 無料サンプルをダウンロード




見積もりを依頼
ニーズに合わせた最適な価格をご提案します。
- ライセンスタイプを選択
- 複数ユーザーオプション
- 範囲とカバレッジのカスタマイズ
- 迅速な対応
"成長軌道を加速させる賢い戦略"
 音声版を聴く
物理 AI 市場規模は 2025 年に 334 億 2000 万米ドルと評価され、2026 年の 420 億 6000 万米ドルから 2034 年までに 2,940 億 7000 万米ドルに成長すると予測されており、予測期間中に 27.5% の CAGR を示します。北米は、2025 年に 35.06% の市場シェアで世界の物理 AI 市場を独占しました。物理 AI は、自動化を固定プログラミングから、産業および商業環境全体で認識、推論、動作する適応システムへと移行させています。
物理 AI は、機械や自律システムが物理世界で認識、理解、推論し、行動できるようにする人工知能の分野です。 AI モデルとセンサー、物理認識推論、シミュレーション、アクチュエーターを組み合わせることで、物理 AI により、ロボット、自律走行車、ドローン、インテリジェント マシンなどのシステムが、物理、時間、安全性、不確実性などの制約の下で意思決定を行い、物理的アクションを実行し、変化する現実世界の条件に適応できるようになります。
フィジカル AI は、エンタープライズ AI をデジタル意思決定サポートから、オペレーティング環境内で感知、推論、行動、学習するマシンに移行させています。国際ロボット連盟(IFR)によると、2024年には世界中で54万2000台の産業用ロボットが導入され、10年前の水準の2倍以上となった。設置ベースは、物理 AI にグリーンフィールド市場ではなく、大規模な産業基盤を与えます。
戦略的転換は単に「ロボットを増やす」というだけではありません。これは、ロボット工学、基礎モデル、シミュレーション、エッジ コンピューティング、ビジョン、およびフリート オーケストレーションの融合です。 Google DeepMind は、2025 年 3 月に Gemini Robotics を導入し、マルチモーダルな Gemini 機能をロボット制御に拡張しました。 NVIDIA は同月、人型基礎モデルとシミュレーションおよび合成データ ツールを組み合わせた GR00T N1 を発表しました。
市場には、機械やシステムが物理世界で感知、理解、決定、動作できるようにするハードウェア、ソフトウェア、サービスが含まれます。ロボット工学、自律走行車と自動機械、ビジョン AI とスマート スペース、その他の特殊なシステムをカバーします。物理 AI は、製造、自動車と輸送、物流と倉庫、ヘルスケアとライフ サイエンス、建設とインフラ、農業、政府と防衛、その他の業界にわたって使用されています。人工知能を組み合わせたもので、 センサー、コンピューティング、制御システム、自動化ツールを利用して、リアルタイムの対話をサポートし、業務効率を向上させ、より優れたインテリジェンスと独立性で物理的なタスクを実行します。
産業オートメーション、自律システム、スマート製造、AI ベースの意思決定に対する需要の高まりが市場の成長を推進しています。 NVIDIA Corporation、ABB Ltd、ファナック株式会社、安川電機株式会社は、市場のトッププレーヤーの一部です。
したがって、物理 AI は資本配分の問題です。統合、安全性、メンテナンス、人件費を考慮した後、どのワークフローが永続的な生産性の向上を生み出すことができるでしょうか?今後数年間は、プロトタイプの新規性よりも、使用率、信頼性、相互運用性、継続的な運用価値の方が重要になるでしょう。地域の政策、労働力の確保、製造密度、地域の技術エコシステムによって、スケーラブルなプログラムと孤立したパイロットがさらに分離されます。
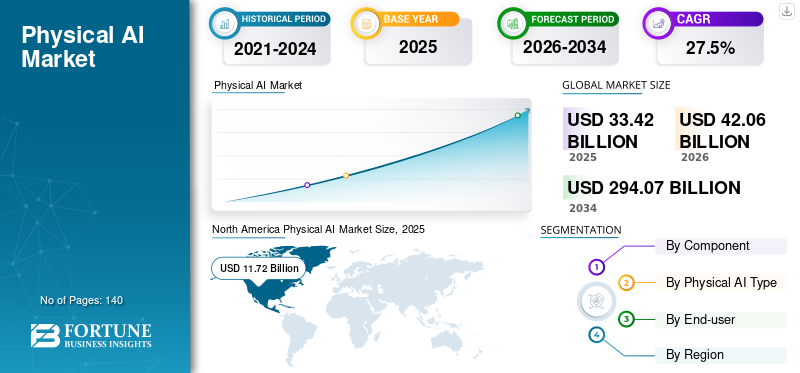
無料サンプルをダウンロード このレポートについて詳しく知るために。
物理的な AI 開発におけるデジタル ツインとシミュレーションの利用の拡大
企業は、実世界で使用する前にマシンをトレーニング、テスト、改善するためにデジタルツインやシミュレーションツールを使用することが増えています。これらのツールは、工場、倉庫、ロボット、車両、その他の物理的なオブジェクトや部品の仮想コピーを作成します。開発者は、実際の運用を停止することなく、ロボットの動き、安全性、ナビゲーション、ロボットの認識、品質検査をテストできます。シミュレーションは、AI トレーニング用の合成データを作成することにより、基礎モデル、強化学習、コンピューター ビジョン、マルチモーダル センサー フュージョンもサポートします。この広範なテクノロジー スタックにより、企業は開発時間を短縮し、安全性を向上させ、よりスマートなマシンを主要業界全体に迅速に導入できるようになります。
国際ロボット連盟 (IFR) によると、2024 年に新たに設置された産業用ロボットの 74% がアジアにあり、この地域の大規模な設置ベースが物理 AI 開発をサポートしていることが浮き彫りになりました。支配的な傾向は、視覚、言語、行動 (VLA) であり、知覚、推論、運動を結び付けるモデルです。 予測期間中、VLA アーキテクチャは、より分散の高いロボット タスクのコア ソフトウェア レイヤーとなり、タスク固有のプログラミングへの依存が軽減されます。
Google DeepMind は 2025 年 3 月に Gemini Robotics を導入し、Figure は 2025 年 2 月に Helix を導入しました。どちらの動きも、テキストや画像を分類するのではなく、環境を解釈してアクションを生成するモデルへの移行を示しています。
もう 1 つのトレンドは、シミュレーション主導の商業開発です。 NVIDIA は、合成データと物理ベースのトレーニングを重視して、2025 年 3 月に GR00T N1 とサポート シミュレーション フレームワークを導入しました。デジタル環境では、現実世界への導入前にシステムを準備することがますます増えています。物理 AI は、個々のマシンの最適化から、ロボット、スケジュール、ルート、作業キュー、人間の介入の調整へと移行しています。
[オクウィスクイ]
業界全体でのオートメーション需要の高まりが市場の成長を促進
企業は、AI を活用したロボティクス、自律型ロボティクス、ビジョン AI、スマート マシンを使用して、速度、精度、安全性、生産性を向上させています。工場、倉庫、輸送ネットワーク、農場、病院、建設現場などで自律システム、車両、ロボットの使用が増加しています。これらのテクノロジーは人工知能を使用して、反復的でリスクの高い複雑なタスクを少ない労力で実行します。労働力不足の高まりとリアルタイムの意思決定の必要性も、物理的な AI の導入を後押ししています。業界全体で投資が増加するにつれ、世界の物理 AI 市場はインテリジェント マシンの幅広い利用から恩恵を受けることが予想されます。
国際ロボット連盟によると、2024年には世界で54万2,000台の産業用ロボットが導入され、世界の稼働在庫は2023年から9%増の466万台に達し、オートメーション基盤の確立が確認された。労働力不足が直接のきっかけとなる。 IFR は、物流がすでに大規模な運用アプリケーションとなっている一方で、スタッフ不足がプロフェッショナル サービス ロボットの主な要因であると特定しています。
予測期間中、労働力に制約のある製造業者や物流事業者は、より大きな環境変化に対応しながら物理的な AI が反復的なタスクを実行する導入を加速すると考えられます。
もう 1 つの推進力はモデルの一般化です。 Google DeepMind は 2025 年 3 月に Gemini Robotics を導入し、マルチモーダル推論とロボット アクションを結び付けました。 NVIDIA は同月、人型基礎モデルとシミュレーションおよび合成データ ツールを組み合わせた GR00T N1 を発表しました。これらの発展により、ロボット工学は固定的なプログラミングから適応可能な動作へと移行します。
産業用ネットワーク、マシン ビジョン、エッジ コンピューティング、デジタル ツイン、およびフリート ソフトウェアが導入基盤を提供します。購入者は、インストールされているすべての資産を交換することなく、インテリジェンスを追加できます。物理 AI は、既存の自動化を超える生産性レイヤーとしてますます評価されるようになるでしょう。ワークフローがデータを生成する工場、倉庫、検査環境、自律型モビリティ システムからの需要が見込まれます。
市場の推進力 - 影響と貢献 (2026 ~ 2034 年)
| ランク | 市場の推進力 | 総合影響ランク | CAGR への貢献 (2026 ~ 2034 年) | 影響: 2026-2028 年 | 影響: 2029-2031 年 | 影響: 2032-2034 年 |
|---|---|---|---|---|---|---|
| 1 | Rising demand for automation across manufacturing, logistics, automotive, and other industries is increasing the use of robots, autonomous machines, and smart systems. | 高 | 7.2% | 高 | 高 | 高 |
| 2 | Rapid advances in AI models, computer vision, edge AI, robot learning, and real-time decision-making are improving the performance of Physical AI systems. | 高 | 6.4% | 高 | 高 | 高 |
| 3 | Growing use of robots and autonomous machines in factories, warehouses, transport, and industrial operations is supporting wider market adoption. | 高 | 5.8% | 中 | 高 | 高 |
| 4 | Increasing use of digital twins, simulation, vision AI, and smart spaces is helping companies test, train, and deploy Physical AI systems faster. | 高 | 5.4% | 中 | 高 | 高 |
| 5 | Rising investments, partnerships, and product development by AI, robotics, and automation companies are expanding the Physical AI ecosystem. | 中 | 4.9% | 中 | 高 | 高 |
| 6 | Others (growing use in healthcare, agriculture, construction, government, defense, and other sectors) are creating new growth opportunities. | 中 | 4.6% | 低い | 中 | 高 |
| 合計のプラス成長への貢献 | 34.30% | |||||
出典: Fortune Business Insights
無料サンプルをダウンロード 詳細な市場推進要因と影響予測について
高い統合コストと複雑な導入が市場の成長を制限する
物理 AI システムの導入にかかるコストと複雑さにより、物理 AI 市場の成長が制限される可能性があります。企業は多くの場合、高度なセンサー、AI ソフトウェア、エッジコンピューティング、およびこれらのソリューションのインストールと管理を行う熟練した技術チーム。既存のマシン、ネットワーク、制御システムとの統合は難しい場合があります。このプロセスでは、多くの場合、システム設計、テスト、プログラミング、トレーニング、メンテナンスに多額の費用がかかります。中小企業では、これらのコストの管理が難しい場合があります。複雑な統合により、導入時間と技術的リスクが増大し、コスト重視の業界での導入が遅れる可能性があります。
最大の制約は信頼性です。物理システムは、接触、障害物、センサーの劣化、レイアウトの変更、ネットワーク遅延、ベンチマークでは完全には捉えられない人間の活動に遭遇します。大規模な展開では、規制され、安全性が重視され、顧客対応の運用環境全体に広範に展開する前に、文書化された安全事例、統合テスト、人間によるオーバーライド手順、ライフサイクル管理が必要になります。
物理的な AI は、製造実行システム、倉庫管理システム、産業用制御、サイバーセキュリティ、メンテナンス、および労働力の手順と接続する必要があります。各インターフェイスにより、エンジニアリング作業、テスト、および障害ポイントが追加されます。 ロボットはさまざまな環境にわたるインタラクション データを必要としますが、データの収集はデジタル トレーニング データの収集よりも依然として時間がかかります。シミュレーションと合成データは負担を軽減しますが、運用環境での物理的な検証を排除することはできません。
汎用マシンには、センサー、コンピューティング、アクチュエーター、バッテリー、およびメンテナンス要件が搭載されています。したがって、購入者は、変化するタスクにわたって機械が生産的な利用を維持できるという証拠を要求するでしょう。
市場の制約 - 影響とマイナス寄与 (2026 ~ 2034 年)
| ランク | 市場の制約 | 総合影響ランク | CAGR のマイナス寄与 (2026 ~ 2034 年) | 影響: 2026-2028 年 | 影響: 2029-2031 年 | 影響: 2032-2034 年 |
|---|---|---|---|---|---|---|
| 1 | High costs of robots, sensors, AI hardware, software, integration, and maintenance can limit adoption, especially among small and medium-sized companies. | 高 | -2.1% | 高 | 高 | 中 |
| 2 | Safety, reliability, and regulatory concerns can slow the deployment of robots, autonomous vehicles, and other Physical AI systems in real-world environments. | 高 | -1.8% | 高 | 高 | 中 |
| 3 | Shortage of skilled professionals and difficulty in connecting Physical AI systems with existing machines and software increase deployment complexity. | 高 | -1.5% | 高 | 中 | 中 |
| 4 | Others (cybersecurity risks, data privacy concerns, uncertain return on investment, and long deployment cycles) can reduce adoption in some industries. | 中 | -1.4% | 中 | 中 | 低い |
| 合計のマイナス成長の影響 | -6.80% | |||||
出典: Fortune Business Insights
無料サンプルをダウンロード 詳細な市場制約とリスク分析用
ヘルスケアにおけるフィジカル AI の利用拡大が新たな成長機会を生み出す
病院やケアセンターが医師、看護師、患者をサポートするためにスマートマシン、サービスロボット、ビジョンベースのシステムを使用し始めているため、ヘルスケアセクターには大きな成長の機会があります。ヒューマノイド ロボットは、病院での日常業務をサポートできるほか、患者の移動、分娩、リハビリテーション、基本的なケア活動も支援する場合があります。物理 AI は医療スタッフの負担を軽減し、日常業務のスピードを向上させることができます。 医療需要の増大、人口の高齢化、人材不足により、インテリジェントマシンの使用が拡大すると予想されます。病院が自動化に投資するにつれて、企業は新しい医療アプリケーションやサービスに拡張できるようになります。
製造業は最も明確な拡大分野です。既存のロボット セルは構造化された環境を提供します。物理 AI は、自動化をキッティング、検査、機械管理、混合モデルの組み立て、および例外にまで拡張できます。
倉庫では高密度のトランザクション データと測定されたサイクル タイムが生成されるため、物流は 2 番目の主要な機会です。適応的な操作により自動化の範囲が広がります。 ヘルスケアはワークフローによって選択的に拡大されます。医療ロボットは成長していますが、臨床検証によって監視なしの自律性が制約されることになります。製造環境は標準化されており再現可能であるため、医薬品製造では早期の橋渡しが可能です。
建設、農業、公共事業、インフラはフロンティアです。ビジョン システムと自律型マシンは、検査、危険な作業、監視、移動に対応します。サービスモデルは機会を生み出します。 IFR は、Robot-as-a-Service の採用が拡大しており、企業がすべての資産を所有するのではなく、定期的な契約を通じて容量を調達できるようになっていると報告しています。
物理 AI は、ハードウェア、インテリジェンス、サービス、マシン カテゴリ、エンドユーザー ワークフローにわたる階層化された市場に細分化されています。国際ロボット連盟 (IFR) によると、産業用ロボットは成熟した基盤を提供し、サービスおよび医療用ロボットは動作環境を広げます。問題は、インテリジェンスが実行可能な企業タスクをどこに拡張するかです。
企業の購入者は、ロボットの仕様だけではなく、タスクの経済性、安全性、相互運用性、利用率、導入速度を通じて物理 AI をますます評価するようになるでしょう。
物理的な AI インフラストラクチャに対する強い需要によりハードウェアがリード
コンポーネントに基づいて、市場はハードウェア、ソフトウェア、サービスに分割されます。
ハードウェア
2025 年には、ロボット、自律機械、スマート スペースの動作にプロセッサ、センサー、カメラ、コントローラー、アクチュエーター、エッジ コンピューティング デバイスが必要となるため、ハードウェアが 55.2% のシェアで市場をリードしました。また、ハードウェアは、システムの構築と展開にいくつかの物理部品が必要となるため、インストールごとに高い価値をもたらします。
ハードウェアは依然として物理 AI の物理的基盤であり、ロボット本体、センサー、アクチュエーター、バッテリー、エッジ プロセッサー、接続性、安全性、エンド エフェクターに及びます。需要は、固定機能のマシンを超えて、より豊かな認識、操作、ソフトウェアの更新、コラボレーションを目的として設計されたプラットフォームへと移行しています。違いは、1 つのモーションに最適化されたハードウェアと、変化するインテリジェンスをサポートするハードウェアの違いです。
ソフトウェア
物理的な AI は環境を認識し、指示を解釈し、行動を計画し、動きを制御する必要があるため、ソフトウェアがインテリジェンス層になりつつあります。 Google DeepMind は Gemini Robotics を導入し、マルチモーダルな推論と物理環境でのロボットの動作を結び付けました。 NVIDIA は同月、ヒューマノイド基礎モデルとロボット開発用のシミュレーションおよび合成データ ツールを組み合わせた GR00T N1 を発表しました。
バリュープールは、タスク間で機能を転送するソフトウェアに移行しつつあります。購入者は、移植性、所有権、遅延、サイバーセキュリティ、例外、評価、統合を精査します。問題は、ソフトウェアが実行を改善しながらエンジニアリングの労力を削減するかどうかです。
企業がAIモデル、シミュレーションツール、認識ソフトウェア、ロボット学習、自律制御プラットフォームの使用を増やしているため、ソフトウェア部門は予測期間中に29.6%という最高のCAGRで成長すると予測されている。ソフトウェアの更新や既存のマシンへの追加もより簡単に行えるため、業界全体での迅速な導入がサポートされます。
サービス
物理 AI が施設全体に拡張されるにつれて、サービスは導入サポートから定期的な運用管理へと移行していきます。サービスは、物理的な AI 機能を信頼性の高いオペレーションに変えます。インテリジェントなマシンは既存の制御システムやエンタープライズ システムに接続する必要があるため、統合、サイト エンジニアリング、安全性検証、ワークフローの再設計、オペレーターのトレーニング、メンテナンス、フリート管理は引き続き不可欠です。 IFR は、Robot-as-a-Service を拡大する調達モデルとして認識しています。
ロボティクスは、広範な産業導入を推進する主要な物理 AI タイプです
物理的な AI のタイプに基づいて、市場はロボット工学、自律走行車と自動機械、ビジョン AI とスマート スペースなどに分類されます。
ロボット工学
2025 年には、産業用ロボット、協働ロボット、モバイル ロボット、サービス ロボットがすでに工場、倉庫、その他の職場に大規模な設置ベースを持っているため、ロボティクスが物理 AI 市場で最大のシェア (46.9%) を保持しました。国際ロボット連盟によると、2024 年には世界中で約 466 万台の産業用ロボットが稼働しており、既存のロボット工学の大規模な基盤が示されています。企業は、安定したタスクのための固定自動化と、変動性のための適応マシンを組み合わせたハイブリッドロボットポートフォリオを運用することになります。
ロボティクスは依然として最も広範な物理 AI カテゴリであり、産業用アーム、協働ロボット、モバイル システム、ヒューマノイド、医療機械、専門プラットフォームをカバーします。精度、再現性、スループットが柔軟性を上回る場合には、従来のロボットが引き続き主流となるでしょう。汎用マシンは、可変オブジェクト、レイアウト、シーケンス、および例外に対処します。
自動運転車と機械
自律走行車や機械は、物理的な AI を倉庫、道路、港、農場、鉱山、工業用地に拡張します。これらは、認識、位置特定、計画、制御、フリート管理を組み合わせています。導入は、環境をマッピング、監視、拡張できるかどうかによって決まります。
Waymo の国際戦略は、自律性が車両技術を超えて、マッピング、車両運行、規制、顧客インターフェース、安全性検証にまで及ぶことを示しています。モービルアイのメンティー・ロボティクス買収契約は、自動運転の専門知識と人型ロボット工学の融合を示しています。
自律マシンは、動作環境を制限し、監視し、検証し、段階的に拡張できる場合に最も速く拡張できます。
ビジョンAIとスマートスペース
ビジョンAIおよびスマートスペース部門は、企業がAIカメラ、コンピュータービジョン、 エッジAI、物理環境をリアルタイムで理解するためのスマート監視システム。これらのシステムは、多くの場合、物理インフラストラクチャ全体を交換することなく、既存の工場、倉庫、建物、公共スペースに追加できるため、より迅速な拡張が可能になります。
ビジョン AI とスマート スペースは、インテリジェンスを個々のマシンを超えて工場、倉庫、キャンパス、病院、店舗、インフラストラクチャに移動させます。カメラ、深度センシング、エッジ プロセッサ、空間モデル、デジタル ツインにより、既存の資産を拡張できます。強力なアプリケーションには、検査、安全監視、資産追跡、品質管理、プロセス観察などがあります。
スマート環境では人々と業務が監視されるため、このカテゴリではガバナンスの負担も生じます。購入者は、規律ある保持、アクセス制御、サイバーセキュリティ、モデル トレーニング ルールを必要とします。視覚的な情報が運用上のアクションを引き起こす場合、機会は最も大きくなります。
既存のセンシングをスタンドアロンのアラートではなく閉ループの運用上の決定に変換できる場合、Vision AI は最も早く拡張されます。
このレポートがどのようにビジネスの効率化に役立つかを知るには、 アナリストに相談
高度な自動化の使用と多額の投資により、製造業が主要なエンドユーザーとなっている
市場はエンドユーザーに基づいて、製造、自動車と輸送、物流と倉庫、ヘルスケアとライフサイエンス、建設とインフラ、農業、政府と防衛などに細分されます。
製造業
2025 年には、製造部門が 29.0% の市場シェアを獲得して優位に立っています。工場ではすでに多数のロボット、マシンビジョンシステム、自動化機器、スマート生産テクノロジーが使用されています。エレクトロニクス、自動車、金属、機械、食品、その他の製造業界は、生産性、品質、安全性を向上させるためにオートメーションへの投資を続けており、IFR は 2024 年には世界中で 542,076 台の産業用ロボットが設置されると報告しています。
工場は再現可能なプロセス、高密度のデータ、測定可能なスループットを提供するため、製造業は依然として主要な実験場です。既存の自動化により、追加のインテリジェンスのための自然なプラットフォームが作成されます。次の導入サイクルは、検査、キッティング、機械管理、社内物流、組立、および例外処理に拡張されます。
BMW の人型ロボット工学の取り組みは、確立された生産環境内での柔軟な自動化を示しています。これは、成熟した自動化の置き換えではなく、より広範囲のタスクをカバーすることを意味します。メーカーは、変動性により従来のプログラミングが高価になる適応システムを好むでしょう。
製造業は、確立された自動化を大規模に置き換えることを強いることなく、適応型システムが柔軟性を向上させる大規模な導入を主導します。
自動車と輸送
自動車は産業用ロボットと自律型モビリティを結び付けます。プラントは、検査、移動、組立サポート、および管理のための構造化された環境を提供し、輸送はマッピング、認識、フリート インテリジェンス、および自律的な運用を追加します。
Waymo の東京での取り組みは、自動運転モビリティがいかに地元のパートナー、地図作成、規制の準備、運用規律を必要とするかを示しています。モービルアイの取引は、車両の自律性と身体化されたインテリジェンスの融合を強化します。
自動車は、産業用ロボット、自律型モビリティ、および身体化されたインテリジェンスの間の戦略的な架け橋であり続けるでしょう。
物流と倉庫
物流と倉庫は、移動、ピッキング、仕分け、スキャン、検査によって測定可能なトランザクションが生成されるため、物理的な AI との適合性が高くなります。移動ロボットは輸送を自動化しますが、新しいシステムは操作と例外を対象としています。倉庫は、自律性を監視、測定、拡張できる制御された環境を提供します。 IFR は、輸送と物流を主要なプロフェッショナル サービス ロボティクス アプリケーションとして認識しています。
フィギュアの人型の作品は、順応性のあるハンドリングを示しています。導入は、構造化された動きから、マシンをワークフロー システムに接続するビジョン システムとフリート オーケストレーションを使用した、より複雑な操作へと進むでしょう。
物流は、操作の信頼性が向上するにつれて、輸送の自動化から適応型ハンドリングへと移行するでしょう。
ヘルスケアとライフサイエンス
安全性、検証、ワークフローの信頼性が重要であるため、ヘルスケアとライフ サイエンスでは物理 AI が選択的に採用されることになります。 IFR は、手術、リハビリテーション、診断、検査室自動化にわたる医療ロボット工学を特定します。
機会には、病院の物流、無菌環境のモニタリング、検査室の取り扱い、支援システムなどが含まれます。医薬品製造は、生産プロセスが構造化され、品質管理されているため、短期的な橋渡しとなります。自律性が患者の転帰に影響を与える臨床環境は、よりゆっくりと進むことになるでしょう。医療の導入は、物理的な AI が専門家を強化するか、制御された運用プロセスを自動化する場合に最も早く進みます。
建設とインフラストラクチャー
建設とインフラストラクチャは、地形、材料、天候、ワークフローが継続的に変化するため、より困難な物理的な AI フロンティアを表しています。初期のアプリケーションは、測量、検査、監視、プレハブ、自律型機器、および危険なタスクの代替に集中します。
Vision AI は既存のプロセスを拡張するため、完全な自律化の前に導入できます。デジタル ツインは展開前テストをサポートでき、自律マシンは繰り返しのルートとメンテナンスに対処できます。公益事業会社も分散資産検査を通じて同様の機会を提供します。 インフラストラクチャの導入では、完全に自律的な建設を行う前に、まず反復可能な検査とメンテナンスのワークフローに重点を置きます。
農業
農業では自律型機械、ドローン、ロボット機器、AI ビジョン、精密農業システムの導入が進んでおり、予測期間中に最高の CAGR 31.7% を記録すると予測されています。労働力不足の高まり、作物の生産量を向上させる必要性、水、肥料、その他の資源のより効率的な使用に対する需要により、農業における物理的な AI の導入が加速すると予想されます。
労働力不足、作物の価値、精度要件が自動化をサポートする農業では、物理的な AI が導入されるでしょう。 IFR は、農業用ロボットを確立されたサービス ロボット カテゴリとして認識していますが、条件は工場とは大きく異なります。ビジョン システムは作物の監視、治療、収穫、病気の特定をサポートし、自律型機械は現場作業にも機能を拡張します。
季節性は依然として経済上の主要な制約です。多機能プラットフォーム、柔軟なリース、サービス モデルの重要性はさらに高まります。大規模な農場と管理された環境は、ワークフローが標準化される先導者となります。 農業は、季節的な運用サイクル全体で年間資産の利用率を高める多機能の自律性を優先します。
政府と防衛
政府と防衛は、監視、物流、検査、メンテナンス、危険な作業にわたって物理 AI を導入します。商用ロボットは技術ベースを提供し、政府ユーザーはサイバーセキュリティ、回復力のある通信、安全なサプライチェーン、テスト、人間による制御の要件を追加します。
経済産業省は、社会実装やロボットに優しい環境に焦点を当てたAI・ロボット政策を推進している。これは、物理 AI が産業競争力と国家能力計画の一部となりつつあることを示しています。 政府および防衛機関の採用では、商用テクノロジーの規模とミッション固有の制御を組み合わせた、安全で回復力のあるアーキテクチャが好まれます。
地理的に、市場は北米、南米、アジア太平洋、ヨーロッパ、中東およびアフリカに分類されます。
North America Physical AI Market Size, 2025 (USD Billion)
この市場の地域分析についての詳細情報を取得するには、 無料サンプルをダウンロード
北米は、強力な AI 開発、先進的なロボット企業、多額の自動化支出、および自律システムの早期導入により、物理 AI 市場で最大のシェアを保持しています。米国には、テクノロジー企業、システム インテグレーター、クラウド プロバイダー、産業ユーザーの大規模な基盤もあります。製造、防衛、物流、ヘルスケア、自動運転への強力な投資により、これらのソリューションの幅広い使用がさらにサポートされています。
この地域には成熟したロボット工学基盤があり、米国には技術開発者と展開エコシステムが深く集中しています。導入は、製造の柔軟性、倉庫保管、自動輸送、検査、インフラストラクチャ、および防衛アプリケーションを中心に行われ、統合によって企業の施設やネットワーク全体で目に見える運用改善がもたらされます。
このレポートがどのようにビジネスの効率化に役立つかを知るには、 アナリストに相談
米国市場は2025年に約98億9,000万ドルと評価され、世界売上高の約29.6%を占めた。米国は依然としてこの地域の中心的な物理 AI 市場であり、先進的なコンピューティング、ロボット研究、物流、製造、自動運転、ベンチャー支援による開発によって支えられています。この国は、産業用ロボットの相当規模の設置基盤を保持しています。需要は、認識、計画、機械制御、エンタープライズ ワークフローを接続するシステムをますます好むようになるでしょう。製造、倉庫保管、モビリティ、インフラストラクチャ、および防衛は、主要な企業施設および運用ネットワークにわたる重要な展開環境であり続けるでしょう。
アジア太平洋地域は、急速な経済成長により、予想されるスケジュール全体で最も高い CAGR で成長すると予想されます。ファクトリーオートメーション、エレクトロニクス生産の好調、ロボット使用の増加、AIインフラへの投資の増加。中国、日本、韓国、インドは、スマートファクトリー、自律機械、物流自動化、ビジョンAIを拡大しています。製造活動の拡大と先進技術に対する政府の支援も、地域全体で強い需要を生み出しています。
アジア太平洋地域は依然として世界的なロボットの導入と製造活動の中心地です。この地域は、新しい産業用ロボットの設置のほとんどを占めています。中国、日本、韓国、インドは、製造規模と AI およびロボットのエコシステムの拡大を組み合わせています。物理的な AI 競争では、ロボット製造、半導体、基礎モデル、シミュレーション、産業用ソフトウェアがますます結びついていきます。政策支援により、産業市場、新興サプライチェーン、テクノロジーエコシステム全体にわたるローカリゼーションと商業化が強化されます。
日本の市場は2025年に約19億3000万ドルと評価され、世界市場の約5.8%を占める。日本は、数十年にわたるロボット工学の専門知識と、AI対応機械および社会実装に焦点を当てた政策を組み合わせています。この国は、世界最大級の産業用ロボットの運用拠点を保有しています。物理 AI は、製造、物流、医療、農業、サービス全体に拡大します。ロボット工学が社会や業界全体の物理的なワークフローに拡大するにつれて、購入者は信頼性、安全性、コンパクトな自動化、人間と機械のコラボレーション、労働力に制約のある動作環境に適したテクノロジーを評価するでしょう。
中国市場は 2025 年に 44 億 3,000 万米ドルと評価され、世界売上高の約 13.3% を占め、世界最大の市場の 1 つとなります。
インド市場は 2025 年に 10 億 2,000 万米ドルと評価され、世界収益の約 3.1% を占めます。インドは、スマート ファクトリー、物流オートメーション、自律機械、産業ビジョン、および関連アプリケーションを通じて物理 AI エコシステムを拡大しています。地元の製造業者、技術プロバイダー、研究機関、政策プログラムが商品化を支援しています。競争上の優位性は、製造規模、コンポーネントの統合、ソフトウェアの機能、国内のサプライチェーン全体への展開速度によって決まります。
ヨーロッパは、強力な製造、自動車、ロボット工学、産業オートメーションの基盤によって大きな市場シェアを保持しています。この地域は、高いロボット密度、高度なエンジニアリングスキル、スマートファクトリーシステムの広範な利用の恩恵を受けています。ドイツ、フランス、イタリアなどの国々は、デジタル生産、ロボット工学、マシンビジョン、インテリジェント産業システムへの投資を続けています。
ヨーロッパは、豊富な産業オートメーション基盤と、生産性、回復力、製造競争力の向上を求めるプレッシャーを兼ね備えています。西ヨーロッパは、他の主要地域と比較して高いロボット密度を維持しています。ドイツは依然として主要な産業の中心地であり、イタリア、フランス、スペイン、英国は独特のエコシステムに貢献しています。物理的な AI の導入では、安全性、エネルギー効率、従業員の生産性、ニアショアリング、先進的な産業環境とサプライ チェーンにわたる規制の調整が強調されます。
英国市場は2025年に14億4000万ドルと評価され、世界市場の約4.3%を占めた。英国の産業用ロボット基盤は小規模ですが、強力な研究、ソフトウェア、物流、エンジニアリング、自律システム能力の恩恵を受けています。政府の政策により、ロボット工学と生産性やイノベーションとの結びつきがますます高まっています。物理的な AI の導入は、物流、高度な製造、ヘルスケア、インフラストラクチャ、自律システム、特に柔軟な調達モデルが物流、製造、ヘルスケアにわたる商業展開をサポートできる場合に焦点を当てます。
ドイツの市場は2025年に21億1000万ドルに達し、世界売上高の約6.3%を占める。ドイツは、自動車、機械、エレクトロニクス、化学薬品、産業用サプライヤーによって支えられ、依然としてヨーロッパをリードする産業ロボット市場です。物理 AI は、確立された自動化を検査、柔軟な取り扱い、機械の管理、物流内、および共同ワークフローに拡張します。 BMW のヒューマノイドへの取り組みは、適応型マシンへの関心の高まりを示しています。バイヤーは、信頼性、作業員の統合、安全エンジニアリング、およびドイツの先進的な製造施設と運営チーム全体にわたる既存の工場制御および生産ソフトウェアとの互換性を優先します。
中東およびアフリカ地域は、政府や企業がスマートシティ、自動化、防衛システム、デジタルインフラストラクチャへの支出を増やすため、2番目に高いCAGRを記録すると予想されています。 GCC 諸国は、AI、自動運転交通、スマート ビルディング、物流、産業プロジェクトに投資しています。先進テクノロジーへの関心の高まりと、現在の市場基盤の縮小が、地域全体での物理 AI の導入の加速をサポートしています。
中東とアフリカでは、物流、エネルギー、インフラ、農業、検査、セキュリティを中心とした物理的な AI 需要が発展すると考えられます。湾岸諸国の経済はスマートインフラストラクチャーと自律システムを重視している一方、アフリカ市場は鉱業、物流、農業の分野でチャンスをもたらしています。導入は、統合パートナー、資金調達、技術的能力、従業員の準備状況によって異なります。強力なローカル サポートを備えたインポートされたプラットフォームには、導入に実際的な利点があります。
GCC 市場は 2025 年に 6 億 8,000 万米ドルに達し、世界収益の約 2.0% を占めました。
ラテンアメリカは依然として新興の物理 AI 市場であり、自動車、物流、農業、鉱業、工業処理に集中的に導入されています。メキシコは最強の製造プラットフォームを提供し、ブラジルは農業、資源、物流にわたる幅広い機会を提供します。ニアショアリングは、特に輸出メーカーが一貫した品質と生産能力を求めている場合に、自動化投資をサポートします。サプライチェーンの近代化に伴い、システム統合、資金調達、技術人材、サービスネットワークが導入の準備状況を決定します。
自動化レベル、AI インフラストラクチャ、テクノロジーへの支出が依然として北米、ヨーロッパ、アジア太平洋地域に比べて低いため、南米は市場シェアが小さくなっています。物理 AI の導入は主にブラジルと、製造、農業、鉱業、自動車、物流などの一部の業界に集中しています。限られた投資、ロボットの使用量の減少、デジタル導入の遅れにより、この地域全体の市場規模が制限されています。
ブラジルの市場は2025年に11億米ドルと評価され、世界市場の約3.3%を占めます。
ロボティクスと AI のパートナーシップにより市場競争が激化し、企業はより優れたシステムを構築できるようになります
企業がよりスマートなロボット、自律型マシン、ビジョン AI システム、実世界で使用するソフトウェアを開発するにつれて、物理 AI 市場での競争は激化しています。大手企業は AI モデル、エッジ コンピューティング、シミュレーション、デジタルツイン、安全ツール、ロボット学習により、パフォーマンスを向上させ、導入時間を短縮します。 AI企業、ロボットメーカー、製造業者、ソフトウェアプロバイダーの間のパートナーシップも増加しています。これらのパートナーシップは、企業がスキルを組み合わせ、製品を改善し、より多くの業界に参入するのに役立ちます。
物理的な AI の競争は、リーダー、ビジョナリー、チャレンジャー、ニッチ プレーヤーの 4 つの階層を中心に強化されています。決定的な戦場は、機械的な差別化から、インテリジェンス、シミュレーション、安全性、データ、展開へと上向きに移行しています。
リーダー
NVIDIA は、アクセラレーテッド コンピューティング、シミュレーション、ワールド モデル、ロボティクス ソフトウェア、パートナー エコシステムを接続することでプラットフォームの地位を確立しています。 2026 年 3 月のロボット工学に関する発表により、産業用ロボット メーカー、ヒューマノイド開発者、外科用ロボット会社、自律機械の専門家が物理 AI スタックに参加しました。 Amazon は、ロボットの導入と倉庫業務を調整するソフトウェアを組み合わせた、異なるリーダーシップ モデルを表しています。戦略的な利点は、ロボットの設計ではなく、ワークフローの統合です。
ビジョナリー
Google DeepMind と Figure は、汎用の身体化されたインテリジェンスを進歩させています。 Google DeepMind の Gemini Robotics ファミリは、マルチモーダルな推論とロボットの動作を結びつけますが、Figure の Helix プログラムは汎用的なヒューマノイド制御に重点を置いています。それらのポジショニングは、モデルの適応性、器用さ、具体化された推論、およびロボットの実施形態間での伝達に重点を置いています。 2026 年 7 月、Google DeepMind は、Gemini Robotics 2 を通じて全身制御、器用さ、複数ロボットのコラボレーションを進化させました。
挑戦者たち
Mobileye は、2026 年 1 月に Mentee Robotics を買収する契約を通じて、自動運転の専門知識をヒューマノイド ロボティクスに拡張しています。Agility Robotics は、産業および物流のワークフローを中心に Digit を商品化し、人間と互換性のある運用と展開の準備を重視しています。チャレンジャー戦略はインフラストラクチャ スタックよりも狭いですが、ドメインの専門知識が導入を加速する場合には強力です。
ニッチプレーヤー
センサー、アクチュエーター、産業用制御、安全性、シミュレーション、デジタルツイン、システム統合の専門家は引き続き戦略的に重要です。彼らの製品は多くの場合、より大きなプラットフォーム内に組み込まれ、完全なスタックを所有しなくても影響力を生み出します。
総合すると、これらの動きは、スタンドアロンのロボットベンダーからエコシステムの競争への構造的な変化を表しています。勝てる立場は、相互運用性、展開データ、安全性の証拠、ソフトウェアの移植性、および反復的なワークフローの価値にますます依存することになります。
物理的AI市場調査レポートは、市場規模、予測、セグメンテーション、成長ドライバー、課題、主要な傾向、および主要な発展の評価を提供します。このレポートは、物理 AI システムで使用されるハードウェア、ソフトウェア、サービスなどの主要コンポーネントをカバーしています。また、ロボット工学、自律走行車と自動機械、ビジョン AI とスマート スペース、その他のシステムなどの主要なタイプも研究します。さらに、このレポートでは、製造、自動車と輸送、物流と倉庫、ヘルスケアとライフサイエンス、建設とインフラ、農業、政府と防衛、その他の業界にわたる需要を調査しています。このレポートでは、市場シェア、製品の発売、パートナーシップ、合併と買収、投資、ビジネス戦略、および世界の主要地域で事業を展開している大手企業についても分析しています。
カスタマイズのご要望 広範な市場洞察を得るため。
| 属性 | 詳細 |
| 学習期間 | 2021~2034年 |
| 基準年 | 2025年 |
| 推定年 | 2026年 |
| 予測期間 | 2026~2034年 |
| 歴史的時代 | 2021-2024 |
| 成長率 | 2026 年から 2034 年までの CAGR は 27.5% |
| ユニット | 価値 (10億米ドル) |
| セグメンテーション | コンポーネント、物理 AI タイプ、エンドユーザー、地域別 |
| コンポーネント別 |
|
| 物理AIタイプ別 |
|
| エンドユーザー別 |
|
| 地域別 |
|
Fortune Business Insights によると、2025 年の世界市場価値は 334 億 2000 万米ドルで、2034 年までに 2,940 億 7000 万米ドルに達すると予測されています。
2025 年の北米の市場価値は 117 億 2,000 万米ドルでした。
市場は、予測期間中に 27.5% の CAGR で成長すると予想されます。
エンドユーザー別に見ると、製造部門が市場をリードしています。
オートメーション需要の増大、労働力不足、生成AIとロボット工学の進歩、スマートファクトリーと自律システムへの投資の増加は、市場の成長を促進する重要な要因の一部です。
NVIDIA Corporation、ABB Ltd、ファナック株式会社、安川電機株式会社が市場のトッププレーヤーです。
2025 年には北米が最大の市場シェアを獲得しました。
AI 対応のロボット、自律型マシン、エッジ AI、インテリジェント ビジョン システムの導入が産業および商業業務全体で増加することで、製品の採用が促進されます。
30~60時間の無料カスタマイズ
地域と国のカバレッジを拡大、 セグメント分析、 企業プロフィール、 競合ベンチマーキング、 およびエンドユーザーインサイト。




















関連レポート
ニーズに合わせた最適な価格をご提案します。
業界の専門家にご質問をご相談いただけます。
ご不明な点はございますか?ご購入前に迅速にお答えします。

