化学ライセンス市場規模、シェアおよび業界分析、タイプ別(C2誘導体、C1誘導体、C3誘導体、C4誘導体など)、最終用途産業別(石油化学、石油・ガス、無機化学薬品、農薬、有機化学薬品、医薬品など)、および地域予測、2026~2034年
 無料サンプルをダウンロード

主要市場インサイト
 音声版を聴く
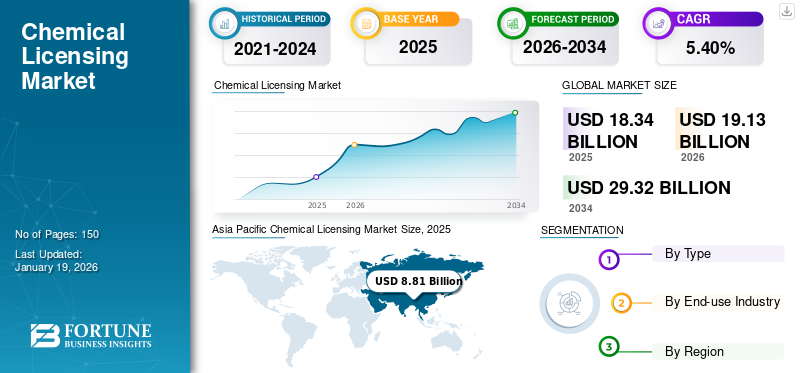
世界の化学品ライセンス市場規模は、2025年に183億4,000万米ドルと評価されています。2026年から2034年の予測期間中に5.40%のCAGRで、2026年の191億3,000万米ドルから2034年までに293億2,000万米ドルに成長すると予測されています。アジア太平洋地域は、2025 年に 48% の市場シェアを獲得し、化学品ライセンス市場を独占しました。
化学物質のライセンスには、ライセンサーからライセンシーへの知的財産権および独自技術の移転が含まれ、ライセンシーはこれらの技術を生産および開発に利用できるようになります。ライセンスは通常、燃料の生産など、さまざまな化学プロセスを対象としています。潤滑剤、および特殊化学品。多くの場合、契約にはロイヤルティの条項が含まれています。ロイヤルティとは、ライセンスされた技術を使用して生産された売上の割合または単位あたりの固定料金に基づいて、ライセンシーがライセンサーに支払うものです。
効果的な実装を確保するためのトレーニング、技術サポート、独自のノウハウへのアクセスなど、ライセンサーからライセンシーへの技術支援が通常提供されます。ライセンスされたテクノロジーが特定のパフォーマンス基準を満たしていることを保証するパフォーマンス保証も含まれており、ライセンシーに保証を提供し、リスクを軽減します。この化学物質ライセンスモデルにより、企業は独自の開発を必要とせずに先進技術にアクセスできるようになり、それによって生産能力と市場競争力が強化されます。
Exxon Mobil Corporation、BASF SE、Dow Inc.、LyondellBasell Industries Holdings B.V.、三菱化学株式会社、および Chevron Phillips Chemical Company LLC が市場で活動する主要企業です。
無料サンプルをダウンロード このレポートについて詳しく知るために。
世界の化学ライセンス市場の要点
 世界市場規模と予測
- 2025年の市場規模:183億4,000万ドル
- 2026年の市場規模:191.3億ドル
- 2034 年の予測市場規模: 293 億 2,000 万ドル
- CAGR: 2026 ~ 2034 年で 5.40%
 市場占有率
- アジア太平洋地域は、2025 年に 48.00% のシェアを獲得し、化学品ライセンス市場を独占しました。
- C2デリバティブセグメントは、2026年から2034年までのCAGR 5.40%に支えられ、2026年には37.27%のシェアで首位に立つと予測されています。
- 石油化学セグメントは、2026 年に世界市場の 31.00% を占めると予想されます。
 主要な地域のハイライト
北米
北米は 2025 年に世界収益の 23.00% を占め、2026 年には 41 億 3,000 万米ドルから 43 億 1,000 万米ドルに増加しました。
ヨーロッパ
欧州は2025年に35億6000万米ドルを生み出し、着実な市場拡大を反映して2026年には37億米ドルに達すると予測されている。
アジア太平洋地域
アジア太平洋地域は2025年に88億1,000万米ドルで世界市場をリードし、2026年には92億2,000万米ドルに達すると予測されており、リーダーの地位を維持しています。
私たち。
化学ライセンス市場は、先端化学技術への強力な投資に支えられ、2026 年までに 40 億 7,000 万米ドルに達すると推定されています。
日本
市場は、継続的なイノベーションと特殊化学品のライセンス需要により、2026 年までに 8 億 1,000 万米ドルに達すると予想されています。
続きを読む

化学物質ライセンス市場の動向
ライセンス技術の導入を促進する化学製造の革新
グリーンケミストリーは、持続可能性をライセンスされた技術に統合することにより、化学製造を変革しています。これらのイノベーションは、廃棄物の削減、エネルギー使用の最適化、再生可能資源の利用を目的としており、従来の方法に代わるより安全な代替手段を提供します。たとえば、酵素触媒やバイオベースの合成は、環境に優しい製品を求める消費者の需要に応えながら、コストを削減して規制を遵守する、影響の少ないソリューションを提供します。
- アジア太平洋地域は、2025 年の 88 億 1,000 万米ドルから 2026 年には 88 億 1,000 万米ドルへと成長しました。
デジタル化は、ライセンスされたテクノロジーの有効性を高める上でも重要な役割を果たします。 AI、機械学習と自動化により、プロセスの精度が向上し、研究開発がスピードアップします。予測モデリングや IoT モニタリングなどのツールは、より適切な意思決定と安全性を実現するためのリアルタイムの洞察を提供します。業界は効率とイノベーションを優先するため、グリーンケミストリーとデジタル機能を組み合わせたテクノロジーは、競争力を高め、市場範囲を拡大するために不可欠です。
無料サンプルをダウンロード このレポートについて詳しく知るために。
市場ダイナミクス
市場の推進力
市場の成長を促進するために規制遵守と環境基準を強化
汚染削減を目的とした政府の規制が強化されているため、化学会社は基準に準拠した認可技術を採用するようになっています。これらのテクノロジーには、よりクリーンな生産方法、廃棄物の削減、資源効率が組み込まれており、企業が罰金を回避し、持続可能性の目標に沿うのに役立ちます。循環経済や炭素削減目標などの取り組みにより、これらのソリューションの需要はさらに高まります。
環境基準は、持続可能性を促進することにより、ライセンスされた技術の採用を奨励します。パリ協定などの協定は、企業が環境に優しいプロセスを導入する動機を与えます。再生可能原料やエネルギー効率の高い方法を使用する技術には、環境への影響を最小限に抑えて競争力を高めるライセンス技術が提供されます。これらのイノベーションを活用することで、企業は規制を遵守し、環境に優しいイメージを高め、成長するグリーン市場に参入できるため、このようなテクノロジーは業界の成長に不可欠なものとなります。
市場の制約
ライセンス契約には多額の先行投資が必要となることが多く、市場の妨げになる可能性がある
化学技術分野のライセンス契約には多額の先行投資が必要となることが多く、化学ライセンス市場の成長を妨げる可能性があります。手数料やデューデリジェンスなど、ライセンス権の取得に関連するコストは、特に小規模な企業にとって、重大な財務上の障壁となる可能性があります。 さらに、ライセンスされたテクノロジーを特定の生産プロセスに適応させるには、通常、インフラストラクチャと熟練した人材へのより多くの投資が必要となり、全体的なコストが増加します。規制基準を遵守すると財務上の負担がさらに増大し、製品市場への参入が遅れ、潜在的なライセンシーの意欲をそぐ可能性があります。
さらに、アップデートやサポートをライセンサーに依存すると、企業が自社の開発に投資する傾向が薄れるため、イノベーションが抑制される可能性があります。要約すると、化学物質のライセンスは先進技術へのアクセスを提供しますが、初期費用が高いため、イノベーションと市場全体の成長が制限される可能性があります。
市場機会
サステナビリティへの注目の高まりにより、ライセンスされたテクノロジーの市場機会が生まれる
持続可能性がますます重視されるようになり、環境パフォーマンスを向上させる革新的な技術のライセンス供与によって化学業界は変革を起こしています。企業は、厳格な規制を遵守し、環境への配慮がますます重視される市場で目立つために、高度な触媒やグリーンケミストリーなどのライセンスを受けたソリューションを活用しています。研究機関と産業界の連携により、イノベーションと業務効率が向上しています。
さらに、これらのライセンスされたテクノロジーへの投資は、多くの場合、廃棄物とエネルギー消費の削減により大幅なコスト削減につながります。このベストプラクティスの世界的な交換により、法規制への準拠が保証され、消費者や投資家の間でのブランドの評判が高まります。持続可能性が企業戦略に不可欠となる中、成長を促進し、より環境に優しい未来を創造しようとしている企業にとって、化学物質のライセンスは重要なツールです。
市場の課題
知的財産保護と規制順守に根ざした大きなハードルが市場の課題を生み出す可能性がある
化学イノベーションには多額の研究開発投資が必要であり、独自のプロセスや配合を保護するには強力な知的財産 (IP) フレームワークが不可欠です。ライセンス契約では、ライセンシーへのアクセスの許可と、不正な変更の防止のバランスを取る必要があります。国境を越えた取引は、管轄区域ごとに特許法や規制が異なるため、課題に直面しています。 REACH (欧州) や TSCA (米国) などの安全および環境基準への準拠は複雑さを増し、ライセンサーは規制の変更に基づいて契約を頻繁に更新する必要があります。
さらに、特に持続可能な慣行に向けた市場の需要が進化する中で、ライセンサーとライセンシーの戦略的利益を調整することが重要です。この変化は、多くの場合、知的財産の価値を維持しながら環境に優しいテクノロジーに対応するための条件の再交渉につながります。特に地域の需要が変動する農薬などの業界では、利益分配や操業管理をめぐって紛争が発生する可能性があります。長期的なコラボレーションを促進するには、透明性のあるコミュニケーション、適応的なライセンス構造、明確な紛争解決メカニズムが不可欠です。
新型コロナウイルス感染症(COVID-19)の影響
新型コロナウイルス感染症(COVID-19)のパンデミックは市場に大きな影響を与えました。ロックダウン措置と移動制限により、現地監査と交渉が長期化し、合意が複雑になっている。国境を越えたプロジェクトは渡航制限により遅延に直面している。経済的には、不況により化学会社の資金力が減少し、より慎重になり、投資回収期間の短い技術を優先するようになりました。パンデミックはデジタル変革も加速し、デジタル技術のライセンス供与への関心が高まっています。スマート製造そして産業用プラットフォーム。健康と安全への関心が高まり、その結果、特に病院や学校などの公共スペースにおいて、殺生物性材料や環境保護に関連する化学ライセンス技術に対する需要が高まりました。
貿易保護主義と地政学的影響
最近、保護貿易主義と地政学的な変化により、化学物質のライセンスが困難になっています。関税の引き上げ、輸出管理の厳格化、複雑な通商政策により、国境を越えた技術の流れが妨げられています。例えば、米中貿易戦争は化学会社のコストを上昇させ、国際的な技術ライセンスを妨げている。地政学的な緊張によりサプライチェーンが混乱し、必須資材へのアクセスが制限され、ライセンスに影響が出る可能性があります。関税や輸出制限などの通商政策の変更は化学品貿易にさらに影響を及ぼし、コストが上昇し、世界市場での競争力が変化します。したがって、化学会社は規制リスクを回避するために、複雑な貿易コンプライアンスに対処する必要があります。
研究開発(R&D)の動向
パンデミック後の時代における化学物質ライセンスの研究開発トレンドには、いくつかの重要な特徴が見られます。デジタル化は主要な焦点であり、企業は AI と機械学習を利用して材料発見を最適化し、デジタル プラットフォームを通じてコラボレーションを強化しています。さらに、研究開発投資は次のような分野に多様化しています。再生可能エネルギー特に世界的なエネルギー転換が加速する中で、バイオベースの化学物質、電子化学物質がその傾向にあります。企業が大学や機関と協力して複雑な課題に取り組むにつれ、連携が深まり、外部テクノロジーにアクセスする際にライセンスが重要な役割を果たしています。最後に、保護貿易主義と地政学的な変化によって研究開発の現地化がますます重要になっており、企業は独自のイノベーション能力を強化し、現地の技術ライセンスを増やすようになっています。
セグメンテーション分析
タイプ別
費用対効果の高さと幅広い用途で優位を占めるC2デリバティブセグメント
タイプに基づいて、市場はC2デリバティブ、C1デリバティブ、C3デリバティブ、C4デリバティブなどに分類されます。
C2デリバティブセグメントは、2026年に37.27%のシェアで市場を支配すると予測されており、予測期間中に大幅な年間成長率を記録すると推定されています。 C2 誘導体とは、主にエチレンから誘導される有機化合物を指します。エタノールこれらの誘導体は、プラスチック、合成繊維、合成ゴム、溶剤、医薬品などの産業で広範囲に応用されており、関連する化学技術への旺盛な需要を牽引しています。 C2誘導体は、最も重要な基礎化学原料の1つであるエチレンから得られ、安定供給され、比較的低コストです。 C2 誘導体に関連する化学技術は、ライセンシーが生産コストを削減し、経済的利益を向上させるのに役立ち、市場での魅力が非常に高くなります。
C1 デリバティブ部門は市場でかなりのシェアを占めています。これらの誘導体は主に、メタン、メタノール、塩化メチル、ホルムアルデヒド、クロロメタンなどの単一炭素分子から誘導される有機化合物を指します。これらの誘導体は、次のような業界で広範囲に応用されています。プラスチック、医薬品、合成繊維、エレクトロニクスなどの分野で、関連する化学技術への旺盛な需要が促進されています。
最終用途産業別
このレポートがどのようにビジネスの効率化に役立つかを知るには、 アナリストに相談
新しい石油化学プロセスの継続的な開発がセグメントの成長を促進
最終用途産業ごとに、市場は石油化学製品、石油・ガス、無機化学品、農薬、有機化学品、医薬品などに分割されています。
石油化学部門は市場をリードし、2026 年には世界全体で 31% を占めると予想されています。石油化学会社は、効率を高め、コストを削減し、環境規制を遵守するために高度なプロセス技術に依存しています。新しい石油化学プロセスの継続的な開発と既存施設の近代化により、この分野における技術ライセンスの需要がさらに刺激されています。 化学会社は、有機化学物質や石油化学製品のバルクライセンスを活用して、プロセス革新から収益を生み出します。化学産業の発展に伴い、石油化学分野における化学ライセンスの需要が高まることが予想されます。
の石油とガスこのセグメントは、上流の坑口処理、中流の中央処理処理、および流動接触分解 (FCC) ガソリンや超低硫黄ディーゼル (ULSD) を含む下流の精製プロセス向けの GTC Vorro の硫黄除去および硫黄管理技術など、幅広い技術を網羅しており、かなりのシェアを占めています。ライセンス需要の拡大によって推進される石油・ガス業界の継続的な革新が、市場の成長に寄与する主な要因です。無機化学品部門は、2024 年に 9.2% のシェアを獲得すると予想されます。
化学品ライセンス市場の地域別見通し
市場は、北米、アジア太平洋、ヨーロッパ、ラテンアメリカ、中東およびアフリカの地域に分類されています。
アジア太平洋地域
Asia Pacific Chemical Licensing Market Size, 2025 (USD Billion)
この市場の地域分析についての詳細情報を取得するには、 無料サンプルをダウンロード
アジア太平洋市場は、2025年に世界産業の48.00%を占める88億1,000万米ドルを占め、2026年には92億2,000万米ドルに達すると予想されています。この市場は、中国、日本、韓国の急速な工業化とインフラ整備によって牽引されています。 2024 年には中国が最大の市場シェアを占め、その額は 84 億 3,000 万ドルとなりました。中産階級の台頭と工業化の進展により、高度な化学プロセスと材料の必要性が高まっています。企業が確立されたテクノロジーを活用して生産能力を強化しようとするため、地元企業と多国籍企業との間の協力パートナーシップは一般的です。ただし、知的財産保護や規制遵守などの課題は、この多様な地域の国々によって大きく異なり、技術移転やライセンス契約の容易さに影響を与える可能性があります。日本市場は2026年までに8.1億ドルに達すると予想され、中国市場は2026年までに56.7億ドルに成長すると予想され、インド市場は2026年までに7.1億ドルに達すると予想されています。
- 中国では、農薬部門は 2024 年に 8.5% の市場シェアを獲得すると推定されています。
このレポートがどのようにビジネスの効率化に役立つかを知るには、 アナリストに相談
北米
北米は世界市場で強い存在感を維持し、2025年には41億3,000万米ドルに達し、23.00%のシェアを占め、2026年には43億1,000万米ドルに達すると予想されています。北米における化学物質ライセンスの状況は、イノベーションと持続可能性に重点が置かれているのが特徴です。この地域は、グリーンケミストリーと先進的な製造プロセスに多額の投資が行われ、強固な研究開発インフラの恩恵を受けています。
米国はこの地域の主導国である。大手化学会社の存在と、学術機関、業界関係者、政府機関の間の協力環境により、この国では技術移転に向けて熟した雰囲気が醸成されています。この傾向は、よりクリーンな技術を推進する国内の厳しい環境規制によってさらに加速されており、規制基準を遵守しながら競争力を維持することを目指す企業にとって、ライセンス契約の重要性がますます高まっています。米国市場は、2026 年までに 40 億 7,000 万米ドルに達すると推定されています。
ヨーロッパ
2025 年に欧州は 35 億 6,000 万米ドルを生み出し、世界市場収益の 19.00% に貢献し、2026 年には 37 億米ドルに成長すると予測されています。欧州の化学ライセンスの状況は非常に先進的であり、持続可能性、循環経済、規制順守に焦点を当てていることが特徴です。欧州連合の厳しい環境規制は、グリーンディール構想と並行して化学プロセスの革新を推進し、持続可能な技術の商業化の急増につながっています。特にバイオプラスチック、再生可能原料、エネルギー効率の高いプロセスなどの分野で、イノベーションを共有するためにライセンス契約を結ぶ企業が増えています。ヨーロッパにおける研究機関や業界コンソーシアムの存在感が強いことで、知識交換や共同研究開発の取り組みが促進され、ライセンス契約の魅力が高まります。英国市場は2026年までに2億9,000万米ドルに達すると予測されており、ドイツ市場は2026年までに13億2,000万米ドルに達すると予測されています。
ラテンアメリカ
ラテンアメリカは、2025 年に世界市場に 3.00% 貢献し、評価額は 5 億 6,000 万米ドルとなり、2026 年には 5 億 8,000 万米ドルに達すると予測されています。ラテンアメリカでは、現地のニーズと世界的なトレンドの両方の影響を受けて、市場は徐々に進化しています。この地域の豊かな天然資源は、特に農業とバイオ燃料において、化学品の生産とイノベーションの機会をもたらします。さらに、地元企業は、先進技術にアクセスして市場競争力を向上させるために、国際企業とのパートナーシップを構築することをますます検討しています。特に農業における持続可能な実践の重視により、環境に優しい技術に焦点を当てたライセンス契約への関心が高まり始めています。
中東とアフリカ
2025 年、中東およびアフリカの市場規模は 12 億 7,000 万米ドルで、世界市場の 7.00% を占め、2026 年には 13 億 2,000 万米ドルに成長すると予測されています。中東およびアフリカ地域は新興市場であり、石油とガスの処理と生産に重点を置いています。 石油化学製品。この地域の広大な天然資源基盤は化学産業の繁栄を支えており、各国は経済の多角化に多額の投資を行っています。ライセンス契約により、より効率的で持続可能な化学プロセスを推進する技術移転が促進され、環境問題に対処しながら産業の成長という地域の目標に沿って進めることができます。市場が成熟するにつれて、地元の専門知識やリソースを活用しようとする国際企業との協力が増加する可能性があります。
競争環境
主要な業界関係者
主要企業は市場での優位性を維持するために製品開発戦略を採用
Exxon Mobil Corporation、BASF SE、Dow Inc.、LyondellBasell Industries Holdings B.V.、三菱化学株式会社、および Chevron Phillips Chemical Company LLC が市場の主要企業です。企業による主な投資は、持続可能性と性能に対する進化する需要に対応する添加剤の開発に行われています。さらに、両社は新製品を開発し、能力を高めるためにパートナーシップを結んでいます。テクノロジープロバイダーによる研究開発に重点を置いたパートナーシップは、市場プレーヤーが世界的に存在感を高め、競争での地位を維持するために使用する戦略です。
主要な化学品ライセンス会社のリスト
- Exxon Mobil Corporation (U.S.)
- BASF SE (Germany)
- Dow Inc. (U.S.)
- LyondellBasell Industries Holdings B.V. (Netherlands)
- Mitsubishi Chemical Corporation (Japan)
- Chevron Phillips Chemical Company LLC (U.S.)
- Johnson Matthey plc (U.K)
- Eastman Chemical Company (U.S.)
- Mitsui Chemicals, Inc. (Japan)
- Sumitomo Chemical Co., Ltd. (Japan)
主要な産業の発展
- 2025年5月 –三菱化学は、子会社のMU Ionic Solutions CorporationがCATLと特許ライセンス契約を締結し、CATLに以下へのアクセスを許可したと発表した。リチウムイオン電池関連特許。この契約は次世代カソード界面制御MP1テクノロジーに焦点を当てており、三菱化学はCATLに特許をライセンス供与する。
- 2025年5月 –ヒマドリ・スペシャルティ・ケミカルは、オーストラリアの電池材料会社シコーナと技術ライセンス契約を締結し、先進的なリチウムイオン電池材料をインド国内で国産化するための一歩を踏み出した。この契約により、ヒマドリ社はインドでシコナ社独自のシリコンカーボン(SiCx)アノード技術を利用、商品化、生産する独占的権利を得ることができる。
- 2025年3月 – 三菱化学グループ(MCGグループ)は、SNFグループとMCGグループのN-ビニルホルムアミド(NVF)製造技術のライセンス契約を締結した。 NVFは機能性ポリマーの製造に使用される原料です。この契約により、SNFはライセンスされた製造技術を利用してNVFの商業生産を開始します。
- 2024年11月 –エクソンモービルは、大手GFRP複合鉄筋であるGatorBarのメーカーであるNeuvokas Corporationとライセンス契約を締結しました。エクソンモービルは、北米以外でネウボカス社の製造プロセスをサブライセンスする独占的権利を有し、コンクリート補強材における複合鉄筋の世界市場の拡大に貢献する。
- 2024年4月 –KBRと住友化学は提携を結び、KBRは住友のクメンによる先進プロピレンオキシド(POC)技術の独占的ライセンスパートナーとなった。プロピレンオキシド主にポリウレタンの製造に使用されており、建設や自動車などの成長産業向けのフォーム、コーティング、接着剤、シーラントなどの製品に使用されています。
レポートの範囲
レポートは市場の詳細な分析を提供します。主要企業、種類、最終用途産業などの重要な側面に焦点を当てています。これに加えて、市場と現在の業界トレンドに関する洞察を提供し、主要な業界の発展に焦点を当てます。上記の要因に加えて、レポートには市場の成長に寄与するいくつかの要因が含まれています。
カスタマイズのご要望 広範な市場洞察を得るため。
レポートの範囲とセグメント化
属性 | 詳細 |
学習期間 | 2021~2034年 |
基準年 | 2025年 |
推定年 | 2026年 |
予測期間 | 2026~2034年 |
歴史的時代 | 2021-2024 |
ユニット | 価値 (10億米ドル) |
成長率 | 2026 年から 2034 年までの CAGR は 5.40% |
セグメンテーション
| タイプ別
|
最終用途産業別
| |
地域別
|
よくある質問
Fortune Business Insights によると、世界市場規模は 2025 年に 183 億 4000 万米ドルと評価され、2034 年までに 293 億 2000 万米ドルに達すると予測されています。
5.40%のCAGRを記録し、市場は2026年から2034年の予測期間中に安定した成長を示すと予想されています。
最終用途産業別では、石油化学部門が2025年に市場をリードした。
アジア太平洋地域は 2025 年に 48% という最高の市場シェアを保持しました。
政府の規制と環境基準の厳格化が、市場の成長を促進する重要な要因です。
グリーンケミストリーやデジタル化などの化学製造におけるイノベーションにより、製品の採用が促進されると予想されます。
専門家にお問い合わせください 専門家に相談する


- 2021-2034
- 2025
- 2021-2024
- 150
30~60時間の無料カスタマイズ
地域と国のカバレッジを拡大、 セグメント分析、 企業プロフィール、 競合ベンチマーキング、 およびエンドユーザーインサイト。