医療用射出成形市場規模、シェアおよび業界分析:材料別(プラスチック、金属)、システム別(ホットランナー、コールドランナー)、製品別(医療機器部品、消耗品、補助具、整形外科用器具)および地域予測、2026~2034年
 無料サンプルをダウンロード

医療用射出成形市場の概要
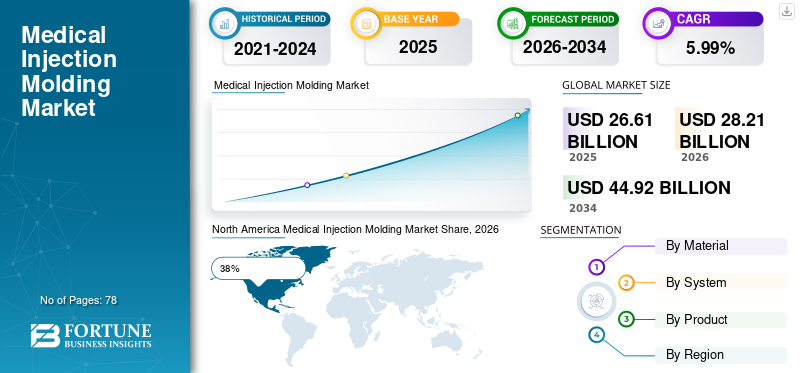
医療用射出成形市場規模は、2025年に253億7,000万米ドルと評価されています。市場は2026年の269億米ドルから2034年までに428億7,000万米ドルに成長すると予測されており、予測期間中に6%のCAGRを示します。

医療用射出成形市場は、精密に製造された医療機器、使い捨てヘルスケア製品、高度なポリマーベースのコンポーネントに対する需要の増加により、大幅に拡大しています。医療用射出成形技術は、高い寸法精度と無菌コンプライアンスを備えた手術器具、診断機器部品、薬物送達デバイス、患者監視アクセサリの製造に広く利用されています。医療用射出成形市場レポートでは、製造効率と製品品質を向上させるために、生体適合性プラスチック、マイクロ成形技術、自動生産システムの採用が増加していることを強調しています。医療インフラへの投資の増加、外科手術の増加、使い捨て医療消耗品の需要の拡大が、世界の医療製造業界全体で医療用射出成形市場の成長を支え続けています。
米国の医療用射出成形市場は、高度な医療インフラ、医療機器製造活動の増加、高精度医療技術の強力な採用により、依然として最大の貢献市場の 1 つです。米国の医療機器メーカーの 71% 以上が、使い捨て医療製品や複雑な機器コンポーネントの射出成形プロセスに依存しています。低侵襲手術器具、ウェアラブル医療機器、カスタマイズされたポリマーベースのインプラントに対する需要は、全国的に急速に拡大し続けています。医療用射出成形市場の洞察は、米国の医療製造エコシステム内で自動成形システム、クリーンルーム製造環境、高性能エンジニアリング プラスチックの導入が増加していることを示しています。入院者数の増加と医療技術の近代化により、米国の医療用射出成形市場の見通しは引き続き強化されています。
無料サンプルをダウンロード このレポートについて詳しく知るために。
医療用射出成形市場の重要なポイント
 世界市場規模と予測
- 2025年の市場規模:253億7,000万ドル
- 2026年の市場規模:269億ドル
- 2034 年の予測市場規模: 428 億 7,000 万ドル
- CAGR: 2026 ~ 2034 年で 6%
 市場占有率
- 北米市場は、2025 年には 38% の地域シェアを獲得して優位に立っています。
- ホット ランナー システムは世界市場の約 62% のシェアを占めていました。
- 医療機器部品は市場のほぼ 34% のシェアを占めました。
 主要な地域のハイライト
北米
北米は先進的なヘルスケア製造に支えられ、地域シェア 38% で市場をリードしました。
ヨーロッパ
欧州は医療機器の生産と技術導入が牽引し、市場の29%を占めた。
アジア太平洋地域
アジア太平洋地域は、医療インフラと製造能力の拡大に支えられ、26% のシェアを占めました。
私たち。
米国は依然として主要な市場であり、強力な医療機器製造と高度な成形技術に支えられています。
日本
日本はアジア太平洋市場の19%を占め、先進的な医療技術と精密製造に支えられています。
続きを読む

医療用射出成形市場の最新動向
医療用射出成形市場の動向状況は、医療オートメーションの増加、先進ポリマー材料の使用の増加、精密医療製造の需要の高まりにより、大幅に進化しています。最も強力な傾向の 1 つは、ミクロンレベルの精度で非常に複雑な医療機器コンポーネントを製造できるマイクロ射出成形技術の採用の増加です。現在、医療機器メーカーの約 48% が、ウェアラブル医療機器や低侵襲手術器具の生産ワークフローに微細成形プロセスを統合しています。持続可能な医療製造は、医療射出成形市場予測環境におけるもう 1 つの重要なトレンドになりつつあります。ヘルスケア企業は、製造廃棄物を削減し、環境コンプライアンスを向上させるために、リサイクル可能なポリマー材料とエネルギー効率の高い成形システムをますます好んでいます。医療メーカーの約 41% が持続可能な材料調達と低排出生産技術を導入しています。
自動化とロボット工学の統合も、医療用射出成形業界の分析エコシステムを変革しています。 AI ベースの監視ソフトウェアとロボット部品ハンドリング技術を備えたスマート成形システムは、製造の一貫性を向上させ、クリーンルーム生産環境における汚染リスクを軽減します。現在、大規模製造業者の 53% 以上が、医療消耗品の大量生産に自動成形装置を利用しています。もう 1 つの重要な傾向には、カスタマイズされた医療機器や患者固有のヘルスケア製品に対する需要の増加が含まれます。医療用射出成形市場調査レポートは、世界中で整形外科用インプラント、診断カートリッジ、ドラッグデリバリーデバイス、ウェアラブル患者モニタリング技術などの精密成形システムの導入が拡大していることを浮き彫りにしています。
無料サンプルをダウンロード このレポートについて詳しく知るために。
医療用射出成形市場のダイナミクス
ドライバ
使い捨て医療機器および高精度ヘルスケア部品の需要の増加。
医療射出成形市場の成長軌道は、使い捨て医療消耗品、手術器具、高精度診断コンポーネントに対する医療需要の高まりによって大きく推進されています。病院、診療所、医療機器軽量、無菌、コスト効率の高いヘルスケア製品を大量に生産できるため、メーカーは射出成形技術への依存度を高めています。注射器、IV コンポーネント、診断カートリッジなどの使い捨て医療製品のほぼ 67% が射出成形プロセスを使用して製造されています。医療用射出成形市場の分析では、複雑なポリマー部品の製造を必要とする低侵襲手術装置やウェアラブル医療機器に対する需要が増加していることが示されています。世界的な医療インフラの拡大と慢性疾患の有病率の増加により、先進的な医療用成形技術の需要が世界中で加速し続けています。
拘束
高額な工具コストと厳しい規制順守要件。
医療用射出成形市場の見通しにおいては、高額な生産セットアップ費用と複雑な医療規制が依然として大きな障壁となっています。医療グレードの射出成形金型には、高精度のエンジニアリング、高度な材料適合性テスト、および厳格な汚染管理システムが必要であり、初期製造コストが大幅に増加します。中小規模の製造業者の約 39% が、クリーンルームのインフラストラクチャと FDA 準拠の生産要件に関連した財務上の課題を報告しています。医療用射出成形業界のレポート調査結果は、頻繁な製品検証手順と厳格な文書化基準により、医療メーカーの業務が複雑化していることを示しています。新たに開発された医療部品の規制当局による承認の遅れも、生産スケジュールに影響を与えます。原材料コストと品質保証費用の上昇により、高度に規制された医療市場で事業を展開する小規模な医療用成形品サプライヤーの収益性は引き続き制限されています。
機会
ウェアラブル ヘルスケア デバイスと低侵襲技術の拡大。
ウェアラブル医療システムと低侵襲医療処置の導入の増加により、医療射出成形市場の機会エコシステム内に大きな機会が生まれています。医療技術企業の 44% 以上が、精密成形ポリマー部品を必要とする小型医療機器への投資を増やしています。スマート インスリン送達システム、ポータブル診断装置、ウェアラブル バイオセンサー、およびロボット支援手術器具は、高度な医療成形機能に対する強い需要を生み出し続けています。医療用射出成形市場調査レポートの分析では、次世代ヘルスケア用途における生体適合性熱可塑性プラスチックとマイクロ成形システムの使用が増加していることが浮き彫りになっています。アジア太平洋およびラテンアメリカの新興ヘルスケア市場でも、手頃な価格の使い捨て医療製品や診断機器に対する需要が高まっており、世界中の医療射出成形メーカーにさらなる成長の機会を生み出しています。
チャレンジ
大量生産環境における無菌性と精度の維持。
医療用射出成形市場分析において、汚染のない製造と寸法精度を確保することは依然として大きな課題です。医療機器メーカーは、厳格な医療安全基準を満たすために、高度に管理されたクリーンルーム環境と精密生産システムを必要としています。約 34% の製造業者が、汚染管理と品質の一貫性が医療部品の生産に影響を与える主要な運用上の懸念事項であると認識しています。成形医療製品の軽微な欠陥であっても、重大な患者の安全上のリスクや規制遵守の問題を引き起こす可能性があります。医療用射出成形市場の洞察は、大規模な製造作業中に一貫したポリマーの流れ、温度制御、金型の精度を維持することに関連する課題も浮き彫りにしています。医療機器の小型化への需要の高まりにより、超高精度の成形能力と高度な検査技術が必要な生産プロセスがさらに複雑になっています。
医療射出成形市場セグメンテーション
素材別
ホット ランナー システムは、材料の無駄を削減し、生産速度を向上させ、高い製造の一貫性を維持できるため、世界の医療用射出成形市場シェアのほぼ 62% を占めています。医療メーカーは、大量の高精度生産を必要とする使い捨て注射器、IV コンポーネント、手術器具のハンドル、診断カートリッジなどにホット ランナー テクノロジーを活用することが増えています。医療用射出成形市場の傾向によれば、大規模な医療製造施設の約 57% が、サイクル タイムの短縮と自動化の互換性の強化によりホット ランナー システムに依存していることが示されています。これらのシステムは寸法精度も向上し、クリーンルーム生産環境における汚染リスクを軽減します。北米とヨーロッパは、ロボット製造システムおよび AI ベースのプロセス監視ソリューションと統合された高度なホット ランナー医療成形技術の市場をリードし続けています。
コールド ランナー システムは、材料選択の柔軟性と少量のカスタマイズされた医療生産への適合性により、医療用射出成形市場の規模の約 38% に貢献しています。メーカーは、特殊なヘルスケア製品、プロトタイプ開発、および複数材料コンポーネントの製造にコールド ランナー成形システムを頻繁に利用しています。医療用射出成形業界の分析によると、中規模の医療機器会社の約 46% が、工具の複雑さが軽減され、初期設備コストが削減されるため、コールド ランナー システムを好んでいることが明らかになりました。これらのシステムは、整形外科用装置のコンポーネント、患者補助アクセサリ、カスタマイズされた外科用製品に一般的に使用されています。新興医療製造経済圏では、運用投資要件の低下と適応性のある生産能力により、コールド ランナー テクノロジーに対する需要が依然として強いです。
このレポートがどのようにビジネスの効率化に役立つかを知るには、 アナリストに相談
製品別
診断システム、患者監視装置、低侵襲手術器具の生産が増加しているため、医療機器コンポーネントは医療用射出成形市場シェアのほぼ 34% を占めています。精密成形されたポリマー部品は、イメージング システム、実験室用分析装置、輸液ポンプ、ロボット手術装置などに広く利用されています。医療機器メーカーの約 61% は、軽量で耐久性の高いデバイスの製造に射出成形技術を利用しています。医療用射出成形市場予測分析では、精密なポリマー製造を必要とするコンパクトなヘルスケアエレクトロニクスやウェアラブル診断技術に対する需要の高まりが浮き彫りになっています。ヘルスケアの自動化とスマート医療機器の導入の増加により、世界中で部品製造の需要が引き続き高まっています。
注射器、カテーテル、IV コネクタ、検体容器、診断カートリッジなどの使い捨てヘルスケア製品に対する世界的な需要の高まりにより、消耗品は医療用射出成形市場の規模の約 31% を占めています。病院や診断研究所では、感染リスクを軽減し、患者の安全基準を向上させるために、使い捨て消耗品の優先順位がますます高まっています。コスト効率と大規模生産能力により、使い捨て医療製品のほぼ 69% が射出成形技術を使用して製造されています。医療射出成形市場調査レポートの結果は、消耗品生産のための無菌製造システムと高速成形装置への投資が増加していることを示しています。ワクチン接種プログラムと診断検査活動の増加により、世界的に消耗品の需要が引き続き強化されています。
患者補助具は、移動支援装置、呼吸器付属品、リハビリテーション機器、ウェアラブルヘルスケア製品の需要の高まりにより、医療用射出成形市場の見通しの約18%を占めています。射出成形技術により、患者の長期使用に適した軽量で人間工学に基づいた製品の製造が可能になります。患者補助具メーカーの約 52% は、カスタマイズおよび大量生産される医療アクセサリのポリマー成形システムに依存しています。医療用射出成形市場の分析では、精密成形プラスチック部品と統合されたスマートウェアラブルデバイスやポータブル患者モニタリングシステムの採用が増加していることが示されています。高齢化する人口増加と在宅医療サービスの拡大は、世界中で患者補助具製造技術の需要を支え続けています。
世界中で整形外科処置、スポーツ傷害治療、関節置換手術が増加しているため、整形外科用器具は医療用射出成形市場シェアのほぼ 17% に貢献しています。射出成形技術は、サージカル ガイド、インプラント パッケージング システム、リハビリテーション コンポーネント、精密な整形外科用ツールの製造に広く利用されています。整形外科用器具のサプライヤーの約 49% が、耐久性と生体適合性のある器具の製造に高性能熱可塑性プラスチック成形システムを利用しています。医療用射出成形市場の機会は、低侵襲整形外科処置や患者固有のインプラント技術の採用の増加により拡大し続けています。先進的なポリマー材料と精密成形システムは、次世代の整形外科医療の製造にとって依然として重要です。
医療用射出成形市場の地域別展望
北米
North America Medical Injection Molding Market Share, 2026 (%)
この市場の地域分析についての詳細情報を取得するには、 無料サンプルをダウンロード
北米は、高度な医療製造インフラ、医療機器生産の増加、自動成形技術の強力な採用により、医療用射出成形市場の見通しを支配しており、世界市場シェア約 38% を占めています。米国は、使い捨てヘルスケア製品、低侵襲手術機器、ウェアラブル医療技術に対する需要の増加により、引き続き主要な貢献国となっています。カナダとメキシコでも、ヘルスケア製造への投資と医療部品の生産活動が増加しています。北米の医療機器メーカーの約 64% は、ロボット品質検査技術と統合された自動射出成形システムを利用しています。医療射出成形市場 地域の医療製造施設全体で、生体適合性ポリマー、クリーンルーム成形システム、マイクロ射出成形技術に対する需要が高まっていることが洞察からわかります。医療費の増加と外科手術件数の増加により、北米全土で医療用成形品の需要が引き続き強化されています。
ヨーロッパ
欧州は、強力な医療インフラ、医療技術革新の増加、高度なポリマー製造能力により、世界の医療用射出成形市場規模のほぼ 29% を占めています。ドイツ、英国、フランス、イタリアなどの国々は、依然として精密医療部品の生産に主要な地域貢献国となっています。ヨーロッパの医療機器メーカーの約 58% が、診断機器コンポーネントや使い捨て医療消耗品に射出成形システムを利用しています。医療射出成形市場の傾向は、ヨーロッパの医療製造エコシステム全体で持続可能なポリマー材料とエネルギー効率の高い成形技術の採用が増加していることを明らかにしています。整形外科用機器、臨床検査機器、患者監視機器への投資の増加により、精密医療用成形システムに対する地域の需要が引き続き強化されています。厳格な医療品質基準も、メーカーによる高度な自動成形ソリューションの導入を奨励しています。
ドイツの医療用射出成形市場
ドイツは、高度な医療工学能力と強力な医療製造インフラにより、欧州の医療用射出成形市場シェアのほぼ 22% を占めています。ドイツ全土の医療機器会社は、手術器具、診断カートリッジ、ウェアラブル医療機器に精密成形システムを利用することが増えています。ドイツの医療メーカーの約 54% は、ロボット品質管理技術と統合された自動クリーンルーム成形システムを導入しています。医療用射出成形市場調査レポートの調査結果は、ドイツの精密医療製造部門全体で生体適合性ポリマーとマイクロ成形システムに対する需要が高まっていることを示しています。整形外科用機器の生産とヘルスケア技術の輸出の増加が、引き続き国内市場の拡大を支えています。
英国の医療用射出成形市場
英国は、医療革新の高まり、使い捨て医療製品の需要の増加、診断装置の製造活動の拡大により、欧州の医療用射出成形市場の見通しの約18%に貢献しています。病院、研究機関、ヘルスケア技術企業は、患者監視システムや手術機器に成形医療コンポーネントの採用を増やし続けています。英国のヘルスケア機器メーカーの約 51% は、軽量で無菌のヘルスケア製品の製造に精密射出成形技術を利用しています。医療用射出成形市場の成長は、ウェアラブル医療機器や在宅患者モニタリング技術への投資の増加によってさらに支えられています。
アジア太平洋地域
アジア太平洋地域は世界の医療用射出成形市場シェアの約 26% を保持しており、医療機器の生産増加、医療インフラの拡大、使い捨てヘルスケア製品の需要の高まりにより、依然として最も急速に成長している地域ヘルスケア製造拠点の 1 つです。中国、日本、インド、韓国、東南アジア諸国は、高精度の医療部品製造技術に対する強い需要を生み出し続けています。アジア太平洋地域の医療メーカーの約 72% は、消耗品や診断製品の生産に射出成形システムを利用しています。医療用射出成形市場予測分析では、自動成形設備、生体適合性ポリマー生産、スマートヘルスケア製造技術への投資の増加が浮き彫りになっています。急速な都市化、病院インフラの成長、医療へのアクセスの向上により、先進的な医療用成形システムに対する地域の需要が高まり続けています。
日本の医療用射出成形市場
日本は、強力な医療技術革新と高度な精密製造能力により、アジア太平洋地域の医療用射出成形市場規模のほぼ 19% に貢献しています。日本の医療メーカーは、ウェアラブル デバイス、診断製品、低侵襲手術器具向けにマイクロ成形システムや自動クリーンルーム技術を導入することが増えています。日本の医療機器サプライヤーの約 59% は、精密医療部品の製造に高性能熱可塑性プラスチック成形システムを利用しています。医療用射出成形業界の分析では、日本の医療技術分野全体でロボット製造システムとコンパクトなヘルスケアエレクトロニクスへの投資が増加していることが浮き彫りになっています。
中国の医療用射出成形市場
中国は、大規模なヘルスケア製造能力、医療消耗品需要の増加、ヘルスケアインフラ投資の拡大に支えられ、アジア太平洋地域の医療用射出成形市場シェアの約39%を占めています。中国のメーカーは、自動射出成形技術を使用して、使い捨て注射器、IV システム、診断カートリッジ、患者監視コンポーネントをますます製造しています。中国の大規模なヘルスケア製造施設のほぼ 76% が、大量の医薬品生産業務にロボット成形システムを利用しています。医療用射出成形市場の機会は、医療品の輸出の増加、国内の医療機器の需要の拡大、医療品製造の近代化への取り組みに対する政府の支援の増加により拡大し続けています。
世界のその他の地域
その他の地域は、医療の近代化の進展、医療消耗品の需要の増大、中南米、中東、アフリカにわたる診断インフラの拡大により、世界の医療用射出成形市場シェアの約 7% を占めています。ブラジル、サウジアラビア、南アフリカ、アラブ首長国連邦などの国々では、使い捨て医療製品や精密医療機器製造技術の採用が増え続けています。これらの地域の医療メーカーの約 47% は、診断用消耗品や患者補助具の製造に射出成形システムを利用しています。医療用射出成形市場の分析では、新興国全体の医療インフラ開発を支える地元の医療製造施設、無菌生産システム、医療技術輸入への投資の増加が浮き彫りになっています。
医療用射出成形のトップ企業リスト
- C&J インダストリーズ
- オールプラスチック。
- HTIプラスチック。
- ロドングループ
- EVCOプラスチック
- メジャープラスチック
- プロトラボ
- ロスティグループAB
- キャリアプラスチックス株式会社
- フォームプラスト社
- H&K ミュラー GmbH & Co. KG
- ヘンケ GmbH & Co KG
- TRプラストグループ
- D&M プラスチックス LLC.
市場シェア上位 2 社
- C&Jインダストリーズ:約6.5%
- バイオメリック: 約 5.8%
投資分析と機会
医療射出成形市場の機会状況は、ヘルスケアメーカー、ポリマーサプライヤー、オートメーション企業、医療機器開発者からの強力な投資を引き付け続けています。使い捨て医療製品、ウェアラブル医療機器、精密診断機器の需要の高まりにより、自動成形システムやクリーンルーム製造インフラへの大規模投資が促進されています。ヘルスケア製造投資の約 52% は、高度な射出成形技術と医療グレードのポリマー加工施設に向けられています。
医療機器企業は、製造精度と業務効率を向上させるために、ロボット成形システム、AI ベースの品質検査技術、マイクロ成形機能への投資を増やしています。医療用射出成形市場調査レポートの分析では、環境への影響と生産廃棄物を削減するために設計された生体適合性ポリマー材料と持続可能な医療製造ソリューションへの投資が増加していることが示されています。
アジア太平洋およびラテンアメリカの新興医療経済は、病院インフラの拡大、医療へのアクセスの向上、現地の医療機器製造活動の増加により、強力な商業機会をもたらし続けています。ヘルスケアテクノロジー企業も、ウェアラブルバイオセンサー、整形外科用インプラント、低侵襲手術器具用のカスタマイズされた成形システムに多額の投資を行っています。医療用射出成形市場の予測調査結果は、スマートヘルスケアデバイス、在宅患者監視システム、および医療機器に関連する成長機会をさらに強調しています。精密診断高度なポリマー製造能力を必要とする技術。
新製品開発
医療用射出成形市場のトレンド環境におけるイノベーションは、精密ポリマーエンジニアリング、自動化統合、持続可能な医療製造技術にますます焦点を当てています。メーカー各社は、ウェアラブル デバイスや低侵襲手術機器向けに、超高寸法精度で小型ヘルスケア コンポーネントを製造できる高度なマイクロ成形システムを発売しています。現在、大手医療メーカーの 56% 近くが AI を活用したプロセス監視システムを射出成形作業に統合し、生産の一貫性と欠陥検出を向上させています。
生体適合性とリサイクル可能なポリマーの開発は、依然として主要な製品革新分野です。ヘルスケアメーカーは、汚染、滅菌手順、化学的劣化に耐性のある医療グレードの熱可塑性プラスチックをますます利用しています。医療用射出成形市場 患者と接触する医療製品や病院の消耗品向けに抗菌ポリマー材料の導入が増加していることが洞察からわかります。
オートメーションとロボット技術は、ヘルスケア製造施設全体の製品開発戦略を変革し続けています。ロボット組立ライン、自動検査カメラ、予知保全ソフトウェアと統合されたスマート成形システムにより、クリーンルームでの生産効率と品質管理の精度が向上します。医療用射出成形市場分析では、精密射出成形技術を通じて製造されるカスタマイズされた整形外科用機器、患者固有の外科用コンポーネント、軽量のウェアラブル ヘルスケア製品の開発が増加していることも浮き彫りになっています。高度な冷却システム、ラピッド プロトタイピング ツール、エネルギー効率の高い成形装置は、世界中で次世代のヘルスケア製造イノベーションをサポートし続けています。
最近の 5 つの動向 (2023 ~ 2025 年)
- 2023 年に、プロト ラボは医療コンポーネントの迅速な生産のために自動医療射出成形機能を拡張しました。
- 2023 年、バイオメリックスは、低侵襲手術デバイス向けの高度な微細成形技術を導入しました。
- 2024 年、Currier Plastics, Inc. は、ヘルスケア用途向けの持続可能な医療グレードのポリマー包装ソリューションを発売しました。
- 2024 年、EVCO Plastics は精密ヘルスケア製造業務のためにロボット クリーンルーム成形施設をアップグレードしました。
- 2025 年、Rosti Group AB は、高度な熱可塑性成形技術を使用してウェアラブル ヘルスケア デバイス コンポーネントの生産を拡大しました。
レポート 医療用射出成形市場のカバレッジ
医療用射出成形市場レポートは、世界市場を形成するヘルスケア製造技術、精密ポリマー加工システム、医療機器生産トレンドの包括的な分析を提供します。このレポートでは、医療機器コンポーネント、消耗品、患者補助具、整形外科用器具にわたる医療アプリケーションを調査しながら、ホット ランナーおよびコールド ランナー成形技術を含む主要なセグメントを評価しています。医療用射出成形市場分析では、自動化の導入、生体適合性材料の使用、クリーンルーム製造システム、世界のメーカー間の競争力に影響を与える医療機器の革新トレンドをカバーしています。
カスタマイズのご要望 広範な市場洞察を得るため。
このレポートには、北米、ヨーロッパ、アジア太平洋、その他の世界の市場にわたる広範な地域評価が含まれており、米国、ドイツ、英国、日本、中国の国レベルの詳細な分析が含まれています。医療用射出成形市場の洞察では、医療インフラの近代化、外科手術の成長、使い捨て医療製品の需要、市場拡大を支えるウェアラブル医療機器の導入動向も調査されています。
医療用射出成形業界レポートでは、医療生産業務に影響を与える法規制遵守要件、汚染管理基準、ロボットによる製造統合、持続可能なポリマー開発についてさらに調査しています。主要メーカーの競争ベンチマーク、製品イノベーション戦略、ヘルスケア技術への投資が調査全体に組み込まれています。このレポートではさらに、世界の医療用射出成形市場の見通しを形成する低侵襲手術装置、高精度診断、スマートヘルスケア技術、自動化されたクリーンルーム製造システムに関連する将来の機会も評価しています。
よくある質問
Fortune Business Insights によると、2025 年の世界市場価値は 253 億 7000 万米ドルで、2034 年までに 428 億 7000 万米ドルに達すると予測されています。
市場は、2026 年から 2034 年の予測期間中に 6% の CAGR を示すと予想されます。
ホット ランナー システムは、材料廃棄物の削減、生産の高速化、製造の一貫性の高さにより、市場の 62% 近くを占める主要なシステム セグメントでした。
主要企業には、C&J Industries、All-Plastics、HTI Plastics、The Rodon Group、EVCO Plastics、Majors Plastics が含まれます。
主な傾向としては、マイクロ射出成形の採用の増加や、医療製造における持続可能な材料、自動化、ロボット工学の使用の増加が挙げられます。北米が約 38% のシェアで市場をリードしました。
専門家にお問い合わせください 専門家に相談する


- 2021-2034
- 2025
- 2021-2024
- 78
-

(有効期限 30th Sep 2026)
30~60時間の無料カスタマイズ
地域と国のカバレッジを拡大、 セグメント分析、 企業プロフィール、 競合ベンチマーキング、 およびエンドユーザーインサイト。