地形認識および警報システムの市場規模、シェアおよび業界分析、システムクラス別(クラスA TAWS、クラスB TAWS、ヘリコプター/ミッション固有TAWS)、航空機タイプ別(民間航空機、ビジネスおよび一般航空航空機、軍用機、ヘリコプター、および無人航空機)、コンポーネント別(TAWSコンピュータ/処理ユニット、地形および障害物データベース、コックピット表示システム、および音声および映像警告)単位)、エンドユーザー別(民間航空会社、ビジネスジェットオペレーター、一般航空会社、ヘリコプターオペレーター、および防衛軍)、および地域予測、2026 ~ 2034 年
 無料サンプルをダウンロード

地形認識警報システムの市場規模と将来展望
 音声版を聴く
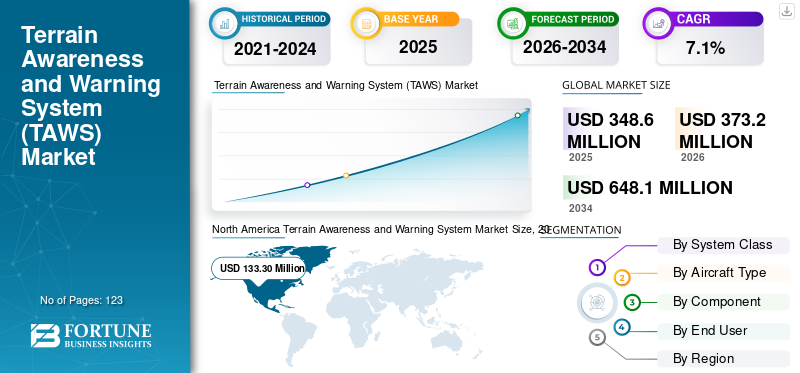
2025年の世界の地形認識・警報システム市場規模は3億4,860万米ドルと評価された。同市場は、2026年の3億7,320万米ドルから2034年までに6億4,810万米ドルへと成長し、予測期間中の年平均成長率(CAGR)は7.1%になると見込まれている。2025年、北米は地形認識・警報システム市場で38.24%の市場シェアを占め、市場をリードした。
地形認識警報システム (TAWS) 市場は、地形、障害物、または地面との衝突の可能性をパイロットに警告し、それによって地形内への制御飛行による事故を防ぐように設計されたテクノロジーで構成されています。これらのシステムは、GPS 測位、地形データベース、予測アルゴリズムを統合し、さまざまな飛行段階にわたってリアルタイムの視覚的および聴覚的アラートを提供します。 TAWS ソリューションは、商用航空、ビジネス航空、軍用航空を含む幅広い種類の航空機に対応しており、オプションのアドオンではなく必須の安全装備として注目されることが増えています。市場にはハードウェア コンポーネントが含まれます。ソフトウェアアルゴリズムと統合されたアビオニクス スイートは、継続的に進化して状況認識を強化し、誤報を減らし、多様な運用環境でのより安全な飛行運用をサポートします。
市場の主要プレーヤーには、Honeywell International Inc. (米国)、Collins Aerospace (米国)、Garmin Ltd. (スイス)、Acron Aviation (英国)、および Thales Group (フランス) が含まれます。これらの企業は、高度な地形データベースの精度、広範なアビオニクス製品ポートフォリオ、飛行管理およびナビゲーション システムとの統合、迷惑警告アルゴリズムの削減、およびカスタマイズされたソリューションを通じて競争しています。これらのソリューションは商業、ビジネス、軍用航空アプリケーションに実装されており、航空宇宙バリュー チェーン全体にわたる継続的なイノベーションと戦略的パートナーシップを通じてその地位を強化します。
無料サンプルをダウンロード このレポートについて詳しく知るために。
地形認識および警報システムの市場動向
TAWS と高度なアビオニクスおよび飛行甲板システムとの統合の拡大が主要なトレンドとして観察されている
航空機メーカーや航空電子機器プロバイダーは、スタンドアロン ユニットとして TAWS 機能を提供するのではなく、統合されたフライト デッキ スイート内に TAWS 機能を組み込むことが増えています。この収束により、地形データを気象レーダー、交通衝突回避システム、合成視覚ディスプレイと相互参照できるようになり、パイロットは周囲の危険をより統一的かつ直観的に把握できるようになります。このような統合により、コックピットのワークフローが簡素化され、パイロットの作業負荷が軽減され、重要な飛行段階でのより迅速な意思決定がサポートされます。アビオニクス アーキテクチャのデジタル化と相互接続が進むにつれ、この傾向により、民間航空機、ビジネス航空機、軍用航空機のプラットフォーム全体で地形認識機能が設計、認定、提供される方法が再構築されています。
市場力学
市場の推進力
無料サンプルをダウンロード このレポートについて詳しく知るために。
衝突回避システムを義務付ける厳格な航空安全規制市場の成長を促進
主要な航空市場の規制当局は、歴史的に航空死亡事故の主な原因の一つとなっている地形内での制御飛行による事故を抑制するために、TAWSの設置を段階的に義務付けている。これらの義務は商業航空、貨物航空、そしてますます増えているビジネス航空分野に適用され、航空会社は自社機材の装備やアップグレードを余儀なくされています。さらなる推進力は、安全性の評判を強化しようとしている航空会社と並んで、現在、認定された地形認識システムを搭載した航空機を好む保険会社やリース会社からもたらされています。これらの規制と商業上の圧力により、世界中のほぼすべてのカテゴリーの動力航空機運航において、不可欠な安全装置として TAWS が強化され続けています。
市場の制約
システムの設置、認証、メンテナンスにかかる高額なコストが市場の成長を制限する
TAWS の設置と認証、特に古い航空機の改修には、ハードウェアの調達、配線の変更、ソフトウェアの統合、規制当局の承認プロセスに関連する多大な費用がかかります。小規模な通信事業者、地域通信事業者、および一般航空所有者は多くの場合、これらのコストが運用予算に比べて負担になると考えており、安全性の利点にもかかわらず導入が遅れています。継続的なメンテナンス、データベースの更新、定期的な再認定により、経常コストがさらに増加します。これらの財務上の障壁は、価格に敏感な航空市場や新興航空市場で特に顕著であり、航空会社は安全性の向上と限られた資金利用のバランスをとらなければならないため、すべての航空機カテゴリーにわたる TAWS の広範な展開のペースが制約されます。これらの要因は、地形認識および警告システム市場の成長を制限する原因となっています。
市場機会
老朽化した航空機群全体の改修の可能性が市場機会を生み出す
現在運用されている航空機のかなりの部分は、最新の TAWS が義務化または標準化される前に製造されたものであり、航空電子機器プロバイダーにとってかなりの改修の機会が生まれています。古い民間航空機、地域航空機、およびビジネス航空機の運航者は、進化する安全義務と保険要件を満たすために、保有する航空機をますますアップグレードしています。この改修需要は、歴史的に固定翼商用プラットフォームに比べて TAWS の採用が遅れてきたヘリコプターや一般航空航空機にも及んでいます。軽量でコスト効率が高く、設置が簡単な TAWS ユニットを提供するメーカーは、世界中の航空機運航会社が航空機全体の交換プログラムを実施せずに安全性の向上を目指しているため、大きな利益を得ることができます。
市場の課題
誤った警告の管理と自動警告に対するパイロットの信頼が市場の課題を妨げる
TAWS プロバイダーにとっての永続的な課題は、迷惑行為や誤った警報を最小限に抑えることです。これにより、パイロットの信頼が損なわれ、真の緊急時に警告が無視される可能性があります。複雑な地形、異常な進入経路、不完全または古い地形データベースにより、不要なアラートがトリガーされ、コックピットのワークフローが複雑になる可能性があります。メーカーは、さまざまな航空機の種類や動作条件との互換性を確保しながら、アルゴリズムを継続的に改良し、データベースの精度を拡張する必要があります。アラートの感度と信頼性のバランスをとることは依然として技術的に厳しいものであり、システムのパフォーマンスが低下すると、TAWS が達成するように設計された安全目標自体が損なわれる危険があるため、継続的な改良が不可欠です。
セグメンテーション分析
システムクラス別
地形リスクへの管制飛行の発生率の増加により、クラスA TAWSセグメントの需要が高まっている
システム クラスに基づいて、市場はクラス A TAWS、クラス B TAWS、ヘリコプター/ミッション固有の TAWS に分類されます。
クラス A TAWS セグメントは、2025 年に最大の市場シェアを占めると予想されています。民間航空機や大型ビジネス航空機が利用可能な最も包括的な地形および障害物警報機能を必要とするため、クラス A TAWS の需要が高まっています。航空会社は運航安全基準を強化するために、高度な予測警報、前方予測地形表示、迷惑警報の削減を優先するため、より高い輸送能力を備えた航空機に対する規制上の義務により導入がさらに強化されています。
ヘリコプター/ミッション固有の TAWS セグメントは、予測期間中に 8.4% の CAGR で増加すると予想されます。
このレポートがどのようにビジネスの効率化に役立つかを知るには、 アナリストに相談
航空機の種類別
民間航空機の拡大と乗客の安全への期待が民間航空機セグメントの需要を押し上げている
航空機の種類に基づいて、市場は民間航空機、ビジネスおよび一般航空航空機、軍用機、ヘリコプター、無人航空機に分類されます。
2025 年には、民間航空機セグメントが世界市場を独占しました。航空会社が厳しい規制上の安全要件を満たしながら乗客数の増加に対応するために機材の拡張と近代化を継続的に行っているため、民間航空機セグメントの需要が高まっています。飛行の安全性に対する国民の期待の高まりと、保険会社やリースの義務により、民間事業者は新規航空機納入時の標準装備として TAWS を優先するよう求められています。
無人航空機セグメントは、予測期間中に 10.7% の CAGR で成長すると予測されています。
コンポーネント別
処理精度に対する重要性の高まりにより、TAWS コンピュータ/プロセッシング ユニット セグメントの需要が高まっています
コンポーネントに基づいて、市場はTAWSコンピュータ/処理ユニット、地形および障害物データベース、コックピットに分割されます。画面システム、オーディオおよびビジュアル警告ユニット、ソフトウェア、センサー インターフェイスおよび取り付けキット。
TAWS コンピュータ/プロセッシング ユニット部門は、予測期間にわたって圧倒的な市場シェアを獲得すると予想されます。正確なリアルタイムの地形データ処理が信頼性の高いアラート パフォーマンスの中核を形成するため、TAWS コンピューター/処理ユニット セグメントの需要が高まっています。航空機システムのデジタル統合が進むにつれ、オペレーターは、より大規模な地形データベースを処理し、より高速で正確な危険計算を実行できる高度な処理ユニットをますます優先します。
ソフトウェア、センサーインターフェイス、設置キット部門は、予測期間中に9.0%という高いCAGRで成長すると予測されています。
エンドユーザー別
航空機の安全コンプライアンスの優先事項が民間航空部門の需要を促進
エンドユーザーに基づいて、市場は民間航空会社、ビジネスジェットオペレーター、一般航空オペレーター、ヘリコプターオペレーター、防衛軍、航空機OEMおよびMROプロバイダーに分類されます。
民間航空部門は、2025 年の地形認識および警報システムの市場シェアを独占しました。航空会社は、ブランドの評判と乗客の信頼を守りながら、国際的な安全規制に準拠するという継続的な圧力に直面しているため、この部門の需要は高まっています。路線ネットワークの拡大、航空交通の密集化、困難な地形地域への運航により、航空会社は航空機全体で堅牢な地形認識システムを優先することがさらに奨励されています。
さらに、ヘリコプターオペレーター部門は、予測期間中に 8.5% の CAGR で成長すると予測されています。
地形認識および警告システム市場の地域別展望
地域ごとに、市場は北米、ヨーロッパ、アジア太平洋、および世界のその他の地域に分類されます。
北米
North America Terrain Awareness and Warning System Market Size, 2025 (USD Million)
この市場の地域分析についての詳細情報を取得するには、 無料サンプルをダウンロード
北米は2024年に1億2,455万米ドルで圧倒的なシェアを維持し、2025年も1億3,330万米ドルで首位を維持した。成熟した民間航空部門、FAAの厳しい安全義務、先進的なアビオニクスの早期採用により、需要は引き続き旺盛であり、継続的な航空機の近代化と改修プログラムが地域での一貫した普及を維持しています。
米国の地形認識および警告システム市場
北米の強い貢献と地域内での米国の優位性に基づいて、米国市場は分析的に2026年までに約1億1,510万米ドルと概算でき、これは予測期間のCAGRの約6.3%に相当します。大規模な商用およびビジネス航空機材、FAAの厳格な義務、および大手航空会社の強い存在感により、需要は依然として高い。アビオニクス全国のメーカーが継続的なイノベーションとシステムアップグレードを推進しています。
ヨーロッパ
ヨーロッパは、2026 年までに 9,460 万米ドルに達し、市場で 2 番目に大きい地域の地位を確保すると推定されています。需要は厳格な EASA 規制、確立された航空宇宙製造拠点、成長するビジネス航空活動によって支えられており、航空会社や航空会社が高度な地形認識および衝突回避技術を優先するようさらに奨励されています。
英国の地形認識および警告システム市場
2026 年の英国市場の成長は約 1,770 万ドルと推定されており、予測期間の CAGR の約 6.3% に相当します。需要は安定しており、成熟した航空部門、強力な規制監視、さまざまな航空機カテゴリーにわたる高度な地形認識機能を必要とする重要なビジネス航空活動に支えられています。
ドイツの地形認識および警告システム市場
ドイツの市場は、2026 年までに約 1,690 万米ドルに達すると予測されています。需要は、強固な航空宇宙製造エコシステム、厳格な EASA 準拠要件、および国全体の商用およびビジネス航空機の近代化への重点の高まりによって推進されています。
アジア太平洋地域
アジア太平洋地域は、予測期間中にCAGR 8.6%を記録すると予測されており、これは全地域の中で最も高く、2026年までに評価額は8,010万米ドルに達する見込みです。商用機の拡大、空の旅の増加、国際安全基準との規制の整合性の高まりにより需要が急速に増加しており、この地域の航空会社が最新のアビオニクスシステムへの投資を促しています。
中国の地形認識および警告システム市場
中国市場はアジア太平洋地域で最大の市場の一つになると予測されており、2026年の収益は約3,110万米ドルと推定されています。民間航空機の急速な拡大、国内航空旅行の増加、国際的な航空安全および認証基準との整合性の高まりにより、需要が急増しています。
日本の地形認識および警報システム市場
2026 年の日本市場シェアは約 1,510 万米ドルと推定され、予測期間中の CAGR の約 6.3% を占めます。需要は、技術的に進んだ航空産業、厳格な安全規制、大手民間航空会社による継続的な機材近代化の取り組みによって支えられています。
インドの地形認識および警告システム市場
2026 年のインド市場は約 1,370 万米ドルと推定されています。民間航空の拡大、国内航空旅行の増加、安全基準を世界の航空慣行に合わせることに規制が重点を置くようになったことにより、需要は増加しています。
世界のその他の地域
世界のその他の地域には、中東、アフリカ、ラテンアメリカが含まれます。これらの地域は、予測期間中にこの市場スペースで緩やかな成長を遂げると予想されます。中東、アフリカ、ラテンアメリカの市場は、2026年には評価額が2,480万ドル、1,490万ドルに達すると見込まれています。規制の成熟度や予算の制約の違いにより導入ペースは異なりますが、新興航空市場では安全規制の強化、機材の拡充、老朽化した航空機の近代化に伴い、需要は徐々に増加しています。
競争環境
主要な業界プレーヤー
主要企業は、市場の成長を促進するために、統合アビオニクス、ヘリコプターの安全性、戦術的な地形認識に焦点を当てています
地形認識および警告システム市場は、TAWS をスタンドアロンの地形警報ユニットから統合されたソフトウェア主導のコックピット安全アーキテクチャに移行させている主要企業によって強化されています。ハネウェル、コリンズ・エアロスペース、ガーミン、アクロン・アビエーションなどの企業は、認定済みの TAWS アップグレード、EGPWS の代替品、ヘリコプターの地形認識、障害物とワイヤーストライクの警報、合成ビジョンの統合、軍用低レベル地形ナビゲーションに重点を置いています。
ハネウェルは、TAWS TSO-C151c の認定を受けており、以前の Mark V システムと同じラックとコネクタを使用することで設置の複雑さを軽減するように設計された Mark V-A EGPWS を通じて改修需要を強化しています。 Collins Aerospace は、高速ジェット機、輸送機、練習機にわたる地形参照ナビゲーションと CFIT 保護に使用されるデジタル地形システム TERPROM を通じて軍事的成長をサポートしています。 Garmin と Nighthawk Flight Systems は、低空飛行向けの HTAWS および HeliTAWS ソリューションを通じて、ヘリコプターに焦点を当てた需要を拡大しています。一方、アクロン・アビエーションとタレスは強化中民間航空機TCAS、TAWS、トランスポンダー、ADS-B 機能を組み合わせた統合監視プラットフォームを通じて導入されます。 Genesys Aerosystems は、固定翼航空機および回転翼航空機向けのクラス A TAWS を備えた統合アビオニクス スイートを通じても貢献しています。これらの戦略により、市場はコンプライアンス主導の設置を超えて、定期的なアップグレード、ミッション固有の安全システム、ソフトウェア対応のコックピット統合、およびより価値の高い改修の機会へと移行しています。
プロファイルされた主要な地形認識および警報システム会社のリスト
- ハネウェル・インターナショナル社(米国)
- コリンズ・エアロスペース社(米国)
- ガーミン社(スイス)
- アクロン・アビエーション(イギリス)
- タレスグループ(フランス)
- ユニバーサル アビオニクス システムズ コーポレーション(私たち。)
- ジェネシス・エアロシステムズ(米国)
- ナイトホーク フライト システムズ社(米国)
- アビダインコーポレーション(米国)
- Leonardo S.p.A. (イタリア)
主要な産業の発展
- 2025 年 7 月:Nighthawk Flight Systems は、統合された TAWS/HeliTAWS モジュールを備えた Guardian アビオニクス スイートを発売し、地形認識機能をヘリコプターやビジネス ジェットに拡張しました。
- 2025 年 6 月:ハネウェル・エアロスペース社は、TAWS スイートを利用した SmartRunway および SmartLanding ソフトウェアをサウスウエスト航空のボーイング 737 フリート全体に導入しました。
- 2025 年 4 月:朝日エアロは、航空救急業務の強化を図るため、川崎重工業にH145/BK117 D-3ヘリコプター6号機を発注した。航空機には自動操縦を含む高度なアビオニクスが装備されており、GPS地図表示、地形認識および警告システムにより、要求の厳しい飛行環境におけるより安全な運航をサポートします。
- 2021 年 5 月:米空軍は、ロッキード・マーティン C-130J スーパー ハーキュリーズ 431 機に搭載されている地形認識および警報システムのソフトウェア更新を年 2 回提供する契約をハネウェル インターナショナル社と締結しました。
- 2021 年 3 月:レオナルドのヘリコプター地形認識警報システム (H-TAWS) の共同展開が、ブラジルのカンポスで運航するシェル ブラジル向け CHC AW139 フリートに開始されました。
レポートの範囲
この調査では、主要地域全体の業界で新たなトレンドと急速に採用されているテクノロジーの詳細な分析が提供されます。このレポートは、市場の成長の主な推進要因と拡大への課題を概説し、海事産業の状況の詳細な概要を提供します。この調査では、業界の洞察を高め、利害関係者が十分な情報に基づいた意思決定を行えるようサポートするための最近の進歩に焦点を当てています。
カスタマイズのご要望 広範な市場洞察を得るため。
レポートの範囲とセグメント化
| 属性 | 詳細 |
| 学習期間 | 2021~2034年 |
| 基準年 | 2025年 |
| 推定年 | 2026年 |
| 予測期間 | 2026~2034年 |
| 歴史的時代 | 2021-2024 |
| 成長率 | 2026 年から 2034 年までの CAGR は 7.1% |
| ユニット | 価値 (100万米ドル) |
| セグメンテーション | システムクラス別、航空機タイプ別、コンポーネント別、エンドユーザー別、および地域別 |
| システムクラス別 |
|
| 航空機の種類別 |
|
| コンポーネント別 |
|
| エンドユーザー別 |
|
| 地域別 |
|
よくある質問
Fortune Business Insights によると、2025 年の世界市場価値は 3 億 4,860 万米ドルで、2034 年までに 6 億 4,810 万米ドルに達すると予測されています。
2025 年の市場価値は 1 億 3,330 万米ドルでした。
市場は、予測期間中に 7.1% の CAGR を示すと予想されます。
システム クラス別では、クラス A TAWS セグメントが市場を支配すると予想されます。
衝突回避システムを義務付ける厳しい航空安全規制が市場の成長を推進しています。
Honeywell International Inc. (米国)、Collins Aerospace (米国)、Garmin Ltd. (スイス)、Acron Aviation (英国)、および Thales Group (フランス) は、世界市場における主要企業の数少ないです。
2025 年には北米地域が市場を独占
専門家にお問い合わせください 専門家に相談する


- 2021-2034
- 2025
- 2021-2024
- 123
30~60時間の無料カスタマイズ
地域と国のカバレッジを拡大、 セグメント分析、 企業プロフィール、 競合ベンチマーキング、 およびエンドユーザーインサイト。




















関連レポート