尿路感染症検査の市場規模、シェアおよび業界分析、種類別(尿道炎、膀胱炎、腎盂腎炎)、最終用途別(参考検査機関、一般開業医、泌尿器科医、救急医療)、および地域予測、2026~2034年
 無料サンプルをダウンロード

尿路感染症検査市場の概要
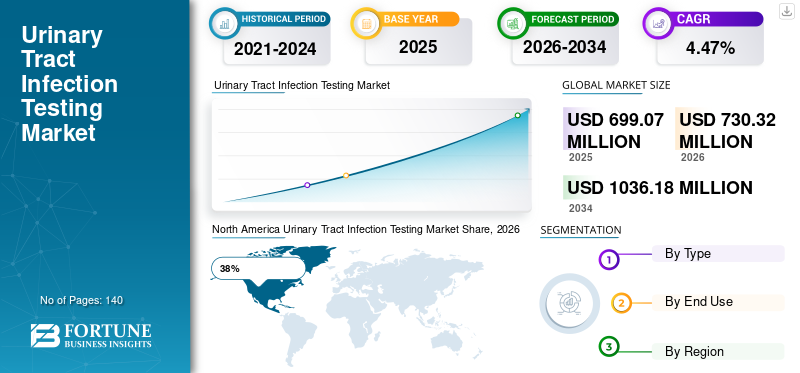
世界の尿路感染症検査市場規模は、2025年に6,990億7,000万米ドルと評価されています。市場は2026年の7,303億2,000万米ドルから2034年までに1,0361億8,000万米ドルに成長すると予測されており、予測期間中に4.47%のCAGRを示します。

尿路感染症検査市場は、細菌感染症の発生率の増加、診断に対する意識の高まり、ラボベースおよびポイントオブケア検査ソリューションの普及により、着実に拡大しています。医療提供者は、未治療の尿路感染症に伴う合併症を減らすために、感染症の早期発見に重点を置いています。この市場は、分子診断、自動尿分析装置、迅速検査プラットフォームの技術向上によって支えられています。患者のスクリーニングがより日常的に行われるようになるにつれて、病院、診断研究所、外来センターでは検査量が増加し続けています。尿路感染症検査市場レポートは、医療アクセスの増加、高齢者人口の増加、正確な診断手順に対する需要の増加により、先進医療システムと新興医療システム全体の市場浸透を強化していることを示しています。
米国は、診断検査量が多く、医療インフラが充実しているため、尿路感染症検査市場で大きなシェアを占めています。年間 800 万件を超える医師の診察が尿路感染症に関連しており、尿培養検査、ディップスティック分析、分子診断ソリューションに対する継続的な需要が生み出されています。先進的な臨床検査機関と強力な償還システムの存在により、高度な検査技術の普及が促進されています。抗菌薬耐性に関する意識の高まりにより、病原体の同定と感受性検査の需要が高まっています。医療提供者は、治療結果を改善し、不必要な抗生物質の処方を減らすために、迅速な診断に重点を置いています。診断イノベーションへの継続的な投資により、世界の尿路感染症検査業界分析における米国の地位がさらに強化されます。
無料サンプルをダウンロード このレポートについて詳しく知るために。
重要なポイント
市場規模と成長
- 2025年の世界市場規模: 6,990.7億ドル
- 2034 年の世界市場規模: 10,361 億 8,000 万ドル
- CAGR (2026 ~ 2034 年): 4.47%
市場シェア – 地域別
- 北米: 38%
- ヨーロッパ: 29%
- アジア太平洋: 24%
- その他の国: 9%
国レベルのシェア
- ドイツ: ヨーロッパ市場の 23%
- 英国: ヨーロッパ市場の 18%
- 日本: アジア太平洋市場の19%
- 中国: アジア太平洋市場の40%
尿路感染症検査市場の最新動向
尿路感染症検査市場の傾向は、迅速かつ自動化された診断技術への大きな移行を示しています。医療施設では、手動介入を最小限に抑えながら大量のサンプルを処理できる自動尿分析装置の導入が増えています。分子診断法は、従来の培養技術よりも早く病原体を特定できるため、人気が高まっています。ポイントオブケア検査は、尿路感染症検査市場における重要なトレンドとして浮上しています。診療所や救急医療施設では、より短い時間枠で結果が得られるポータブル検査プラットフォームを採用しており、臨床上の即時決定を可能にしています。人工知能診断ワークフローへの統合も一般的になってきており、解釈の精度が向上し、検査室の作業負荷が軽減されます。
無料サンプルをダウンロード このレポートについて詳しく知るために。
もう 1 つの注目すべき傾向は、抗菌管理の重視が高まっていることです。医療提供者は、抗生物質耐性パターンを特定する高度な検査システムをますます活用し、医師が適切な治療選択肢を選択できるようにしています。デジタルラボ管理システムは、データの追跡とレポートの効率を高めています。在宅医療サービスに対する需要の高まりにより、使いやすい診断キットの開発が促進されています。これらのイノベーションは総合的に尿路感染症検査市場規模の拡大に貢献し、複数の医療現場で進化する医療要件をサポートします。
尿路感染症検査市場の動向
ドライバ
尿路感染症の有病率の上昇と早期診断の需要の高まり
尿路感染症検査市場の成長を支える主な要因は、女性、高齢者、糖尿病患者、カテーテル挿入患者の間での尿路感染症の有病率の増加です。世界中の医療システムは、重度の腎臓合併症や再発性感染症を防ぐために、病気の早期発見を優先しています。院内感染の負担が増大しているため、医療提供者は定期的なスクリーニングプログラムの実施を奨励しています。医療機関が実施する啓発キャンペーンの強化により、診断検査を受ける患者の意欲が向上しました。感染症管理に対する医療費の増加により、高度な検査技術の導入がさらに加速しています。診断機関はサンプル量の増加に対応するために検査機能を拡張しています。これらの要因が総合的に、正確かつ迅速な尿路感染症検査ソリューションに対する需要の高まりに寄与し、尿路感染症検査市場の前向きな見通しを支えています。
拘束
発展途上地域における高度な診断へのアクセスの制限
大きな進歩にもかかわらず、高度な診断インフラストラクチャへのアクセスが制限されていることが依然として重要な制約となっています。高度な分子診断には多額の投資と専門の検査員が必要なため、開発中の医療システムの多くは従来の尿培養法に依存し続けています。小規模な医療施設内では予算の制約により、自動分析装置やハイスループットの検査プラットフォームの導入が制限されています。限られた検査リソースによる診断の遅れは、患者の転帰に影響を与え、市場全体の普及率を低下させる可能性があります。診断製品の承認に関連する規制の複雑さも、市場の拡大を遅らせる可能性があります。さらに、特定の地域では償還制限があるため、医療提供者はプレミアム診断技術への投資を妨げています。これらの課題は均一な導入への障壁を生み出し、尿路感染症検査業界の成長ペースに影響を与える可能性があります。
機会
迅速な分子診断技術の拡大
迅速な分子診断は、尿路感染症検査の市場機会に大きな機会をもたらします。医療提供者は、数日ではなく数時間以内に正確な結果を提供するソリューションをますます求めています。分子検査プラットフォームは、特定の細菌株や耐性マーカーを検出できるため、治療の精度が向上し、不適切な抗生物質の使用が削減されます。 ~への投資の拡大バイオテクノロジー研究により、革新的な診断製品の開発が加速しています。新興国は医療インフラを拡大し、高度な感染症検査ソリューションに対する新たな需要を生み出しています。診断メーカーと医療機関との連携により、新しい技術のより広範な商業化がサポートされています。遠隔医療および遠隔医療サービスの拡大により、分散型検査環境をサポートできるポータブル診断システムの需要も増加しています。
チャレンジ
抗菌薬耐性と診断の複雑さ
尿路感染症検査市場分析に影響を与える主要な課題の 1 つは、抗菌薬耐性病原体の蔓延の増加です。耐性菌株は診断と治療法の選択を複雑にし、より高度な検査手順を必要とします。医療提供者は、迅速な対応時間を維持しながら耐性パターンを特定できる高精度の診断ツールを必要としています。診断が複雑になると、検査室の作業負荷と運用コストが増加します。異なる患者集団間の感染症の症状のばらつきにより、臨床評価がさらに複雑になる可能性があります。診断メーカーにとって、納期を短縮しながら検査精度を維持することは依然として重要な課題です。さらに、臨床ガイドラインの継続的な更新には、検査プロトコルの継続的な適応が必要であり、医療施設や診断研究所全体での運用上の需要が増加しています。
尿路感染症検査市場セグメンテーション
タイプ別
尿道炎検査は、尿路感染症検査市場シェアの約 28% を占めています。このセグメントは、性感染症や細菌性尿路疾患に関する意識の高まりから恩恵を受けています。診断手順には通常、尿分析、核酸増幅検査、微生物培養法が含まれます。尿道炎を治療しないと生殖器系や泌尿器系の合併症を引き起こす可能性があるため、医療提供者は早期発見をますます重視しています。性的に活動的な人々の間でスクリーニングへの取り組みが高まっていることが、検査需要に貢献しています。高度な分子診断により、病原体の同定精度が向上し、診断の遅延が減少しました。
膀胱炎は約 47% の市場シェアを誇る最大のセグメントです。膀胱感染症の有病率が高く、特に女性の間で、世界中で大量の検査が行われています。診断評価には通常、尿検査、尿培養検査、および迅速なスクリーニング手順が含まれます。医療提供者は、感染症の再発やそれに伴う合併症を防ぐために、膀胱炎の診断を優先します。ヘルスケアへの意識の高まりと日常的な臨床評価は、市場の継続的な拡大に貢献します。高齢者人口の増加と糖尿病などの慢性疾患の有病率の増加により、需要はさらに強化されています。
腎盂腎炎検査は世界市場の約 25% を占めています。このセグメントは、潜在的な重症度のために包括的な診断評価が必要な腎臓感染症に対処します。医療提供者は、尿培養検査、血液検査、画像検査、分子診断を利用して、感染の存在を確認し、治療戦略を決定します。重度の尿路合併症に関する意識の高まりにより、診断の利用が増加します。病院および専門の医療センターは、腎盂腎炎検査サービスの主なユーザーです。正確な病原体同定に対する要求。
このレポートがどのようにビジネスの効率化に役立つかを知るには、 アナリストに相談
最終用途別
基準検査機関 基準検査機関は、尿路感染症検査市場シェアの約 39% を占めています。これらの施設は大量の検査を処理し、多くの小規模な医療センターでは利用できない高度な診断機能を提供します。自動分析装置、分子診断プラットフォーム、包括的な微生物検査サービスがその優位な地位を支えています。医療提供者は、複雑な感染症の診断や抗菌薬耐性の評価を参照する検査機関に依存することがよくあります。正確な検査結果に対する需要の高まりと集中試験モデルの採用の増加により、セグメントの業績は引き続き強化されています。
一般開業医は市場の約 24% を占めています。プライマリケアの医師は、尿路感染症の症状を経験している患者の最初の連絡先として機能することがよくあります。定期的な尿検査と予備的な診断評価は、一般にプライマリケア環境で実施されます。感染症の症状に対する国民の意識の高まりにより、受診率が増加しました。迅速検査技術により、医師はより効率的に治療の決定を開始できるようになります。早期診断とアクセス可能なヘルスケア サービスに対する患者の嗜好の高まりが、このアプリケーション セグメント内の需要を支えています。
泌尿器科医は約 21% の市場シェアを占めています。これらの専門家は、詳細な診断評価が必要な複雑で再発性の尿路感染症を管理します。病原体の同定や耐性プロファイリングなどの高度な検査手順は、泌尿器科の専門診療で頻繁に利用されています。慢性泌尿器疾患と再発性感染症の有病率の増加が、このセグメントの成長に寄与しています。泌尿器科医は、治療戦略を最適化し、感染症の再発を減らすために診断検査機関と協力することがよくあります。高度な分子診断技術の導入により、より正確な臨床管理をサポートします。
救急医療施設は市場の約 16% を占めています。これらのセンターは、緊急の治療を必要とする患者に診断サービスへの便利なアクセスを提供します。迅速尿検査技術は、同日の診断と治療開始をサポートする上で重要な役割を果たします。ウォークイン医療サービスを求める患者の増加により、緊急治療環境における検査需要が拡大しています。医療提供者は、診療時間の短縮と患者の満足度の向上のためにポイントオブケア診断ツールを活用しています。緊急治療ネットワークの拡大とアクセス可能な医療提供の重視の高まりが、尿路感染症検査業界レポート内のセグメントの成長を引き続き支援しています。
尿路感染症検査市場の地域展望
North America Urinary Tract Infection Testing Market Share, 2026 (%)
この市場の地域分析についての詳細情報を取得するには、 無料サンプルをダウンロード
北米
北米は依然として尿路感染症検査の主要な地域市場であり、約 38% のシェアを占めています。この地域は、先進的な医療インフラ、検査室の自動化の普及、感染症管理に対する強い意識の恩恵を受けています。医療提供者は迅速な診断と的を絞った治療戦略を重視し、高度な検査プラットフォームの導入を奨励しています。女性と高齢者の尿路感染症の有病率が高いため、引き続き相当な検査需要が生じています。この地域全体の病院や診断研究所では、より迅速かつ正確に病原体を特定できる分子診断技術の導入が拡大しています。抗菌薬耐性に関する懸念の高まりにより、感受性試験ソリューションの需要がさらに高まっています。大手診断メーカーの存在と研究開発への継続的な投資が市場の拡大に貢献しています。
ヨーロッパ
欧州は世界の尿路感染症検査市場シェアの約29%を占めています。この地域は、確立された医療システム、包括的な診断ネットワーク、感染予防と管理に対する意識の高まりの恩恵を受けています。ヨーロッパ各国は、自動尿分析システムと分子診断法の導入を支援する検査室の近代化への取り組みに投資を続けています。医療当局は抗菌管理プログラムを重視しており、正確な病原体の同定と抗生物質耐性検査に対する持続的な需要を生み出しています。診断検査機関は、所要時間と臨床転帰を改善するために先進技術をますます活用しています。ヨーロッパのいくつかの国では高齢者人口が増加しており、これが尿路感染症および関連する診断手順の発生率の上昇に寄与しています。学術機関や医療機関は、感染症の診断に関する研究活動を積極的に支援しています。個別化された治療アプローチに対する需要の高まりにより、高度な検査プラットフォームの導入がさらに促進されています。公的医療システムは診断サービスへの幅広いアクセスを提供し、地域全体で一貫した検査量をサポートします。
ドイツの尿路感染症検査市場
ドイツはヨーロッパの尿路感染症検査市場の約 23% を占めています。この国は、高度に発達した検査インフラと診断サービスに対する多額の医療支出の恩恵を受けています。病院や専門の診断センターでは、増加する患者数を効率的に管理するために、自動検査プラットフォームの利用が増えています。抗菌薬耐性に関する認識が、病原体同定技術の広範な採用を促進しました。医療提供者は早期診断と証拠に基づいた治療決定を重視しており、高度な検査方法の需要を支えています。医療のデジタル化と検査室の自動化への継続的な投資により、市場のパフォーマンスが強化されます。ドイツは依然として診断技術の重要なイノベーション拠点であり、欧州の尿路感染症検査市場の成長に大きく貢献しています。
英国の尿路感染症検査市場
英国は欧州の尿路感染症検査市場の約18%を占めています。需要は、医療へのアクセスの広がりと感染症診断への注目の高まりによって支えられています。医療機関は、検査の効率と精度を向上させる高度な検査システムを導入し続けています。不適切な抗生物質の使用を減らすことを目的とした国の取り組みでは、治療法を決定する前に診断確認を利用することが奨励されています。尿路感染症の症状に対する患者の意識の高まりにより、検査件数が増加しています。地域医療サービスと緊急治療施設の拡大は、診断需要をさらにサポートします。技術の進歩と医療の近代化への取り組みにより、地域市場における英国の地位は引き続き強化されています。
アジア太平洋地域
アジア太平洋地域は世界の尿路感染症検査市場シェアの約 24% を占め、最も急速に拡大している地域市場の 1 つです。医療インフラの急速な発展、医療支出の増加、感染症管理に対する意識の高まりにより、地域全体の需要が高まっています。人口ベースが大きいため、都市部と地方の医療現場の両方でかなりの検査要件が生じます。この地域の政府は検査室の近代化プログラムに投資し、診断サービスへのアクセスを拡大しています。糖尿病の有病率の増加、人口の高齢化、入院率の増加は、尿路感染症の発生率の増加に寄与しています。医療提供者は、臨床転帰を改善するために自動尿分析装置と分子診断技術を徐々に導入しています。民間の診断検査機関のネットワークは拡大を続けており、高度な検査サービスへのアクセスが容易になっています。消費者の健康意識の高まりにより、早期の診断と治療を求める行動が促進されています。地域の医療提供者と診断薬メーカーとの技術提携により、市場開発が加速しています。
日本の尿路感染症検査市場
日本はアジア太平洋地域の尿路感染症検査市場の約19%を占めています。この国の高度な医療システムは、高度な診断技術の広範な利用をサポートしています。人口動態の高齢化は、高齢者の間で尿路感染症に対する感受性が高まっているため、検査需要に大きく寄与しています。医療機関は正確な診断と抗菌管理を重視し、分子検査ソリューションの導入をサポートしています。自動検査システムは広く導入されており、検査効率が向上し、所要時間が短縮されます。ヘルスケア技術の継続的な革新と強力な臨床研究活動により、市場開発が強化されます。日本は依然として、地域の尿路感染症検査分野において最も技術的に進んだ国の一つである。
中国の尿路感染症検査市場
中国はアジア太平洋地域の尿路感染症検査市場の約40%を占めている。医療の急速な拡大と診断に対する意識の高まりにより、大量の検査が行われています。医療へのアクセスに重点を置いた政府の取り組みにより、複数の地域にわたる診断サービスの可用性が向上しました。患者数が多いため、臨床検査や感染スクリーニング プログラムに対する大きな需要が生じます。病院や診断センターでは、自動分析システムや分子診断プラットフォームの導入が進んでいます。バイオテクノロジーと医療イノベーションへの投資の拡大により、国内の診断能力は引き続き強化されています。感染症と予防医療に対する意識の高まりが持続的な需要に貢献し、中国は地域の尿路感染症検査市場規模において主要な勢力となっている。
世界のその他の地域
その他の地域は、世界の尿路感染症検査市場シェアの約 9% を占めています。このセグメントには、医療インフラが着実に改善し続けているラテンアメリカ、中東、アフリカが含まれます。医療の近代化や疾病管理プログラムへの政府投資の増加が、診断検査需要の成長を支えています。多くの国が検査ネットワークを拡大し、感染症診断へのアクセスを改善しています。都市化の進展と医療意識の高まりにより、尿路感染症検査サービスの利用が増加しています。国際的な医療パートナーシップと技術移転の取り組みにより、高度な診断システムの導入が促進されています。民間の医療提供者は、検査の利用可能性を拡大する上で重要な役割を果たしています。医療システムが患者の転帰の改善を目指す中、迅速かつ正確な診断ソリューションに対する需要が高まり続けています。市場浸透率は依然として先進地域に比べて低いものの、進行中のヘルスケア開発は診断メーカーやサービスプロバイダーに長期的な大きな機会を生み出しています。
尿路感染症検査のトップ企業リスト
- QIAGEN
- Accelerate Diagnostics, Inc.
- Bio-Rad Laboratories, Inc.
- F. Hoffmann-La Roche Ltd.
- Danaher
- Siemens Healthcare GmbH
- Randox Laboratories Ltd.
- Thermo Fisher Scientific, Inc.
- BIOMÉRIEUX
- T2 Biosystems, Inc.
市場シェアが最も高い上位 2 社
- F. ホフマン・ラ・ロッシュ株式会社 – 16%
- ダナハー – 13%
投資分析と機会
尿路感染症検査市場は、迅速診断、分子検査技術、および自動検査システムに対する需要の増加により、大きな投資機会をもたらしています。投資家は、より迅速かつ正確な病原体検出を実現できる革新的なソリューションを開発している企業に注目しています。新興国における医療インフラの拡大は、診断機器メーカーやサービスプロバイダーにさらなるチャンスをもたらしています。資金提供活動は、抗菌剤耐性検出技術の研究を支援し続けています。ベンチャーキャピタル企業や戦略的投資家は、分子生物学、人工知能支援診断、ポイントオブケア検査プラットフォームに特化した診断スタートアップ企業をターゲットにすることが増えている。個別化医療への注目の高まりにより、高度な検査ソリューションへの需要がさらに高まっています。
医療提供者は、業務効率を向上させ、診断所要時間を短縮するために検査室の自動化に投資しています。バイオテクノロジー企業と医療機関とのパートナーシップにより、革新的な製品の商品化が加速しています。高齢化人口と慢性疾患患者の間での尿路感染症の有病率の増加は、長期的な市場の可能性を支えています。尿路感染症検査市場の機会状況は、感染症診断や医療技術革新への露出を求める投資家にとって引き続き有利です。
新製品開発
尿路感染症検査市場では、イノベーションが依然として大きな焦点となっています。メーカーは、複数の病原体を同時に検出できる次世代の分子診断プラットフォームを導入しています。これらのシステムは、結果の配信時間を大幅に短縮しながら、診断の精度を向上させます。自動尿分析技術は、強化された画像処理機能と人工知能による解釈により進化し続けています。ポイントオブケア診断装置は、製品開発の重要な分野です。企業は、外来診療所、救急センター、分散型医療環境に適したコンパクトな検査プラットフォームを設計しています。接続機能の向上により、電子医療記録システムおよび検査情報管理プラットフォームとのシームレスな統合が可能になります。
研究努力は、抗菌剤耐性の検出にも焦点を当てています。高度な診断アッセイは詳細な感受性情報を提供し、より正確な治療決定をサポートします。単一のサンプルから多数の感染原因菌を同定できる多重検査技術が注目を集めている。メーカーは、ワークフローの効率を高め、手動処理の要件を軽減する、ユーザーフレンドリーなソリューションへの投資を続けています。これらの革新は、尿路感染症検査業界レポートの継続的な進化に大きく貢献しています。
最近の 5 つの動向 (2023 ~ 2025 年)
- 複数の大手診断メーカーは、2023 年に尿路病原体を迅速に特定するための分子検査ポートフォリオを拡大しました。
- 人工知能による解釈機能を備えた高度な自動尿分析装置システムが 2024 年中に導入されました。
- いくつかの診断会社は、2024 年に強化された抗菌薬耐性検出アッセイを開始しました。
- 医療提供者と診断開発者のパートナーシップにより、2025 年中に多重感染検査プラットフォームの商業化が加速しました。
- 外来患者および救急医療現場向けに設計された新しいポイントオブケア尿路感染症検査ソリューションが、2025 年に商業市場に投入されます。
レポートの対象範囲
The urinary tract infection testing market Report provides comprehensive analysis of industry structure, technological developments, competitive landscape, and market opportunities across major regions. The report evaluates testing methods including urine culture, molecular diagnostics, dipstick testing, and automated urine analysis technologies.病院、診断研究所、泌尿器科診療所、プライマリケア施設、救急センターにわたる需要パターンを調査します。
カスタマイズのご要望 広範な市場洞察を得るため。
この調査では、診断技術の導入に影響を与える要因を評価しながら、タイプ、アプリケーション、地域ごとの市場の細分化をカバーしています。医療インフラの開発、感染症の蔓延傾向、および抗菌薬耐性の懸念に関する詳細な分析が含まれています。このレポートはまた、主要メーカーの競争上の地位を評価し、業界のダイナミクスに影響を与える戦略的展開に焦点を当てています。


- 2021-2034
- 2025
- 2021-2024
- 140
-

(有効期限 15th Oct 2026)
30~60時間の無料カスタマイズ
地域と国のカバレッジを拡大、 セグメント分析、 企業プロフィール、 競合ベンチマーキング、 およびエンドユーザーインサイト。













.webp)





