耳鼻咽喉鏡市場規模、シェアおよび業界分析、製品別(喉頭鏡、鼻咽頭鏡、副鼻腔鏡、耳鏡など)、タイプ別(フレキシブルスコープおよびリジッドスコープ)、用途別(再利用可能および使い捨て)、エンドユーザー別(病院およびASC、耳鼻咽喉科クリニックなど)、および地域予測、2026年から2034年
 無料サンプルをダウンロード

耳鼻咽喉科スコープの市場規模と将来展望
 音声版を聴く
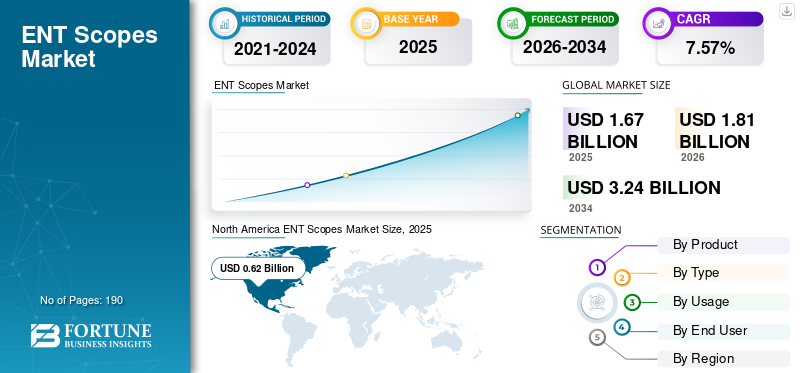
2025年の世界の耳鼻咽喉科用内視鏡市場規模は16億7,000万米ドルと評価され、2026年の18億1,000万米ドルから2034年までに32億4,000万米ドルへと成長し、予測期間中は年平均成長率(CAGR)7.57%を示すと見込まれています。2025年、北米は37.13%の市場シェアを占め、耳鼻咽喉科用内視鏡市場をリードした。
耳鼻咽喉科スコープは、鼻咽頭鏡検査、経鼻検査、機能的内視鏡副鼻腔手術、生検、およびその他の低侵襲処置に一般的に使用されます。医療提供者は、耳、鼻腔、副鼻腔、咽頭、喉頭、唾液腺に影響を与える疾患の診断と治療のために内視鏡による視覚化をますます利用しています。市場ではまた、従来の光学スコープから、高解像度ビデオ システム、スリムな直径のフレキシブル スコープ、ポータブル イメージング プラットフォーム、使い捨てタイプへの移行が見られます。内視鏡。オフィスベースの耳鼻咽喉科検査と低侵襲外科手術の採用の増加により、メーカーは再利用可能および使い捨てスコープのポートフォリオを拡大し、それによって世界市場の成長を強化することが奨励されています。
- たとえば、オリンパスは 2025 年 10 月に、使い捨てフレキシブルビデオ鼻咽喉鏡 E-SteriScope をヨーロッパ、中東、アフリカ地域で発売しました。この製品により、同社の耳鼻咽喉科内視鏡ポートフォリオが拡張され、医療施設は手順やワークフローの要件に基づいて再利用可能なスコープと使い捨てスコープを選択できる柔軟性が向上しました。
オリンパス株式会社、カールストルツ株式会社、HOYA株式会社、ストライカー株式会社などの主要企業は、市場での存在感を拡大するために、新製品の発売、戦略的提携、買収、投資イニシアチブに積極的に参加しています。
無料サンプルをダウンロード このレポートについて詳しく知るために。
耳鼻咽喉科用スコープ市場の主なポイント
 世界の市場規模と予測
- 2025年の市場規模:16億7000万米ドル
- 2026年の市場規模:18億1000万米ドル
- 2034年までの市場規模予測:32億4000万米ドル
- 年平均成長率:2026年~2034年で7.57%
 市場占有率
- 北米は2025年に耳鼻咽喉科用スコープ市場で37.13%のシェアを占め、圧倒的な存在感を示した。
- 鼻咽頭鏡市場は、2026年から2034年にかけて年平均成長率(CAGR)9.00%で成長すると予測されている。
- 使い捨て製品セグメントは、2026年から2034年にかけて年平均成長率(CAGR)12.17%で最も速い成長が見込まれている。
 地域ごとの主な見どころ
北米
北米は、高度な耳鼻咽喉科診断技術に対する強い需要に支えられ、2025年には市場規模が6億2000万米ドルに達し、引き続き主導的な地位を維持すると予測される。
ヨーロッパ
欧州は年平均成長率(CAGR)6.60%で成長し、2026年には5億2000万米ドルに達すると予測されており、2番目に成長率の高い地域となる見込みだ。
アジア太平洋地域
アジア太平洋地域は、医療インフラの拡大と耳鼻咽喉科診断機器の普及拡大に支えられ、2026年には4億9000万米ドルに達すると予測されている。
シラミ
米国市場は2026年には6億1000万米ドル規模になると推定されており、世界の収益の約33.88%を占める見込みである。
日本
日本市場は2026年には1億1000万米ドル規模になると推定されており、これは世界全体の収益の約6.04%に相当する。
続きを読む

耳鼻咽喉科の市場動向
相互汚染リスクを軽減するための使い捨て耳鼻咽喉科スコープの採用の増加が主要な市場トレンド
医療提供者は、不十分に洗浄されたり損傷した再利用可能な機器に関連する感染リスクを軽減するために、使い捨て耳鼻咽喉科スコープを採用するケースが増えています。これらのスコープは滅菌状態で提供され、各処置後に廃棄されるため、患者ごとに洗浄、消毒、修理、保管する必要がありません。また、すぐに使える設計によりスコープの可用性が向上し、臨床医は再処理を待たずに外来診療所、救急部門、入院施設全体で検査を実施できるようになります。さらに、画像品質、携帯性、およびデバイスの人間工学の改善により、使い捨てスコープはより広範囲の診断および気道視覚化手順に適したものになりつつあります。これらの利点により、病院や専門診療所は再利用可能なシステムと並行して使い捨てデバイスを組み込むことが奨励されており、それによって重要な世界市場のトレンドとして浮上しています。
- たとえば、2025 年 7 月、富士フイルム ファーマシューティカルズ U.S.A., Inc. は、胆道がん治療用のゲムシタビンの治験リポソーム製剤である FF-10832 について、米国 FDA から希少疾病用医薬品の指定を受けました。この開発は、胆嚢がんを含む希少がんに対する先進的な薬物送達技術への製薬投資の増加を反映しています。
市場力学
市場の推進力
無料サンプルをダウンロード このレポートについて詳しく知るために。
耳鼻咽喉科疾患の負担と診断ニーズの増加が市場の成長を促進
耳の感染症、聴覚障害、慢性副鼻腔疾患、鼻閉、音声障害、喉関連疾患の罹患率が増加しているため、タイムリーな耳鼻咽喉科の検査と診断の必要性が高まっています。耳鼻咽喉科スコープを使用すると、医師は外耳道、鼻腔、副鼻腔、咽頭、喉頭を直接視覚化できるため、異常の特定、疾患の重症度の評価、組織サンプルの採取、および適切な治療法の決定に役立ちます。世界保健機関は、世界中で 15 億人以上がある程度の難聴を抱えて暮らしており、その中には約 4 億 3,000 万人が障害のある難聴を抱えていると報告されています。さらに、世界の耳および聴覚ケアのニーズの 80% 以上が依然として満たされておらず、診断インフラストラクチャと専門家サービスの拡大の大きな可能性を示しています。患者の紹介とスクリーニング件数が増加するにつれて、病院や耳鼻咽喉科クリニックは硬性内視鏡、柔軟内視鏡、ビデオ内視鏡に投資すると予想されており、それによって世界の耳鼻咽喉鏡市場の成長が促進されます。
- たとえば、カールストルツは、2024 年 6 月に、慢性中耳感染症の患者のために開発された使い捨て耳管留置装置である Solo+ について、米国 FDA の認可と欧州の MDR 認証を取得しました。同社は、この製品が耳鼻咽喉科のポートフォリオを拡大し、一般的な耳鼻咽喉科疾患の増大する負担に対処するメーカーの取り組みを反映して、代替医療環境全体でより効率的な治療をサポートすると述べた。
|
ランク |
市場の推進力 |
市場の成長に対する予想される影響 |
推定総市場成長への貢献 (10 億米ドル) |
影響: 2026 ~ 2028 年 |
影響: 2029 ~ 2031 年 |
影響: 2032 ~ 2034 年 |
|
1 |
耳鼻咽喉科疾患の負担と診断の必要性の増加 |
高い |
0.48 |
高い |
高い |
高い |
|
2 |
外来およびクリニックベースの耳鼻咽喉科処置の拡大。 |
高い |
0.38 |
中くらい |
高い |
高い |
|
3 |
テクノロジー主導による再利用可能な設置ベースの置き換え |
高い |
0.32 |
高い |
高い |
中くらい |
|
4 |
使い捨ての柔軟な鼻咽頭鏡の急速な普及。 |
中~高 |
0.27 |
中くらい |
高い |
高い |
|
5 |
新興市場における医療インフラと専門家の能力拡大 |
中くらい |
0.23 |
中くらい |
中くらい |
高い |
|
6 |
その他 |
低い |
0.15 |
低い |
低い |
低い |
|
総総成長への貢献 |
1.83 |
市場の制約
市場拡大を制限する再利用可能な耳鼻咽喉鏡の高い所有コストと再処理コスト
再利用可能な ENT スコープには、内視鏡、ビデオ プロセッサ、画像モニター、保管キャビネット、および自動再処理装置に多額の投資が必要です。医療施設では、次のような経常的な費用も発生します。消毒剤、保護具、訓練を受けた担当者、メンテナンス、微生物学的モニタリング、およびスコープの修理。頻繁な取り扱いやクリーニングサイクルの繰り返しにより、カメラチップ、制御ワイヤ、挿入チューブ、その他の繊細なコンポーネントが損傷し、高額な修理が発生したり、デバイスが一時的に使用できなくなったりする可能性があります。これらの費用により、特に固定費が少数の患者に配分される小規模な病院や処置量の少ない耳鼻咽喉科診療所では、検査ごとの総費用が増加します。したがって、予算の制約と高い総所有コストにより、高度な再利用可能な耳鼻咽喉科システムの交換や導入が遅れ、市場の成長が抑制される可能性があります。
- たとえば、Frontiers in Surgery に掲載された 2024 年の研究では、再利用可能な鼻咽腔鏡検査の費用は 1 処置あたり 54.6 米ドルと見積もられており、その内訳は資本設備に 14.6 米ドル、修理に 32.0 米ドル、再処理に 8.1 米ドルです。この研究では、手動による再処理には 1 回の処置につき平均 14 分が必要であることも報告されており、再利用可能な耳鼻咽喉科スコープの維持に伴う経済的および運用上の負担が浮き彫りになっています。
|
ランク |
市場の制約 |
市場の成長に対する予想される影響 |
市場規模の推定縮小(10億米ドル) |
影響: 2026 ~ 2028 年 |
影響: 2029 ~ 2031 年 |
影響: 2032 ~ 2034 年 |
|
1 |
再利用可能なシステムの取得、修理、再処理にかかる高額なコスト |
高い |
0.18 |
高い |
高い |
中くらい |
|
2 |
細分化された調達と価格への敏感さ |
中~高 |
0.10 |
高い |
中くらい |
中くらい |
|
3 |
規制および品質システムのコンプライアンスの負担 |
中くらい |
0.07 |
中くらい |
中くらい |
低い |
|
4 |
その他 |
低い |
0.05 |
低い |
低い |
低い |
|
市場総削減 |
0.40 |
市場機会
成長機会を創出するポータブルおよびオフィスベースの耳鼻咽喉科可視化ソリューションの拡大
コンパクトでポータブルな視覚化システムの可用性が高まることで、世界市場に大きな成長の機会が生まれています。従来の内視鏡システムは、装置の設置面積が大きく、インフラストラクチャ要件をサポートしているため、一般に病院や専用の処置室に集中しています。対照的に、一体型またはコンパクトなディスプレイ ユニットを備えたポータブル ENT スコープは、診療所、外来診療所、救急部門、入院病棟、ベッドサイドでの診察で使用できます。これらのシステムは、より迅速な検査を可能にし、病院ベースの内視鏡部門への患者の紹介を減らし、日常的な耳鼻咽喉科診断の分散化をサポートします。デジタル文書化、高品質の画像処理、使い捨てスコープの統合により、ワークフローがさらに簡素化され、小規模な診療所や医療施設でも耳鼻咽喉科の視覚化がより利用しやすくなります。したがって、手頃な価格でポータブルで操作が簡単なシステムを提供するメーカーは、外来患者や代替医療の現場全体で存在感を拡大できます。
- たとえば、2025 年 12 月に、Ambu は、さまざまな臨床現場での緊急および計画外の処置中にモバイルで使用できる統合スクリーンを備えた SureSight モバイル ビデオ喉頭鏡を導入しました。この発表は、臨床医が固定画像タワーに依存せずに処置を実行できるようにするポータブル視覚化デバイスの開発の成長を反映しています。
市場の課題
再利用可能な耳鼻咽喉科スコープと使い捨て耳鼻咽喉科スコープの間で、感染制御、ライフサイクルコスト、持続可能性のバランスをとることが重要な市場課題です
医療提供者は、再利用可能な耳鼻咽喉科スコープと使い捨て耳鼻咽喉科スコープのどちらを選択するかで困難に直面しています。各選択肢には、臨床的、経済的、環境的なトレードオフが異なるためです。使い捨てスコープは、相互汚染のリスクを軽減し、再処理の必要性を排除し、デバイスの即時可用性を向上させることができます。しかし、度重なる調達により、梱包特に大量の耳鼻咽喉科では、輸送、廃棄により運営費と医療廃棄物が増加する可能性があります。再利用可能なスコープは、頻繁に使用すると長期的なコストと環境への影響を低減できる可能性がありますが、再処理インフラストラクチャ、訓練を受けた人員、メンテナンス、修理に多額の投資が必要です。これらの競合する要因により、病院や耳鼻咽喉科クリニックが標準化された調達戦略を確立することが困難になり、世界市場の運営と持続可能性の課題が生じています。
- たとえば、2024 年に ENT UK が発行した環境持続可能性ガイダンスでは、再利用可能な経鼻内視鏡は一般的に使い捨てデバイスよりも環境に優しく、長期的には費用対効果が高いと述べられています。このガイダンスでは、再利用可能なスコープは約 6 回の使用で二酸化炭素排出量の削減が達成できると推定されており、感染制御の利便性と廃棄物の発生およびライフサイクルの持続可能性のバランスをとるという課題が強調されています。
セグメンテーション分析
製品別
喉頭鏡は声門の視覚化を強化するため市場を独占
製品に基づいて、市場は喉頭鏡、鼻咽頭鏡、副鼻腔鏡、耳鏡などに分類されます。
喉頭鏡セグメントは、気道評価、気管内挿管、喉頭検査、日常的および困難な気道の管理に広く使用されているため、2025 年には耳鼻咽喉鏡市場シェアを独占しました。これらのデバイスは、手術室、集中治療室、救急部門、耳鼻咽喉科の処置現場全体で必要とされ、その結果、特定の解剖学的領域向けに設計されたスコープよりも幅広い処置ベースが得られます。直接喉頭鏡検査からビデオ喉頭鏡検査への移行が進むことで、声門の視覚化も改善され、臨床文書化がサポートされ、医療チームが手順を同時に確認できるようになります。その結果、大量の処置、緊急使用、およびビデオベースのシステムの採用の増加が組み合わされて、喉頭鏡に対する強い需要が生じました。
- たとえば、2026 年 5 月に、オリンパス株式会社はカナダで Vathin E-SteriScope を発売しました。使い捨てフレキシブルビデオ鼻咽頭鏡は、耳鼻科の処置に使用されます。
鼻咽頭鏡セグメントは、予測期間中に 9.0% の CAGR で成長すると予想されます。
このレポートがどのようにビジネスの効率化に役立つかを知るには、 アナリストに相談
タイプ別
解剖学的アクセスのしやすさと手技の汎用性の向上により、フレキシブルスコープの優位性が高まりました
タイプに基づいて、市場は柔軟な範囲と厳格な範囲に分類されます。
2025 年には、フレキシブル スコープが市場を席巻しました。これは、その操作可能な挿入チューブにより、臨床医が患者の不快感を最小限に抑えながら、鼻腔、咽頭、喉頭の曲がりくねった狭い解剖学的構造をナビゲートできるためです。これらは、覚醒している患者の経鼻検査に使用でき、スクリーニング、診断、ストロボスコープ、嚥下評価、および選択された治療手順をサポートします。スリムな直径とビデオプロセッサとの互換性により、病院やオフィスベースの耳鼻咽喉科診療に適しています。単一のスコープ プラットフォームを通じて複数の臨床アプリケーションをサポートできるこの機能により、機器の使用率が向上し、医療提供者が日常の検査に硬いデバイスよりも柔軟なスコープを好むようになります。
- たとえば、2024 年 10 月に、PENTAX Medical (ヨーロッパ、中東、アフリカ) は SPIGGLE & THEIS Medizintechnik と提携して、耳鼻咽喉科内視鏡ポートフォリオをドイツで販売しました。このポートフォリオには、診断、治療、FEES、およびストロボスコープ手順をサポートする、柔軟な VNL-J10 ビデオ鼻咽頭喉頭鏡シリーズが含まれています。
リジッドスコープセグメントは、予測期間中に6.12%のCAGRで成長すると予測されています。
用途別
大規模施設における有利な経済性が再利用可能なスコープの優位性を促進
用途に基づいて、市場は再利用可能と使い捨てに分類されます。
2025 年には、耐用年数が長く、多数の検査で使用した場合の手順ごとの経済性が優れているため、再利用可能なスコープが市場を支配しました。内視鏡処理部門が確立されている病院は、取得、メンテナンス、および再処理のコストを繰り返しの処置全体に分散できるため、再利用可能なシステムが長期にわたって経済的に効率的になります。これらのデバイスは一般に、高度なイメージング、強力な操作性、および既存のプロセッサ、光源、および文書化システムとの互換性も提供します。その結果、大規模な医療施設では、使い捨ての代替品の入手可能性が高まっているにもかかわらず、日常的な診断や手術の作業負荷を再利用可能なスコープに依存し続けています。
- たとえば、オリンパスは 2025 年 9 月に、米国で耳鼻咽喉科および泌尿器科アプリケーション向けの VISERA S イメージング プラットフォームを発売しました。このシステムは、診断用および治療用ビデオ鼻咽頭鏡を含む幅広い柔軟内視鏡および硬性内視鏡と互換性があり、1 つのプラットフォーム内で複数のイメージング モードを組み合わせています。オリンパスは、この互換性により画質とワークフローの統合が向上し、コスト効率が向上する可能性があると述べ、医療施設が再利用可能なスコープベースの視覚化システムに投資を続ける理由を示しています。
使い捨てセグメントは、予測期間中に12.17%のCAGRで成長すると予測されています。
エンドユーザー別
大量の手術と高度なインフラストラクチャが病院と ASC の優位性を促進
エンドユーザーに基づいて、市場は病院、ASC、耳鼻咽喉科クリニックなどに分類されます。
2025 年には、病院と ASC が市場を独占し、診断内視鏡検査、気道管理、副鼻腔手術、喉頭処置、生検、その他の低侵襲耳鼻咽喉科介入の大部分を担っていました。これらの施設には、手術室、画像システム、麻酔サポート、再処理インフラストラクチャ、および高度な耳鼻咽喉科スコープの使用に必要な訓練を受けた臨床チームが備えられています。患者スループットの向上により、複数の再利用可能なスコープ、ビデオ プロセッサ、ナビゲーション システム、および統合された手術室テクノロジーへの投資もサポートされます。さらに、適切な耳鼻咽喉科手術が外来手術に移行し続けているため、ASC全体でスコープの利用が増加していますが、症例の増加には病院が依然として不可欠です。
- たとえば、カールストルツは 2025 年 3 月に、メキシコのスター メディカ病院全体に 20 の統合手術室を設置し、その後 3 年間で追加の設置を計画していると発表しました。このプロジェクトには、高度な OR 統合とソフトウェア内視鏡視覚化と手術インフラストラクチャーに対する病院の継続的な投資を反映したソリューション。
耳鼻咽喉科クリニックセグメントは、予測期間中に 8.40% の CAGR で成長すると予測されています。
耳鼻咽喉科スコープ市場の地域別展望
地理的に、市場はヨーロッパ、北アメリカ、アジア太平洋、ラテンアメリカ、中東およびアフリカに分類されます。
北米
North America ENT Scopes Market Size, 2025 (USD Billion)
この市場の地域分析についての詳細情報を取得するには、 無料サンプルをダウンロード
北米は2024年に5億9000万米ドルで市場をリードし、2025年も6億2000万米ドルで優位性を維持した。高度な病院インフラ、大量の耳鼻咽喉科手術件数、ビデオ、使い捨て、オフィスベースのスコープの急速な導入が市場の成長を推進しています。
米国の耳鼻咽喉科スコープ市場
北米の多大な貢献とこの地域における米国の優位性を考慮すると、2026 年の米国市場は約 6 億 1,000 万米ドルと推定され、世界収益の約 33.88% を占めます。
ヨーロッパ
ヨーロッパは今後数年間で6.60%のCAGRで成長し、全地域の中で2番目に高く、2026年には評価額5億2000万米ドルに達すると予測されています。成長は確立された耳鼻咽喉科医療サービス、人口の高齢化、低侵襲治療や外来治療の利用増加によって支えられています。病院はまた、診断の精度と手順の効率を向上させるために、視覚化システムをアップグレードしています。
英国耳鼻咽喉科スコープ市場
英国市場は 2026 年に 1 億米ドルと推定され、世界収益の約 5.31% を占めます。
ドイツの耳鼻咽喉科スコープ市場
ドイツの市場は、2026 年に約 1 億 1,000 万米ドルに達すると予測されており、これは世界収益の約 6.16% に相当します。
アジア太平洋地域
2025 年にはアジア太平洋地域が市場を独占し、2026 年には 4 億 9,000 万米ドルに達すると推定されています。患者数の多さ、耳鼻咽喉科疾患の診断の増加、病院ネットワークの拡大、専門治療へのアクセスの改善により、スコープの利用率が増加しています。ヘルスケアへの投資の増加と高度な内視鏡システムの導入が、地域の成長をさらに支えています。
日本の耳鼻咽喉科スコープ市場
2026 年の日本市場は約 1 億 1,000 万米ドルと推定され、世界収益の約 6.04% を占めます。
中国の耳鼻咽喉科スコープ市場
中国市場は世界最大の市場の一つと予測されており、2026年の収益は約1億6000万米ドルと推定され、世界売上の約8.87%を占める。
インド耳鼻咽喉科スコープ市場
インド市場は2026年に約0.6億米ドルと推定され、世界収益の約3.49%を占める。
ラテンアメリカ、中東、アフリカ
ラテンアメリカ地域では、予測期間中にこの市場が緩やかに成長すると予想されており、2026年には評価額が0.8億米ドルに達すると推定されています。この地域の国々は、診断インフラの改善、新しい専門診療所の設立、公立および私立病院の近代化を進めています。満たされていない耳および聴覚ケアのニーズも大きく、アクセス可能な耳鼻咽喉科検査機器の需要も生じています。中東とアフリカでは、GCC は 2026 年に 0.3 億米ドルに達すると予想されています。
南アフリカの耳鼻咽喉科スコープ市場
南アフリカ市場は、2026 年に約 0.1 億米ドルに達すると予測されており、世界収益の約 0.72% を占めます。
競争環境
主要な業界プレーヤー
市場競争を激化させるための製品承認と主要企業間の戦略的パートナーシップ
世界的な内視鏡メーカー、気道管理会社、専門の耳鼻咽喉科装置サプライヤーの強い存在感が、世界の耳鼻咽喉鏡市場の特徴となっています。企業は、高度なビデオ画像システム、単回使用スコープの発売、小児用製品の拡大、規制当局の承認、販売パートナーシップ、地理的拡大を通じて製品ポートフォリオの強化に注力しています。再利用可能なスコープと使い捨てスコープの間の競争が激化しており、メーカーは視覚化の品質、携帯性、患者の快適さ、感染制御、全体的なコスト効率の向上を目指しています。これらの競争戦略は、企業が対象となる顧客ベースを拡大しながら、病院、外来手術センター、耳鼻咽喉科クリニック、オフィスベースの医療現場の要件に対処するのに役立ちます。
- たとえば、2025 年 4 月にカールストルツは使い捨てスリムライン C-MAC S を発売しました。ビデオ喉頭鏡気道を視覚化するための狭いブレードプロファイルを備えています。この製品は、再利用可能な電子イメージャと使い捨てブレードを組み合わせたものです。同社の既存の C-MAC モニターと互換性があり、製品の革新とプラットフォームの互換性が耳鼻咽喉科および気道視覚化市場におけるポートフォリオの拡大をどのようにサポートしているかを示しています。
オリンパス社、カールストルツ SE & Co. KG、ストライカー社、アンビュー A/S などの大手企業は、製品革新、画像システムのアップグレード、使い捨て技術、戦略的パートナーシップ、地理的拡大を通じて競争しています。広範な再利用可能および使い捨て製品ポートフォリオ、確立された病院との関係、強力な流通ネットワーク、および統合された視覚化プラットフォームを持つ企業は、市場で競争力のある地位を維持すると予想されます。
プロファイルされた主要な ENT スコープ企業のリスト
- オリンパス株式会社(日本)
- カールストルツ SE & Co. KG(ドイツ)
- HOYA株式会社(日本)
- ストライカー社(米国)
- アンビューA/S(デンマーク)
- 富士フイルム株式会社(日本)
- Richard Wolf GmbH (ドイツ)
- バクスターインターナショナル株式会社(私たち。)
- HEINE Optotechnik GmbH & Co. KG (ドイツ)
- ルドルフ・リースターGmbH.(ドイツ)
主要な産業の発展
- 2026 年 6 月:メドトロニックは、新しい McGRATH MAC+ ビデオ喉頭鏡を発売し、臨床医からインスピレーションを受けたビデオ喉頭鏡検査における次の革新を提供しました。この開発は、初回通過で挿管を成功させるという臨床上のニーズをサポートすることを目的としています。
- 2025 年 7 月:Verathon は、コスト効率よく気道管理機能を提供するように設計されたビデオ喉頭鏡である GlideScope ClearFit を発売しました。この製品は、1 つの再利用可能なビデオ バトンと、Mac、Miller、Hyperangle スタイルのオプションを含む業界をリードする 6 つの使い捨てカバーのセレクションを組み合わせて、幅広い患者タイプと臨床現場に対応します。
- 2025 年 3 月:Rudolf Riester GmbH は、喉頭鏡、発熱体温計、耳鏡、検眼鏡、手動血圧測定、その他の製品。
- 2025 年 2 月:JEDMED Corporation は、Otlogic Technologies と協力して、世界初の AI 対応デジタル耳鏡を提供しました。診断精度と患者の向上を目指した開発
レポートの範囲
耳鼻咽喉科スコープ市場レポートは、すべての市場セグメントの詳細な評価を提供し、業界の成長を形成する主要な推進力、傾向、機会、制約、課題を強調しています。また、耳鼻咽喉科分野の技術進歩、主要な業界の発展、市場シェア分析、主要企業の包括的なプロファイルもカバーしています。このレポートでは、薬剤クラスの傾向、年齢層、ブランドおよびジェネリックの採用、年齢層の動向、主要地域にわたる流通チャネルのパフォーマンスも評価されています。これには、パイプラインの開発、規制当局の承認、製品の発売、価格設定と償還の傾向、大手製薬会社が採用する競争戦略などの世界市場分析が含まれます。この調査では、北米、ヨーロッパ、アジア太平洋、ラテンアメリカ、中東およびアフリカにわたる地域の成長パターンと、各地域での導入を支える主要な要因も強調しています。
カスタマイズのご要望 広範な市場洞察を得るため。
レポートの範囲とセグメント化
| 属性 | 詳細 |
| 学習期間 | 2021~2034年 |
| 基準年 | 2025年 |
| 推定年 | 2026年 |
| 予測期間 | 2026~2034年 |
| 歴史的時代 | 2021-2024 |
| 成長率 | 2026 年から 2034 年までの CAGR は 7.57% |
| ユニット | 価値 (10億米ドル) |
| セグメンテーション | 製品、タイプ、用途、エンドユーザー、地域別 |
| 製品別 |
|
| タイプ別 |
|
| 用途別 |
|
| エンドユーザーによる |
|
| 地域別 |
|
研究方法
1.ボトムアップアプローチ
アプローチ 1: 耳鼻咽喉科領域の主要企業の収益と市場シェア
- 年次報告書、規制当局への提出書類、投資家向けプレゼンテーション、収益開示、会社の Web サイト、製品カタログ、販売会社の文書からの ENT スコープ関連の収益の収集。
- オリンパス、カールストルツ、ペンタックス メディカル、ストライカー、アンビュー、富士フイルム、リチャード ウルフ、ウェルチ アリン、ハイネ、シオン、およびその他の関連メーカーの製品ポートフォリオの分析。
- 喉頭鏡、鼻咽頭鏡、副鼻腔鏡、耳鏡、その他の耳鼻咽喉科特有のスコープにわたる会社の製品のマッピング。
- より広範な内視鏡、視覚化、外科用機器、診断機器の事業セグメント内での耳鼻咽喉科領域の収益の見積り。
- フレキシブルスコープとリジッドスコープ、および再利用可能スコープと使い捨てスコープにわたる企業エクスポージャの評価。
- 地理的プレゼンス、製造拠点、販売代理店ネットワーク、病院の普及率、耳鼻咽喉科クリニックのカバー範囲、設置ベースの評価。
- 販売個数、製品構成、メーカーASP、交換需要、使い捨てスコープの使用率を使用した企業レベルの収益の見積もり。
- 二重カウントを防ぐための OEM、プライベート ラベル、代理店販売の調整。
- 世界および地域の耳鼻咽喉科スコープ市場を導き出すための企業レベルの収益の合計と三角測量。
アプローチ 2: 耳鼻咽喉科の手術量と範囲と消費量の分析
- 喉頭鏡検査、鼻咽頭鏡検査、経鼻内視鏡検査、副鼻腔内視鏡検査、耳鏡検査、および耳鼻咽喉科手術に関する国レベルの資料のコレクション。
- フレキシブル スコープとリジッド スコープを使用して実行される手順の割合の推定。
- 再利用可能なデバイスを使用して実行される手順と、使い捨てまたは使い捨てスコープを使用して実行される手順を分離します。
- 病院、ASC、耳鼻咽喉科診療所、救急科、その他の専門的な医療現場で実施される耳鼻咽喉科処置の評価。
- スコープごとの年間手順、再処理のターンアラウンド、バックアップスコープの要件、および運用容量に基づいた再利用可能なスコープの使用率の見積もり。
- 処置量、単回使用の浸透、処置ごとに消費されるスコープの数、およびメーカーの販売価格に基づいて、使い捨てスコープの需要を推定します。
- 慢性副鼻腔炎、音声障害、聴覚障害、上気道障害、その他の耳鼻咽喉科疾患の負担に対する処置の進行のマッピング。
- 再検査、不完全な手順、スコープの無駄遣い、医師の診療パターンの変化に対する調整。
- 推定デバイス消費量にメーカーレベルの ASP を乗じて市場価値を計算します。
アプローチ 3: 設置ベース、交換サイクル、および設備調達の分析
- 国別の病院、ASC、耳鼻咽喉科クリニック、耳鼻咽喉科、外来センター、およびその他の関連医療施設の数の収集。
- 施設ごとに設置されている喉頭鏡、鼻咽頭鏡、副鼻腔鏡、および耳鏡の平均数の推定。
- フレキシブル スコープ、リジッド スコープ、再利用可能なスコープ、および使い捨てスコープと互換性のあるシステムにわたる設置ベースのセグメント化。
- 各施設がサポートする耳鼻咽喉科医、検査室、手術室、処置室の数の評価。
- デバイスの寿命、使用強度、偶発的な損傷、画質の劣化、技術の陳腐化、再処理の頻度に基づいて、年間の交換需要を推定します。
- 病院の拡張、耳鼻咽喉科クリニックの新設、処置室の追加、耳鼻咽喉科の近代化によって生じる新規設置需要の見積もり。
- 処置のスループットと感染制御ポリシーに基づいて、施設ごとの年間使い捨て範囲の調達を評価します。
- 製品、使用タイプ、施設タイプ、地域、国ごとのメーカーレベルの ASP の適用。
- 交換需要と新規設置による再利用可能デバイスの収益の計算。
- 再利用可能なスコープの調達と使い捨て可能なスコープの消費を組み合わせた総市場収益の計算。
2.トップダウンアプローチ
アプローチ 1: 内視鏡装置の親市場の分析
- 企業セグメントの収益と公式機関データを使用した、より広範な内視鏡検査、医療視覚化、耳鼻咽喉科診断装置、低侵襲手術機器市場の評価。
- 医療機器、内視鏡機器、耳鼻咽喉科、外科手術の可視化、病院の診断インフラストラクチャに対する国レベルの支出の推定。
- より広範な内視鏡検査および視覚化支出のうち、特に耳鼻咽喉科アプリケーションに起因する割合の分析。
- 手術の量、耳鼻咽喉科専門医の密度、病院のインフラ、企業の製品ポートフォリオ、および公共調達活動に基づいて耳鼻咽喉科の部分を割り当てます。
- 内視鏡タワー、スタンドアロンプロセッサ、モニター、カメラヘッド、光源、ナビゲーションシステム、電動器具、手術用顕微鏡など、スコープ以外の製品の撤去。
- 気道管理用の喉頭鏡、気管支鏡、胃腸内視鏡、その他の耳鼻咽喉科以外の内視鏡の取り外し。
- 喉頭鏡、鼻咽頭鏡、副鼻腔鏡、耳鏡、およびその他の耳鼻咽喉科特有のスコープによるシェアの推定。
- 柔軟なスコープと厳格なスコープ、再利用可能なスコープと使い捨て可能なスコープ、および最終的なエンドユーザー カテゴリにわたる市場価値の配分。
- 医療支出、耳鼻咽喉科手術の集中度、機器の輸入活動、病院の密度、医療技術の導入を使用した各国市場の推定。
- 国レベルの値を地域および世界市場の推定値に集計。
- トップダウン推定と 3 つのボトムアップ アプローチを比較して、過大評価または過小評価を特定します。
3. 主要な情報源のリスト
- 規制および制度上の情報源: FDA、欧州委員会、PMDA、NMPA、CDSCO、TGA、WHO、OECD、世界銀行、ユーロスタット。
- 会社の情報源: 年次報告書、投資家向けプレゼンテーション、提出書類、製品カタログ、プレスリリース。
- 耳鼻咽喉科、内視鏡検査、医療機器に関連する業界および臨床団体。
- 市場検証のインプット: 製品の承認、発売、入札、調達活動、設置ベース、交換サイクル、および手順の量。
4.一次面接
サプライサイドインタビュー: 60%
- 主な回答者:耳鼻咽喉科のメーカー幹部、製品およびポートフォリオのマネージャー、地域の営業マネージャー、医療機器の販売代理店、OEM およびプライベート ラベルのサプライヤー、病院チャネルの営業担当者、調達および入札の専門家、製造およびサプライ チェーンの担当者。
デマンドサイドインタビュー: 40%
- 主な回答者:耳鼻咽喉科医および耳鼻咽喉科医、病院の調達マネージャー、ASC 管理者、耳鼻咽喉科クリニックのオーナーおよびマネージャー、生体医工学チーム、感染予防担当者、手術室マネージャー、公共部門の調達担当者。
よくある質問
Fortune Business Insights によると、2025 年の世界市場価値は 16 億 7000 万米ドルで、2034 年までに 32 億 4000 万米ドルに達すると予測されています。
2025 年の北米の市場価値は 6 億 2,000 万米ドルでした。
市場は、2026年から2034年の予測期間にわたって7.57%のCAGRで成長すると予想されています。
製品別では、喉頭鏡セグメントが市場をリードしました。
耳鼻咽喉科疾患の負担と診断ニーズの増加が市場の成長を推進しています。
オリンパス株式会社、カールストルツ SE & Co. KG、およびストライカー社は、主要な市場プレーヤーの 1 つです。
2025 年には北米が市場を独占しました。
専門家にお問い合わせください 専門家に相談する


- 2021-2034
- 2025
- 2021-2024
- 190
30~60時間の無料カスタマイズ
地域と国のカバレッジを拡大、 セグメント分析、 企業プロフィール、 競合ベンチマーキング、 およびエンドユーザーインサイト。













.webp)





