治験供給物流市場規模、シェアと業界分析、サービス別(物流と流通、保管と保管)、フェーズ別、治療分野別(腫瘍学、心血管疾患)、最終用途別、および地域予測、2026年から2034年
 無料サンプルをダウンロード

治験供給物流市場の概要
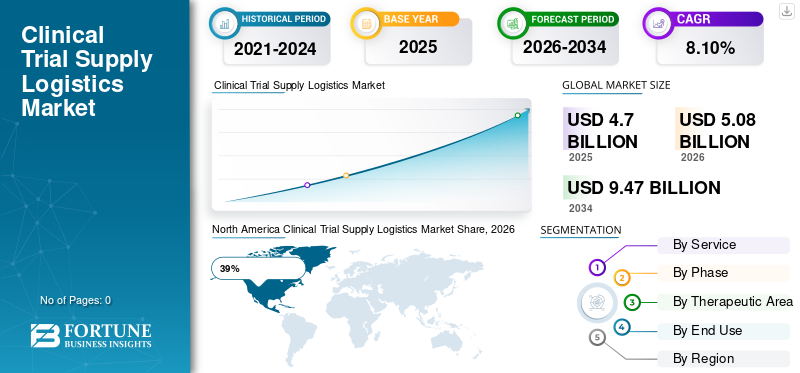
臨床試験供給ロジスティクスの市場規模は、2025年に47億米ドルと評価されています。市場は2026年の50億8000万米ドルから2034年までに94億7000万米ドルに成長すると予測されており、予測期間中に8.10%のCAGRを示します。北米市場は、2025 年に 39% の収益シェアを獲得して優位に立っています。

臨床試験供給物流市場は、世界的な臨床研究ネットワーク全体で治験薬のタイムリーな移動、保管、包装、ラベル貼り、保管、流通を確保する上で重要な役割を果たしています。この市場は、製薬会社、バイオテクノロジー企業、受託研究機関、および複数施設での研究を実施する研究機関をサポートしています。臨床試験の複雑さの増大、生物製剤開発の増加、温度に敏感な医薬品輸送要件、分散型臨床試験モデルにより、特殊な物流ソリューションに対する需要が拡大しています。臨床試験供給物流市場 分析により、リアルタイム監視システム、予測在庫管理、デジタル サプライ チェーン可視化ツールの採用が増加していることが示されています。臨床試験供給物流市場レポートでは、規制遵守、製品の完全性、効率的なグローバル流通ネットワークの重要性が強調されています。
無料サンプルをダウンロード このレポートについて詳しく知るために。
重要なポイント
市場規模と成長
- 2025年の世界市場規模:47億ドル
- 2034年の世界市場規模:94億7000万ドル
- CAGR (2025 ~ 2034 年): 8.10%
市場シェア – 地域別
- 北米: 39%
- ヨーロッパ: 29%
- アジア太平洋: 24%
- その他の国: 4%
国レベルのシェア
- ドイツ: ヨーロッパ市場の 28%
- 英国: ヨーロッパ市場の 22%
- 日本: アジア太平洋市場の24%
- 中国: アジア太平洋市場の 35%
治験供給物流市場の最新動向
臨床試験供給物流市場 トレンドは、分散型臨床試験、個別化医療プログラム、生物学的製剤開発によってますます形作られています。製薬スポンサーは、患者への直接発送、遠隔治験への参加、温度管理された輸送を管理できる物流プロバイダーを求めています。遺伝子治療、細胞治療、生物製剤ではサプライチェーン全体で高度に管理された取り扱い条件が必要となるため、高度なコールドチェーン ソリューションに対する需要が増加しています。
無料サンプルをダウンロード このレポートについて詳しく知るために。
臨床試験供給物流市場のもう 1 つの大きなトレンドの展望は、デジタル技術の統合です。リアルタイムの出荷追跡、ブロックチェーン対応の文書化、人工知能ベースの需要予測、クラウドベースの在庫管理プラットフォームにより、業務効率が向上しています。臨床試験供給物流市場調査レポートの調査結果は、サプライチェーン業務の専門サービスプロバイダーへのアウトソーシングが増加していることも示しています。企業は自動ストレージ システムに投資しています。予測分析、および国際臨床試験ネットワーク全体で無駄を削減し、コンプライアンスを向上させ、製品の品質を維持するためのリスク管理プラットフォーム。
臨床試験供給物流市場のダイナミクス
ドライバ
世界的な臨床試験の数の増加
臨床試験供給物流市場の主な成長原動力 成長は、世界中で臨床研究活動が継続的に増加していることです。製薬会社やバイオテクノロジー会社は、腫瘍学、心血管疾患、希少疾患、免疫学、神経疾患のための医薬品開発プログラムを加速しています。臨床研究が大規模化し、地理的に分散するにつれて、効率的な物流と研究の必要性が高まっています。サプライチェーンマネジメントますます重要になります。
臨床試験供給物流市場 複数の国の治験では、高度な輸送ネットワーク、税関管理、温度管理された輸送、在庫監視システムが必要であることが洞察からわかります。生物学的研究の拡大により、特殊なコールドチェーン物流ソリューションの需要がさらに増加しています。分散型臨床試験の拡大により、患者への直接配送サービスや遠隔在庫管理に対する新たな要件も生まれています。製品の完全性、規制遵守、タイムリーな配送を保証できる物流プロバイダーは、製薬スポンサーや受託研究組織からの需要が高まっています。
拘束
複雑な規制およびコンプライアンス要件
臨床試験供給物流市場に影響を与える主な制約の 1 つは、臨床研究材料を管理する複雑な規制環境です。治験製品の輸入、輸出、ラベル貼付、包装、保管、輸送要件は国によって異なります。コンプライアンス違反は、出荷の遅延、プロトコルの逸脱、運用コストの増加につながる可能性があります。
臨床試験供給物流業界のレポート調査結果は、物流プロバイダーが文書の正確性と監査の準備を維持しながら、変化する規制に継続的に適応する必要があることを示唆しています。温度に敏感な製品は、輸送および保管全体を通じて広範な監視および検証手順を必要とします。規制検査、通関、製品トレーサビリティ要件により、運用がさらに複雑になります。小規模な物流プロバイダーは、多くの場合、複数の管轄区域にわたってコンプライアンスを維持するという課題に直面しており、世界的な臨床供給業務で効果的に競争する能力が制限されています。
機会
個別化医療と生物製剤の成長
主要な臨床試験供給物流市場 個別化医療、細胞治療、遺伝子治療、生物製剤開発の急速な拡大にチャンスがあります。これらの治療法には、特殊な輸送条件、極低温保管能力、および高度に管理された取り扱い手順が必要です。医薬品パイプラインがますます高度な治療法に移行するにつれて、物流プロバイダーはサービスの提供を拡大できます。
臨床試験供給物流市場 予測評価では、超低温保管施設、リアルタイム監視技術、カスタマイズされた患者配送ソリューションに対する強い需要が示されています。精密医療プログラムでは、複数の地域にまたがる少数の患者集団が関与することが多く、柔軟性の高い物流ネットワークが必要です。高度なコールドチェーンインフラストラクチャ、デジタル監視プラットフォーム、および特殊なパッケージングソリューションに投資している企業は、市場内での競争力を強化しながら、この新たな機会を活用できる立場にあります。
チャレンジ
温度に敏感なサプライチェーンの管理
臨床試験供給物流市場が直面している最も重要な課題は、複雑なグローバルサプライチェーン全体で製品の安定性を維持することです。多くの治験製品は、保管および輸送中に厳密な温度範囲を必要とします。温度の変動は製品の完全性を損ない、臨床試験の結果に影響を与える可能性があります。
臨床試験供給物流市場調査レポートの評価では、生物製剤、ワクチン、遺伝子治療、および細胞治療には特殊な取り扱い手順が必要であることが示されています。国境、複数の配送センター、多様な輸送モードを越えてこれらの要件を管理すると、運用上の困難が生じます。予期せぬ気象条件、税関の遅れ、インフラの制限、交通機関の混乱により、リスクがさらに高まります。物流業者は、製品の品質と規制遵守を維持するために、監視システム、検証済みの梱包技術、緊急時対応計画戦略に継続的に投資する必要があります。
臨床試験供給物流市場セグメンテーション
サービス別
物流・流通部門は臨床試験供給物流市場を支配しており、市場全体の約 68% のシェアを占めています。このセグメントには、輸送、出荷追跡、在庫割り当て、税関管理、現場配送、患者への直接配送活動が含まれます。臨床試験のグローバル化の進展により、専門的な流通サービスの需要が大幅に拡大しています。
臨床試験供給物流市場 分析によると、物流および流通プロバイダーは、治験薬が必要な期限内に研究施設に確実に届くようにする上で重要な役割を果たしています。分散型治験や個別化医療プログラムの成長により、柔軟な輸送ネットワークの必要性がさらに高まっています。リアルタイム追跡テクノロジー、ルート最適化ソフトウェア、予測分析により、サプライ チェーンのリスクを軽減しながら運用パフォーマンスが向上します。
保管と保管は臨床試験供給物流市場規模の約 32% を占めます。このセグメントには、倉庫保管、冷蔵保管、在庫保管、サンプル保存、長期文書管理サービスが含まれます。温度に敏感な治療法の開発が増えているため、特殊な保管インフラストラクチャに対する需要が高まっています。
臨床試験供給物流市場 生物製剤パイプラインの拡大と製品保持に関する規制要件の増大により、このセグメントの機会は特に強力です。自動監視システム、環境制御、バックアップ電源ソリューションを備えた高度な保管施設は、製品の完全性の維持に役立ちます。製薬スポンサーは、臨床試験運営全体を通じてコンプライアンスを確保し、在庫の可視性を向上させるために、専門の保管プロバイダーと提携することが増えています。
このレポートがどのようにビジネスの効率化に役立つかを知るには、 アナリストに相談
フェーズ別
第 III 相試験は、臨床試験供給物流市場の約 41% を占めています。これらの研究には複数の場所にわたる大規模な患者集団が含まれるため、かなりの物流要件が生じます。臨床試験供給物流業界分析によると、第 III 相試験には広範な在庫計画、現場での配布、温度管理された輸送サービスが必要です。
多国籍の第 III 相試験の複雑さにより、高度なサプライチェーン管理ソリューションの需要が高まっています。物流プロバイダーは、効率的な製品の割り当てとタイムリーな配布を通じて患者の採用活動をサポートします。デジタル在庫管理プラットフォームは、スポンサーが無駄を最小限に抑え、プロトコルへのコンプライアンスを確保しながら、供給レベルを最適化するのに役立ちます。
治療領域別
腫瘍学は臨床試験供給物流市場の約 36% を占めています。がん研究は引き続き重要な臨床試験活動を生み出し、専門的な物流サービスの需要を生み出しています。多くの腫瘍治療では、温度管理された輸送、正確な在庫管理、患者固有の流通モデルが必要です。
臨床試験供給物流市場 傾向により、個別化されたがん治療および免疫療法の使用が増加していることが明らかになりました。これらの開発には、極低温輸送や患者への直接配送ソリューションなどの高度な物流機能が必要です。腫瘍学の治験をサポートする物流プロバイダーは、サプライチェーン全体で厳格な加工管理文書と製品のトレーサビリティを維持する必要があります。
心血管疾患は臨床試験供給物流市場の約 32% を占めています。心血管疾患の有病率が高いため、世界的な臨床試験ネットワーク全体で広範な研究活動が推進され続けています。患者数が多く、多施設での研究により、重要な物流要件が生じます。
臨床試験供給物流市場 洞察によると、心血管臨床試験には、広範な施設ネットワークと大規模な製品流通プログラムが関与することがよくあります。効率的な物流管理により、スポンサーは一貫した製品の入手可能性を維持し、治験の遅延を軽減し、患者の参加を向上させることができます。デジタルサプライチェーンテクノロジーは、在庫計画と出荷調整を最適化するためにますます使用されています。
最終用途別
製薬会社は臨床試験供給物流市場シェアの約 42% を占めています。これらの組織は多数の臨床研究を実施しており、開発プログラム全体を通じて包括的な後方支援を必要としています。物流機能をアウトソーシングすることで、製薬会社は研究や規制活動に集中できるようになります。
臨床試験供給物流市場 このセグメントの成長は、医薬品開発活動の増加、臨床研究のグローバル化、分散型試験モデルの採用によって推進されています。製薬スポンサーは、保管、流通、追跡、規制サポートのサービスを組み合わせた統合物流ソリューションをますます求めています。
臨床試験供給物流市場の地域展望
North America Clinical Trial Supply Logistics Market Share, 2026 (%)
この市場の地域分析についての詳細情報を取得するには、 無料サンプルをダウンロード
北米
北米は、高度な医療インフラ、強力な製薬研究活動、および臨床試験の量の多さにより、臨床試験供給物流市場を 39% リードしています。この地域は、広範なコールドチェーン ネットワーク、専門の物流プロバイダー、デジタル サプライ チェーン テクノロジーの広範な導入の恩恵を受けています。生物製剤の開発と分散型臨床試験の採用の増加が市場の拡大を支え続けています。規制基準は、品質保証システムと高度な監視ソリューションへの投資を奨励します。製薬会社や研究機関は、複雑な臨床サプライチェーンを管理し、治験施設全体で製品の完全性を確保するために、専門の物流プロバイダーに大きく依存しています。
ヨーロッパ
ヨーロッパは、強力な医薬品製造能力と広範な臨床研究インフラに支えられ、依然として主要な臨床試験供給物流市場地域の 29% を占めています。国境を越えた臨床試験では、多様な規制環境に対処できる高度な物流ソリューションに対する需要が生じます。高度なコールドチェーン施設、特殊な輸送ネットワーク、生物製剤研究の増加により、地域の需要が強化されています。欧州の製薬スポンサーは、物流活動を専門のサービスプロバイダーに委託するケースが増えています。デジタル化への取り組みと規制の調和への取り組みは、地域全体のサプライチェーンの効率性と運営の透明性の向上に貢献します。
ドイツの臨床試験供給物流市場
ドイツは、欧州の臨床試験供給物流市場の約 28% を占めています。この国は主要な医薬品製造と物流の中心地として機能し、広範な臨床研究活動をサポートしています。強力なインフラストラクチャ、高度な倉庫施設、戦略的な地理的位置により、ヨーロッパ全土での効率的な物流が可能になります。ドイツの組織は、温度管理された保管庫、自動在庫システム、デジタル追跡テクノロジーへの投資を増やしています。生物製剤の研究と精密医療プログラムの成長により、特殊な物流サービスの需要が拡大し続けています。この国の規制枠組みと高品質の輸送ネットワークが市場の発展をさらにサポートしています。
英国の治験供給物流市場
英国は、欧州の臨床試験供給物流市場の約 22% を占めています。この国は、製薬会社、バイオテクノロジー企業、学術機関による強力な臨床研究環境を維持しています。分散型臨床試験の採用の増加により、患者への直接配送サービスとデジタル サプライ チェーン プラットフォームへの需要が高まっています。物流プロバイダーは、成長する生物製剤開発をサポートするために、コールドチェーン機能と在庫管理ソリューションを拡張しています。臨床研究インフラへの継続的な投資は、市場の拡大とサービスの革新に貢献します。
アジア太平洋地域
アジア太平洋地域は、臨床試験活動の増加、製薬産業の拡大、ヘルスケアへの投資の増加により、重要な臨床試験供給物流市場として 35% 浮上しています。この地域の国々は、大規模な患者集団と支援的な研究環境を通じて、多国籍の臨床研究を誘致しています。生物製剤の開発や精密医療の取り組みとともに、特殊な物流サービスの需要が増加しています。物流プロバイダーは、市場の成長をサポートするために、地域の倉庫ネットワークとコールドチェーン インフラストラクチャを拡大しています。
日本の治験供給物流市場
日本はアジア太平洋地域の臨床試験供給物流市場の約24%を占めています。この国は、先進的な医療インフラ、強力な医薬品革新、厳格な品質基準の恩恵を受けています。生物製剤の研究と個別化医療の開発の増加により、専門的な物流サービスの需要が生じています。日本の組織は、製品の完全性、サプライチェーンの可視性、規制順守を重視しています。デジタル監視システムと自動ストレージ技術への投資が市場の進歩を支え続けています。
中国臨床試験供給物流市場
中国はアジア太平洋地域の臨床試験供給物流市場の約 35% を占めています。製薬研究の急速な成長、バイオテクノロジーへの投資の拡大、臨床試験活動の増加により、物流サービスの需要が高まっています。この国は、大規模な臨床研究プログラムをサポートできる広範な倉庫および輸送インフラを開発しました。コールドチェーン物流、デジタル追跡システム、特殊な保管施設には多額の投資が行われています。世界の医薬品開発における中国の役割の増大により、臨床試験供給物流ソリューションに対する需要が引き続き強化されています。
世界のその他の地域
その他の世界の 8% 地域には、ラテンアメリカ、中東、アフリカが含まれます。臨床研究活動と医薬品への投資の増加が、これらの地域全体の市場発展を支えています。物流プロバイダーは、温度管理された輸送、在庫管理、規制サポートに対する需要の高まりに対応するために、サービス機能を拡張しています。新興の臨床試験の目的地では、国際的な研究をサポートするための信頼できるサプライチェーンのインフラストラクチャが必要です。医療システムと研究能力への継続的な投資により、専門の物流プロバイダーに新たな機会が生まれています。
臨床試験供給物流トップ企業リスト
- サーモフィッシャーサイエンティフィック株式会社
- UPS ヘルスケア
- ピラマル ファーマ ソリューション
- DHL
- パレクセル・インターナショナル
- アルマックグループ
- モヴィアント
- UDGヘルスケア
- フェデックス
- キャタレント株式会社
市場シェア上位 2 社
- サーモフィッシャーサイエンティフィック社 – 14%
- DHL – 11%
投資分析と機会
臨床試験供給ロジスティクス市場における投資活動は、コールドチェーンインフラストラクチャ、デジタルサプライチェーンプラットフォーム、分散型臨床試験サポートサービスにますます向けられています。製薬スポンサーは、規制遵守と製品の完全性を維持しながら、複雑なグローバルサプライチェーンを管理できる物流パートナーを必要としています。投資家は、自動監視システム、温度管理された保管環境、高度な在庫管理技術を備えた施設に注目しています。
臨床試験供給物流市場 特に生物製剤、遺伝子治療、細胞治療においてチャンスが大きい。これらのセグメントでは、プレミアム サービスの需要に応える特殊な輸送および保管ソリューションが必要です。スポンサーが統合されたサプライチェーン機能を求めるにつれ、製薬会社と物流プロバイダーの間の戦略的パートナーシップがより一般的になってきています。新興臨床試験市場への拡大や患者への直接配送サービスへの投資も、業界参加者にとって魅力的な機会となります。
新製品開発
臨床試験供給物流市場におけるイノベーションは、インテリジェントな包装システム、リアルタイム監視デバイス、高度なコールドチェーン技術を中心としています。企業は、輸送中の温度、湿度、位置を継続的に監視するセンサーを備えたスマートコンテナを導入しています。これらのソリューションにより、視認性が向上し、製品紛失のリスクが軽減されます。
もう 1 つの重要な開発には、需要の変動を予測し、流通計画を最適化する人工知能主導の在庫管理プラットフォームが含まれます。自動倉庫システム、ブロックチェーン対応の文書プラットフォーム、クラウドベースの物流管理ツールも注目を集めています。臨床試験供給物流市場 傾向としては、持続可能な梱包材や再利用可能な温度管理された輸送ソリューションへの関心が高まっていることが示されています。これらのイノベーションは、臨床研究のサプライチェーン全体での効率の向上、無駄の削減、規制遵守の強化に役立ちます。
最近の 5 つの動向 (2023 ~ 2025 年)
- サーモフィッシャーサイエンティフィックは、温度管理された物流インフラを追加することで、世界的な臨床サプライチェーンの機能を拡張しました。
- DHL は、生物製剤および高度な治療用医薬品に重点を置いた専門的な医療物流サービスを強化しました。
- UPS ヘルスケアは、臨床研究をサポートするコールドチェーン保管および輸送施設への投資を増加しました。
- Catalent は、世界的な治験プログラム向けに臨床供給品のパッケージングと販売能力を拡張しました。
- アルマック グループは、高度な追跡および監視テクノロジーを通じてデジタル サプライ チェーン可視化ソリューションを強化しました。
レポートの対象範囲
臨床試験供給ロジスティクス市場レポートは、サービスカテゴリ、治療分野、臨床試験段階、エンドユーザーセグメント、および地域パフォーマンスの包括的な分析を提供します。このレポートは、市場の拡大に影響を与えるサプライチェーンの傾向、技術開発、競争戦略、投資機会を評価しています。
カスタマイズのご要望 広範な市場洞察を得るため。
臨床試験供給物流市場調査レポートの対象範囲には、物流および流通サービス、保管および保管業務、腫瘍学研究物流、心血管試験サポート、および医薬品エンドユーザーの需要パターンが含まれます。この調査では、北米、ヨーロッパ、アジア太平洋、および世界のその他の市場にわたる地域の発展を調査しています。さらに、このレポートでは、デジタル変革の取り組み、コールドチェーンインフラの拡張、分散型治験ロジスティクスモデル、生物製剤、遺伝子治療、個別化医療プログラムに関連した新たな機会についても分析しています。この範囲には、主要な市場参加者の競争ベンチマークや、世界的な臨床研究エコシステム内で進化する顧客要件の評価も含まれます。


- 2021-2034
- 2025
- 2021-2024
- 0
-

(有効期限 15th Oct 2026)
30~60時間の無料カスタマイズ
地域と国のカバレッジを拡大、 セグメント分析、 企業プロフィール、 競合ベンチマーキング、 およびエンドユーザーインサイト。













.webp)





