 無料サンプルをダウンロード




見積もりを依頼
ニーズに合わせた最適な価格をご提案します。
- ライセンスタイプを選択
- 複数ユーザーオプション
- 範囲とカバレッジのカスタマイズ
- 迅速な対応
"成長戦略の設計は私たちのDNAにあります"
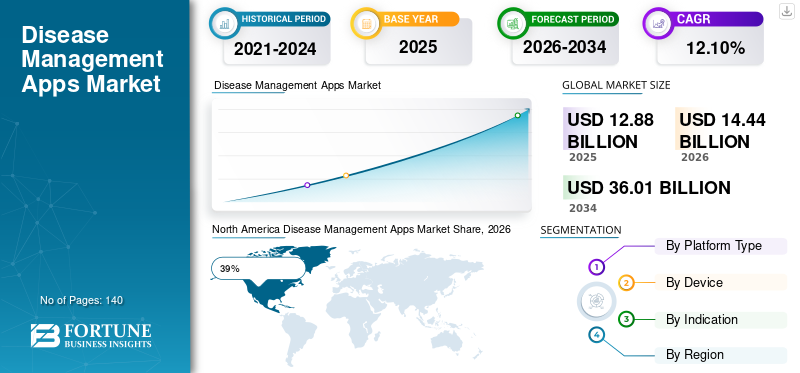
疾患管理アプリの市場規模は、2025年に128億8000万米ドルと評価されています。市場は2026年の144億4000万米ドルから2034年までに360億1000万米ドルに成長すると予測されており、予測期間中に12.10%のCAGRを示します。

医療提供者、支払者、雇用主、患者がモバイルベースの疾患監視ソリューションを採用することが増えているため、疾患管理アプリ市場はデジタルヘルスケアの重要なセグメントとなっています。これらのアプリケーションは、慢性疾患管理、服薬アドヒアランス、症状追跡、ライフスタイル指導、遠隔患者との関わりをサポートします。糖尿病、肥満、心血管障害、呼吸器疾患、精神的健康状態の有病率の上昇により、デジタル疾患管理プラットフォームの需要が増加し続けています。ウェアラブル デバイス、人工知能、予測分析、クラウドベースのヘルスケア システムとの統合により、ユーザー エンゲージメントと健康成果が向上しています。疾患管理アプリ市場レポートでは、ケアのギャップを減らし、患者の自己管理能力を向上させるスケーラブルなソリューションを求める医療機関の間で導入が増えていることが示されています。
米国は、スマートフォンの普及、高度なデジタル医療インフラ、遠隔患者モニタリング技術の強力な採用により、疾患管理アプリケーションの最大の市場を代表しています。医療提供者は、慢性疾患患者、特に糖尿病、肥満、心血管疾患、高血圧の患者をサポートするために疾患管理アプリをますます活用しています。世界の糖尿病患者の 3 分の 1 以上がすでに自己管理のためにモバイル ヘルス アプリケーションを使用しており、これは米国のヘルスケア エコシステム内で顕著に見られる強い需要パターンを反映しています。雇用主が後援するウェルネスへの取り組み、価値に基づいたケアプログラム、デジタル治療の導入により、全国の疾病管理アプリ市場の規模は引き続き強化されています。
無料サンプルをダウンロード このレポートについて詳しく知るために。
人工知能は、パーソナライズされたコーチング、予測リスク評価、自動化された健康推奨事項を通じて疾病管理アプリ市場を変革しています。最新のアプリケーションでは、患者の行動パターン、生体認証データ、服薬遵守、症状の進行を分析して、カスタマイズされた介入を提供するケースが増えています。 AI を活用した仮想アシスタントは、医療従事者の負担を軽減しながら、患者のエンゲージメントを向上させます。疾病管理アプリ市場分析では、慢性疾患のモニタリングを継続的にサポートできる機械学習アルゴリズムの統合が進んでいることが強調されています。
無料サンプルをダウンロード このレポートについて詳しく知るために。
もう 1 つの大きなトレンドには、ウェアラブル デバイスと遠隔患者監視システムの統合が含まれます。疾病管理プラットフォームは、スマートウォッチ、血糖値モニター、血圧モニター、フィットネス トラッカーとの連携がますます高まっています。これらの統合により、患者と医療提供者間のリアルタイムの健康監視とデータ共有が可能になります。の需要デジタル治療、行動修正ツール、予防医療アプリケーションも拡大しています。疾患管理アプリ市場の洞察を求めている組織は、単一のエコシステム内でリモート監視、コーチング、遠隔医療、分析を組み合わせたプラットフォームにますます注目しています。
慢性疾患の有病率の上昇と自己管理ソリューションへの需要の増大
慢性疾患の負担の増大は依然として疾患管理アプリ市場の成長の主な成長原動力となっています。糖尿病、肥満、高血圧、心血管疾患、呼吸器疾患には、長期にわたるモニタリングと継続的な患者の関与が必要です。従来の医療システムは、多数の患者集団に継続的なサポートを提供するという課題に直面しており、デジタル疾患管理ツールに対する大きな需要を生み出しています。
疾患管理アプリケーションは、投薬リマインダー、症状追跡、栄養指導、身体活動モニタリング、および個別のコーチングを提供します。これらの機能により、患者のアドヒアランスが向上し、積極的な健康管理が促進されます。医療機関は、入院者数を減らし、転帰を改善するためにデジタル プラットフォームを導入することが増えています。スマートフォンとモバイル インターネット アクセスが広く普及したことで、導入がさらに加速しました。疾病管理アプリ市場 傾向によれば、医療提供者は慢性期医療管理プログラムにモバイル ヘルス テクノロジーをますます組み込んでいます。研究では、モバイル医療アプリケーションが患者のモチベーションを向上させ、慢性疾患集団のより良い疾患管理行動をサポートすることも明らかにしています。
データプライバシーに関する懸念と規制遵守要件
強力な導入傾向にもかかわらず、データプライバシーとセキュリティへの懸念が疾病管理アプリ市場の見通しを引き続き抑制しています。疾病管理アプリケーションは、病歴、薬の使用状況、生体認証データ、行動情報などの機密性の高い健康情報を収集します。医療機関と消費者は、サイバーセキュリティのリスクと個人の健康記録への不正アクセスについて依然として懸念を抱いています。
さまざまな国にまたがるコンプライアンス要件により、アプリ開発者はさらに複雑になります。規制遵守の維持、安全なクラウド インフラストラクチャの実装、医療システムとの相互運用性の確保には、多額の投資が必要です。データの悪用に対する懸念から、多くのユーザーはモバイル アプリケーションを介して健康情報を共有することに依然として慎重です。さらに、医療提供者は、堅牢なプライバシー フレームワークが欠けているアプリケーションを推奨することを躊躇する可能性があります。これらの要因により、特に患者の機密保持が業務上の重要な優先事項である高度に規制された医療環境において、医療組織間での導入が遅れる可能性があります。
AI を活用したパーソナライズされたヘルスケア アプリケーションの拡大
人工知能は、疾病管理アプリ市場の機会状況に大きな機会をもたらします。 AI テクノロジーにより、疾病管理プラットフォームは患者の行動、過去の健康データ、服薬遵守、ライフスタイル パターンに基づいて個別の推奨事項を提供できるようになります。パーソナライズされた医療体験により、患者の関与と治療プログラムの長期的な遵守が向上します。
医療提供者は、臨床症状の悪化が起こる前に健康リスクを予測できるインテリジェントな疾患管理プラットフォームをますます求めています。 AI を活用した分析により、介入が必要な患者を特定し、より効果的なリソース割り当てをサポートできます。会話型 AI、デジタル治療法、予測分析、自動コーチング システムなどの新興テクノロジーは、アプリケーション開発者に新たなビジネス チャンスを生み出しています。インテリジェントな疾病管理エコシステムに投資している組織は、医療提供者、保険会社、雇用主、政府の医療プログラムの間で需要が拡大することから恩恵を受けることが期待されます。
長期的な患者の関与とアドヒアランスの維持
疾病管理アプリ業界分析が直面している最も重要な課題の 1 つは、長期的なユーザー エンゲージメントを維持することです。多くの患者は健康アプリケーションをダウンロードしますが、最初の導入後に使用を中止します。慢性疾患の管理には一貫した参加が必要であり、維持が重要なパフォーマンス指標となります。
ユーザーは、健康情報を手動で入力したり、複数のプラットフォームを監視したり、複雑なインターフェイスを操作したりする必要がある場合に、アプリケーションの疲労を頻繁に経験します。医療提供者は、アプリケーションを臨床ワークフローに統合する前に、長期的な有効性を証明する証拠も必要とします。多様な患者集団にわたってエンゲージメントを維持するには、ユーザー エクスペリエンス、ゲーミフィケーション、行動科学、パーソナライゼーションにおける継続的なイノベーションが必要です。市場参加者は、積極的なユーザー参加を維持するために、ユーザビリティを継続的に改善し、測定可能な健康上の利点を提供する必要があります。社内での競争の激化デジタルヘルスエコシステムは、製品を差別化し、臨床的価値を実証するよう開発者に求めるプレッシャーをさらに高めます。
iOS セグメントは疾病管理アプリ市場シェアの約 42% を占めています。 Apple デバイスのユーザーは一般に、健康アプリケーションやウェアラブル統合ヘルスケア エコシステムへの関与度が高いことがわかります。 iOS 上の疾患管理アプリケーションには、高度な健康監視機能、ウェアラブル デバイスとの統合、および安全な健康データ ストレージ機能が組み込まれていることがよくあります。
プレミアム消費者セグメントをターゲットとする医療機関は、健康志向のユーザーの間での普及が進んでいることから、iOS 互換の疾患管理ソリューションを優先することがよくあります。糖尿病、心血管疾患、肥満、健康管理に重点を置いた慢性疾患管理プログラムが需要を押し上げ続けています。疾病管理アプリ市場調査レポートによると、接続された医療機器とのシームレスな統合が不可欠なリモート監視プログラムで iOS アプリケーションが広く利用されています。
Android セグメントは疾病管理アプリ市場シェアの約 58% を占め、世界的に支配的なプラットフォームとなっています。 Android は幅広いデバイスの可用性、手頃な価格、大規模なインストール ユーザー ベースにより、先進国市場と新興市場全体での広範な採用をサポートしています。
Android プラットフォームは慢性疾患人口の間で広く普及しているため、疾患管理アプリ開発者は Android の導入をますます優先しています。医療提供者、雇用主、公衆衛生機関は、大規模な疾病管理の取り組みのために Android 互換アプリケーションを頻繁に利用します。このプラットフォームのアクセシビリティにより、服薬管理、症状モニタリング、ライフスタイル指導、予防健康プログラムの幅広い展開が可能になります。 Android は、十分なサービスを受けられていない人々のデジタル医療サービスへのアクセスを拡大する上で、依然として特に重要です。
疾患管理アプリ市場シェアの約 76% をスマートフォンが占めています。スマートフォンの普及により、継続的な病気の監視と患者の関与が可能になり、医療提供が変わりました。ほとんどの疾病管理アプリケーションはスマートフォン用に最適化されています。これは、ユーザーが一日中スマートフォンを持ち歩き、頻繁なやり取りやリアルタイムの健康状態の追跡が可能であるためです。
スマートフォンベースの疾病管理アプリケーションは、投薬リマインダー、症状の記録、栄養追跡、運動モニタリング、遠隔相談、健康教育をサポートします。医療提供者は、患者のアドヒアランスを向上させ、遠隔医療の提供を促進するために、スマートフォン アプリケーションへの依存度を高めています。疾患管理アプリ業界レポートでは、利便性、アクセシビリティ、ウェアラブル テクノロジーとの統合機能により、スマートフォンが慢性疾患管理ソリューションの主要なアクセス チャネルであると特定しています。
タブレットは疾病管理アプリ市場シェアの約 24% を占めています。スマートフォンほど主流ではありませんが、タブレットは、大型ディスプレイと使いやすさの向上を必要とする臨床環境、高齢者介護現場、慢性疾患管理プログラムにおいて依然として重要です。
医療専門家は、患者の診察、ケア調整活動、教育セッション中にタブレットを頻繁に使用します。複雑な慢性疾患を管理している患者は、健康レポート、治療計画、モニタリング ダッシュボードを確認するためにタブレット インターフェイスを好む場合があります。タブレットベースの疾病管理ソリューションは、より大きな画面と簡素化されたナビゲーションを必要とする高齢者層に特に効果的です。デジタルヘルスエコシステムが進化し続ける中、タブレットアプリケーションは引き続き包括的な疾患管理戦略における重要な補完プラットフォームです。
このレポートがどのようにビジネスの効率化に役立つかを知るには、 アナリストに相談
肥満に焦点を当てたアプリケーションは、疾患管理アプリ市場シェアの約 39% を占めています。世界中で肥満率が上昇しているため、体重管理、栄養指導、身体活動追跡、行動コーチングをサポートするアプリケーションの需要が高まっています。
最新の肥満管理アプリケーションには、AI による推奨事項、カロリー追跡、パーソナライズされた運動計画、コミュニティ参加機能が組み込まれています。雇用主、医療提供者、保険会社は、予防医療プログラムの一環として、肥満に焦点を当てたデジタル健康ソリューションを導入することが増えています。疾病管理アプリ市場 予測評価は、ライフスタイルに関連した健康リスクに対する意識の高まりと予防医療の重視の高まりにより、肥満管理アプリケーションに対する持続的な需要を示しています。
糖尿病アプリケーションは疾患管理アプリケーション市場シェアの約 35% を占めています。糖尿病管理は、状態を継続的に監視する必要があるため、依然としてデジタルヘルスの中で最も成熟した分野の 1 つです。これらのアプリケーションは、血糖モニタリング、服薬アドヒアランス、インスリン追跡、食事管理、医師とのコミュニケーションをサポートします。
医療提供者は、包括的なケア プログラムの一環として糖尿病管理アプリケーションを推奨することが増えています。継続的グルコース監視デバイスおよびウェアラブル技術との統合により、リアルタイムの疾患管理機能が強化されます。疾患管理アプリ市場の洞察の状況を見ると、糖尿病アプリケーションは、患者の転帰を改善し、合併症を軽減し、長期的な疾患管理をサポートする能力があるため、投資を引きつけ続けていることがわかります。
North America Disease Management Apps Market Share, 2026 (%)
この市場の地域分析についての詳細情報を取得するには、 無料サンプルをダウンロード
北米は世界の疾病管理アプリ市場シェアの 39% を占めています。この地域は、先進的な医療インフラ、スマートフォンの普及率の高さ、デジタル医療への強力な投資、遠隔患者監視技術の広く受け入れられていることから恩恵を受けています。医療提供者は、価値に基づいたケア プログラムや慢性疾患管理の取り組みに疾患管理アプリケーションを組み込むことが増えています。
この地域の市場は、慢性疾患の有病率の増加、医療費の増加、デジタル治療法の使用拡大によって支えられています。雇用主、保険会社、医療システムは、患者エンゲージメントを向上させ、医療利用を削減するために、モバイル医療テクノロジーへの投資を続けています。医療提供者とデジタル医療プラットフォームの強力な統合により、北米は疾患管理ソリューションの主要市場としての地位を確立しています。
ヨーロッパは疾病管理アプリ市場シェアの 28% を占めています。地域の成長は、デジタルヘルスケアの近代化への取り組み、慢性疾患の有病率の増加、遠隔医療の導入の拡大によって支えられています。欧州の医療システムでは、医療へのアクセスと患者の転帰を改善する上でデジタル疾病管理ツールの価値がますます認識されています。
地域全体の公共医療プログラムでは、モバイル医療技術を慢性疾患管理フレームワークに統合し続けています。予防医療、高齢化、医療効率の向上に焦点を当てることで、市場の持続的な拡大に貢献します。疾病管理アプリ市場 先進的なデジタル医療政策と医療技術の導入が進んでいる国では、特に大きなチャンスが残っています。
ドイツはヨーロッパの疾病管理アプリ市場の約 27% を占めています。この国は、高度に発達した医療インフラと医療デジタル化に対する政府の強力な支援の恩恵を受けています。糖尿病、心血管障害、肥満関連疾患の有病率が上昇しているため、慢性疾患の管理は依然として医療の主要な優先事項となっています。
医療提供者は、患者のモニタリング、服薬遵守、ライフスタイル介入プログラムのためにモバイル医療アプリケーションをますます活用しています。デジタル ヘルスケアへの取り組みにより、病院、診療所、外来患者の現場におけるモバイル ヘルス テクノロジーの導入が加速しています。疾病管理アプリケーションは電子医療記録や遠隔医療プラットフォームとますます統合されており、より調整された患者ケアをサポートしています。ドイツ市場は、慢性疾患管理ソリューションに焦点を当てたデジタルヘルスイノベーターからの投資を引きつけ続けています。
英国は欧州の疾病管理アプリ市場の約 23% を占めています。需要は、デジタル医療サービスの利用の増加と予防医療戦略の重視の高まりによって支えられています。医療提供者は、慢性疾患患者をサポートし、患者エンゲージメントを向上させるために、モバイル アプリケーションを導入することが増えています。
疾病管理アプリケーションは、糖尿病管理、体重管理、心血管モニタリング、服薬遵守、メンタルヘルスサポートに利用されています。この国のデジタル変革への取り組みは、医療機関がテクノロジー主導のケアモデルを採用することを奨励し続けています。遠隔モニタリングとデジタル診察に対する患者の受け入れが増えていることにより、英国全土で疾患管理アプリケーションの市場見通しがさらに強化されています。
アジア太平洋地域は疾患管理アプリ市場シェアの 25% を占めています。スマートフォンの急速な普及、ヘルスケア意識の高まり、慢性疾患の有病率の増加は、地域の成長に大きく貢献しています。政府と医療提供者は、医療へのアクセスと疾病管理の成果を向上させるためにデジタル技術をますます活用しています。
この地域の人口ベースの多さは、スケーラブルなデジタル医療プラットフォームにとって大きな機会を生み出します。インターネット接続の拡大、医療のデジタル化への取り組み、医療技術スタートアップへの投資の増加が市場の拡大を支えています。疾患管理アプリケーションは、都市部と農村部の人口全体で慢性疾患を管理するために不可欠なツールになりつつあります。
日本はアジア太平洋地域の疾患管理アプリ市場の約 21% を占めています。この国の人口高齢化により、慢性疾患管理ソリューションに対する大きな需要が生じています。医療提供者は、長期的な病気の監視をサポートし、医療システムの負担を軽減するために、デジタル医療テクノロジーをますます採用しています。
疾患管理アプリケーションは、糖尿病のモニタリング、心血管疾患の管理、服薬遵守、高齢者介護のサポートに一般的に使用されます。ウェアラブル技術や遠隔監視システムとの統合が特に進んでいる。日本は医療革新と予防医学に重点を置いており、医療現場全体で高度な疾病管理アプリケーションの導入を推進し続けています。
中国はアジア太平洋地域の疾病管理アプリ市場の約 36% を占めています。この国は、大規模なスマートフォン ユーザー ベース、デジタル医療インフラの拡大、医療デジタル化に対する政府の支援強化の恩恵を受けています。慢性疾患の有病率の上昇により、スケーラブルな疾患管理ソリューションに対する強い需要が生まれています。
医療提供者やテクノロジー企業は、大規模な患者集団をサポートできる AI 対応の疾病管理アプリケーションを積極的に開発しています。遠隔監視、デジタル治療、個別化されたヘルスケア サービスは、全国的に拡大し続けています。中国市場は依然として、世界の疾患管理アプリ市場の中で最もダイナミックな機会の 1 つです。
その他の国は疾病管理アプリ市場シェアの 8% を占めています。ラテンアメリカ、中東、アフリカの市場では、デジタル ヘルスケア テクノロジーの採用が徐々に増加しています。スマートフォンの普及とインターネットへのアクセスは向上し続けており、疾病管理アプリケーションの導入に有利な条件が生まれています。
これらの地域の医療システムでは、医療へのアクセスを拡大し、慢性疾患の転帰を改善するためにモバイル テクノロジーの利用が増えています。糖尿病、心血管疾患、肥満管理に焦点を当てた公衆衛生プログラムが、疾患管理アプリケーションの需要を支えています。デジタル医療インフラへの継続的な投資により、新興市場全体での導入が強化されることが予想されます。
医療機関がデジタル変革と慢性疾患管理を優先する中、疾病管理アプリ市場における投資活動は拡大し続けています。ベンチャーキャピタル企業、ヘルスケア技術投資家、保険会社、戦略的ヘルスケア企業は、糖尿病、肥満、心血管疾患、行動的健康に焦点を当てた疾患管理プラットフォームへの資金提供を増やしています。
人工知能、予測分析、デジタル治療、ウェアラブル統合、パーソナライズされたヘルスケア エコシステムには、大きなチャンスが存在します。医療提供者は、運用コストを削減しながら臨床転帰を改善できるプラットフォームを求めています。雇用主や保険会社も、従業員の健康への取り組みや慢性疾患予防プログラムをサポートするために、疾病管理アプリケーションに投資しています。新興市場では、スマートフォンの普及とデジタルヘルスケアインフラの拡大により、さらなるチャンスが生まれています。スケーラブルで証拠に基づいた相互運用可能なソリューションを提供できる企業は、疾病管理アプリ市場全体で持続的な投資関心を集めることが期待されます。
イノベーションは依然として疾病管理アプリ市場の特徴です。新製品の開発は、AI 主導のコーチング システム、パーソナライズされた健康に関する推奨事項、病気の予測モニタリング、ウェアラブル統合機能に重点を置いています。開発者は、臨床介入が必要になる前に健康悪化のリスクを特定できる高度な分析ツールを導入しています。
疾病管理アプリケーションには、会話型 AI、リモート監視ダッシュボード、デジタル治療法、服薬遵守システム、および行動的健康サポート ツールがますます組み込まれています。血糖値モニター、血圧測定装置、フィットネストラッカー、コネクテッドヘルスエコシステムとのリアルタイム統合により、プラットフォームの有効性が向上し続けます。開発者はまた、ゲーミフィケーション、パーソナライズされたコーチング、自動化された健康に関する洞察を通じてユーザー エンゲージメントを重視しています。これらのイノベーションは患者の参加を強化し、医療システム、雇用主、保険組織全体での幅広い導入をサポートしています。
疾患管理アプリ市場レポートは、業界の傾向、市場の推進力、制約、機会、課題、競争環境、技術開発、地域のパフォーマンスの包括的な分析を提供します。このレポートでは、プラットフォーム カテゴリ、デバイス カテゴリ、アプリケーション セグメント、および主要な疾患管理のユースケースを評価します。
カスタマイズのご要望 広範な市場洞察を得るため。
対象範囲には、糖尿病、肥満、心血管疾患、呼吸器疾患、健康管理に焦点を当てた慢性疾患管理アプリケーションの分析が含まれます。このレポートでは、医療のデジタル化傾向、モバイル医療の導入パターン、人工知能の統合、遠隔監視技術、投資活動についても調査しています。地域市場、競争力のある地位、イノベーション戦略、将来の機会を詳細に評価することで、利害関係者に実用的な洞察が得られます。疾病管理アプリ市場調査レポートは、進化する業界のダイナミクスを理解しようとしている医療提供者、テクノロジー企業、投資家、保険会社、雇用主、政策立案者の戦略的意思決定をサポートします。


(有効期限 31st Oct 2026)
30~60時間の無料カスタマイズ
地域と国のカバレッジを拡大、 セグメント分析、 企業プロフィール、 競合ベンチマーキング、 およびエンドユーザーインサイト。













.webp)






ニーズに合わせた最適な価格をご提案します。
業界の専門家にご質問をご相談いただけます。
ご不明な点はございますか?ご購入前に迅速にお答えします。

