管腔内縫合装置の市場規模、シェアおよび業界分析、アプリケーション別(肥満手術、消化器手術)、エンドユース別(病院)、および地域予測、2026~2034年
 無料サンプルをダウンロード

管腔内縫合装置市場の概要
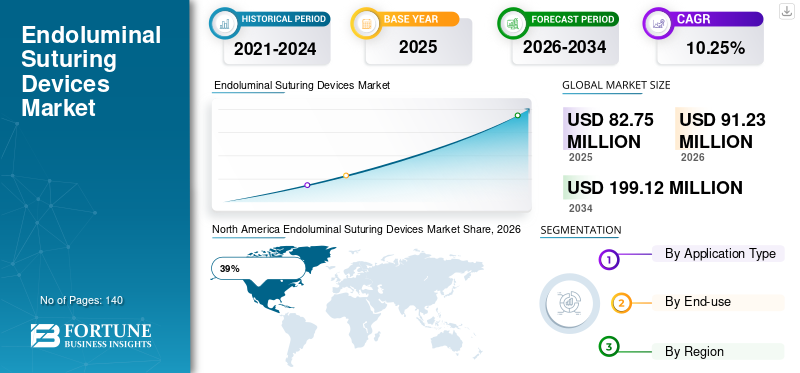
管腔内縫合装置の市場規模は、2025年に8,275万米ドルと評価されました。市場は2026年の9,123万米ドルから2034年までに1億9,912万米ドルに成長すると予測されており、予測期間中に10.25%のCAGRを示します。

管腔内縫合装置市場は、低侵襲性の胃腸および肥満治療処置の採用が増加しているため、世界の医療技術分野全体で強い注目を集めています。管腔内縫合装置は、組織欠損の閉鎖、ステントの固定、穿孔の管理、および内視鏡スリーブ胃形成術のサポートに使用されます。医療提供者は、高度な縫合システムを治療にますます統合しています。内視鏡検査手続きの効率と患者の転帰を改善するためのワークフロー。管腔内縫合装置市場レポートは、外科的外傷を軽減し、回復期間を短縮する高度な閉鎖技術を求める病院、消化器専門センター、外来手術施設からの需要の高まりを浮き彫りにしています。内視鏡視覚化、ロボット支援、精密縫合プラットフォームにおける継続的な革新により、市場の拡大がさらに強化されています。
米国は、高度な内視鏡検査手順と高度に発達した医療インフラの普及により、依然として管腔内縫合装置市場に最も影響力のある国であり続けています。大規模な学術医療センターや消化器専門ネットワークでは、内視鏡による肥満治療や管腔内縫合システムを使用した複雑な胃腸修復術の実施が増えています。熟練した消化器内科医の存在、手術に関する好意的な意識、低侵襲治療法を裏付ける強力な臨床証拠により、需要は引き続き増加しています。管腔内縫合装置業界の分析では、この国が広範な装置の商業化、医師の研修プログラム、医療機関全体にわたる革新的な治療用内視鏡技術の迅速な統合から恩恵を受けていることが示されています。
無料サンプルをダウンロード このレポートについて詳しく知るために。
重要なポイント
市場規模と成長
- 2025年の世界市場規模:8,275万ドル
- 2034年の世界市場規模:1億9,912万ドル
- CAGR (2026 ~ 2034 年): 10.25%
市場シェア – 地域別
- 北米: 39%
- ヨーロッパ: 28%
- アジア太平洋: 24%
- その他の国: 9%
国レベルのシェア
- ドイツ: ヨーロッパ市場の 26%
- 英国: ヨーロッパ市場の 19%
- 日本: アジア太平洋市場の22%
- 中国: アジア太平洋市場の 34%
管腔内縫合器市場の最新動向
管腔内縫合装置の市場動向は、従来の開腹手術の必要性を減らす高度な内視鏡介入への急速な移行を示しています。医療提供者は、内視鏡によるスリーブ状胃形成術、瘻孔の閉鎖、胃腸欠損の管理、切除後の組織の近似などに縫合プラットフォームを利用することが増えています。低侵襲性の肥満管理技術の受け入れが進むにつれて、管腔内縫合技術に関わる処置の量が大幅に増加しています。
無料サンプルをダウンロード このレポートについて詳しく知るために。
管腔内縫合装置の市場分析を形成するもう 1 つの重要なトレンドは、強化された視覚化システム、AI 支援の手順計画、および人間工学に基づいた縫合プラットフォームの統合です。メーカーは、デバイスの操作性、精密制御、最新の内視鏡との互換性の向上に重点を置いています。医療現場における感染防止の優先事項により、使い捨て縫合システムやハイブリッド縫合システムも注目を集めています。さらに、医師の研修への取り組みと臨床適応症の拡大により、新興医療市場全体での幅広い採用が促進されています。これらの開発は引き続き管腔内縫合装置市場の良好な見通しをサポートし、長期的な業界の競争力を強化します。
管腔内縫合装置市場のダイナミクス
ドライバ
低侵襲性の胃腸および肥満治療に対する需要の高まり
管腔内縫合装置市場の主な成長原動力は、低侵襲治療処置に対する嗜好が高まっていることです。医療提供者は、入院期間を短縮し、手術の合併症を最小限に抑え、患者の回復体験を向上させることができる従来の手術に代わる方法を模索しています。管腔内縫合装置を使用すると、医師は広範囲の切開を行わずに、自然な開口部を介して組織の閉鎖、欠損修復、肥満治療を行うことができます。
肥満、胃腸疾患、胃腸がんの罹患率の上昇により、高度な内視鏡処置の必要性が高まっています。病院は、複雑な臨床症例に対処できる高度な縫合システムを備えた治療内視鏡部門に投資しています。さらに、傷跡のない手術と術後の不快感の軽減に対する患者の意識の高まりにより、需要が加速しています。医療システムが費用対効果の高い治療経路を優先し続ける中、管腔内縫合装置市場の成長軌道は引き続き低侵襲外科技術革新によって強力に支えられています。
拘束
高額な手続き費用と専門的なトレーニングの必要性
管腔内縫合装置市場に影響を与える主な制約の 1 つは、高度な縫合プラットフォームおよび関連する処置インフラストラクチャに関連する多額のコストです。多くの医療施設、特に発展途上地域では、高度な内視鏡システムの調達が制限される予算の制限に直面しています。デバイスの購入費用、メンテナンス要件、付属品の費用により、導入の障壁が生じる可能性があります。
市場は医師の研修に関する課題にも直面しています。管腔内縫合技術を効果的に利用するには、内視鏡の専門知識と豊富な実務経験が必要です。複雑な縫合技術に伴う学習には時間がかかるため、高度なトレーニング プログラムが不足している小規模の医療機関では採用が妨げられる可能性があります。特定の医療制度における限定的な償還サポートは、購入の意思決定にさらに影響を与えます。これらの要因が集合的に障壁を形成し、臨床需要が増大しているにもかかわらず、市場普及を遅らせる可能性があります。
機会
内視鏡による肥満治療と外来診療の拡大
管腔内縫合装置市場における重要な機会は、内視鏡による肥満治療の急速な拡大にあります。世界的に肥満率が上昇しているため、医療提供者は侵襲性の低い体重管理ソリューションを模索するようになっています。内視鏡スリーブ胃形成術では、従来の手術を行わずに胃の解剖学的構造を再形成するための高度な縫合装置への依存がますます高まっています。
外来治療環境への移行が進んでいることも、大きなチャンスを生み出しています。外来外科センターや消化器専門クリニックは、増加する患者数を効率的に管理するために高度な内視鏡技術を採用しています。メーカーは、手順の信頼性が向上し、セットアップ時間が短縮された、ユーザーフレンドリーなシステムを導入しています。新興国は同時に、高度な内視鏡検査の導入を支援する医療近代化プログラムに投資しています。これらの発展は、複数の地理的地域にわたる管腔内縫合装置の市場機会にとって有利な条件を生み出します。
チャレンジ
規制の複雑さと競争技術情勢
規制遵守は、管腔内縫合装置市場における大きな課題のままです。医療機器メーカーは、新製品を導入する前に、厳しい臨床検証、品質保証、安全性の要件を満たさなければなりません。承認スケジュールにより商品化が遅れ、開発支出が増加する可能性があります。
競争環境はさらなる課題をもたらします。企業は、精度、使いやすさ、臨床用途の向上を通じて自社製品を差別化するために、研究開発に継続的に投資しています。急速な技術進歩には持続的なイノベーションへの投資が必要ですが、医療提供者は新しいシステムを導入する前に強力な臨床証拠を求めています。市場参加者は、製品の手頃な価格と技術の洗練のバランスを取る必要があります。こうしたプレッシャーにより、競争上の地位を維持するには継続的な戦略的投資とイノベーションが必要となる複雑な環境が生み出されます。
管腔内縫合装置市場セグメンテーション
アプリケーションの種類別
肥満手術用途は、管腔内縫合装置の市場シェアの約 58% を占めています。内視鏡スリーブ胃形成術は、高度な縫合システムを利用する最も重要な手術カテゴリーの 1 つとして浮上しています。肥満有病率の上昇と、侵襲性の低い体重管理介入に対する需要の増加が、手術の大幅な増加を支えています。医療提供者は、従来の外科的アプローチに代わる方法を求める患者に対して、内視鏡による肥満治療処置を推奨することが増えています。
管腔内縫合装置の市場調査レポートは、肥満患者向けアプリケーションが患者の好意的な受け入れ、回復期間の短縮、手術リスクの低下から恩恵を受けることを示しています。メーカーは、組織の捕捉、縫合糸の耐久性、および処置の効率を向上させるために設計された特殊な縫合プラットフォームの開発を続けています。高度なデバイスの人間工学と強化された内視鏡の互換性により、肥満治療センター全体での導入がさらにサポートされています。長期的な臨床結果に対する医師の信頼の高まりにより、この分野の市場での地位は引き続き強化されています。
胃腸手術用途は、管腔内縫合装置市場規模のほぼ 42% を占めています。これらのデバイスは、欠損の閉鎖、穿孔の修復、瘻孔の管理、および切除後の組織の接近手順において重要な役割を果たします。消化器疾患の有病率の増加と内視鏡治療の適応拡大が需要に大きく貢献しています。
医療施設では、処置の結果を改善し、侵襲的手術の必要性を軽減できるため、高度な縫合システムを消化器治療経路に組み込むケースが増えています。内視鏡による欠損閉鎖技術を裏付ける臨床証拠は拡大し続けており、消化器内科医や外科医の間での利用の拡大が促進されています。管腔内縫合装置業界レポートでは、多様な手術用途と臨床での受け入れの拡大により、消化器外科が戦略的に重要な分野であると特定しています。
このレポートがどのようにビジネスの効率化に役立つかを知るには、 アナリストに相談
最終用途別
病院は管腔内縫合装置の市場シェアの約 72% を占めています。大規模な医療機関は、高度な管腔内介入をサポートするために必要なインフラストラクチャ、専門知識、および必要な手順を備えています。革新的な治療法や臨床研究活動に重点を置いているため、学術医療センターや三次医療病院が最も多く採用されています。
管腔内縫合装置の市場予測は、医療機関が低侵襲手術プログラムや治療用内視鏡部門を拡大するにつれて、病院が引き続き優位性を発揮することを示しています。病院は、高度な縫合技術を学ぶ消化器内科医や外科医の主要なトレーニングセンターとしても機能します。学際的な専門知識を必要とする複雑なケースを管理する能力により、市場エコシステム内での役割が強化されます。デジタル内視鏡プラットフォームと統合された手術スイートへの継続的な投資が、このセグメント全体の成長をさらにサポートします。
管腔内縫合装置市場の地域別展望
北米
North America Endoluminal Suturing Devices Market Share, 2025 (%)
この市場の地域分析についての詳細情報を取得するには、 無料サンプルをダウンロード
北米は世界の管腔内縫合装置市場シェアの約 39% を占めています。この地域は、高度な医療インフラ、広範な医師の専門知識、低侵襲性の胃腸処置の強力な導入の恩恵を受けています。米国は、治療用内視鏡技術の広範な利用と進行中の臨床革新により、主要な需要の中心地として機能しています。病院や専門センターは、肥満治療や胃腸欠損の管理をサポートするために、先進的な縫合システムに積極的に投資しています。
北米向け管腔内縫合装置市場の洞察では、大手装置メーカーの存在、強力な医師研修ネットワーク、低侵襲治療の代替品に対する強い認識も強調されています。内視鏡による肥満治療プログラムの継続的な拡大と手順の複雑さの増大により、技術的に高度な縫合プラットフォームに対する持続的な需要が生み出されています。
ヨーロッパ
ヨーロッパは管腔内縫合装置の市場シェアの約 28% を占めています。地域の成長は、確立された医療制度、胃腸疾患の有病率の上昇、低侵襲治療法への重視の高まりによって支えられています。西ヨーロッパ諸国は、先進的な内視鏡インフラストラクチャと医師の研修への取り組みに投資を続けています。
管腔内縫合装置の市場分析では、大学病院や消化器専門センターでの採用が強力であることが示されています。需要は人口の高齢化、肥満管理の要件の増加、治療用内視鏡サービスへのアクセスの拡大によってさらに支えられています。メーカーは地域全体で流通ネットワークと臨床教育プログラムを強化し続けています。
ドイツの管腔内縫合装置市場
ドイツはヨーロッパの管腔内縫合装置市場の約 26% を占めています。この国は、高度な医療技術部門、洗練された医療インフラ、低侵襲処置の広範な利用により、強力な地位を維持しています。ドイツ全土の病院では、胃腸閉鎖処置や肥満治療のために管腔内縫合システムを採用するところが増えています。
ドイツ市場は、医療機関、臨床研究者、医療機器メーカー間の強力な連携から恩恵を受けています。高い手順基準と内視鏡検査の近代化プログラムへの継続的な投資が持続的な需要を支えています。外来治療介入や高度な肥満管理ソリューションへの関心の高まりが、全国の市場発展にさらに貢献しています。
英国管腔内縫合装置市場
英国は欧州の管腔内縫合装置市場の約 19% を占めています。需要は、治療用内視鏡検査の採用の増加、肥満治療への取り組みの高まり、低侵襲胃腸処置の利用拡大によって促進されています。主要な医療機関は、処置の結果と業務効率を向上させるために、高度な内視鏡技術への投資を続けています。
英国の管腔内縫合装置市場の見通しは、継続的な医療近代化の取り組みと内視鏡による肥満治療に対する意識の高まりにより、引き続き良好です。臨床トレーニングの取り組みと技術導入プログラムにより、公的および民間の医療部門全体で縫合装置の幅広い使用が奨励されています。
アジア太平洋地域
アジア太平洋地域は世界の管腔内縫合装置市場シェアの約 24% を占めています。この地域は、医療インフラの急速な発展、手続き量の増加、高度な医療技術へのアクセスの拡大が特徴です。肥満と胃腸疾患の有病率の上昇により、低侵襲治療ソリューションに対する需要が大幅に増加しています。
アジア太平洋地域の医療提供者は、内視鏡検査施設を積極的にアップグレードし、治療能力を拡大しています。医療観光活動の成長、医師の専門知識の向上、医療近代化プログラムへの投資の増加により、地域市場の機会は引き続き強化されています。管腔内縫合装置の業界分析では、アジア太平洋が将来の拡大にとって最もダイナミックな地域の 1 つであると特定されています。
日本の管腔内縫合器市場
日本はアジア太平洋地域の管腔内縫合装置市場の約 22% を占めています。この国の先進的な医療システムと強力な技術力が、革新的な内視鏡装置の大幅な導入を支えています。日本の医療提供者は、低侵襲治療アプローチと精密医療技術を早期に統合していることで知られています。
市場は、胃腸介入や高度な治療用内視鏡サービスを必要とする高齢者人口の増加から恩恵を受けています。研究に重点を置いた病院や専門治療センターは、処置の精度と患者の転帰を向上させるために設計された次世代の縫合技術の評価を続けています。これらの要因が、日本全国での継続的な市場拡大を支えています。
中国管腔内縫合装置市場
中国はアジア太平洋地域の管腔内縫合装置市場の約 34% を占めています。医療インフラの急速な発展、病院ネットワークの拡大、低侵襲治療に対する意識の高まりにより、大きな需要が高まっています。都市部の大規模な医療機関は、複雑な治療手順をサポートできる高度な内視鏡システムへの投資を続けています。
政府による医療近代化の取り組みと医療費の増加により、全国的に革新的な医療機器の導入が加速しています。肥満有病率の増加と胃腸疾患の負担の増加により、手術の需要がさらに拡大しています。メーカーは中国市場で新たな機会を活用するために、現地でのパートナーシップと販売能力を強化しています。
世界のその他の地域
その他の地域は、世界の管腔内縫合装置市場シェアの約 9% を占めています。成長は、ラテンアメリカ、中東、アフリカ全体での医療投資の増加によって支えられています。これらの地域の病院は、治療能力を向上させ、侵襲的な外科手術への依存を減らすために、高度な内視鏡技術を徐々に導入しつつあります。
市場の拡大は、医師の研修プログラムの改善、低侵襲介入に関する意識の向上、医療インフラ開発プロジェクトの拡大によってさらに促進されます。国際的なメーカーは、治療用内視鏡技術の採用拡大を目的とした戦略的パートナーシップや教育的取り組みを通じて、十分なサービスを受けられていない市場をターゲットにし続けています。
管腔内縫合装置のトップ企業のリスト
- メドトロニック社
- エシコン遠藤外科(J&J)
- アポロエンドサージャリー株式会社
- リチャード・ウルフGmbH
- カール ストルツ GmbH
- オリンパス株式会社
- 株式会社テレフレックス
- ブラウン メルズンゲン
- テルモ株式会社
- ボストン・サイエンティフィック
市場シェア上位 2 社
- Apollo Endosurgery Inc. – 30%
- エシコン遠藤外科 (J&J) – 18%
投資分析と機会
医療提供者が低侵襲治療技術を優先する中、管腔内縫合装置市場への投資活動は増加し続けています。ベンチャーキャピタル企業、戦略的投資家、医療技術企業は、高度な組織閉鎖システム、ロボット支援内視鏡、縫合精度の向上に焦点を当てたイノベーションに資金を提供しています。市場参加者はまた、手続きの採用を拡大するための医師教育プログラムにも多額の投資を行っています。
医療近代化の取り組みにより先進的な内視鏡機器の調達が加速している新興経済国には大きなチャンスが存在します。メーカーは、地理的なプレゼンスを強化し、製品ポートフォリオを拡大するために、買収、パートナーシップ、販売契約を追求しています。管腔内縫合装置の市場機会は、肥満治療、外来消化器処置、次世代内視鏡プラットフォーム開発において依然として特に魅力的です。
新製品開発
メーカーは、処置の柔軟性、組織捕捉効率、およびユーザー制御を改善するように設計された次世代の管腔内縫合装置の開発を積極的に行っています。新しいシステムは、強化された関節機構、改善された針展開技術、およびより幅広い内視鏡との互換性を備えています。これらの革新により、オペレーターの複雑さが軽減されながら、手順の精度が向上します。
管腔内縫合装置の市場動向は、使い捨てコンポーネント、感染予防技術、AI 対応の手順ガイダンスへの注目が高まっていることも示しています。企業は、非常に複雑な介入をサポートできるロボット支援の内視鏡縫合プラットフォームを研究しています。視覚化の統合の強化と高度な材料工学は、引き続きデバイスのパフォーマンスの向上に貢献し、医療提供者がより一貫した臨床結果を達成できるように支援します。
最近の 5 つの動向 (2023 ~ 2025 年)
- ボストン サイエンティフィックは、Apollo Endosurgery テクノロジーの消化器デバイス ポートフォリオへの統合を強化しました。
- 複数のメーカーが、内視鏡スリーブ胃形成術と治療用縫合術に焦点を当てた医師研修プログラムを拡大しました。
- 操作性と精度制御が向上した高度な縫合プラットフォームが臨床評価段階に入りました。
- 医療機関では、管腔内縫合システムを利用した低侵襲性の肥満管理手順の採用が増加しています。
- いくつかの企業が、アジア太平洋および中東の医療市場全体に地域販売契約を拡大しました。
管腔内縫合装置市場のレポートカバレッジ
管腔内縫合装置市場レポートは、市場構造、競争力学、技術開発、新たな成長機会の包括的な分析を提供します。対象範囲には、製品イノベーション、導入手続きのパターン、規制の影響、主要な地理的地域全体の需要に影響を与える医療インフラの開発の詳細な評価が含まれます。
カスタマイズのご要望 広範な市場洞察を得るため。
このレポートでは、主要メーカーが実施する戦略的取り組みを評価しながら、アプリケーション、最終用途セクター、地域別の実績ごとの細分化をさらに調査しています。管腔内縫合装置市場調査レポートの詳細な洞察は、進化する業界のトレンドを理解しようとしている投資家、医療提供者、流通業者、医療技術企業の意思決定をサポートします。市場インテリジェンスには、確立された医療市場と新興医療市場の両方にわたる競争ベンチマーク、イノベーション評価、将来の機会評価も含まれます。


- 2021-2034
- 2025
- 2021-2024
- 140
-

(有効期限 30th Sep 2026)
30~60時間の無料カスタマイズ
地域と国のカバレッジを拡大、 セグメント分析、 企業プロフィール、 競合ベンチマーキング、 およびエンドユーザーインサイト。













.webp)





