 無料サンプルをダウンロード



見積もりを依頼
ニーズに合わせた最適な価格をご提案します。
- ライセンスタイプを選択
- 複数ユーザーオプション
- 範囲とカバレッジのカスタマイズ
- 迅速な対応
"成長戦略の設計は私たちのDNAにあります"
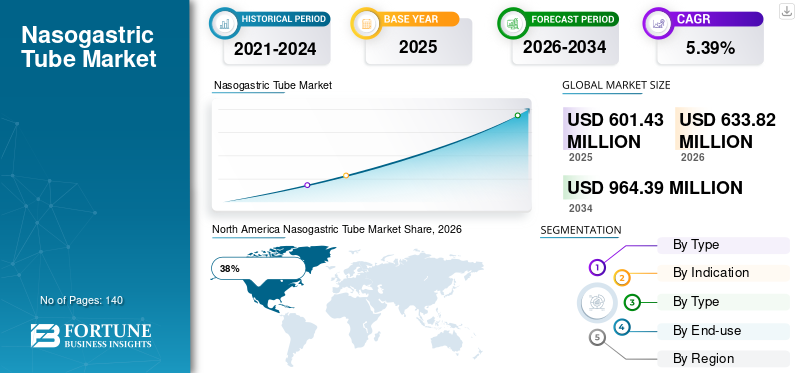
経鼻胃管の市場規模は、2025年に6億142万米ドルと評価されました。市場は2026年の6億3,382万米ドルから2034年までに9億6,438万米ドルに成長すると予測されており、予測期間中に5.39%のCAGRを示します。

経鼻胃チューブ市場は、経腸栄養および胃減圧処置のニーズの高まりにより、病院、救命救急センター、外来手術施設、在宅医療環境全体で強い需要を目の当たりにしています。経鼻胃管は、嚥下障害、神経学的症状、胃腸合併症、外傷、および術後の回復要件に苦しむ患者にとって、依然として不可欠な医療機器です。この市場は、継続的な製品革新、生体適合性材料の採用の増加、患者の快適性の重視によって特徴付けられています。メーカーは、耐キンクチューブ、放射線不透過性マーキング、および改良された配置技術に重点を置いています。経鼻胃管市場分析では、高齢化による需要の高まりと、先進国および新興国全体の医療インフラの拡大も浮き彫りになっています。
米国は、先進的な医療システム、広範な病院ネットワーク、栄養サポートを必要とする慢性疾患の有病率の増加により、北米の経鼻胃管市場に最大の貢献国であり続けています。脳卒中、がん、神経障害、集中治療入院の症例が増加しているため、経鼻胃チューブ手術に対する大きな需要が引き続き生じています。医療提供者は、配置精度を向上させ、合併症を軽減する高度な栄養チューブ技術をますます採用しています。病院や介護施設からの積極的な調達活動も市場拡大を後押ししています。大手メーカーの存在、確立された償還システム、経腸栄養ソリューションに対する高い意識により、米国の経鼻胃管業界全体の見通しが強化されています。
無料サンプルをダウンロード このレポートについて詳しく知るために。
経鼻胃管市場の最も重要なトレンドの 1 つは、患者中心の経腸栄養ソリューションへの移行です。医療機関では、長時間使用時の患者の不快感を軽減する、より柔らかいシリコーンおよびポリウレタンベースのチューブがますます好まれています。製品開発者はまた、処置の安全性と臨床効率を向上させるために、強化された測定マーカーと放射線不透過性材料を統合しています。
無料サンプルをダウンロード このレポートについて詳しく知るために。
経鼻胃管市場調査レポート内のもう1つの注目すべき傾向は、家庭用経腸栄養プログラムの採用の増加です。医療費の高騰と病院の収容能力への圧力により、医療システムは適格な患者を在宅ベースの栄養サポートに移行することが奨励されています。この移行により、介護者や外来患者の環境向けに設計された使いやすい経鼻胃チューブ システムに対する需要が高まっています。
デジタルヘルスケアの統合も市場に影響を与えています。高度なチューブ配置検証技術、センサー対応の栄養システム、電子患者監視ソリューションが医療提供者の間で注目を集めています。さらに、製造業者はアジア太平洋地域の需要の高まりに応え、世界的なサプライチェーンの回復力を強化するために、アジア太平洋地域での生産能力を拡大しています。リサイクル可能な包装や環境に配慮した製造慣行を含む持続可能性への取り組みが、経鼻胃管業界分析の分野全体で重要な競争上の差別化要因として浮上しています。
嚥下障害の有病率の上昇と経腸栄養要件
経鼻胃管市場の成長を支える主な原動力は、世界中で嚥下障害、神経障害、胃腸疾患の発生率が増加していることです。脳卒中、パーキンソン病、認知症、頭頸部がん、重度の外傷などの症状により嚥下機能が損なわれることが多く、経腸栄養ソリューションに対する大きな需要が生じています。経鼻胃チューブは、栄養、水分補給、薬剤を胃に直接届けるための実用的かつ臨床的に効果的な方法を提供します。
医療提供者は、患者の転帰を改善し、入院期間を短縮するための早期の栄養介入の重要性をますます認識しています。救命救急病棟、腫瘍科、リハビリテーションセンター、高齢者施設では、短期の栄養補給のために経鼻胃チューブを日常的に利用しています。高齢者は嚥下障害や慢性疾患を経験する割合が高くなるため、高齢者人口の拡大が需要にさらに寄与しています。これらの要因は総合的に、経鼻胃管市場予測および経鼻胃管業界レポート全体に反映された長期見通しを強化します。
合併症のリスクと手続き上の困難
広く採用されているにもかかわらず、市場はチューブ留置の複雑さや患者の安全上の懸念に伴う制約に直面しています。不適切に配置すると、誤嚥、呼吸器合併症、鼻損傷、食道の炎症、感染症を引き起こす可能性があります。このようなリスクには追加の監視および検証手順が必要になることが多く、臨床作業負荷と運用コストが増加します。
医療機関は、有害事象を最小限に抑えるために、より厳格なガイドラインとトレーニング プログラムを実施していますが、配置の正確さに関する懸念は、依然として購入の意思決定に影響を与えています。一部の医療提供者は、長期的な栄養補給のために、胃瘻チューブなどの代替栄養補給方法を好みますが、これにより経鼻胃チューブの使用期間が制限される可能性があります。製品の品質と安全基準をめぐる規制の監視も、高度に規制された市場に参入するメーカーにとって課題となります。これらの要因は、より広範な経鼻胃管市場分析内の注目すべき制約を表しています。
在宅医療と遠隔患者管理の拡大
在宅医療の受け入れの拡大は、経鼻胃管市場で事業を展開するメーカーにとって大きな機会をもたらします。世界中の医療システムは、リソースの利用を最適化するために、入院期間の短縮と外来治療の増加を奨励しています。その結果、一時的な栄養サポートを必要とする患者の間で、家庭での経腸栄養プログラムがますます一般的になりつつあります。
メーカーは、軽量で柔軟性があり、介護者に優しい経鼻胃チューブ システムを開発することで対応しています。ポータブル給餌アクセサリ、簡易配置インジケータ、遠隔医療対応モニタリング ソリューションに対する需要が急速に増加しています。新興国も医療インフラに多額の投資を行っており、市場浸透のための新たな機会を生み出しています。流通パートナーシップ、現地化された製造施設、および償還範囲の拡大により、長期的な成長機会がサポートされると予想されます。これらの発展は、経鼻胃管市場機会全体にわたる投資活動を引き付け続けています。
法規制の遵守と製品の標準化
経鼻胃管業界が直面している大きな課題の 1 つは、さまざまな地域にわたって進化する規制要件へのコンプライアンスを維持することです。医療機器当局は、新製品を承認する前に、広範なテスト、品質保証文書、および市販後の監視活動をますます要求しています。
メーカーは、臨床検証、材料試験、生産品質管理システムに多大な投資を行う必要があります。製品のリコールや安全性に関する懸念は、ブランドの評判や調達契約に悪影響を与える可能性があります。さらに、北米、ヨーロッパ、アジア太平洋、新興市場にわたるさまざまな規制の枠組みが、国際的な拡大戦略を複雑にしています。競争力のある価格圧力は、イノベーションへの投資と収益性目標のバランスをとろうとするメーカーにとってさらに大きな課題となっています。これらの運用の複雑さは、経鼻胃管市場調査レポートの中で依然として重要な考慮事項です。
成人セグメントは経鼻胃管市場シェアの約 37% を占め、最大の患者カテゴリーとなっています。成人患者は、脳卒中関連の嚥下障害、がん治療の合併症、胃腸疾患、外傷からの回復、集中治療などの理由により、経鼻胃管を必要とすることがよくあります。経腸栄養や胃減圧を伴う入院処置が大量に行われるため、成人用経鼻胃チューブ製品の主な使用者は依然として病院です。
特に救命救急部門や腫瘍治療センターでの需要が高いです。メーカーは、強化された柔軟性、放射線不透過性のライン、目詰まり防止設計、快適性の向上を特徴とする成人向け製品をますます開発しています。医療提供者は、手順の複雑さを最小限に抑えながら、信頼できる栄養アクセスを優先します。慢性疾患の有病率の上昇と手術件数の増加により、経鼻胃管市場規模と業界分析における成人セグメントの支配的な地位が強化され続けています。
小児セグメントは世界の経鼻胃管市場の約 28% を占めています。小児用経鼻胃管は、未熟児、先天性疾患、神経障害、摂食障害、一時的な栄養補給を必要とする胃腸疾患などに広く利用されています。臨床要件は、解剖学的考慮事項と安全性要件の強化により、成人向けの用途とは大きく異なります。
メーカーは、小児患者のニーズに応えるために、より小さな直径、より柔らかい素材、および強化された挿入安全機能に重点を置いています。新生児集中治療室は、特に先進医療システムにおいて、依然として小児経鼻胃チューブの主要な消費者となっています。小児の栄養管理に関する意識の高まりと新生児ケア基準の改善は、市場の需要にプラスに貢献しています。医療提供者は、専門的な小児栄養プロトコルを採用することが増えており、このセグメント内で製品の差別化とイノベーションの機会が生まれています。
高齢者セグメントは経鼻胃管市場シェアの約 35% を占めており、世界的な高齢化傾向により拡大を続けています。高齢者は嚥下障害、神経変性、認知症、脳卒中合併症、栄養介入を必要とする慢性疾患を頻繁に経験します。経鼻胃管は、経口で十分な栄養を摂取できない患者に実用的な短期栄養ソリューションを提供します。
長期介護施設、リハビリテーション センター、老人病院は、このカテゴリの主要なエンド ユーザーを代表します。メーカーは、高齢の患者に適した快適性を重視した素材と長期使用のデザインにますます重点を置いています。医療システムは、回復の成果と生活の質を向上させるために、高齢化する人々の栄養管理に重点を置いています。世界中で高齢患者の数が増加しているため、高齢者セグメントが将来の経鼻胃管市場の成長に大きく貢献する要因となっています。
[DDポジジェス]
適応症ベースのアプリケーションは市場需要のかなりの部分を占めており、嚥下障害は全体の使用量の約 21% を占めています。他の主な適応症には、胃腸閉塞、癌関連の栄養補給、神経障害、外傷の回復、術後の栄養管理などがあります。脳卒中や神経変性疾患の発生率の増加により、経腸栄養ソリューションを必要とする患者数が大幅に増加しています。
医療提供者は、栄養失調に伴う合併症を軽減するために、証拠に基づいた栄養介入をますます導入しています。その結果、経鼻胃チューブは、数多くの治療経路にわたる標準的な臨床ツールとなっています。病院は、経腸栄養器具のさらなる活用をサポートする特殊な栄養プロトコルを採用し続けています。これらの発展は、経鼻胃管市場展望および市場調査レポートにおける適応症固有の需要の役割を強化します。
小口径の栄養チューブは、患者の快適性が向上し、栄養補給用途に適しているため、市場の約 55% を占めています。大口径チューブは、胃の減圧およびドレナージ処置にとって引き続き重要です。急性期医療環境。効果的な授乳パフォーマンスを維持しながら刺激を最小限に抑えるため、医療機関では小口径のデバイスがますます好まれています。
製品の革新により、チューブの柔軟性、挿入効率、高度な供給システムとの互換性が向上し続けています。メーカーは、目詰まりを防ぎ、長期使用時の耐久性を高めるように設計された素材を導入しています。患者中心のケアと手術の合併症の軽減に対する需要の高まりにより、先進的なチューブ設計の継続的な採用がサポートされています。このアプリケーションカテゴリは、依然として経鼻胃管業界全体の分析と市場動向の中心となっています。
病院は、処置量が多く、救命救急現場で広範に利用されているため、約 60% の市場シェアを誇り、最終用途セグメントを支配しています。集中治療室、救急科、腫瘍センター、外科病棟では、日常的に栄養補給や減圧の目的で経鼻胃チューブを使用しています。
医療システムが外来患者ケアモデルをますます推進する中、在宅医療は最も急速に進化している最終用途カテゴリーを代表しています。リハビリテーション施設や長期ケアセンターも需要に大きく貢献しています。医療提供者は、入院の負担を軽減しながら患者の転帰を改善する、費用対効果の高い栄養サポート ソリューションを求めています。その結果、メーカーは、特に家庭および地域の医療現場向けに設計された製品ポートフォリオを拡大し続けています。この進化は、経鼻胃管市場予測の全体にわたって大きな機会を生み出します。
North America Nasogastric Tube Market Share, 2026 (%)
この市場の地域分析についての詳細情報を取得するには、 無料サンプルをダウンロード
北米は世界の経鼻胃管市場シェアの約 38% を占めています。この地域は、高度な医療インフラ、大量の手術件数、強力な償還枠組み、経腸栄養療法に関する広範な認識の恩恵を受けています。病院や専門医療施設は、救命治療、腫瘍治療、術後の回復管理に経鼻胃チューブを日常的に利用しています。
米国は多額の医療費と先進医療技術の広範な導入により、依然として主要な貢献国となっている。カナダはまた、病院の近代化や長期介護サービスへの投資を通じて地域の需要をサポートしています。メーカーは地域全体で強力な流通ネットワークを維持し、一貫した製品の入手可能性を確保しています。患者の安全を規制が重視することにより、配置の正確さ、快適さ、感染予防に重点を置いたイノベーションが奨励され続けています。
ヨーロッパは世界の経鼻胃管市場の約29%を占めています。この地域は、確立された医療制度、人口の高齢化、栄養支援プログラムの広範な実施の恩恵を受けています。神経疾患や慢性疾患の有病率の増加は、病院やリハビリテーション施設全体の需要に大きく貢献しています。
ヨーロッパの医療提供者は、科学的根拠に基づいた臨床実践と患者の安全基準を優先し、技術的に高度な栄養ソリューションの導入を奨励しています。製品メーカーは、進化する規制要件に対応し、患者の転帰を改善するために研究開発活動に積極的に投資しています。在宅医療と外来での栄養サポートプログラムへの重点の高まりにより、地域全体での市場拡大がさらに強化されています。
ドイツは欧州の経鼻胃管市場の約24%を占めています。この国は、広範な病院ネットワークと強力な医療技術の導入に支えられ、この地域で最も先進的な医療インフラを備えています。脳卒中、がん、加齢に伴う嚥下障害の発生率の増加により、経腸栄養装置の需要が引き続き発生しています。
ドイツの医療提供者は、品質基準、臨床効率、患者の安全を重視しています。調達の決定では、配置検証と患者の快適性の特性が改善された高度な経鼻胃チューブ システムがますます好まれています。この国の強力な製造基盤と医療機器イノベーションへの積極的な参加は、持続的な市場の発展に貢献しています。長期介護施設内での利用の増加により、特殊な栄養ソリューションの需要がさらに高まっています。
英国は欧州の経鼻胃管市場の約 19% を占めています。需要の増加は、高齢者人口の拡大、慢性疾患の有病率の増加、栄養ケアプログラムへの継続的な投資によって促進されています。病院や地域の医療提供者は、栄養補給や胃腸管理のために経鼻胃管を積極的に利用しています。
国民保健サービスは、標準化された臨床プロトコルと患者中心のケアを重視し、信頼性が高く費用対効果の高い経腸栄養装置の導入を奨励しています。在宅医療の拡大により、外来患者の環境に適した使いやすいチューブ システムに対するさらなる需要が生じています。メーカーは、アクセシビリティを改善し、安全なチューブ留置手順に関するトレーニングの取り組みをサポートするために、医療提供者とのパートナーシップを強化し続けています。
アジア太平洋地域は世界の経鼻胃管市場シェアの約 24% を占め、依然として最もダイナミックな地域の 1 つです。医療インフラの拡大、医療支出の増加、経腸栄養に対する意識の高まりが、持続的な需要の成長に貢献しています。患者数が多く、医療サービスへのアクセスが改善されているため、メーカーにとって大きなチャンスが生まれています。
この地域の国々は、病院の拡張、救命救急機能、高齢者ケアサービスに多額の投資を行っています。現地での製造活動も増加しており、競争力のある価格設定と製品の入手可能性の向上を支えています。胃腸障害や神経学的症状の有病率の増加により、アジア太平洋地域全体で経鼻胃チューブ手術の需要がさらに高まっています。
日本はアジア太平洋地域の経鼻胃管市場の約27%を占めています。この国の高齢化は、特に嚥下障害や神経疾患を患っている患者にとって、経腸栄養ソリューションの主要な推進要因となっています。病院、リハビリテーション センター、長期療養施設では、包括的な栄養サポート プログラムの一環として経鼻胃チューブを日常的に利用しています。
日本の医療従事者は、医療機器を選択する際に、精度、品質、患者の快適さを優先します。そのため、最先端のチューブ材料や安全性を高める技術に対する需要は依然として高い。日本で事業を展開しているメーカーは、製品の革新、感染制御機能、使いやすさの向上に重点を置いています。この国の成熟した医療制度と強力な臨床基準が市場の安定を支え続けています。
中国はアジア太平洋地域の経鼻胃管市場の約 36% を占めています。医療インフラの急速な発展、病院の収容能力の向上、栄養介入に対する意識の高まりが、成長の大きな原動力となっています。慢性疾患の発生率の増加と高齢者人口の増加は、都市および地域の医療施設全体の需要に大きく貢献しています。
国内の製造能力が大幅に強化され、より幅広い製品へのアクセスと競争力のある価格設定が可能になりました。医療改革と医療サービスへの投資により、経腸栄養ソリューションへの患者のアクセスが向上し続けています。国際的な製造業者も、戦略的パートナーシップや現地生産の取り組みを通じて存在感を拡大し、中国全土の継続的な市場開発をサポートしています。
その他の地域は、世界の経鼻胃管市場シェアの約 9% を占めています。医療インフラの改善と栄養サポート療法に対する意識の高まりにより、ラテンアメリカ、中東、アフリカ全体で需要が増加しています。政府と医療機関は病院の近代化と救命救急サービスに投資しており、市場拡大に有利な条件を作り出しています。
医療提供者は、患者の回復結果を改善する上での経腸栄養の重要性をますます認識しています。公立病院、民間医療提供者、人道的医療プログラムの間で調達活動が活発化しています。市場浸透率は依然として先進地域に比べて低いものの、医療アクセスの拡大と医療機器流通ネットワークの拡大が、これらの新興市場における長期的な機会を支え続けています。
経鼻胃管市場における投資活動は、製造業の拡大、製品革新、医療インフラの開発にますます重点を置いています。企業は、品質の安定性を向上させ、製造コストを削減し、世界的な需要の高まりに応えるために、高度な生産技術に投資しています。戦略的買収と販売パートナーシップは、新興地域全体で市場での存在感を強化するための一般的なアプローチになりつつあります。
在宅医療、遠隔患者モニタリング、高度な栄養技術には大きなチャンスが存在します。投資家は、患者の安全性を高め、臨床ワークフローを簡素化する製品に特に関心を持っています。アジア太平洋地域は、医療アクセスの拡大と患者数の増加により、引き続き製造業への投資の主要な目的地となっています。センサーベースの配置検証とスマート給餌システムを含む研究イニシアチブは、長期的な成長機会を求める民間投資家と機関投資家の両方から資金を集め続けています。
イノベーションは依然として経鼻胃管市場における重要な競争要因です。メーカーは、柔軟性、目詰まり防止機能、放射線不透過性の視認性、患者の快適性の向上を特徴とする次世代製品を導入しています。シリコーンとポリウレタン優れた生体適合性と耐久性の特性により、従来の代替材料がますます置き換えられています。
新しい製品開発には、配置の検証を支援し、摂食パフォーマンスを監視できるスマート経鼻胃チューブ技術が含まれています。誤接続のリスクを最小限に抑えるように設計された高度なコネクタ システムも、医療提供者の間で人気を集めています。メーカーは引き続き、感染予防、挿入の容易さ、最新の栄養器具との互換性を優先しています。製品開発の取り組みは、患者中心のケアの目標と進化する規制基準とますます一致しています。
経鼻胃管市場レポートは、業界の傾向、競争上の地位、患者の人口統計、製品の革新、および地域のパフォーマンスの包括的な分析を提供します。この調査では、主要な市場参加者、調達パターン、規制の動向、市場力学に影響を与える技術の進歩を評価しています。詳細なセグメンテーションには、患者の種類、適応症、製品カテゴリー、最終使用設定が含まれます。
カスタマイズのご要望 広範な市場洞察を得るため。
このレポートでは、在宅医療、人口高齢化、高度な経腸栄養技術に関連する新たな機会についても調査しています。地域の評価には北米、ヨーロッパ、アジア太平洋、その他の世界の市場が含まれており、国レベルの発展と投資活動に焦点を当てています。競争ベンチマーク、戦略的取り組み、製品開発トレンドを分析して、事業計画と市場参入戦略をサポートします。この範囲にはさらに、サプライチェーンの開発、医療インフラの拡張、将来の需要パターンを形作る臨床要件の進化も含まれます。


(有効期限 15th Nov 2026)
30~60時間の無料カスタマイズ
地域と国のカバレッジを拡大、 セグメント分析、 企業プロフィール、 競合ベンチマーキング、 およびエンドユーザーインサイト。













.webp)






ニーズに合わせた最適な価格をご提案します。
業界の専門家にご質問をご相談いただけます。
ご不明な点はございますか?ご購入前に迅速にお答えします。

