自己修復ネットワーク市場規模、シェアおよび業界分析、提供物別(ソリューションおよびサービス)、企業タイプ別(中小企業(SME)および大企業)、ネットワークタイプ別(物理、仮想、ハイブリッド)、アプリケーション別(ネットワーク構成およびプロビジョニング、ネットワークトラフィック管理、根本原因分析、ネットワークアクセス制御、セキュリティコンプライアンス管理など)、業界別(ITおよびITES、電気通信、BFSI、ヘルスケア、小売、教育、その他)、および地域予測、2026 ~ 2034 年
 無料サンプルをダウンロード

自己修復ネットワークの市場規模と将来展望
 音声版を聴く
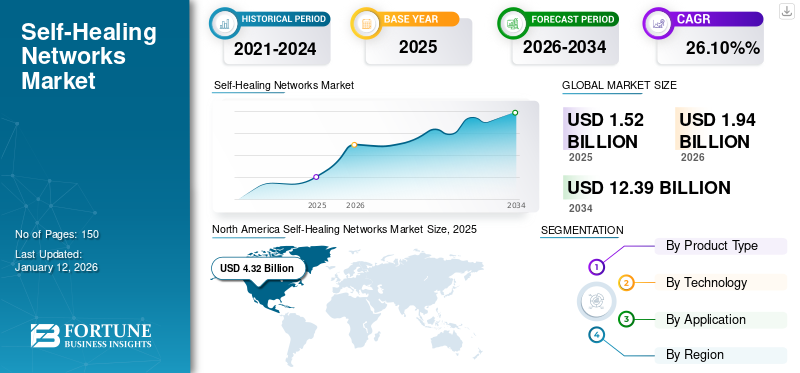
世界の自己修復ネットワーク市場規模は、2025年に15億2,000万米ドルと評価されています。市場は2026年の19億4,000万米ドルから2034年までに123億9,000万米ドルに成長すると予測されており、予測期間中に26.10%のCAGRを示します。 2025 年には北米が 43.90% のシェアを獲得して市場を独占しました。
自己修復ネットワークは、ネットワークの稼働時間と信頼性を向上させるのに役立ちます。これは、既存のデジタル主導の企業にとって不可欠です。これらのネットワークの目的は、ネットワークの問題の認識と解決をコンピュータ化することにより、ダウンタイムを削減し、シームレスな接続を維持することです。
ネットワーク タスク用の AI を組み合わせた AIOps (IT 運用のための人工知能) は、先制的な問題解決に必要なインテリジェンスと学習能力を提供することで重要な役割を果たします。さらに、自律機能の組み込みにより、これらのネットワークが日常的な責任や異常を個別に処理できることが保証され、人間の介入の必要性が最小限に抑えられ、ネットワーク全体の回復力が向上します。例えば、
- 業界の専門家によると、さまざまな使用例が 人工知能 (AI) ネットワーク環境では、ネットワーク パフォーマンスの最適化 (40%)、セキュリティ脅威の検出 (38%)、トラフィックの分析と最適化 (34%)、自己修復 (23%) が含まれます。
Cisco Systems, Inc.、Fortra, LLC、SolarWinds Worldwide, LLC、CommScope、Elisa Polystar などの主要企業は、自社のソリューションやサービス内にテクノロジーを統合し、既存のソリューションやその他の多くのビジネス戦略をアップグレードすることで、ソリューションを強化しています。
無料サンプルをダウンロード このレポートについて詳しく知るために。
生成型 AI の影響
生成 AI 機能を組み込み、さまざまな市場機会を開拓
より高度な AI および自動化環境を備えた企業は、自社の業務に Gen AI を導入する可能性が高くなります。ユースケースは組織ごとに特徴的に異なりますが、 生成AI これは、多面的なクラウド駆動型ネットワーク アプリケーションにとって特に価値があります。
使用例には、トラフィック モデリング、リソース割り当て、トポロジ生成、動的なサービス品質 (QoS) などがあります。 Gen AI は、最新のネットワーク構成、トラブルシューティング ガイド、その他多くの実践方法を使用してデータベースを継続的に拡張および更新できます。したがって、この形式の AI は、日常的なネットワーク機能を強化するための重要なテクノロジーとなる可能性があります。例えば、
- 2024 年 11 月に、 AWS と Tech Mahindra は、通信ネットワーク向けの GenAI 主導プラットフォームを開発するための提携を発表しました。ネットワークの有効性と顧客エクスペリエンスを向上させることを目的としています。 Tech Mahindra のプラットフォームは、AWS によって強化された AI、機械学習 (ML)、および GenAI サービスに基づいて開発されています。これにより、顧客はネットワーク プロセスをオンプレミスの下部構造からハイブリッド クラウド上で機能するリアルタイムの予防的かつ予防的なモデルに移行することが奨励されます。
自己修復ネットワークの市場動向
市場の成長を促進するネットワーク環境ソリューション全体の自動化に対する需要の高まり
ネットワークの自動化は、ネットワーク エンジニアの作業の簡素化、エラーの最小化、業務効率の向上など、いくつかの問題を解決するための重要なソリューションとして浮上しています。
ネットワークの自動化は、ネットワーク環境でスクリプトやツール、ソフトウェアを使用して、監視、デバイス構成、トラブルシューティングなどの多数の反復タスクを実行するプロセスです。ネットワークの問題をリアルタイムで特定して対応する自動化された手順を採用することで、リソースと時間の効率、正確性と一貫性、迅速な展開、迅速なトラブルシューティング、コンプライアンスとセキュリティの向上など、数多くのメリットが得られます。したがって、ネットワーク エンジニアは、より回復力のある強力なネットワーク インフラストラクチャを生成できます。自己修復ネットワークにより、ダウンタイムが最小限に抑えられ、ネットワークへのアクセスが向上します。例えば、
- Resolve Systems Insights 2024 によると、企業ネットワーク運用の約 65% は手動で行われています。自動化への移行により、信頼性、効率、拡張性を向上させるためのさまざまな可能性がもたらされます。 2026 年までに、企業の 30% がネットワーク機能の大部分を自動化すると予想されています。
したがって、ネットワーク自動化に対する需要が組織間で増加しており、それによって自己修復ネットワーク市場の成長が促進されています。
市場ダイナミクス
市場の推進力
自己修復ネットワーク ソリューションの需要を促進するためのネットワークの複雑さの増大
5G の展開、IoT デバイスの成長、SDN (Software-Defined Networking)/ネットワーク機能仮想化 (NFV) の組み込みによるネットワークの複雑さの増大と技術の進歩により、物理ネットワーク管理が非現実的になってきています。したがって、このような技術の進歩により、性能と信頼性の向上に対する要求が高まることになります。例えば、
- IoT Analytics Insights 2023 によると、2023 年には世界中で約 128 万のプライベート 5G IoT 接続があり、これは合計 2,560 万の 5G IoT 接続の 5% でした。
5G のコンテキストでは、パフォーマンス、拡張性、信頼性を維持するために自動化が不可欠です。信頼性と速度が重要となる 5G ネットワークの要件を満たすには効率が必要です。 5G、IoT、クラウド コンピューティングの導入によりネットワークがより複雑になるにつれて、ネットワークの問題を効果的に特定、修復、診断するための自動化ソリューションの必要性が高まっています。
自己修復ネットワークは、IT スタッフの運用負荷を最小限に抑え、日々のネットワーク管理ではなく、より戦略的な運用に重点を置くことができるようにします。もう 1 つの重要な目的は、継続的な監視と潜在的な脅威に対する迅速な対応によってネットワーク セキュリティを強化することです。
このような要因により、ネットワーク自動化の需要が急増し、市場シェアが拡大すると考えられます。
市場の制約
さまざまなネットワークコンポーネントにわたる相互運用性の問題が市場の進歩を妨げる可能性がある
ネットワーク、デバイス、テクノロジーのいくつかのコンポーネントとのシームレスな統合の要件により、相互運用性の問題が発生する可能性があります。さまざまなツールには、同化および調整するために不可欠なさまざまな機能、特性、プロトコル、インターフェイスが備わっている場合があります。
エンドツーエンド接続を実現するには、ネットワークの相互運用性が重要になります。多様なネットワークが存在するほど、エンドウェイ通信を実現できる方法で相互運用できることを保証する必要性が高まります。
自己修復ネットワーク ツールは、現在のネットワーク デバイス、標準、またはシステムと一貫性がない、または互換性がない可能性があります。これにより、ネットワークのセキュリティやパフォーマンスに影響を与えるエラー、競合、または障害が発生する可能性があります。
したがって、これらのネットワークの相互運用性の問題を解決する能力の欠如は、市場の成長を妨げる可能性があります。
市場機会
エッジ コンピューティングと SD-WAN の推進により、数多くの有利な市場機会を創出
クラウド サービスとエッジ コンピューティングの台頭により、さまざまな業務運営や分散リソースにリアルタイムで適応できるネットワークの需要が高まっています。また、クラウド プロバイダーがより多くの as-a-service ソリューションを導入するにつれて、業界はコードとしてのインフラストラクチャ (IaC) およびソフトウェア定義のインフラストラクチャ モデルに移行しています。
自己修復ネットワークは、Software-Defined Networking (SDN) および Network Function Virtualization (NFV) との高い互換性があり、プログラム可能で柔軟なネットワーク管理を可能にします。このようなテクノロジーにより、ネットワーク インフラストラクチャ全体での迅速な復旧と障害の特定が容易になります。例えば、
- ジュニパーネットワークスのレポートによると、SD-WAN の技術普及率は南北アメリカで 58%、ヨーロッパ、中東、アフリカで 26%、アジア太平洋で 5% です。
さまざまな企業が独自の SD-WAN ネットワークを開発および確立しており、マネージド SD-WAN サービスを検討している企業もいくつかあります。このように SD-WAN ネットワークの導入が進むと、市場成長のさまざまな機会が生まれます。
セグメンテーション分析
自己修復ネットワーク ソリューションの利点が需要を促進
提供によって
提供することで、市場はソリューションとサービスに二分されます。
このソリューション部門は、2026 年に 58.25% という最高の市場シェアを保持します。自己修復ネットワーク ソリューションは、ネットワークの信頼性の向上、ダウンタイムの最小化、問題の迅速な解決、拡張性の向上、コスト効率など、数多くの利点を提供します。
サービス部門は、企業間のネットワークの信頼性に対する需要の高まりにより、予測期間中に最高の CAGR を記録すると予想されます。自己修復ネットワークを使用すると、サービス ベンダーは企業のビジネス サービス レベル アグリーメント (SLA) と正確な技術構成およびサービスを一致させることができます。このようなメリットは、このセグメントの発展に貢献します。
企業タイプ別
広大なネットワークインフラの存在により、大企業の間で自動ネットワーク管理ツールの導入が増加
企業の種類に基づいて、市場は中小企業(SME)と大企業に分類されます。
大企業セグメントは、2026 年に市場シェアの 56.86% を握ると見込まれています。大規模かつ複雑なネットワーク インフラストラクチャの存在により、大企業の間では自己修復ネットワークなどのネットワーク自動化ソリューションのニーズが高まっています。これらは、運用の負担を軽減し、ネットワークの信頼性を向上させ、デジタル インフラストラクチャとハイブリッド IT 環境の維持を確保するのに役立ちます。例えば、
- NetBox Labs Survey Insights 2023 によると、調査対象となった大企業の上級管理者は、ネットワーク管理タスクの 66% が 2026 年までに自動化されるだろうと述べています。
中小企業セグメントは、予測期間中に最高の CAGR 30.70% を記録すると予測されています。これらのネットワーク ソリューションは、中小企業のネットワーク管理の簡素化、セキュリティの強化、コスト効率の向上を支援し、市場の発展に貢献します。
ネットワークの種類別
ハイブリッド ネットワークの利点への意識の高まりにより、ハイブリッド ネットワークへの関心が高まる
ネットワークの種類に基づいて、市場は物理、仮想、ハイブリッドに分類されます。
ハイブリッドセグメントは、予測期間中に 32.70% という最高の CAGR を記録すると予想されます。企業は、コスト管理の改善、冗長性と信頼性の向上、IT セキュリティの強化など、ハイブリッド ネットワーキング アプローチの利点を認識し始めており、企業間でこのようなネットワークを好む傾向が高まっています。例えば、
- Enterprise Management Associates (EMA Insights) によると、企業の 43% がインターネットと MPLS を組み合わせたハイブリッド ネットワークを選択しています。
世界中の企業でソフトウェア定義ネットワーク (SDN) の導入が増加しているため、物理ネットワーク タイプのセグメントが 2024 年に最高の市場シェアを占めました。このタイプのネットワークはネットワーク管理の自動化を促進し、それによって自己修復ネットワーク ソリューションの進歩に貢献します。物理的セグメントは、2026 年に市場シェアの 41.69% を獲得すると予想されます。
用途別
ネットワーク構成とプロビジョニングのさまざまなユースケースで需要が急増
市場はアプリケーションに基づいて、ネットワーク構成とプロビジョニング、ネットワーク トラフィック管理、根本原因分析、ネットワーク アクセス制御、セキュリティ コンプライアンス管理、その他 (ポリシー管理) に分類されます。
ネットワーク構成およびプロビジョニングセグメントは、エンタープライズネットワーク展開、モノのインターネット(IoT)、およびサービスプロバイダーのネットワークプロビジョニングでの実装と使用が増加したため、2024年に最高の市場シェアを占めました。また、その強化された機能は、セキュリティ、ネットワークの安定性、標準化、一貫性の向上に役立ちます。ネットワーキング構成およびプロビジョニング部門は、2026 年に市場シェアの 27.10% を保持すると予想されます。
セキュリティ コンプライアンス管理セグメントは、2025 年から 2032 年の予測期間中に 31.80% という最高の CAGR を記録すると予測されています。企業がコンプライアンスリスクや監査コンプライアンスなどを認識するために、より優れたセキュリティ制御および監視ソリューションを導入する必要性が高まっており、このセグメントの進歩に貢献すると考えられます。
業界別
電気通信分野への技術投資の増加がセグメントの成長を推進
業界に基づいて、市場はIT&ITES、電気通信、BFSI、ヘルスケア、小売、教育、その他(製造)に分類されます。
電気通信セグメントは、2024 年に最高の市場シェアを保持しました。ネットワークの自動化は、 電気通信、特に大手通信会社の場合。これらのネットワークは、自己管理、自己構成、自己最適化、および自己セキュリティにおける堅牢な能力を通じて、「Zero-X」エクスペリエンス (ゼロタッチ、ゼロ待機、ゼロトラブル) を提供します。また、通信分野への技術投資の増加もこの分野の進歩に貢献するでしょう。電気通信部門は、2025 年に市場シェアの 26.10% を獲得すると予想されています。たとえば、
- 2024 年 6 月に、 ServiceNow は、通信およびテクノロジー分野向けのネットワークおよびデジタル サービスのプロバイダーである Prodapt への戦略的投資を発表しました。 ServiceNow 通信事業専門の Ecosystem Ventures の投資は、AI 主導のソリューションによるデジタル ビジネスの変革、市場開拓機能の向上、Now Platform スキルの拡大に役立ちます。
ヘルスケア部門は、予測期間中に 32.20% という最高の CAGR を記録すると予測されています。ヘルスケアにおける自己修復ネットワークの実装は、特に患者のケアと運用効率に継続的なデータ送信が不可欠な環境において、重要なシステムの信頼性と可用性を向上させるのに役立ちます。
自己修復ネットワーク市場の地域別見通し
地域ごとに、市場は北米、ヨーロッパ、アジア太平洋、南米、中東およびアフリカにわたって調査されています。
北米
North America Self-Healing Networks Market Size, 2025 (USD Billion)
この市場の地域分析についての詳細情報を取得するには、 無料サンプルをダウンロード
北米は2025年に6億7000万米ドルを占め、世界市場シェアの43.90%を占め、IT、ITES、電気通信分野における先進技術の早期導入の拡大により、2026年には8億5000万米ドルに達すると予測されている。また、Cisco Systems, Inc.、Commscope、IBM Corporation、Fortra, LLC などの著名な市場プレーヤーの存在も、北米の自己修復ネットワーク市場シェアに貢献するでしょう。
無料サンプルをダウンロード このレポートについて詳しく知るために。
米国の市場規模は 2026 年に 5 億 4,000 万米ドルに達すると予想されています。 AI (人工知能) の利用が拡大し、機械学習 (ML) 自己修復ネットワーク ソリューション内では、ユーザー エクスペリエンスを強化し、より多くの機能を実現し、イノベーションを推進することで、米国市場に大きな展望をもたらすことができます。例えば、
- 2023 年 2 月に、 ジュニパーネットワークスは、IBM とのパートナーシップを拡大し、ネットワーク自動化機能を RAN (無線アクセス ネットワーク) 最適化および O-RAN (オープン無線アクセス ネットワーク) テクノロジーと統合しました。
南アメリカ
南アメリカは、予測期間中にかなりの速度で成長すると予測されています。 5Gネットワークの普及の高まりとセキュリティの脅威に対する懸念の高まりが、この地域の市場の成長を促進すると考えられます。自己修復ネットワークはこれらの攻撃の検出と回復に役立つため、この地域の市場発展に貢献します。ラテンアメリカ地域は2025年に世界市場の4.20%を獲得し、0.6億米ドルの収益を生み出し、2026年には0.8億米ドルに達すると予測されています。
ヨーロッパ
ヨーロッパ市場は、2025 年に 3 億 6,000 万米ドルと評価され、世界収益の 23.80% を占め、2026 年には 4 億 6,000 万米ドルに達すると推定されています。この地域は、ネットワーキングにおける AIOps などの先進テクノロジーの導入が進むため、今後の注目すべき市場シェアを占めることになります。とりわけ、英国、ドイツ、フランス、スペインなどの国々は、スマート ネットワーク管理ソリューションの研究開発と導入に対して、より多くの技術投資を行っています。例えば、
- Industry Insights によると、スマート ネットワーク管理に関連するプロジェクトは、ヨーロッパ諸国全体のスマート グリッド プロジェクトの予算全体の約 26% を占めています。
英国の市場規模は2026年に1億1,000万米ドルに達すると予測されています。ドイツの市場規模は2026年に0億9,860万米ドルに達すると予想され、フランスの市場規模は2025年に0億5,000万米ドルと推定されています。
中東とアフリカ
中東およびアフリカは、2025 年に約 1 億 3,000 万米ドルを世界市場にもたらし、シェア 8.20% を占め、2026 年には 1 億 6,000 万米ドルに達すると予想されています。トルコや UAE などの中東諸国では、通信へのネットワーク投資がより高くなります。また、さまざまな市場プレーヤーがこの地域でネットワーク ソリューションを拡大しています。 GCC 市場は 2025 年に 0.4 億米ドルを占めると予想されています。たとえば、
- Industry Insights 2024 によると、トルコはネットワークを拡大し、高額なインフラ投資から生じる民間企業の問題を解決するために、通信ファイバーの基礎構造を 1 つのユニットに統合することを検討しています。
アジア太平洋地域
2025 年、アジア太平洋地域は世界市場の 19.90% を占め、評価額は 3 億米ドルに達し、2026 年には 4 億米ドルに成長すると予測されています。急速なデジタル変革と 5G ネットワークの展開が、この地域の市場拡大を推進します。また、中国、インド、日本の通信会社は、5G ネットワークの信頼性を高めるために、AI 主導の自己修復ネットワーク ソリューションを積極的に採用しています。中国市場は2026年に0.9億ドルに達すると予想されています。日本は2026年に0.8億ドルに達すると予想され、インド市場は2026年に1.1億ドルに達すると予測されています。例えば、
- 2024 年 11 月に、 China Mobile は ZTE と提携し、さまざまなハードウェア アーキテクチャを備えた AI ベースの Green Telco クラウド ソリューションの立ち上げを発表しました。このソリューションは、通信ネットワークの省エネ メカニズムの経験と調査を活用し、AI を適用して通信クラウドの基礎構造のエネルギー効率を向上させることを目的としています。
競争環境
主要な業界関係者
主要企業は、ビジネス範囲を拡大するための最新のソリューションの導入に注力しています
Fortra, LLC、Cisco Systems, Inc.、Commscope、SolarWinds Worldwide などの市場関係者は、高度な技術強化を使用して自社のポジショニングを改善し、さまざまな消費者の要件に対応し、競争力を獲得するための新しいソリューションを導入しています。彼らは、ポートフォリオを強化するために、製品提供の強化と戦略的提携、合併、買収を優先しています。このような進歩的な製品の発売は、ダイナミックに進化する業界での市場シェアの維持および向上に役立ちます。
市場の主要企業
Fortra, LLC、Cisco Systems, Inc.、Commscope、SolarWinds Worldwide, LLC、ManageEngine、Ivanti、Telefonaktiebolaget LM Ericsson、Nokia などが市場最大手のプレーヤーです。
紹介されている自己修復ネットワーク企業のリスト:
- Fortra, LLC. (U.S.)
- Cisco Systems, Inc. (U.S)
- Commscope (U.S.)
- SolarWinds Worldwide, LLC. (U.S.)
- Elisa Polystar (Sweden)
- Hewlett Packard Enterprise Development LP (U.S.)
- ManageEngine (U.S.)
- Telefonaktiebolaget LM Ericsson (Sweden)
- Nokia (Finland)
- Ivanti (U.S.)
- IBM Corporation (U.S.)
- ACT Fibernet (India)
- VMWare (U.S.)
- Juniper Networks, Inc. (U.S.)
- BlueCat Networks (Canada)
- Beegol (Brazil)
- Huawei Technologies Co., Ltd. (China)
- BMC Software (U.S.)
- Appnomic (India)
- Versa Networks, Inc. (U.S.)
…その他
主要な業界の発展:
- 2025 年 1 月: Fortra は、Intermapper バージョン 6.6.3 へのアップグレードをリリースしました。同社は、Intermapper ライブラリの jQuery を v1.10.2 から、Web サーバー向けの v3.6.0 にアップグレードしました。また、Mac OS 13/14 Intel のサポートも提供しました。
- 2024 年 12 月: Nokia は、Elisa と提携して、Red Hat OpenShift の支援による最初の商用 5G クラウド RAN インストールの開始を発表しました。この導入により、クラウド主導型になると予想される 6G への移行が簡素化されると主張されています。クラウド化は、Elisa の自己修復および自動運転自律ネットワークの拡大における顕著な要因です。
- 2024 年 10 月: Telstra と Ericsson は協力して、Telstra の商用ネットワークにおける Ericsson Intelligent Automation Platform (EIAP) の試験的な位置付けを開始しました。 EIAP により、Ericsson Automated Configuration Consistency (EACC) のアプリの位置付けが有効になりました。これは、わずかな人的介入で自己修復、自己最適化、自己保証を提供するインテントベースのネットワークへの移行という Telstra の目標と一致しています。
- 2024 年 9 月: コムスコープは、無線と有線の両方のネットワーキング ソリューションを提供する RUCKUS Pro AV 製品の発売を発表しました。この新製品は、ハイエンドの商用および住宅用 AV 設置向けに改良された目的ベースのエンタープライズ ネットワーキング ソリューションを提供します。
- 2023 年 5 月: Nokia は、AI/ML ベースの通信向け固定ネットワーク洞察ソリューションの発売を発表しました。 Nokia の固定アプリケーションには、Altiplano アクセス コントローラーと WiFi クラウド コントローラーが含まれており、これらは SaaS サブスクリプションを利用してインストールできます。固定ネットワーク SaaS コンポーネントは、自己修復固定ブロードバンド ネットワークと AIOps に必要なパスをオペレータに提供します。
投資分析と機会
市場で活動している大手企業は、研究開発に継続的に投資することを目的としています。研究開発へのこれらの投資は、ネットワーク障害の予測、リソース割り当ての最適化、ネットワーク トラフィックの自動再ルーティングを行うための生成 AI、高度な人工知能、機械学習機能などのテクノロジーを組み込むことを目的としています。
レポートの範囲
このレポートは、市場の詳細な分析を提供し、主要企業、製品/サービスの種類、ソリューションとサービスの主要なアプリケーションなどの主要な側面に焦点を当てています。さらに、市場動向に関する洞察を提供し、主要な業界の発展に焦点を当てます。上記の要因に加えて、レポートには、近年の市場の成長に貢献したいくつかの要因が含まれています。
カスタマイズのご要望 広範な市場洞察を得るため。
レポートの範囲と分割
属性 | 詳細 |
学習期間 | 2021~2034年 |
基準年 | 2025年 |
予測期間 | 2026~2034年 |
歴史的時代 | 2021-2024 |
成長率 | 2026 年から 2034 年までの CAGR は 26.10% |
ユニット | 価値 (10億米ドル) |
セグメンテーション | オファリング、エンタープライズ タイプ、ネットワーク タイプ、アプリケーション、業界、および地域 |
セグメンテーション | 提供によって
企業タイプ別
ネットワークの種類別
用途別
業界別
地域別
|
レポートで紹介されている企業 | フォートラLLC. (米国)、Cisco Systems, Inc.(米国)、Commscope(米国)、SolarWinds Worldwide, LLC. (米国)、Elisa Polystar(スウェーデン)、HPE Network Orchestrator(米国)、ManageEngine(米国)、Ivanti(米国)、Telefonaktiebolaget LM Ericsson(スウェーデン)、Nokia(フィンランド)。 |
よくある質問
市場は、2034 年までに評価額 123 億 9,000 万米ドルに達すると予測されています。
2025 年の市場規模は 15 億 2,000 万米ドルと推定されています。
市場は、予測期間中に26.10%のCAGRを記録すると予測されています。
2025 年には通信業界が市場をリードしました。
ネットワークの複雑さの増大が市場の成長を促進します。
Fortra, LLC、Cisco Systems, Inc.、Commscope、SolarWinds Worldwide, LLC、Elisa Polystar、HPE Network Orchestrator、Telefonaktiebolaget LM Ericsson、Nokia が市場のトッププレイヤーです。
2025 年には北米が最高の市場シェアを獲得しました。
アプリケーション別では、セキュリティ コンプライアンス管理セグメントが予測期間中に最高の CAGR を記録すると予想されます。
専門家にお問い合わせください 専門家に相談する


- 2021-2034
- 2025
- 2021-2024
- 150
30~60時間の無料カスタマイズ
地域と国のカバレッジを拡大、 セグメント分析、 企業プロフィール、 競合ベンチマーキング、 およびエンドユーザーインサイト。



















