航空機排気システム市場規模、シェアおよび業界分析、航空機タイプ別(商用、リージョナルジェット、ビジネス航空、軍用固定翼機、ヘリコプター(民間および軍用)、一般航空(ピストン/ターボプロップ))、エンジンタイプ別(ターボファン、ターボシャフト(ヘリコプター)、ターボプロップ、ピストン(GA))、システム別(エンジン排気システムおよび補助電源ユニット) (APU) 排気システム)、アプリケーション別 (民間/商業および軍事)、エンドユーザー別 (アフターマーケットおよび OEM)、および地域予測、2026 ~ 2034 年
 無料サンプルをダウンロード

主要市場インサイト
 音声版を聴く
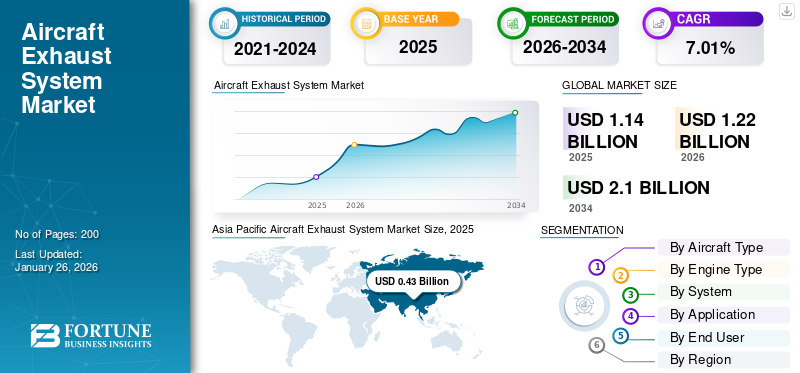
世界の航空機排気システム市場規模は2025年に11.4億米ドルと評価され、2026年の12.2億米ドルから2034年までに21億米ドルへ成長すると予測されており、予測期間中のCAGRは7.01%となる見込みです。アジア太平洋地域は2025年に37.85%のシェアを占め、航空機排気システム市場を支配しました。
航空機排気システム市場は、タービンおよびピストンプラットフォームを対象とし、ノズル、ミキサー、シェブロン、ライナー、テールパイプ、ダクトなど、エンジンおよびAPUの排気アセンブリ部品を含みます。需要を支える長期的な要因として、高い航空機稼働率による高温部の摩耗促進、複数年にわたる新造機への搭載数量を確保するOEMの豊富な受注残、そしてより静粛で高温環境に対応できるアーキテクチャを促進する騒音・排出ガス規制の強化という3つの要素があります。サプライヤーは、高度なニッケル 超合金、新たなCMCの採用、複雑な音響構造の実現とスペア部品の短納期化を可能にする積層造形技術によって性能向上を進めています。航空会社や貨物運航会社は、燃料消費、地上騒音、ターンアラウンドタイムを削減する改修を重視する一方、空港ではAPU使用を抑制し、監視キットの導入を促進しています。地域別では、アジア太平洋地域と中東で航空機保有数の急増による新造機搭載需要が高まる一方、北米と欧州では老朽化した航空機と確立されたMROネットワークによってアフターマーケット需要が拡大しています。その結果、航空機1機あたりの技術付加価値が高まり、価格競争力のある安定したアフターマーケット収益が生み出されています。
Doncasters、Ducommun、Hellenic Aerospace Industry (HAI)、ITP Aero、Magellan Aerospace、Nexcelle、Nicrocraft、NORDAM、Safran、Senior Aerospaceが、航空機排気システムのバリューチェーンを支える主要企業です。これらの企業は、認証取得済みの推進システム統合技術と高温部の冶金技術を組み合わせ、燃料消費と騒音を削減するミキサー、シェブロン、ライナー、コーン、ノズル、ダクトを提供しています。先進合金・CMCや積層造形技術により、軽量化とリードタイム短縮を実現しています。LEAP、GTF、旧世代航空機向けに、深いMRO・DER修理能力、交換用部品プール、地域密着型の拠点を活用してターンアラウンドタイムを短縮しています。エンジン・機体OEMとの長期的なプログラム関係やリスクシェアリングにより、安定した受注残を確保する一方、空港の騒音規制やサステナビリティ目標が改修需要を促進し、航空機生産率の上昇に伴う需要を支えています。
無料サンプルをダウンロード このレポートについて詳しく知るために。
航空機排気システム市場の主なポイント
 市場規模と予測
- 2025年の市場規模:11.4億米ドル
- 2026年の市場規模:12.2億米ドル
- 2034年の予測市場規模:21億米ドル
- CAGR:2026~2034年で7.01%
 市場シェア
- アジア太平洋地域は2025年に37.85%のシェアを占め、航空機排気システム市場を支配しました。
- ターボファン分野は2026年に70.09%のシェアを占め、市場をリードすると予測されています。
- アフターマーケット分野は2025年に航空機排気システム市場の53.62%を占めると予想されています。
 主要地域のハイライト
北米
北米は2025年に世界市場の29.70%を占め、2026年には3.6億米ドルに達すると予想されています。
欧州
欧州は2025年に世界市場の21.98%を占め、2026年には2.7億米ドルに成長すると予測されています。
アジア太平洋地域
アジア太平洋地域は2025年に4.3億米ドルで世界市場をリードし、2026年には4.6億米ドルに達すると予測されています。
米国
米国の航空機排気システム市場は2026年までに3.1億米ドルに達すると予測されています。
日本
日本の航空機排気システム市場は2026年までに0.5億米ドルに達すると予想されています。
その他の地域
その他の地域は2025年に航空機排気システム市場の10.47%を占め、2026年には1.3億米ドルに達すると予測されています。
続きを読む

航空機排気システム市場の動向
脱炭素化、騒音規制への対応、デジタルMROが排気システムの設計を変革し、市場成長を促進
航空機排気システム市場では、航空会社が燃料削減を追求し、空港が騒音規制を強化する中、より軽量で高温環境に対応でき、静粛性に優れた流路設計への移行が進んでいます。OEMとティアサプライヤーは、耐久性を高めながら、ミキサー、シェブロン、ノズル、ライナーの抵抗と騒音を低減するための再設計を進めています。セラミックマトリックス複合材(CMC)や先進ニッケル超合金は、試験段階から特定用途での量産へ移行しており、複雑な音響構造と軽量化を可能にする積層造形技術と組み合わせて使用されるケースも増えています。サービス面では、データ駆動型メンテナンスへと重心が移り、センサー搭載型EGTプローブ、デジタルツイン、予測分析によって排気部品の摩耗をショップ訪問計画に組み込み、ターンアラウンドタイムを管理しています。SAFの導入からAPU使用制限まで、サステナビリティプログラムは運航会社に対し、より静かでクリーンな排気システムへの改修や、ランプ作業員の健康を守るためのシーリング・断熱性能の改善を促しています。地域別では、アジア太平洋地域と中東が航空機保有数の増加による新造機搭載需要を押し上げる一方、北米と欧州では老朽化した航空機と厳格化する地域騒音プログラムによりアフターマーケット需要が拡大しています。結果として、航空機1機あたりの技術付加価値が高まり、アフターマーケット需要は高水準を維持し、修理能力とグローバルな拠点網を備えた認定サプライヤーがシェアを拡大しています。
無料サンプルをダウンロード このレポートについて詳しく知るために。
航空機排気システム市場のダイナミクス
市場成長の推進要因
航空機稼働率、OEM受注残、規制が高温部アップグレードへの持続的な需要を創出し、市場成長を促進
需要を支える主な要因は3つあります。第一に航空機稼働率です。飛行サイクルの増加と高温化したコアにより、テールパイプ、ノズル、ライナーの疲労が加速し、交換・修理の時期が早まっています。第二に生産です。AirbusとBoeingの豊富な受注残が今後数年間の新造機搭載数量を確保しており、ナローボディ機が排気システムの搭載数量とスペア部品予測を牽引しています。第三に規制です。ICAO/FAAの騒音基準や空港周辺地域の規則により、航空会社はより静かな排気形状と優れた音響処理を導入するよう促されています。環境目標もメンテナンスの徹底と改修投資の投資対効果を後押ししています。さらに、エンジンMRO能力が逼迫しているため、事前配置されたスペア部品や、実現可能な場合のPMA採用が促進されています。燃料価格は抵抗・騒音を低減する排気システム改修の投資回収を支え、デジタルヘルスモニタリングは排気部品の摩耗を予測可能な作業範囲へと変換しています。軍用プログラムでは、熱管理・シグネチャー管理のニーズにより安定した需要が生まれ、ビジネス航空や貨物航空も安定したアフターマーケット活動を支えています。これらの要因が相まって、航空機1機あたりの技術付加価値が高まり、ショップ訪問パイプラインが高水準で維持され、認証済み設計、高度な材料、拡張可能な修理ネットワークを組み合わせたサプライヤーが評価されています。これが航空機排気システム市場の成長をさらに促進しています。
市場の制約要因
認証期間、材料価格の変動、認証上の制約が市場成長を阻害
市場には成長の勢いがある一方で、複数の制約要因も存在します。航空宇宙分野の認証には時間と多額の資本が必要であり、新しい合金、ライナー、積層造形形状は飛行承認を取得するまでに長期の試験を必要とするため、資金が拘束され、収益化が遅れる可能性があります。ニッケル超合金、チタン、特殊鋼などの材料価格の変動は、コストやリードタイムの急増を招き、利益率とスケジュールを圧迫します。認証上の制約により、若い航空機フリートへのPMA導入が迅速に進まないケースもあり、一部の地域では競争的な価格設定が制限されています。サプライチェーンの厚みも均一ではなく、特殊成形、熱処理、音響用穿孔などの能力が主要プログラムのボトルネックとなる可能性があります。航空会社の設備投資サイクルや財務状況によっては、経済基盤の弱い地域で任意の改修が延期される場合があります。ナセル・エンジンインターフェースに関する知的財産権の制約は第三者による再設計を複雑にし、オフセットや現地化要件は立ち上げの複雑性を高めます。さらに、空港ごとにAPU規則や騒音規制の執行状況が異なるため、需要発生のタイミングも分散しています。これらの制約により、技術的な成果を幅広い市場導入へ転換する速度が鈍化し、慎重なプログラム選定、調達先のヘッジ、耐空性当局との早期連携が必要となります。
市場の課題
高温化するコア、静粛性の高いキャビン、環境負荷の低い運航が市場における主要課題
エンジニアリングでは、ライナー、シール、接合部に熱サイクルが加わる中で、タービン出口温度と圧力比の上昇と厳格な騒音基準を両立させる必要があります。耐久性を維持しながら、より静かで軽量な排気システムを実現することは、CMC、先進超合金、積層造形部品の限界を押し広げる課題であり、再現性と検査基準には極めて高い精度が求められます。需要が迅速な修理や交換用部品の供給へ移行するにつれて、品質管理と偽造品リスクへの対応も厳格化しています。特殊合金の溶接、積層造形プロセスの管理、複雑な格子構造に対する非破壊検査(NDT)などの技能を持つ人材は、一部地域で不足しています。環境規制はクロメートなどの従来型プロセスにも影響を与え、新しいコーティングや工場内化学処理への移行を迫っています。物流や輸出管理上の障壁は、世界規模での部品供給を複雑化させています。デジタル化も均一には進んでおらず、センサーデータ、MRO記録、OEMの技術情報を信頼性の高い予測モデルへ統合することは、容易ではない組織変革上の課題です。今後、水素対応アーキテクチャやSAF混合率の上昇により排気ガスの化学特性や凝縮挙動が変化する可能性があり、新たな設計基準と認証経路が必要となります。これらすべてを競争力のあるコストと短いターンアラウンドタイムで実現することが、市場における最大の実行課題となっています。
市場機会
改修需要、積層造形対応設計、地域MRO拡大が新たな収益機会を創出し、市場成長を促進
短期的に最大の機会となるのは改修です。航空会社は新造機を待つことなく、ミキサー、シェブロン、音響ライナーをアップグレードすることで、騒音規制とサステナビリティ目標に対応できます。積層造形技術は、軽量ノズルプラグ、複雑なライナーパネル、短納期スペア部品など、鋳造工程のボトルネックを回避できる収益性の高いニッチ市場を生み出しています。エンジンのショップ訪問が増加する中、DER承認済み修理(ディフューザー、コーン、ダクト)やPMA部品は、規制当局が認める地域においてコスト削減の選択肢となり、実績ある工程管理能力を持つ独立系企業に参入余地をもたらします。APU排気システムは、空港が地上排出ガスを抑制する中でも安定した機会となっており、シーリング、断熱、監視キットは短期間で投資回収が可能です。地域別では、インド、東南アジア、湾岸地域でMRO回廊の整備が進んでおり、排気システムの修理を現地化して物流網を短縮する合弁事業の機会が生まれています。OEMと連携するサプライヤーにとっては、ナローボディ機の納入拡大が複数年にわたる新造機搭載数量を支え、MRO事業者にとっては交換用部品プールとローテーブルプログラムが航空機の可用性を収益化します。長期的には、水素対応アーキテクチャとSAF混合率の上昇により、新たな熱・凝縮管理ソリューションや、先行企業向けの新たな知的財産が求められるでしょう。パッケージング、修理、デジタルサービスを組み合わせたライフサイクル型サービスとしてこれらを提供することで、利益率と顧客ロイヤルティを高めることができます。
航空機排気システム市場のセグメンテーション分析
航空機タイプ別
ナローボディ機の生産率上昇、ワイドボディ機需要の回復、騒音・排出規制への対応により商用分野が成長
航空機タイプ別では、市場は商用航空機、リージョナルジェット、ビジネス航空、軍用固定翼機、ヘリコプター(民間・軍用)、一般航空(ピストン/ターボプロップ)に分類されます。
商用航空機分野は2024年に市場で最大のシェアを獲得しました。2025年には52.91%のシェアを占め、市場を支配すると予想されています。ナローボディ機の生産率上昇と長距離航空需要の回復により、需要が急増しています。航空会社は燃料消費と地域騒音の削減を追求しており、ミキサー、シェブロン、先進ライナーの需要を押し上げています。高い航空機稼働率により摩耗が加速し、ショップ訪問の合間に交換が必要となっています。サステナビリティ目標と厳格化するICAO/FAA基準により改修が必要となる一方、航空機の納入待ちが世界的な排気アセンブリの複数年にわたる新造機搭載数量を確保しています。
軍用固定翼機分野は、予測期間中に7.5%のCAGRで成長すると予想されています。
このレポートがどのようにビジネスの効率化に役立つかを知るには、 アナリストに相談
用途別
航空会社・貨物航空の高い稼働率、空港政策、地域的な航空機保有数の拡大により民間・商用分野が成長を維持
用途別では、市場は民間・商用と軍事に分類されます。
民間・商用分野は2024年に市場で最大のシェアを獲得しました。2026年には53.14%のシェアを占め、市場を支配すると予想されています。民間需要は、信頼性、キャビン快適性、より厳しい騒音基準への対応を必要とする航空会社・貨物航空の運航によって支えられています。空港におけるAPU使用制限やカーボンプログラムは、排気システムの改善と監視を促進しています。高い運航スケジュールによって飛行サイクルが増加し、テールパイプの摩耗が加速しています。アジアと中東での航空機保有数の拡大が新造機搭載注文を支え、成熟市場ではアップグレードへの投資が進んでいます。
軍事分野は、予測期間中に6.8%のCAGRで成長すると予想されています。
エンジンタイプ別
記録的な単通路機の受注残と高温効率向上への投資によりターボファン分野が成長
エンジンタイプ別では、市場はターボファン、ターボシャフト(ヘリコプター)、ターボプロップ、ピストン(GA)に分類されます。
ターボファン分野は2024年に市場で最大のシェアを獲得しました。2026年には70.09%のシェアを占め、市場を支配すると予想されています。ターボファン需要は、記録的なナローボディ機の受注残と安定した双通路機需要の回復に連動しています。高い排気温度と騒音規制により、先進ライナー、CMC、最適化されたミキサー/シェブロンが求められています。LEAPおよびGTFの大規模な航空機フリートが、ショップ訪問の合間に継続的なスペア部品需要を生み出しています。航空会社は改修用ノズルやシールによって燃料消費と騒音を削減しようとしており、新造機搭載とアフターマーケットの双方を押し上げています。
ピストン(GA)分野は、予測期間中に7.0%のCAGRで成長すると予想されています。
システム別
推力、騒音、熱管理に直接影響することから、エンジン排気システム分野が市場をリード
システム別では、市場はエンジン排気システムと補助動力装置(APU)排気システムに分類されます。
エンジン排気システム分野は2024年に市場で最大のシェアを獲得しました。2026年には86.51%のシェアを占め、市場を支配すると予想されています。コアエンジンの排気システムは、推力、騒音、熱特性を直接左右するため、市場をリードしています。効率化プログラムでは、より軽量で高温環境に対応できるダクト、コーン、ノズルが求められており、積層造形向けに設計されるケースも増えています。航空機フリートの周期的な摩耗により交換需要が生まれ、センサー搭載型EGTハードウェアによって予知保全が可能になります。OEMの生産率上昇により新造機搭載数量が確保され、改修では測定可能な燃料削減効果が追求されています。
補助動力装置(APU)排気システム分野は、予測期間中に7.0%のCAGRで成長すると予想されています。
エンドユーザー別
老朽化した航空機、高い飛行サイクル、MRO能力の制約によりアフターマーケット分野が加速
エンドユーザー別では、市場はアフターマーケットとOEMに分類されます。
アフターマーケット分野は2024年に市場で最大のシェアを獲得しました。2025年には53.62%のシェアを占め、市場を支配すると予想されています。老朽化した航空機フリート、高い稼働率、エンジンショップにおける長期化するターンアラウンドタイムがアフターマーケット需要を支えています。排気部品は熱サイクルによる疲労を受けやすく、交換・修理需要が高まっています。空港のAPU使用制限、検査、騒音プログラムも作業範囲を拡大しています。供給ボトルネックによりPMA/STCの採用と価格水準が支えられる一方、ローテーブルプールと交換プログラムがショップ訪問の合間に航空機の稼働率を維持しています。
OEM分野は、予測期間中に7.0%のCAGRで成長すると予想されています。
航空機排気システム市場の地域別展望
地域別では、市場は北米、欧州、アジア太平洋地域、その他の地域に分類されます。
アジア太平洋地域
Asia Pacific Aircraft Exhaust System Market Size, 2025 (USD Billion) この市場の地域分析についての詳細情報を取得するには、 無料サンプルをダウンロード
アジア太平洋市場は2025年に4.3億米ドルの収益を生み出し、世界市場の37.85%を占め、2026年には4.6億米ドルに達すると予想されています。アジア太平洋地域の需要は、航空機保有数の急速な増加、新空港の整備、国内航空旅行の力強い成長によって促進されています。ナローボディ機の納入が新造機搭載向け排気システム数量を牽引する一方、航空機稼働率の上昇が高温部の摩耗を加速しています。インド、シンガポール、中国では新たなMROクラスターの形成が進み、修理能力が拡大しています。中間所得層の増加が航空需要を支え、アフターマーケットにおける交換需要を安定させています。
2026年、インド市場は0.8億米ドルに達すると推定されています。インドでは、航空会社がナローボディ機のフリートを拡大し、国際路線を増やし、1日あたりの航空機稼働率を急速に高めていることから、需要が加速しています。MRO投資の増加と政策支援により、国内修理能力が強化されています。高温部の疲労により、ライナー、コーン、ダクトの交換需要が高まっています。空港の環境規制とAPU使用制限により、改修やセンサー搭載型排気監視システムの導入が促進されています。日本市場は2026年までに0.5億米ドル、中国市場は2026年までに1.8億米ドルに達すると予測されています。
北米
北米市場は2025年に3.4億米ドルとなり、世界市場シェアの29.70%を占め、2026年には3.6億米ドルに達すると予測されています。北米の需要は、大規模な航空機フリート、高い稼働率、現在の長距離航空需要の回復によって支えられています。エンジンおよびAPUのショップ訪問が増加し、ノズル、ライナー、テールパイプの交換需要が高まっています。サステナビリティと空港騒音プログラムが改修を促進しています。OEMの生産量が正常化する一方、ビジネス航空と貨物航空が安定したアフターマーケット需要を加えています。米国市場は2026年までに3.1億米ドルに達すると予測されています。
欧州
2025年、欧州市場は2.5億米ドルとなり、世界市場の21.98%を占め、2026年には2.7億米ドルへ成長すると予測されています。欧州の需要は、厳格な騒音・排出ガス規制、成熟した航空機フリート、回復力のある地域航空需要と輸送能力を反映しています。航空会社は空港規則に対応するため、音響ライナー、ミキサー、シェブロンを優先しています。OEMおよびティアサプライヤーは、軽量合金とCMCの採用を進めています。エンジンMROパイプラインは高水準を維持し、修理、PMAオプション、予知保全用ハードウェアの統合を支えています。英国市場は2026年までに0.4億米ドル、ドイツ市場は2026年までに0.6億米ドルに達すると予想されています。
その他の地域
その他の地域の市場は2025年に1.2億米ドルに達し、市場総収益の10.47%を占め、2026年には1.3億米ドルに達すると予測されています。その他の地域では、中東のワイドボディ機運航、アフリカの航空機フリート更新、ラテンアメリカの航空需要回復が需要の中心となっています。長距離航空ハブでは熱・音響アップグレードが進み、厳しい運航環境ではテールパイプやダクトの交換頻度が高まっています。OEMとのパートナーシップやオフセットプログラムによって現地化が進み、サービス機会と排気部品の調達需要が着実に増加しています。
航空機排気システム市場の競争環境
主要業界プレーヤー
厳格化する騒音・排出規制、OEM受注残、MRO需要の急増を背景に、グローバルな生産能力と先進材料を備えた認証済み排気システム統合企業が成長
航空機排気システムの主要企業は、認証済みの推進システム統合、高温部冶金、音響エンジニアリングに加え、グローバルな生産・MRO拠点を組み合わせていることから需要が高まっています。これらの企業は、燃料消費、騒音、耐久性について測定可能な改善を実現する完全な流路システム、ミキサー、シェブロン、ライナー、コーン、ノズルを提供しています。厳格化するICAO/FAAの騒音・排出規制や航空会社のサステナビリティ目標が、新造機搭載と改修の双方を促進しています。記録的なナローボディ機の受注残とエンジンショップ訪問の増加が、スペア部品、修理、ローテーブル部品への需要を押し上げています。積層造形と先進超合金・CMCは軽量化とリードタイム短縮を実現し、総保有コストを改善しています。OEMとのリスクシェアリングによって複数年にわたる数量が確保され、地域に根ざしたサプライチェーンとDER修理能力によってターンアラウンドタイムが短縮されています。
調査対象となる主要航空機排気システム企業
- Doncasters(英国)
- Ducommun(米国)
- Hellenic Aerospace Industry(ギリシャ)
- ITP Aero(スペイン)
- Magellan Aerospace(カナダ)
- Nexcelle(米国)
- Nicrocraft(米国)
- NORDAM(米国)
- Safran(フランス)
- Senior Aerospace(英国)
航空機排気システム市場の主要業界動向
- 2025年7月 - ST EngineeringのMiddle River Aerostructure Systems(MRAS)は、燃料消費と炭素排出量の大幅な削減を目指すJetZeroのフルスケール全翼型実証機向け排気ノズルの設計・製造企業に選定されました。MRASはJetZeroおよび推進システムパートナーと連携し、航空機の推進性能と全体的な性能において重要な部品に対し、エンジニアリング、設計、製造の専門知識を提供します。
- 2025年6月 - Safran Electronics & DefenseとBabcock International Groupは、ミッションシステム、航空機エンジン、宇宙システム、戦術・戦略通信など、複数の分野でパートナーシップを拡大する計画を発表しました。この取り組みは、両社がすでに緊密に連携している防衛プログラムにおいて、共同ソリューションを強化し、能力開発を加速することを目的としています。
- 2024年10月 - ST Engineeringは、同社のCommercial Aerospace部門がAkasa Airと15年間の独占的なメンテナンス、修理、オーバーホール契約を締結し、同航空会社のBoeing 737 MAXフリートに搭載されるLEAP-1Bエンジンを整備すると発表しました。この長期契約により、ST EngineeringはAkasaにとって唯一のエンジンMROプロバイダーとなり、急成長するインドの航空会社の事業拡大を支援します。
- 2021年4月 - Barnes Group Inc.(NYSE: B)の事業部門であるBarnes Aerospaceは、Northrop GrummanからB-2 Spirit Tailpipe Mid/Aft Assembly Full Fleet Replacement Program向けの主要金属サブアセンブリを製造する複数年契約を獲得したと発表しました。生産は、特殊金属の精密成形と複雑なアセンブリで知られるBarnes Aerospaceのユタ州オグデン拠点で行われ、両社の長年にわたるパートナーシップをさらに強化します。
航空機排気システム市場レポートの概要
航空機排気システム市場に関する本レポートでは、主要企業、主要製品セグメント、主要用途を取り上げ、市場を詳細に分析しています。また、現在の市場動向と主要な業界動向についても整理しています。これらの洞察を総合することで、近年の市場の急速な成長を促進してきた要因を明らかにしています。
カスタマイズのご要望 広範な市場洞察を得るため。
航空機排気システム市場のレポート範囲とセグメンテーション
|
項目 |
詳細 |
|
調査期間 |
2021-2034 |
|
基準年 |
2025 |
|
推定年 |
2026 |
|
予測期間 |
2026-2034 |
|
過去期間 |
2021-2024 |
|
成長率 |
2026-2034年のCAGR:7.01% |
|
単位 |
金額(10億米ドル) |
|
セグメンテーション |
航空機タイプ別 ・ 商用航空機 ・ リージョナルジェット ・ ビジネス航空 ・ 軍用固定翼機 ・ ヘリコプター(民間・軍用) ・ 一般航空(ピストン/ターボプロップ) |
|
エンジンタイプ別 ・ ターボファン ・ ターボシャフト(ヘリコプター) ・ ターボプロップ ・ ピストン(GA) |
|
|
システム別 ・ エンジン排気システム ・ 補助動力装置(APU)排気システム |
|
|
用途別 ・ 民間・商用 ・ 軍事 |
|
|
エンドユーザー別 ・ アフターマーケット ・ OEM |
|
|
地域別 ・ 北米(航空機タイプ別、エンジンタイプ別、システム別、用途別、エンドユーザー別) o 米国(エンドユーザー別) o カナダ(エンドユーザー別) ・ 欧州(航空機タイプ別、エンジンタイプ別、システム別、用途別、エンドユーザー別) o 英国(エンドユーザー別) o ドイツ(エンドユーザー別) o フランス(エンドユーザー別) o ロシア(エンドユーザー別) o その他の欧州地域(エンドユーザー別) ・ アジア太平洋地域(航空機タイプ別、エンジンタイプ別、システム別、用途別、エンドユーザー別) o 中国(エンドユーザー別) o 日本(エンドユーザー別) o インド(エンドユーザー別) o その他のアジア太平洋地域(エンドユーザー別) ・ その他の地域(航空機タイプ別、エンジンタイプ別、システム別、用途別、エンドユーザー別) o 中東・アフリカ(エンドユーザー別) o ラテンアメリカ(エンドユーザー別) |
よくある質問
Fortune Business Insights によると、2025 年の市場価値は 11 億 4000 万ドルで、2034 年までに 21 億ドルに達すると推定されています。
市場は予測期間(2026~2034年)中に7.01%のCAGRで成長しています。
ターボファンセグメントは、予測期間中にこの市場の主要セグメントになると推定されています。
商業セグメントは、予測期間中にこの市場の主要セグメントになると推定されています。
Doncasters (英国)、Ducommun (米国)、Hellenic Aerospace Industry (ギリシャ)、ITP Aero (スペイン)、Magellan Aerospace (カナダ) は、市場の主要 OEM 企業です。
アジア太平洋地域が市場最大の株主になると予想されている。
専門家にお問い合わせください 専門家に相談する


- 2021-2034
- 2025
- 2021-2024
- 200
30~60時間の無料カスタマイズ
地域と国のカバレッジを拡大、 セグメント分析、 企業プロフィール、 競合ベンチマーキング、 およびエンドユーザーインサイト。