血管内加温システム市場規模、シェアおよび業界分析、アプリケーション別(急性期治療、周術期ケア)、エンドユース別(手術室、ICU、救急室)、地域別、および地域予測、2026年から2034年
 無料サンプルをダウンロード

血管内加温システム市場の概要
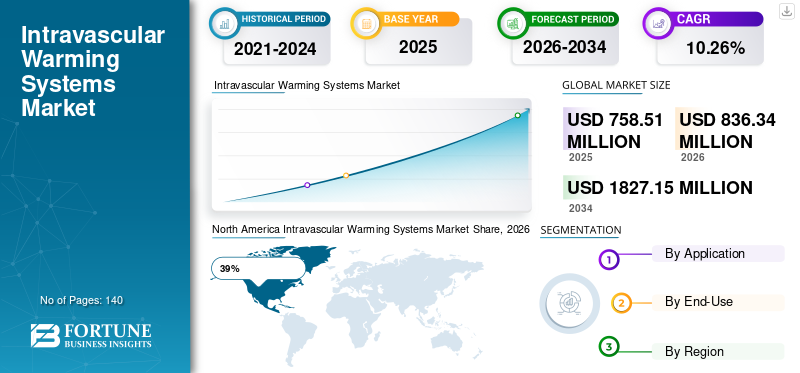
血管内加温システムの市場規模は、2025年に7億5,851万米ドルと評価されました。市場は2026年の8億3,634万米ドルから2034年までに1億2,715万米ドルに成長すると予測されており、予測期間中に10.26%のCAGRを示します。

医療提供者が外科手術、外傷管理、救命救急処置中の正常体温の維持にますます注力しているため、血管内加温システム市場は着実に拡大しています。血管内加温システムは、高度なカテーテルベースの液体加温技術を通じて患者の体温を調節するために病院で広く利用されています。周術期の低体温予防に関する意識の高まり、複雑な外科手術の件数の増加、体温管理プロトコルの採用の増加が市場の拡大を支えています。血管内加温システム市場レポートでは、患者の体温の安定化が臨床転帰の改善と合併症の軽減に重要な役割を果たす手術室、集中治療室、救急部門からの需要の高まりを浮き彫りにしています。
米国は、高度な医療インフラ、大量の外科手術件数、温度管理技術の普及により、血管内加温システム市場に最大の貢献国となっています。全国の病院では、感染リスクを軽減し、回復期間を短縮し、処置の結果を改善するために、患者の加温プロトコルの導入が増えています。学術医療センターや専門外科施設は、監視プラットフォームと統合された高度な加温システムへの投資を続けています。血管内加温システム業界の分析では、心臓血管外科、外傷治療、救命救急部門が依然として主要なエンドユーザーであることが示されています。強力な規制監視と大手メーカーによる継続的なイノベーションにより、米国のヘルスケアエコシステム全体への市場浸透がさらに強化されています。
無料サンプルをダウンロード このレポートについて詳しく知るために。
重要なポイント
市場規模と成長
- 2025年の世界市場規模:7億5,851万ドル
- 2034年の世界市場規模:18億2,715万ドル
- CAGR (2025 ~ 2034 年): 10.26%
市場シェア – 地域別
- 北米: 39%
- ヨーロッパ: 28%
- アジア太平洋: 24%
- その他の国: 9%
国レベルのシェア
- ドイツ: ヨーロッパ市場の 26%
- 英国: ヨーロッパ市場の 19%
- 日本: アジア太平洋市場の22%
- 中国: アジア太平洋市場の 34%
血管内加温システム市場の最新動向
血管内加温システム市場における最も顕著なトレンドの 1 つは、インテリジェントな温度管理ソフトウェアと加温デバイスの統合です。医療提供者は、リアルタイム監視、自動調整、強化された患者安全機能が可能なシステムの導入を増やしています。これらのテクノロジーにより、ワークフローの効率が向上し、臨床医が外科手術や救命救急処置全体にわたって正確な熱制御を維持できるようになります。血管内加温システム市場調査レポートでは、相互汚染のリスクを軽減し、感染制御プログラムをサポートする使い捨てコンポーネントに対する需要の高まりも明らかにしています。
無料サンプルをダウンロード このレポートについて詳しく知るために。
もう 1 つの重要な傾向には、救急医療や外傷管理における血管内加温システムの使用の増加が含まれます。医療機関は、重度の失血、心臓緊急事態、ショック状態の際に患者を迅速に安定させることに重点を置いています。メーカーは、多様な臨床現場に適したコンパクトでポータブルなシステムで対応しています。さらに、カテーテルの素材の進歩、熱交換技術の向上、病院情報システムとの互換性の向上が、購入の意思決定に影響を与えています。これらの開発は、患者の転帰と業務効率の向上を求める病院の間で血管内加温システム市場の見通しを形成し続けています。
血管内加温システム市場の動向
ドライバ
外科手術中の患者の体温管理に対する需要の高まり
医療処置中の正常体温の維持に対する重要性の高まりは、依然として血管内加温システム市場の成長の主な原動力となっています。医療提供者は、回復期間の延長、感染リスクの増大、術後合併症の増加など、意図しない低体温症に関連する臨床的影響をますます認識しています。世界的に手術件数が増加し続ける中、病院は周術期の体温管理プロトコルを強化しています。
高度な血管内加温技術により、従来の加温方法と比較して正確な温度調節が可能になります。この機能は、心臓血管外科、移植手術、神経外科、外傷治療において特に価値があります。医療機関は、患者の安全性を向上させ、治療結果を最適化するために、証拠に基づいた加温手法を採用しています。複雑な外科的介入を必要とする高齢患者の数が増加しているため、需要はさらに高まっています。その結果、医療施設は先進的な加温システムにリソースを割り当て続け、血管内加温システム市場規模の長期的な拡大をサポートします。
拘束
高額な機器の取得費と維持費
血管内加温システム市場に影響を与える重大な制約には、機器の取得、メンテナンス、スタッフのトレーニングに必要な多額の投資が含まれます。多くの医療施設、特に新興経済国や小規模病院では、高度な温暖化技術へのアクセスが制限される予算の制限に直面しています。資本集約的な購入プロセスにより、交換サイクルやテクノロジーのアップグレードが遅れることがよくあります。
医療機関は、調達コストに加えて、使い捨てアクセサリ、カテーテル システム、保守要件、規制遵守に関連する支出も考慮する必要があります。コスト重視の施設は、高度な血管内システムに移行せず、従来の加温方法に依存し続ける可能性があります。特定の医療市場における限られた償還枠組みも導入率に影響を与えます。その結果、臨床上の利点が増大しているにもかかわらず、財務上の制約が依然として購入決定に影響を及ぼし、広範な市場浸透を遅らせる重要な要因となっています。
機会
救命救急および救急医療インフラの拡大
救急医療施設、外傷センター、集中治療インフラの急速な拡大は、血管内加温システム市場に大きなチャンスをもたらしています。政府と民間医療機関は、増加する患者数と複雑な疾病負担に対処するために、救命救急能力への投資を増やしています。体温管理は緊急治療プロトコルの重要な要素となっています。
血管内加温システムは、重度の外傷、出血、心停止、重篤な病気の際の患者の安定化をサポートする、正確かつ迅速な温度調節を提供します。積極的な加温ソリューションの利点について臨床医の間で意識が高まっているため、救急部門全体での導入が促進されています。メーカーはまた、迅速な導入を目的として設計されたポータブルでユーザーフレンドリーなデバイスの開発も行っています。これらの開発は、緊急性の高い医療環境内での存在感を拡大し、血管内加温システム市場予測における地位を強化しようとしているサプライヤーにとって、大きな機会を生み出します。
チャレンジ
規制要件と臨床導入の障壁
血管内加温システム市場は、医療機器の安全性、有効性、臨床成績を管理する厳格な規制基準に関連する課題に直面しています。メーカーは、新しいテクノロジーを導入する前に、製品のテスト、文書化、承認プロセスに多大なリソースを投資する必要があります。規制の複雑さにより、開発スケジュールが延長され、運用コストが増加することがよくあります。
医療提供者は、新しい加温システムを導入する前に、包括的な臨床証拠も必要とします。調達委員会は、購入を承認する前に、患者の転帰、感染予防能力、相互運用性、長期的な費用対効果を頻繁に評価します。臨床従事者のトレーニング要件により、実施がさらに遅れる可能性があります。代替の患者加温技術による競争圧力により、さらに複雑さが増します。これらの要因が総合的に、製品の採用と市場拡大を加速しようとしているメーカーにとって課題を生み出します。
血管内加温システム市場セグメンテーション
用途別
救急科、外傷センター、救命救急病棟での利用が増加しているため、救急医療用途が血管内加温システム市場シェアの約 42% を占めています。重度の失血、ショック、低体温、緊急心血管イベントを経験した患者は、回復をサポートし生存転帰を改善するために迅速な体温の安定化を必要とすることがよくあります。血管内加温技術は正確な熱管理を提供し、緊急性の高い介入中に医療従事者を支援します。
この部門は、救急医療インフラの拡大と、体温関連の合併症に関する意識の高まりから引き続き恩恵を受けています。病院は、高度な加温システムを標準化された緊急治療プロトコルに統合しています。血管内加温システム市場分析は、高度な救命救急機能を求める三次医療病院の間で調達活動が増加していることを示しています。複雑な外傷症例や緊急外科手術を扱う施設では、依然として需要が特に高いです。
周術期ケアは血管内加温システム市場シェアのほぼ 58% を占めており、依然として主要なアプリケーション分野です。術前、術中、術後の段階における体温管理は、現代の外科診療において不可欠な要素となっています。正常体温を維持すると、合併症が軽減され、患者の回復がサポートされ、複数の外科専門分野にわたる手術の効率が向上します。
医療提供者は、心臓血管外科、整形外科、脳神経外科、移植手術に対して加温プロトコルを導入するケースが増えています。高度な血管内システムは、熱変動が患者の転帰に影響を与える可能性がある長時間の外科手術全体にわたって正確な温度調節を提供します。血管内加温システム業界レポートでは、周術期ケアが手術の品質指標と患者満足度指標の向上に焦点を当てた病院の主要な投資分野であると特定しています。
このレポートがどのようにビジネスの効率化に役立つかを知るには、 アナリストに相談
最終用途別
手術室は血管内加温システム市場シェアの約 51% を占め、主要な最終用途セグメントとなっています。手術環境では、低体温症のリスクを最小限に抑え、患者の良好な転帰をサポートするため、信頼性の高い温度管理ソリューションが必要です。血管内加温システムは、主要な医療機関全体で包括的な周術期ケア経路にますます組み込まれています。
この分野は、手術量の増加と手術時間の延長を必要とする手術の複雑さの増大から恩恵を受けています。病院は、高度な監視および温度管理テクノロジーを備えた手術室インフラストラクチャのアップグレードを続けています。血管内加温システム市場のインサイトは、厳格な患者安全基準を維持しながら、複数の外科専門分野をサポートできる統合システムを求める施設からの持続的な需要を明らかにしています。
集中治療室は血管内加温システム市場シェアの約 29% を占めています。重症患者は、敗血症、外傷、心臓合併症、および術後の回復の必要性により、積極的な体温管理を必要とすることがよくあります。血管内加温システムは、脆弱な患者集団を管理するために不可欠な正確な温度制御機能を臨床医に提供します。
ICU への入院者数の増加と、科学的根拠に基づいた救命救急プロトコルの採用の増加が需要を支え続けています。医療機関は、転帰を改善し、合併症発生率を低減するために、高度な患者モニタリングおよび熱管理技術への投資を優先しています。このセグメントは、特に先進医療市場において、血管内加温システム市場機会全体に大きく貢献し続けています。
救急治療室は血管内加温システム市場シェアの 20% 近くに貢献しています。これらの環境では、外傷患者、心臓の緊急事態、および重度の低体温症の症例をサポートできる、迅速に対応できる温度管理ソリューションが必要です。血管内加温技術は、重要な治療期間中に効率的な熱安定化を実現します。
救急医療の有病率の増加と外傷ケアネットワークの拡大がこの分野の成長を支えています。病院は、高度な加温システムを緊急治療プロトコルに組み込むことで、緊急時への備えを強化し続けています。血管内加温システム市場調査レポートは、動的な緊急環境に適したポータブルで導入が簡単なソリューションに対する需要の高まりを強調しています。
血管内加温システム市場の地域展望
北米
North America Intravascular Warming Systems Market Share, 2025 (%)
この市場の地域分析についての詳細情報を取得するには、 無料サンプルをダウンロード
北米は依然として最大の地域市場であり、世界需要の約 39% を占めています。この地域は、先進的な医療インフラ、外科技術の広範な導入、周術期の体温管理に対する強い意識の恩恵を受けています。米国とカナダの医療施設は、臨床転帰を改善し、術後の合併症を軽減するために、患者の加温プロトコルを優先しています。
大手医療機器メーカーは、地域全体で重要な事業を維持し、製品の革新と市場へのアクセスに貢献しています。病院は手術室の近代化と救命救急の強化に投資を続けています。確立された償還枠組みと広範な臨床研究の存在は、血管内加温システム市場におけるこの地域のリーダー的地位をさらに裏付けています。
ヨーロッパ
ヨーロッパは世界の血管内加温システム市場シェアの約 28% を占めています。この地域の医療提供者は、患者の安全への取り組みと科学的根拠に基づいた外科治療の実施にますます重点を置いています。心臓血管、整形外科、移植手術の件数の増加により、高度な加温技術の需要が高まっています。
公的医療システムと大学病院は、依然として血管内加温装置の主な購入者です。医療の近代化、感染予防プログラム、救命救急インフラへの投資が市場の拡大を支え続けています。質の高い結果と患者の安全を規制が重視しているため、ヨーロッパの医療機関全体で高度な熱管理システムの導入が奨励されています。
ドイツの血管内加温システム市場
ドイツはヨーロッパの血管内加温システム市場の約 26% を占めています。この国は、広範な病院ネットワークと強力な医療技術の導入に支えられ、ヨーロッパで最も先進的な医療システムを備えています。ドイツの医療提供者は、精密医療と処置の質を重視しており、温度管理ソリューションに有利な条件を作り出しています。
大量の手術件数と低侵襲手術に対する需要の増加が市場の成長を支え続けています。大学病院や専門の外科センターは、患者の治療成績を向上させるために、高度な加温技術に定期的に投資しています。この国の強力な医療機器製造エコシステムは、製品の革新と市場へのアクセスのしやすさにも貢献しています。心臓血管外科、救命救急医療、移植サービスにおける需要は依然として特に強いです。
英国の血管内加温システム市場
英国は、欧州の血管内加温システム市場の約 19% を占めています。手術成績の向上と院内合併症の軽減を目的とした国家医療の取り組みが、高度な患者加温技術の需要を支えています。病院では、体温管理プロトコルを標準的な周術期ケア経路に組み込むケースが増えています。
業務効率と患者の回復指標を改善するというプレッシャーの高まりにより、血管内加温システムの広範な導入が促進されています。主要な医療機関は、手術室のインフラストラクチャと救命救急機能のアップグレードを続けています。正確な温度調節が必要な複雑な外科手術を行う三次病院では、需要が特に顕著です。患者の安全を継続的に重視することで、全国的な市場開発がさらに強化されます。
アジア太平洋地域
アジア太平洋地域は世界の血管内加温システム市場シェアの約 24% を占め、最も急速に発展している地域市場を代表しています。医療インフラの拡大、手術件数の増加、および医療に関する意識の高まり患者の体温管理地域の発展に貢献します。
中国、日本、インド、韓国、東南アジアにおけるヘルスケアへの投資は、引き続き有利な市場環境を生み出しています。医療費の増加と病院施設の近代化により、高度な医療技術の導入が促進されています。メーカーは販売提携やローカライズされた製品戦略を通じてこの地域をターゲットにすることが増えており、長期的な市場機会を強化しています。
日本の血管内加温システム市場
日本は、アジア太平洋地域の血管内加温システム市場の約 22% に貢献しています。この国の人口高齢化と慢性疾患の罹患率の高さにより、外科的介入と高度な患者ケア技術の需要が高まっています。医療提供者は、手術の正確さと術後の回復結果を非常に重視しています。
日本の病院は、高度な熱管理システムを外科および救命救急環境に統合し続けています。高度な技術、厳格な品質基準、革新的な製品の広範な採用医療機器市場の成長をサポートします。体温調節が臨床結果に大きな影響を与える心臓血管ケア、腫瘍治療、集中治療現場では、需要が依然として特に強いです。
中国血管内加温システム市場
中国はアジア太平洋地域の血管内加温システム市場の約 34% を占めており、この地域で最大の貢献国となっています。医療インフラの急速な発展、病院の収容能力の増加、手術件数の増加が需要を支え続けています。医療の近代化に重点を置いた政府の取り組みにより、市場拡大がさらに強化されています。
都市部の大規模病院では、患者の安全性を向上させ、国際的な臨床基準に準拠するために、先進的な加温システムの導入が増えています。国内外のメーカーは、戦略的パートナーシップと流通ネットワークを通じて存在感を拡大しています。正常体温管理に関する医療専門家の意識の高まりにより、手術室、救急部門、集中治療室における導入が加速しています。
世界のその他の地域
その他の地域は、世界の血管内加温システム市場シェアの約 9% を占めています。ラテンアメリカ、中東、アフリカの国々は、医療インフラと救命救急機能への投資を徐々に増やしています。先進地域に比べ導入率は依然として低いものの、高度な温度管理技術に対する意識は向上し続けています。
民間医療ネットワークの拡大と近代化への取り組みが市場への浸透をサポートします。国際的な製造業者は、医療提供者の間で製品の認知度を高めるために、地域の流通チャネルと教育プログラムを強化しています。特に、外科および救急医療用途向けの高度なソリューションを求めている大都市の病院での需要が顕著です。
血管内加温システムのトップ企業のリスト
- 医療法人ZOLL
- BD (ベクトン、ディキンソン アンド カンパニー)
- ゲラサーム メディカル AG
- メドトロニック
- ストライカー
- エスティル メディカル テクノロジーズ株式会社
- スミス グループ plc
- インスピレーション ヘルスケア グループ plc
- 3M
市場シェア上位 2 社
- ZOLL 医療法人 – 22%
- BD (ベクトン、ディキンソン アンド カンパニー) – 18%
投資分析と機会
医療提供者が高度な患者体温管理機能を優先する中、血管内加温システム市場における投資活動は増加し続けています。医療機器メーカーは、製品の革新、ソフトウェアの統合、製造能力の拡大にリソースを割り当てています。ベンチャーキャピタル企業や戦略的ヘルスケア投資家も、次世代の熱管理技術を開発する企業に関心を示しています。
外科インフラと救命救急機能が拡大し続ける新興ヘルスケア市場には、大きなチャンスが存在します。病院は、ワークフローの複雑さを軽減しながら複数の臨床アプリケーションをサポートできる統合システムをますます求めています。血管内加温システムの市場機会は、使い捨てアクセサリ、ポータブル加温ソリューション、デジタル接続デバイスの需要の高まりによりさらに拡大します。臨床医のトレーニング、サービス サポート、および地域限定の販売戦略に重点を置いている企業は、市場での存在感を強化し、長期的な成長を達成するのに有利な立場にあります。
新製品開発
血管内加温システム市場のメーカーは、精度、使いやすさ、患者の安全性を向上させるために設計された先進技術を積極的に導入しています。最近の製品開発の取り組みは、自動化された温度調整、カテーテルの性能の向上、病院監視システムとの統合に重点を置いています。これらの革新により、臨床医は手作業による介入の必要性を軽減しながら、一貫した熱制御を維持できるようになります。
企業はまた、緊急および救命救急アプリケーションをサポートするために、コンパクトなシステム設計と携帯性の向上を重視しています。強化された感染制御特性を備えた使い捨てコンポーネントは、医療従事者の間で大きな注目を集めています。人工知能を活用した監視機能と予測温度管理機能は、新たなイノベーション分野です。血管内加温システムの市場動向は、将来の製品開発が相互運用性、ワークフローの効率性、個別化された患者の体温管理戦略にますます重点を置くことを示しています。
最近の 5 つの動向 (2023 ~ 2025 年)
- ZOLL Medical Corporation は、血管内加温機能の強化とモニタリング統合の改善により、温度管理ポートフォリオを拡張しました。
- BD は、カテーテルベースの温度管理技術の継続的な進歩を通じて、救命救急ソリューションのポートフォリオを強化しました。
- メドトロニックは、外科手術の温度管理の取り組みをサポートする周術期患者管理技術への投資を増加しました。
- ストライカーは、病院の治療経路全体にわたる熱管理システムの広範な統合を通じて、患者の加温ソリューション戦略を拡大しました。
- 複数のメーカーが、感染予防を改善し、臨床ワークフローを簡素化するように設計された使い捨ての加温アクセサリを導入しました。
レポートの対象範囲
血管内加温システム市場レポートは、業界構造、競争力のある地位、製品革新、アプリケーション傾向、地域の需要パターンの包括的な分析を提供します。このレポートでは、急性期治療、周術期治療、手術室、集中治療室、救急部門にわたる導入に影響を与える要因を評価しています。市場の推進力、制約、機会、課題の詳細な評価は、利害関係者に貴重な戦略的洞察を提供します。
カスタマイズのご要望 広範な市場洞察を得るため。
このレポートでは、競争環境を形成するメーカーの戦略、技術開発、流通ネットワーク、ヘルスケアへの投資傾向についても調査しています。地域分析では、北米、ヨーロッパ、アジア太平洋、その他の世界の市場をカバーし、主要な医療経済の国レベルの洞察を提供します。血管内加温システム業界分析では、調達行動、臨床採用パターン、将来の市場拡大を支える新たな機会をさらに評価します。


- 2021-2034
- 2025
- 2021-2024
- 140
-

(有効期限 15th Oct 2026)
30~60時間の無料カスタマイズ
地域と国のカバレッジを拡大、 セグメント分析、 企業プロフィール、 競合ベンチマーキング、 およびエンドユーザーインサイト。













.webp)





