衝突回避システム市場規模、シェアおよび業界分析、最終用途産業別(自動車、航空、産業、倉庫および物流、船舶)、センサータイプ別(レーダー、カメラ、LiDAR、超音波、GNSS / V2Xモジュール、赤外線/熱センサー)、機能別(衝突警報システム、自動緊急ブレーキ(AEB)、死角および周囲監視、障害物)自律ナビゲーションの検出、近接性と安全距離の監視)、テクノロジー別(レーダー システム、カメラベースのビジョン システム、LiDAR システムなど)、および地域予測、2026 ~ 2034 年
 無料サンプルをダウンロード

主要市場インサイト
 音声版を聴く
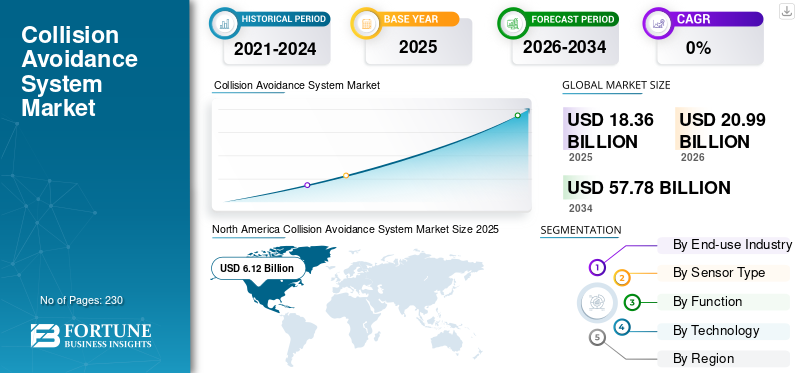
世界の衝突回避システム市場規模は、2025年に183億6,000万米ドルと推定されています。市場は2026年の209億9,000万米ドルから2034年までに577億8,000万米ドルに成長すると予測されており、予測期間中に13.49%のCAGRを示します。 北米は、2025 年に 33.33% の市場シェアを獲得し、世界の衝突回避システム市場を独占しました。
衝突回避システムには、車両、航空機、産業機械、自動運転機器が障害物を検知し、事故を防止するための技術が含まれています。これらのシステムはレーダー、カメラ、LiDAR、超音波センサー、周囲の状況を解釈し、迅速な意思決定をサポートするソフトウェア。
政府が安全規制を強化し、業界がオートメーションの利用を増やし、企業が事故、ダウンタイム、保険の負担を削減したいと考えているため、市場は成長しています。自動車メーカーはこれらのシステムを標準機能として統合しており、倉庫、鉱山作業、物流施設では自律型ロボットや重機用の高度な検出システムを採用しています。人工知能、センサーの精度、処理能力の向上により、これらのシステムの信頼性も向上し、導入が容易になりました。
主要企業には、Bosch、Continental、ZF、Mobileye、Aptiv、Honeywell、Garmin、Collins Aerospace、Hexagon AB、Trimble などがあります。業界がコネクテッドで自動化された運用に移行するにつれて、衝突回避は生産性の中核となる安全機能および技術となっています。
無料サンプルをダウンロード このレポートについて詳しく知るために。
衝突回避システム市場の重要なポイント
 市場規模と予測
- 2025年の市場規模:183億6,000万ドル
- 2026年の市場規模:209億9,000万ドル
- 2034 年の予測市場規模: 577 億 8,000 万ドル
- CAGR: 2026 ~ 2034 年で 13.49%
 市場占有率
- 北米は、2025 年に 33.33% のシェアを獲得し、衝突回避システム市場を独占しました。
- レーダーは、信頼性の高い全天候型検出と広く採用されているため、センサー タイプの分野で最も有力な分野でした。
- 衝突警報システムは、2025 年にアプリケーションセグメントの中で最大の市場シェアを占めます。
 主要な地域のハイライト
北米
北米は強い自動車需要と産業需要に支えられ、2025年には61億2000万ドルで市場をリードした。
ヨーロッパ
ヨーロッパは、厳格な車両安全規制とADASの採用により、大きな市場シェアを維持しました。
アジア太平洋地域
アジア太平洋地域は、自動車生産と産業オートメーションの拡大により、最も急速に成長した地域でした。
私たち。
米国は、AEB および自動運転車技術の高度な導入の恩恵を受け、引き続き最大の地域貢献国であり続けました。
日本
日本は、先進運転支援システムとスマートモビリティへの投資に支えられ、引き続きアジア太平洋地域の主要市場であった。
続きを読む

市場ダイナミクス
市場の推進力
市場の成長を促進するために、事故ゼロのモビリティと自動運転の安全性を目指す規制の推進
衝突回避システム業界の主な原動力は、道路、航空、労働災害の削減に向けた世界的な規制の大きな変化です。政府は、自動緊急ブレーキ、インテリジェントモビリティのガイドライン、UAV の検出と回避の要件、鉱山や倉庫の自動化における安全プロトコルなど、より高度な安全基準を義務付けています。この規制の圧力により、OEM、車両運行会社、産業施設は、新しいプラットフォームと改修プログラムの両方に衝突回避レイヤーを統合することを余儀なくされています。自動車メーカーは車両セグメント全体でレーダーとカメラの融合を標準化している一方、ドローン、ロボット、重機は中断のない運用のためにマルチセンサー システムに依存しています。保険のインセンティブ、電化、都市モビリティの成長、企業の安全に関する KPI により、導入がさらに加速されます。業界が自動化とコネクテッドオペレーションを採用するにつれて、CAS は基礎的な安全インフラストラクチャとなり、持続的な長期需要を生み出します。
- 2024年10月、米国NHTSAはすべての新型乗用車に自動緊急ブレーキの搭載を義務付ける新たな規則を最終決定し、アクティブセーフティシステムの義務化への大きな規制の移行を確認した。
市場の制約
高いシステムコスト、統合の複雑さ、および校正の課題が市場成長の制約となる
衝突回避システム市場の成長を妨げる大きな要因は、複数のセンサー、処理装置、ソフトウェア層を単一の信頼性の高い安全システムに統合する際の全体的なコストとエンジニアリングの複雑さです。レーダー、ライダー、サーマル カメラ、およびセンサー フュージョン プロセッサーには、正確なキャリブレーション、環境耐性、および高品質のコンポーネントが必要であり、開発および製造コストが増加します。産業用車両やオフハイウェイ車両では、振動、粉塵、照明の変動、過酷な動作条件によりセンサーのパフォーマンスが複雑になり、企業は耐久性の高いハードウェアと複雑な統合フレームワークへの投資を余儀なくされます。小規模メーカーは、機能安全認証、サイバーセキュリティ要件、相互運用性標準を満たす上でさらなる課題に直面しています。新興市場では、特に必須ではない安全機能の場合、コスト重視のため導入がさらに遅れます。その結果、強力な規制支援にもかかわらず、システムの手頃な価格と統合時間は依然として主要な障壁となっています。
- 2024 年 6 月、アジアの自動車 OEM は、キャリブレーションの問題と予想を上回る生産コストを理由に、ミッドレンジ LiDAR CAS モジュールの展開を延期しました。
市場機会
自律システム、ロボティクス、産業オートメーションの急速な成長が大きな市場機会となる
市場にとって大きなチャンスは、自律型モビリティ、ロボット工学、産業オートメーションの急速な進歩によってもたらされます。倉庫、鉱山、港湾、製造工場では、自律移動ロボット、無人フォークリフト、ドローン、自動運搬トラックが導入されており、安全な運用のために高精度のマルチセンサー衝突回避システムが必要です。業界がワークフローをデジタル化し、ダウンタイムと運用リスクの軽減に注力するにつれ、360 度の認識、リアルタイムの監視、予測安全機能に対する需要が高まり続けています。 Safety-as-a-Service、クラウドに接続された運用、OTA アップグレードへの移行により、CAS サプライヤーに新たな経常収益源も生まれます。政府や企業は自律物流、スマートインフラ、ドローン回廊に投資しており、あらゆる分野でスケーラブルな検知・回避システムの需要がさらに加速しています。
- 2025 年 2 月、ボルボ オートノマス ソリューションズは、鉱山作業における安全性の向上と衝突によるダウンタイムの削減を目的として、ボリデンを搭載した CAS 対応の自律輸送トラックを導入しました。
市場の課題
過酷な環境における信頼性と認定サイクルの延長が市場の成長を脅かす
市場にとっての永続的な課題は、悪天候、粉塵、乱雑な産業レイアウト、複雑な交通パターンなど、実際の動作環境全体で信頼性の高いパフォーマンスを確保することです。センサーは、雨、眩しさ、霧、極端な温度、電磁干渉にもかかわらず精度を維持する必要があり、高度なフィルタリング、冗長性、耐久性が必要です。航空、ドローン、自動運転車、規制当局からの認証を取得するには、広範なテスト、検証、安全性事例の文書化が必要となり、多くの場合、発売スケジュールが延長され、開発コストが増加します。国境を越えた規制の不一致により、世界的な OEM の展開はさらに複雑になります。産業運営者はまた、校正の維持、センサーの洗浄、環境悪化によるダウンタイムの防止にも苦労しています。これらの問題により、一部の高リスクまたは屋外用途への採用が制限されます。
衝突回避システムの市場動向
AI を活用したセンサー フュージョンと予測知覚システムが技術トレンドとして提示
衝突回避システムの技術的状況は、基本的なセンサーベースのアラートから、複雑な環境を理解できる高度な AI 駆動の認識プラットフォームに移行しつつあります。次世代システムは、レーダー、LiDAR、カメラ、GNSS、および V2X 入力を統合センサー フュージョン エンジンに統合します。これは、物体の分類、移動軌跡の予測、およびリアルタイムの意思決定を行う機械学習モデルによってサポートされています。強化された安全エッジ処理能力と自動車グレードのニューラル プロセッサにより、より高速かつ正確な危険検出が可能になります。産業およびロボット環境では、3D LiDAR テクノロジー マッピング、SLAM アルゴリズム、および自律ナビゲーション システムの導入が加速しています。一方、接続された CAS プラットフォームにより、リモート診断、継続的な学習、OTA の改善が可能になります。これらの進歩により、自動車、産業、UAV、船舶のアプリケーション全体で精度、信頼性、パフォーマンスが向上します。
- 2024 年 9 月、モービルアイは、EyeQ6 プラットフォームを活用したアップグレードされた認識スタックを発表し、レーダーと LiDAR の融合精度と予測衝突回避機能を強化しました。
無料サンプルをダウンロード このレポートについて詳しく知るために。
セグメンテーション分析
センサーの種類別
レーダーセグメントは信頼性とコスト効率で最大のシェアを握る
センサーの種類に基づいて、市場はレーダー、カメラ、LiDAR、超音波、GNSS / V2X モジュール、赤外線 / 熱センサーに分類されます。
レーダーは、あらゆる気象条件下で信頼性の高い物体検出を競争力のあるコストで提供できるため、依然として最大のセンサー タイプです。自動車メーカーは、大部分の車両クラスにレーダーを導入しています。ADASスイートや産業車両でも、粉塵、雨、視界が悪い中での運用に耐久性の高いレーダーが使用されています。長距離探知におけるレーダーのパフォーマンス、成熟したサプライチェーン、AEB システムに対する強力な規制推進により、レーダーの主導的な地位が強化されています。レーダーの拡張性は大容量の自動車プラットフォームもサポートしており、LiDAR やカメラのみのシステムよりも高い普及率をもたらします。
GNSS / V2X モジュールセグメントは、今後数年間で 13.45% という高い CAGR で成長すると予想されます。
機能別
衝突警報システム部門は、広く採用されているため主要な地位を占める
機能の観点から、市場は衝突警報システム、自動緊急ブレーキ (AEB)、死角と周囲の監視、自律ナビゲーションのための障害物検出、近接と安全距離の監視に分類されます。
衝突警報システムは、自動車、産業、および UAV プラットフォームにわたるアクティブ セーフティの基礎層を形成するため、最大のセグメントを占めます。ほとんどの規制枠組みでは、高度な自動ブレーキおよび自動運転機能の前に、ベースラインの前方衝突警報および警告機能が必要です。統合コストが比較的低く、レーダー カメラ アーキテクチャとの互換性があるため、量販車や商用機器への導入が可能です。産業および倉庫の運営者も、事故率を減らし、移動機械の周囲で作業者を保護するために、警告システムに大きく依存しています。
自律ナビゲーションセグメントの障害物検出は世界市場で大きなシェアを占めており、2026年から2034年にかけて最高のCAGR 14.68%で成長すると予想されています。
このレポートがどのようにビジネスの効率化に役立つかを知るには、 アナリストに相談
最終用途産業別
安全性の統合の義務化により、自動車セグメントが主導的な地位を獲得
最終用途産業に基づいて、市場は自動車、航空、産業、倉庫保管および物流、海洋に分類されます。
自動車は、アクティブセーフティシステムに対する世界的な義務とADASコンポーネントのOEM標準化により、最大の最終用途セグメントです。大量生産、プラットフォーム全体での採用、AEB と衝突警告機能を必要とする政府の規則により、車両クラス全体でレーダーとカメラの統合が加速しています。自動車メーカーが集中型安全アーキテクチャに移行するにつれて、電動化とコネクテッドカーの台頭により CAS の需要がさらに増加します。先進国市場での高い普及と新興国での採用の増加により、自動車は全体的な販売台数と収益への貢献が最も大きくなります。
倉庫および物流部門は世界市場で大きな市場シェアを占めており、2026年から2034年にかけて最高のCAGR 14.6%で成長すると予想されています。
テクノロジー別
OEM はより優れた機能を提供するレーダー システムに依存しており、レーダー システムの需要が高まっています
テクノロジーに基づいて、市場はレーダー システム、カメラベースのビジョン システム、LiDAR システム、超音波センサー、AI 認識およびセンサー フュージョン ソフトウェア、V2X / 接続モジュールに分類されます。
レーダー システムは、他のセンシング テクノロジーよりもコスト、パフォーマンス、環境耐性のバランスが優れているため、最大のテクノロジー カテゴリを形成します。自動車 OEM は高速道路、都市部、駐車支援の安全機能にレーダーを利用していますが、産業事業者は粉塵、霧、低照度環境での作業にレーダーを利用しています。レーダーの長距離機能と安定した信号パフォーマンスにより、基本的な CAS アーキテクチャと高度な CAS アーキテクチャの両方でデフォルトのコンポーネントとなっています。その成熟度と統合の容易さにより、LiDAR と AI 認識ソフトウェアの急速な成長にもかかわらず、引き続き優位性が確保されます。
AI 知覚およびセンサー フュージョン ソフトウェア部門は世界市場で大きな市場シェアを占めており、2026 年から 2034 年にかけて最高の CAGR 14.55% で成長すると予想されています。
衝突回避システム市場の地域別展望
地理的に、市場はヨーロッパ、北米、アジア太平洋、および世界のその他の地域に分類されます。
北米
北米は2024年に53億ドル相当の衝突回避システム市場で圧倒的なシェアを維持し、2025年にも61億2000万ドルでトップシェアを獲得した。北米は、強力な規制の勢い、自動車生産量の多さ、産業オートメーションの普及率の高さにより、CAS 市場をリードしています。米国は、AEB、高度な認識システム、商用艦隊の安全技術の早期統合から恩恵を受けています。鉱業、倉庫業、物流などの産業部門も、衝突回避改修や自動運転装置に対する大きな需要を促進しています。この地域のテクノロジー エコシステムと自律型テストへの投資により、CAS のイノベーションと業界全体の展開が加速します。
- 2025 年 1 月、ガーミンは運航の安全性を向上させるために、北米の一般航空航空機向けにアップグレードされた衝突回避機能をリリースしました。
North America Collision Avoidance System Market Size 2025 (USD Billion)
この市場の地域分析についての詳細情報を取得するには、 無料サンプルをダウンロード
ヨーロッパ
ヨーロッパは、GSR-II やユーロ NCAP 2030 プロトコルなど、世界で最も厳しい安全基準のいくつかによって強力な市場シェアを維持しています。これらの規格は、車両全体での CAS の統合を加速し、産業用および UAV アプリケーションでの採用をサポートします。欧州の OEM と Tier-1 サプライヤーもレーダー、カメラ、ソフトウェアの革新をリードしており、市場の成熟度をさらに強化しています。自動車、航空、製造業にわたる幅広い採用により、ヨーロッパは安定した前年比成長を実現しています。
アジア太平洋地域
アジア太平洋地域は、自動車製造、倉庫自動化、ロボット工学、UAV 運用の急速な拡大により、最も急速に成長している地域です。中国、日本、韓国は先進運転支援技術でリードしており、インドは新車に対する安全義務を強化している。この地域の産業部門は、安全性と業務効率を向上させるために、CAS 対応のロボット、フォークリフト、鉱山機械を採用しています。政府がスマート モビリティとインテリジェント製造に重点を置いていることで、この成長傾向が強化されています。
世界のその他の地域
その他の地域は、ラテンアメリカ、アフリカ、中東における鉱業、石油・ガス、警備車両、商用車用途での採用の増加により、着実に成長しています。ラテンアメリカ、中東、アフリカは、合計すると金額ベースで最小の地域ブロックに相当しますが、依然として市場において重要な存在です。乗用車の規制が限定されているため、大規模な CAS の普及は遅れていますが、産業部門はリスクの高い環境での衝突を減らすために CAS を積極的に採用しています。港湾業務、大型採掘車両、警備車両は、近代化投資によって支えられた中核的な需要分野を代表しています。
競争環境
主要な業界プレーヤー
主要企業の幅広い製品ラインナップと強力な販売ネットワークが主要企業の地位を支えました
自動車のティア 1 サプライヤー、航空安全の専門家、産業オートメーション企業が混在して市場を形成しています。自動車分野では、ボッシュ、コンチネンタル、ZF、Mobileye、Aptiv が、グローバルな車両プラットフォーム全体に統合された強力なレーダー、カメラ、センサー フュージョン ポートフォリオで市場をリードしています。航空および UAV の安全性は、ハネウェル、ガーミン、コリンズ エアロスペースなどの企業によって推進されており、航空機や高度なドローン向けに認定された検出および回避ソリューションを提供しています。産業および鉱山アプリケーションは、建設、物流、重機フリートで使用される高精度認識システムとして Hexagon AB と Trimble に大きく依存しています。競争はハードウェアからソフトウェアへと着実に移行しており、AI 認識、自律ナビゲーションのサポート、コネクテッドセーフティ分析が主要な差別化要因となっています。業界が高度な自動化に向かうにつれて、スケーラブルなセンサー フュージョンと安全性が認定されたソフトウェアを提供する企業が有利になります。
主要な衝突回避システム会社のリスト:
- Robert Bosch GmbH (Germany)
- Continental AG (Germany)
- ZF Friedrichshafen AG (Germany)
- Mobileye Global Inc. (Israel)
- Aptiv PLC (Ireland)
- Honeywell International Inc. (U.S.)
- Garmin Ltd. (U.S.)
- Collins Aerospace (Raytheon Technologies) (U.S.)
- Hexagon AB (Sweden)
- Trimble Inc. (U.S.)
主要な産業の発展
- 2025年2月~Volvo Autonomous Solutions は、360 度衝突回避システムを備えた自動運搬トラックを鉱山作業に導入する 6,500 万ドルのプロジェクトで Boliden と提携しました。この導入は、要求の厳しい産業環境におけるインシデントを削減し、生産性を向上させることを目的としています。
- 2025年1月 –Garmin は、より正確な ADS-B 支援検出を備えた強化された GTS 交通衝突回避アップデートをリリースしました。このアップグレードにより、パイロットの状況認識が向上し、一般航空安全システムにおける Garmin の地位が強化されます。契約金額は報告されていない。
- 2024年9月 –Mobileye は、改良されたレーダーと LiDAR の融合と、高度な運転支援システム向けの軌道予測を特徴とする EyeQ6 プラットフォームを発売しました。このアップグレードにより、OEM による次世代安全基準への準拠がサポートされ、プレミアム ADAS 導入におけるモービルアイの地位が強化されます。契約金額は明らかにされていない。
- 2024年11月 –コンチネンタルは、2025年から2028年モデル向けにレーダーおよびカメラベースの衝突回避システムを提供するため、アジアの大手EVメーカーと2億1,000万ドルの契約を締結した。この契約により、急成長するAPACのEV市場におけるコンチネンタルの存在感が拡大する。
- 2024年6月 –Hexagon AB は、鉱山および建設車両向けの衝突回避サービスを強化するために、AI 主導の産業安全ソフトウェア プロバイダーを買収しました。 9,500 万ドルの買収により、予測分析と Hexagon のセンサーエコシステムを強化し、重機の安全フットプリントを拡大。
- 2024年3月 –ボッシュは、ヨーロッパの大手自動車メーカーと提携して、新しいADASプラットフォーム用の長距離レーダーモジュールを供給しました。 1億8,000万ドルの契約は、AEBの性能を強化し、高速道路の安全機能を向上させることを目的としています。この提携により、ミッドセグメントの車両ライン全体でレーダーの採用が加速します。
- 2024年1月 –ハネウェルは、より安全な目視外操作をサポートするために、レーダーとビジョンフュージョンを統合した次世代の UAV 衝突回避スイートを発売しました。このアップグレードは、ドローン操縦者が厳格化する航空安全要件を満たすのを支援することを目的としています。この発表により、先進的な UAV 安全システムにおけるハネウェルの地位が強化されます。契約金額は明らかにされていない。
レポートの範囲
カスタマイズのご要望 広範な市場洞察を得るため。
レポートの範囲とセグメント化
属性 | 詳細 |
学習期間 | 2021~2034年 |
基準年 | 2025年 |
予測期間 | 2026~2034年 |
歴史的時代 | 2021-2024 |
成長率 | 2026 年から 2034 年までの CAGR は 13.49% |
ユニット | 価値 (10億米ドル) |
セグメンテーション | 最終用途の産業、センサーの種類、機能、テクノロジー、地域別 |
最終用途産業別 | ・自動車 · 航空 ・産業用 · 倉庫保管および物流 ・マリン |
センサーの種類別 | ・レーダー ・カメラ ・LiDAR ・超音波 ・GNSS / V2Xモジュール ・赤外線/熱センサー |
機能別 | · 衝突警報システム ・自動緊急ブレーキ(AEB) · 死角と周囲のモニタリング · 自律航行のための障害物検出 · 近接性と安全距離の監視 |
テクノロジー別 | · レーダーシステム · カメラベースのビジョン システム ・LiDARシステム ・超音波センサー · AI 認識およびセンサー フュージョン ソフトウェア · V2X / 接続モジュール |
地理別 | · 北米 (最終用途産業、センサーの種類、機能、技術、国別) o 米国 (最終用途産業別) o カナダ (最終用途産業別) · ヨーロッパ (最終用途産業、センサーの種類、機能、技術、国別) o イギリス (最終用途産業別) o ドイツ (最終用途産業別) o フランス (最終用途産業別) o ロシア (最終用途産業別) o ヨーロッパのその他の地域 (最終用途産業別) · アジア太平洋 (最終用途産業、センサーの種類、機能、技術、国別) o 中国 (最終用途産業別) o インド (最終用途産業別) o 日本 (最終用途産業別) o オーストラリア (最終用途産業別) o アジア太平洋地域のその他の地域 (最終用途産業別) · その他の国 (最終用途産業、センサーの種類、機能、技術、国別) o ラテンアメリカ (最終用途産業別) o 中東およびアフリカ (最終用途産業別) |
よくある質問
Fortune Business Insights によると、2025 年の世界市場価値は 183 億 6000 万米ドルで、2034 年までに 577 億 8000 万米ドルに達すると予測されています。
2025 年の市場価値は 61 億 2,000 万米ドルでした。
市場は、予測期間中に 13.49% の CAGR を示すと予想されます。
自動車セグメントは、最終用途産業の観点から市場をリードしました。
市場の成長を促進するために、事故ゼロのモビリティと自動運転の安全性を目指す規制の推進。
Robert Bosch GmbH (ドイツ)、Continental AG (ドイツ)、ZF Friedrichshafen AG (ドイツ) は、市場の著名なプレーヤーです。
2025 年には北米が市場を支配します。
専門家にお問い合わせください 専門家に相談する


- 2021-2034
- 2025
- 2021-2024
- 230
30~60時間の無料カスタマイズ
地域と国のカバレッジを拡大、 セグメント分析、 企業プロフィール、 競合ベンチマーキング、 およびエンドユーザーインサイト。