バーチャルホスピタル市場規模、シェアおよび業界分析、ケアモデル別(在宅病院、仮想病棟、仮想ベッド)、コンポーネント別(プラットフォーム、臨床サービス、その他)、運営モデル別(プロバイダー運営、共同管理、アウトソーシング)、エンドユーザー別(プロバイダーと支払者)、および地域予測、2026~2034年
 無料サンプルをダウンロード

バーチャルホスピタルの市場規模と将来展望
 音声版を聴く
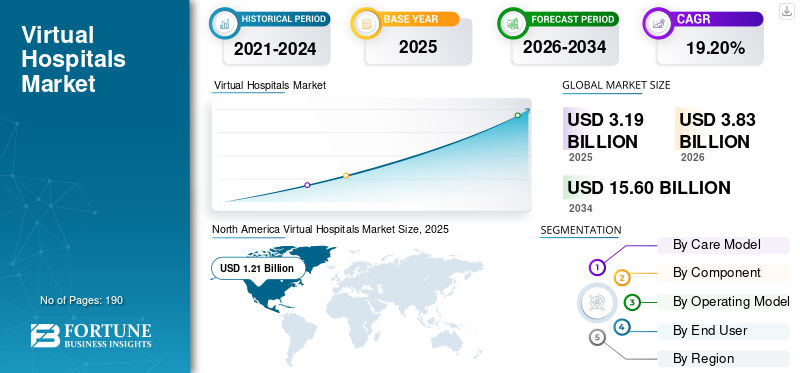
世界のバーチャルホスピタル市場の規模は、2025年に31億9,000万米ドルと評価されました。同市場は、2026年の38億3,000万米ドルから2034年には156億米ドルへと成長し、予測期間中のCAGRは19.20%になると予測されています。2025年には、北米が37.93%の市場シェアを占め、同市場を主導しました。
世界のバーチャルホスピタル市場は、在宅医療プログラム、バーチャル病棟、医療システム全体でデジタル的に調整されたケアモデルの採用が増加しているため、大幅な成長を遂げる態勢が整っています。仮想病院が使用する遠隔患者監視装置、遠隔相談プラットフォーム、臨床指令センター、在宅医療サービスを利用して、従来の施設の外で病院レベルの治療を提供します。これらのモデルは、避けられない入院を防ぎ、早期退院をサポートし、物理的な病院のベッドを追加することなく臨床能力を拡大するために使用されることが増えています。病院インフラへの圧力の高まり、医療従事者の不足、慢性疾患の罹患率の増加、市場の需要の増大により、医療提供者は仮想ケア機能への投資を奨励されています。接続されたデバイス、リアルタイムの患者データ、集中臨床モニタリングの継続的な統合が市場の成長をサポートすると予想されます。
- たとえば、2024 年 7 月、ドクラはアイルランドの保健サービス幹部と提携して、セントビンセント大学病院とリムリック大学病院にバーチャル病棟を導入しました。当初のプログラムは心臓病患者と呼吸器病患者に焦点を当て、遠隔監視デバイス、ソフトウェア、臨床サポートを使用して病院レベルのケアを在宅で提供しました。このパートナーシップは、バーチャルケア能力の拡大、早期退院の実現、従来の病院環境以外でのケアの継続性の向上に医療システムがますます焦点を当てていることを浮き彫りにしています。
さらに、主要企業である DispatchHealth Management, LLC、Huma Therapeutics Limited、Current Health, Inc.、Biofourmis は、市場での存在感を拡大するために、新製品の発売、戦略的提携、買収、投資イニシアチブに積極的に参加しています。
無料サンプルをダウンロード このレポートについて詳しく知るために。
バーチャル病院市場の動向
急性期治療経路への遠隔患者モニタリングの統合が増加する顕著な傾向
医療提供者は、従来の病院の設定を超えて継続的な臨床監督を拡張するために、遠隔患者モニタリングを急性期治療の経路にますます統合しています。接続されたバイオセンサー、ウェアラブル デバイス、デジタル監視プラットフォームにより、臨床チームはバイタル サインを追跡し、アラートを受信し、個人が自宅で回復している間に患者の悪化を特定することができます。この統合により、早期退院がサポートされ、不必要な入院が削減され、病院と在宅医療チーム間の連携が改善されます。また、仮想病院は、標準化された監視プロトコルと集中的な臨床監視を通じて、より重症の患者を管理できるようになります。医療機器と病院監視システム間の相互運用性の向上により、遠隔医療提供の採用がさらに強化されることが予想されます。
- たとえば、2024 年 4 月、Koninklijke Philips N.V. は、smartQare と戦略的パートナーシップを締結し、smartQare の viQtor ソリューションを Koninklijke Philips の臨床患者モニタリング プラットフォームと統合しました。この統合ソリューションは、ウェアラブル バイオセンサーと統合デジタル プラットフォームを組み合わせて、入院前、入院中、入院後の継続的なモニタリングをサポートします。
市場ダイナミクス
市場の推進力
無料サンプルをダウンロード このレポートについて詳しく知るために。
病院の収容能力の逼迫と不必要な入院を避ける必要性の増大
世界のバーチャルホスピタル市場の成長を促進する主な要因の 1 つは、病院に対する収容能力の圧力の高まりと、不必要な入院を回避する必要性です。在宅病院プログラムと仮想病棟により、臨床的に適切な患者が急性期または後期の治療を受けることができます。急性期医療自宅で。これらのモデルは、回避可能な入院を防ぎ、早期の退院を可能にすることで、重症患者や重症患者が物理的なベッドを利用できるようにするのに役立ちます。また、仮想病院を利用すると、医療提供者は新しい病院インフラに大規模な投資をすることなく、治療能力を高めることができます。バーチャルヘルスケアシステムは季節的な需要、高齢化、労働力不足に引き続き直面しており、ベッドの利用率を改善し、不必要な入院を減らす必要性が市場の成長を促進すると予想されます。
- たとえば、2025 年 2 月、NHS イングランドは、2024 年のイングランド南東部全域の仮想病棟入院者数が 85,000 人を超え、2023 年と比較して 18% 増加したと報告しました。この地域では 2,000 を超える仮想病棟ベッドが運用されており、患者は自宅で病院標準の治療とモニタリングを受けることができると同時に、より迅速な退院をサポートし、従来の病院の収容能力への圧力を軽減できます。この開発は、不必要な入院を回避し、限られた入院患者リソースの利用を改善する上で仮想病院の役割が増大していることを浮き彫りにしています。
市場の推進力 - 影響と貢献 (2026 ~ 2034 年)
| ランク | 市場の推進力 | 総合影響ランク | 貢献 (2026-2034) |
影響: 2026-2028 年 | 影響: 2029-2031 年 | 影響: 2032-2034 年 |
|---|---|---|---|---|---|---|
| 1 | Hospital capacity pressure and admission avoidance | 高 | 7.20% | 高 | 高 | 高 |
| 2 | Reimbursement and policy support | 高 | 5.80% | 中 | 高 | 高 |
| 3 | Aging and chronic-complex patient populations | 高 | 5.10% | 高 | 高 | 中 |
| 4 | Workforce shortages and centralized clinical models | 中~高 | 4.50% | 中 | 高 | 高 |
| 5 | Better connected devices and platform integration | 中 | 3.80% | 中 | 中 | 高 |
| 6 | Others | 低い | 2.50% | 低い | 低い | 中 |
| 合計のプラス成長への貢献 | 28.90% | |||||
出典: Fortune Business Insights
無料サンプルをダウンロード 詳細な市場推進要因と影響予測について
市場の制約
一貫性のない償還枠組みと市場拡大を制限する一時的な政策支援への依存
一貫した恒久的な償還枠組みが存在しないため、バーチャルホスピタルモデルの大規模導入が制限されています。補償範囲と支払いポリシーは、公的保険会社、民間保険会社、医療経路、地理的市場によって異なることがよくあります。これらの要因により、ベンダーとプロバイダーは払い戻しの取り決めについて個別に交渉することになります。この断片化により、収益予測が困難になり、仮想病院が業務効率化に必要な患者数を達成できなくなります。一時的な免除、バーチャルケアプログラム、および短期保険期間の延長への依存も、病院が臨床チーム、遠隔監視インフラストラクチャ、物流ネットワーク、テクノロジープラットフォームに投資することを妨げています。
- たとえば、2025 年 12 月、Inbound Health は追加資金の確保に失敗したため事業を停止しました。同社は、規制上の不確実性と米国の急性期病院在宅医療免除の長期延長がないため、さらなる資本を呼び込むことが困難になったと述べた。この閉鎖は、一時的な政策支援と予測不可能な償還がいかに投資を阻害し、仮想病院サービスプロバイダーの財政的持続可能性を脅かす可能性があるかを示しています。
市場の制約 - 影響とマイナス寄与 (2026 ~ 2034 年)
| ランク | 市場の制約 | 市場の成長に対する予想される影響 | マイナスの貢献 (2026-2034) |
影響: 2026-2028 年 | 影響: 2029-2031 年 | 影響: 2032-2034 年 |
|---|---|---|---|---|---|---|
| 1 | Fragmented reimbursement and temporary policy | 高 | 3.10% | 高 | 高 | 中 |
| 2 | Operational complexity and home suitability | 中~高 | 2.50% | 高 | 中 | 中 |
| 3 | Data security, interoperability and regulatory burden | 中 | 1.90% | 中 | 中 | 低い |
| 4 | Others | 低い | 1.10% | 低い | 低い | 低い |
| 合計のマイナス成長の影響 | 8.60% | |||||
出典: Fortune Business Insights
無料サンプルをダウンロード 詳細な市場制約とリスク分析用
市場機会
対応可能な患者層を拡大するための専門的かつ高度な臨床経路への拡大
バーチャルホスピタルプロバイダーには、腫瘍学、小児科、感染症、術後の回復、産科ケアなどの専門分野に拡大する大きなチャンスがあります。症状に特化したモニタリングプロトコルを開発することで、病院は従来の施設の外でより臨床的に複雑な患者を安全に管理できるようになります。この拡張により、仮想ケアの対象となる患者の数が増加し、既存のプラットフォーム、監視デバイス、集中臨床チームの利用率が向上します。専門的な経路は、早期の退院をサポートし、繰り返しの通院を減らし、長期にわたる臨床監督を必要とする患者のケアの継続性を向上させることもできます。証拠と臨床の信頼が高まるにつれ、新しいケア経路の追加により定期的なサービス収益が創出され、仮想病院モデルの幅広い採用がサポートされることが期待されます。
- たとえば、2025 年 4 月、インヘルスケアはリーズ小児病院と提携して、小児腫瘍患者のための英国初の仮想病棟の 1 つを立ち上げました。このプログラムにより、がん治療を受けている子供たちが自宅で臨床モニタリングとサポートを受けることが可能になりました。
市場の課題
仮想ケア設定と対面ケア設定にわたる複雑な運用統合が市場の需要を妨げる
バーチャルホスピタルでは、遠隔地にある臨床チーム、病院部門、地域医療提供者、在宅訪問専門家、薬局、研究所、救急サービス。臨床ワークフロー、紹介手順、電子医療記録、人員配置、エスカレーションプロトコルの違いにより、バーチャルケアと施設ベースのケアの間での患者の移動が妨げられる可能性があります。医療提供者はまた、医薬品、診断検査、機器、対面介入が臨床的に適切なスケジュール内で患者に届くようにする必要もあります。統合が不十分な場合、スタッフの仕事量が増加し、文書が重複し、治療が遅れ、臨床責任に関する不確実性が生じる可能性があります。その結果、医療システムは、仮想病院プログラムを場所や臨床経路全体に一貫して拡張するのに苦労する可能性があります。
- たとえば、2025 年 2 月、NIHR が支援したノーサンブリア ヘルスケア NHS 財団トラストの段階的仮想病棟の評価では、実装上のいくつかの困難が浮き彫りになりました。この調査では、臨床医の抵抗、限られたリソース、一貫したケアの提供に対する地理的障壁、さまざまな IT システムの統合の難しさ、より明確なガバナンス構造の必要性が明らかになりました。
これらの調査結果は、仮想病院の拡張には、遠隔監視プラットフォームの単純な導入ではなく、テクノロジー、労働力、医療提供システムにわたる複雑な運用変更が必要であることを示しています。
セグメンテーション分析
ケアモデル別
完全な急性期治療を提供できるため、在宅病院が主流
ケアモデルに基づいて、市場は在宅病院、仮想病棟および仮想ベッドに分類されます。
在宅病院セグメントは、資格のある患者が従来の入院ベッドを占有することなく病院レベルの急性期治療を受けられるようにするため、市場を支配しました。サービスの範囲が広がることで、ユースケースごとに生み出される臨床的価値と財務的価値が増大し、患者に利益をもたらします。これらのプログラムは、病院が追加の施設を建設することなく、入院を回避し、ベッドを解放し、治療能力を高めるのにも役立ちます。その結果、病院インフラに対する圧力の増大と患者中心の在宅医療への需要が、この分野の市場をリードする地位を支えてきました。
- たとえば、2024 年 10 月、クリーブランド クリニックは在宅医療プログラムをウェストン病院とブロワード郡に拡大し、フロリダ州のすべての病院で在宅急性期治療を利用できるようにしました。このプログラムは最初の 18 か月間で 1,800 人以上の患者をサポートし、資格のある患者のほとんどが救急外来から直接転送できるようにしました。
仮想病棟および仮想ベッドセグメントは、予測期間中に 20.76% の CAGR で成長すると予想されます。
このレポートがどのようにビジネスの効率化に役立つかを知るには、 アナリストに相談
コンポーネント別
仮想病院提供のサービス集約型の性質により、臨床サービスが支配的になる
コンポーネントに基づいて、市場はプラットフォーム、臨床サービスなどに分類されます。
2025 年には、臨床サービス部門が市場を支配します。バーチャルホスピタルには、医師、看護師、薬剤師、ケアコーディネーター、技術者、在宅訪問専門家の継続的な関与が必要です。臨床評価、治療計画、服薬管理、慢性疾患管理、診断、エスカレーションサポート、対面介入が各ユースケースを通じて提供されるため、患者数とケア期間に基づいて定期的な支出が発生します。その結果、バーチャルホスピタルプログラムの労働集約的かつ学際的な性質が、この部門の圧倒的なシェアを支えてきました。
- たとえば、2025 年 3 月に DispatchHealth は Medically Home と合併し、50 の大都市圏にわたって在宅で高度な医療ケアを提供する統合プロバイダーを設立しました。この統合モデルには、臨床プロトコル、医療専門家、テクノロジー、物流、および 40 社近くの医療システム パートナー向けの在宅臨床サービスの履行が統合されました。この開発は、仮想病院プログラムの運営と拡張における包括的な臨床サービス機能の重要性を示しています。
プラットフォームセグメントは、予測期間中に 20.63% の CAGR で成長すると予測されています。
オペレーティングモデル別
医療システムが臨床的および運用上の制御を保持しているため、医療提供者が運営するモデルが主流
運用モデルに基づいて、市場はプロバイダー運営、共同管理、およびアウトソーシングに分類されます。
病院や医療システムが患者の選択、臨床ガバナンス、治療プロトコル、人員配置、エスカレーションの決定を制御し続けることを好むため、運営モデルに基づいて医療提供者が運営するセグメントが市場を獲得しました。プロバイダーは、認可された臨床チーム、電子医療記録、研究室、薬局、紹介ネットワーク、および仮想ケア経路に拡張できる緊急ケアインフラストラクチャを所有しています。モデルを社内で運用することにより、救急部門、入院病棟、仮想指令センター、在宅チーム間の継続性も向上します。これらの要素により、外部組織への依存が軽減され、プロバイダーは仮想サービスを既存の品質、安全性、およびブランド基準に合わせることができます。
- たとえば、2024 年 8 月、メイヨー クリニックは、仮想化された分散型ケア サービスのより広範なエコシステムの一部として、在宅での高度なケア モデルを拡張しました。このプログラムは、高度な医療提供者、薬剤師、看護師、およびメイヨーキャンパスにある臨床指令センターによってサポートされています。
アウトソーシング部門は、予測期間中に 21.68% の CAGR で成長すると予測されています。
エンドユーザー別
医療提供者は、能力、ケアの提供、患者の結果に対する直接の責任により優位に立つ
エンドユーザーに基づいて、市場はプロバイダーと支払者に分類されます。
2025 年には、病院や医療システムがベッド不足、救急部門の混雑、労働力のプレッシャー、退院の遅れ、回避可能な再入院を直接経験する中、プロバイダーが市場を独占しました。バーチャルホスピタルは、物理的な入院患者の収容能力を拡大することなく患者を管理できる追加のケア提供チャネルをこれらの組織に提供します。支払者は償還を支持し、低コストのケア設定を奨励する可能性がありますが、仮想病院経路を実装および運営する主要な組織は依然として医療提供者です。したがって、病院が直接運営上および臨床上で得られる利点により、トップの市場シェアが得られました。
- たとえば、2024 年 11 月に、MedStar Health は DispatchHealth と提携し、その存在を 4 つの病院に拡大しました。このプログラムにより、入院病棟や救急部門から退院した患者は、自宅で臨床評価、臨床検査、静脈内治療、ケア調整を受けることができます。
支払者セグメントは、予測期間中に 22.51% の CAGR で成長すると予測されています。
バーチャルホスピタル市場の地域別展望
地理的に、市場はヨーロッパ、北アメリカ、アジア太平洋、ラテンアメリカ、中東およびアフリカに分類されます。
北米
North America Virtual Hospitals Market Size, 2025 (USD Billion)
この市場の地域分析についての詳細情報を取得するには、 無料サンプルをダウンロード
北米は、2024 年に 10 億 1,000 万米ドルで圧倒的な仮想病院市場シェアを維持し、2025 年も 12 億 1,000 万米ドルで主導的な地位を維持しました。この市場は、入院患者の削減とベッド使用率の向上を目指す大規模な医療システムによる在宅病院プログラムの継続的な採用により成長しています。米国の急性期病院の在宅医療免除に対する政策支援の延長も、病院が仮想医療インフラへの投資を継続することを奨励しています。
米国のバーチャルホスピタル市場
北米の多大な貢献とこの地域における米国の優位性を考慮すると、2026 年の米国市場は約 13 億 1,000 万米ドルと推定され、世界市場の約 34.21% を占めます。
ヨーロッパ
ヨーロッパは今後数年間でCAGR 18.13%で成長し、全地域の中で2番目に高く、2026年までに評価額11億6,000万米ドルに達すると予測されています。この成長は、緊急入院の削減、退院の加速、病院の収容能力への圧力の緩和を目的とした政府支援の仮想病棟プログラムによって支えられています。
英国のバーチャルホスピタル市場
英国の市場は2026年に2億7000万米ドルと推定され、世界市場の約7.16%を占める。
ドイツのバーチャルホスピタル市場
ドイツの市場は、2026 年に約 2 億 2,000 万米ドルに達すると予測されており、これは世界市場の約 5.84% に相当します。
アジア太平洋地域
アジア太平洋地域は、2026 年に 8 億 4,000 万米ドルに達し、市場で 3 位を確保すると推定されています。この地域は、十分なサービスを受けられていない人口の多さ、医療従事者の不足、地方全体のアクセス改善の必要性などにより拡大しています。政府遠隔医療フレームワーク、デジタルヘルスへの投資、遠隔診断の幅広い採用が地域市場の成長を支えています。
日本のバーチャルホスピタル市場
2026 年の日本市場は約 1 億 9 千万米ドルと推定され、世界市場の約 4.92% を占めます。
中国のバーチャル病院市場
中国市場は世界最大規模の市場の一つと予測されており、2026年の収益は約2億5,000万米ドルと推定され、世界売上の約6.64%を占める。
インドの仮想病院市場
インドの市場は 2026 年に約 1 億米ドルと推定され、世界収益の約 2.69% を占めます。
ラテンアメリカ、中東、アフリカ
ラテンアメリカ地域では、予測期間中にこの市場が緩やかに成長すると予想されており、2026年には評価額が2億3,000万米ドルに達すると推定されています。成長は、専門家のアクセスを拡大し、地理的不平等を軽減し、断片化した医療システムの効率を改善する必要性によって推進されています。地域のデジタルヘルス プログラムと国の遠隔医療への投資により、バーチャル ケアの提供に必要なインフラストラクチャが強化されています。中東とアフリカでは、GCCは2026年に0.8億米ドルに達すると予想されています。
南アフリカの仮想病院市場
南アフリカの市場は、2026 年までに約 0.3 億米ドルに達すると予測されており、世界収益の約 0.73% を占めます。
競争環境
主要な業界プレーヤー
市場での地位を強化するための主要企業による戦略的パートナーシップとプラットフォームの拡張
世界のバーチャルホスピタル市場は、確立されたヘルスケアテクノロジー企業、エンタープライズバーチャルケアプロバイダー、遠隔監視専門家、在宅病院サービスオペレーターが参加しており、適度な競争が続いています。 DispatchHealth Management, LLC、Huma Therapeutics Limited、Current Health, Inc.、Biofourmis、Caregility、Doccla Limited などの大手企業は、市場での地位を強化するために、仮想ケア プラットフォーム、遠隔臨床モニタリング、ケア調整、病院と自宅の接続に注力しています。これらの企業は、仮想診察、電子医療記録の接続、臨床ダッシュボード、接続されたデバイス、ワークフローの自動化、患者サポート サービスを統合プラットフォームに統合することが増えています。医療システムが複数のケア経路と設定をサポートできるスケーラブルな仮想ケア ソリューションを求めるにつれて、統合テクノロジーと臨床サービス機能の可用性が重要になってきています。
- たとえば、2025 年 8 月に Doccla は South West London Integrated Care Board と提携し、仮想病棟とケアホーム全体に統合仮想リモート モニタリング サービスを 2 年間提供しました。この連携は、病院への負担を軽減し、患者の安全性を向上させ、調整された地域ベースのケアの提供をサポートすることを目的としていました。
いくつかの企業は、市場での存在感を拡大するための重要な成長戦略として、パートナーシップ、プラットフォームの立ち上げ、買収、サービス統合を採用しています。確立されたヘルスケアテクノロジー企業は、仮想ケア機能を既存の監視システムや企業の臨床インフラストラクチャと接続することで、競争力を強化しています。同時に、専門企業は、症状別の経路、在宅病院運営、遠隔患者モニタリング、管理された臨床サービスに焦点を当てています。医療提供者は相互運用性、スケーラブル、安全性が高く、臨床的に検証されたソリューションをますます求めているため、競争は激化すると予想されます。医療システムとの強力な関係、統合された臨床能力と運用能力、およびキャパシティ管理と患者転帰における実証済みの利点を備えた企業は、競争上の優位性を獲得する可能性があります。
プロファイルされた主要なバーチャル病院企業のリスト
- DispatchHealth Management, LLC (米国)
- ヒューマ・セラピューティクス・リミテッド(イギリス)
- カレントヘルス社(米国)
- ビオフォーミス(アメリカ)
- ドクラ リミテッド(英国)
- オムロン ヘルスケア株式会社(オランダ)
- ケアジリティ コーポレーション(米国)
- Contessa Health, Inc.(米国)
- 健康回復ソリューション (HRS)(私たち。)
- インバウンドヘルス(米国)
- グラフネット・ヘルス・リミテッド(イギリス)
- Koninklijke Philips N.V. (オランダ)
- テラドック ヘルス株式会社(私たち。)
主要な産業の発展
- 2025 年 7 月:メドトロニックは、Koninklijke Philips N.V.と協力しました。新しい戦略的パートナーシップには、メドトロニックの次世代テクノロジーをフィリップスの監視ソリューションに統合することが含まれていました。
- 2025 年 3 月:AvaSure は、病院と在宅の両方の環境でのケア提供を強化するために設計された看護師設立の仮想看護プラットフォームである Nurse Disrupted を買収しました。この戦略的買収により、臨床主導のイノベーションに対する同社の取り組みが強化されました。
- 2025 年 2 月:Caregility Corporation は、グローバル ヘルス カンファレンス & 展示会でケア コーディネーションとアンビエント AI ソリューションを発表しました。
- 2025 年 2 月:AI は、9 つの州の 50 以上の病院キャンパスと接続されたケア システムである AdventHealth で、システム全体への計画的な導入を開始しました。このコラボレーションは、同社に 13,000 を超える入院患者および救急部門のベッド全体にわたる仮想ケア機能を強化する機会を提供しました。
- 2025 年 1 月:Biofourmis は、フロリダ中央部での遠隔患者管理 (RPM) プログラムで AdventHealth と協力し、自宅内で安全な全員ケアと優れた患者エクスペリエンスを提供しました。コラボレーションの一環として、Biofourmis は、AdventHealth が在宅患者向けの入院患者レベルのケアをサポートする AdventHealth Hospital at Home プログラムで、AdventHealth が在宅での全人ケアを拡大できるよう支援します。
レポートの範囲
世界の仮想病院市場レポートは、主要セグメントにわたる詳細な世界の仮想病院市場分析を提供します。また、在宅病院、仮想病棟、仮想ベッドなどの主要なケア モデルとともに、医療提供者や支払者などの主要なエンド ユーザーも調査します。この調査では、北米、ヨーロッパ、アジア太平洋、ラテンアメリカ、中東およびアフリカを含む主要地域にわたる市場の洞察と、該当する場合は国レベルの評価が提供されます。さらに、このレポートには、主要な成長推進要因、制約、課題、傾向、機会などの市場ダイナミクスのほか、競争環境、最近のプラットフォームの発売、パートナーシップ、コラボレーション、買収、仮想病院エコシステムで事業を展開する大手企業による戦略的展開なども含まれています。
カスタマイズのご要望 広範な市場洞察を得るため。
レポートの範囲とセグメント化
| 属性 | 詳細 |
| 学習期間 | 2021~2034年 |
| 基準年 | 2025年 |
| 推定年 | 2026年 |
| 予測期間 | 2026~2034年 |
| 歴史的時代 | 2021-2024 |
| 成長率 | 2026 年から 2034 年までの CAGR は 19.20% |
| ユニット | 価値 (10億米ドル) |
| セグメンテーション | ケアモデル、コンポーネント、オペレーティングモデル、エンドユーザー、および地域別 |
| ケアモデル別 |
|
| コンポーネント別 |
|
| オペレーティングモデル別 |
|
| エンドユーザーによる |
|
| 地域別 |
|
研究方法
1.ボトムアップアプローチ
アプローチ 1: 主要なバーチャル ホスピタル プレーヤーの収益と市場シェア
- 年次報告書、SEC 提出書類、投資家向けプレゼンテーション、収益記録、企業 Web サイト、プレスリリース、資金調達文書、買収開示情報からの仮想病院市場収益の収集。
- DispatchHealth/Medically Home、Huma、Current Health、Biofourmis/CopilotIQ、Doccla、Luscii、Contessa Health、Inbound Health、Health Recovery Solutions などの主要参加者の分析。
- Hospital-at-Home プラットフォーム、仮想病棟/仮想ベッド プラットフォーム、遠隔診療サービス、コマンド センター、実装、統合、およびプログラム管理サービスから得られる収益の特定。
- 病院の展開、監視対象患者、患者日数、仮想ベッド容量、契約金額、サブスクリプション料金、導入料金、臨床サービス料金を使用した企業レベルの収益の見積もり。
- 世界市場を計算するために、民間、地域、および小規模事業者の推定収益を追加します。
アプローチ 2: 患者のエピソードと仮想ベッドデイ利用率の分析
- 主要な国および地域にわたる在宅病院および仮想病棟/仮想ベッド プログラムを通じて治療を受けた患者の収集。
- エピソードを在宅急性期、入院回避、早期支援退院、急性期以降の仮想病棟、およびその他の対象となる病院レベルの経路に分類します。
- 仮想ベッドのキャパシティ、占有率、患者の離職率、平均在院日数、監視された患者日数、プログラムの利用状況を使用した、年間の仮想ケアエピソードの推定。
- プラットフォーム料金、遠隔臨床スタッフ配置、モニタリング、ケア調整、導入、診断、直接バンドルされたサポートを含む、患者エピソードごとの平均収益の推定。
- 対象となる仮想病院の年間エピソードに、エピソードごとの平均帰属収益を乗算して、国レベルの市場価値を計算します。
- 国ごとの臨床強度、入院期間、償還、技術導入、運用モデル、人件費の違いを調整します。
- 国レベルの値を集計して、地域および世界の市場規模を推定します。
- タイプ、製品、用途、患者グループ、投与経路、流通チャネル、国、地域、世界市場ごとの製品売上高の集計。
アプローチ 3: 病院の導入と仮想キャパシティ モデル
- 構造化された仮想病院プログラムを運営している病院、医療システム、統合配送ネットワーク、支払機関の数の収集。
- 各国で在宅医療サービスまたは仮想病棟/仮想ベッド サービスを提供する対象となる病院の割合の推定。
- 参加施設ごとの平均仮想ベッド数、占有率、患者回転率、監視対象患者日数、プログラムの成熟度を評価します。
- プログラムをプロバイダー運営、共同管理、およびアウトソーシングの運営モデルに分類します。
- プラットフォームのライセンス、実装、統合、メンテナンス、遠隔臨床スタッフの配置、コマンドセンター サービス、プログラム管理に対する参加機関ごとの年間支出の見積り。
- 参加機関に仮想病院の平均年間支出を乗じて市場価値を計算します。
- 病院の規模、救急医療の能力、デジタルの成熟度、償還の有無、医療インフラ、導入段階の調整。
- 国レベルの推定値を合計して、地域および世界の市場規模を導き出します。
2.トップダウンアプローチ
アプローチ 1: 医療費、償還、および対処可能なケアの分析
- 入院患者の医療費、入院日数、急性期治療の病床日数、平均在院日数、ベッド占有率、入院エピソードごとの平均費用を使用した、親会社の対応可能な市場の分析。
- 在宅病院または仮想病棟/仮想ベッド モデルを通じて安全に管理できる入院と臨床経路の特定。
- 仮想病院での出産が臨床的に適格となる入院患者のエピソードと就寝日数の割合の推定。
- 償還範囲、医療提供者の参加、技術インフラストラクチャ、労働力の確保、患者の受け入れに基づいた国レベルの仮想病院導入率の適用。
- 病院でのエピソードの価値全体ではなく、プラットフォーム、臨床サービス、実装、モニタリング、バンドルされたサポートに起因する収益の見積もり。
- 従来の入院患者の収益、医薬品、スタンドアロン機器、診断、および関連のない在宅医療サービスを分離します。
- 国レベルの推定値を集計し、企業の収益、患者のエピソード、仮想キャパシティ、および施設内展開データとの調整を行います。
- 治療量、ブランド品とバイオシミラーの普及率、患者の手頃な価格、公的資金、流通チャネル構造に基づいて国を割り当てます。
3.主要な情報源のリスト
- メディケアおよびメディケイド サービス センター、米国保健福祉省、FDA、NHS イングランド、英国保健社会福祉省、欧州委員会、各国保健省庁、PMDA、厚生労働省、NMPA、中国国家衛生健康委員会、CDSCO、インド国家保健局、TGA、およびオーストラリア保健高齢者ケア省。
よくある質問
Fortune Business Insights によると、2025 年の世界市場価値は 31 億 9 千万米ドルで、2034 年までに 156 億米ドルに達すると予測されています。
2025 年の市場価値は 12 億 1,000 万米ドルでした。
市場は、2026年から2034年の予測期間にわたって19.20%のCAGRで成長すると予想されています。
在宅病院部門が市場をリードすると予想されています。
病院の収容能力の圧迫と入院回避が需要を促進し、世界市場の成長を推進しています。
DispatchHealth Management, LLC、Huma Therapeutics Limited、Current Health, Inc.、Biofourmis は、世界市場の主要企業の 1 つです。
2025 年には北米が市場を支配します。
専門家にお問い合わせください 専門家に相談する


- 2021-2034
- 2025
- 2021-2024
- 190
30~60時間の無料カスタマイズ
地域と国のカバレッジを拡大、 セグメント分析、 企業プロフィール、 競合ベンチマーキング、 およびエンドユーザーインサイト。













.webp)






関連レポート