アジア太平洋および中東およびアフリカの建築および建設用シーラント市場規模、シェアおよび業界分析、樹脂別(シリコン、ポリウレタン、多硫化物、エマルジョン、ハイブリッドポリウレタンシーラントなど)、タイプ別(一液性および二液性)、技術別(水系、溶剤系、その他)、用途別(床材、衛生設備およびキッチン、グレージングなど)、最終用途産業別(商業、住宅および産業)、および地域予測、2024 ~ 2032 年
 無料サンプルをダウンロード

主要市場インサイト
 音声版を聴く
アジア太平洋地域と中東およびアフリカの建築・建設用シーラント市場規模は、2023年にそれぞれ12億4,000万米ドルと1億2,000万米ドルと評価されました。アジア太平洋地域の市場は、2024年の12億9,000万米ドルから2032年までに18億4,000万米ドルに成長すると予測されており、予測期間中に4.6%のCAGRを示します。中東およびアフリカ市場は、2024年の1.2億米ドルから2032年までに1.7億米ドルに成長すると予測されており、予測期間中に4.0%のCAGRを示します。
シーラントは、建物やその他の建設プロジェクトの隙間や接合部をシールするために使用される必須の材料です。耐候性、防音性、耐火性などのさまざまな目的で使用されます。これらは、構造物の構造的完全性を確保し、エネルギー効率を高めるために、商業および住宅建設プロジェクトで一般的に使用されます。これらの材料にはさまざまなタイプがあり、それぞれが特定の目的やさまざまな建設活動で遭遇する課題に合わせて設計されています。適切なシーラントを選択するには、表面材料の種類、環境条件、塗布の容易さ、接合部のサイズ、性能要件、硬化時間、コスト、メーカーの推奨事項などの要素を考慮する必要があります。これらの要素を慎重に考慮することで、適切なシーラントを確実に選択し、建築コンポーネントを効果的に長期的に保護することができます。
新型コロナウイルス感染症のパンデミックは建設業界に大きな影響を及ぼし、建築・建設業界で使用されるシーラントの需要もこの影響を免れませんでした。パンデミックの到来により、経済見通しや健康上の懸念を巡る不確実性のため、いくつかの建設プロジェクトが保留、遅延、または中止されました。これにより、需要が減少しました。建築および建設用シーラントおよびその他の材料。パンデミックによるサプライチェーンの混乱により、世界中で原材料と労働力が不足し、予期せぬ課題が発生しました。
さらに、物流上の課題により、製造会社は生産能力を減らして操業するか、生産施設を完全に停止することを余儀なくされました。これは最終的に製品価格の変動につながり、これらの材料の納期が長くなり、建築および建設用シーラントの入手可能性とコストに影響を及ぼしました。しかし、パンデミックが沈静化して規制が緩和されると、建設部門は徐々に活動を再開し、建築用シーラントの需要につながりました。サプライチェーンが正常化するにつれ、世界の建設業界はパンデミックの影響から回復しつつある。これにより、建築および建設用シーラントの需要の回復が見られ、建設活動が活発化するにつれてこの傾向は続くと考えられます。
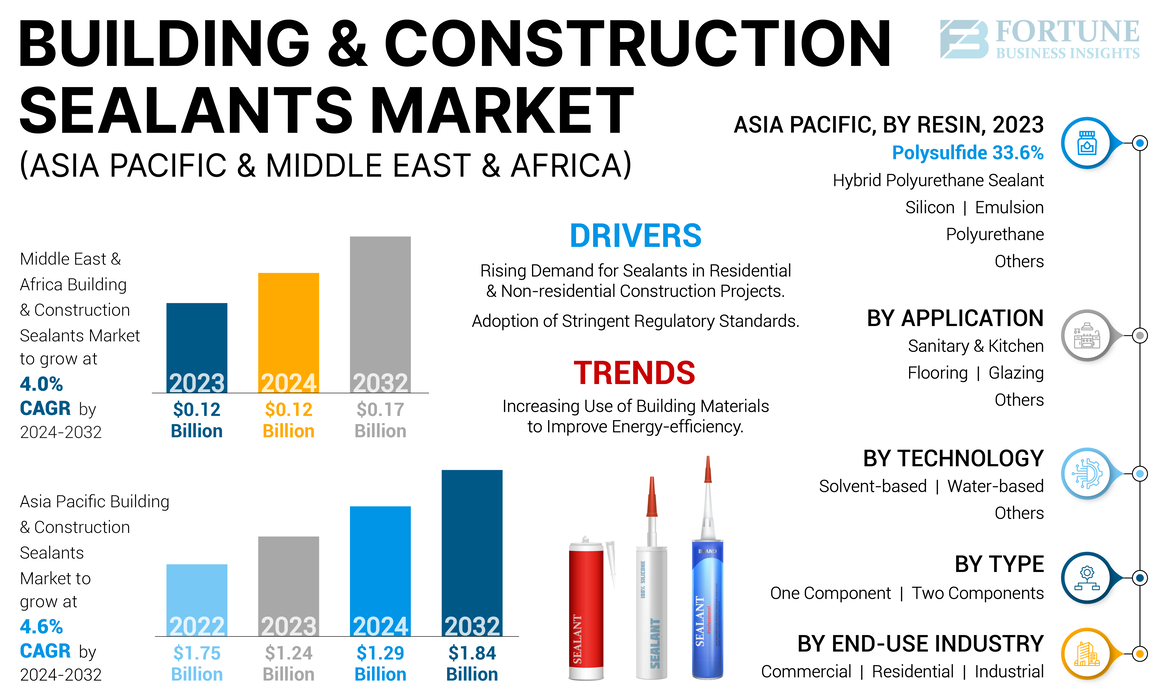
アジア太平洋および中東およびアフリカの建築および建設用シーラント市場動向
市場の普及を促進するために建築スペースのエネルギー効率を改善するために建築資材の使用を増やす
人々の環境への関心が高まるにつれ、持続可能な建築手法と製品の重要性がますます高まっています。シーラントの導入は、建築空間の冷暖房に必要なエネルギーを削減することで、建築現場で重要な役割を果たします。これは、温室効果ガスの排出量を削減し、エネルギー資源を節約するのに役立ちます。シーラントは、建築材料を風化、湿気、その他の環境要因から保護することで、建築材料の耐久性と寿命を向上させるのに役立ちます。これにより、修理や交換の必要性が減り、廃棄物や資源の消費を削減できます。さらに、グリーンビルディング基準を満たすシーラントを使用することで、建築業者や設計者がコンプライアンスのニーズを達成するのに役立ち、その結果、経済的なインセンティブが得られ、市場性が向上します。
無料サンプルをダウンロード このレポートについて詳しく知るために。
アジア太平洋および中東およびアフリカの建築および建設用シーラント市場の成長要因
住宅および非住宅建設プロジェクトにおけるシーリング材の需要が高まり、製品需要が急増
建設部門は、人口増加、都市化、経済発展などの要因により、世界の多くの地域で急速に成長しています。その結果、建物や構造物の接合部、隙間、亀裂をシールするために広く使用されている建築および建設用シーラントの需要が高まっています。隙間のシールから断熱性や耐火性の向上まで、建築用シーラントは建物の安全性、快適性、エネルギー効率の確保に重要な役割を果たしています。これらのシーラントは、建物や構造物の性能と寿命に不可欠なさまざまな機能を提供します。世界中で建設活動の需要が高まり、エネルギー効率と持続可能性が重視されているため、予測期間中に建設用シーラントの使用が増加すると予想されます。
市場の成長を促進するための厳格な規制基準の採用
政府および規制当局は、建設プロジェクトにおける安全性、耐久性、環境の持続可能性を確保するために、厳格な基準と建築基準を導入してきました。これらの規格は、耐火性や構造的完全性などの安全性を含むさまざまな側面をカバーしています。それに加えて、これらの規格では、VOC 排出量の削減と無毒化に関する環境持続可能性要件、および断熱性の向上と空気漏れの低減に関するエネルギー効率要件への注目が高まっています。建築業者や開発業者がプロジェクトの許可や承認を得るには、これらの規制を遵守することが重要です。これに加えて、規制機関は多くの場合、建設資材、シーラントを含む、品質と性能を保証するためにテストと認証を受ける必要があります。この認証は、使用されているシーラントが業界標準を満たしていることを関係者に保証します。したがって、厳格な規制基準の採用は、建築用シーラントの需要を促進し、それと並行して市場の成長を促進する上で重要な役割を果たします。
抑制要因
シーラントの製造に使用される有害な化学物質が市場の成長を妨げる可能性がある
一部のシーラントには、大気汚染を引き起こし、人間の健康に悪影響を与える可能性のある揮発性有機化合物 (VOC) などの有害な化学物質が含まれています。環境規制によりシーラントに含まれる VOC の量が制限される可能性があり、メーカーが高 VOC シーラントを製造することが困難になります。メーカーは規制の要件を満たすために新しい設備に投資したり、既存の生産プロセスを変更したりする必要があるため、これらの規制によりシーラントのコストが上昇する可能性があります。これにより、小規模メーカーがコンプライアンスへの投資に多くのリソースを持っている既存のプレーヤーと競争することがより困難になる可能性があります。特定の化学物質の使用を制限することに加えて、環境規制により、これらのシーラントの適切な廃棄、または有毒物質を含むシーラントの使用の完全な排除が要求される場合があります。したがって、より厳格な環境規制の採用は、アジア太平洋および中東およびアフリカの建築および建設用シーラント市場の成長を妨げる可能性があります。
アジア太平洋および中東およびアフリカの建築および建設用シーラント市場セグメンテーション分析
樹脂分析による
建設業界での採用拡大によりポリサルファイドセグメントが牽引
樹脂に基づいて市場は次のように分類されます。シリコン、ポリウレタン、多硫化物、エマルション、ハイブリッドポリウレタンシーラントなど。
ポリスルフィドセグメントは、2023年にアジア太平洋、中東、アフリカの建築・建設用シーラント市場でトップシェアを獲得しました。ポリサルファイドセグメントは、建設業界でシーリングや接着用途に使用される樹脂です。ポリスルフィドの優れた化学的特性により、優れた接着性、耐久性、および突然の気象条件に対する耐性が得られます。したがって、ポリスルフィドシーラントは、重要な構造材料が所定の位置に留まるように、ガラス、充填継手、および伸縮継手を接合するために使用されます。アジア太平洋地域、中東、アフリカでは、人口増加に伴い急速な都市化が進んでいます。この要因により、新しい建物の建設活動や古い建物の修繕工事が促進されることが予想されます。
シリコンに次いで主に消費されているシーラントはポリウレタン シーラントです。これらは単一成分または複数成分の配合で入手でき、主に水平ジョイントまたはたるみのない垂直用途に使用されます。ハイブリッド ポリウレタン シーラントは、以下の特性のユニークな組み合わせを提供します。ポリウレタンそしてシリコンシーラント。これらは、窓、ドア、その他の建築コンポーネントを密閉するために建築用途でよく使用されます。その優れた性能により、重負荷の産業用途で人気があります。
このレポートがどのようにビジネスの効率化に役立つかを知るには、 アナリストに相談
タイプ別分析
塗布の容易さから一液型シーラントが圧倒的なシェアを占める
タイプの観点から、市場は 1 コンポーネントと 2 コンポーネントに分類されます。
2023 年には 1 成分セグメントが最大の市場シェアを占めました。1 成分シーラントは使いやすく、単純な用途に最適ですが、2 成分シーラントはより専門的で、より要求の厳しい用途向けに優れた強度と耐久性を提供します。どちらを選択するかは、特定の用途、硬化時間、シーラントが使用される条件、および望ましい性能レベルによって異なります。使いやすさ、費用対効果、環境要因への耐性、無駄の最小化が重要な考慮事項である場合には、一成分シーラントが推奨されます。
一方、2 成分シーラントはより優れた強度と耐久性を提供し、耐薬品性、高温耐性、またはより優れた接着強度を必要とする要求の厳しい用途により適しています。
技術分析による
その他(リアクティブ)セグメントは、その優れた特性により市場を支配し、顧客に選ばれています
技術的には、市場は水系、溶剤系などに分類されます。
2023 年にはその他のセグメントが最大の市場シェアを占めますが、水ベースのセグメントは予測期間中に最も急速な成長を遂げると予想されます。
その他のセグメントには反応性シーラントが含まれます。これらの反応性シーラントには、代替品に比べて多くの利点があります。溶媒および水性であるため、幅広い建設および産業用途に理想的な選択肢となります。強力な接着力、速い硬化時間、耐久性、多用途性により、建設業界で遭遇するシーリングおよび接着用途に効果的で信頼性の高いソリューションとなります。さらに、反応性シーラントには人間の健康や環境に悪影響を与える揮発性有機化合物 (VOC) が含まれていないため、顧客にとってより魅力的なものとなり、水や溶剤ベースの代替品と比較して需要が高まります。
アプリケーション分析による
建築構造物へのガラス採用の増加により、ガラス用途に使用されるシーラントの需要が増加
用途に関しては、市場は床材、サニタリーおよびキッチン、ガラスなどに分類されます。
2023 年にはガラス部門が圧倒的な市場シェアを占めました。世界中で建設部門が拡大する中、ガラスなどの材料は建設活動での採用が増えることが予想されます。ガラス張りのファサードを備えた高層ビルは、世界中の発展途上国でよく見られます。その他、ガラスは断熱材や構造部材としても使用されています。グレージング シーラントは、ガスケットやその他の機械的付属品などの従来のシステムに代わるものです。ガラス、金属、その他のパネル素材を建物の窓やカーテンウォールの金属フレーム システムに取り付けるために使用されます。したがって、ガラスは現代の建築において重要なコンポーネントであり、現在のシナリオではガラスのない建物は考えられません。
フローリングセグメントは、予測期間中に最も速い成長を遂げると予想されます。シーラントは、床材を湿気、汚れ、その他の種類の損傷から保護するために床材に使用されます。消費者は、表面を保護し、その寿命を延ばす耐久性と持続可能な床材ソリューションをますます求めています。消費者がそのようなソリューションに対する意識を高めるにつれて、床材用途に使用されるシーラントの需要は予測期間中に拡大すると予想されます。
最終用途産業分析による
手頃な価格で持続可能な住宅に対する需要の高まりにより、住宅分野での製品の採用が拡大
最終用途産業に関しては、市場は商業、住宅、産業に分類されます。
2023年には住宅部門が最大の市場シェアを占めた。シーラントは住宅建設において重要な役割を果たしており、害虫が家に侵入する可能性がある隙間をシールすることで、防水、騒音低減、健康と安全の向上に使用される。さらに、適切なシーラントを塗布することで、メンテナンスに伴う手間を大幅に軽減するとともに、居住空間の美観を向上させることができます。したがって、製品の利点に関する消費者の意識の高まりにより、予測期間中に住宅分野でのシーラントの採用がさらに拡大すると予想されます。
地域の見識
地域ごとに、市場は中東およびアフリカとアジア太平洋に分類されます。
2023 年にはアジア太平洋地域が主要な市場シェアを占めます。発展途上国は、予測期間中に大幅な成長率を経験すると予想されます。これには、都市人口の急速な増加を目の当たりにし、住宅および商業用建物の需要が高まっているインドも含まれます。インドの建設セクターは、近年の同国の経済成長の主要な推進力の 1 つであり、予測期間中に重要な役割を果たすことが期待されています。さらに、インフラ部門は大規模な変革を迎えており、いくつかの大規模プロジェクトが進行中です。これには、スマート シティ ミッションやバーラトマラ パリヨジャナなどの大規模なインフラ開発プロジェクトが含まれます。さらに、インドの住宅不動産市場はここ数年で大幅な成長を遂げています。政府は、手頃な価格の住宅を促進し、住宅金融の利用可能性を向上させるために、「Pradhan Mantri Awas Yojana」などのいくつかの制度を立ち上げました。オンラインやその他のチャネルを通じて情報が入手できるようになるにつれて、消費者や建設業者は建設用途におけるシーラントの利点をより認識するようになってきています。これにより、建設業界でのシーラントの採用が拡大し、インドでの建築および建設用シーラントの使用が促進されると予想されます。
中東およびアフリカ市場は、建設活動による需要の増加により、予測期間中に大幅な成長が見込まれると予想されます。たとえば、サウジアラビアの建設セクターは過去 10 年間にわたって成長しており、同国の市場は 2024 年から 2032 年にかけて 4.8% の CAGR で成長し続けると予想されています。この国の建設セクターは、経済の多様化と民間投資の促進を目指す政府の取り組みによって推進されています。政府は経済全体への民間部門の貢献をさらに増やす計画だ。サウジアラビアのオジェやサウジアラビアのパーソンズなどの大規模建設会社はすでに存在しているが、政府は支援、研修、金銭的インセンティブを提供することで、この分野の中小企業の促進に取り組んでいる。国の建設セクターが予測期間中に拡大する予定であるため、さまざまな種類のシーラントを含む建設資材の需要が増加すると予想され、したがって建築および建設用シーラント市場の成長を推進します。
業界の主要プレーヤー
市場関係者はシェアを強化するための戦略的計画に注力
アジア太平洋、中東、アフリカの建築・建設用シーラント市場は細分化されており、競争が激しく、複数のプレーヤーがシェアを争っています。競争は主に、価格、製品の品質、革新性、ブランドの認知度などの要素に基づいて行われます。既存の確立されたプレーヤーは、その大規模な流通チャネルとブランド認知により優位性を持っていますが、小規模プレーヤーはニッチな製品や優れた顧客サービスによって差別化できる可能性があります。この市場には、3M、Sika AG、Henkel AG & Co. KGaA、Dow、Wacker Chemie AG、BASF SE、Bostik、Pidilite Industries Limited、Asian Paints、MAPEI S.p.A.、H.B. などの大手企業の存在感があります。 Fuller Company、ASTRAL ADHESIVES、その他のプレーヤー。市場の主要企業は、全体的な競争を減らすために積極的に統合を進めています。
アジア太平洋、中東、アフリカのトップ建築・建設用シーラント会社のリスト:
- 3M (U.S.)
- Sika AG (Switzerland)
- Henkel AG & Co. KGaA (Germany)
- Dow (U.S.)
- Wacker Chemie AG (Germany)
- BASF SE (Germany)
- Bostik (France)
- Pidilite Industries Limited (India)
- Asian Paints (India)
- MAPEI S.p.A. (Italy)
- H.B. Fuller Company (U.S.)
- ASTRAL ADHESIVES (India)
主要な産業の発展:
- 2023年1月 –3MはEMFI S.A.とSAPO S.A.S.の買収を完了しました。 (「EMFI/SAPO」) は、ポリウレタンベースの構造用接着剤およびシーラントのメーカーです。この買収は、フランスおよびヨーロッパ全土の顧客により良いサービスを提供できるようにするための同社の戦略的動きの一環です。
- 2021年7月 –H.B.フラーは、B2B 木工部門における接着剤用途の需要の高まりに対応するため、Jubilant Industries Limited の 100% 子会社である Jubilant Agri and Consumer Products Limited (JACPL) と販売契約を締結しました。この戦略的提携は、H.B. の範囲を拡大するのに役立ちます。フラーの高性能接着剤ソリューションは、水ベース、ホットメルト湿分硬化、ポリウレタンなどの幅広い技術を活用しています。
- 2021年4月 –シーカは日本を拠点とするハマタイトを獲得する契約を締結した。ハマタイトは主に、建設および自動車分野向けの接着剤およびシーラントの製造に携わっています。この買収はシーカが日本市場での地位を強化するのに役立つだろう。日本の OEM へのアクセスが追加されたことで、同社は日本の建設業界での製品提供を拡大できるようになります。
- 2020年12月 –Sika は、PURFORM というブランド名で新しいポリウレタン技術を発表しました。同社は、この新技術は汎用性が高いと主張している。建設分野や自動車産業のさまざまな用途に使用される、耐久性と高性能のポリウレタン接着剤およびシーラントの開発に使用されます。
- 2020年11月 –Pidilite Industries は、Huntsman Group のインド子会社を買収しました。 Huntsman Advanced Materials Solutions は、国内で Araldite、Araldite Karpenter、Araseal などのブランドで接着剤、シーラント、その他の製品を製造および販売しています。このような買収は、企業がインドで強い存在感を示すのに役立ちます。
レポートの範囲
アジア太平洋および中東およびアフリカの建築および建設用シーラント市場調査レポートは、詳細な分析を提供し、競争環境、樹脂、種類、技術、用途、最終用途産業などの重要な側面に焦点を当てています。市場トレンドに関する洞察を提供し、重要な業界の発展に焦点を当てます。上記の要因に加えて、レポートには、近年の市場の成長に貢献したさまざまな要因が網羅されています。これには過去のデータが含まれており、地域および国レベルでの収益の伸びを予測し、業界の最新の市場動向と機会を分析します。
カスタマイズのご要望 広範な市場洞察を得るため。
レポートの範囲とセグメント化
属性 | 詳細 |
学習期間 | 2019-2032 |
基準年 | 2023年 |
推定年 | 2024年 |
予測期間 | 2024 ~ 2032 年 |
歴史的時代 | 2019-2022 |
成長率 | アジア太平洋地域のCAGRは4.6%、中東およびアフリカのCAGRは4.0% |
ユニット | 価値 (10 億米ドル)、量 (キロトン) |
セグメンテーション | 樹脂による
|
タイプ別
| |
テクノロジー別
| |
用途別
| |
最終用途産業別
| |
地域別
|
よくある質問
Fortune Business Insights によると、アジア太平洋地域の市場規模は 2023 年に 12 億 4000 万ドルで、2032 年までに 18 億 4000 万ドルに達すると予想され、中東およびアフリカの市場規模は 2023 年に 1 億 2000 万ドルで、2032 年までに 1 億 7000 万ドルに達すると予想されています。
予測期間中に、アジア太平洋市場では4.6%のCAGRを記録し、中東およびアフリカ市場では4.00%のCAGRを記録すると予想されます。
樹脂別にみると、ポリスルフィドセグメントが2023年に最大の市場シェアを獲得した。
住宅および非住宅プロジェクトからの建築および建設用シーラントの需要の高まりが市場の成長を促進すると予想されます。
3M、Sika AG、Henkel AG & Co. KGaA、Dow、Wacker Chemie AG、BASF SE は、市場の主要企業の一部です。
2023 年にはアジア太平洋地域が最大の市場シェアを獲得しました。
建設建物の持続可能性とエネルギー効率を向上させるために建築資材の使用が増加しており、製品の採用が急増する予定です。
専門家にお問い合わせください 専門家に相談する


- 2019-2032
- 2023
- 2019-2022
- 372
30~60時間の無料カスタマイズ
地域と国のカバレッジを拡大、 セグメント分析、 企業プロフィール、 競合ベンチマーキング、 およびエンドユーザーインサイト。

















