メンタルヘルスアプリ市場規模、シェアと業界分析、プラットフォーム別(iOS、Android、Webベースおよびその他)、アプリケーション別(うつ病と不安管理、ストレスと燃え尽き症候群管理、瞑想とマインドフルネス、睡眠とリラクゼーション、気分追跡と精神的健康など)、配信モデル別(自己指導型、セラピスト/コーチ支援型、およびハイブリッド)、ビジネスモデル別(B2C、B2B、 B2B2C、およびハイブリッド)、支払いモデル別(フリーミアム、サブスクリプションベース、ワンタイム購入など)、エンドユーザー別(医療提供者、在宅医療環境など)、および地域予測、2026 ~ 2034 年
 無料サンプルをダウンロード

メンタルヘルスアプリ市場の概要 (2026-2034)
 音声版を聴く
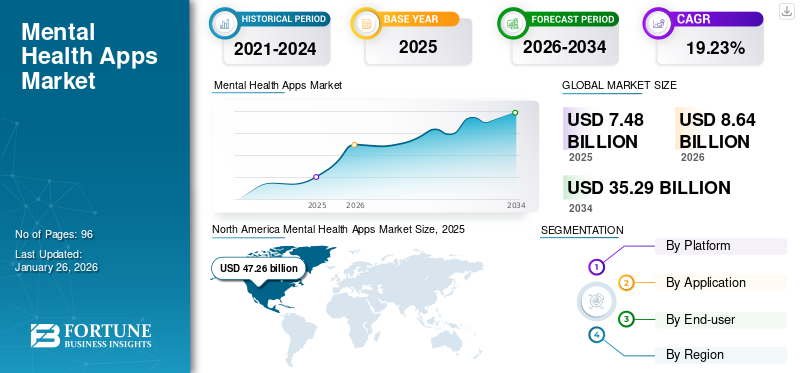
世界のメンタルヘルスアプリ市場規模は2025年に75億米ドルと評価され、2026年の86億8000万米ドルから2034年までに254億5000万米ドルに成長すると予測されており、予測期間中に14.39%のCAGRを示しました。北米は、2025 年に 47.2% の市場シェアを獲得し、メンタルヘルス アプリ市場を独占しました。
世界のメンタルヘルス アプリ市場は、消費者のウェルネスから統合されたデジタル行動ヘルスケアへと移行しつつあります。雇用主、医療保険制度、医療提供者がより低コストでのアクセス、早期介入、測定可能な成果を求めているため、需要は拡大しています。メンタルヘルスのアプリケーションは現在、マインドフルネス、睡眠、気分追跡、行動プログラム、コーチング、治療へのアクセス、臨床サポートにまで及ぶため、対応可能な市場は広範囲に及びます。
商業上の中心的な問題は、もはやアプリの可用性ではありません。それは、プラットフォームがエンゲージメントを持続的な健康、労働力、または経済的成果に変えることができるかどうかです。 WHO は、2019 年には 9 億 7,000 万人が精神障害を抱えており、最も一般的な症状は不安症とうつ病であると推定しています。この負担が持続的な需要を支えている一方、従業員のプレッシャーによりデジタル サポートに対する B2B のケースが強化されています。
4 つの勢力がメンタルヘルス アプリの市場規模と市場シェアを再形成しています。まず、購入者は個別のアプリケーションではなく、統合された福利厚生とケアのエコシステムを目指しています。第 2 に、ガバナンスの要件は増加していますが、人工知能はパーソナライゼーション、トリアージ、プロバイダーのマッチング、ワークフローの自動化を改善しています。第三に、購入者がウェルネスツールと臨床上の意思決定に影響を与えるテクノロジーを区別するにつれて、証拠要件がより明確になってきています。たとえば、NICE は、意図された目的とリスクに応じて証拠基準を適用します。
世界市場は、ストレス軽減、不安やうつ病のサポート、バーチャル カウンセリングに使用されるさまざまなアプリケーションで構成されています。うつ病、不安症、双極性障害、心的外傷後ストレス障害(PTSD)、統合失調症などの精神疾患による負担は大幅に増加しています。これらのメンタルヘルス アプリケーションは、これらの障害を診断、予防、管理するためのソリューションを提供します。個人がメンタルヘルス上の懸念の増大に直面するにつれて、これらのアプリケーションの需要が増加しています。これらのアプリケーションは、メンタルヘルス リソースへのアクセスを改善し、早期介入を促進し、定期的な関与をサポートし、従来の臨床現場を超えてケアを拡張するのに役立ちます。
- たとえば、2026 年 3 月に、Sword Health は最初の Dawn を開始しました。消費者への直接販売AIベースのメンタルヘルスアプリケーション。このプラットフォームは、継続的な会話や必要な場合の臨床ケアへのアクセスを通じて、ユーザーに即時かつ個別のメンタルヘルス サポートを提供します。
さらに、Teladoc Health, Inc.、Headspace, Inc.、Calm、Lyra Health, Inc. などの主要企業は、自社の製品を拡大し、市場アクセスを強化し、市場での存在感を強化するための戦略的提携や買収、投資活動を積極的に推進しています。
無料サンプルをダウンロード このレポートについて詳しく知るために。
世界のメンタルヘルスアプリ市場動向洞察
従業員のウェルネス プログラムにおけるメンタルヘルス アプリケーションの使用が拡大し、市場の重要なトレンドとなる
雇用主は、従業員がストレス、燃え尽き症候群、その他の心の健康上の懸念を管理できるように、職場の健康プログラムにメンタルヘルス アプリケーションをますます統合しています。従業員の生産性、定着率、欠勤の削減、職場の満足度への注目が高まっているため、企業は福利厚生パッケージの一部としてアプリベースのメンタルヘルス サポートを提供することが奨励されています。
メンタルヘルス アプリ市場のトレンドは、デジタル治療法、人工知能、エンタープライズ ヘルスケア インフラストラクチャの融合によってますます形作られています。アプリケーションは、静的なコンテンツ ライブラリを超えて、ユーザーの行動、報告された症状、関与パターン、ケア経路に応じて介入を調整する適応型プラットフォームに移行しています。この変化により、独自の行動データとパーソナライゼーション機能の戦略的価値が高まります。
雇用主、保険会社、医療提供者がメンタルヘルス サービスへの統合アクセスを求める中、企業統合の重要性が高まっています。アプリケーション プログラミング インターフェイス、シングル サインオン、電子医療記録の接続、福利厚生プラットフォームの統合により、運用上の煩雑さが軽減され、購入者が利用状況とプログラムのパフォーマンスを監視できるようになります。したがって、より強力な相互運用性を持つベンダーは、アプリの機能だけではなく、ワークフローへの適合性で競争することができます。
さらに、デジタル プラットフォームにより、雇用主は遠隔地、ハイブリッド、地理的に分散した労働力全体にサポートを拡張できます。組織がアクセス可能でスケーラブルなメンタルヘルス ソリューションを求める中、雇用主主導のメンタルヘルス アプリケーションの導入が世界的な市場トレンドとして浮上しています。
- たとえば、2026 年 10 月、Lyra Health は ParetoHealth エコシステムに参加し、約 12 億人をカバーする 3,500 以上の中小規模の雇用主に従業員のメンタルヘルス サービスを提供しました。この提携により、Lyra のデジタル メンタルヘルス プラットフォームと個別化されたケア サービスへの雇用主のアクセスが拡大されました。
人工知能は製品の差別化を加速させていますが、同時に監視も強化しています。会話サポート、自動パーソナライゼーション、症状パターン認識、およびインテリジェントなトリアージによりスケーラビリティを向上させることができますが、機密性の高いアプリケーションには、精度、プライバシー、透明性、エスカレーションに関するより強力な保護手段が必要です。その結果、メンタルヘルス アプリ市場の成長により、人工知能をスタンドアロンのエンゲージメント機能として扱うのではなく、適応型インテリジェンスとアカウンタブル ケア アーキテクチャを組み合わせたベンダーがますます支持されるようになりました。
|
AIがメンタルヘルスアプリ市場に与える影響 |
|
市場に影響を与える主な要因は何ですか?
無料サンプルをダウンロード このレポートについて詳しく知るために。
デジタルサポートソリューションの需要増加のため、メンタルヘルス専門家の確保が限られている
訓練を受けたメンタルヘルス専門家の不足と不均等な配置により、いくつかの国でタイムリーなケアへのアクセスが制限されています。そのため、地方では待ち時間が長く、相談費用が高く、専門家が限られているため、個人が即時サポートを得るためにメンタルヘルス アプリケーションを使用することが奨励されています。これらのプラットフォームは、頻繁に直接訪問することなく、自己誘導型の治療演習、メンタルヘルスコーチング、症状追跡、瞑想、仮想相談を提供します。
アクセスしやすい行動ヘルスケアに対する需要の高まりにより、雇用主、医療提供者、デジタルケア プラットフォーム全体にわたってメンタルヘルス アプリケーションの商業的役割が拡大しています。問題行動医療の専門家の不足が継続しているため、従来のサービスがキャパシティの制約に直面している場合、アプリベースのスクリーニング、自己管理、コーチング、リモートサポートの重要性がますます高まっています。 B2B バイヤーにとって、デジタル配信により、物理的なインフラストラクチャや臨床スタッフの同等の増加を必要とせずに、対象範囲を拡大できます。
雇用主による採用も需要を強めています。組織はますますメンタルヘルスのサポートを従業員の福利、定着、生産性、福利厚生戦略の一環として扱い、消費者の直接購読を超えた購入チャネルを創出しています。利用状況の分析、構成可能なプログラム、既存の福利厚生インフラストラクチャとの統合を提供するプラットフォームは、この需要を定期的な企業契約に変換するのに有利な立場にあります。
臨床統合は、もう 1 つの重要な成長メカニズムを表します。医療提供者は、診察の合間にアプリケーションを使用して、症状のモニタリング、行動訓練、服薬遵守、紹介経路をサポートでき、デジタル連携を独立した健康活動ではなく、長期的なケアの一部にすることができます。
これらのアプリケーションは重篤な症状に対する専門的な治療に代わるものではありませんが、早期介入をサポートし、臨床医の範囲を広げ、軽度から中等度のメンタルヘルスのニーズを持つ個人にサービスを提供することができます。したがって、メンタルヘルス専門家の不足が続いているため、スケーラブルなデジタル サポート ソリューションの採用が増加すると予想されます。
- たとえば、ヘッドスペースは 2025 年 4 月に、モバイル アプリケーションを通じた消費者直販のメンタルヘルス コーチングを開始し、今年後半にセラピー サービスを導入する計画を発表しました。このサービスは、予約の空き状況が限られており、精神保健の専門家が不足している中で、ケアへのアクセスを改善するために導入されました。
|
ランク |
市場の推進力 |
市場の成長に対する予想される影響 |
推定総市場成長への貢献 (10 億米ドル) |
影響: 2026 ~ 2028 年 |
影響: 2029 ~ 2031 年 |
影響: 2032 ~ 2034 年 |
|
1 |
精神保健専門家の不足と従来のケアへのアクセスの制限 |
高い |
5.10 |
高い |
高い |
高い |
|
2 |
不安、うつ病、ストレス、燃え尽き症候群の有病率と意識の上昇 |
高い |
4.35 |
中くらい |
高い |
高い |
|
3 |
スマートフォン、インターネット、デジタルヘルスの導入が拡大 |
高い |
3.70 |
高い |
高い |
中くらい |
|
4 |
AI の統合によるパーソナライズされた継続的なメンタルヘルス サポート |
中~高 |
3.20 |
中くらい |
高い |
高い |
|
5 |
雇用主、保険会社、医療提供者による採用の増加 |
中くらい |
2.80 |
中くらい |
中くらい |
高い |
|
6 |
その他 |
低い |
1.85 |
低い |
低い |
低い |
|
総総成長への貢献 |
21.00 |
最新の製品の発売
|
製品名 |
会社名 |
説明 |
|
ティー |
株式会社トークスペース |
Tee は、ストレス、不安、人間関係、日常生活の課題に対するリアルタイムのサポートを求める成人向けに開発された、AI ベースのメンタルヘルス コンパニオンです。これには、リスク識別機能、臨床医の監視、およびよりリスクの高い状況が検出された場合の人間の介入経路が組み込まれています。 |
|
Apple Watchのヘッドスペース |
ヘッドスペース |
2026 年 5 月 13 日に導入された、更新された Apple Watch エクスペリエンスでは、パーソナライズされた瞑想、触覚呼吸プロンプト、SOS タップして落ち着かせる機能、および睡眠サポート コンテンツが提供されます。ユーザーの許可があれば、心拍数の変動などの Apple Health 情報を使用して、マインドフルネスのプロンプトをパーソナライズできます。 |
|
コアケア360 |
コアヘルス |
Koa Care 360 は、個別化されたケア経路を通じて予防、セルフケア、臨床治療を提供する統合デジタル メンタルヘルス プラットフォームです。このプラットフォームは、証拠に基づいたデジタル介入、オンライン療法、ケアナビゲーション、人口レベルの分析を組み合わせ、雇用主と医療計画が単一のデジタルアクセスポイントを通じてユーザーを適切なメンタルヘルスリソースに接続できるようにします。 |
|
ライラ AI |
リラの健康 |
Lyra AI は、燃え尽き症候群、ストレス、睡眠障害などの軽度から中等度の悩みに対して継続的な会話サポートを提供します。このソリューションには、リスク報告機能と、メンバーを Lyra のヒューマンケアチームと接続するエスカレーション経路が含まれています。 |
主な制約は何ですか?
ユーザーデータのプライバシーとサイバーセキュリティに関する懸念の高まりにより、市場の採用が制限される
世界のメンタルヘルスアプリ市場の成長を妨げる主な懸念事項の 1 つは、データプライバシーです。メンタルヘルス アプリケーションは、ユーザーの感情状態、行動パターン、症状、治療法との相互作用、薬の詳細、個人識別情報などの非常に機密性の高い情報を収集します。
プライバシー、臨床安全性、規制の複雑さにより、メンタルヘルス アプリ市場全体の商業化が制約されています。アプリケーションは機密性の高い行動情報や健康情報を処理する可能性があり、脆弱な同意管理、安全でないデータ処理、または不適切な二次使用による影響が増大します。したがって、企業の購入者は、ユーザーエンゲージメントとともにセキュリティアーキテクチャ、データガバナンス、相互運用性、コンプライアンスを評価するため、調達要件が高まり、販売サイクルが長くなります。
証拠の質には 2 番目の制約があります。ダウンロード量が多いと臨床的有効性は確立されず、アプリケーションが持続的な行動価値を提供できない場合、エンゲージメントが低下する可能性があります。医療提供者、保険会社、雇用主は、デジタルツールをケアプログラムや福利厚生プログラムに組み込む前に結果の証拠を求めることが増えており、臨床検証に多大な時間と資金が必要となる場合、小規模ベンダーは不利な立場に置かれています。
弱いデータ保護慣行、不正なサードパーティによる共有、サイバーセキュリティしたがって、侵害によりユーザーはプライバシー侵害や機密の健康情報の悪用にさらされる可能性があります。このようなリスクにより、個人はデジタル プラットフォームを通じて完全かつ正確な情報を共有することができなくなり、アプリベースのメンタルヘルス サポートの有効性が低下する可能性があります。したがって、メンタルヘルスの機密データのセキュリティと商用利用に関する懸念の高まりにより、ユーザーの信頼と市場での採用が制限されることが予想されます。
- たとえば、2025 年 4 月、米国連邦取引委員会は、オンライン メンタルヘルス サービス プロバイダーである Cerebral が、消費者の健康に関する機密データを適切に保護しなかったという申し立てを理由に、同社に対する命令案を発表しました。この命令により、同社は広告目的で機密情報を使用または開示することが制限された。 70億ドル以上の支払いが必要となり、不十分なデータ保護に伴う規制リスクや風評リスクが浮き彫りになった。
|
ランク |
市場の制約 |
市場の成長に対する予想される影響 |
市場規模の推定縮小(10億米ドル) |
影響: 2026 ~ 2028 年 |
影響: 2029 ~ 2031 年 |
影響: 2032 ~ 2034 年 |
|
1 |
データプライバシー、サイバーセキュリティ、ユーザーの信頼に関する懸念 |
高い |
1.50 |
高い |
高い |
中くらい |
|
2 |
限定的な臨床検証、安全性への懸念、規制上の不確実性 |
中~高 |
1.20 |
高い |
中くらい |
中くらい |
|
3 |
長期的なエンゲージメントの低下、アプリの減少、サブスクリプション疲労 |
中くらい |
0.95 |
中くらい |
中くらい |
低い |
|
4 |
その他 |
低い |
0.58 |
低い |
低い |
低い |
|
市場総削減 |
4.23 |
市場における新たな機会とは何ですか?
市場機会を創出するため、不安、うつ病、PTSD、薬物使用障害に対する症状別の適用を拡大
特定の精神的健康状態向けに設計されたアプリケーションの開発は、市場参加者に大きな成長の機会をもたらすことが期待されています。一般的なウェルネス アプリとは異なり、症状に特化したプラットフォームは、特定の患者グループのニーズに基づいて、対象を絞った認知行動療法の演習、症状の評価、再発予防サポート、投薬リマインダー、臨床医主導のケアを提供できます。この専門化により、臨床関連性、ユーザー エンゲージメント、医療提供者の信頼が向上します。複数の適応症にわたる臨床的に検証されたアプリケーションの導入により、対象となる人口が拡大し、新しい処方箋、雇用主主導、および医療提供者ベースの収益モデルがサポートされることが期待されます。
- たとえば、2025 年 4 月には、大塚医薬品また、Click Therapeutics は、臨床医が管理する外来治療の補助として、大うつ病性障害の症状を軽減するためのスマートフォン アプリケーションを通じて提供される処方デジタル療法である Rejoyn に関して米国 FDA の認可を取得しました。この認可は、特定の精神的健康状態のために開発されたアプリケーションの商業的および臨床的可能性を実証しました。
最大の商業チャンスは、企業のケアと福利厚生のエコシステムにメンタルヘルス アプリケーションを組み込むことにあります。雇用主、保険会社、医療提供者は、デジタル プラットフォームを使用して、高額な臨床診察だけに依存することなく、アクセスを拡大し、早期介入をサポートし、需要を管理できます。エンゲージメント ツールと使用状況レポート、結果の測定、および管理統合を組み合わせたベンダーは、スタンドアロンの消費者向けアプリケーションよりも効果的に調達要件に対処できます。
医療提供者のパートナーシップは、別の拡張可能なルートを提供します。アプリケーションは、症状のモニタリング、行動訓練、予約の準備、構造化されたフォローアップを通じて、診察と診察の間の患者をサポートできます。電子医療記録や臨床ワークフローとの統合により、患者維持を強化すると同時に、医療提供者が患者との長期的な関わりをより明確に把握できるようになります。
人工知能は、パーソナライゼーションと業務効率全体にわたるさらなる機会を生み出します。適応型介入経路、インテリジェントなトリアージ、会話型インターフェイス、および自動化された進捗状況の概要により、反復的な管理作業を削減しながらサービス能力を拡大できます。ただし、商業的価値は AI の機能だけではなく、ガバナンス、人間の監視、証拠に依存します。
スマートフォンの普及率が向上し、行動医療能力が依然として不均一であるため、新興市場にも拡大の可能性があります。現地言語のコンテンツ、文化に適応した介入、低帯域幅の配信により、地域での差別化を図りながらアクセシビリティを向上させることができます。
市場の課題
長期的なユーザーエンゲージメントを維持することの難しさは依然として市場成長にとっての重大な課題である
メンタルヘルス アプリケーションは、初期ダウンロード数とアクティベーション数が多くなる可能性があります。ただし、数週間または数か月にわたって定期的な使用を維持することは依然として困難です。ユーザーは、アプリケーションの内容が繰り返しになる場合、変化するニーズに適合しない場合、毎日頻繁に参加する必要がある場合、または人間によるガイダンスが限定的である場合に、アプリケーションを中止することがあります。エンゲージメントが低下すると、治療アドヒアランスが低下し、メンタルヘルスの成果に目に見える改善をもたらすアプリケーションの能力が制限されます。したがって、企業は、ユーザーを維持し、持続可能な収益モデルを構築するために、パーソナライゼーション、リマインダー、ユーザー中心の設計、適切な人的サポートに継続的に投資する必要があります。
- たとえば、2026 年 11 月、JAMA 精神医学による 79 件の臨床試験のメタ分析では、メンタルヘルス アプリの初期導入率は 92.4% に達したが、遵守率は 61.8% に限定されていたと報告されました。減少率は治療後評価時の 18.6% から追跡調査中の 28.4% に増加し、最初のアプリのアクティベーションを超えてユーザーを維持することが引き続き困難であることを示しています。
|
SWOT分析 |
|
|
強み |
|
|
弱点 |
|
|
機会 |
|
|
脅威 |
|
セグメンテーション分析
プラットフォーム別
Android セグメントは、その大規模なグローバル ユーザー ベースと幅広いデバイス アクセシビリティにより優位を占めています
プラットフォームに基づいて、市場はiOS、Android、Webベースおよびその他に分類されます。
プラットフォーム別では、Android セグメントが 2025 年のメンタルヘルス アプリ市場シェアを独占しました。この優位性は、このプラットフォームが先進国と新興国にまたがる広範な世界的リーチに起因すると考えられます。幅広いデバイスが利用できるため、手頃な価格のスマートフォンが主なアクセス手段である価格重視の市場のユーザーを含む、より多くの人々がメンタルヘルス アプリケーションにアクセスできるようになります。デジタルヘルスサービス。その結果、メンタルヘルス アプリのプロバイダーは、より多くのダウンロード量を達成し、サービスが行き届いていない地域に拡大し、プレミアム スマートフォン ユーザー グループを超えた消費者にリーチすることができ、このセグメントでトップの市場シェアを支えています。
- たとえば、Calm は 2025 年 10 月に、Google と提携して Android XR 用の専用アプリケーションをリリースしました。このアプリケーションは、没入型ナビゲーション、3D 呼吸エクササイズ、360 度瞑想環境とともに、50 を超える最適化された瞑想、サウンドスケープ、集中力、睡眠体験を導入し、より広範な Android デバイス エコシステム全体へのメンタルヘルス アプリケーションの拡大を実証しました。
iOS セグメントは、予測期間中に 14.67% の CAGR で成長すると予想されます。
このレポートがどのようにビジネスの効率化に役立つかを知るには、 アナリストに相談
用途別
一般的な精神的健康状態の高い負担がうつ病および不安症管理部門の優位性を支えた
市場はアプリケーションに基づいて、うつ病と不安の管理、ストレスと燃え尽き症候群の管理、瞑想とマインドフルネス、睡眠とリラクゼーション、気分追跡と感情的健康などに分類されます。
うつ病および不安症の管理部門は、これらの症状が広範囲に発生したため、2025 年には市場で大きなシェアを獲得しました。持続的な心配、気分の落ち込み、集中力の低下、睡眠障害、精神的苦痛などの症状は、デジタル ツールを通じて監視および管理できます。これらのアプリケーションは、専門的な治療前、治療中、または治療中に即時サポートをユーザーに提供するため、一般的ではない精神的健康状態のために開発されたアプリケーションよりも多くの人々にサービスを提供します。また、治療格差が拡大しているため、軽度から中等度の症状を経験している人は、簡単にアクセスできるアプリベースのサポートから始めることも奨励されています。不安障害やうつ病は世界的なメンタルヘルスの負担のかなりの部分を占めているため、これらの状態に対処するアプリケーションは大量のダウンロードと頻繁なユーザー要求を生み出します。
- たとえば、2024 年 12 月に、Syra Health は成人が直接ダウンロードできるように Syrenity を開始しました。この証拠に基づいたアプリケーションは、臨床的に検証された方法、個別化された介入、AI を活用したコンパニオンを使用して、ストレス、不安、うつ病を経験しているユーザーをサポートします。
睡眠およびリラクゼーション部門は、予測期間中に 16.82% の CAGR で成長すると予想されます。
配信モデル別
アクセシビリティと専門家によるサポートへの依存度の低さにより、独習型セグメントが優位に立つことが可能になりました
提供モデルに基づいて、市場はセルフガイド型、セラピスト/コーチ支援型、ハイブリッド型に分類されます。
配信モデルに基づくと、セルフガイドセグメントは 2025 年に最大の市場シェアを獲得しました。このセグメントにより、ユーザーはセラピストを待ったり、定期的な相談を手配したりすることなく、メンタルヘルスリソースに独自にアクセスできます。セルフガイド型アプリケーションは、瞑想セッション、教育モジュール、認知行動演習、気分追跡、ジャーナリング、およびユーザーの好みの時間とペースに従って完了できる構造化されたウェルネス プログラムを提供します。このモデルは、予防ケア、ストレス管理、精神的健康のサポート、または軽度の症状の支援を求める個人に特に適しています。これらの自己ガイド型アプリの採用の増加により、今後数年間で部門別の成長が促進されると予想されます。
- たとえば、2024 年 12 月、シアトル市は Talkspace を通じた若者のメンタルヘルス支援を拡大しました。これにより、13 ~ 24 歳の居住者に、モバイル デバイスを通じて独立したメンタルヘルス サポートを提供するセルフガイド型セラピー アプリである Talkspace Go へのアクセスが提供されました。
ハイブリッドセグメントは、予測期間中に 19.69% の CAGR で成長すると予想されます。
ビジネスモデル別
アプリへの直接アクセスの容易さと消費者リーチの拡大が B2C セグメントの優位性をサポート
ビジネスモデルに基づいて、市場はB2C、B2B、B2B2C、およびハイブリッドに分類されます。
ビジネス モデル別に見ると、2025 年には B2C セグメントが市場を支配しました。ほとんどのメンタルヘルス アプリケーションは、消費者が次のサイトから直接ダウンロードして購入できます。モバイルアプリケーション店舗や会社のウェブサイト。このモデルにより、企業は雇用主との契約、保険適用、病院の調達、施設の承認に依存することなくユーザーにリーチできるようになります。消費者は、個人のニーズに応じてアプリケーションを選択し、試用から始めて、瞑想、不安管理、睡眠、気分改善、または精神的健康をカバーするプレミアム プログラムにアップグレードできます。その結果、B2C モデルは、より迅速な顧客獲得、広範囲な地理的可用性、および製品のポジショニングと価格設定のより優れた制御をサポートします。
- たとえば、Calm は 2025 年 9 月に、パーソナライズされた毎日の睡眠計画と専門家がサポートするツールをユーザーに直接提供するスタンドアロン アプリケーションである Calm Sleep を開始しました。 Calm は、このプラットフォームを、同社の主力アプリである Calm アプリの導入以来、最初の新しい消費者直販製品であると説明しました。
ハイブリッドセグメントは、予測期間中に 18.70% の CAGR で成長すると予想されます。
支払いモデル別
継続的に更新されるコンテンツへの定期的なアクセスがサポートされるサブスクリプションベースのセグメントの優位性
支払いモデルに基づいて、市場はフリーミアム、サブスクリプションベース、一回限りの購入などに分類されます。
支払いモデル別では、サブスクリプションベースのセグメントが 2025 年に最大のシェアを占めました。メンタルヘルスのサポートには通常、継続的な関与が必要です。月額および年間サブスクリプションにより、ユーザーはガイド付きプログラム、セラピー演習、瞑想ライブラリ、睡眠コンテンツ、AI ベースのサポート、進捗状況追跡、新しく追加された機能に継続的にアクセスできます。開発者にとって、定期的な支払いはより予測可能な収益を生み出し、コンテンツ開発、臨床レビュー、プラットフォームのメンテナンス、パーソナライゼーションのための資金を提供します。サブスクリプション アプリケーションでは、さまざまな価格帯を提供することもできるため、企業はカジュアルなウェルネス ユーザーと、より包括的なサポートを必要とする消費者の両方にサービスを提供できます。
- たとえば、2024 年 7 月に、ザ ウェイはユーザーに長期的なガイド付きプログラムを提供する構造化された瞑想トレーニング アプリケーションを開始しました。このプラットフォームは、7 日間の無料トライアルとそれに続くサブスクリプション アクセスを提供し、継続的に配信されるメンタル ウェルネス コンテンツを収益化するための定期支払いの使用を実証します。
その他のセグメントは、予測期間中に 20.46% の CAGR で成長すると予想されます。
エンドユーザー別
利便性、プライバシー、継続的アクセスが在宅医療分野の優位性をサポート
エンドユーザーに基づいて、市場は医療提供者、在宅医療環境などに分類されます。
2025 年にはホームケア設定セグメントが市場を支配しました。これらのアプリケーションを使用すると、ユーザーは自宅のプライバシーからセラピー演習、瞑想、気分追跡、コーチング、仮想相談にアクセスできるようになります。自宅で使用すると、クリニックに行く必要がなくなり、スケジュールの障壁が軽減され、夜間、週末、または差し迫った精神的苦痛の期間にサポートを求めることができます。また、使い慣れた家庭環境により、ユーザーはデリケートな懸念事項について話し合ったり、定期的に自己指導プログラムを完了したりすることがより快適になる可能性があります。
- たとえば、2025 年 8 月、ユナイテッド ウィー ケアとワシントン州メイソン郡は、住民にメンタルヘルスと薬物使用サポートのためのステラ プラットフォームへの機密性の高い 24 時間年中無休のアクセスを提供するデジタル メンタルヘルス パイロットを開始しました。この取り組みにより、ユーザーは AI ベースおよび人間支援によるサポートをリモートで受けられるようになり、家庭や地域社会におけるメンタルヘルス アプリケーションの使用が強化されました。
医療提供者セグメントは、予測期間中に 14.56% の CAGR で成長すると予想されます。
メンタルヘルスアプリ市場の地域展望
|
規制機関 |
地域 |
説明 |
|
米国食品医薬品局 |
私たち。 |
FDA は、メンタルヘルス状態の診断、治療、モニタリング、患者固有の治療推奨の提供など、医療機器の機能を実行するメンタルヘルス アプリケーションを規制しています。 |
|
欧州委員会、EU 所管当局、公認機関、およびデータ保護当局 |
ヨーロッパ |
医療目的を意図したメンタルヘルス アプリは、規制 (EU) 2017/745 に基づいて医療機器ソフトウェアとして認定される場合があります。メーカーは、ソフトウェアの意図された目的を確立し、そのリスク分類を決定し、臨床証拠を生成し、品質および市販後監視システムを実装し、必要に応じて公認機関を通じて CE マーキングを取得する必要があります。 |
|
独立行政法人医薬品医療機器総合機構(PMDA)および厚生労働省(MHLW) |
日本 |
日本の医薬品医療機器総合法では、病気の診断または治療を目的としたソフトウェアが医療機器としてのソフトウェアとして規制される場合があります。 PMDA は科学的審査、規制上の協議、適合性評価、市販後の安全性評価を行い、厚生労働省は該当する販売承認を与えます。 |
|
国家医療製品総局 (NMPA) および中国サイバースペース管理局 (CAC) |
中国 |
NMPA は、医療機器として認定されるメンタルヘルス ソフトウェアを規制しています。製品は医療機器の分類に従って申請または登録の対象となり、リスクの高い製品では、商品化前に安全性、有効性、臨床証拠、ソフトウェア文書、品質管理システムの正式な審査が必要となります。 |
地理的に、市場はヨーロッパ、北アメリカ、アジア太平洋、ラテンアメリカ、中東およびアフリカに分類されます。
北米メンタルヘルスアプリ市場分析
北米は 2024 年に 30 億 8,000 万米ドルで首位の座を維持し、2025 年も 35 億 4,000 万米ドルで首位の座を維持しました。高いスマートフォン浸透、メンタルヘルスに対する強い意識、デジタルヘルスサービスの普及は、北米全体の市場の成長を支える要因の一部です。
北米には、雇用主の福利厚生、仮想ケア、健康計画プログラム、スマートフォンの高い普及率によって支えられ、メンタルヘルス アプリケーションの強力な商業基盤があります。米国が地域の需要を促進する一方、カナダの医療提供者や雇用主はデジタル行動医療へのアクセスを拡大しています。調達では、臨床証拠、プライバシー管理、分析、既存の医療や福利厚生のインフラストラクチャとの効果的な統合を提供するプラットフォームがますます好まれています。これにより、競争はエンタープライズ対応のソリューションへと移行します。
米国のメンタルヘルス アプリ市場
北米の多大な貢献とこの地域における米国の優位性を考慮すると、2026 年の米国市場は約 37 億 4,000 万米ドルと推定され、世界市場の約 43.07% を占めます。米国は雇用主、医療制度、保険会社、デジタルケア企業が複数の流通チャネルを提供しているため、引き続きこの地域で最大の機会となっている。需要は瞑想を超えて、セラピーへのアクセス、行動プログラム、コーチング、臨床モニタリングへと移行しています。
購入者は、導入前に証拠、セキュリティ、相互運用性、測定可能な成果を評価することが増えています。この環境は、消費者エンゲージメントを雇用主の福利厚生、プロバイダーのワークフロー、または支払者がサポートするケアモデルとより効果的に結び付けることができるベンダーに有利です。
ヨーロッパのメンタルヘルスアプリ市場分析
ヨーロッパは今後数年間で 13.70% の CAGR で成長し、全地域の中で 2 番目に高く、2026 年までに評価額 19 億 9,000 万米ドルに達すると予測されています。精神的健康に対する国民の注目の高まりと遠隔メンタルヘルスケアの受け入れの増加により、ヨーロッパ全土でメンタルヘルス アプリケーションの導入が促進されています。
欧州では、国家医療制度、プライバシー規制、償還ポリシー、デジタル医療の調達基準によって導入が形作られ、断片的ではあるものの構造化された機会が存在します。英国、ドイツ、北欧の市場はより強力な制度的経路を提供していますが、その他の国は依然として民間または雇用主の経路への依存度が高いです。したがって、ベンダーは、地域ごとの統一的な商業化戦略に依存するのではなく、ローカライズされた証拠、言語サポート、規制調整、統合機能を必要としています。
英国のメンタルヘルスアプリ市場
英国市場は 2026 年に 4 億 8,000 万米ドルと推定され、世界市場の約 5.53% を占めます。英国では、公共部門の強力なデジタル導入と、デジタル対応のメンタルヘルスケアへの関心の高まりが結びついています。 NHS イングランドはデジタル療法の経路をサポートし、デジタル対応療法の評価基準を確立して、より明確な制度上の要件を作成しています。雇用主は従業員のサポートのために福利厚生アプリケーションも使用します。証拠、臨床ガバナンス、相互運用性、コミッショニングの準備を備えたベンダーは、広範な機関導入戦略を効果的に模索する消費者専用プラットフォームよりも有利な立場にあります。
ドイツのメンタルヘルスアプリ市場
ドイツの市場は、2026 年に約 4 億 8,000 万米ドルに達すると予測されており、これは世界市場の約 5.48% に相当します。ドイツは、DiGA として知られるデジタル ヘルス アプリケーション フレームワークを通じて、臨床的に位置付けられたメンタルヘルス アプリケーションのための、異常に構造化されたパスウェイを提供しています。対象となるアプリケーションは、規制および証拠の審査を経て法定の償還を開始することができ、消費者による直接支払いを超えたルートが作成されます。このモデルは参入要件を高めますが、資格のあるベンダーの商業的認知度を強化できます。 B2B の拡大には、ドイツの確立された医療提供者と法定の保険インフラからも恩恵を受けています。
アジア太平洋地域のメンタルヘルスアプリ市場分析
アジア太平洋地域は、2026 年に 18 億 2,000 万米ドルに達すると推定されており、市場で主導的な地位を確保します。スマートフォンを使用する人口が多く、メンタルヘルスへの意識が高まり、いくつかの国では専門家へのアクセスが制限されているため、アプリベースのサポートの需要が高まっています。手頃な価格の多言語対応の地域に適応したプラットフォームの拡大により、アジア太平洋地域全体での導入がさらに進んでいます。
アジア太平洋地域は、スマートフォンの普及、都市化、従業員のストレス、行動医療へのアクセスの不平等がデジタル配信をサポートしているため、長期的に大きな可能性を秘めています。市場構造は多岐にわたり、ローカライズされたコンテンツ、言語機能、価格設定、臨床パートナーシップが必要です。日本は規制された制度的な経路を重視するが、中国は大規模なデジタルエコシステムと独特の規制要件を組み合わせている。したがって、地域的な成長は、市場全体でのローカリゼーションと販売パートナーシップを備えた適応性のあるプラットフォームに有利に働く可能性があります。
日本のメンタルヘルスアプリ市場
日本市場は2026年に約9億4,000万ドルと推定され、世界市場の約10.86%を占める。日本のチャンスは、人口の高齢化、職場のメンタルヘルスの優先事項、政府が支援するデジタル相談チャネルによって支えられています。スマートフォンを使ったカウンセリングや危機支援サービスが、公衆のメンタルヘルスへの取り組みに組み込まれることが増えています。商業的な導入は、信頼、言語の品質、臨床的信頼性、プライバシーに依然として敏感です。アプリケーションを雇用主、医療機関、公共プログラムと連携させるベンダーは、消費者の獲得のみに依存するプラットフォームよりも強力なディストリビューションを構築できます。
中国のメンタルヘルスアプリ市場
中国市場は世界最大の市場の一つと予測されており、2026年の収益は約3億米ドルと推定され、世界売上の約3.49%を占める。中国は、スマートフォンの広範な使用と確立されたインターネット プラットフォーム エコシステムに支えられ、デジタル メンタルヘルス サービスの潜在的なユーザー ベースが多数存在します。ただし、市場へのアクセスは、国内のパートナーシップ、データガバナンス、プラットフォームのルール、およびローカライズされた臨床コンテンツに大きく依存します。アプリケーションが雇用主プログラム、ヘルスケア サービス、または確立されたデジタル エコシステムに適合する場合、商業的なチャンスが最も大きくなります。外国ベンダーは、中国市場に参入する際に、さらなるローカライゼーションと規制上の考慮事項に直面します。
インドのメンタルヘルスアプリ市場
インド市場は 2026 年に約 1 億 2,000 万米ドルと推定され、世界収益の約 1.39% を占めます。
ラテンアメリカ、中東、アフリカ
ラテンアメリカ、中東、アフリカ地域は、予測期間中にこの市場の成長を目撃すると予想されます。ラテンアメリカの市場は、2026 年に 5 億 6,000 万米ドルに達すると推定されています。メンタルヘルス専門家の不足と高額な治療費により、消費者は手頃な価格のデジタル代替手段を使用するようになりました。インターネットアクセスの改善と、不安、うつ病、職場のストレスに対する意識の高まりが市場の拡大を支えています。
ラテンアメリカでは、メンタルヘルス サービスのキャパシティが均一ではなく、モバイル アクセスによって基本的な行動サポートを拡大できる新たな機会が依然として残されています。ブラジルとメキシコは、人口規模とデジタルヘルスエコシステムの拡大により、最も強力な商業拠点となっています。雇用主、民間プロバイダー、遠隔医療プラットフォームは導入をサポートできますが、手頃な価格が依然として重要です。現地言語のコンテンツ、摩擦の少ないアクセス、確立された医療チャネルとのパートナーシップが、地域の拡大を形作ることになります。
中東とアフリカにはデジタルメンタルヘルスの機会がありますが、不平等な接続性、医療インフラ、手頃な価格、限られた専門家の能力によって導入が制限されています。湾岸市場は機関投資家による強力な購買力とデジタルヘルスへの投資を提供しますが、アフリカ市場では多くの場合、モバイルファーストで低コストの配信モデルが求められます。ローカライズされたコンテンツ、柔軟な導入、雇用主、プロバイダー、公共プログラムにわたるパートナーシップを持つベンダーは、違いに効果的に対処できます。
GCCメンタルヘルスアプリ市場
GCC 市場は 2026 年に 1 億 1,000 万米ドルに達すると予想されています。
南アフリカのメンタルヘルスアプリ市場
南アフリカ市場は、2026 年までに約 0.8 億米ドルに達すると予測されており、世界収益の約 0.96% を占めます。
メンタルヘルスアプリ業界の競争環境
主要企業による製品革新とプラットフォーム拡張による市場競争の強化
世界のメンタルヘルス アプリ市場は適度に細分化されており、瞑想およびマインドフルネス アプリケーション、仮想療法、メンタルヘルス コーチング、AI ベースのサポート、デジタル療法、雇用主主導のケア プラットフォームを提供する企業が競争を主導しています。
メンタルヘルス アプリ市場は、細分化された消費者アプリ カテゴリから、より広範なデジタル行動健康エコシステムへと進化しています。現在、競争はウェルネス アプリケーション、仮想療法、雇用主の福利厚生、臨床プラットフォーム、AI 対応のケア ナビゲーションにまで広がっており、アプリケーションの機能と同様に流通および臨床インフラストラクチャが重要になっています。
主要な世界的ベンダーには、Headspace、Calm、BetterHelp、Talkspace、Lyra Health、Spring Health、Wysa が含まれますが、Woebot Health、Limbic、Happify Health などの新興の専門プレーヤーは、より狭い臨床、AI、または行動健康に関する提案を通じて競争しています。最強のプラットフォームでは、セルフガイド型コンテンツとコーチング、セラピー、評価、紹介、雇用主レポートを組み合わせたものが増えています。
パートナーシップは規模を拡大するための主要な手段になりつつあります。 Headspace は雇用主と医療プランのエコシステムを通じて拡大し、Lyra は福利厚生プラットフォームや医療機関を通じて流通を構築してきました。 Talkspace も同様に、仮想ケア、専門サービス、福利厚生ナビゲーションにわたるパートナー ネットワークを拡大しました。
したがって、競争の分かれ目はアプリのエンゲージメントからケアのオーケストレーションへと移行しつつあります。消費者ブランドは認知度やユーザー獲得において優位性を維持しており、臨床的に統合されたプラットフォームは、プロバイダーのネットワーク、結果データ、ワークフローの統合を通じて企業との関係を守ることができます。投資家にとっては、アプリケーションのエンゲージメントが、契約された配布や医療や労働力の測定可能な成果に結びつく、より耐久性の高いポジションが確保される可能性があります。
Teladoc Health, Inc.、Headspace, Inc.、Calm、Lyra Health, Inc. などの大手企業は、製品の発売を通じて市場での地位を強化しています。人工知能統合、臨床サービスの拡大、雇用主や医療保険とのパートナーシップ、より広い地理的利用可能性などです。個別化されたケア、継続的な取り組み、測定可能な臨床結果、および自己指導型ツールと専門的サポートの統合がますます重視されるようになり、商業的な受け入れが向上し、大手企業間の競争が強化されることが予想されます。
- たとえば、2026 年 1 月に Calm Health は Solera Health ネットワークに参加し、参加する雇用主や健康保険を通じてカバーされる 1,600 万人以上の個人にデジタル メンタルヘルス プラットフォームへのアクセスを拡大しました。このパートナーシップにより、Solera の顧客は、Calm Health のパーソナライズされたメンタルヘルス プラン、セルフガイド プログラム、マインドフルネスと睡眠コンテンツ、ケア ナビゲーション機能を自社の従業員および会員の福利厚生に統合できるようになります。
この市場の他の注目すべき参加者には、Big Health、Meru Health、Wysa、MindDoc、Woebot Health などがあります。これらの企業は、臨床的に検証されたデジタル プログラム、会話型 AI、人間とデジタルのハイブリッド ケア、症状別アプリケーション、気分追跡、ゲーミフィケーション、臨床紹介システムとの統合に重点を置くことが期待されています。市場は今後もイノベーション主導で強力に推移すると予想されており、既存のプレーヤーは、大規模な加入者ベース、雇用主との関係、臨床ネットワーク、認知されたブランドにより、短期的にはより強力な地位を維持します。対照的に、専門企業は、症状に特化したソリューション、文化に適応したコンテンツ、より強力な臨床証拠、より焦点を当てたユーザー エクスペリエンスを通じて競争する可能性があります。
レポートに記載されている主要なメンタルヘルス アプリ企業のリスト
- テラドック ヘルス株式会社(私たち。)
- 株式会社ヘッドスペース(私たち。)
- カーム(アメリカ)
- ライラヘルス株式会社(私たち。)
- Spring Care, Inc.(米国)
- 株式会社トークスペース(私たち。)
- モダンライフ社(アメリカ)
- Big Health Ltd(米国)
- Meru Health, Inc.(米国)
- Touchkin eServices Pvt. Ltd.(インド)
- MindDoc Health GmbH (ドイツ)
- Woebot Labs, Inc.(米国)
- Youper, Inc.(米国)
- ハビティクス s.r.o. (スロバキア)
- フィンチ・ケア公益法人(米国)
市場における最新の合併、買収、発展とは何ですか?
- 2026 年 5 月:Labcorp は、検査結果、AI 対応機能、臨床ガイドラインベースのコンテンツを安全でパーソナライズされたモバイル エクスペリエンスに統合する、AI を活用したモバイル アプリである MyLabcorp をリリースしました。このアプリは、ユーザーに自分の健康に関する追加のコンテキストを提供し、医療提供者とのより多くの情報に基づいた会話をサポートするように設計されています。
- 2026 年 4 月:Spring Health は、転帰を改善するという臨床証明を備えた AI 主導のエクスペリエンスと、他の場所で害を引き起こした障害モードを特定して解決するために世界的なテクノロジーと臨床専門家によって開発された安全フレームワークである Guide を立ち上げました。
- 2026 年 4 月:Healthcare Triangle, Inc. は、完全子会社である QuantumNexis Inc. のもとで開発された AI 主導のデジタル セルフケア療法プラットフォームである ZoraNex を立ち上げました。この立ち上げは、世界市場全体でスケーラブルな AI を活用したヘルスケア エコシステムを構築するという同社の広範な戦略における重要なマイルストーンとなりました。
- 2025 年 10 月:Solh Wellness は、ドワールカのヤショブーミで開催された Indian Mobile Congress (IMC) 2025 で、人工知能 (AI) ベースのストレス モニタリング キオスク Streffi を発表しました。 Streffie は、ストレスの検出、測定、管理方法における画期的な進歩を示します。 AI による顔のバイオマーカー分析を使用して、68 の微表情と顔のポイントをキャプチャし、ストレス レベルをリアルタイムで評価します。これらのシグナルは測定可能な洞察に変換され、個人、機関、組織が感情的な幸福を積極的に追跡および管理できるようになります。
- 2025 年 5 月:CVS Health 企業の Aetna は、Aetna Mental Health On Demand と協力して、ケアへのアクセスを拡大し、会員がメンタルヘルスへの取り組みをより適切に管理できるようにしました。このサービスに登録している企業メンバーは、メンバー Web サイトを通じてケアと継続的なサポートを受けるプランにリアルタイムでアクセスできます。
レポートの範囲
グローバルメンタルヘルスアプリ市場レポートは、プラットフォーム、アプリケーション、配信モデル、ビジネスモデル、支払いモデル、エンドユーザー、地理など、調査に含まれるすべてのセグメントの市場規模と予測を提供します。市場の見通しは、予測期間中に市場の成長に影響を与えると予想される主要な推進要因、制約、傾向、機会、課題についても詳しく説明します。主要な地域や国における不安、うつ病、ストレス、睡眠障害、その他の精神的健康状態の蔓延に関する情報を提供します。このレポートではさらに、主要な業界の発展、新しいアプリケーションと機能の発売、人工知能の統合、パートナーシップ、コラボレーション、合併、買収についても取り上げています。また、包括的な世界市場分析も提供します。これには、推定市場シェア、製品ポートフォリオ、戦略的取り組み、主要企業のプロフィールに関する情報を含む詳細な競争環境が含まれています。
カスタマイズのご要望 広範な市場洞察を得るため。
レポートの範囲とセグメント化
| 属性 | 詳細 |
| 学習期間 | 2021~2034年 |
| 基準年 | 2025年 |
| 推定年 | 2026年 |
| 予測期間 | 2026~2034年 |
| 歴史的時代 | 2021-2024 |
| 成長率 | 2026 年から 2034 年までの CAGR は 14.39% |
| ユニット | 価値 (10億米ドル) |
| セグメンテーション | プラットフォーム、アプリケーション、配信モデル、ビジネスモデル、支払いモデル、エンドユーザー、地域別 |
| プラットフォーム別 |
|
| 用途別 |
|
| 配信モデル別 |
|
| ビジネスモデル別 |
|
| 支払いモデル別 |
|
| エンドユーザー別 |
|
| 地域別 |
北米 (プラットフォーム、アプリケーション、配信モデル、ビジネス モデル、支払いモデル、エンド ユーザー、および国別)
ヨーロッパ(プラットフォーム、アプリケーション、配信モデル、ビジネスモデル、支払いモデル、エンドユーザー、および国/サブ地域別)
アジアパシフィック (プラットフォーム、アプリケーション、配信モデル、ビジネス モデル、支払いモデル、エンド ユーザー、および国/サブ地域別)
ラテンアメリカ (プラットフォーム、アプリケーション、配信モデル、ビジネス モデル、支払いモデル、エンド ユーザー、および国/サブ地域別)
中東およびアフリカ (プラットフォーム、アプリケーション、配信モデル、ビジネス モデル、支払いモデル、エンド ユーザー、および国/サブ地域別)
|
研究方法
1. ボトムアップのアプローチ
アプローチ 1: 主要なメンタルヘルス アプリ プレーヤーの収益と市場シェア
- Teladoc Health/BetterHelp、Talkspace、Headspace、Calm、Lyra Health、Spring Health、Wysa などの主要企業の年次報告書、SEC 提出書類、投資家プレゼンテーション、企業公式リリース、その他の公開情報からメンタルヘルス アプリの収益を収集します。
- 有料加入者、アクティブ ユーザー、対象となる生活、企業顧客、サブスクリプション価格、セラピスト セッションの量、および直接的な収益開示が利用できない地理的存在に基づいた、企業レベルのメンタルヘルス アプリの収益の推定。
- 無関係な遠隔医療、一般医療、身体的健康、その他の非精神保健サービスから得られる収益は除外されます。
- 地域の加入者分布、アプリの可用性、企業とクライアントの所在地、地域の価格設定、および企業が報告した米国および海外の収益を使用した、企業の収益の地理的配分。
- 世界市場を引き出すための、地域のメンタルヘルス負荷、スマートフォンの普及、インターネット アクセス、デジタル決済の導入、メンタルヘルス アプリの利用状況と企業収益を三角測量します。
- プラットフォーム、アプリケーション、配信モデル、ビジネス モデル、支払いモデル、エンドユーザー セグメントにわたる企業収益のマッピング。
アプローチ 2: 製品レベルのサブスクリプションと売上分析
- BetterHelp、Talkspace、Headspace、Calm、Wysa、Lyra Health、Spring Health、Youper、Sanvello、Moodfit などの企業が提供する主要な消費者向けおよび企業向けメンタルヘルス アプリの識別。
- 製品レベルの月次および年間サブスクリプション価格、プレミアム プラン、1 回限りの購入価格、セラピー セッション料金、コーチング料金、エンタープライズ アクセス モデルの集合。
- 有料ユーザー、平均サブスクリプション期間、更新率、およびユーザーあたりの地域平均収益を使用した消費者のサブスクリプション収益の推定。
- アクティブな無料ユーザー、プレミアム変換率、平均プレミアム価格設定、該当する場合は広告またはパートナーシップ収入を使用したフリーミアム収益の推定。
- セッション量、ユーザーあたりのセッション、セッションあたりの平均料金、プラットフォームの留保収益シェアを使用した、セラピストおよびコーチによる収益の推定。
- 保障期間、アクティベーション率、利用率、会員ごとの年間価格を使用して、雇用主、支払者、医療提供者、および教育契約を推定します。
- 製品レベルの消費者と機関の収益を合計して、国、地域、世界の市場価値を推定します。
- うつ病と不安の管理、ストレスと燃え尽き症候群の管理、瞑想とマインドフルネス、睡眠とリラクゼーション、気分追跡と精神的健康、その他のアプリケーションにわたる製品収益のマッピング。
アプローチ 3: ユーザーの採用と収益化モデル
- 人口、メンタルヘルスの有病率、スマートフォンの普及率、インターネット アクセス、デジタル リテラシー、デジタル メンタルヘルス サービスの利用意欲に基づいて、各国の対応可能なユーザー人口を評価します。
- うつ病、不安、ストレス、燃え尽き症候群、睡眠障害、精神的健康、その他の関連するメンタルヘルスのニーズにわたる、対応可能な集団のマッピング。
- デジタル接続人口、関連メンタルヘルス人口、認知率、アプリ導入率を使用した潜在的なメンタルヘルス アプリ ユーザーの推定。
- ダウンロードからアクティブ ユーザーへの変換、エンゲージメント率、維持率、アプリの使用頻度を適用することによるアクティブ ユーザーの推定。
- アクティブ ユーザー、フリーミアムから有料への変換率、サブスクリプションの取り込み、雇用主提供のアクセス、および支払者資金によるアクセスを使用した有料ユーザーの推定。
- B2C 収益を見積もるために、有料消費者ユーザーと平均年間サブスクリプション収益を掛け合わせます。
- B2B および B2B2C の収益を見積もるために、機関スポンサーのユーザーにメンバーごとの年間料金と利用率を掛け合わせます。
- 消費者、雇用主、医療提供者、支払者、教育チャネルにわたる収益の合計が、世界市場に到達するために使用されました。
2. トップダウンのアプローチ
アプローチ 1: 親市場と対応可能な内分泌検査の収益分析
- 世界のデジタルヘルス市場、デジタル行動ヘルス市場、テレメンタルヘルス市場、メンタルヘルスサービス市場、消費者ウェルネス市場などの親市場の分析。
- 主要国および地域におけるアプリベースのメンタルヘルスおよび福祉サービスに起因する親市場支出の割合の推定。
- スマートフォンの普及、インターネット アクセス、デジタル ヘルスの導入、メンタルヘルスへの支出、バーチャル ケアの利用、雇用主の福利厚生、デジタル決済の導入などの要素の適用。
- 従来の対面療法、スタンドアロンの遠隔相談サービス、精神科薬、健康機器、アプリベース以外のメンタルヘルス サービスからの収益は除外されます。
- 主要市場にわたる国レベルのアプリに対応可能な支出の合計を使用して、世界のメンタルヘルス アプリ市場を推定しました。
- 結果として得られた市場推定は、企業収益、製品サブスクリプション収益、ユーザーベースの推定、および地域の導入指標に対して検証されました。
3. 主要な情報源のリスト
- 年次報告書、SEC への提出書類、投資家向けプレゼンテーション、決算発表、および会社の公式発表からの検証済みの情報。
- Teladoc Health/BetterHelp、Talkspace、Headspace、Calm、Lyra Health、Spring Health、Wysa、およびその他の関連企業からの公開情報。
- Apple App Store および Google Play の製品ページ、サブスクリプション ページ、価格設定ページ、および企業 Web サイト。
- WHO、OECD、世界銀行、国際電気通信連合、ユーロスタット、CDC、各国の保健省、精神保健機関。
- FDA、FTC、欧州委員会、国家データ保護当局、PMDA、NMPA、およびその他の規制機関。
- 製品の発売、パートナーシップの発表、企業契約、償還の決定、アプリのダウンロード、ユーザーの開示、サービス拡張の発表。
4. 一次面接
サプライサイドインタビュー: 60%
- 主な回答者:メンタルヘルス アプリ開発者、プラットフォーム プロバイダー、企業福利厚生プロバイダー、デジタル メンタルヘルス企業、市場で活動している販売パートナーとのディスカッション。
- 主な回答者には、創業者、上級幹部、製品マネージャー、事業開発マネージャー、エンタープライズ営業幹部、臨床ディレクター、セラピスト、アプリ開発者、チャネル パートナーが含まれます。
- インタビューは、市場規模、サブスクリプション価格、エンタープライズ価格、アクティブ ユーザー レベル、コンバージョン率、チャーン、地理的な収益分布、およびセグメント シェアを検証するために使用されました。
- 議論では、AI の導入、製品の差別化、規制要件、競争力学、予想される市場の発展についても取り上げられました。
- デマンドサイドインタビュー: 40%
- 主な回答者:個々のアプリ ユーザー、雇用主、人事福利厚生管理者、医療提供者、セラピスト、心理学者、精神科医、保険会社、大学、政府または非営利のメンタルヘルス プログラムとのディスカッション。
- インタビューは、好みのアプリケーション、使用頻度、支払い意思、サブスクリプションの好み、セラピストによる使用、雇用主によるアクセス、および更新行動を分析するために使用されました。
- インタビューでは、導入の障壁、プライバシーの懸念、臨床効果の期待、アプリのエンゲージメント、地域の購入パターンも検証されました。
- デマンドサイドのフィードバックは、プラットフォーム、アプリケーション、配信モデル、ビジネス モデル、支払いモデル、エンドユーザーの分割を検証するために使用されました。

よくある質問
Fortune Business Insights によると、2025 年の市場価値は 75 億米ドルで、2034 年までに 254 億 5000 万米ドルに達すると予測されています。
2025 年の北米の市場価値は 35 億 4,000 万米ドルでした。
市場は、2026年から2034年の予測期間中に14.39%のCAGRを示すと予測されています。
プラットフォーム別では、Android セグメントが市場をリードしました。
メンタルヘルス専門家の確保が限られているため、デジタル サポート ソリューションの需要が増加し、市場の成長を促進します。
Teladoc Health, Inc.、Headspace, Inc.、Calm、Lyra Health, Inc. が市場のトッププレイヤーです。
専門家にお問い合わせください 専門家に相談する


- 2021-2034
- 2025
- 2021-2024
- 160
30~60時間の無料カスタマイズ
地域と国のカバレッジを拡大、 セグメント分析、 企業プロフィール、 競合ベンチマーキング、 およびエンドユーザーインサイト。













.webp)





