全固体電池市場規模、シェアおよび業界分析、製品タイプ別、技術別、アノード技術別、セル形式別、アプリケーション別、および地域予測、2026 ~ 2034 年
 無料サンプルをダウンロード

全固体電池の市場規模と今後の見通し
 音声版を聴く
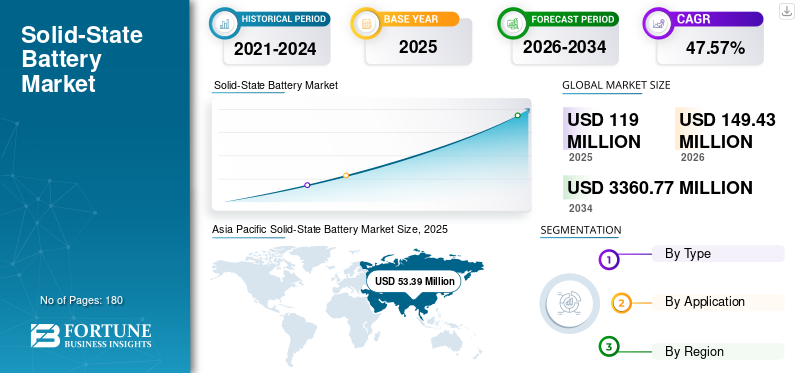
世界の固体電池市場規模は、2025年に4億1,830万米ドルと評価されています。市場は2026年の5億3,585万米ドルから2034年までに112億5,074万米ドルに成長すると予測されており、予測期間中に46.31%のCAGRを示します。
全固体電池とは、従来の液体またはゲル電解質の代わりに固体電解質を使用する高度なエネルギー貯蔵デバイスを指し、エネルギー密度、安全性、熱安定性、サイクル寿命が向上します。市場には、硫化物、酸化物、ポリマー、ハロゲン化物、複合/ハイブリッド技術を使用した薄膜電池、マイクロ電池、バルク電池、その他の固体電池が含まれます。これらの電池は、リチウム金属、シリコン主体、シリコングラファイト、黒鉛、およびパウチ、角柱、円筒、コイン/ボタン、および特殊なセル形式にわたるその他のアノード技術。
このようなバッテリーの需要が増加しているのは、より高速な充電とより長い動作寿命を備えた、より安全でエネルギー密度の高いバッテリーの必要性によるものです。 EVの導入の増加、小型電子機器、医療機器、ウェアラブル、IoT、ロボティクス、航空宇宙、産業機器、エネルギー貯蔵システムが成長を支えています。固体電解質、リチウム金属負極、シリコンベースの材料、界面工学、拡張可能な製造の進歩により、商業化がさらに加速しています。
世界市場には、確立された電池メーカー、自動車会社、材料サプライヤー、技術開発者が含まれます。市場の主要企業には、トヨタ自動車株式会社、サムスン SDI 株式会社、パナソニック エナジー株式会社、QuantumScape Corporation、Solid Power, Inc.、ProLogium Technology、および Ilika plc が含まれます。これらの企業は、自動車および非自動車用途にわたる技術開発、パイロットラインの拡張、戦略的パートナーシップ、製造規模の拡大、商業化に重点を置いています。
無料サンプルをダウンロード このレポートについて詳しく知るために。
全固体電池市場動向
車載用全固体電池は実験室での検証から車両試験と製造のスケールアップに移行
最も重要な業界トレンドの 1 つは、大型固体電池の研究室規模の開発から自動車の認定およびパイロット製造への移行です。開発者は、セルレベルの性能だけに焦点を当てるのではなく、機械的圧力、熱挙動、充電性能、耐久性、パックの統合など、車両の動作に関連する条件下で完全なバッテリーシステムをテストすることが増えています。
硫化物電解質は、イオン伝導率が比較的高く、大型セルとの互換性があるため、自動車プログラムで特に注目されています。電池の単位重量および体積あたりの利用可能なエネルギーを増やすために、リチウム金属およびシリコンを豊富に含むアノードも開発されています。しかし、業界は依然として商業化のさまざまな段階にあり、パイロットセル、顧客サンプル、テスト車両、および確立された小型ソリッドステート製品と共存する限定的な生産プログラムが存在します。
- 2025 年 9 月、メルセデス ベンツは、Factorial リチウム金属固体電池を搭載した EQS で、再充電せずに 1,205 km の旅を完了しました。このデモンストレーションでは、実験室でのテストを超えて、固体電池の範囲と性能を実際に検証することができました。
市場力学
市場の推進力
無料サンプルをダウンロード このレポートについて詳しく知るために。
市場の成長を促進するために、要求の厳しいアプリケーション全体で、より安全で高性能なバッテリーに対する要求が高まっています
電気自動車としてバッテリー要件はますます厳しくなっており、医療用電子機器、ロボット工学、航空宇宙機器、ウェアラブル、コンパクトな接続デバイスでは、エネルギー密度、重量、熱挙動、充電性能、信頼性がより重視されます。これらの要件により、従来の可燃性液体電解質に伴う制限の一部を克服できる電池アーキテクチャの強力な技術的根拠が生まれています。
固体電解質は、リチウム金属および高シリコン負極の開発をサポートしながら、電池のパッケージングと電極設計に対するさまざまなアプローチを可能にします。バッテリーのサイズや重量を比例的に増加させることなく、蓄積エネルギーを増加できる可能性は、スペースと質量が製品の性能に直接影響するアプリケーションに特に関係します。
したがって、世界の全固体電池市場の成長を促進する要因は、電気自動車の普及のみよりも広範囲に及びます。医療用インプラントには、コンパクトで信頼性の高い電源が必要です。ロボット工学では、動作時間とバッテリー重量のバランスが必要です。航空宇宙用途では、比エネルギーが重視されます。電子機器はより多くの機能を搭載しながら小型化が進んでいます。
- 2026 年 6 月、ステランティスとファクトリアルは FEST ソリッドステート セルをダッジ チャージャー デイトナの開発車両に統合し、路上テストを開始しました。このプログラムは、実際の動作条件下でバッテリーの性能、安全性、信頼性、充電動作、車両への統合を検証しています。
市場の推進力 - 影響と貢献 (2026 ~ 2034 年)
| ランク | 市場の推進力 | 総合影響ランク | 貢献 (2026-2034) |
影響: 2026-2028 年 | 影響: 2029-2031 年 | 影響: 2032-2034 年 |
|---|---|---|---|---|---|---|
| 1 | Increasing commercialization of bulk solid-state batteries for electric vehicles | 高 | 18.50% | 高 | 高 | 高 |
| 2 | Rising demand for higher-energy-density, safer, and longer-lasting batteries | 高 | 14.00% | 高 | 高 | 高 |
| 3 | Advancements in sulfide electrolytes, lithium-metal anodes, and silicon-based anode technologies | 中~高 | 10.50% | 中 | 高 | 高 |
| 4 | Expansion of solid-state batteries across consumer electronics, medical devices, wearables, robotics, aerospace, and industrial applications | 中 | 7.00% | 中 | 中 | 高 |
| 5 | Increasing investments by battery manufacturers and automotive OEMs in pilot lines, validation, and manufacturing scale-up | 中~低 | 5.00% | 中 | 高 | 高 |
| 6 | Others (material innovation, energy-storage applications, strategic partnerships, manufacturing localization, specialty applications, etc.) | 低い | 3.31% | 低い | 中 | 中 |
| 合計のプラス成長への貢献 | 58.31% | |||||
出典: Fortune Business Insights
無料サンプルをダウンロード 詳細な市場推進要因と影響予測について
市場の制約
高い製造コストと困難な生産スケールアップにより、広範な商業的採用が引き続き制限されている
全固体電池は、理論上の意味だけでなく、一貫して経済的に大規模に製造することが難しいため、問題に直面しています。短期的な主な制約は、全固体電池の理論的性能ではなく、それを一貫して経済的に大規模に製造することの難しさです。大型セルには、制御された雰囲気、特殊な電解液の取り扱い、電極と電解液の界面の厳密な制御、圧力管理、および成熟したリチウムイオン製造とは大きく異なる製造プロセスが必要となる場合があります。
例えば、硫化物電解液には厳密な水分管理が必要ですが、リチウム金属の取り扱いには追加のプロセス要件が必要になります。欠陥のあるセルが特定される前に、高価値の材料と複数の処理段階がすでに完了している可能性があるため、歩留り損失はスケールアップ中に特にコストが高くなります。
したがって、全固体電池が確立されたリチウムイオン技術と幅広く競合できるようになるには、パイロットラインや製造設備への多額の投資にスループット、歩留まり、プロセスの再現性、材料の取り扱い、品質管理の改善を伴う必要があります。
市場の制約 - 影響とマイナス寄与 (2026 ~ 2034 年)
| ランク | 市場の制約 | 総合影響ランク | マイナスの貢献 (2026-2034) |
影響: 2026-2028 年 | 影響: 2029-2031 年 | 影響: 2032-2034 年 |
|---|---|---|---|---|---|---|
| 1 | High manufacturing costs and capital requirements for large-scale solid-state battery production | 高 | -5.00% | 高 | 高 | 中 |
| 2 | Technical challenges related to electrolyte-electrode interfaces, dendrites, pressure control, and long-term cycle stability | 中~高 | -3.50% | 高 | 中 | 中 |
| 3 | Difficulty in achieving consistent high-volume yields and scalable manufacturing processes | 中 | -2.50% | 高 | 中 | 低い |
| 4 | Others (material availability, qualification cycles, standardization gaps, supply-chain constraints, competing lithium-ion technologies, etc.) | 低い | -1.00% | 中 | 低い | 低い |
| 合計のマイナス成長の影響 | -12.00% | |||||
出典: Fortune Business Insights
無料サンプルをダウンロード 詳細な市場制約とリスク分析用
市場機会
医療機器、小型電子機器、その他の特殊なアプリケーションで早期の商品化の機会を提供
自動車用バッテリーは将来の全固体電池開発においてかなりのシェアを占めますが、より小規模な用途であれば商品化への早期ルートを提供できます。医療インプラント、センサー、ウェアラブル、IoT デバイス、特殊電子機器は通常、電気自動車よりもはるかに少ないバッテリー容量を必要とします。彼らは、コンパクトな寸法、安全性、信頼性、および長い耐用年数をより重視する場合があります。
これらの特性により、自動車用の大型セルが大量市場での製造経済性を実現する前であっても、薄膜およびマイクロ固体電池の機会が生まれます。貯蔵エネルギーの単位あたりのバッテリーコストが高くても、バッテリーが製品価値全体に占める割合が比較的小さい医療および特殊な電子機器の用途では、より許容できる可能性があります。
これにより、小型セルが特殊用途を通じて拡張できる一方、バルク固体電池は自動車向け認定、製造スケールアップ、コスト削減を通じて進歩するため、差別化された商業化パスが生まれます。
- 2026 年 3 月、Ilika は、M300 バッテリー生産のために、Cirtec Medical への Stereax 電極の最初の商用納品を完了しました。これらのコンポーネントは、埋め込み型センサー、神経刺激装置、整形外科用インプラント、その他の医療用途にわたる検証とサンプリングを目的としています。
市場の課題
産業標準化を複雑にする材料界面とプロセスの変動
全固体電池の開発は、単一の化学または製造ルートに従うわけではありません。硫化物、酸化物、ポリマー、ハロゲン化物、および複合電解質系は、材料の取り扱い、電極の適合性、処理温度、感湿性、機械的特性、および製造要件が大きく異なります。
接触不良や化学的不安定により、放電サイクルを繰り返すと抵抗が増加し、電池の性能が低下する可能性があるため、電解質と電極の間の界面は依然として特に重要です。一部のバッテリー設計では、層間の効果的な接触を維持するために外部からの圧力も必要になります。
この多様性により、標準化された製造プラットフォームの開発が複雑になります。ある電解質ファミリーに適した機器を別の電解質ファミリーに直接転用できない場合があり、要件も自動車、医療、自動車、医療機器などによって異なります。家庭用電化製品、航空宇宙、産業用アプリケーション。
- 2025年3月、フラウンホーファーISCはヨーロッパのパートナーとFUNCY-SSBプロジェクトを立ち上げ、全固体電池が直面する中心的な課題の1つ、つまりイオン伝導性、加工性、リサイクル性、界面性能を向上させながら有望な材料を安定したセルに組み合わせるという課題に対処しました。
セグメンテーション分析
製品タイプ別
自動車および大型用途での採用増加により、バルク全固体電池セグメントが市場を支配
製品タイプに基づいて、世界市場は薄膜固体電池、マイクロ固体電池、バルク固体電池などに分類されます。
バルク固体電池セグメントは市場を支配し、2025 年には 37.26% のシェアを占めました。その主導的な地位は、自動車およびその他の大容量用途向けの大型固体電池の開発の増加によって支えられています。より高いエネルギー密度、バッテリーの安全性の向上、先進的なリチウム金属およびシリコンベースのアノードへの注目が高まっており、バルクソリッドステートアーキテクチャの採用が強化されています。この部門はまた、自動車認定、セル統合、商業的に拡張可能なバッテリー設計の開発に関する活動の増加からも恩恵を受けています。
マイクロ固体電池セグメントは、予測期間中に 32.00% の CAGR で成長すると予測されています。
テクノロジー別
ポリマーセグメントは、既存の全固体電池用途で確立された商業基盤により市場をリード
技術に基づいて、世界市場は硫化物、酸化物、ポリマー、ハロゲン化物、複合材/ハイブリッドなどに分類されます。
2025 年にはポリマー部門が優勢となり、全固体電池市場シェアの 37.01% を占めました。その主導的地位は、固体電池アプリケーションにおける確立された商業基盤、比較的成熟した処理特性、および特殊な電池システム全体にわたる既存の展開によって支えられています。ポリマー電解質には、柔軟性、加工の容易さ、さまざまなセル構造との互換性などの利点もあり、現在の市場における比較的強力な地位を支えています。
硫化物セグメントは、2026 年から 2034 年にかけて 59.27% という最速の CAGR で成長すると予想されています。この成長は、高いイオン伝導性、大型バッテリーセルへの高い適合性、および自動車用固体バッテリー開発プログラムでの採用の増加によって推進されています。
アノードテクノロジーによる
高エネルギー密度全固体電池アーキテクチャにおける強力な役割により、リチウム金属セグメントが優位を占める
アノード技術に基づいて、世界市場はリチウム金属、シリコン主体、シリコングラファイト、グラファイトなどに分類されます。
リチウム金属セグメントは、2025 年に 45.28% の最大シェアを占めました。その優位性は、より高いエネルギー密度、セル重量の削減、および電池性能の向上を達成するように設計された次世代固体電池への強い適合性によって裏付けられています。リチウム金属アノードは、特に限られたスペース内でエネルギー貯蔵を最大化することが重要である自動車およびその他の高性能用途において、先進的な固体電池開発プログラムにますます組み込まれています。
シリコンの主要セグメントは、予測期間中に 56.36% という最も速い成長を記録すると予想されます。
細胞形態別
センサーや医療機器での普及によりコイン/ボタンセグメントがリード
セルの形状に基づいて、世界市場はポーチ、角柱、円筒、コイン/ボタンなどに分類されます。
コイン/ボタン部門は、2025 年には 31.77% という最大のシェアを獲得しました。これは、医療機器、ウェアラブル、センサー、IoT 製品、小型エレクトロニクス。ただし、より大型のバッテリーが普及するにつれて、そのシェアは低下すると予想されます。
プリズムセグメントは、予測期間中に 56.19% の CAGR で成長すると予想されます。
用途別
電気自動車用の高性能全固体電池に対する強い需要により、自動車部門が優位
世界市場はアプリケーションに基づいて、自動車、家庭用電化製品、医療機器、ウェアラブルとIoT、航空宇宙と防衛、ロボット工学、エネルギー貯蔵システム、産業などに分類されます。
自動車部門は、2025 年に 31.65% のシェアを獲得して世界市場を独占しました。その主導的な地位は、より高いエネルギー密度を実現し、安全性を高め、熱安定性を改善し、電気自動車のパッケージング効率を高めることができるバッテリーに対する需要の高まりによって支えられています。自動車メーカーは、次世代車両プラットフォーム、特に航続距離の延長、バッテリー重量の軽減、全体的なセル性能の向上を必要とする用途向けに、固体バッテリー技術の評価をますます高めています。
ロボット部門は、2026 年から 2034 年にかけて CAGR 55.94% で成長すると予測されています。
このレポートがどのようにビジネスの効率化に役立つかを知るには、 アナリストに相談
全固体電池市場の地域別展望
地域ごとに、市場はヨーロッパ、北アメリカ、アジア太平洋、ラテンアメリカ、中東およびアフリカに分類されます。
アジア太平洋地域
Asia Pacific Solid-State Battery Market Size, 2025 (USD Million)
この市場の地域分析についての詳細情報を取得するには、 無料サンプルをダウンロード
アジア太平洋地域は依然として支配的な地域市場であり、2025 年の市場規模は 2 億 486 万米ドルとなり、世界収益の 48.97% を占めます。この地域は、2026 年から 2034 年にかけて最速の CAGR を記録すると予想されています。大規模な電池製造、大規模な自動車およびエレクトロニクス産業、高度な材料能力、強力な技術開発プログラムが地域のリーダーシップを支えています。
日本の全固体電池市場
日本は2025年にアジア太平洋地域の市場価値の25.99%を獲得した。この国の強みは、硫化物電解質、先進的な電極、試験生産、将来の大量生産システムを進歩させる自動車メーカー、電池会社、材料サプライヤーによってもたらされる。
中国全固体電池市場
2025 年の中国の市場価値は約 8,194 万ドルで、2026 年までに 1 億 888 万ドルに達すると予測されています。
北米
北米市場は、2025 年に 8,445 万米ドルを占めます。この地域は、2026 年から 2034 年にかけて 43.27% の CAGR で成長すると予測されています。この地域の成長は、先進的な電池スタートアップ、自動車電動化プログラム、国立研究所、材料開発者、および次世代電池製造への投資の増加によって推進されています。
米国の固体電池市場
北米の強い貢献と地域内での米国の優位性を踏まえると、2025 年の米国市場は 7,401 万米ドルと計算され、北米市場規模の大きなシェアを占めます。
ヨーロッパ
ヨーロッパ市場は1億421万ドルで、2025年には世界市場全体の24.91%を占めます。地域の需要は、拡大する電気自動車産業、バッテリーのローカリゼーションへの取り組み、厳しい車両排出要件、先進的なバッテリー製造と研究への投資の増加によって支えられています。ヨーロッパの自動車メーカーとバッテリー開発者は、エネルギー密度、安全性、車両航続距離、バッテリーパック効率を向上させるためのソリッドステート技術を評価しています。
ドイツの全固体電池市場
ドイツは、大規模な自動車製造拠点、電池研究機関、特殊化学会社、先進的な製造装置産業によって支えられ、2025 年には欧州市場の 25.47% を占めました。 2025 年のこの国の市場価値は約 2,654 万米ドルでした。
英国全固体電池市場
英国の市場価値は、2025 年に 1,783 万米ドルに達しました。成長は、バッテリー技術開発者、大学主導の研究、自動車イノベーション プログラム、先端材料の専門知識、モビリティ、医療、航空宇宙用途向けのバッテリーの開発の増加によって支えられています。
ラテンアメリカ
ラテンアメリカは、2025 年に 1,386 万米ドルを占めました。この地域市場は、アジア太平洋、ヨーロッパ、北米と比較して、依然として比較的新興市場です。成長の機会は、電動モビリティの拡大、先進的なエネルギー貯蔵技術への関心の高まり、バッテリー材料のサプライチェーンの発展、自動車、産業、エネルギー貯蔵用途における高性能バッテリーの段階的な採用によって支えられています。
ブラジル全固体電池市場
ブラジルは、2025 年にラテンアメリカ市場の約 47% を占めます。ブラジルの大規模な自動車産業、拡大する EV エコシステム、再生可能エネルギー部門、産業能力、バッテリー研究基盤が、地域をリードする地位を支えています。
中東とアフリカ
中東およびアフリカ市場は、2025 年に 1,091 万米ドルと評価されています。この地域市場は初期段階にありますが、電気モビリティ、先進的なエネルギー貯蔵、電気自動車への投資を通じて徐々に発展しています。再生可能エネルギー統合、産業の近代化、技術のローカリゼーションへの取り組み。
電池製造、電気自動車、クリーンエネルギー技術に投資している国は、特に自動車、定置型貯蔵、航空宇宙、防衛、特殊産業用途向けに全固体電池の長期的な機会を創出する可能性がある。
GCC全固体電池市場
2025 年には GCC 市場は中東およびアフリカ市場の 42% を占めました。電動モビリティ、定置型貯蔵庫、航空宇宙、防衛、クリーン技術、および現地製造への投資により、この地域の長期的な全固体電池の機会が強化されています。
競争環境
業界の主要プレーヤー
主要な業界参加者は市場での地位を強化するために固体電解質、大型電池、商業化プログラムを推進している
世界の全固体電池市場は競争が激しく、確立された電池メーカー、自動車会社、専門技術開発者、先端材料サプライヤーの存在が特徴です。市場の主要企業には、トヨタ自動車株式会社、サムスン SDI 株式会社、パナソニック エナジー株式会社、QuantumScape Corporation、Solid Power, Inc.、ProLogium Technology、および Ilika plc が含まれます。これらの参加者は、硫化物、酸化物、ポリマー、ハロゲン化物、複合電解質技術に加え、リチウム金属、シリコン主体、その他の先進的なアノード システムに焦点を当てています。企業はまた、自動車、家庭用電化製品、医療機器、ウェアラブル、ロボット工学、航空宇宙、産業、エネルギー貯蔵用途に対応するために、薄膜電池、マイクロ電池、およびバルク固体電池の開発を拡大しています。
競争は、インターフェース関連の技術的課題を軽減しながら、エネルギー密度、安全性、サイクル性能、製造性、セルの拡張性を向上させることにますます集中しています。自動車 OEM、バッテリー開発者、材料サプライヤー間の戦略的パートナーシップは、検証と将来の商品化を加速するためにますます重要になっています。パイロットラインの拡大、技術ライセンス、電解質の開発、顧客サンプリング、共同開発プログラム、知的財産の強化、製造規模の拡大は、依然として業界参加者が競争力を強化するために使用する重要な戦略です。
プロファイルされた固体電池企業のリスト
- Blue Solutions (France)
- TDK Corporation (Japan)
- ProLogium Technology Co., Ltd. (Taiwan)
- Murata Manufacturing Co., Ltd. (Japan)
- Ilika plc (U.K.)
- QuantumScape Corporation (U.S.)
- Solid Power, Inc. (U.S.)
- Samsung SDI Co., Ltd. (South Korea)
- Toyota Motor Corporation (Japan)
- Panasonic Energy Co., Ltd. (Japan)
主要な産業の発展
- 2026 年 9 月:ProLogiumは、台湾のギガレベル製造施設で第3.5世代高エネルギー密度全固体リチウムセラミック電池を量産すると発表した。この大型セルは、高い重量および体積エネルギー密度を達成し、パイロット開発から商業規模の製造へのソリッドステート技術の重要な移行を示しました。
- 2026 年 6 月:QuantumScape は、固体リチウム金属電池プラットフォームと関連製造プロセスを進歩させるために、ホンダ R&D と複数年間の共同研究契約を締結しました。この提携は、ホンダによるQuantumScape技術の技術評価に続くもので、さらなる開発と将来の自動車アプリケーションへの統合の可能性をサポートすることを目的としています。
- 2026 年 2 月:QuantumScape は、カリフォルニア州サンノゼに Eagle Line 全固体電池パイロット生産施設を開設しました。この高度に自動化されたラインには、同社のコブラセパレーター製造プロセスが組み込まれており、顧客のサンプリング、テスト、技術デモンストレーション、および製品統合活動向けにバッテリーセルを生産するように設計されています。
- 2025 年 10 月:BMWグループ、ソリッド・パワー、サムスンSDIは、自動車用全固体電池の開発と検証を進めるための提携を発表した。ソリッド・パワーは硫化物系固体電解質を供給し、サムスンSDIはセルを製造し、BMWは次世代評価車両への統合の可能性を考慮してセルを評価する。
- 2025 年 10 月:トヨタ自動車と住友金属鉱山は、全固体電池用正極材の量産化を進めるための共同開発契約を締結した。両社は、将来のバッテリー電気自動車向けに耐久性のある正極材料を開発しており、全固体バッテリー技術の商業化に向けたトヨタの広範な戦略を支援している。
レポートの範囲
世界の固体電池市場分析は、レポートに含まれるすべての市場セグメントによる市場規模と予測の詳細な調査を提供します。これには、予測期間に市場を推進すると予想される市場のダイナミクスと市場動向の詳細が含まれています。技術の進歩、新製品の発売、主要な業界の発展、パートナーシップ、合併と買収に関する情報を提供します。市場調査レポートには、市場シェアと主要企業のプロフィールを提供する詳細な競争環境も含まれています。
カスタマイズのご要望 広範な市場洞察を得るため。
レポートの範囲とセグメント化
| 属性 | 詳細 |
| 学習期間 | 2021~2034年 |
| 基準年 | 2025年 |
| 推定年 | 2026年 |
| 予測期間 | 2026~2034年 |
| 歴史的時代 | 2021-2024 |
| 成長率 | 2026 ~ 2034 年の CAGR は 46.31% |
| ユニット | 価値 (100万米ドル) |
| セグメンテーション | 製品タイプ別、テクノロジー別、アノードテクノロジー別、セル形式別、アプリケーション別、および地域別 |
| 製品タイプ別 |
|
| テクノロジー別 |
|
| アノードテクノロジーによる |
|
| 細胞形態別 |
|
| 用途別 |
|
| 地域別 |
|
研究方法
1. ボトムアップのアプローチ
アプローチ 1: 主要固体電池企業の売上高と市場シェア
- Blue Solutions、TDK Corporation、ProLogium Technology、Murata Manufacturing、Ilika、QuantumScape、Solid Power、Samsung SDI、Toyota、Panasonic Energy などの主要参加者の年次報告書、SEC 提出書類、投資家向けプレゼンテーション、企業 Web サイト、および製品発表からの固体電池に起因する収益、商業出荷、生産情報、および製品レベルの開示情報の収集。
- 従来のリチウムイオン電池、半固体/準固体電池、単独の電解質の販売、助成金、および非商業的なプロトタイプ活動は除きますが、薄膜電池、マイクロ電池、バルク電池、およびその他の固体電池にわたる適格な商業収益の推定。
- 商用製造のフットプリント、生産能力、利用状況、有償セル出荷、製品価格設定、アプリケーションエクスポージャ、顧客認定段階、および地域プレゼンスを評価します。
- 商業生産の証拠、出荷量、技術の成熟度、および対応可能なアプリケーション需要を含む企業レベルの見積もりを三角測量して、世界市場を見積もります。
アプローチ 2: アプリケーションの需要分析
- 自動車、家庭用電化製品、医療機器、ウェアラブルとIoT、航空宇宙と防衛、ロボット工学、エネルギー貯蔵システム、産業、その他のアプリケーションにわたる固体電池の需要を評価します。
- アプリケーション固有のデバイス容量、バッテリー要件、ソリッドステート採用レベル、セル容量、および平均バッテリー値に基づいて、潜在的なバッテリー需要を推定します。
- 特にエレクトロニクス用途と自動車用固体電池の間のさまざまな採用段階を考慮した、小型電池と大型電池にわたる現在の商品化レベルの評価。
- 技術認定、顧客サンプリング、商業利用可能性、生産規模、現実的なソリッドステート普及率に関するアプリケーションレベルの見積もりを調整します。
- 個々のアプリケーションの推定値を集計して世界の全固体電池市場を導き出し、その後、企業の収益と出荷ベースのアプローチと調整します。
アプローチ 3: 生産能力、出荷、価格の分析
- 商用固体電池メーカーおよび技術開発者からの利用可能な生産能力および出荷情報の収集。
- 発表された全生産能力を市場収益として扱うのではなく、開示または特定可能な生産能力に現実的な稼働率を適用することにより、効果的な商業生産を評価します。
- バッテリーの種類、セル形式、用途、商業的成熟度に基づく推定平均販売価格を使用して、適格な生産量を市場価値に換算します。
- 大型電池、超小型固体電池、セラミック電池、およびその他の商用認定セル*については、価格と生産規模に大きな違いがあるため、別途検討してください。
- Blue Solutions、ProLogium、TDK、Murata などの企業からの商業生産証拠を使用した検証。残りの量は他の適格な商業サプライヤーに割り当てられます。
2. トップダウンアプローチ
アプローチ 1: 技術および商品化段階の分析
- バルク液体貯蔵ターミナル、燃料ディスペンサー、ターミナルオートメーション、ポンプとバルブ、積載装置、混合システム、鉄道タンク車、タンクローリー、海洋燃料インフラストラクチャーなど、関連する親市場の分析。
- エタノールの処理量、混合量、エタノール対応ステーションの普及率、最終製品構成、生産能力、エタノール取引に基づくエタノール起因のシェアの推定。
- エタノールにさらされていない従来の石油インフラ、エタノール生産設備、車両収益、物流サービス収益、汎用エタノール販売は除外されます。
- 結果として生じるエタノール対応可能な市場と、ボトムアップの企業、資産、および処理量の推定値を調整します。
アプローチ 2: 制度的および商業的証拠の分析
- 企業発表、稼働容量開示、商用製品情報、報告された開発収益を使用した、検証済みの商用固体電池の生産フットプリントとメーカー活動の評価。
- 主要な産業用固体電池製造を利用した商業生産基盤の確立と、市販のマイクロおよび小型固体電池によって補完されます。
- 識別可能な有償開発セルと適格な商用出荷が含まれますが、無料の顧客サンプルと社内で消費されるプロトタイプは除外されます。
- 結果として得られた市場推定を、製造能力、商用製品の入手可能性、技術の成熟度、報告された業界の商業化マイルストーンと照らし合わせて相互検証します。
- 厳格な過大/過小評価管理を適用し、将来発表されるキャパシティおよびパイロット プロジェクトが商業収益創出の十分な証拠がある場合にのみ認識されるようにします。
アプローチ 3: 国および地域の導入分析
- 電池製造強度、自動車生産、エレクトロニクス製造、技術開発活動、およびアプリケーションの採用に基づいて、アジア太平洋、ヨーロッパ、北米、ラテンアメリカ、中東およびアフリカ*にわたる全固体電池の需要を推定します。
- アジア太平洋地域の強力な電池およびエレクトロニクス製造エコシステムと、主要な自動車および電池生産国にわたる活発な固体電池プログラムを通じてアジア太平洋地域を評価します。
- 自動車の認定活動、商業用ソリッドステート生産の確立、先進的なバッテリー開発、産業/エレクトロニクス需要に基づくヨーロッパの評価。
- 自動車開発プログラム、特殊バッテリー、家庭用電化製品、医療機器、および新たな商業生産を通じて北米の需要を推定します。
- 初期段階の自動車、産業、防衛、エレクトロニクス、エネルギー貯蔵の導入に基づいたラテンアメリカ、中東、アフリカの評価。
- 国および地域の推定値を集計し、その後、グローバル企業、テクノロジー、アプリケーション、および生産ベースのアプローチと調整します。
3. 主要な情報源のリスト
- 年次報告書、SEC 提出書類、投資家向けプレゼンテーション、収益リリース、持続可能性レポート、製品発表、技術データシート、生産最新情報、固体電池メーカーおよび技術開発者の企業プレス リリース。
- Blue Solutions、TDK Corporation、ProLogium Technology、村田製作所、Ilika、QuantumScape、Solid Power、Samsung SDI、トヨタ自動車株式会社、Panasonic Energy、LG Energy Solution、およびその他の関連市場参加者からの企業情報。
- 国際エネルギー機関 (IEA)* は、電気自動車の販売、バッテリーの需要、バッテリーの製造能力、地域のバッテリーのサプライチェーン、電動化の傾向について調査します。
- 政府機関、国立研究所、自動車省、エネルギー庁、電池製造、EV 導入、先進電池研究開発、製造奨励金を対象とする産業開発組織。
- S. エネルギー省 (DOE)* および先進的な電池技術、固体電解質、リチウム金属電池、製造研究、商業化プログラムを対象とした関連国立研究所。
- 自動車 OEM の発表、バッテリー開発パートナーシップ、認定プログラム、パイロットラインの発表、および明示された生産開始スケジュール。
- 硫化物、酸化物、ポリマー、ハロゲン化物、複合電解質、リチウム金属アノード、シリコンアノード、固体電池の製造をカバーする特許データベース、査読済みジャーナル、大学、研究機関、会議議事録、技術出版物。
- パウチ電池、角柱電池、円筒電池、コイン/ボタン電池、薄膜電池、マイクロ電池、バルク固体電池の形式を網羅した製品仕様と技術文書。
- 国レベルの自動車生産、エレクトロニクス製造、EV の普及、工業生産、および製造付加価値データベースを使用して、地域的な導入の前提を検証します。
4. 一次面接
サプライサイドインタビュー: 60%
- Key Respondents: Discussions with Solid-State Battery manufacturers, solid electrolyte developers, electrode-material suppliers, lithium-metal and silicon-anode developers, battery manufacturing-equipment suppliers, cell assemblers, testing laboratories, battery-system integrators, automotive battery suppliers, and technology startups.
- Validation of Solid-State Battery revenues, commercial cell shipments, production capacity, utilization rates, average selling prices, technology mix, cell formats, application exposure, geographic sales, customer qualification status, and competitive positioning.
- Validation of technology trends covering sulfide, oxide, polymer, halide, and composite electrolytes, lithium-metal and silicon-based anodes, interface engineering, dry processing, stacking, pressure management, and advanced cell manufacturing.
- Assessment of supply-side constraints including electrolyte availability, lithium-metal handling, material purity, production yields, moisture sensitivity, equipment requirements, manufacturing cycle times, qualification standards, production costs, and supply-chain scalability.
デマンドサイドインタビュー: 40%
- 主な回答者: 自動車 OEM、家庭用電化製品メーカー、医療機器会社、ウェアラブルおよび IoT メーカー、航空宇宙および防衛企業、ロボット製造メーカー、エネルギー貯蔵開発者、産業用バッテリー ユーザーとのディスカッション。
- 自動車、家庭用電化製品、医療機器、ウェアラブルとIoT、航空宇宙と防衛、ロボット工学、エネルギー貯蔵システム、産業用途にわたる全固体電池の採用を検証します。
- エネルギー密度、安全性、充電性能、サイクル寿命、動作温度、重量、セルの寸法、信頼性、バッテリーのコスト、認定要件、サプライヤーの能力などの購入基準の評価。
- 好ましいセル形式、電解質技術、容量要件、予想される商品化スケジュール、サプライヤーの選択基準、認定サイクル、および従来のリチウムイオン代替電池ではなく全固体電池を採用する意欲の検証。
- 高い電池コスト、限られた商業利用可能性、認定スケジュール、量産準備に関する不確実性、サイクル寿命要件、技術的信頼性、継続的に改良され続ける従来のリチウムイオン電池との競争など、需要側の障壁の評価。
よくある質問
Fortune Business Insights によると、2025 年の世界市場価値は 4 億 1,830 万米ドルで、2034 年までに 112 億 5,074 万米ドルに達すると予測されています。
市場は、予測期間中に 46.31% の CAGR を示すと予想されます。
自動車セグメントは、2025 年に用途別に世界市場をリードしました。
特に電気自動車や高度な電子アプリケーション向けに、より安全でエネルギー密度が高く、寿命が長いバッテリーに対する需要の高まりが、市場を牽引する主な要因となっています。
主要企業には、ProLogium Technology、Ilika、QuantumScape、Solid Power、Samsung SDI、Toyota、Panasonic Energy が含まれます。
2025 年にはアジア太平洋地域が最大の市場シェアを獲得しました。
専門家にお問い合わせください 専門家に相談する


- 2021-2034
- 2025
- 2021-2024
- 270
30~60時間の無料カスタマイズ
地域と国のカバレッジを拡大、 セグメント分析、 企業プロフィール、 競合ベンチマーキング、 およびエンドユーザーインサイト。



















関連レポート