 Descargar muestra gratuita




Solicite una cotización
Reciba un precio personalizado según sus necesidades.
- Elija el tipo de licencia
- Opciones para varios usuarios
- Alcance y cobertura personalizados
- Entrega rápida
"El diseño de estrategias de crecimiento está en nuestro ADN"
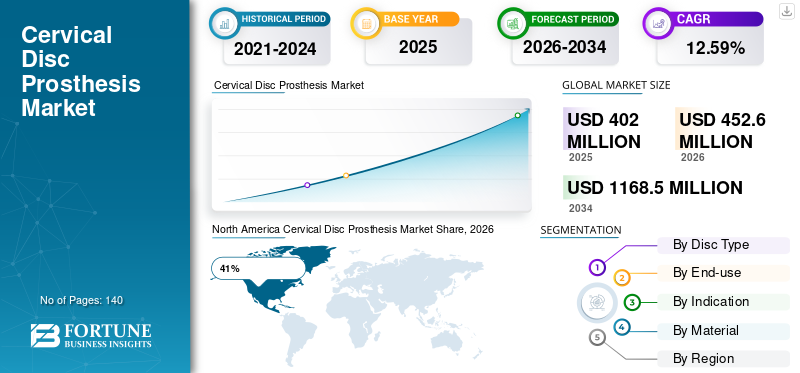
El tamaño del mercado mundial de prótesis de disco cervical se valoró en 402 millones de dólares en 2025. Se prevé que el mercado crezca de 452,6 millones de dólares en 2026 a 1.168,5 millones de dólares en 2034, exhibiendo una tasa compuesta anual del 12,59% durante el período previsto.
El mercado de prótesis de disco cervical está experimentando una expansión constante debido a la creciente adopción de procedimientos espinales que preservan el movimiento y la creciente preferencia por el reemplazo de disco artificial en lugar de las cirugías de fusión espinal convencionales. Los dispositivos de prótesis de disco cervical están diseñados para mantener la movilidad de la columna cervical y al mismo tiempo reducir la degeneración del segmento adyacente. La creciente incidencia de enfermedad degenerativa del disco cervical, radiculopatía cervical y trastornos de la columna está creando una demanda sostenida en los centros de atención médica. Los avances tecnológicos en biomateriales, diseño de implantes y técnicas quirúrgicas mínimamente invasivas están fortaleciendo aún más la adopción de productos. El informe sobre el mercado de prótesis de disco cervical destaca la creciente concienciación de los médicos, la mejora de los resultados quirúrgicos y las crecientes inversiones en infraestructura de atención sanitaria de la columna, lo que contribuye a una mayor penetración del mercado en los sistemas sanitarios desarrollados y emergentes.
Estados Unidos representa el 42% de la cuota de mercado de prótesis de disco cervical de América del Norte debido a su avanzada infraestructura de cuidado de la columna y su gran volumen de procedimientos de columna cervical. Anualmente se realizan más de 1,2 millones de cirugías de columna en todo el país, lo que crea una base sólida para la adopción de prótesis de disco cervical. Las aprobaciones regulatorias favorables, la mayor experiencia de los cirujanos y la amplia disponibilidad de tecnologías de imágenes avanzadas respaldan la expansión del mercado. Los hospitales y centros ortopédicos utilizan cada vez más implantes de disco cervical de próxima generación para mejorar los resultados de los pacientes. La creciente prevalencia de estilos de vida sedentarios, trastornos del cuello relacionados con el lugar de trabajo y degeneración cervical asociada a la edad sigue estimulando la demanda. La expansión del mercado de prótesis de disco cervical de EE. UU. indica una fuerte utilización de tecnologías de preservación del movimiento en las principales instituciones sanitarias.
Descargar muestra gratuita para conocer más sobre este informe.
Las tendencias del mercado de prótesis de disco cervical indican un cambio significativo hacia tratamientos espinales que preservan el movimiento a medida que los proveedores de atención médica buscan alternativas a los procedimientos de fusión espinal. Los fabricantes están introduciendo cada vez más diseños de implantes avanzados que imitan el movimiento natural de la columna cervical y al mismo tiempo mejoran la durabilidad y la resistencia al desgaste. Las tecnologías de imágenes tridimensionales y la planificación quirúrgica asistida por computadora se están convirtiendo en herramientas estándar para la evaluación preoperatoria, mejorando la precisión del posicionamiento de los implantes.
Descargar muestra gratuita para conocer más sobre este informe.
Otra tendencia notable implica el uso creciente de aleaciones de titanio y combinaciones de polímeros avanzadas que mejoran la biocompatibilidad y el rendimiento de los implantes a largo plazo. Los centros de salud adoptan cada vez más enfoques quirúrgicos mínimamente invasivos, lo que reduce los períodos de hospitalización y acelera la recuperación de los pacientes.Inteligencia artificialLos sistemas de navegación quirúrgica asistida también están ganando atención entre los cirujanos de columna.
Prevalencia creciente de trastornos degenerativos del disco cervical
El principal impulsor del crecimiento del mercado de prótesis de disco cervical es la creciente prevalencia de la enfermedad degenerativa del disco cervical y las afecciones de la columna asociadas. El envejecimiento de la población en las principales economías está contribuyendo a que un mayor número de pacientes requieran intervención quirúrgica. Los estudios clínicos indican que la degeneración del disco cervical afecta a millones de adultos en todo el mundo, en particular a personas mayores de 45 años. El mayor uso de computadoras, teléfonos inteligentes y entornos de trabajo sedentarios también ha provocado una mayor incidencia de dolor de cuello crónico y trastornos de la columna cervical. Los proveedores de atención médica recomiendan cada vez más procedimientos de prótesis de disco cervical debido a su capacidad para preservar el movimiento de la columna. Las tasas de éxito quirúrgico mejoradas que superan el 90 % en poblaciones de pacientes seleccionadas respaldan aún más la adopción. El análisis del mercado de prótesis de disco cervical muestra que la creciente conciencia entre los pacientes sobre las opciones avanzadas de tratamiento de la columna continúa fortaleciendo los volúmenes de procedimientos en hospitales y centros ortopédicos.
Altos costos de procedimientos e implantes
A pesar de los resultados clínicos favorables, los altos costos del tratamiento siguen siendo una limitación importante para la industria de las prótesis de disco cervical. Los procedimientos de reemplazo de disco cervical requieren implantes especializados, tecnologías de imagen avanzadas y cirujanos altamente capacitados, lo que aumenta el gasto sanitario general. En varios países en desarrollo, la cobertura de reembolso sigue siendo limitada, lo que restringe el acceso de los pacientes a estos procedimientos. Los sistemas sanitarios sensibles a los costes suelen favorecer las cirugías de fusión convencionales debido a sus menores gastos iniciales. Además, los costos de adquisición asociados con los dispositivos protésicos de primera calidad crean desafíos para los centros de atención médica más pequeños. Los requisitos de cumplimiento normativo y las pruebas clínicas exhaustivas también contribuyen a los elevados gastos de fabricación. Las perspectivas del mercado de prótesis de disco cervical indican que las preocupaciones sobre la asequibilidad continúan influyendo en las tasas de adopción en las economías emergentes a pesar de la creciente demanda de tratamientos espinales avanzados.
Ampliación de la cirugía de columna mínimamente invasiva
La creciente popularidad de la cirugía de columna mínimamente invasiva presenta importantes oportunidades para el mercado de las prótesis de disco cervical. Los pacientes prefieren cada vez más procedimientos asociados con un daño tisular reducido, períodos de hospitalización más cortos y tiempos de recuperación más rápidos. Las instituciones sanitarias están invirtiendo mucho en sistemas avanzados de navegación quirúrgica y plataformas asistidas por robots que mejoran la precisión de la colocación de los implantes. Las economías emergentes están ampliando los centros especializados en tratamiento de la columna, creando nuevas oportunidades comerciales para los fabricantes de implantes. El aumento del gasto sanitario y la mejora del acceso a procedimientos ortopédicos avanzados fortalecen aún más las perspectivas del mercado. La creciente demanda de procedimientos espinales ambulatorios también está fomentando el desarrollo de prótesis de disco cervical de próxima generación optimizadas para técnicas mínimamente invasivas. El pronóstico del mercado de prótesis de disco cervical sugiere que la innovación tecnológica combinada con la expansión de las capacidades quirúrgicas creará importantes vías de crecimiento durante los próximos años.
Requisitos de evaluación clínica a largo plazo
Uno de los principales desafíos que enfrenta el mercado de prótesis de disco cervical es la necesidad de una validación clínica extensa a largo plazo. Las autoridades reguladoras exigen pruebas sustanciales sobre la durabilidad, seguridad y eficacia de los implantes antes de aprobar nuevos productos. Los fabricantes deben realizar largos estudios clínicos que a menudo se extienden más allá de cinco años, lo que aumenta los plazos y los costos de desarrollo. Las variaciones en la anatomía del paciente y las técnicas quirúrgicas también pueden influir en los resultados clínicos, creando complejidades en la evaluación del producto. Los proveedores de atención médica siguen siendo cautelosos con respecto a las tecnologías de implantes más nuevas hasta que estén disponibles suficientes datos de rendimiento a largo plazo. Además, los requisitos de vigilancia poscomercialización imponen responsabilidades adicionales a los fabricantes. El informe de la industria de prótesis de disco cervical indica que equilibrar la innovación con un cumplimiento normativo riguroso sigue siendo un desafío clave tanto para las empresas establecidas como para los nuevos participantes en el mercado.
Las prótesis de disco cervical M-o-P representan el 61% de la cuota de mercado de prótesis de disco cervical. Estos implantes utilizan placas terminales metálicas combinadas con núcleos de polímeros avanzados diseñados para replicar el movimiento natural de la columna cervical. El segmento mantiene un fuerte liderazgo en el mercado debido a las características de desgaste favorables, la evidencia clínica establecida y la familiaridad generalizada de los cirujanos. Los materiales poliméricos modernos proporcionan mayor durabilidad y menor fricción durante el movimiento cervical. Los hospitales suelen preferir los implantes M-o-P porque demuestran resultados fiables a largo plazo y una amplia compatibilidad con los pacientes. Las mejoras continuas en la ingeniería de polímeros están reduciendo la generación de partículas de desgaste y mejorando la longevidad de los implantes.
Las prótesis de disco cervical M-o-M representan el 39% de la cuota de mercado de las prótesis de disco cervical. Estos dispositivos utilizan superficies articuladas metálicas diseñadas para proporcionar un soporte estructural robusto y estabilidad mecánica a largo plazo. El segmento es particularmente valorado por sus características de fuerza y resistencia a la deformación bajo condiciones de carga espinal repetitivas. Los avances tecnológicos en el procesamiento de metales y las técnicas de acabado de superficies han mejorado el rendimiento de los implantes y han reducido los problemas de desgaste. Los implantes M-o-M se utilizan con frecuencia en poblaciones de pacientes cuidadosamente seleccionadas que requieren capacidades de carga mejoradas.
Para saber cómo nuestro informe puede ayudar a optimizar su negocio, Hable con un analista
Los centros de ortopedia y traumatología representan el 34% de la cuota de mercado de prótesis de disco cervical. Estas instalaciones desempeñan un papel fundamental en el diagnóstico y tratamiento de los trastornos de la columna cervical debido a su experiencia quirúrgica especializada y sus departamentos dedicados al cuidado de la columna. El aumento de las derivaciones por enfermedad degenerativa del disco, lesiones cervicales traumáticas y procedimientos de columna para preservar el movimiento respaldan la demanda dentro de este segmento. Muchos centros ortopédicos están equipados con sistemas de imágenes avanzados, tecnologías de navegación intraoperatoria y plataformas quirúrgicas mínimamente invasivas que mejoran la precisión del procedimiento. La creciente preferencia de los pacientes por centros especializados en tratamiento de la columna fortalece aún más la expansión del segmento.
Los hospitales poseen el 66% de la cuota de mercado de prótesis de disco cervical, lo que los convierte en el segmento de uso final líder. Los grandes hospitales poseen una infraestructura quirúrgica integral, equipos de atención multidisciplinarios y acceso a tecnologías espinales avanzadas que respaldan los procedimientos de reemplazo de disco cervical. El creciente número de cirugías de columna realizadas en hospitales de tercer nivel contribuye significativamente a la demanda de implantes. Los hospitales también se benefician de marcos de reembolso establecidos y acceso a neurocirujanos y cirujanos ortopédicos especializados. El aumento de las admisiones de pacientes relacionadas con trastornos degenerativos cervicales continúa impulsando el crecimiento de los procedimientos.
El dolor de cuello representa el 57% de la cuota de mercado de prótesis de disco cervical por indicación. El dolor de cuello crónico asociado con la enfermedad degenerativa del disco sigue siendo una de las razones más comunes para los procedimientos de reemplazo de disco cervical. La creciente prevalencia de estilos de vida sedentarios, exposición prolongada a pantallas y malos hábitos posturales han aumentado significativamente el número de pacientes que buscan soluciones de tratamiento avanzadas. Las prótesis de disco cervical ofrecen beneficios de preservación del movimiento que ayudan a mantener la flexibilidad de la columna mientras alivian los síntomas del dolor. Los estudios clínicos continúan demostrando tasas favorables de satisfacción del paciente después del reemplazo del disco cervical por dolor de cuello persistente.
La mielopatía representa el 43% de la cuota de mercado de las prótesis de disco cervical. La mielopatía cervical es el resultado de la compresión de la médula espinal causada por cambios degenerativos, hernias de disco o estenosis espinal cervical. La afección suele provocar síntomas neurológicos, deterioro de la función motora y reducción de la calidad de vida. Las crecientes tasas de diagnóstico respaldadas por tecnologías avanzadas de imágenes por resonancia magnética están contribuyendo a la demanda de procedimientos. Las prótesis de disco cervical brindan una opción de tratamiento eficaz para pacientes seleccionados con mielopatía y al mismo tiempo preservan la movilidad de la columna.
La segmentación basada en materiales muestra aleaciones de titanio, aleaciones de cobalto-cromo y polímeros avanzados como componentes dominantes utilizados en la fabricación de prótesis de disco cervical. Este segmento representa el 100% de los requisitos de producción de implantes y desempeña un papel vital en la determinación del rendimiento del dispositivo. Los materiales a base de titanio contribuyen con el 48% de la utilización del material debido a su excelente biocompatibilidad y resistencia a la corrosión. Las aleaciones de cobalto-cromo representan el 32% y ofrecen resistencia mecánica y resistencia al desgaste superiores. Los materiales poliméricos avanzados representan el 20%, proporcionando flexibilidad y características de absorción de impactos. La innovación continua en biomateriales está mejorando la longevidad de los implantes y reduciendo los riesgos de complicaciones. Las tendencias del mercado de prótesis de disco cervical indican un énfasis cada vez mayor en la optimización del material para mejorar los resultados clínicos y la durabilidad del dispositivo a largo plazo.
North America Cervical Disc Prosthesis Market Share, 2025 (%)
Para obtener más información sobre el análisis regional de este mercado, Descargar muestra gratuita
América del Norte posee el 41% de la cuota de mercado mundial de prótesis de disco cervical, lo que lo convierte en el mercado regional líder. La región se beneficia de una infraestructura sanitaria avanzada, una amplia disponibilidad de centros especializados en la columna y una fuerte adopción de procedimientos quirúrgicos que preservan el movimiento. Estados Unidos aporta la mayor parte de la demanda regional debido a un gran volumen de cirugías de columna cervical y políticas de reembolso favorables. La creciente prevalencia de la enfermedad degenerativa del disco y el dolor de cuello crónico continúa respaldando el crecimiento de los procedimientos. Los hospitales y centros ortopédicos están adoptando rápidamente implantes de disco cervical de próxima generación con mayor durabilidad y rendimiento biomecánico. La fuerte evidencia clínica que respalda el reemplazo de disco artificial en lugar de la fusión en pacientes seleccionados ha fortalecido la confianza de los cirujanos. Las inversiones continuas en cirugía asistida por robot y tecnologías de navegación mejoran aún más los resultados del tratamiento. La presencia de importantes participantes de la industria y la continua innovación de productos refuerzan la posición dominante de América del Norte en el mercado de prótesis de disco cervical.
Europa representa el 29% de la cuota de mercado mundial de prótesis de disco cervical y sigue siendo un importante centro de innovación en el cuidado de la salud de la columna. La región se beneficia de sistemas de salud establecidos, una mayor conciencia sobre las terapias que preservan el movimiento y una creciente adopción de tecnologías ortopédicas avanzadas. Países como Alemania, Francia, Italia y el Reino Unido continúan ampliando el acceso a los procedimientos de reemplazo de disco cervical a través de redes sanitarias públicas y privadas. La creciente incidencia de trastornos de la columna relacionados con la edad y enfermedades degenerativas del cuello uterino contribuye significativamente a la demanda del mercado. Los médicos recomiendan cada vez más prótesis de disco cervical debido a los resultados clínicos favorables a largo plazo y a la preservación de la movilidad de la columna. Instituciones de investigación ydispositivo medicoLos fabricantes colaboran activamente para desarrollar diseños de implantes innovadores. Las tecnologías de diagnóstico mejoradas permiten una detección más temprana de las afecciones cervicales. Las crecientes inversiones en modernización de la atención sanitaria y programas especializados de tratamiento de la columna siguen respaldando el crecimiento del mercado de prótesis de disco cervical en toda Europa.
Alemania representa el 27% de la cuota de mercado europea de prótesis de disco cervical y es uno de los mercados más influyentes de la región. El país se beneficia de un sistema de salud altamente desarrollado, instalaciones ortopédicas avanzadas y una sólida experiencia clínica en cirugía de columna. Los hospitales alemanes realizan anualmente un número significativo de procedimientos de reemplazo de disco cervical, respaldados por tecnologías avanzadas de diagnóstico por imágenes y navegación quirúrgica. La creciente prevalencia de trastornos degenerativos del disco cervical entre la población que envejece continúa impulsando la demanda de procedimientos. Los proveedores de atención médica prefieren cada vez más los implantes que preservan el movimiento y que ayudan a mantener el movimiento natural de la columna. Las continuas inversiones en investigación médica y desarrollo de implantes fortalecen la expansión del mercado. La presencia de centros especializados en columna mejora la accesibilidad al tratamiento en todo el país. Los sólidos programas de formación de cirujanos y la adopción de procedimientos mínimamente invasivos contribuyen aún más al liderazgo de Alemania dentro de la industria europea de prótesis de disco cervical.
El Reino Unido representa el 18% de la cuota de mercado europeo de prótesis de disco cervical. La demanda está impulsada por una mayor conciencia sobre el reemplazo de disco cervical como una alternativa a la fusión espinal y la ampliación del acceso a servicios especializados de atención de la columna. Las instituciones sanitarias están invirtiendo en tecnologías ortopédicas avanzadas e infraestructura quirúrgica moderna para mejorar los resultados de los pacientes. Los crecientes casos de dolor crónico de cuello y degeneración del disco cervical continúan respaldando el crecimiento del mercado. Los cirujanos utilizan cada vez más implantes que preservan el movimiento debido a su capacidad para mantener la movilidad cervical y al mismo tiempo reducir la tensión en los segmentos espinales adyacentes. Los proveedores de atención médica públicos y privados están ampliando los programas de tratamiento de la columna para adaptarse a un volumen cada vez mayor de pacientes. Las iniciativas de educación clínica están mejorando la conciencia de los médicos sobre los beneficios del reemplazo de discos artificiales. La innovación tecnológica continua y los resultados favorables del tratamiento posicionan al Reino Unido como un contribuyente importante al mercado regional de prótesis de disco cervical.
Asia-Pacífico posee el 23% de la cuota de mercado mundial de prótesis de disco cervical y está emergiendo como una de las regiones de más rápido desarrollo en materia de atención sanitaria de la columna. El rápido desarrollo de la infraestructura sanitaria, el aumento del gasto sanitario y la creciente conciencia de los tratamientos quirúrgicos avanzados están respaldando la expansión del mercado. Grandes poblaciones en China, Japón, India y Corea del Sur crean una demanda sustancial de intervenciones en la columna cervical. La creciente prevalencia de trastornos degenerativos cervicales asociados con el envejecimiento y los estilos de vida sedentarios está aumentando el número de pacientes. Los gobiernos están invirtiendo en la modernización de los hospitales y ampliando el acceso a la atención ortopédica especializada. El creciente número de cirujanos de columna capacitados está mejorando la disponibilidad de procedimientos en toda la región. Las actividades de turismo médico en varios países también contribuyen a la adopción de implantes. Las colaboraciones estratégicas entre fabricantes globales y proveedores regionales de atención médica están acelerando la transferencia de tecnología y la penetración en el mercado dentro de la industria de prótesis de disco cervical.
Japón representa el 31% de la cuota de mercado de prótesis de disco cervical de Asia y el Pacífico. El país es reconocido por sus tecnologías sanitarias avanzadas, su sólida capacidad de investigación médica y sus cirujanos ortopédicos altamente capacitados. El envejecimiento de la población contribuye significativamente a la creciente prevalencia de la enfermedad degenerativa del disco cervical y afecciones de la columna relacionadas. Las instituciones sanitarias japonesas siguen adoptando prótesis de disco cervical innovadoras diseñadas para mejorar la movilidad y los resultados de los pacientes a largo plazo. Los sistemas de imágenes avanzados y las técnicas quirúrgicas guiadas con precisión respaldan el éxito del procedimiento. Las actividades de investigación centradas en biomateriales y el rendimiento de los implantes fortalecen aún más el desarrollo tecnológico. Los pacientes prefieren cada vez más opciones de tratamiento que preserven el movimiento y que permitan una recuperación más rápida y una mejor calidad de vida. Los sólidos estándares de atención médica y el acceso generalizado a centros especializados en columna posicionan a Japón como un mercado líder para tecnologías de reemplazo de disco cervical en Asia y el Pacífico.
China representa el 24% de la cuota de mercado de prótesis de disco cervical de Asia y el Pacífico y representa el mercado más grande de la región. La rápida modernización de la atención médica, el aumento de la capacidad hospitalaria y el aumento del gasto en atención médica continúan impulsando la demanda de tratamientos espinales avanzados. La gran población del país crea importantes oportunidades para los procedimientos de reemplazo de disco cervical. La creciente conciencia sobre la cirugía de columna mínimamente invasiva y las tecnologías de preservación del movimiento está fomentando una adopción más amplia entre los proveedores de atención médica. Las iniciativas gubernamentales destinadas a mejorar la accesibilidad a la atención médica apoyan la expansión de los servicios de atención ortopédica y de columna. Los fabricantes nacionales están aumentando las inversiones en el desarrollo de implantes, mientras que las empresas internacionales continúan fortaleciendo su presencia en el mercado. Los programas mejorados de capacitación de cirujanos y las capacidades de diagnóstico mejoradas contribuyen al crecimiento de los procedimientos. Las perspectivas del mercado de prótesis de disco cervical en China siguen siendo favorables debido a las reformas sanitarias en curso y a la ampliación de la disponibilidad de tratamientos.
La región del Resto del Mundo representa el 7% de la cuota de mercado mundial de prótesis de disco cervical e incluye América Latina, Oriente Medio y África. Aunque son de menor tamaño, estos mercados están demostrando un crecimiento gradual debido a la mejora de la infraestructura sanitaria y al aumento del conocimiento de las opciones avanzadas de tratamiento de la columna. Los gobiernos y los proveedores de atención médica privados están invirtiendo en hospitales modernos e instalaciones ortopédicas especializadas para mejorar la atención al paciente. Las crecientes tasas de diagnóstico de trastornos degenerativos cervicales están generando una demanda de soluciones de tratamiento innovadoras. Las empresas internacionales de dispositivos médicos están ampliando sus redes de distribución y fortaleciendo asociaciones regionales para mejorar la disponibilidad de productos. Las actividades de turismo médico en países seleccionados están contribuyendo al volumen de procedimientos. Las iniciativas de formación para ortopédicos y neurocirujanos están aumentando la experiencia en técnicas de reemplazo de disco cervical. Se espera que la continua modernización de la atención sanitaria y un mayor acceso a tecnologías avanzadas respalden el desarrollo a largo plazo del mercado de prótesis de disco cervical en estas regiones.
La actividad inversora en el mercado de prótesis de disco cervical está determinada por el cambio hacia el cuidado de la columna vertebral que preserva el movimiento, una mayor aceptación de los procedimientos y la comercialización de implantes cervicales de próxima generación. El capital fluye hacia empresas que combinan la innovación en implantes con cirugía digital, navegación y ecosistemas robóticos, porque esas plataformas mejoran la confianza en el flujo de trabajo y fortalecen la lealtad de los cirujanos. La continua expansión del ecosistema de la columna vertebral de Medtronic y el lanzamiento de VELYS Spine por parte de DePuy Synthes muestran cómo las grandes estrategias están vinculando las carteras de implantes con las tecnologías habilitadoras.
Para los inversores, las oportunidades más atractivas se encuentran en las líneas de discos cervicales premium, la generación de evidencia poscomercialización y las soluciones espinales empaquetadas que reducen la variabilidad de los procedimientos. El mercado también ofrece ventajas para los fabricantes medianos que ya han logrado la adopción clínica pero aún tienen espacio para la expansión geográfica. El negocio de discos cervicales de Orthofix demuestra que incluso los activos de discos artificiales de nicho pueden generar ventas significativas, aunque la decisión de la compañía en 2025 de salir de la línea M6-C también señala la importancia de la disciplina de la cartera y los objetivos de rentabilidad.
El desarrollo de nuevos productos en el mercado de prótesis de disco cervical se centra en la preservación del movimiento, la durabilidad biomecánica y una mejor alineación con la cirugía de columna mínimamente invasiva. Los productos más competitivos ahora enfatizan una cinemática mejorada, perfiles de desgaste más bajos y una inserción más fácil a través de instrumentación refinada. Simplify Cervical Disc de Globus Medical sigue siendo un punto de referencia notable porque la compañía afirma que es el único reemplazo total de disco cervical que logra superioridad clínica en los criterios de valoración primarios para la enfermedad de un nivel, lo que refuerza el valor comercial de la diferenciación clínica.
Los esfuerzos de desarrollo también están yendo más allá del implante en sí hacia el ecosistema quirúrgico más amplio. Medtronic amplió su ecosistema de cirugía de columna AiBLE en septiembre de 2024, y DePuy Synthes presentó su primera plataforma activa de navegación y robótica de columna en 2024, los cuales reflejan cómo las empresas de implantes están integrando imágenes, planificación y navegación en su estrategia de productos. Esos ecosistemas pueden respaldar la adopción del disco cervical al mejorar la precisión de la colocación y reducir la fricción del procedimiento.
Este informe de mercado de prótesis de disco cervical cubre el panorama comercial y clínico completo para el reemplazo de disco cervical artificial, incluido el diseño del producto, la demanda de uso final, los patrones de indicación, la innovación de materiales, la adopción regional y el posicionamiento de la empresa. Evalúa el mercado desde una perspectiva B2B, con énfasis en el comportamiento de adquisiciones de los hospitales, las tendencias de compras de los centros de columna, los patrones de adopción de los cirujanos y el papel competitivo de los principales fabricantes. El alcance incluye sistemas de discos cervicales que preservan el movimiento utilizados para la enfermedad degenerativa del disco, el dolor de cuello y la mielopatía, junto con el ecosistema de procedimientos que respalda la implantación.
Solicitud de personalización para obtener un conocimiento amplio del mercado.
El informe también cubre la dinámica del mercado, como la preferencia clínica por la cirugía que preserva la movilidad, las expectativas de rendimiento de los implantes a largo plazo, el escrutinio regulatorio y la influencia de las plataformas robóticas y de navegación en la adopción. La cobertura regional incluye América del Norte, Europa, Asia-Pacífico y el resto del mundo, y Estados Unidos sigue siendo el mercado nacional comercialmente más importante del segmento. El análisis también tiene en cuenta la intensidad competitiva entre los grandes jugadores de dispositivos de columna y los fabricantes especializados de discos artificiales.


(Oferta válida hasta 31st Oct 2026)
Obtenga 30-60 horas de personalización gratuita
Ampliación de la cobertura regional y nacional, Análisis de segmentos, Perfiles de empresas, Evaluación comparativa de la competencia, y perspectivas de los usuarios finales.













.webp)






Reciba un precio personalizado según sus necesidades.
Resuelva sus dudas con nuestros expertos del sector.
¿Tiene preguntas? Obtenga respuestas rápidas antes de comprar.

