Tamaño del mercado de dispositivos de sutura endoluminal, participación y análisis de la industria, por aplicación (cirugía bariátrica, cirugía gastrointestinal), por uso final (hospitales) y pronóstico regional, 2026-2034
 Descargar muestra gratuita

Descripción general del mercado de dispositivos de sutura endoluminal
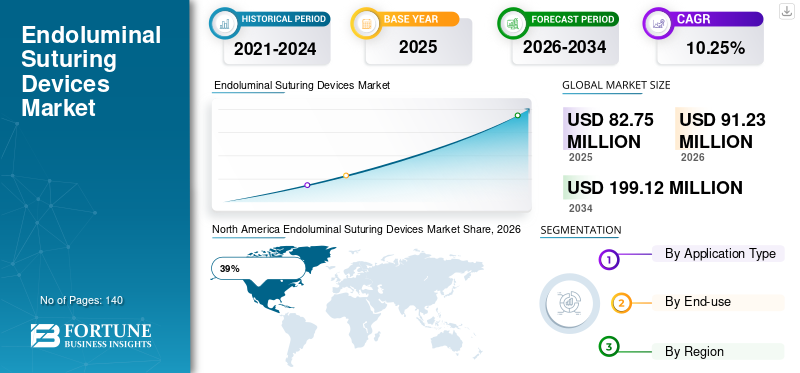
El tamaño del mercado de dispositivos de sutura endoluminal se valoró en 82,75 millones de dólares en 2025. Se prevé que el mercado crezca de 91,23 millones de dólares en 2026 a 199,12 millones de dólares en 2034, exhibiendo una tasa compuesta anual del 10,25% durante el período previsto.

El mercado de dispositivos de sutura endoluminal está ganando gran atención en todo el sector de tecnología médica global debido a la creciente adopción de procedimientos bariátricos y gastrointestinales mínimamente invasivos. Los dispositivos de sutura endoluminal se utilizan para cerrar defectos tisulares, asegurar stents, controlar perforaciones y respaldar procedimientos de gastroplastia endoscópica en manga. Los proveedores de atención médica están integrando cada vez más sistemas de sutura avanzados en sus métodos terapéuticos.endoscopiaflujos de trabajo para mejorar la eficiencia de los procedimientos y los resultados de los pacientes. El informe del mercado de dispositivos de sutura endoluminal destaca la creciente demanda de hospitales, centros gastrointestinales especializados e instalaciones quirúrgicas ambulatorias que buscan tecnologías de cierre avanzadas que reduzcan el trauma quirúrgico y acorten los períodos de recuperación. La innovación continua en visualización endoscópica, asistencia robótica y plataformas de sutura de precisión está fortaleciendo aún más la expansión del mercado.
Estados Unidos sigue siendo el contribuyente más influyente al mercado de dispositivos de sutura endoluminal debido a la adopción generalizada de procedimientos de endoscopia avanzados y una infraestructura sanitaria altamente desarrollada. Los grandes centros médicos académicos y las redes de especialidades gastrointestinales realizan cada vez más terapias bariátricas endoscópicas y reparaciones gastrointestinales complejas utilizando sistemas de sutura endoluminal. La disponibilidad de gastroenterólogos capacitados, el conocimiento favorable de los procedimientos y la sólida evidencia clínica que respalda los métodos de tratamiento mínimamente invasivos continúan impulsando la demanda. El análisis de la industria de dispositivos de sutura endoluminal indica que el país se beneficia de una amplia comercialización de dispositivos, programas de capacitación de médicos y una rápida integración de tecnologías innovadoras de endoscopia terapéutica en todas las instituciones de atención médica.
Descargar muestra gratuita para conocer más sobre este informe.
Conclusiones clave
Tamaño y crecimiento del mercado
- Tamaño del mercado global 2025: 82,75 millones de dólares
- Tamaño del mercado global 2034: 199,12 millones de dólares
- CAGR (2026-2034): 10,25%
Cuota de mercado – Regionales
- América del Norte: 39%
- Europa: 28%
- Asia-Pacífico: 24%
- Resto del mundo: 9%
Acciones a nivel de país
- Alemania: 26% del mercado europeo
- Reino Unido: 19% del mercado europeo
- Japón: 22% del mercado de Asia-Pacífico
- China: 34% del mercado de Asia-Pacífico
Mercado de dispositivos de sutura endoluminal Últimas tendencias
Las tendencias del mercado de dispositivos de sutura endoluminal indican un rápido cambio hacia intervenciones endoscópicas avanzadas que reducen la necesidad de cirugías abiertas convencionales. Los proveedores de atención médica utilizan cada vez más plataformas de sutura para la gastroplastia endoscópica en manga, el cierre de fístulas, el tratamiento de defectos gastrointestinales y la aproximación del tejido posterior a la resección. La creciente aceptación de técnicas de manejo de la obesidad mínimamente invasivas ha aumentado significativamente los volúmenes de procedimientos que involucran tecnologías de sutura endoluminal.
Descargar muestra gratuita para conocer más sobre este informe.
Otra tendencia importante que está dando forma al análisis del mercado de dispositivos de sutura endoluminal es la integración de sistemas de visualización mejorados, planificación de procedimientos asistida por IA y plataformas de sutura ergonómicas. Los fabricantes se están centrando en mejorar la maniobrabilidad del dispositivo, el control de precisión y la compatibilidad con los endoscopios modernos. Los sistemas de sutura híbridos y desechables también están ganando terreno debido a las prioridades de control de infecciones en los entornos sanitarios. Además, las iniciativas de formación de médicos y las indicaciones clínicas ampliadas están fomentando una adopción más amplia en los mercados sanitarios emergentes. Estos desarrollos continúan respaldando perspectivas favorables del mercado de dispositivos de sutura endoluminal y fortaleciendo la competitividad de la industria a largo plazo.
Dinámica del mercado de dispositivos de sutura endoluminal
CONDUCTOR
Creciente demanda de procedimientos gastrointestinales y bariátricos mínimamente invasivos
El principal impulsor del crecimiento en el mercado de dispositivos de sutura endoluminal es la creciente preferencia por procedimientos terapéuticos mínimamente invasivos. Los proveedores de atención médica buscan alternativas a las cirugías convencionales que puedan reducir la duración de la hospitalización, minimizar las complicaciones de los procedimientos y mejorar las experiencias de recuperación de los pacientes. Los dispositivos de sutura endoluminal permiten a los médicos realizar cierres de tejidos, reparación de defectos e intervenciones bariátricas a través de orificios naturales sin incisiones extensas.
La creciente prevalencia de obesidad, trastornos gastrointestinales y cánceres gastrointestinales ha aumentado la necesidad de procedimientos endoscópicos avanzados. Los hospitales están invirtiendo en departamentos de endoscopia terapéutica equipados con sofisticados sistemas de sutura capaces de abordar casos clínicos complejos. Además, la creciente concienciación de los pacientes sobre los procedimientos sin cicatrices y la reducción de las molestias postoperatorias ha acelerado la demanda. A medida que los sistemas de salud continúan priorizando vías de tratamiento rentables, la trayectoria de crecimiento del mercado de dispositivos de sutura endoluminal sigue fuertemente respaldada por la innovación quirúrgica mínimamente invasiva.
RESTRICCIÓN
Altos costos procesales y requisitos de capacitación especializada
Una de las principales restricciones que afectan al mercado de dispositivos de sutura endoluminal es el costo sustancial asociado con las plataformas de sutura avanzadas y la infraestructura procesal relacionada. Muchos centros de salud, particularmente en las regiones en desarrollo, enfrentan limitaciones presupuestarias que restringen la adquisición de sistemas endoscópicos sofisticados. Los gastos de adquisición de dispositivos, los requisitos de mantenimiento y los costos de accesorios pueden crear barreras para la adopción.
El mercado también enfrenta desafíos relacionados con la formación de los médicos. La utilización eficaz de la tecnología de sutura endoluminal requiere conocimientos endoscópicos especializados y una amplia experiencia práctica. Las curvas de aprendizaje asociadas con técnicas de sutura complejas pueden desalentar la adopción entre instituciones sanitarias más pequeñas que carecen de programas de formación avanzada. El apoyo limitado al reembolso en ciertos sistemas de salud afecta aún más las decisiones de compra. Estos factores crean colectivamente barreras que pueden ralentizar la penetración en el mercado a pesar de la creciente demanda clínica.
OPORTUNIDAD
Ampliación de terapias bariátricas endoscópicas y procedimientos ambulatorios
Una oportunidad importante dentro del mercado de dispositivos de sutura endoluminal radica en la rápida expansión de las terapias bariátricas endoscópicas. Las crecientes tasas de obesidad a nivel mundial han alentado a los proveedores de atención médica a explorar soluciones de control de peso menos invasivas. Los procedimientos de gastroplastia endoscópica en manga dependen cada vez más de sofisticados dispositivos de sutura para remodelar la anatomía del estómago sin la cirugía tradicional.
El creciente cambio hacia entornos de tratamiento ambulatorio también crea oportunidades sustanciales.Quirúrgico ambulatorioLos centros y clínicas gastrointestinales especializadas están adoptando tecnologías endoscópicas avanzadas para gestionar volúmenes cada vez mayores de pacientes de manera eficiente. Los fabricantes están introduciendo sistemas fáciles de usar con una confiabilidad de procedimiento mejorada y tiempos de configuración reducidos. Las economías emergentes están invirtiendo simultáneamente en programas de modernización de la atención sanitaria que respalden la adopción de la endoscopia avanzada. Estos desarrollos crean condiciones favorables para oportunidades de mercado de dispositivos de sutura endoluminal en múltiples regiones geográficas.
DESAFÍO
Complejidad regulatoria y panorama tecnológico competitivo
El cumplimiento normativo sigue siendo un desafío importante dentro del mercado de dispositivos de sutura endoluminal. Los fabricantes de dispositivos médicos deben cumplir estrictos requisitos de validación clínica, garantía de calidad y seguridad antes de introducir nuevos productos. Los plazos de aprobación pueden retrasar la comercialización y aumentar los gastos de desarrollo.
El panorama competitivo presenta desafíos adicionales. Las empresas invierten continuamente en investigación y desarrollo para diferenciar sus productos mediante una mayor precisión, facilidad de uso y versatilidad clínica. El rápido avance tecnológico requiere una inversión sostenida en innovación, mientras que los proveedores de atención médica exigen pruebas clínicas sólidas antes de adoptar nuevos sistemas. Los participantes del mercado deben equilibrar la asequibilidad del producto con la sofisticación tecnológica. Estas presiones crean un entorno complejo en el que mantener un posicionamiento competitivo requiere inversión e innovación estratégicas continuas.
Segmentación del mercado de dispositivos de sutura endoluminal
Por tipo de aplicación
Las aplicaciones de cirugía bariátrica representan aproximadamente el 58% de la cuota de mercado de los dispositivos de sutura endoluminal. La gastroplastia endoscópica en manga se ha convertido en una de las categorías de procedimientos más importantes que utilizan sistemas de sutura avanzados. La creciente prevalencia de la obesidad y la creciente demanda de intervenciones de control de peso menos invasivas han respaldado un crecimiento sustancial de los procedimientos. Los proveedores de atención médica recomiendan cada vez más procedimientos bariátricos endoscópicos para pacientes que buscan alternativas a los enfoques quirúrgicos convencionales.
El informe de investigación de mercado de dispositivos de sutura endoluminal indica que las aplicaciones bariátricas se benefician de una aceptación favorable por parte del paciente, períodos de recuperación reducidos y perfiles de riesgo de procedimiento más bajos. Los fabricantes continúan desarrollando plataformas de sutura especializadas diseñadas para mejorar la captura de tejido, la durabilidad de la sutura y la eficiencia del procedimiento. La ergonomía avanzada del dispositivo y la compatibilidad mejorada con los endoscopios respaldan aún más la adopción en los centros de tratamiento de la obesidad. La creciente confianza de los médicos en los resultados clínicos a largo plazo continúa fortaleciendo la posición de mercado de este segmento.
Las aplicaciones de cirugía gastrointestinal representan casi el 42% del tamaño del mercado de dispositivos de sutura endoluminal. Estos dispositivos desempeñan un papel fundamental en el cierre de defectos, la reparación de perforaciones, el tratamiento de fístulas y los procedimientos de aproximación de tejidos posteriores a la resección. La creciente prevalencia de trastornos gastrointestinales y la ampliación de las indicaciones terapéuticas de la endoscopia han contribuido significativamente a la demanda.
Los centros de atención médica están integrando cada vez más sistemas de sutura avanzados en las vías de tratamiento gastrointestinal debido a su capacidad para mejorar los resultados de los procedimientos y reducir la necesidad de cirugía invasiva. La evidencia clínica que respalda las técnicas endoscópicas de cierre de defectos continúa ampliándose, lo que fomenta una utilización más amplia entre gastroenterólogos y cirujanos. El informe de la industria de dispositivos de sutura endoluminal identifica la cirugía gastrointestinal como un segmento estratégicamente importante debido a sus diversas aplicaciones procesales y su creciente aceptación clínica.
Para saber cómo nuestro informe puede ayudar a optimizar su negocio, Hable con un analista
Por uso final
Los hospitales representan aproximadamente el 72% de la cuota de mercado de dispositivos de sutura endoluminal. Las grandes instituciones de atención médica poseen la infraestructura, la experiencia especializada y los volúmenes de procedimientos necesarios para respaldar intervenciones endoluminales avanzadas. Los centros médicos académicos y los hospitales de atención terciaria se encuentran entre los que más lo adoptan debido a su enfoque en procedimientos terapéuticos innovadores y actividades de investigación clínica.
El pronóstico del mercado de dispositivos de sutura endoluminal indica un dominio hospitalario continuo a medida que las instituciones amplían los programas de cirugía mínimamente invasiva y los departamentos de endoscopia terapéutica. Los hospitales también sirven como importantes centros de capacitación para gastroenterólogos y cirujanos que aprenden técnicas avanzadas de sutura. Su capacidad para gestionar casos complejos que requieren experiencia multidisciplinaria fortalece su papel dentro del ecosistema del mercado. La inversión continua en plataformas de endoscopia digital y conjuntos de procedimientos integrados respalda aún más el crecimiento en este segmento.
Perspectivas regionales del mercado de dispositivos de sutura endoluminal
América del norte
North America Endoluminal Suturing Devices Market Share, 2025 (%)
Para obtener más información sobre el análisis regional de este mercado, Descargar muestra gratuita
América del Norte posee aproximadamente el 39% de la cuota de mercado mundial de dispositivos de sutura endoluminal. La región se beneficia de una infraestructura sanitaria avanzada, una amplia experiencia médica y una fuerte adopción de procedimientos gastrointestinales mínimamente invasivos. Estados Unidos actúa como el principal centro de demanda debido a la utilización generalizada de tecnologías de endoscopia terapéutica y la innovación clínica continua. Los hospitales y centros de especialidades invierten activamente en sistemas de sutura avanzados para respaldar las intervenciones bariátricas y el manejo de defectos gastrointestinales.
Las perspectivas del mercado de dispositivos de sutura endoluminal para América del Norte también destacan la presencia de importantes fabricantes de dispositivos, sólidas redes de capacitación médica y una gran conciencia sobre las alternativas de tratamiento mínimamente invasivas. La expansión continua de los programas bariátricos endoscópicos y la creciente complejidad de los procedimientos están creando una demanda sostenida de plataformas de sutura tecnológicamente avanzadas.
Europa
Europa representa aproximadamente el 28% de la cuota de mercado de dispositivos de sutura endoluminal. El crecimiento regional está respaldado por sistemas de salud bien establecidos, una creciente prevalencia de enfermedades gastrointestinales y un énfasis cada vez mayor en metodologías de tratamiento mínimamente invasivas. Los países de Europa occidental continúan invirtiendo en infraestructura de endoscopia avanzada e iniciativas de capacitación médica.
El análisis del mercado de dispositivos de sutura endoluminal indica una fuerte adopción entre los hospitales universitarios y los centros gastrointestinales especializados. La demanda se ve respaldada aún más por el envejecimiento de la población, el aumento de los requisitos de gestión de la obesidad y un acceso más amplio a los servicios de endoscopia terapéutica. Los fabricantes continúan fortaleciendo las redes de distribución y los programas de educación clínica en toda la región.
Mercado de dispositivos de sutura endoluminal de Alemania
Alemania representa aproximadamente el 26% del mercado europeo de dispositivos de sutura endoluminal. El país mantiene una posición sólida debido a su sector de tecnología médica avanzada, su sofisticada infraestructura de atención médica y su amplia utilización de procedimientos mínimamente invasivos. Los hospitales de toda Alemania adoptan cada vez más sistemas de sutura endoluminal para procedimientos de cierre gastrointestinal e intervenciones bariátricas.
El mercado alemán se beneficia de una estrecha colaboración entre instituciones sanitarias, investigadores clínicos y fabricantes de dispositivos médicos. Los altos estándares procesales y la inversión continua en programas de modernización de la endoscopia respaldan una demanda sostenida. El creciente interés en las intervenciones terapéuticas para pacientes ambulatorios y las soluciones avanzadas para el manejo de la obesidad está contribuyendo aún más al desarrollo del mercado en todo el país.
Mercado de dispositivos de sutura endoluminal del Reino Unido
El Reino Unido representa aproximadamente el 19% del mercado europeo de dispositivos de sutura endoluminal. La demanda está impulsada por la creciente adopción de la endoscopia terapéutica, el aumento de las iniciativas de tratamiento de la obesidad y la mayor utilización de procedimientos gastrointestinales mínimamente invasivos. Las principales instituciones sanitarias continúan invirtiendo en tecnologías endoscópicas avanzadas para mejorar los resultados de los procedimientos y la eficiencia operativa.
Las perspectivas del mercado de dispositivos de sutura endoluminal para el Reino Unido siguen siendo favorables debido a los esfuerzos continuos de modernización de la atención sanitaria y a la mayor conciencia sobre las terapias bariátricas endoscópicas. Las iniciativas de formación clínica y los programas de adopción de tecnología están fomentando un uso más amplio de dispositivos de sutura en los sectores sanitarios públicos y privados.
Asia-Pacífico
Asia-Pacífico posee aproximadamente el 24% de la cuota de mercado mundial de dispositivos de sutura endoluminal. La región se caracteriza por un rápido desarrollo de la infraestructura sanitaria, un aumento del volumen de procedimientos y un mayor acceso a tecnologías médicas avanzadas. La creciente prevalencia de la obesidad y los trastornos gastrointestinales ha aumentado significativamente la demanda de soluciones de tratamiento mínimamente invasivas.
Los proveedores de atención médica en Asia y el Pacífico están mejorando activamente las instalaciones de endoscopia y ampliando las capacidades terapéuticas. Las crecientes actividades de turismo médico, la mejora de la experiencia de los médicos y el aumento de la inversión en programas de modernización de la atención sanitaria continúan fortaleciendo las oportunidades del mercado regional. El análisis de la industria de dispositivos de sutura endoluminal identifica a Asia-Pacífico como una de las regiones más dinámicas para una futura expansión.
Mercado japonés de dispositivos de sutura endoluminal
Japón aporta aproximadamente el 22% del mercado de dispositivos de sutura endoluminal de Asia y el Pacífico. El avanzado sistema de salud del país y sus sólidas capacidades tecnológicas respaldan la adopción sustancial de dispositivos endoscópicos innovadores. Los proveedores de atención médica japoneses son reconocidos por la integración temprana de enfoques de tratamiento mínimamente invasivos y tecnologías médicas de precisión.
El mercado se beneficia de una creciente población de edad avanzada que requiere intervenciones gastrointestinales y servicios de endoscopia terapéutica avanzada. Los hospitales y centros de tratamiento especializados centrados en la investigación continúan evaluando tecnologías de sutura de próxima generación diseñadas para mejorar la precisión de los procedimientos y los resultados de los pacientes. Estos factores respaldan la continua expansión del mercado en todo Japón.
Mercado de dispositivos de sutura endoluminal de China
China representa aproximadamente el 34% del mercado de dispositivos de sutura endoluminal de Asia y el Pacífico. El rápido desarrollo de la infraestructura sanitaria, la ampliación de las redes hospitalarias y la mayor conciencia sobre los tratamientos mínimamente invasivos están impulsando una demanda sustancial. Las grandes instituciones sanitarias urbanas siguen invirtiendo en sistemas de endoscopia avanzados capaces de soportar procedimientos terapéuticos complejos.
Las iniciativas gubernamentales de modernización de la atención médica y el aumento del gasto en atención médica están acelerando la adopción de dispositivos médicos innovadores en todo el país. La creciente prevalencia de la obesidad y el aumento de la carga de enfermedades gastrointestinales han ampliado aún más la demanda de procedimientos. Los fabricantes están fortaleciendo las asociaciones locales y las capacidades de distribución para capitalizar las oportunidades emergentes dentro del mercado chino.
Resto del mundo
La región del Resto del Mundo representa aproximadamente el 9% de la cuota de mercado mundial de dispositivos de sutura endoluminal. El crecimiento está respaldado por crecientes inversiones en atención médica en América Latina, Medio Oriente y África. Los hospitales de estas regiones están adoptando gradualmente tecnologías endoscópicas avanzadas para mejorar las capacidades de tratamiento y reducir la dependencia de procedimientos quirúrgicos invasivos.
La expansión del mercado se fomenta aún más mediante la mejora de los programas de formación de médicos, la creciente conciencia sobre las intervenciones mínimamente invasivas y la ampliación de los proyectos de desarrollo de infraestructura sanitaria. Los fabricantes internacionales continúan apuntando a mercados desatendidos a través de asociaciones estratégicas e iniciativas educativas destinadas a aumentar la adopción de tecnologías de endoscopia terapéutica.
Lista de las principales empresas de dispositivos de sutura endoluminal
- Medtronic Plc.
- Cirugía endoscópica Ethicon (J&J)
- Apolo Endosurgery Inc.
- Richard Wolf GmbH
- Karl Storz GmbH
- Corporación Olimpo
- Corporación Teleflex
- Braun Melsungen
- Corporación Terumo
- Boston científico
Las dos principales empresas por cuota de mercado
- Apollo Endosurgery Inc. - 30%
- Ethicon Endo Cirugía (J&J) – 18%
Análisis y oportunidades de inversión
La actividad inversora dentro del mercado de dispositivos de sutura endoluminal continúa aumentando a medida que los proveedores de atención médica priorizan las tecnologías de tratamiento mínimamente invasivas. Empresas de capital de riesgo, inversores estratégicos y empresas de tecnología médica están financiando innovaciones centradas en sistemas avanzados de cierre de tejidos, endoscopia asistida por robot y mayor precisión de sutura. Los participantes del mercado también están invirtiendo fuertemente en programas de educación médica para ampliar la adopción de procedimientos.
Existen importantes oportunidades en las economías emergentes donde las iniciativas de modernización de la atención sanitaria están acelerando la adquisición de equipos endoscópicos avanzados. Los fabricantes están buscando adquisiciones, asociaciones y acuerdos de distribución para fortalecer la presencia geográfica y ampliar las carteras de productos. Las oportunidades de mercado de los dispositivos de sutura endoluminal siguen siendo particularmente atractivas en la terapia bariátrica, los procedimientos gastrointestinales para pacientes ambulatorios y el desarrollo de plataformas endoscópicas de próxima generación.
Desarrollo de nuevos productos
Los fabricantes están desarrollando activamente dispositivos de sutura endoluminal de próxima generación diseñados para mejorar la flexibilidad del procedimiento, la eficiencia de captura de tejido y el control del usuario. Los nuevos sistemas cuentan con mecanismos de articulación mejorados, tecnologías mejoradas de despliegue de agujas y compatibilidad con una gama más amplia de endoscopios. Estas innovaciones respaldan una mayor precisión de los procedimientos al tiempo que reducen la complejidad del operador.
Las tendencias del mercado de dispositivos de sutura endoluminal también indican un creciente enfoque en componentes desechables, tecnologías de prevención de infecciones y orientación de procedimientos habilitada por IA. Las empresas están explorando plataformas de sutura endoscópica asistida por robot capaces de soportar intervenciones muy complejas. La integración de visualización mejorada y la ingeniería de materiales avanzada continúan contribuyendo a mejorar el rendimiento del dispositivo, ayudando a los proveedores de atención médica a lograr resultados clínicos más consistentes.
Cinco acontecimientos recientes (2023-2025)
- Boston Scientific fortaleció la integración de las tecnologías Apollo Endosurgery en su cartera de dispositivos gastrointestinales.
- Varios fabricantes ampliaron los programas de formación de médicos centrados en la gastroplastia endoscópica en manga y los procedimientos de sutura terapéutica.
- Plataformas de sutura avanzadas con maniobrabilidad mejorada y control de precisión entraron en etapas de evaluación clínica.
- Las instituciones sanitarias aumentaron la adopción de procedimientos de control de la obesidad mínimamente invasivos que utilizan sistemas de sutura endoluminal.
- Varias empresas ampliaron acuerdos de distribución regional en los mercados sanitarios de Asia-Pacífico y Oriente Medio.
Informe Cobertura del mercado de dispositivos de sutura endoluminal.
El informe de mercado de dispositivos de sutura endoluminal proporciona un análisis completo de la estructura del mercado, la dinámica competitiva, los desarrollos tecnológicos y las oportunidades de crecimiento emergentes. La cobertura incluye una evaluación detallada de la innovación de productos, patrones de adopción de procedimientos, influencias regulatorias y desarrollos de infraestructura de atención médica que afectan la demanda en las principales regiones geográficas.
Solicitud de personalización para obtener un conocimiento amplio del mercado.
El informe examina más a fondo la segmentación por aplicación, sector de uso final y desempeño regional al tiempo que evalúa las iniciativas estratégicas implementadas por los principales fabricantes. Los conocimientos detallados del informe de investigación de mercado de Dispositivos de sutura endoluminal respaldan la toma de decisiones de inversores, proveedores de atención médica, distribuidores y empresas de tecnología médica que buscan comprender las tendencias en evolución de la industria. La inteligencia de mercado también incluye evaluaciones comparativas competitivas, evaluación de la innovación y evaluación de oportunidades futuras en los mercados de atención médica emergentes y establecidos.


- 2021-2034
- 2025
- 2021-2024
- 140
-

(Oferta válida hasta 30th Sep 2026)
Obtenga 30-60 horas de personalización gratuita
Ampliación de la cobertura regional y nacional, Análisis de segmentos, Perfiles de empresas, Evaluación comparativa de la competencia, y perspectivas de los usuarios finales.













.webp)





