Tamaño del mercado de seguros de crédito comercial, participación y análisis de la industria, por cobertura (cobertura de facturación total y cobertura de comprador único), por tamaño de la empresa asegurada (pymes y grandes empresas), por vertical (fabricación, comercio minorista, alimentos y bebidas, automoción, TI y telecomunicaciones, y otros (energía, etc.)) y pronóstico regional, 2026-2034
 Descargar muestra gratuita

Perspectivas del mercado de seguros de crédito comercial (2026-2034)
 Escuchar versión en audio
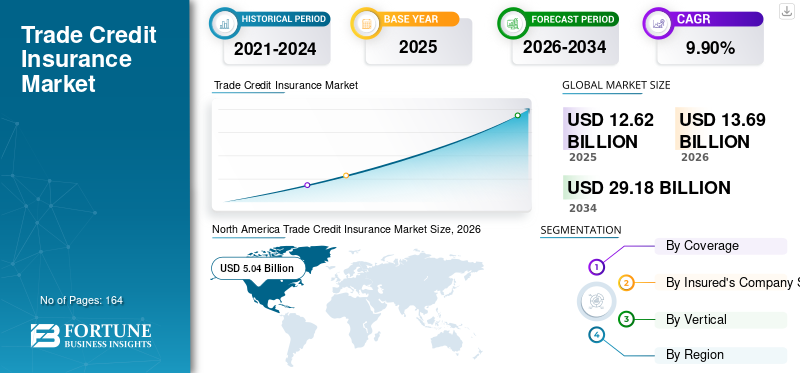
El tamaño del mercado mundial de seguros de crédito comercial se valoró en 12,62 mil millones de dólares en 2025 y se prevé que crezca de 13,69 mil millones de dólares en 2026 a 29,18 mil millones de dólares en 2034, exhibiendo una tasa compuesta anual del 9,90% durante el período previsto. América del Norte dominó el mercado de seguros de crédito comercial con una participación de mercado del 39,93% en 2025.
El mercado mundial de seguros de crédito comercial se está convirtiendo en un componente más estratégico de la gestión de riesgos corporativos a medida que las empresas mantienen importantes cuentas por cobrar en entornos comerciales cada vez más inciertos. El seguro de crédito comercial protege a las empresas contra pérdidas definidas que surgen de la insolvencia del cliente, incumplimiento prolongado y otros incumplimientos de pago cubiertos. Su papel se está expandiendo más allá de la indemnización hacia el seguimiento de los compradores, la inteligencia crediticia, las cobranzas y el apoyo al capital de trabajo.
El mercado subyacente es sustancial. La Asociación Internacional de Seguros de Crédito y Garantías (ICISA) informó que sus miembros cubrían casi 3 billones de dólares en cuentas por cobrar comerciales, lo que representa alrededor del 95% del negocio mundial de seguros de crédito privados. Esta medida de exposición no debe interpretarse como ingresos por primas, pero demuestra la escala del crédito comercial respaldado por la industria.
El tamaño del mercado de seguros de crédito comercial está influenciado por los volúmenes comerciales entre empresas, las condiciones de pago, las condiciones de insolvencia, las tasas de primas y el apetito por el riesgo corporativo. Las estimaciones de ingresos publicadas varían porque las definiciones del mercado difieren. Por lo tanto, el análisis institucional debería priorizar un alcance y una metodología consistentes en lugar de tratar los pronósticos individuales como directamente comparables.
Las grandes empresas siguen siendo compradores importantes porque gestionan carteras de cuentas por cobrar diversificadas y concentraciones significativas de contrapartes. Las pymes representan una importante oportunidad de expansión, ya que la distribución digital y la suscripción simplificada reducen las barreras a la adopción. Los seguros también pueden fortalecer las estructuras financieras al mejorar la visibilidad de la calidad de las cuentas por cobrar y el riesgo de contraparte.
El seguro de crédito comercial (TCI) protege a las empresas del riesgo de impago por parte de los clientes de bienes o servicios suministrados a crédito. Proporciona una compensación al vendedor por un porcentaje de la deuda pendiente si un cliente se declara insolvente o incumple un pago.
El mercado está experimentando un crecimiento debido a varios factores, como la creciente incertidumbre económica, la globalización, el crecimiento de las pequeñas y medianas empresas (PYME) y los avances tecnológicos. TCI protege a las empresas contra el riesgo de impago por parte de los clientes, lo que respalda una mayor estabilidad financiera y confianza en las transacciones comerciales.
Los principales participantes en el mercado incluyen Allianz Trade, Atradius N.V., Coface, American International Group, Zurich, Chubb y QBE Insurance Group Limited.
Descargar muestra gratuita para conocer más sobre este informe.
CONCLUSIONES CLAVE DEL MERCADO DE SEGUROS DE CRÉDITO COMERCIAL
 Tamaño y pronóstico del mercado global
- Tamaño del mercado en 2025: 12.620 millones de dólares
- Tamaño del mercado en 2026: 13,69 mil millones de dólares
- Tamaño del mercado previsto para 2034: 29.180 millones de dólares
- CAGR: 9,90% entre 2026 y 2034
 Cuota de mercado
- América del Norte dominó el mercado con una participación del 39,93% en 2025.
- El segmento de Fabricación tuvo la mayor cuota de mercado en 2025.
- El segmento minorista representa otra importante industria de uso final para el seguro de crédito comercial.
 Aspectos destacados regionales clave
América del norte
América del Norte alcanzó los 4.650 millones de dólares en 2025 y se prevé que alcance los 5.040 millones de dólares en 2026, respaldada por una sólida integración bancaria, densas redes de intermediarios y una alta adopción entre las empresas medianas y grandes.
Europa
Se prevé que Europa alcance los 3.580 millones de dólares en 2026, impulsada por el aumento de las insolvencias empresariales, una mayor conciencia sobre el riesgo crediticio, la adopción tecnológica e iniciativas gubernamentales favorables.
Asia Pacífico
Se prevé que Asia Pacífico alcance los 3.090 millones de dólares estadounidenses para 2026, respaldada por la digitalización de las pymes, la expansión de la actividad exportadora y el aumento de la capacidad de las agencias de crédito a la exportación.
A NOSOTROS.
Se espera que el mercado alcance los 3.730 millones de dólares en 2025, impulsado por el aumento del comercio nacional e internacional, una importante actividad exportadora y el aumento de las insolvencias.
Japón
El crecimiento de Japón está respaldado por su entorno maduro de seguro de crédito comercial, su sofisticado sector manufacturero, su actividad exportadora y su creciente énfasis en la gestión de la exposición a las contrapartes en sus carteras de cuentas por cobrar nacionales e internacionales.
Leer más

Impacto de la generación de IA
Gen AI remodela el mercado transformando la evaluación de riesgos y la gestión de reclamaciones
La IA generativa está remodelando el sector de seguros de crédito comercial al transformar la evaluación de riesgos y la gestión de reclamaciones. AvanzadoGenAILos modelos evalúan constantemente los enormes volúmenes de datos estructurados y no estructurados disponibles, desde estados financieros y flujos comerciales hasta noticias globales, para identificar indicadores de alerta temprana de angustia de los compradores y riesgo crediticio en general. Al realizar un seguimiento proactivo, las aseguradoras pueden mejorar los procesos de decisión de suscripción y mantener el rendimiento de la cartera. En el proceso de gestión de reclamaciones, GenAI automatiza la verificación, la documentación y gestiona la clasificación de casos, todo ello con reducciones idealmente significativas en el tiempo de respuesta a la resolución. Aumentar la precisión, la transparencia y la eficiencia operativa ayudará a las aseguradoras a modernizar el proceso de reclamaciones y permitirá una protección del riesgo crediticio más rápida, basada en datos y más confiable.
DINÁMICA DEL MERCADO
Impulsores del mercado
Descargar muestra gratuita para conocer más sobre este informe.
El aumento de los impagos y la volatilidad del comercio mundial impulsan el crecimiento del mercado
El crecimiento del mercado de seguros de crédito comercial está impulsado por el aumento de los impagos y la creciente volatilidad en el comercio mundial. A medida que las empresas experimentan crecientes riesgos de insolvencia, interrupciones en la cadena de suministro e incertidumbres geopolíticas, proteger las cuentas por cobrar se ha convertido en una necesidad apremiante.
El seguro de crédito comercial permite a las empresas reducir los riesgos de impago, proteger el capital de trabajo y garantizar la liquidez. Además, las aseguradoras han mejorado sus sistemas de evaluación de riesgos y soluciones de cobertura personalizables para estimular una mayor aceptación. Con su capacidad para brindar estabilidad en condiciones difíciles y brindar acceso a financiamiento comercial, el seguro de crédito comercial se está convirtiendo en una herramienta crítica para sostener la confianza empresarial y la resiliencia del comercio global.
Otro impulsor principal del mercado de seguros de crédito comercial es la creciente exposición financiera inherente a las condiciones de pago entre empresas. Los proveedores financian eficazmente a los clientes entre la entrega y el cobro, creando riesgos de cuentas por cobrar que pueden debilitar la liquidez cuando el pago se retrasa o se interrumpe. Allianz Trade informó que los ciclos globales de conversión de efectivo se mantuvieron estructuralmente elevados en 2025, alcanzando los 67 días.
El elevado riesgo de insolvencia fortalece los argumentos económicos a favor de la protección. Allianz Trade pronostica que las insolvencias empresariales globales aumentarán un 6% en 2026, luego de un aumento similar en 2025. La presión persistente de la insolvencia aumenta la demanda de monitoreo de las contrapartes y protección de las cuentas por cobrar.
El comercio transfronterizo proporciona otro grupo de demanda estructural. Los exportadores enfrentan diferencias en las prácticas de pago, los procedimientos de insolvencia, los entornos de cumplimiento y la exposición geopolítica. El seguro de crédito puede combinar la indemnización con la evaluación del comprador y las capacidades de cobro, apoyando la expansión controlada a mercados desconocidos.
La gestión del capital de trabajo se está convirtiendo en una consideración de compra cada vez más importante. Las empresas mantienen inventarios adicionales para fortalecer la resiliencia de la oferta, mientras que los ciclos de efectivo más largos aumentan las necesidades de financiamiento. Los seguros pueden ayudar a las empresas a proteger sus cuentas por cobrar sin reducir materialmente la disponibilidad de crédito comercial.
Restricciones del mercado
Ratios de pérdidas volátiles y conciencia limitada de las pymes obstaculizan el crecimiento del mercado
Los índices de siniestralidad volátiles y la conciencia limitada entre las pequeñas y medianas empresas (PYME) siguen siendo restricciones clave en la industria de seguros de crédito comercial. Durante los períodos de desaceleración económica, el aumento de los incumplimientos y la fluctuación en la frecuencia de las reclamaciones afectan la rentabilidad de las aseguradoras, lo que genera una suscripción más estricta y primas más altas. Esta volatilidad desalienta el apetito por el riesgo y limita la expansión del mercado. Al mismo tiempo, muchas PYME no conocen los beneficios del seguro de crédito comercial o lo perciben como un gasto innecesario, lo que restringe su adopción. Abordar estos desafíos a través de educación específica, productos simplificados y modelos de precios flexibles será fundamental para mejorar la penetración en el mercado y garantizar un crecimiento sostenible de la industria.
El mercado de seguros de crédito comercial enfrenta limitaciones que limitan su adopción a pesar del elevado riesgo de crédito comercial. La asequibilidad de las primas sigue siendo una consideración para las empresas más pequeñas con volúmenes de cuentas por cobrar limitados o bases de clientes muy fragmentadas. Para algunas PYME, los controles internos de crédito y la selección selectiva de clientes pueden parecer más económicos que un seguro integral.
La complejidad de la suscripción es otra limitación estructural. Las aseguradoras deben evaluar la solidez financiera de los compradores, el comportamiento de pago, la exposición del sector, las condiciones del país, el riesgo de concentración y el posible contagio a través de las cadenas de suministro conectadas. Los cambios rápidos en las condiciones crediticias pueden hacer que la información financiera histórica sea menos predictiva.
La disponibilidad de cobertura también puede reducirse cuando el riesgo se deteriora drásticamente. Las aseguradoras pueden reducir los límites de crédito, introducir exclusiones o reevaluar la exposición a los países cuando aumentan las expectativas de insolvencia. Esto puede crear tensión entre los asegurados que buscan una mayor protección y las aseguradoras que protegen la calidad de la cartera.
La concentración de siniestros representa un riesgo significativo para los proveedores. Una quiebra corporativa importante puede afectar a numerosos proveedores simultáneamente, generando pérdidas correlacionadas en lugar de reclamaciones aisladas. Por lo tanto, una diversificación eficaz de la cartera y una suscripción disciplinada son fundamentales para la rentabilidad de las aseguradoras.
Oportunidades de mercado
Las crecientes asociaciones entre ECA y aseguradoras privadas crean una gran oportunidad para el crecimiento del mercado
La creciente colaboración entre las agencias de crédito a la exportación (ACE) y las aseguradoras privadas presenta una oportunidad importante para el mercado de seguros de crédito comercial. Estas asociaciones combinan los marcos de mitigación de riesgos de las instituciones públicas con la experiencia y la agilidad de suscripción de las aseguradoras privadas, mejorando la capacidad y la resiliencia general del mercado.
Las iniciativas conjuntas mejoran el acceso a soluciones de seguro de crédito en los mercados emergentes, las regiones de alto riesgo y entre las PYME tradicionalmente desatendidas por las aseguradoras comerciales. Al facilitar una mayor distribución del riesgo, ampliar el alcance de la cobertura y promover la disponibilidad de financiación comercial, las alianzas entre la ECA y las aseguradoras privadas están abriendo nuevas vías para el crecimiento del mercado, la diversificación de la cartera y el desarrollo sostenible del comercio mundial.
El mercado de seguros de crédito comercial presenta una oportunidad particularmente fuerte en el segmento de las PYME, donde la concentración de cuentas por cobrar puede afectar materialmente la liquidez. Las empresas más pequeñas a menudo carecen de equipos dedicados al riesgo crediticio y de una infraestructura sofisticada de seguimiento de compradores. Las aseguradoras que simplifican la incorporación, automatizan las decisiones crediticias e integran la cobertura con plataformas de contabilidad pueden reducir la barrera administrativa para la adopción. Allianz Trade ya posiciona las herramientas digitales y la conectividad API como parte de su oferta para pymes e instituciones financieras.
La expansión transfronteriza representa otra oportunidad. Los exportadores que ingresan a mercados desconocidos necesitan inteligencia de contraparte, experiencia en cobranza y protección contra riesgos comerciales y políticos seleccionados. Atradius ofrece estructuras tanto de volumen de negocios total como de riesgo único, lo que permite adaptar la cobertura a exposiciones internacionales concentradas.
Otra oportunidad reside en las soluciones integradas de crédito comercial. Conectar a las aseguradoras con plataformas de planificación de recursos empresariales, tesorería, facturación y comercio B2B puede colocar las decisiones crediticias directamente dentro de los flujos de trabajo comerciales. Este modelo podría ampliar la distribución y al mismo tiempo reducir los costos de servicio.
Tendencias del mercado
El cambio de una TCI independiente a una cobertura integrada por el banco representa una tendencia importante
El cambio de pólizas independientes a modelos de cobertura integrados por los bancos es una tendencia importante que influye en el mercado de seguros de crédito comercial. Para ofrecer seguridad total para las cuentas por cobrar financiadas, las instituciones financieras están incluyendo progresivamente seguros de crédito comercial en sus soluciones de financiación de la cadena de suministro, descuento de facturas y factoring.
Con esta estrategia integrada aumenta la confianza de los prestamistas, mejora la disponibilidad de crédito y se agiliza la gestión de riesgos. Al incorporar cobertura a los productos financieros, los bancos brindan más accesibilidad y comodidad a sus clientes, especialmente a las pymes. Al fomentar la cooperación entre prestamistas y aseguradoras, el enfoque promueve la innovación, la eficacia operativa y un ecosistema de financiación del comercio más sólido.
El mercado de seguros de crédito comercial está pasando de la indemnización convencional a una gestión continua del riesgo de crédito. Las aseguradoras combinan cada vez más la protección de las pólizas con inteligencia del comprador, monitoreo automatizado, cobranzas y análisis de cartera. Esto refleja un cambio más amplio en las adquisiciones corporativas, donde los equipos financieros esperan cada vez más que los proveedores de seguros apoyen una intervención temprana en lugar de limitarse a compensar las pérdidas después del incumplimiento.
La inteligencia artificial se está convirtiendo en una capacidad de suscripción significativa. Atradius informó en 2026 que más del 70% de sus solicitudes de límite de crédito se procesaron automáticamente utilizando modelos patentados de inteligencia artificial y aprendizaje automático. Sus sistemas también escanean grandes volúmenes de información externa en busca de señales tempranas de eventos negativos que afecten a compradores, sectores o países.
La integración con los sistemas corporativos es otra dirección importante. Atradius identifica las interfaces de programación de aplicaciones (API) que conectan a las aseguradoras con los sistemas de tesorería y planificación de recursos empresariales como cada vez más importantes para las solicitudes automatizadas de límites de crédito, las evaluaciones de compradores y la administración de pólizas. Esto reduce la intervención manual y mejora la economía operativa de las cuentas más pequeñas.
En consecuencia, el segmento de las PYME está adquiriendo una importancia estratégica cada vez mayor. Las empresas más pequeñas requieren cada vez más decisiones más rápidas, una incorporación más sencilla y una cobertura que pueda adaptarse a las relaciones comerciales cambiantes. Atradius espera que la inteligencia artificial respalde soluciones más automatizadas para las PYME, lo que podría reducir los costos de distribución y servicio.
Análisis de segmentación del mercado
Por cobertura
La protección de toda la cartera impulsa el crecimiento del segmento de cobertura de facturación total
Según la cobertura, el mercado se segmenta en cobertura de facturación total y cobertura de comprador único.
Cobertura total de facturación
El segmento de cobertura de volumen de negocios completo tuvo la mayor participación en los ingresos de 8,24 mil millones de dólares en el mercado global en general en el año 2024. Los ingresos están impulsados por la protección de toda su cartera que los prestamistas prefieren para el factoring/SCF/titulizaciones, distribuyendo el riesgo entre muchos compradores con menores costos administrativos.
La cobertura total del volumen de negocios sigue siendo la estructura central para empresas con amplias carteras de clientes y ventas a crédito recurrentes. La política generalmente protege las cuentas por cobrar de una cartera acordada en lugar de aislar transacciones individuales. Esta estructura permite a las aseguradoras diversificar las exposiciones entre múltiples compradores, sectores y geografías, al tiempo que brinda a los asegurados una protección integral.
La justificación económica va más allá de la indemnización por pérdidas. Las empresas pueden mantener condiciones crediticias consistentes entre sus clientes y al mismo tiempo transferir una porción definida del riesgo de incumplimiento a la aseguradora. Esto resulta particularmente valioso cuando las cuentas por cobrar representan un componente material del capital de trabajo.
Las pólizas de rotación completas también crean una relación de información más sólida entre la aseguradora y el tomador de la póliza. Las aseguradoras evalúan continuamente la calidad del comprador, establecen límites de crédito, monitorean el comportamiento de pago y ajustan la exposición cuando cambia el riesgo. La inteligencia crediticia resultante puede influir en las decisiones de ventas y los procesos internos de control crediticio.
Para las grandes empresas, las estructuras completas de facturación son particularmente relevantes porque las carteras de clientes pueden abarcar múltiples países e industrias. Por lo tanto, una política diversificada puede proporcionar una gobernanza de riesgos centralizada y al mismo tiempo reducir la necesidad de acuerdos separados en los mercados individuales.
La estructura también apoya una suscripción más eficiente. El riesgo se distribuye entre una cartera en lugar de concentrarse en una sola contraparte. Esto puede mejorar la economía de fijación de precios cuando la base de deudores subyacente está suficientemente diversificada.
Cobertura de comprador único
La cobertura de comprador único tiene la CAGR más alta del mercado global, del 12,0%. El crecimiento se debe principalmente al aumento de los acuerdos de proyectos y materias primas, además de las necesidades de “recarga” de contrapartes concentradas y plazos más largos. La cobertura de comprador único aborda un perfil de riesgo diferente. Está diseñado para empresas donde la exposición se concentra en torno a un cliente, transacción o relación estratégicamente importante. La estructura puede ser particularmente relevante cuando un comprador representa una proporción significativa de los ingresos anuales o cuando una transacción específica crea una exposición desproporcionada a la contraparte.
Los exportadores pueden utilizar la protección del comprador único al ingresar a un nuevo mercado sin querer asegurar toda su cartera de deudores. También puede respaldar transacciones basadas en proyectos en las que la solvencia crediticia de una contraparte determina la economía del compromiso.
El proceso de suscripción es inherentemente más concentrado. Las aseguradoras deben realizar un análisis más profundo del comprador seleccionado porque la diversificación de la cartera proporciona menos protección contra resultados adversos. Por lo tanto, la solidez financiera, el historial de pagos, la estructura de propiedad, las condiciones del sector, la jurisdicción y los términos contractuales se convierten en importantes variables de suscripción.
Las estructuras de comprador único también pueden abordar oportunidades que no se ajustan a los programas convencionales de facturación total. Etihad Credit Insurance, por ejemplo, ofrece tanto un seguro de volumen de negocios como un seguro de riesgo único junto con otras estructuras de protección relacionadas con el comercio.
Por tamaño de empresa del asegurado
El segmento de grandes empresas domina el mercado debido a requisitos impulsados por los bancos
Según el tamaño de la empresa asegurada, el mercado se divide en pymes y grandes empresas.
Grandes Empresas
El segmento de grandes empresas domina la cuota de mercado de seguros de crédito comercial de 7.000 millones de dólares. El segmento continúa generando los principales ingresos debido a los requisitos impulsados por los bancos que se traducen en una mayor facturación y primas de asegurados.
Las grandes empresas siguen siendo los principales compradores de seguros de crédito comerciales sofisticados porque gestionan importantes carteras de cuentas por cobrar en múltiples clientes y jurisdicciones. Sus decisiones de compra generalmente están impulsadas por el riesgo de la cartera, los objetivos del balance, los requisitos de financiamiento y la gobernanza crediticia global, más que por la simple minimización de las primas.
Las empresas multinacionales frecuentemente requieren políticas coordinadas que abarquen múltiples subsidiarias y mercados. Esto crea una demanda de informes centralizados, estándares de suscripción consistentes, estructuras de políticas multinacionales y gestión integrada de reclamos.
Las grandes empresas también ponen mayor énfasis en la solidez financiera de las aseguradoras y en la capacidad de servicio global. La capacidad de monitorear cientos o miles de compradores puede ser más importante que la prima principal más baja. Por lo tanto, las bases de datos comerciales patentadas, las redes de cobranza locales y la experiencia en suscripción regional crean ventajas competitivas significativas.
La optimización del capital de trabajo es cada vez más importante. Las empresas pueden utilizar cuentas por cobrar aseguradas dentro de estrategias de tesorería más amplias manteniendo al mismo tiempo la flexibilidad comercial. Allianz Trade posiciona explícitamente el seguro de crédito comercial para empresas medianas, grandes y globales, incluidas organizaciones que operan en varios países.
Pymes
Las pymes tienen la tasa compuesta anual más alta del mercado mundial, del 10,9%. El crecimiento del segmento se debe principalmente a la incorporación digital a través de corredores/fintech, la cobertura integrada en la financiación de cuentas por cobrar y el apoyo de ECA para ampliar el conocimiento y la asequibilidad. Las pequeñas y medianas empresas representan una importante oportunidad de expansión para el mercado de seguros de crédito comercial. Las PYMES frecuentemente operan con reservas de liquidez más reducidas y una mayor concentración de clientes que las corporaciones multinacionales diversificadas. Por lo tanto, un único incumplimiento de pago significativo puede crear un impacto desproporcionado en el capital de trabajo.
Históricamente, la adopción se ha visto limitada por una conciencia limitada, la complejidad percibida y el costo de mantener la administración de seguros. La distribución digital está empezando a abordar estas barreras. Las aplicaciones simplificadas, la evaluación automatizada de los compradores y las herramientas integradas de seguimiento crediticio pueden reducir la carga operativa asociada con la administración de políticas.
La propuesta de valor es particularmente sólida para los exportadores y las empresas que venden en términos de cuenta abierta. El seguro puede permitir que una PYME conceda crédito y al mismo tiempo proteja una parte definida de sus cuentas por cobrar contra un incumplimiento cubierto. También puede fortalecer las conversaciones con los prestamistas cuando las cuentas por cobrar aseguradas forman parte de acuerdos de financiación de capital de trabajo.
La demanda de las PYME no es uniforme. Las empresas con carteras de clientes muy concentradas pueden preferir una cobertura específica, mientras que las empresas con muchos compradores recurrentes pueden beneficiarse de estructuras de facturación completas. La exposición del sector también es importante porque las aseguradoras valoran el riesgo de acuerdo con la calidad del comprador, las condiciones de pago, las condiciones de la industria y la exposición geográfica.
Por vertical
Para saber cómo nuestro informe puede ayudar a optimizar su negocio, Hable con un analista
Los mayores grupos de cuentas por cobrar B2B aumentan la Crecimiento del segmento manufacturero
Según la vertical, el mercado se divide en fabricación, comercio minorista, alimentos y bebidas, automoción, TI ytelecomunicaciones, y otros (energía, etc.).
Fabricación
El segmento manufacturero representó la mayor cuota de mercado con 2.780 millones de dólares en 2024 y continúa generando los mayores ingresos, ya que posee los mayores fondos de cuentas por cobrar B2B (químicos, maquinaria, metales, electrónica) y plazos de crédito más largos e intensivos en exportaciones.
La manufactura representa una vertical de demanda central porque los productores frecuentemente venden equipos, componentes, materiales y productos terminados a crédito. Los ciclos de pago pueden ampliarse, mientras que las relaciones de la cadena de suministro pueden involucrar múltiples niveles de clientes y distribuidores.
El perfil de riesgo del sector es cíclico. Las contracciones de la demanda pueden debilitar rápidamente la liquidez de los compradores, particularmente entre los fabricantes más pequeños que operan con altos costos de inventario y financiamiento. El seguro de crédito comercial puede proteger a los proveedores y al mismo tiempo permitirles mantener relaciones comerciales durante los períodos de menor demanda.
Minorista
El comercio minorista genera demanda a través de relaciones con proveedores, distribuidores, mayoristas y redes de franquicias. El riesgo de pago puede aumentar cuando la demanda de los consumidores se debilita, la rotación de inventarios se deteriora o los costos de financiamiento aumentan.
La suscripción relacionada con el comercio minorista requiere mucha atención a la conversión de efectivo, el apalancamiento, la gestión de inventarios y la concentración de clientes. Los proveedores pueden enfrentar una exposición significativa cuando un gran minorista experimenta estrés financiero.
El seguro de crédito comercial puede ayudar a los proveedores a mantener las condiciones crediticias y al mismo tiempo protegerlos contra un incumplimiento definido del comprador. Esto es particularmente valioso cuando los minoristas ejercen un poder de negociación sustancial sobre los períodos de pago.
Alimentos y bebidas
Los alimentos y bebidas representan la mayor CAGR con un 12,8% en el mercado global. Los alimentos y bebidas están creciendo más rápidamente debido principalmente a la concentración de compradores (grandes minoristas/servicios de alimentos), lo que aumenta la sensibilidad a las deudas incobrables y la penetración de las TCI.
Las empresas de alimentos y bebidas operan a través de extensas redes de distribución que involucran a productores, mayoristas, minoristas y empresas de servicios de alimentos. La exposición resultante a las cuentas por cobrar crea una demanda natural de seguros de crédito.
El sector es sensible a la inflación de los costos de los insumos, los precios de las materias primas, la demanda de los consumidores y la concentración de los minoristas. Por lo tanto, las aseguradoras deben monitorear los indicadores de riesgo tanto específicos del comprador como de todo el sector.
Para los exportadores, los proveedores de productos agrícolas y alimentarios también enfrentan riesgos comerciales y de pago específicos de cada país. La cobertura combinada con la inteligencia del comprador puede respaldar la expansión internacional y al mismo tiempo limitar la exposición a impagos inesperados.
Automotor
Las cadenas de suministro automotrices crean exposiciones crediticias particularmente complejas porque los fabricantes, los proveedores de primer nivel, los proveedores de segundo nivel y los distribuidores operan a través de relaciones estrechamente interconectadas. El estrés financiero de un participante importante puede propagarse a través de múltiples proveedores.
La transición hacia los vehículos eléctricos, los cambios en la huella de producción y la reestructuración entre proveedores están alterando los patrones de riesgo tradicionales. Las aseguradoras necesitan cada vez más información granular del sector para distinguir la presión de liquidez temporal del deterioro estructural.
Los proveedores de automóviles pueden utilizar el seguro de crédito comercial para proteger sus cuentas por cobrar mientras mantienen relaciones con clientes estratégicos. Esto puede volverse importante cuando los proveedores enfrentan compromisos sustanciales en cuanto a herramientas, inventario y capacidad.
TI y telecomunicaciones
Las empresas de TI y telecomunicaciones generan cada vez más exposición al crédito comercial a través de software empresarial, distribución de hardware, servicios gestionados, proyectos de infraestructura y asociaciones de canales. Los ciclos contractuales prolongados pueden crear importantes saldos por cobrar.
Las características de riesgo del sector difieren de las del sector manufacturero. Las aseguradoras deben considerar la concentración de clientes, las estructuras de contratos, la calidad de los ingresos recurrentes, la ejecución de proyectos y las condiciones de financiamiento del sector tecnológico.
Perspectivas regionales
Geográficamente, el mercado está segmentado en América del Norte, Europa, Asia Pacífico, América del Sur y Oriente Medio y África.
Análisis del mercado de seguros de crédito comercial de América del Norte
North America Trade Credit Insurance Market Size, 2026 (USD Billion)
Para obtener más información sobre el análisis regional de este mercado, Descargar muestra gratuita
La región de América del Norte lidera actualmente el mercado global. La región tenía un valor de mercado de 4.650 millones de dólares y 5.040 millones de dólares en 2025 y 2026, respectivamente. Los componentes que impulsan el crecimiento incluyen una profunda integración bancaria de TCI (factoring/SCF/titulizaciones), densas redes de corredores y una alta adopción por parte de empresas medianas y grandes. El mercado cuenta con los principales actores globales y proporciona una mitigación de riesgos esencial para las empresas de diversos sectores, protegiéndolas del impago por parte de los clientes. Estados Unidos está a la vanguardia del mercado norteamericano, con ingresos esperados de 3.730 millones de dólares en 2025 impulsados por el aumento del comercio nacional e internacional y el aumento de las insolvencias.
América del Norte sigue siendo un mercado maduro de seguros de crédito comercial, respaldado por una sofisticada infraestructura de seguros comerciales, profundos mercados de capital y un amplio comercio entre empresas. La demanda se ve reforzada por el enfoque corporativo en la protección de las cuentas por cobrar, la eficiencia del capital de trabajo y el monitoreo de las contrapartes. Las cadenas de suministro transfronterizas y la elevada incertidumbre sobre la insolvencia siguen alentando a las empresas a transferir riesgos crediticios seleccionados, manteniendo al mismo tiempo la flexibilidad comercial en las carteras de clientes nacionales e internacionales.
Mercado de seguros de crédito comercial de Estados Unidos
Estados Unidos representa el principal centro de demanda de la región, respaldado por un gran sector empresarial, extensas redes mayoristas y una importante actividad exportadora. Las grandes empresas siguen siendo importantes asegurados, mientras que las PYME ofrecen un potencial de penetración adicional. Las aseguradoras hacen cada vez más hincapié en la suscripción digital, la inteligencia del comprador y el seguimiento de la cartera. La demanda también está vinculada a estructuras de financiación en las que las cuentas por cobrar aseguradas respaldan una gestión más sólida del capital de trabajo y la confianza de los prestamistas.
Análisis del mercado de seguros de crédito comercial en Europa
El mercado europeo está creciendo sustancialmente y es probable que contribuya a una participación en los ingresos de 3.580 millones de dólares en 2026. El crecimiento de la región se debe al aumento de las insolvencias empresariales y a una mayor conciencia de los riesgos crediticios. Este crecimiento se ve respaldado aún más por la adopción tecnológica y las iniciativas gubernamentales favorables. El Reino Unido y Alemania son algunos de los principales contribuyentes al crecimiento del mercado, con una participación de ingresos requerida de 760 millones de dólares y 1010 millones de dólares en 2026, y Francia contribuyó con 400 millones de dólares en 2025.
Europa sigue siendo un mercado líder en seguros de crédito comercial debido a su ecosistema de seguros maduro, sus densas relaciones comerciales transfronterizas y sus prácticas establecidas de gestión de crédito. Alemania, Francia, el Reino Unido y otras economías importantes respaldan una demanda sustancial. Las persistentes preocupaciones sobre la insolvencia, la exposición a las exportaciones y las complejas cadenas de suministro refuerzan la adopción. Las aseguradoras regionales también se benefician de amplias bases de datos de compradores y redes de cobranza establecidas.
Mercado de seguros de crédito comercial de Alemania
Alemania representa uno de los mercados de seguros de crédito comercial más importantes de Europa, lo que refleja su base manufacturera, su orientación exportadora y sus extensas redes de proveedores. Las empresas automotrices, de maquinaria, químicas e industriales generan una exposición sustancial a cuentas por cobrar. La demanda está respaldada por la necesidad de gestionar el riesgo de contraparte en los mercados internacionales. La incertidumbre económica y la reestructuración de la cadena de suministro están alentando a las empresas a reevaluar los límites de crédito y la concentración de clientes.
Mercado de seguros de crédito comercial del Reino Unido
El Reino Unido mantiene un mercado desarrollado de seguros de crédito comercial respaldado por experiencia en servicios financieros, comercio internacional y una importante población de PYME. Los exportadores y distribuidores utilizan cada vez más el seguro de crédito para gestionar el riesgo de incumplimiento de los clientes en relaciones comerciales complejas. La suscripción digital y el monitoreo automatizado del crédito están mejorando la accesibilidad, mientras que las aseguradoras continúan integrando la cobertura con estrategias más amplias de capital de trabajo y gestión de cuentas por cobrar.
Análisis del mercado de seguros de crédito comercial de Asia y el Pacífico
La región de Asia Pacífico se está expandiendo considerablemente. Se espera que el tamaño del mercado alcance los 3.090 millones de dólares en 2026, impulsado por la digitalización de las pymes y la ampliación de la capacidad de las ECA (por ejemplo, Sinosure, NEXI, K-Sure, EFA) que respaldan el comercio transfronterizo. El crecimiento se puede atribuir además a la expansión económica regional, el aumento de los volúmenes comerciales y el aumento de las insolvencias empresariales.
India y China son los principales contribuyentes al crecimiento del mercado con una participación de ingresos esperada de 700 millones de dólares y 680 millones de dólares, respectivamente, para 2026.
Se espera que Asia-Pacífico genere un fuerte crecimiento del mercado de seguros de crédito comercial a medida que se expandan la actividad manufacturera, las exportaciones, el comercio intrarregional y el crédito corporativo. La adopción sigue siendo desigual entre países, lo que crea importantes oportunidades de penetración. China, Japón, Corea del Sur, Australia y las economías del Sudeste Asiático presentan perfiles de riesgo distintos. La creciente diversificación de la cadena de suministro y una mayor atención a la protección de las cuentas por cobrar están respaldando una adopción más amplia entre las grandes empresas y las pymes.
Mercado de seguros de crédito comercial de Japón
Japón tiene un entorno maduro de seguro de crédito comercial respaldado por fabricantes sofisticados, empresas comerciales y prácticas corporativas establecidas de gestión de riesgos. La demanda está influenciada por la actividad exportadora, las relaciones con los proveedores y el envejecimiento de las estructuras corporativas. Las empresas enfatizan cada vez más la continuidad de las relaciones con los clientes mientras controlan la exposición de las contrapartes. Las redes de aseguradoras establecidas y la información comercial detallada respaldan la suscripción disciplinada en carteras de cuentas por cobrar nacionales e internacionales.
Mercado de seguros de crédito comercial de China
China representa una importante oportunidad a largo plazo para el seguro de crédito comercial debido a su extenso ecosistema manufacturero y su gran base empresarial nacional y orientada a la exportación. La demanda está respaldada por la reestructuración de la cadena de suministro, la expansión internacional y la creciente atención al riesgo de las cuentas por cobrar. La adopción varía considerablemente según el tamaño de la empresa y el sector. Los fabricantes y empresas comerciales orientados a la exportación ofrecen oportunidades especialmente relevantes para la protección crediticia especializada.
Análisis del mercado de seguros de crédito comercial en América Latina, Medio Oriente y África
Los mercados de América del Sur y Medio Oriente y África están creciendo, con una participación esperada de 690 millones de dólares y 1200 millones de dólares, respectivamente, en 2025. El crecimiento de la región se puede atribuir al aumento de las insolvencias empresariales, la expansión del comercio internacional y la creciente demanda de soluciones de gestión de riesgos. Se prevé que los países del CCG tendrán una cuota de mercado de 530 millones de dólares en 2025.
América Latina ofrece oportunidades en desarrollo de seguros de crédito comercial en industrias manufactureras, de materias primas, minoristas, alimentarias y orientadas a la exportación. La volatilidad monetaria, los marcos de insolvencia desiguales y los riesgos de pagos transfronterizos aumentan el valor de la gestión profesional del riesgo crediticio. La adopción sigue estando por debajo de los mercados europeos maduros, lo que deja espacio para la expansión. Las aseguradoras con sólidas capacidades de cobranza local y experiencia en suscripción a nivel nacional están mejor posicionadas para gestionar la complejidad regional.
El mercado de Medio Oriente y África sigue estando relativamente poco penetrado, pero ofrece oportunidades a través de la inversión en infraestructura, el comercio de energía, la expansión manufacturera y el comercio internacional. El riesgo político, la complejidad de los pagos y los distintos regímenes de insolvencia influyen en la suscripción. Las agencias de crédito a la exportación, los bancos, los corredores y las aseguradoras privadas pueden apoyar el desarrollo del mercado combinando la protección crediticia con soluciones de financiación del comercio y gestión de cuentas por cobrar.
Panorama competitivo de la industria de seguros de crédito comercial
Los actores clave se centran en asociaciones y adquisiciones para liderar la industria
Los actores clave de la industria incluyen Allianz Trade, Atradius N.V., Coface, American International Group, Zurich, Chubb, QBE Insurance Group Limited, Aon Plc, Credento, Howden Insurance Brokers LLC, Allianz Saudi Fransi, AXA XL y Markel Corporation. Estas empresas líderes utilizan estrategias como fusiones y adquisiciones, integración tecnológica (IA,análisis de datos), y ofreciendo soluciones especializadas para corporaciones multinacionales y PYMES. Se centran en adaptarse a los cambios del comercio global, proporcionar análisis de riesgos en tiempo real, simplificar la gestión de políticas y aprovechar la experiencia del mercado para mitigar los riesgos de los clientes y aumentar su participación de mercado.
El mercado de seguros de crédito comercial se concentra en un pequeño grupo de especialistas globales con amplias bases de datos de compradores, redes de suscripción multinacionales e infraestructura de reclamaciones establecida. La ventaja competitiva depende cada vez más de la capacidad de combinar la solidez financiera con una inteligencia comercial granular y una gestión de riesgos receptiva.
El mercado sigue relativamente concentrado. Coface informó que Allianz Trade, Atradius y Coface representaron colectivamente aproximadamente el 60% del mercado mundial de seguros de crédito en 2024. Esta concentración refleja la importancia de los datos acumulados de los compradores, la infraestructura de cobranza internacional, los recursos de capital y las relaciones corporativas de larga data.
La inteligencia artificial se está convirtiendo en un diferenciador adicional. Atradius informó en 2026 que más del 70% de sus solicitudes de límite de crédito se procesaron automáticamente utilizando inteligencia artificial y modelos de aprendizaje automático. Las asociaciones también se están expandiendo entre bancos, corredores, plataformas de tecnología financiera y proveedores de financiación comercial. Estas relaciones pueden mejorar la distribución y al mismo tiempo acercar la protección crediticia a los flujos de trabajo de cuentas por cobrar corporativas.
El panorama competitivo favorece a las aseguradoras capaces de mantener la calidad de la suscripción y al mismo tiempo reducir los costos de servicio. Los grandes proveedores conservan ventajas estructurales en materia de datos y cobertura geográfica, mientras que las empresas más pequeñas pueden competir a través de la especialización, la experiencia local y una toma de decisiones más rápida. Con el tiempo, la suscripción y la diversificación de carteras basadas en la tecnología deberían convertirse en determinantes cada vez más importantes de la participación en el mercado de seguros de crédito comercial.
PERFILES DE LAS EMPRESAS CLAVE DE SEGUROS DE CRÉDITO COMERCIAL
- Comercio Allianz(Francia)
- Atradius NV(Países Bajos)
- Coface(Francia)
- grupo internacional americano(A NOSOTROS.)
- Zúrich (Suiza)
- Chubb (Suiza)
- QBE Insurance Group Limited (Australia)
- Aon Plc (Reino Unido)
- Credento (Bélgica)
- Howden Insurance Brokers LLC (Reino Unido)
- Allianz Saudi Fransi (Arabia Saudita)
- AXA XL (Francia)
- Markel Corporation (EE.UU.)
Últimos desarrollos en la industria de seguros de crédito comercial
- Septiembre 2025-Abu Dhabi National Insurance Company (ADNIC), un proveedor regional líder de seguros multilínea, y Allianz Trade, líder mundial en seguros de crédito comercial, anunciaron el establecimiento de una asociación estratégica a largo plazo. Esta colaboración marca un hito importante en la ampliación del acceso a las soluciones de seguro de crédito comercial (TCIS) para empresas de los EAU.
- julio 2025-DUAL Europe está expandiendo sus líneas especializadas en todo el continente con el lanzamiento de su negocio de seguro de crédito comercial, con capacidad proporcionada por Axeria, una compañía paneuropea.
- Julio de 2025:Atradius recibió "en principio" la aprobación de Lloyd's para establecer Atradius Syndicate 1864, con el objetivo de comenzar la suscripción a partir de enero de 2026. El propósito estratégico era ampliar la capacidad de Atradius y fortalecer su propuesta para los clientes del sector financiero que enfrentan exposiciones a créditos comerciales. Las capacidades involucradas incluyeron la infraestructura de suscripción de Lloyd's, la evaluación del riesgo de crédito comercial, la diversificación de cartera y la red de información crediticia establecida de Atradius que cubre aproximadamente 200 millones de empresas.
- Julio de 2025:Coface continuó con su programa de inversión estratégica mientras ampliaba sus capacidades de datos junto con las operaciones de seguro de crédito comercial. La compañía informó un crecimiento del 1,7% en los ingresos por seguros de crédito comercial e identificó su estrategia de datos como una prioridad, incluida una gobernanza de la información fortalecida. El objetivo estratégico era mejorar la inteligencia sobre el riesgo crediticio y respaldar la calidad de la suscripción. Las capacidades involucradas incluyeron información comercial, gobernanza de datos, análisis de crédito y servicios integrados de gestión de riesgos.
- Junio de 2026:Allianz Trade se asoció con Mastercard para ampliar las capacidades de seguro de crédito comercial a través de su solución de pago Allianz Trade para emisores que operan en la industria de viajes. El objetivo estratégico era proporcionar protección adicional dentro de las transacciones de pago de viajes B2B al tiempo que se integraba la gestión del riesgo crediticio en los flujos de trabajo de pago. Las capacidades involucradas incluyeron seguro de crédito comercial, infraestructura de pagos B2B, procesos de transacciones automatizados y el ecosistema de pagos de Mastercard.
COBERTURA DEL INFORME
El informe global proporciona un análisis detallado del mercado y se centra en aspectos clave como empresas destacadas, modos de implementación, tipos y usuarios finales del producto. Además de esto, ofrece información sobre las tendencias del mercado de seguros de crédito comercial y destaca desarrollos clave de la industria y análisis de participación de mercado para empresas clave. Además de los factores antes mencionados, el informe abarca varios factores que han contribuido al crecimiento del mercado en los últimos años.
Solicitud de personalización para obtener un conocimiento amplio del mercado.
Alcance y segmentación del informe
| ATRIBUTO | DETALLES |
| Período de estudio | 2021-2034 |
| Año base | 2025 |
| Año estimado | 2026 |
| Período de pronóstico | 2026-2034 |
| Índice de crecimiento | CAGR del 9,90% entre 2026 y 2034 |
| Período histórico | 2021-2024 |
| Unidad | Valor (millones de dólares) |
| Segmentación | Por cobertura, tamaño de empresa del asegurado, vertical y región |
| Por cobertura |
|
| Por tamaño de empresa del asegurado |
|
| Por vertical |
|
| Por región |
|
Preguntas frecuentes
Fortune Business Insights dice que el mercado global alcanzó los 12.620 millones de dólares en 2025 y se prevé que alcance los 29.180 millones de dólares en 2034.
Se espera que el mercado muestre un crecimiento constante a una tasa compuesta anual del 9,90% durante el período previsto.
El aumento de los impagos y la volatilidad del comercio mundial están acelerando el crecimiento del mercado.
Allianz Trade, Atradius N.V., Coface, American International Group, Zurich, Chubb, QBE Insurance Group Limited son algunos de los principales actores del mercado.
La región de América del Norte tenía la mayor cuota de mercado.
América del Norte estaba valorada en 4.650 millones de dólares en 2025.
Póngase en contacto con nuestras expertas Habla con un experto


- 2021-2034
- 2025
- 2021-2024
- 164
-

(Oferta válida hasta 30th Sep 2026)
Obtenga 30-60 horas de personalización gratuita
Ampliación de la cobertura regional y nacional, Análisis de segmentos, Perfiles de empresas, Evaluación comparativa de la competencia, y perspectivas de los usuarios finales.