 Télécharger un échantillon gratuit




Demander un devis
Recevez une tarification adaptée à vos besoins.
- Choisissez le type de licence
- Options multi-utilisateurs
- Périmètre et couverture personnalisés
- Délai de réponse rapide
"Concevoir des stratégies de croissance est dans notre ADN"
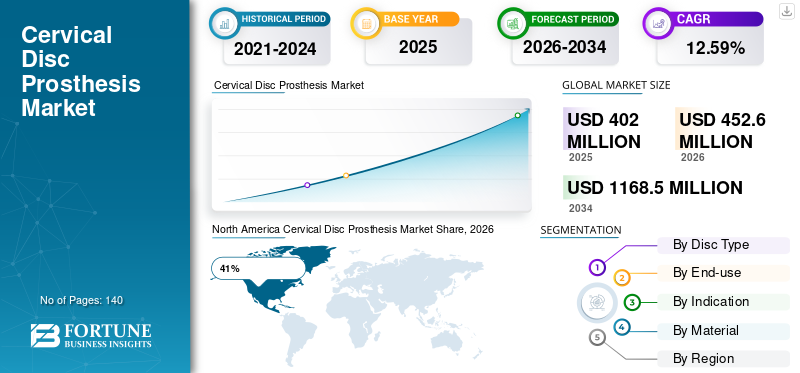
La taille du marché mondial des prothèses de disque cervical était évaluée à 402 millions de dollars en 2025. Le marché devrait passer de 452,6 millions de dollars en 2026 à 1 168,5 millions de dollars d’ici 2034, avec un TCAC de 12,59 % au cours de la période de prévision.
Le marché des prothèses de disque cervical connaît une expansion constante en raison de l’adoption croissante de procédures vertébrales préservant le mouvement et de la préférence croissante pour le remplacement de disque artificiel par rapport aux chirurgies conventionnelles de fusion vertébrale. Les prothèses de disque cervical sont conçues pour maintenir la mobilité de la colonne cervicale tout en réduisant la dégénérescence des segments adjacents. L’incidence croissante de la discopathie dégénérative cervicale, de la radiculopathie cervicale et des troubles de la colonne vertébrale crée une demande soutenue dans les établissements de santé. Les progrès technologiques dans les biomatériaux, la conception d’implants et les techniques chirurgicales mini-invasives renforcent encore l’adoption des produits. Le rapport sur le marché des prothèses de disque cervical met en évidence la sensibilisation croissante des médecins, l’amélioration des résultats chirurgicaux et les investissements croissants dans les infrastructures de soins de santé de la colonne vertébrale, contribuant ainsi à une pénétration plus large du marché dans les systèmes de santé développés et émergents.
Les États-Unis représentent 42 % de la part de marché nord-américaine des prothèses de disque cervical en raison de leur infrastructure avancée de soins de la colonne vertébrale et de leur volume élevé d’interventions sur la colonne cervicale. Plus de 1,2 million d’interventions chirurgicales de la colonne vertébrale sont pratiquées chaque année dans tout le pays, créant ainsi une base solide pour l’adoption de prothèses discales cervicales. Des approbations réglementaires favorables, une expertise accrue des chirurgiens et une large disponibilité de technologies d’imagerie avancées soutiennent l’expansion du marché. Les hôpitaux et les centres orthopédiques utilisent de plus en plus d’implants de disques cervicaux de nouvelle génération pour améliorer les résultats pour les patients. La prévalence croissante des modes de vie sédentaires, des troubles du cou liés au travail et de la dégénérescence cervicale associée à l'âge continue de stimuler la demande. L’expansion du marché américain des prothèses de disque cervical indique une forte utilisation des technologies de préservation du mouvement dans les principaux établissements de santé.
Télécharger un échantillon gratuit pour en savoir plus sur ce rapport.
Les tendances du marché des prothèses de disque cervical indiquent une évolution significative vers les traitements de la colonne vertébrale préservant le mouvement, alors que les prestataires de soins de santé recherchent des alternatives aux procédures de fusion vertébrale. Les fabricants introduisent de plus en plus de conceptions d’implants avancées qui imitent le mouvement naturel de la colonne cervicale tout en améliorant la durabilité et la résistance à l’usure. Les technologies d’imagerie tridimensionnelle et la planification chirurgicale assistée par ordinateur deviennent des outils standards pour l’évaluation préopératoire, améliorant ainsi la précision du positionnement des implants.
Télécharger un échantillon gratuit pour en savoir plus sur ce rapport.
Une autre tendance notable concerne l’utilisation croissante d’alliages de titane et de combinaisons avancées de polymères qui améliorent la biocompatibilité et les performances des implants à long terme. Les établissements de santé adoptent de plus en plus d’approches chirurgicales mini-invasives, réduisant ainsi les périodes d’hospitalisation et accélérant le rétablissement des patients.Intelligence artificielleLes systèmes de navigation chirurgicale assistée attirent également l'attention des chirurgiens de la colonne vertébrale.
Prévalence croissante des troubles dégénératifs du disque cervical
Le principal moteur de croissance du marché des prothèses discales cervicales est la prévalence croissante de la discopathie dégénérative cervicale et des affections vertébrales associées. Le vieillissement des populations dans les principales économies contribue à un plus grand nombre de patients nécessitant une intervention chirurgicale. Des études cliniques indiquent que la dégénérescence du disque cervical affecte des millions d'adultes dans le monde, en particulier les personnes de plus de 45 ans. L’utilisation accrue d’ordinateurs, de smartphones et d’environnements de travail sédentaires a également entraîné une incidence plus élevée de douleurs chroniques au cou et de troubles de la colonne cervicale. Les prestataires de soins de santé recommandent de plus en plus les procédures de prothèses discales cervicales en raison de leur capacité à préserver le mouvement de la colonne vertébrale. Des taux de réussite chirurgicale améliorés dépassant 90 % dans des populations de patients sélectionnées soutiennent également l’adoption. L’analyse du marché des prothèses de disque cervical montre que la sensibilisation croissante des patients aux options avancées de traitement de la colonne vertébrale continue de renforcer les volumes de procédures dans les hôpitaux et les centres orthopédiques.
Coûts élevés de procédure et d’implant
Malgré des résultats cliniques favorables, les coûts de traitement élevés restent un frein important pour l’industrie des prothèses discales cervicales. Les procédures de remplacement de disque cervical nécessitent des implants spécialisés, des technologies d'imagerie avancées et des chirurgiens hautement qualifiés, ce qui augmente les dépenses globales de santé. Dans plusieurs pays en développement, la couverture de remboursement reste limitée, restreignant l'accès des patients à ces procédures. Les systèmes de santé sensibles aux coûts privilégient souvent les chirurgies de fusion conventionnelles en raison de leurs dépenses initiales moindres. De plus, les coûts d’approvisionnement associés aux prothèses haut de gamme créent des défis pour les petits établissements de santé. Les exigences de conformité réglementaire et les tests cliniques approfondis contribuent également à des dépenses de fabrication élevées. Les perspectives du marché des prothèses de disque cervical indiquent que les problèmes d’abordabilité continuent d’influencer les taux d’adoption dans les économies émergentes malgré la demande croissante de traitements avancés de la colonne vertébrale.
Expansion de la chirurgie rachidienne mini-invasive
La popularité croissante de la chirurgie mini-invasive de la colonne vertébrale présente des opportunités substantielles pour le marché des prothèses discales cervicales. Les patients préfèrent de plus en plus les procédures associées à une réduction des lésions tissulaires, à des périodes d'hospitalisation plus courtes et à des temps de récupération plus rapides. Les établissements de santé investissent massivement dans des systèmes de navigation chirurgicale avancés et des plates-formes assistées par robot qui améliorent la précision du placement des implants. Les économies émergentes développent des centres spécialisés de traitement de la colonne vertébrale, créant ainsi de nouvelles opportunités commerciales pour les fabricants d'implants. L’augmentation des dépenses de santé et l’amélioration de l’accès aux procédures orthopédiques avancées renforcent encore les perspectives du marché. La demande croissante de procédures ambulatoires de la colonne vertébrale encourage également le développement de prothèses de disque cervical de nouvelle génération optimisées pour les techniques mini-invasives. Les prévisions du marché des prothèses de disque cervical suggèrent que l’innovation technologique combinée à l’expansion des capacités chirurgicales créera des voies de croissance significatives au cours des années à venir.
Exigences de l’évaluation clinique à long terme
L’un des défis majeurs auxquels est confronté le marché des prothèses de disque cervical est la nécessité d’une validation clinique approfondie à long terme. Les autorités réglementaires exigent des preuves substantielles concernant la durabilité, la sécurité et l’efficacité des implants avant d’approuver de nouveaux produits. Les fabricants doivent mener de longues études cliniques qui s’étendent souvent sur cinq ans, ce qui augmente les délais et les coûts de développement. Les variations dans l’anatomie du patient et les techniques chirurgicales peuvent également influencer les résultats cliniques, créant ainsi des complexités dans l’évaluation des produits. Les prestataires de soins de santé restent prudents à l'égard des nouvelles technologies d'implants jusqu'à ce que des données suffisantes sur les performances à long terme soient disponibles. De plus, les exigences en matière de surveillance après commercialisation imposent des responsabilités supplémentaires aux fabricants. Le rapport de l’industrie des prothèses discales cervicales indique que trouver l’équilibre entre l’innovation et une conformité réglementaire rigoureuse reste un défi clé tant pour les entreprises établies que pour les nouveaux entrants sur le marché.
Les prothèses de disque cervical M-o-P représentent 61 % de la part de marché des prothèses de disque cervical. Ces implants utilisent des plaques d'extrémité métalliques combinées à des noyaux polymères avancés conçus pour reproduire le mouvement naturel de la colonne cervicale. Le segment conserve une forte position de leader sur le marché grâce à des caractéristiques d'usure favorables, des preuves cliniques établies et une grande familiarité avec les chirurgiens. Les matériaux polymères modernes offrent une durabilité accrue et une friction réduite lors des mouvements cervicaux. Les hôpitaux préfèrent souvent les implants M-o-P car ils démontrent des résultats fiables à long terme et une large compatibilité avec les patients. Les améliorations continues dans l'ingénierie des polymères réduisent la génération de particules d'usure et améliorent la longévité des implants.
Les prothèses de disque cervical M-o-M représentent 39 % de la part de marché des prothèses de disque cervical. Ces dispositifs utilisent des surfaces articulées métalliques conçues pour fournir un support structurel robuste et une stabilité mécanique à long terme. Le segment est particulièrement apprécié pour ses caractéristiques de solidité et sa résistance à la déformation dans des conditions de charges vertébrales répétitives. Les progrès technologiques dans les techniques de traitement des métaux et de finition de surface ont amélioré les performances des implants et réduit les problèmes d’usure. Les implants M-o-M sont fréquemment utilisés chez des populations de patients soigneusement sélectionnées nécessitant des capacités de charge améliorées.
Pour savoir comment notre rapport peut optimiser votre entreprise, Parler à un analyste
Les centres d’orthopédie et de traumatologie représentent 34 % de la part de marché des prothèses discales cervicales. Ces établissements jouent un rôle essentiel dans le diagnostic et le traitement des troubles de la colonne cervicale grâce à leur expertise chirurgicale spécialisée et à leurs services dédiés aux soins de la colonne vertébrale. L’augmentation des références pour les discopathies dégénératives, les lésions traumatiques du col de l’utérus et les procédures vertébrales préservant le mouvement soutiennent la demande dans ce segment. De nombreux centres orthopédiques sont équipés de systèmes d'imagerie avancés, de technologies de navigation peropératoire et de plates-formes chirurgicales mini-invasives qui améliorent la précision des procédures. La préférence croissante des patients pour les centres spécialisés de traitement de la colonne vertébrale renforce encore l’expansion du segment.
Les hôpitaux détiennent 66 % des parts de marché des prothèses discales cervicales, ce qui en fait le principal segment d’utilisation finale. Les grands hôpitaux possèdent une infrastructure chirurgicale complète, des équipes de soins multidisciplinaires et un accès à des technologies avancées de la colonne vertébrale qui prennent en charge les procédures de remplacement du disque cervical. Le nombre croissant de chirurgies de la colonne vertébrale pratiquées dans les hôpitaux de soins tertiaires contribue de manière significative à la demande d'implants. Les hôpitaux bénéficient également de cadres de remboursement établis et d’un accès à des neurochirurgiens et chirurgiens orthopédistes spécialisés. L’augmentation des admissions de patients liées à des troubles dégénératifs cervicaux continue de stimuler la croissance des procédures.
Les cervicalgies représentent 57 % de la part de marché des prothèses discales cervicales par indication. Les douleurs chroniques au cou associées à la discopathie dégénérative restent l'une des raisons les plus courantes des procédures de remplacement du disque cervical. La prévalence croissante des modes de vie sédentaires, l’exposition prolongée aux écrans et les mauvaises habitudes posturales ont considérablement augmenté le nombre de patients recherchant des solutions thérapeutiques avancées. Les prothèses de disque cervical offrent des avantages en matière de préservation du mouvement qui aident à maintenir la flexibilité de la colonne vertébrale tout en atténuant les symptômes de la douleur. Les études cliniques continuent de démontrer des taux de satisfaction favorables des patients après le remplacement d'un disque cervical pour des douleurs cervicales persistantes.
La myélopathie représente 43 % de la part de marché des prothèses discales cervicales. La myélopathie cervicale résulte d'une compression de la moelle épinière causée par des modifications dégénératives, une hernie discale ou une sténose de la colonne cervicale. Cette maladie entraîne fréquemment des symptômes neurologiques, une altération de la fonction motrice et une qualité de vie réduite. Les taux croissants de diagnostic soutenus par les technologies avancées d’imagerie par résonance magnétique contribuent à la demande de procédures. Les prothèses de disque cervical constituent une option de traitement efficace pour certains patients atteints de myélopathie tout en préservant la mobilité de la colonne vertébrale.
La segmentation basée sur les matériaux montre les alliages de titane, les alliages cobalt-chrome et les polymères avancés comme composants dominants utilisés dans la fabrication de prothèses discales cervicales. Ce segment représente 100 % des besoins en production d'implants et joue un rôle essentiel dans la détermination des performances du dispositif. Les matériaux à base de titane contribuent à 48 % de l’utilisation des matériaux en raison de leur excellente biocompatibilité et résistance à la corrosion. Les alliages cobalt-chrome représentent 32 %, offrant une résistance mécanique et une résistance à l'usure supérieures. Les matériaux polymères avancés représentent 20 %, offrant des caractéristiques de flexibilité et d'absorption des chocs. L'innovation continue dans le domaine des biomatériaux améliore la longévité des implants et réduit les risques de complications. Les tendances du marché des prothèses de disque cervical indiquent une importance croissante accordée à l’optimisation des matériaux pour améliorer les résultats cliniques et la durabilité à long terme des dispositifs.
North America Cervical Disc Prosthesis Market Share, 2025 (%)
Pour obtenir plus d'informations sur l'analyse régionale de ce marché, Télécharger un échantillon gratuit
L’Amérique du Nord détient 41 % de la part de marché mondiale des prothèses discales cervicales, ce qui en fait le premier marché régional. La région bénéficie d’infrastructures de santé avancées, d’une large disponibilité de centres spécialisés dans la colonne vertébrale et d’une forte adoption de procédures chirurgicales préservant les mouvements. Les États-Unis représentent la majorité de la demande régionale en raison d’un volume élevé d’opérations de la colonne cervicale et de politiques de remboursement favorables. La prévalence croissante de la discopathie dégénérative et des douleurs chroniques au cou continue de soutenir la croissance des procédures. Les hôpitaux et les établissements orthopédiques adoptent rapidement les implants de disques cervicaux de nouvelle génération, dotés d'une durabilité et de performances biomécaniques améliorées. Des preuves cliniques solides soutenant le remplacement de disque artificiel plutôt que la fusion chez des patients sélectionnés ont renforcé la confiance des chirurgiens. Les investissements continus dans la chirurgie assistée par robot et les technologies de navigation améliorent encore les résultats du traitement. La présence d'acteurs majeurs de l'industrie et l'innovation continue des produits renforcent la position dominante de l'Amérique du Nord sur le marché des prothèses discales cervicales.
L'Europe représente 29 % de la part de marché mondiale des prothèses de disque cervical et reste un centre majeur d'innovation en matière de soins de santé de la colonne vertébrale. La région bénéficie de systèmes de santé établis, d’une sensibilisation croissante aux thérapies préservant le mouvement et d’une adoption croissante de technologies orthopédiques avancées. Des pays comme l'Allemagne, la France, l'Italie et le Royaume-Uni continuent d'élargir l'accès aux procédures de remplacement du disque cervical par le biais des réseaux de santé publics et privés. L’incidence croissante des troubles de la colonne vertébrale liés à l’âge et des maladies dégénératives du col de l’utérus contribue de manière significative à la demande du marché. Les médecins recommandent de plus en plus les prothèses de disque cervical en raison de leurs résultats cliniques favorables à long terme et de la préservation de la mobilité vertébrale. Les instituts de recherche etdispositif médicalles fabricants collaborent activement pour développer des conceptions d’implants innovantes. Les technologies de diagnostic améliorées permettent une détection plus précoce des affections cervicales. Les investissements croissants dans la modernisation des soins de santé et les programmes spécialisés de traitement de la colonne vertébrale continuent de soutenir la croissance du marché des prothèses discales cervicales dans toute l’Europe.
L’Allemagne représente 27 % de la part de marché européenne des prothèses discales cervicales et constitue l’un des marchés les plus influents de la région. Le pays bénéficie d'un système de santé très développé, d'installations orthopédiques avancées et d'une solide expertise clinique en chirurgie de la colonne vertébrale. Les hôpitaux allemands effectuent chaque année un nombre important de procédures de remplacement de disque cervical, soutenues par des technologies avancées d’imagerie diagnostique et de navigation chirurgicale. La prévalence croissante des troubles dégénératifs du disque cervical parmi la population vieillissante continue de stimuler la demande de procédures. Les prestataires de soins de santé préfèrent de plus en plus les implants qui préservent le mouvement et aident à maintenir le mouvement naturel de la colonne vertébrale. Des investissements continus dans la recherche médicale et le développement d’implants renforcent l’expansion du marché. La présence de centres spécialisés dans la colonne vertébrale améliore l’accessibilité aux traitements dans tout le pays. De solides programmes de formation de chirurgiens et l’adoption de procédures mini-invasives contribuent également au leadership de l’Allemagne au sein de l’industrie européenne des prothèses discales cervicales.
Le Royaume-Uni représente 18 % de la part de marché européenne des prothèses discales cervicales. La demande est motivée par la sensibilisation croissante au remplacement du disque cervical comme alternative à la fusion vertébrale et par l’élargissement de l’accès aux services spécialisés de soins de la colonne vertébrale. Les établissements de santé investissent dans des technologies orthopédiques avancées et des infrastructures chirurgicales modernes pour améliorer les résultats pour les patients. L’augmentation des cas de douleurs chroniques au cou et de dégénérescence discale cervicale continue de soutenir la croissance du marché. Les chirurgiens utilisent de plus en plus d'implants préservant le mouvement en raison de leur capacité à maintenir la mobilité cervicale tout en réduisant le stress sur les segments vertébraux adjacents. Les prestataires de soins de santé publics et privés élargissent leurs programmes de traitement de la colonne vertébrale pour répondre au nombre croissant de patients. Les initiatives de formation clinique sensibilisent les médecins aux avantages du remplacement des disques artificiels. L’innovation technologique continue et les résultats favorables des traitements positionnent le Royaume-Uni comme un contributeur important au marché régional des prothèses discales cervicales.
L’Asie-Pacifique détient 23 % de la part de marché mondiale des prothèses de disque cervical et émerge comme l’une des régions au développement le plus rapide en matière de soins de santé de la colonne vertébrale. Le développement rapide des infrastructures de santé, l’augmentation des dépenses de santé et la sensibilisation croissante aux traitements chirurgicaux avancés soutiennent l’expansion du marché. De grandes populations en Chine, au Japon, en Inde et en Corée du Sud créent une demande substantielle d’interventions sur la colonne cervicale. La prévalence croissante des troubles dégénératifs cervicaux associés au vieillissement et aux modes de vie sédentaires augmente le bassin de patients. Les gouvernements investissent dans la modernisation des hôpitaux et élargissent l’accès aux soins orthopédiques spécialisés. Le nombre croissant de chirurgiens de la colonne vertébrale formés améliore la disponibilité des procédures dans toute la région. Les activités de tourisme médical dans plusieurs pays contribuent également à l’adoption des implants. Les collaborations stratégiques entre les fabricants mondiaux et les prestataires de soins de santé régionaux accélèrent le transfert de technologie et la pénétration du marché au sein de l’industrie des prothèses discales cervicales.
Le Japon représente 31 % de la part de marché des prothèses discales cervicales en Asie-Pacifique. Le pays est reconnu pour ses technologies de santé avancées, ses solides capacités de recherche médicale et ses chirurgiens orthopédistes hautement qualifiés. Une population vieillissante contribue de manière significative à la prévalence croissante de la discopathie dégénérative cervicale et des affections rachidiennes associées. Les établissements de santé japonais continuent d'adopter des prothèses de disque cervical innovantes conçues pour améliorer la mobilité et les résultats à long terme pour les patients. Les systèmes d’imagerie avancés et les techniques chirurgicales guidées avec précision contribuent au succès des procédures. Les activités de recherche axées sur les biomatériaux et les performances des implants renforcent encore le développement technologique. Les patients préfèrent de plus en plus les options de traitement préservant le mouvement, qui permettent une récupération plus rapide et une meilleure qualité de vie. Des normes de santé strictes et un accès généralisé à des centres spécialisés dans la colonne vertébrale positionnent le Japon comme un marché leader pour les technologies de remplacement des disques cervicaux en Asie-Pacifique.
La Chine représente 24 % de la part de marché des prothèses discales cervicales en Asie-Pacifique et représente le plus grand marché de la région. La modernisation rapide des soins de santé, l’augmentation de la capacité hospitalière et l’augmentation des dépenses de santé continuent de stimuler la demande de traitements avancés de la colonne vertébrale. La vaste population du pays crée d’importantes opportunités pour les procédures de remplacement des disques cervicaux. La sensibilisation croissante à la chirurgie mini-invasive de la colonne vertébrale et aux technologies de préservation du mouvement encourage une adoption plus large parmi les prestataires de soins de santé. Les initiatives gouvernementales visant à améliorer l’accessibilité aux soins de santé soutiennent l’expansion des services de soins orthopédiques et de la colonne vertébrale. Les fabricants nationaux augmentent leurs investissements dans le développement d'implants tandis que les entreprises internationales continuent de renforcer leur présence sur le marché. Des programmes améliorés de formation des chirurgiens et des capacités de diagnostic améliorées contribuent à la croissance des procédures. Les perspectives du marché chinois des prothèses de disque cervical restent favorables en raison des réformes en cours dans le domaine des soins de santé et de l’augmentation de la disponibilité des traitements.
La région Reste du monde représente 7 % de la part de marché mondiale des prothèses discales cervicales et comprend l’Amérique latine, le Moyen-Orient et l’Afrique. Bien que de plus petite taille, ces marchés affichent une croissance progressive en raison de l’amélioration des infrastructures de santé et de la sensibilisation croissante aux options avancées de traitement de la colonne vertébrale. Les gouvernements et les prestataires de soins de santé privés investissent dans des hôpitaux modernes et des établissements orthopédiques spécialisés pour améliorer les soins aux patients. Les taux croissants de diagnostic des troubles dégénératifs du col utérin génèrent une demande de solutions thérapeutiques innovantes. Les sociétés internationales de dispositifs médicaux élargissent leurs réseaux de distribution et renforcent leurs partenariats régionaux pour améliorer la disponibilité des produits. Les activités de tourisme médical dans certains pays contribuent aux volumes de procédures. Les initiatives de formation des orthopédistes et des neurochirurgiens accroissent l'expertise dans les techniques de remplacement des disques cervicaux. La modernisation continue des soins de santé et un meilleur accès aux technologies de pointe devraient soutenir le développement à long terme du marché des prothèses discales cervicales dans ces régions.
L’activité d’investissement sur le marché des prothèses de disque cervical est façonnée par l’évolution vers des soins de la colonne vertébrale préservant les mouvements, une meilleure acceptation des procédures et la commercialisation d’implants cervicaux de nouvelle génération. Les capitaux affluent vers les entreprises qui combinent l'innovation en matière d'implants avec des écosystèmes numériques de chirurgie, de navigation et de robotique, car ces plates-formes améliorent la confiance dans le flux de travail et renforcent la fidélité des chirurgiens. L’expansion continue de l’écosystème de la colonne vertébrale de Medtronic et le lancement par DePuy Synthes de VELYS Spine montrent à quel point les grandes stratégies lient les portefeuilles d’implants aux technologies habilitantes.
Pour les investisseurs, les opportunités les plus attractives concernent les gammes de disques cervicaux haut de gamme, la génération de preuves post-commercialisation et les solutions groupées pour la colonne vertébrale qui réduisent la variabilité des procédures. Le marché offre également des avantages pour les fabricants de taille moyenne qui ont déjà atteint l'adoption clinique mais qui ont encore de la place pour une expansion géographique. L’activité disques cervicaux d’Orthofix démontre que même des actifs de niche en matière de disques artificiels peuvent générer des ventes significatives, bien que la décision de l’entreprise en 2025 de se retirer de la gamme M6-C signale également l’importance de la discipline du portefeuille et des objectifs de rentabilité.
Le développement de nouveaux produits sur le marché des prothèses de disque cervical est centré sur la préservation du mouvement, la durabilité biomécanique et un meilleur alignement avec une chirurgie mini-invasive de la colonne vertébrale. Les produits les plus compétitifs mettent désormais l'accent sur une cinématique améliorée, des profils d'usure réduits et une insertion plus facile grâce à une instrumentation raffinée. Simplify Cervical Disc de Globus Medical reste une référence notable car la société déclare qu'il s'agit du seul remplacement total de disque cervical à atteindre une supériorité clinique sur les critères d'évaluation principaux pour la maladie à un niveau, renforçant ainsi la valeur commerciale de la différenciation clinique.
Les efforts de développement vont également au-delà de l’implant lui-même pour s’étendre à l’écosystème chirurgical plus large. Medtronic a élargi son écosystème de chirurgie de la colonne vertébrale AiBLE en septembre 2024 et DePuy Synthes a présenté sa première plateforme active de robotique et de navigation de la colonne vertébrale en 2024, qui reflètent toutes deux la façon dont les fabricants d'implants intègrent l'imagerie, la planification et la navigation dans leur stratégie produit. Ces écosystèmes peuvent soutenir l’adoption du disque cervical en améliorant la précision du placement et en réduisant les frictions procédurales.
Ce rapport sur le marché des prothèses de disque cervical couvre l’ensemble du paysage commercial et clinique du remplacement artificiel du disque cervical, y compris la conception du produit, la demande d’utilisation finale, les modèles d’indication, l’innovation matérielle, l’adoption régionale et le positionnement de l’entreprise. Il évalue le marché d'un point de vue B2B, en mettant l'accent sur le comportement d'approvisionnement des hôpitaux, les tendances d'achat des centres de la colonne vertébrale, les modèles d'adoption par les chirurgiens et le rôle concurrentiel des principaux fabricants. Le champ d'application comprend les systèmes de disques cervicaux préservant le mouvement utilisés pour les discopathies dégénératives, les douleurs cervicales et la myélopathie, ainsi que l'écosystème procédural qui prend en charge l'implantation.
Demande de personnalisation pour acquérir une connaissance approfondie du marché.
Le rapport couvre également les dynamiques du marché telles que la préférence clinique pour la chirurgie préservant la mobilité, les attentes en matière de performances des implants à long terme, le contrôle réglementaire et l'influence des plates-formes robotiques et de navigation sur l'adoption. La couverture régionale comprend l'Amérique du Nord, l'Europe, l'Asie-Pacifique et le reste du monde, les États-Unis restant le marché national le plus important commercialement dans ce segment. L’analyse tient également compte de l’intensité concurrentielle entre les grands acteurs du secteur des appareils pour la colonne vertébrale et les fabricants spécialisés de disques artificiels.


(Offre valable jusqu’au 31st Oct 2026)
Obtenez 30 à 60 heures de personnalisation gratuite
Ampliar a cobertura regional e por país, Análise de segmentos, Perfis de empresas, Benchmarking competitivo, e insights sobre o usuário final.













.webp)






Recevez une tarification adaptée à vos besoins.
Échangez sur vos questions avec nos experts du secteur.
Des questions ? Obtenez des réponses rapides avant votre achat.

