Taille du marché des revêtements, part et analyse de l’industrie, produit (revêtements durcis par rayonnement, revêtements en poudre), par secteur d’utilisation finale (construction, automobile et transport, équipements et machines industriels) et prévisions régionales, 2026-2034
 Télécharger un échantillon gratuit

Aperçu du marché des revêtements
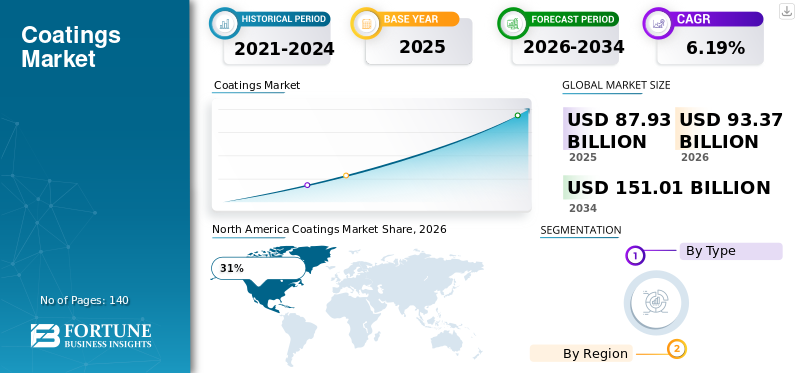
La taille du marché des revêtements était évaluée à 84,36 milliards USD en 2025. Le marché devrait passer de 89,58 milliards USD en 2026 à 144,79 milliards USD d’ici 2034, avec un TCAC de 6,19 % au cours de la période de prévision.
Le marché mondial des revêtements comprend des formulations conçues pour protéger, décorer, sceller et améliorer les performances fonctionnelles des surfaces dans les domaines de la construction, de l’automobile, des transports, des machines industrielles, des appareils électroménagers, des infrastructures et des produits manufacturés. Le marché englobe les technologies de liquides, de poudres et de radiations destinées à des applications spécialisées et à grand volume. La demande est influencée par les activités de construction, la production de véhicules, la maintenance industrielle, la protection contre la corrosion, la remise à neuf des équipements et les exigences d'une durée de vie plus longue des surfaces. L’analyse du marché des revêtements met de plus en plus l’accent sur les formulations à faibles émissions, un durcissement plus rapide, une durabilité améliorée et une efficacité d’application. Ce rapport d’étude de marché sur les revêtements examine le positionnement des produits, la demande d’utilisation finale, l’adoption de technologies, la structure du marché régional, les stratégies concurrentielles et les opportunités émergentes du marché des revêtements pour les participants B2B.
Le marché américain des revêtements est soutenu par la construction, la fabrication automobile, le matériel de transport, l’aérospatiale, les machines industrielles, l’entretien des infrastructures et la rénovation commerciale. La demande est de plus en plus influencée par la durabilité, la productivité des applications, les exigences environnementales, la compatibilité des substrats et les performances du cycle de vie. Les revêtements en poudre sont largement adaptés aux produits métalliques fabriqués et aux composants industriels, tandis que les revêtements liquides avancés servent à des applications architecturales, automobiles et de protection. La réhabilitation des infrastructures crée des exigences récurrentes en matière de systèmes résistant à la corrosion utilisés sur les ponts, les services publics, les installations d'eau et les moyens de transport. Les perspectives du marché des revêtements aux États-Unis reflètent également un intérêt croissant pour la chimie à faibles émissions, l’application automatisée, la gestion numérique des couleurs et les revêtements qui réduisent le temps de traitement pour les fabricants et les applicateurs professionnels.
Télécharger un échantillon gratuit pour en savoir plus sur ce rapport.
Points clés du marché des revêtements
 Taille et prévisions du marché mondial
- Taille du marché en 2025 : 84,36 milliards de dollars
- Taille du marché en 2026 : 89,58 milliards de dollars
- Taille du marché prévue pour 2034 : 144,79 milliards de dollars
- TCAC : 6,19 % de 2026 à 2034
 Part de marché
- L'Asie-Pacifique dominait avec une part de marché régionale de 39 %.
- La construction représentait près de 38 % du marché mondial.
- L'automobile et les transports détenaient une part de marché d'environ 29 %.
 Faits saillants régionaux
Asie-Pacifique
L’Asie-Pacifique est en tête du marché mondial avec une part de 39 %, soutenue par une industrialisation rapide et un développement des infrastructures.
Amérique du Nord
L'Amérique du Nord représentait 31 % du marché mondial des revêtements.
Europe
L'Europe représentait 27 % du marché mondial, tirée par la demande de revêtements durables et performants.
NOUS.
Les États-Unis constituent un marché majeur pour les revêtements, soutenu par les applications de construction, automobiles et industrielles.
Japon
Le Japon représentait environ 16 % du marché des revêtements de la région Asie-Pacifique, tiré par la demande de revêtements automobiles et industriels avancés.
En savoir plus

Dernières tendances du marché des revêtements
Les tendances du marché des revêtements se concentrent de plus en plus sur la durabilité, la productivité, le durcissement avancé, la numérisation et les performances spécifiques aux applications. Les systèmes à base d'eau à faible teneur en COV, les revêtements en poudre et les formulations durcies par rayonnement font l'objet d'une plus grande attention alors que les fabricants recherchent des alternatives capables de satisfaire aux exigences environnementales sans sacrifier la durabilité ou l'apparence. Le développement du revêtement en poudre se concentre sur le durcissement à basse température, la résistance à la corrosion, l'amélioration de l'efficacité de transfert, la capacité de film plus fin et la compatibilité avec des substrats plus exigeants. Les revêtements durcis par rayonnement suscitent de plus en plus d'intérêt dans les environnements de fabrication contrôlés, car un durcissement rapide peut prendre en charge des cycles de production plus rapides. Les clients du secteur automobile recherchent également des systèmes de revêtement compatibles avec les matériaux légers, les composants de véhicules électriques, les plastiques, les composites et les processus de fabrication en évolution.
Télécharger un échantillon gratuit pour en savoir plus sur ce rapport.
La gestion numérique des couleurs et la distribution automatisée deviennent de plus en plus pertinentes pour la finition automobile et la finition industrielle. Les fournisseurs de revêtements combinent de plus en plus de matériaux avec des services techniques, une assistance à la formulation, des conseils d'application et une optimisation des processus. Les prévisions du marché des revêtements sont par conséquent façonnées par une consommation en volume plus large que conventionnelle. La différenciation des produits, l'efficacité énergétique, la durabilité, l'automatisation et la performance globale des applications deviennent des critères d'achat centraux pour les clients B2B. Les fabricants capables de démontrer des performances constantes tout en aidant leurs clients à réduire la complexité des processus bénéficient d’un positionnement concurrentiel plus fort.
Dynamique du marché des revêtements
CONDUCTEUR
Expansion des applications de construction, d’automobile, d’infrastructure et de fabrication industrielle.
La large expansion et la maintenance continue des actifs physiques sont un moteur majeur du marché des revêtements. Les projets de construction nécessitent des revêtements pour les bâtiments, les façades, les toits, les sols, les structures en acier, les composants métalliques, les surfaces en béton et les applications décoratives. Les constructeurs automobiles utilisent plusieurs couches de revêtement pour assurer l’adhérence, la protection contre la corrosion, l’apparence, la résistance chimique et la durabilité aux intempéries. Les machines industrielles nécessitent également des finitions protectrices capables de résister à l’abrasion, à l’humidité, aux produits chimiques, aux fluctuations de température et à l’usure mécanique. La maintenance des infrastructures constitue un autre fondement important de la demande. Les ponts, les pipelines, les installations hydrauliques, les structures de transport, les installations énergétiques et les bâtiments industriels nécessitent une inspection et un revêtement périodiques. Contrairement à une demande ponctuelle de construction, la maintenance génère des exigences récurrentes car les systèmes de protection ont des durées de vie définies et les conditions d'exploitation peuvent accélérer la dégradation.
Les fabricants accordent également davantage d’importance à l’efficacité de la production. Les revêtements qui durcissent plus rapidement, réduisent les étapes d'application, améliorent l'efficacité du transfert ou minimisent les défauts peuvent offrir des avantages opérationnels au-delà de la protection de surface de base. Cela encourage les clients industriels à considérer les technologies de revêtement comme faisant partie de leur stratégie de fabrication plutôt que comme un intrant de base. L’environnement de croissance du marché des revêtements est en outre soutenu par une plus grande sensibilisation à la gestion du cycle de vie des actifs. Les revêtements durables peuvent contribuer à prolonger la durée de vie des équipements et à réduire les interruptions de maintenance. Par conséquent, les acheteurs B2B évaluent de plus en plus les revêtements en fonction de leurs performances, de leur efficacité d’application, de leur support technique et de leur protection à long terme. Ces facteurs soutiennent la demande de formulations différenciées pour les principales applications industrielles et d’infrastructure.
RETENUE
Volatilité des matières premières, complexité réglementaire et exigences de qualification élevées.
Le marché des revêtements est confronté à des contraintes liées aux fluctuations de la disponibilité des résines, des pigments, des additifs, des solvants, des produits chimiques spéciaux, des matériaux d’emballage et de l’énergie. Les fabricants doivent maintenir la cohérence de leur formulation même lorsque les conditions d’approvisionnement changent. Les perturbations impliquant des ingrédients spéciaux peuvent créer des difficultés de planification de la production, en particulier pour les revêtements hautement personnalisés avec des intrants alternatifs limités. Les exigences réglementaires augmentent également la complexité de la formulation. Les fabricants de revêtements doivent évaluer les émissions, les restrictions chimiques, l’exposition des travailleurs, la gestion des déchets, l’étiquetage et les exigences en matière de sécurité des produits dans différentes juridictions. La reformulation d'un produit peut affecter la viscosité, l'adhérence, la brillance, le comportement de durcissement, la couleur, la résistance à la corrosion et la compatibilité du substrat. Des tests approfondis en laboratoire et une qualification du client peuvent donc être nécessaires avant qu'une formulation de remplacement soit acceptée.
Les technologies avancées peuvent se heurter à des obstacles supplémentaires à leur adoption. Les revêtements en poudre nécessitent une infrastructure d'application et de durcissement appropriée, tandis que les revêtements durcis par rayonnement dépendent d'un équipement spécialisé et de conditions de traitement contrôlées. Les petites sociétés de vernissage peuvent hésiter à investir dans de nouveaux systèmes lorsque les volumes de production sont incertains. Les coûts de changement peuvent également restreindre le marché des revêtements. Les clients industriels peuvent avoir établi des spécifications, des listes de fournisseurs approuvés, des équipements d'application et des procédures de contrôle qualité. Changer un revêtement peut nécessiter des essais et une validation en ligne. Cela crée un avantage pour les fournisseurs établis tout en rendant l’entrée sur le marché plus difficile pour les petits fabricants. En conséquence, les entreprises de revêtement sont de plus en plus compétitives grâce au support technique, à la fiabilité, à la personnalisation et à l'assistance à la qualification plutôt qu'aux seules caractéristiques des produits.
OPPORTUNITÉ
Développement de technologies de revêtement durables, économes en énergie et spécifiques à des applications.
Une opportunité majeure sur le marché des revêtements est le développement de produits combinant des améliorations environnementales avec des avantages mesurables en matière de fabrication. Les technologies à faible teneur en COV, à base d'eau, de poudre et de durcissement par rayonnement peuvent répondre à différentes combinaisons d'exigences en matière de durabilité, de productivité et de performance. Les produits qui réduisent l'énergie de séchage, raccourcissent les cycles de production, améliorent l'utilisation des matériaux ou réduisent les déchets peuvent apporter une forte valeur aux clients industriels. Les revêtements spécifiques à une application créent une autre opportunité importante. Les véhicules électriques, les composants liés aux batteries, les équipements liés aux énergies renouvelables, l'électronique avancée, l'automatisation industrielle, les structures légères et les infrastructures spécialisées nécessitent des solutions de surface de plus en plus ciblées. Les fabricants de revêtements peuvent se différencier en développant des produits chimiques optimisés pour des substrats, des températures de fonctionnement, des environnements de corrosion ou des contraintes mécaniques particuliers.
La numérisation offre une voie supplémentaire pour le développement du marché. La correspondance numérique des couleurs, les bases de données de formulation, la distribution automatisée, la surveillance des applications et les systèmes de qualité prédictifs peuvent améliorer la cohérence et réduire les erreurs de production. Les fournisseurs peuvent combiner des outils numériques avec des revêtements et des services techniques pour créer des offres B2B intégrées. Les marchés émergents offrent également des opportunités intéressantes à mesure que l’urbanisation, le développement des infrastructures, la production industrielle et la localisation de la fabrication augmentent. Les installations de fabrication régionales, les centres techniques, les partenariats de distribution et les formulations localisées peuvent aider les fournisseurs à répondre plus efficacement aux exigences des clients. Les opportunités du marché des revêtements s’étendent donc à la chimie, à la compatibilité des équipements, à l’automatisation, aux services techniques et à l’expansion régionale. Les entreprises qui combinent avec succès innovation produit et expertise en matière d’applications peuvent établir des relations clients plus solides et améliorer leur différenciation sur les marchés concurrentiels.
DÉFI
Équilibrer la durabilité, les performances, l’efficacité des applications et les exigences des clients.
L'industrie des revêtements est confrontée au défi permanent de développer des produits respectueux de l'environnement sans compromettre les performances. Les utilisateurs industriels ont toujours besoin d’une forte adhérence, d’une protection contre la corrosion, d’une résistance chimique, d’une dureté, d’une flexibilité, d’une résistance aux intempéries, d’une stabilité des couleurs et d’un aspect de surface. Une formulation qui améliore une caractéristique environnementale mais crée des défauts d’application ou une durée de vie plus courte peut ne pas être commercialement acceptable. Changer de substrat crée un autre défi. Les produits modernes intègrent de plus en plus de métaux légers, de composites, de plastiques techniques, d'alliages et de matériaux avancés. Ces substrats peuvent nécessiter un prétraitement et une chimie de revêtement spécialisés. La production automobile est particulièrement exigeante car les systèmes de revêtement doivent s'intégrer à des processus de fabrication hautement automatisés et à des contrôles de qualité stricts.
La concurrence mondiale crée une pression supplémentaire. Les grands fabricants possèdent des capacités de recherche, des réseaux de distribution et des ressources techniques étendus, tandis que les petites entreprises se font souvent concurrence grâce à leur spécialisation et à une personnalisation plus rapide. Maintenir une qualité constante sur plusieurs sites de production est également essentiel pour les clients B2B multinationaux. L’expertise en matière d’application reste également importante. La préparation de la surface, l’épaisseur du film, les conditions de durcissement, l’humidité, la température et l’équipement d’application peuvent affecter considérablement les performances du revêtement. Même un revêtement techniquement avancé peut échouer lorsque les conditions d’application sont mal contrôlées. L’analyse de l’industrie des revêtements prend donc de plus en plus en compte l’ensemble du cycle de vie du revêtement, depuis la formulation et le transport jusqu’à l’application, le durcissement, la maintenance et l’éventuel recouvrement. Les fournisseurs doivent répondre à la fois aux attentes environnementales et aux exigences pratiques de production pour rester compétitifs.
Segmentation du marché des revêtements
Par produit
Les revêtements durcis par rayonnement représentent une technologie spécialisée sur le marché des revêtements et utilisent l’énergie ultraviolette ou un faisceau d’électrons pour initier un durcissement rapide. Leur plus grand avantage commercial est l’efficacité du traitement. Au lieu de s'appuyer principalement sur un séchage thermique prolongé, le durcissement par rayonnement peut produire une conversion rapide du film dans des conditions contrôlées. Cela rend la technologie attrayante pour la finition du bois, l’électronique, l’emballage, les revêtements de sol, l’impression et certaines applications industrielles où la vitesse de production est importante. On estime que les revêtements durcis par rayonnement représentent environ 12,4 % de la gamme de produits dans ce cadre de marché. La technologie peut aider les fabricants à réduire le temps de travail en cours et à améliorer l’utilisation de la ligne de production. Son potentiel de réduction des solvants prend également en charge les applications où les exigences environnementales sont de plus en plus exigeantes. Le développement de produits est axé sur l'amélioration de la qualité de la surface, de la résistance aux rayures, de la dureté, de la résistance chimique, de la brillance, de l'adhérence et de la fiabilité du durcissement. Les formulateurs s'efforcent également d'étendre la compatibilité avec différents substrats et conditions de traitement. Les systèmes à faisceau électronique peuvent offrir des avantages particuliers pour certaines applications industrielles à grande vitesse, tandis que les systèmes UV restent pertinents lorsque la pénétration de la lumière et la configuration des équipements sont adaptées. Cependant, le durcissement par rayonnement présente des limites techniques. Les géométries complexes, les surfaces ombrées, les formulations hautement pigmentées, les films épais et certaines applications extérieures peuvent créer des défis. Les exigences en matière d’équipement peuvent également rendre l’adoption initiale plus exigeante que les technologies de revêtement conventionnelles. Pour les acheteurs B2B, le rapport sur le marché des revêtements évalue les produits durcis par rayonnement en fonction des performances complètes du processus. Les fournisseurs doivent de plus en plus fournir des paramètres d'application, des conseils de durcissement, des recommandations de substrat, une assistance en matière de contrôle qualité et des informations sur la compatibilité des équipements. Les opportunités sont plus grandes là où les fabricants exploitent des environnements de production contrôlés et automatisés et peuvent obtenir des améliorations de productivité mesurables grâce à un durcissement rapide.
Les revêtements en poudre constituent une catégorie de produits majeure sur le marché des revêtements car ils offrent une protection de surface durable dans un format d’application à sec. Ils sont largement utilisés pour les appareils électroménagers, les meubles métalliques, les composants automobiles, les produits architecturaux, les équipements électriques, les machines industrielles et les structures métalliques fabriquées. Les revêtements en poudre sont particulièrement adaptés aux environnements de finition contrôlés en usine où les conditions de durcissement peuvent être soigneusement gérées. Les revêtements en poudre représentent environ 18,7 % de la gamme de produits utilisés dans ce cadre de marché. Leur attrait vient de la durabilité, de l’apparence, de la résistance à la corrosion, de la résistance à l’abrasion et de l’utilisation efficace des matériaux. Une pulvérisation appropriée peut souvent être récupérée, tandis que la technologie évite l'évaporation conventionnelle du solvant pendant l'application. L'innovation élargit les capacités des revêtements en poudre. Les fabricants développent des systèmes de durcissement à basse température, une durabilité améliorée en extérieur, une meilleure efficacité de transfert, des performances de film plus mince et des produits conçus pour des substrats plus difficiles. Des températures de durcissement plus basses sont particulièrement importantes car elles peuvent élargir l'utilisation du revêtement en poudre au-delà des composants métalliques traditionnels tolérants à la chaleur. L'automatisation renforce également la position commerciale des revêtements en poudre. La pulvérisation robotisée, la récupération contrôlée de la poudre, la gestion automatique des couleurs et les systèmes de durcissement avancés peuvent améliorer la répétabilité et l'efficacité de la production. Néanmoins, les changements de couleur, la manipulation de la poudre, les exigences du four et la préparation du substrat restent des considérations opérationnelles importantes. Les informations sur le marché des revêtements pour la technologie des poudres indiquent que le service technique est de plus en plus important. Les clients peuvent avoir besoin d'aide pour les paramètres d'application, les programmes de durcissement, la préparation des surfaces, la réduction des défauts et l'optimisation des lignes. Les fabricants capables de fournir à la fois une expertise en matière de chimie de revêtement et de processus peuvent établir des relations plus solides avec les utilisateurs industriels.
Pour savoir comment notre rapport peut optimiser votre entreprise, Parler à un analyste
Par secteur d'utilisation finale
La construction est l’un des domaines d’application les plus importants du marché des revêtements, car les bâtiments et les infrastructures nécessitent des traitements de surface à la fois décoratifs et protecteurs. Les revêtements architecturaux sont utilisés sur les murs intérieurs et extérieurs, les façades, les toits, les sols, le bois, le béton et le métal. Les systèmes de protection sont utilisés sur les ponts, les structures en acier, les pipelines, les bâtiments industriels, les infrastructures hydrauliques et d'autres actifs exposés à des environnements exigeants. On estime que la construction représente environ 28,2 % du cadre du marché d'utilisation finale. La demande est influencée par les nouveaux projets résidentiels et commerciaux, la rénovation, la réhabilitation des infrastructures, la construction industrielle et l'entretien. Le recouvrement crée une demande récurrente car les surfaces nécessitent un renouvellement périodique en fonction de l'exposition et des conditions d'exploitation. Les considérations environnementales sont de plus en plus intégrées dans les spécifications de construction. Les développeurs, les entrepreneurs, les architectes et les propriétaires d'actifs envisagent des produits à faibles émissions, des formulations durables, une application efficace et des cycles de maintenance plus longs. Les revêtements en poudre sont importants pour les composants métalliques finis en usine, tandis que les revêtements liquides restent essentiels pour de nombreuses utilisations architecturales et appliquées sur le terrain. Le processus d'achat B2B peut impliquer plusieurs décideurs, notamment des architectes, des ingénieurs, des entrepreneurs, des distributeurs, des applicateurs et des propriétaires d'actifs. La documentation technique, la disponibilité des couleurs, les conseils d'application, la compatibilité du substrat et les performances aux intempéries peuvent influencer la sélection du produit. Les opportunités du marché des revêtements dans la construction s’étendent au-delà des grands projets d’infrastructure. Les entrepôts, les installations logistiques, les bâtiments commerciaux, la rénovation résidentielle, les actifs municipaux, les services publics et les sites industriels créent une large demande. Les fournisseurs disposant de portefeuilles coordonnés d’apprêts, d’intermédiaires, de couches de finition, de décoration et d’entretien peuvent répondre aux exigences complètes du projet.
Les applications automobiles et de transport nécessitent des revêtements alliant apparence, adhérence, protection contre la corrosion, durabilité et efficacité de fabrication. Les constructeurs automobiles utilisent des systèmes de revêtement multicouches, tandis que les opérations de finition nécessitent des produits capables de fournir des couleurs précises, un traitement rapide et une qualité de surface constante. Le matériel ferroviaire, les véhicules commerciaux, les remorques et les engins de transport constituent une demande supplémentaire. Les applications automobiles et de transport représentent environ 24,0 % du cadre d'utilisation finale utilisé dans ce rapport. Les changements dans la conception des véhicules influencent le développement des revêtements, car les constructeurs utilisent de plus en plus de métaux légers, de composites, de plastiques et de composants de véhicules électriques. Ces matériaux peuvent nécessiter un prétraitement et une chimie de revêtement spécialisés. L’efficacité de la production est particulièrement importante pour les constructeurs automobiles. Les défauts de revêtement ou les problèmes de durcissement peuvent perturber les processus d'assemblage hautement coordonnés. Par conséquent, les fournisseurs développent des systèmes à durcissement plus rapide, des technologies d'application améliorées, des solutions de couleur automatisées et des revêtements compatibles avec l'évolution des lignes de production. Le marché de la finition présente une autre opportunité. Les entreprises de réparation de carrosserie recherchent des solutions qui réduisent le temps de préparation et de séchage sans compromettre la qualité de la finition. La correspondance numérique des couleurs et le mélange automatisé peuvent contribuer à améliorer la précision des couleurs et à réduire le gaspillage de matériaux. L’analyse du marché des revêtements pour les applications automobiles comprend donc à la fois la fabrication d’équipement d’origine et la finition du marché secondaire. Les fournisseurs disposant de vastes capacités en matière d'apprêts, de couches de base, de vernis, de revêtements en poudre, de systèmes de protection et de services techniques peuvent saisir des opportunités parmi plusieurs groupes de clients. Équipements et machines industriels : Les équipements et machines industriels dépendent de revêtements pour protéger les surfaces de la corrosion, de l'abrasion, des produits chimiques, de l'humidité, de la chaleur et de l'usure mécanique. Les applications incluent les machines agricoles, les équipements miniers, les machines de fabrication, les équipements énergétiques, les systèmes de manutention, les machines de traitement et les composants techniques. Les équipements et machines industriels représentent environ 18,5 % du cadre d’utilisation finale. La demande est générée à la fois par les équipementiers et par les opérations de maintenance. Les clients OEM mettent l'accent sur l'application et l'apparence reproductibles, tandis que les clients de maintenance se concentrent fortement sur la préparation de la surface, l'application sur le terrain, la réparabilité et la durée de vie. Des systèmes de protection époxy, polyuréthane, en poudre, à base d'eau et spécialisés peuvent être sélectionnés en fonction des conditions de fonctionnement. Les équipements lourds peuvent nécessiter des films protecteurs épais, tandis que les machines de précision peuvent nécessiter un contrôle plus strict de l'épaisseur du film et des caractéristiques de surface spécialisées. Les clients industriels évaluent de plus en plus la valeur du cycle de vie plutôt que les seules spécifications initiales des matériaux. Un durcissement plus rapide, moins d’étapes d’application, une meilleure résistance à la corrosion et une maintenance réduite peuvent influencer les décisions d’achat. Les tests techniques et l’ingénierie d’application peuvent donc constituer des différenciateurs importants. Les opportunités du marché des revêtements dans le domaine des machines industrielles sont soutenues par l’automatisation de la fabrication, les investissements dans les infrastructures, les projets énergétiques et la modernisation des équipements. Les fournisseurs développant des systèmes résistants à l’abrasion, à la corrosion, aux produits chimiques et à faibles émissions peuvent cibler des niches industrielles spécialisées avec des exigences techniques fortes.
Perspectives régionales du marché des revêtements
Amérique du Nord
North America Coatings Market Share, 2026 (%)
Pour obtenir plus d'informations sur l'analyse régionale de ce marché, Télécharger un échantillon gratuit
L’Amérique du Nord représente environ 24,5 % du marché mondial des revêtements dans le cadre utilisé pour ce rapport. La région bénéficie de secteurs établis de l’automobile, de l’aérospatiale, de la construction, de la fabrication industrielle, des infrastructures et de la maintenance. Les États-Unis constituent le principal centre de demande régional, soutenu par la production industrielle, les équipements de transport, la réhabilitation des infrastructures, la construction commerciale et la finition professionnelle. Les revêtements protecteurs ont de nombreuses applications dans les ponts, les services publics, les installations hydrauliques, les pipelines, les installations industrielles et les moyens de transport. Les revêtements en poudre restent importants pour les produits métalliques, les appareils électroménagers, les machines et les composants. Les exigences en matière de durabilité encouragent une attention accrue aux technologies de durcissement à base d’eau, de poudre et avancées. Les clients B2B sont également intéressés par les applications automatisées, la gestion numérique des couleurs, la surveillance des processus et les produits capables d'améliorer la qualité au premier passage. Le Canada contribue à travers la construction, l'énergie, les transports et l'activité industrielle, tandis que le Mexique ajoute la demande manufacturière et automobile. Le positionnement concurrentiel dépend de l’étendue des produits, de leur distribution, de leur support technique, de la personnalisation de la formulation et de la fiabilité de l’approvisionnement. Les perspectives du marché régional des revêtements sont particulièrement favorables pour les produits spécialisés qui offrent une protection contre la corrosion, une efficacité des processus et des intervalles de maintenance plus longs.
Europe
L’Europe représente environ 20,0 % du marché mondial des revêtements dans ce cadre. La région dispose d'une base industrielle mature soutenue par la fabrication automobile, les machines, la construction, l'entretien des infrastructures, l'aérospatiale, l'activité maritime et les produits d'ingénierie. Les considérations environnementales influencent fortement le développement des formulations, les fabricants mettant l'accent sur les technologies de poudre, à base d'eau et de radiopolymérisation lorsque cela est techniquement approprié. L'Allemagne est un marché industriel majeur, tandis que le Royaume-Uni, la France, l'Italie et d'autres pays y contribuent par le biais d'applications manufacturières et de construction. Les acheteurs européens évaluent fréquemment les revêtements en fonction des émissions, de la durabilité, des performances d'application, de la compatibilité réglementaire et des exigences du cycle de vie. Les revêtements en poudre sont très importants dans la finition industrielle, tandis que les revêtements de protection sont importants pour les infrastructures et les machines. Les constructeurs automobiles continuent d'exiger des systèmes de revêtement sophistiqués pour des finitions de haute qualité et une protection contre la corrosion. L’analyse du marché européen des revêtements identifie également des opportunités dans les projets de rénovation, d’infrastructures énergétiques, de maintenance industrielle et de construction durable. Les fournisseurs investissent dans des améliorations de formulation qui réduisent l’impact environnemental tout en préservant les performances de surface. La documentation technique, l'assistance à la certification et l'ingénierie des applications restent importantes car de nombreux projets B2B européens fonctionnent selon des spécifications détaillées et des exigences de qualification.
Marché allemand des revêtements
L’Allemagne représente environ 25,0 % du marché européen des revêtements au niveau national. Les solides industries de l'automobile, des machines, de la transformation des métaux, de l'ingénierie, de la chimie et de la construction du pays créent une demande soutenue de revêtements industriels et de protection. La production automobile nécessite des systèmes multicouches sophistiqués, tandis que les fabricants de machines donnent la priorité à la résistance à la corrosion, à la durabilité, à l’apparence et à la cohérence des processus. Les revêtements en poudre sont pertinents pour de nombreuses applications de fabrication de métaux, tandis que les systèmes liquides restent importants pour les exigences automobiles et industrielles spécialisées. Les acheteurs allemands accordent une grande importance aux spécifications techniques, au contrôle de la qualité, à la stabilité de la production et à un approvisionnement fiable. La durabilité façonne également le développement de produits, encourageant l’intérêt pour les technologies à faibles émissions et le durcissement économe en énergie. Le marché allemand des revêtements bénéficie d'écosystèmes de fabrication sophistiqués dans lesquels les fournisseurs de revêtements peuvent participer aux tests, à la qualification, à l'optimisation des processus et au dépannage technique. La maintenance des infrastructures crée une demande supplémentaire de systèmes de protection. Les fournisseurs capables de combiner expertise en chimie, ingénierie d'application, qualité constante et livraison fiable sont bien placés pour répondre à l'environnement exigeant des achats B2B en Allemagne.
Marché des revêtements au Royaume-Uni
Le Royaume-Uni représente environ 15,0 % du marché européen des revêtements au niveau national. La demande est soutenue par la construction, la rénovation commerciale, l’entretien des infrastructures, le transport, la fabrication industrielle, les applications marines et les exigences spécialisées en matière de revêtements de protection. Les revêtements architecturaux restent importants dans la rénovation résidentielle et commerciale, tandis que les systèmes de protection sont nécessaires pour les structures en acier, les installations industrielles, les moyens de transport, les services publics et les environnements marins. Les acheteurs britanniques prennent de plus en plus en compte les caractéristiques environnementales, l’efficacité des applications, la durabilité et les exigences d’entretien. Les technologies à base d'eau sont pertinentes pour les applications architecturales, tandis que les revêtements en poudre sont destinés aux produits et composants métalliques finis en usine. Les revêtements de protection spécialisés offrent des opportunités dans les secteurs de l'énergie, des services publics, des infrastructures marines et des installations industrielles où le contrôle de la corrosion est essentiel. Les perspectives du marché des revêtements au Royaume-Uni reflètent également l'intérêt porté à la gestion numérique des couleurs et à des processus d'application plus rapides. Les entrepreneurs et applicateurs professionnels peuvent fortement influencer la sélection des produits, faisant de la formation technique, de la fiabilité de la distribution et d’un support réactif d’importants facteurs de compétitivité. Les fournisseurs proposant des spécifications cohérentes et des formulations améliorées sur le plan environnemental peuvent renforcer leurs relations avec les clients du secteur de la construction et de l'industrie.
Asie-Pacifique
L’Asie-Pacifique représente environ 46,1 % du marché mondial des revêtements dans ce cadre. La région bénéficie de la construction à grande échelle, de la production automobile, de la fabrication industrielle, de l'électronique, des appareils électroménagers, des infrastructures, des machines et d'une capacité de fabrication croissante. La Chine reste un centre de demande majeur, tandis que le Japon, l'Inde, la Corée du Sud et l'Asie du Sud-Est y contribuent dans le domaine des applications architecturales et industrielles. Les revêtements en poudre sont largement utilisés pour les produits et équipements métalliques, tandis que les technologies à base d'eau et à durcissement par rayonnement gagnent en pertinence sur certains marchés. La production automobile génère une demande d’apprêts, de couches de base, de vernis, de systèmes de finition et de revêtements sophistiqués pour les architectures de véhicules émergentes. La fabrication d’appareils électroniques et électroménagers crée des opportunités pour les traitements de surface spécialisés. L’environnement de croissance du marché des revêtements en Asie-Pacifique bénéficie également de clusters de fabrication qui prennent en charge la formulation et la distribution localisées. La concurrence inclut des fournisseurs multinationaux et des producteurs régionaux puissants, ce qui rend le prix, le support technique, la personnalisation et la fiabilité des livraisons importants. L’expansion des infrastructures soutient la demande de revêtements de protection sur les ponts, les bâtiments, les services publics, les systèmes de transport et les actifs industriels. Les fabricants qui investissent dans la production locale, les centres techniques et les formulations spécifiques aux clients peuvent saisir les opportunités créées par la base industrielle diversifiée de la région.
Marché japonais des revêtements
Le Japon représente environ 14,0 % du marché des revêtements en Asie-Pacifique au niveau national. Son marché est étroitement lié à la construction automobile, à l'électronique, aux machines de précision, à la construction, à l'activité maritime et aux équipements industriels. Les clients japonais mettent généralement l'accent sur la qualité des surfaces, la cohérence, la durabilité, le contrôle des processus et la compatibilité avec les systèmes de production hautement automatisés. Les constructeurs automobiles ont besoin de solutions de revêtement avancées pour les matériaux légers et les composants spécialisés. Les industries de l'électronique et de la précision créent une demande de revêtements fonctionnels et protecteurs qui répondent à des exigences d'application strictes. Les priorités environnementales encouragent le développement de technologies à base d’eau, de poudre et d’autres technologies à faibles émissions. L'étude Japan Coatings Market Insights met également en évidence les opportunités de films plus fins, d'une efficacité de durcissement améliorée et d'une durabilité accrue dans des conditions de fonctionnement exigeantes. La maintenance des infrastructures crée une demande récurrente de produits de protection. Les fournisseurs dotés de solides capacités de recherche et de collaboration technique peuvent bénéficier de l'environnement d'achats japonais axé sur l'ingénierie. La qualification des produits peut être détaillée, mais des performances fiables et un support technique cohérent peuvent créer des relations clients B2B durables.
Marché chinois des revêtements
La Chine représente environ 38,0 % du marché des revêtements en Asie-Pacifique au niveau national. Le marché est soutenu par la construction, la fabrication automobile, les appareils électroménagers, les machines, l’électronique, les infrastructures et la production industrielle. Les grandes grappes manufacturières créent une demande importante de revêtements architecturaux, en poudre, industriels et spécialisés. La production automobile est particulièrement importante car la fabrication de véhicules et la production de composants nécessitent plusieurs étapes de revêtement. Le développement des infrastructures et l’activité de construction répondent à une demande supplémentaire en matière d’architecture et de protection. Les fabricants chinois se concentrent de plus en plus sur l’efficacité de la production, le respect de l’environnement, l’automatisation et la formulation localisée. Les fournisseurs nationaux sont fortement compétitifs grâce à la personnalisation, aux prix, à la fabrication locale et à la livraison rapide, tandis que les entreprises internationales rivalisent grâce à la technologie de pointe et au support technique. L’analyse du marché chinois des revêtements identifie des opportunités dans les domaines des composants de véhicules électriques, des équipements d’énergie renouvelable, de l’automatisation industrielle, de la fabrication de pointe et des systèmes de protection spécialisés. Les fournisseurs capables de maintenir une qualité constante sur de grands volumes de production tout en adaptant les formulations aux équipements des clients peuvent renforcer leur position sur le marché.
Reste du monde
Le reste du monde représente environ 9,4 % du marché mondial des revêtements dans ce cadre et comprend l’Amérique latine, le Moyen-Orient, l’Afrique et d’autres marchés plus petits. La demande est façonnée par la construction, l’exploitation minière, le pétrole et le gaz, les infrastructures, l’activité maritime, les transports, la maintenance industrielle et la fabrication. Les revêtements de protection sont particulièrement importants dans les environnements exposés à l’humidité, au sel, à la poussière, aux produits chimiques et aux températures extrêmes. Les marchés du Moyen-Orient offrent des opportunités dans les domaines des infrastructures énergétiques, des bâtiments commerciaux, des pipelines, des systèmes de stockage, des transports et des installations industrielles. L’Amérique latine contribue à travers la construction, l’automobile, l’exploitation minière, les équipements liés à l’agriculture et le développement industriel. Les marchés africains offrent des opportunités liées aux infrastructures, aux services publics, à l’exploitation minière, à la fabrication et au développement urbain. Les opportunités du marché des revêtements dans le reste du monde sont les plus importantes pour la protection contre la corrosion, les finitions d’infrastructures durables, les systèmes de maintenance et les revêtements conçus pour des conditions environnementales difficiles. Les partenariats de distribution régionaux, l'assistance technique locale, l'entreposage, la formation aux applications et les formulations spécifiques aux clients peuvent améliorer l'accès au marché. Les fabricants internationaux ont également besoin de stratégies d’approvisionnement et de logistique flexibles, car les exigences des projets et les conditions de la chaîne d’approvisionnement varient considérablement d’un pays à l’autre.
Liste des principales entreprises de revêtements
- Jotun
- La société Sherwin-Williams
- Systèmes de revêtement Axalta
- PPG Industries, Inc.
- RPM INTERNATIONAL, INC.
- BASF SE
- Henkel AG & Company, KGaA
- Hempel A/S
- 3M
- Akzo Nobel N.V.
Les deux principales entreprises avec la part de marché la plus élevée
- La société Sherwin-Williams : 8,6 %
- PPG Industries, Inc. : 8,1 %
Analyse et opportunités d’investissement
Les investissements sur le marché des revêtements sont de plus en plus orientés vers la chimie durable, les formulations spécialisées, la capacité de fabrication, les centres techniques et les technologies d’application numérique. Les entreprises donnent la priorité aux produits capables de répondre aux exigences de réduction des émissions tout en préservant la durabilité et l’efficacité de la production. Les revêtements en poudre, les systèmes à base d'eau, les produits durcissables par rayonnement, les revêtements de protection et les technologies automobiles spécialisées restent des domaines d'investissement importants. Les acquisitions et partenariats stratégiques peuvent donner accès à la chimie spécialisée, à la distribution régionale, aux relations clients et aux technologies d’application. Les investissements dans les laboratoires et les centres techniques sont tout aussi importants car les revêtements avancés nécessitent des tests de substrat, une vieillissement accéléré, des tests de corrosion, une optimisation de la formulation et des essais sur les chaînes de production.
Les opportunités de marché des revêtements les plus importantes émergent dans les véhicules électriques, les équipements d’énergies renouvelables, la réhabilitation des infrastructures, la fabrication de pointe, l’automatisation industrielle et la construction durable. La gestion numérique des couleurs et la distribution automatisée créent des opportunités supplémentaires en connectant les matériaux de revêtement aux systèmes de contrôle des processus. Pour les investisseurs B2B, les entreprises dotées de technologies différenciées, d’un support technique solide, d’une large distribution et de relations industrielles établies peuvent offrir des avantages stratégiques. La production régionale peut également réduire l’exposition logistique et améliorer les délais de réponse pour les clients. Les décisions d'investissement reposent de plus en plus sur la différenciation technologique, les performances des applications, la fidélisation des clients et la capacité à répondre à l'évolution des exigences environnementales et de fabrication.
Développement de nouveaux produits
Le développement de nouveaux produits sur le marché des revêtements se concentre sur une chimie à faibles émissions, un durcissement rapide, une durabilité améliorée, une efficacité d’application améliorée et des besoins énergétiques réduits. Les fabricants de revêtements en poudre développent des systèmes capables de durcir à des températures plus basses, tandis que les produits durcis par rayonnement sont perfectionnés pour un traitement plus rapide et des performances de surface améliorées. Les formulations à base d'eau sont conçues pour offrir une durabilité et une apparence plus solides tout en réduisant la dépendance aux systèmes de solvants conventionnels. Les applications automobiles génèrent une innovation significative car les véhicules électriques, les structures légères, les composants de batteries, les plastiques et les composites introduisent de nouvelles exigences en matière de surfaces. Les développeurs de revêtements de protection créent également des systèmes combinant résistance à la corrosion, flexibilité, résistance aux intempéries et application plus facile.
La numérisation fait désormais partie du développement de produits. L'identification automatisée des couleurs, les bases de données de formulations numériques, les systèmes de distribution et la surveillance des applications peuvent améliorer la cohérence et réduire les erreurs de fabrication. Les revêtements conçus pour des cycles de maintenance plus longs attirent également l’attention dans les infrastructures et les équipements industriels. L'orientation de l'innovation indique que les nouveaux produits doivent de plus en plus offrir des avantages complets en matière de processus plutôt que de se limiter à des performances chimiques améliorées. Les fabricants mettent donc l’accent sur une application plus rapide, une réduction des déchets, une efficacité de transfert améliorée, une énergie de durcissement réduite, une meilleure compatibilité des substrats et une maintenance simplifiée. Ces caractéristiques deviennent des facteurs importants dans les décisions d’achat du marché des revêtements B2B.
Cinq développements récents (2023-2025)
- 2023 – PPG Industries a élargi sa gamme de revêtements en poudre avec les apprêts en poudre PRIMERON, ciblant la protection contre la corrosion des substrats en acier, en acier galvanisé, en acier métallisé et en aluminium.
- 2024 – PPG Industries a mis en avant les technologies de revêtement durables et le traitement économe en énergie, avec une activité de développement axée sur la réduction de l'impact environnemental tout en soutenant la productivité des clients.
- 2024 – Axalta lance des solutions de revêtement de bois industriel à base d'eau, répondant à la demande de finitions à faibles émissions tout en maintenant la qualité et la durabilité de la surface.
- 2025 – La société Sherwin-Williams a élargi son portefeuille de revêtements de protection Global Core, en fournissant des systèmes coordonnés de protection contre la corrosion destinés aux infrastructures, à l'énergie, à la fabrication et à d'autres applications industrielles.
- 2025 – Axalta fait progresser sa technologie Fast Cure Low Energy, en introduisant des produits de finition de nouvelle génération conçus pour améliorer l'efficacité du traitement et réduire les besoins en énergie pendant le séchage.
Couverture du rapport sur le marché des revêtements
Le rapport sur le marché des revêtements couvre les principales catégories de produits, les industries d’utilisation finale, les développements technologiques, les modèles de demande régionale, le positionnement concurrentiel, les priorités d’investissement et les opportunités émergentes. Le rapport évalue spécifiquement les revêtements durcis par rayonnement et les revêtements en poudre tout en tenant compte de leurs caractéristiques d'application, de leurs exigences de performance, de leurs avantages technologiques, des obstacles à leur adoption et de leur pertinence commerciale. L’analyse de l’utilisation finale couvre la construction, l’automobile et les transports, ainsi que les équipements et machines industriels. Ces segments sont évalués d'un point de vue B2B, y compris les priorités d'approvisionnement, les exigences techniques, la différenciation des produits, les conditions d'application, les considérations de maintenance et les opportunités pour les fournisseurs.
Demande de personnalisation pour acquérir une connaissance approfondie du marché.
La couverture régionale comprend l'Amérique du Nord, l'Europe, l'Asie-Pacifique et le reste du monde, avec une prise en compte détaillée de l'Allemagne, du Royaume-Uni, du Japon et de la Chine. L’évaluation de la taille du marché des revêtements met l’accent sur la structure du marché, le positionnement régional relatif, l’adoption de la technologie et la demande d’applications plutôt que sur la divulgation des revenus. Le rapport examine également la durabilité, les formulations à faibles émissions, le durcissement avancé, la technologie des poudres, la numérisation, l'application automatisée, la maintenance des infrastructures, la production de véhicules électriques et l'innovation en matière de revêtements spéciaux. Le cadre de prévision du marché des revêtements prend en compte l’évolution des exigences des clients, les tendances de fabrication, les priorités d’investissement, les stratégies concurrentielles et le développement de produits. La couverture est destinée à aider les fabricants, les distributeurs, les investisseurs, les acheteurs industriels, les entrepreneurs, les formulateurs et les fournisseurs de technologies à la recherche d’informations exploitables sur le marché des revêtements.
Questions fréquentes
Fortune Business Insights indique que la valeur du marché mondial s'élevait à 84,36 milliards de dollars en 2025 et devrait atteindre 144,79 milliards de dollars d'ici 2034.
Le marché devrait afficher un TCAC de 6,19 % au cours de la période de prévision 2026-2034.
La construction était le principal segment d'utilisation finale, représentant près de 38 % de la demande mondiale, tirée par le développement urbain rapide, la modernisation des infrastructures et les projets de construction écologique.
Les principaux acteurs incluent Jotun, The Sherwin-Williams Company, Axalta Coating Systems, PPG Industries, Inc., RPM International, Inc. et BASF SE.
Les principales tendances incluent l’évolution vers des revêtements à base d’eau, en poudre et biosourcés et une demande croissante de revêtements intelligents et de solutions basées sur la nanotechnologie. L'Asie-Pacifique a dominé le marché avec près de 39 % de part.
Contactez nos experts Parlez à un expert



- 2021-2034
- 2025
- 2021-2024
- 140
-

(Offre valable jusqu’au 31st Oct 2026)
Obtenez 30 à 60 heures de personnalisation gratuite
Ampliar a cobertura regional e por país, Análise de segmentos, Perfis de empresas, Benchmarking competitivo, e insights sobre o usuário final.

















