Taille, part et analyse de l’industrie du marché du laser dermatologique, par type de produit (systèmes laser à longueur d’onde unique, systèmes laser à double longueur d’onde, plates-formes laser modulaires à plusieurs longueurs d’onde et plates-formes laser hybrides), par application (épilation, resurfaçage de la peau et traitement des cicatrices, pigmentation et détatouage et traitement des lésions vasculaires), par technologie (lasers à diode, lasers Nd:YAG, lasers CO2, lasers alexandrite et autres), par utilisateur final (dermatologie cliniques, cliniques médico-esthétiques et spas médica
 Télécharger un échantillon gratuit

Taille du marché du laser dermatologique et perspectives d’avenir
 Écouter la version audio
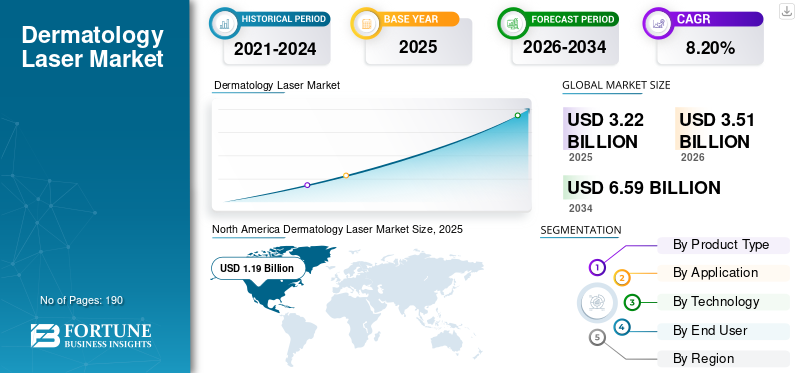
La taille du marché mondial du laser dermatologique était évaluée à 3,22 milliards USD en 2025. Le marché devrait passer de 3,51 milliards USD en 2026 à 6,59 milliards USD d’ici 2034, avec un TCAC de 8,20 % au cours de la période de prévision. L’Amérique du Nord a dominé le marché du laser dermatologique avec une part de marché de 36,95 % en 2025.
Les systèmes laser dermatologiques sont largement utilisés pour l’épilation, le resurfaçage de la peau, le traitement des cicatrices, le traitement de la pigmentation au laser, le détatouage et la thérapie laser vasculaire. Le marché mondial est en croissance en raison de la demande croissante de procédures peu invasives et non chirurgicales visant à améliorer l’apparence de la peau et à traiter les affections dermatologiques. Les développements en matière d'apport d'énergie fractionné, de technologies de refroidissement, de paramètres de traitement réglables et de modes de traitement personnalisés améliorent la précision du traitement, le confort du patient et le temps de récupération. Ces améliorations encouragent les prestataires de soins de santé à mettre à niveau leurs appareils existants et à élargir leur gamme de services de traitement au laser, soutenant ainsi la croissance du marché.
- Par exemple, en octobre 2025, Cynosure Lutronic a lancé le système fractionné eCO2 3D.Laser CO₂pour les procédures avancées de resurfaçage de la peau. Le système combine puissance, précision et commandes de traitement réglables pour répondre à différentes exigences de resurfaçage, démontrant l'intérêt croissant des fabricants sur le développement de plates-formes laser dermatologiques polyvalentes et technologiquement avancées.
Des acteurs clés, tels que Cynosure Lutronic, Inc., Candela Corporation, El.En. S.p.A. et Fotona d.o.o. participent activement aux lancements de nouvelles technologies, aux collaborations stratégiques et aux acquisitions, ainsi qu'aux initiatives d'investissement visant à étendre leur présence sur le marché.
Télécharger un échantillon gratuit pour en savoir plus sur ce rapport.
PRINCIPAUX POINTS À RETENIR DU MARCHÉ DU LASER EN DERMATOLOGIE
 Taille et prévisions du marché mondial
- Taille du marché en 2025 : 3,22 milliards de dollars
- Taille du marché en 2026 : 3,51 milliards USD
- Taille du marché prévue pour 2034 : 6,59 milliards de dollars
- TCAC : 8,20 % de 2026 à 2034
 Part de marché
- L’Amérique du Nord dominait le marché avec une part de 36,95 % en 2025.
- Le segment des systèmes laser à longueur d’onde unique détenait la plus grande part de marché en 2025.
- Le segment de l’épilation détenait la plus grande part de marché en 2025.
 Faits saillants régionaux
Amérique du Nord
L’Amérique du Nord a atteint 1,19 milliard de dollars en 2025, grâce aux dépenses élevées en matière de procédures esthétiques, à l’adoption avancée du laser et à un vaste réseau de cliniques de dermatologie et médico-esthétiques.
Asie-Pacifique
L’Asie-Pacifique détenait la deuxième plus grande part de marché en 2025 et devrait atteindre 1,00 milliard de dollars d’ici 2026, soutenue par l’expansion des cliniques esthétiques, l’augmentation des revenus disponibles et la sensibilisation croissante à la beauté.
Europe
L'Europe devrait atteindre 0,87 milliard de dollars d'ici 2026, avec une croissance de 6,88 % TCAC, tirée par la demande de traitements non invasifs de rajeunissement de la peau, d'épilation et de pigmentation.
NOUS.
Le marché devrait atteindre 1,13 milliard de dollars d’ici 2026, soit environ 32,11 % des revenus mondiaux.
Japon
Le marché devrait atteindre 0,21 milliard de dollars d’ici 2026, ce qui représente environ 6,10 % des revenus mondiaux.
En savoir plus

TENDANCES DU MARCHÉ DU LASER DERMATOLOGIQUE
L’adoption croissante des plates-formes laser multi-longueurs d’onde est une tendance importante du marché
Le marché assiste à l’adoption croissante de plates-formes multi-longueurs d’onde combinant différentes technologies laser au sein d’un seul système. Chaque longueur d'onde cible des structures cutanées spécifiques et des profondeurs de traitement cutané au laser, permettant aux médecins de traiter la pigmentation, les lésions vasculaires, les cicatrices, les rides et le resurfaçage de la peau à l'aide d'une seule plateforme. Ces systèmes permettent aux cliniques de personnaliser les paramètres de traitement en fonction de l’état de la peau du patient, de son type et du résultat clinique souhaité. Par conséquent, les fabricants développent de plus en plus de systèmes multi-longueurs d’onde avec des pièces à main intégrées et des modes de traitement flexibles, ce qui en fait une tendance importante sur le marché.
- Par exemple, en septembre 2025, Sciton a lancé HALO TRIBRID, un laser de resurfaçage de la peau à trois longueurs d'onde intégrant des longueurs d'onde de 2 940 nm, 1 927 nm et 1 470 nm dans une seule pièce à main. La plateforme combinait des capacités d'ablation superficielle, de traitement de la pigmentation et de remodelage cutané plus profond, démontrant l'intérêt croissant de l'industrie pour les systèmes polyvalents capables de traiter plusieurs couches de la peau au cours d'une séance de traitement personnalisée.
DYNAMIQUE DU MARCHÉ
FACTEURS DU MARCHÉ
Télécharger un échantillon gratuit pour en savoir plus sur ce rapport.
L’expansion des procédures esthétiques mini-invasives et non invasives favorise la croissance du marché
La préférence croissante pour les procédures esthétiques mini-invasives et non invasives soutient ledermatologiecroissance du marché du laser. Les patients choisissent de plus en plus l'épilation au laser, le resurfaçage de la peau, la correction de la pigmentation, la réduction des cicatrices et les traitements de raffermissement de la peau en raison de périodes de récupération plus courtes, d'un inconfort procédural limité et de risques de complications plus faibles par rapport aux procédures chirurgicales. La disponibilité de paramètres de traitement personnalisables et de technologies de refroidissement améliorées élargit encore l'adéquation de ces procédures à différents groupes d'âge et types de peau. Ce volume croissant de procédures encourage les cliniques de dermatologie, les centres esthétiques et les spas médicaux à installer des systèmes laser avancés, stimulant ainsi la croissance du marché.
- Par exemple, en mars 2025, Alma Lasers a lancé la dernière plateforme esthétique Alma Harmony. Le système multi-applications a été développé pour prendre en charge les traitements esthétiques personnalisés en cabinet à l'aide de technologies et d'options de traitement améliorées. Le lancement a démontré l'intérêt croissant des fabricants pour les plates-formes polyvalentes qui permettent aux prestataires de proposer une gamme plus large de procédures mini-invasives et non invasives.
|
· Rang |
Facteurs du marché |
Classement d’impact global |
Contribution au TCAC (2026-2034) |
Impact : 2026-2028 |
Impact : 2029-2031 |
Impact : 2032-2034 |
|
1 |
Expansion des procédures esthétiques mini-invasives et non invasives |
Haut |
3,10% |
Haut |
Haut |
Haut |
|
2 |
Dépenses en capital croissantes pour les cliniques et les spas médicaux. |
Haut |
2,45% |
Moyen |
Haut |
Haut |
|
3 |
Les mises à niveau technologiques améliorent la situation économique des patients et des prestataires |
Haut |
1,95% |
Haut |
Haut |
Moyen |
|
4 |
Remplacement des systèmes installés vieillissants |
Moyen-élevé |
1,65% |
Moyen |
Haut |
Haut |
|
5 |
Les applications thérapeutiques en dermatologie élargissent la demande |
Moyen |
1,20% |
Moyen |
Moyen |
Haut |
|
6 |
Autres |
Faible |
0,70% |
Faible |
Faible |
Faible |
|
Contribution totale à la croissance positive |
11,05% |
RESTRICTIONS DU MARCHÉ
Coûts d’équipement initiaux élevés et dépendance au financement pour restreindre la croissance du marché
Les systèmes laser avancés en dermatologie nécessitent un investissement initial substantiel dans la plate-forme de base, les pièces à main spécifiques à l'application, l'installation, la formation du personnel, les contrats de maintenance et les mises à niveau technologiques périodiques. Les prestataires dépendent donc souvent de prêts ou de locations d'équipements médico-esthétiques avec des périodes de remboursement, tandis que les taux d'intérêt peuvent varier considérablement en fonction de la solvabilité et des performances de l'entreprise. Des coûts d’emprunt plus élevés augmentent les remboursements mensuels et prolongent le temps nécessaire pour générer un retour sur investissement.
Des volumes de patients incertains et des mises à niveau technologiques rapides peuvent décourager les cliniques d’acheter de nouveaux systèmes avant que leur équipement existant ne soit pleinement utilisé ou que le financement existant ne soit remboursé. Ces facteurs peuvent retarder le remplacement des appareils et limiter la pénétration du marché, en particulier parmi les petits fournisseurs et établissements sur les marchés sensibles aux prix.
- Par exemple, les systèmes laser de qualité professionnelle peuvent coûter entre 50 000 et 200 000 USD, voire plus, ce qui rend les achats directs difficiles pour les petites cliniques de dermatologie et les spas médicaux.
|
Rang |
Restrictions du marché |
Classement d’impact global |
Contribution négative au TCAC (2026-2034) |
Impact : 2026-2028 |
Impact : 2029-2031 |
Impact : 2032-2034 |
|
1 |
Coût d’investissement élevé et sensibilité du financement |
Haut |
1,20% |
Haut |
Haut |
Moyen |
|
2 |
Sécurité, compétence des opérateurs et risque d'événement indésirable |
Moyen-élevé |
0,80% |
Haut |
Moyen |
Moyen |
|
3 |
cyclicité économique des procédures d'auto-paiement |
Moyen |
0,55% |
Moyen |
Moyen |
Faible |
|
4 |
Autres |
Faible |
0,30% |
Faible |
Faible |
Faible |
|
Impact négatif total sur la croissance |
2,85% |
OPPORTUNITÉS DE MARCHÉ
Accélérer l’adoption en Chine et en Inde pour créer des opportunités de croissance lucratives
L’une des principales opportunités de croissance du marché mondial réside dans l’élargissement de la base de patients dans les pays émergents d’Asie du Sud, comme la Chine et l’Inde. Ces pays offrent de plus en plus d’importantes opportunités de croissance pour le marché en raison de l’expansion rapide des cliniques esthétiques, des spas médicaux et des centres privés de dermatologie. La sensibilisation croissante à la dermatologie esthétique, une plus grande exposition via les médias sociaux, l’augmentation des revenus disponibles et la croissance du tourisme médical élargissent la base de patients. De plus, les approbations réglementaires, les partenariats de distributeurs locaux, les programmes de formation clinique et les réseaux après-vente plus solides peuvent améliorer l'accessibilité des produits en dehors des grandes zones métropolitaines. La région devrait créer de nouvelles opportunités de revenus pour les fabricants d’appareils.
- Par exemple, en février 2026, Cynosure Lutronic a reçu les approbations réglementaires pour sa plate-forme laser Clarity II à double longueur d'onde en Chine et au Japon. La société a déclaré que ces approbations élargissaient son portefeuille de lasers cliniquement approuvés sur les principaux marchés asiatiques. Ce développement a mis en évidence comment l’expansion de la réglementation et l’introduction de plates-formes polyvalentes permettent aux fabricants de répondre à la demande croissante dans la région.
LES DÉFIS DU MARCHÉ
Pénurie de professionnels qualifiés et résultats de traitement incohérents pour contester la croissance du marché
Les procédures laser dermatologiques nécessitent que des professionnels qualifiés sélectionnent la longueur d’onde, le niveau d’énergie, la durée d’impulsion et les paramètres de refroidissement en fonction du type de peau et de la zone de traitement du patient. Une formation inadéquate ou des réglages incorrects de l'appareil peuvent entraîner des brûlures, des modifications de la pigmentation, des cicatrices, une croissance paradoxale des cheveux et des résultats cliniques insatisfaisants. Une pénurie de praticiens qualifiés peut donc réduire la confiance des patients, augmenter les risques de responsabilité pour les cliniques et augmenter les dépenses de formation et de soins correctifs. Ces problèmes pourraient ralentir l’adoption de systèmes laser avancés, en particulier sur les marchés où les qualifications des praticiens et les réglementations en matière de traitements esthétiques sont incohérentes.
- Par exemple, en décembre 2025, le Conseil médical du Maharashtra a fait part de ses inquiétudes concernant un nombre croissant de personnes non qualifiées effectuant des procédures dermatologiques et esthétiques, y compris des traitements au laser non autorisés. Le conseil a signalé que les patients concernés souffraient de brûlures, de cicatrices, de perte de cheveux, de lésions nerveuses, de problèmes de pigmentation et de défiguration permanente, démontrant à quel point une surveillance professionnelle limitée et une formation inadéquate peuvent produire des résultats de traitement incohérents et néfastes.
Analyse de segmentation
Par type de produit
Une utilité clinique établie et une complexité système moindre ont soutenu la domination des systèmes laser à longueur d'onde unique
En fonction du type de produit, le marché est classé en systèmes laser à longueur d’onde unique, systèmes laser à double longueur d’onde, plates-formes laser modulaires à plusieurs longueurs d’onde, plates-formes laser hybrides et autres.
Le segment des systèmes laser à longueur d’onde unique a dominé la part de marché des lasers dermatologiques en 2025. Ces appareils sont largement utilisés pour des procédures ciblées nécessitant une interaction tissulaire spécifique et bien établie. Par rapport à d'autres plates-formes, les systèmes à longueur d'onde unique impliquent généralement des protocoles d'exploitation plus simples, moins de composants et des exigences d'acquisition et de maintenance moindres. Ces facteurs les rendent plus accessibles aux cabinets de dermatologie de petite et moyenne taille disposant de budgets d’investissement limités. Leur utilisation clinique de longue date, leur vaste base installée et la disponibilité d’opérateurs formés ont également soutenu la demande récurrente de dispositifs et de procédures.
- Par exemple, en mai 2025, STRATA Skin Sciences a annoncé une extension de l’éligibilité au remboursement CPT pour les traitements effectués à l’aide de son laser excimer XTRAC 308 nm. La société a déclaré que le système était déjà utilisé dans environ 1 400 cliniques et par 4 000 prestataires médicaux aux États-Unis, démontrant la solide base installée et la pertinence clinique continue des systèmes laser à longueur d'onde unique spécifiques à une indication.
Le segment des plates-formes laser modulaires multi-longueurs d’onde devrait croître à un TCAC de 10,1 % au cours de la période de prévision.
Pour savoir comment notre rapport peut optimiser votre entreprise, Parler à un analyste
Par candidature
Des volumes de procédures élevés et des séances de traitement récurrentes ont soutenu la domination de l'épilation
En fonction des applications, le marché est segmenté en épilation, resurfaçage de la peau et traitement des cicatrices, pigmentation etdétatouage, traitement des lésions vasculaires et autres.
En 2025, le segment de l’épilation détenait la plus grande part de marché en raison de sa large base de consommateurs adressables et de sa demande fréquente de la part des patients hommes et femmes. L’épilation au laser peut être réalisée sur plusieurs zones du visage et du corps, ce qui augmente le nombre de possibilités de traitement par patient. La procédure est également devenue largement disponible en raison de sa durée de traitement relativement courte. La prise de conscience croissante de la réduction des poils à long terme et de la commodité offerte par rapport au rasage, à l’épilation à la cire et à d’autres méthodes temporaires a donc renforcé la part de marché de ce segment.
- Par exemple, en août 2025, Milan Laser Hair Removal a annoncé l'ouverture de sa 400e clinique aux États-Unis. La société a signalé des opérations dans 38 États et plus de 50 000 procédures d'épilation au laser chaque mois, soulignant la demande importante et récurrente de procédures associée à cette application.
Le segment autres devrait croître à un TCAC de 8,9 % au cours de la période de prévision.
Par technologie
Livraison efficace de l’énergie et large disponibilité commerciale Dominance renforcée des lasers à diode
Sur la base de la technologie, le marché est segmenté en lasers à diode, lasers Nd : YAG, lasers CO2, lasers alexandrite et autres.
Le segment des lasers à diode a dominé le marché en 2025 en raison de la forte adoption commerciale de la technologie dans les procédures à grand volume. Les systèmes à diodes peuvent fournir de l'énergie efficacement au follicule pileux ciblé tout en prenant en charge des taux de répétition élevés et un traitement relativement rapide de grandes zones du corps. La disponibilité de différentes longueurs d'onde de diode, de paramètres d'impulsion réglables, de grandes zones de traitement et de technologies de refroidissement intégrées permet aux prestataires de traiter un plus large éventail de caractéristiques de cheveux et de peau.
- Par exemple, en mars 2024, Coherent a lancé une nouvelle barre laser à diode de 808 nm pour les systèmes d’épilation au laser. La conception à deux jonctions délivrait une puissance de 200 W en utilisant 100 A de courant et doublait l’efficacité des précédentes barres à jonction unique de l’entreprise. Ce développement démontre un investissement continu de l'industrie dans l'amélioration de la vitesse, des performances et de la rentabilité des équipements d'épilation à diodes.
Le segment des lasers CO2 devrait croître à un TCAC de 8,8 % au cours de la période de prévision.
Par utilisateur final
Approvisionnement centralisé et traitement dirigé par des spécialistes Leadership soutenu des cliniques de dermatologie
En fonction de l’utilisateur final, le marché est segmenté en cliniques de dermatologie, cliniques médico-esthétiques et spas médicaux, hôpitaux, cliniques de chirurgie plastique et autres.
Le segment des cliniques de dermatologie a dominé le marché en 2025, car ces établissements combinent expertise spécialisée et accès direct aux patients. Cette capacité clinique permet aux cliniques de dermatologie d'effectuer un large éventail de procédures, notamment l'épilation, le traitement des cicatrices, le resurfaçage de la peau, la correction de la pigmentation et le traitement des lésions vasculaires. Ces institutions bénéficient également de consultations répétées, de séances de suivi et de références, qui améliorent l'utilisation des équipements et permettent une récupération plus rapide de l'investissement initial en matière d'appareils.
- Par exemple, en avril 2025, Bausch Health, en collaboration avec Solta Medical, a lancé le laser de resurfaçage cutané Fraxel FTX, le déploiement initial aux États-Unis étant destiné aux dermatologues,plastiquechirurgiens et autres professionnels esthétiques agréés. Le déploiement commercial ciblé a démontré l’importance des cabinets dirigés par des spécialistes en tant qu’acheteurs et utilisateurs clés de systèmes laser dermatologiques avancés.
Le segment des cliniques médico-esthétiques et des spas médicaux devrait croître à un TCAC de 9,0 % au cours de la période de prévision.
Perspectives régionales du marché du laser dermatologique
Par géographie, le marché est classé en Europe, Amérique du Nord, Asie-Pacifique, Amérique latine, Moyen-Orient et Afrique.
Amérique du Nord
North America Dermatology Laser Market Size, 2025 (USD Billion)
Pour obtenir plus d'informations sur l'analyse régionale de ce marché, Télécharger un échantillon gratuit
L’Amérique du Nord a dominé le marché avec 1,10 milliard de dollars en 2024 et a maintenu sa domination en 2025 avec 1,19 milliard de dollars. La croissance du marché est attribuée aux dépenses élevées en procédures esthétiques, à la forte adoption de plates-formes laser avancées et à un vaste réseau de cliniques de dermatologie et médico-esthétiques. Les lancements fréquents de produits et la sensibilisation élevée des patients soutiennent également les mises à niveau des équipements et les volumes de procédures.
Marché américain du laser dermatologique
Compte tenu de la contribution substantielle de l'Amérique du Nord et de la domination américaine dans la région, le marché américain est estimé à environ 1,13 milliard de dollars en 2026, soit environ 32,11 % des revenus mondiaux.
Europe
L'Europe devrait connaître une croissance de 6,88 % TCAC dans les années à venir, avec la troisième plus grande croissance parmi toutes les régions, et atteindre une valorisation de 0,87 milliard de dollars en 2026. La croissance dans la région européenne est soutenue par la demande croissante de dispositifs non invasifs de rajeunissement de la peau, d'épilation et de traitements de pigmentation.
Marché britannique des lasers dermatologiques
Le marché britannique est estimé à 0,14 milliard de dollars en 2026, ce qui représente environ 4,12 % des revenus mondiaux.
Marché allemand du laser dermatologique
Le marché allemand devrait atteindre environ 0,17 milliard de dollars en 2026, soit environ 4,96 % des revenus mondiaux.
Asie-Pacifique
L’Asie-Pacifique représentait la deuxième plus grande part de marché en 2025 et devrait atteindre 1,00 milliard de dollars en 2026. La région connaît une croissance rapide en raison de l’expansion des cliniques esthétiques en Chine, en Inde, au Japon, en Corée du Sud et en Asie du Sud-Est. L’augmentation des revenus disponibles, la sensibilisation à la beauté induite par les médias sociaux et la demande de systèmes adaptés à divers types de peau accélèrent l’adoption.
Marché japonais des lasers dermatologiques
Le marché japonais en 2026 est estimé à environ 0,21 milliard de dollars, soit environ 6,10 % du chiffre d'affaires mondial.
Le marché chinois du laser dermatologique
Le marché chinois devrait être l'un des plus importants au monde, avec des revenus estimés à environ 0,31 milliard de dollars en 2026, soit environ 8,81 % des ventes mondiales.
Marché indien du laser dermatologique
Le marché indien est estimé à environ 0,12 milliard de dollars en 2026, soit environ 3,52 % des revenus mondiaux.
Amérique latine, Moyen-Orient et Afrique
Le marché de l’Amérique latine devrait connaître une croissance modérée au cours de la période de prévision et devrait atteindre une valorisation de 0,20 milliard USD en 2026. La croissance du marché dans la région est tirée par une augmentationcosmétiquevolumes de procédures, expansion des infrastructures de santé privées et forte demande de lasers d’épilation et de resurfaçage de la peau. Le Brésil et le Mexique émergent comme des marchés clés en raison de leurs cultures de soins esthétiques établies et de leur tourisme médical croissant. Au Moyen-Orient et en Afrique, le CCG devrait atteindre 0,08 milliard de dollars en 2026.
Marché sud-africain du laser dermatologique
Le marché sud-africain devrait atteindre environ 0,03 milliard de dollars en 2026, ce qui représente environ 0,79 % des revenus mondiaux.
PAYSAGE CONCURRENTIEL
Acteurs clés de l'industrie
Collaboration stratégique entre entreprises clés pour intensifier la concurrence sur le marché
La forte présence d’entreprises établies de dispositifs médico-esthétiques et de fabricants de lasers spécialisés caractérise le marché mondial du laser dermatologique. Les grandes entreprises se concentrent sur le renforcement de leurs portefeuilles grâce à des plates-formes multi-longueurs d'onde, des pièces à main spécifiques à des applications, des technologies de refroidissement avancées, une surveillance du traitement en temps réel et des paramètres de traitement personnalisables. La concurrence s'intensifie à mesure que les cliniques de dermatologie exigent des systèmes capables de traiter plusieurs affections cutanées, de prendre en charge divers types de peau, de réduire la durée des procédures et d'améliorer l'utilisation des équipements. De plus, les grandes entreprises bénéficient de larges portefeuilles de produits, de programmes de formation clinique établis, de capacités réglementaires, de réseaux de distribution mondiaux et d'un solide support après-vente. Les entreprises clés du marché comprennent Cynosure Lutronic, Inc., Candela Corporation, El.En. S.p.A., Fotona, Lumenis, Sciton, Solta Medical et Cutera.
- Par exemple, en février 2026, Bausch Health Companies Inc. a collaboré avec Solta Medical et lancé le laser Clear + Brilliant Touch au Canada. L'appareil a été approuvé par Santé Canada le 20 mai 2025, marquant une étape importante alors que la demande de traitements non invasifs de rajeunissement de la peau continue de croître partout au Canada.
Des acteurs majeurs tels que Wontech et Jeisys Medical rivalisent grâce à l'innovation de produits, à la génération de preuves cliniques, aux approbations réglementaires, aux partenariats, à l'expansion du portefeuille et à la portée géographique. Les entreprises disposant d'un large portefeuille de produits laser, de relations solides avec les praticiens, d'une infrastructure de services fiable et de canaux de distribution établis devraient conserver une position de leader. Dans le même temps, les fabricants régionaux sont susceptibles d’accroître la pression concurrentielle grâce à des systèmes rentables et à une expansion plus rapide sur les marchés émergents.
LISTE DES PRINCIPALES ENTREPRISES DE LASER EN DERMATOLOGIE PROFILÉES
- Cynosure Lutronic, Inc.(NOUS.)
- Société Candela(NOUS.)
- Fr. Spa.(Italie)
- Fotona d.o.o.(Slovénie)
- Sisram Medical Ltd. (Israël)
- Lumenis Be Ltd.(Israël)
- Sciton, Inc. (États-Unis)
- Solta Medical (États-Unis)
- Cutera, Inc. (États-Unis)
- Wontech Co., Ltd. (Corée du Sud)
- Jeisys Medical Inc. (Corée du Sud)
DÉVELOPPEMENTS CLÉS DE L’INDUSTRIE
- Mars 2026 :BENEV Company Inc. s'est associée à LaserAway, un leader en dermatologie esthétique, pour élargir considérablement l'accès au dispositif de thérapie combinée RF haute fréquence et cryogène XTherma. L'appareil est conçu pour fournir des résultats cliniques exceptionnels, avec un traitement sans douleur et avec peu de temps d'arrêt pour le rajeunissement de la peau.
- Août 2025 :Asclepion Laser a introduit une nouvelle génération de protocoles de traitement pour ce système laser : les COOL TREATMENTS. Ces protocoles haut de gamme sont adaptés aux indications esthétiques populaires telles que la blépharoplastie non invasive, le resurfaçage périoral et le rajeunissement du double cou.
- Juillet 2025 :Gunze Medical Limited a lancé le dispositif de thérapie UV pour la dermatologie « CAREVEAM » au Japon. L'appareil thérapeutique est utilisé pour le traitement des maladies de la peau dans les établissements médicaux du pays.
- Avril 2025 :Candela Corporation a lancé la plateforme Vbeam Pro à l'American Society for Laser Medicine and Surgery (ASLMS). La plateforme Vbeam Pro est conçue pour traiter efficacement un large spectre d'affections cutanées, notamment la rosacée, les taches de vin de Porto, l'acné, les veines des jambes, les varicosités, les cicatrices, les lésions pigmentées bénignes, les rides, les verrues, les vergetures et le photovieillissement.
- Mars 2025 :Luménis soit. Ltd. a étendu la disponibilité de son FoLix, la technologie laser fractionnée pour la perte de cheveux, au Canada. Le développement visait à aider les hommes et les femmes en proposant une solution efficace et sûre contre la chute des cheveux.
- Juin 2024 :AVAVA, Inc. a obtenu 35,0 millions de dollars dans le cadre d'un nouveau cycle de financement de série C en partenariat avec Jeisys Medical, Inc. Ce nouvel investissement visait à soutenir l'expansion commerciale de la technologie laser révolutionnaire.
COUVERTURE DU RAPPORT
Le rapport sur le marché du laser dermatologique fournit une évaluation détaillée de tous les segments de marché, mettant en évidence les principaux moteurs, tendances, opportunités, contraintes et défis qui influencent la croissance de l’industrie. Il couvre également les avancées technologiques dans les plates-formes laser à longueur d'onde unique, à double longueur d'onde, modulaires à plusieurs longueurs d'onde et hybrides, les développements majeurs de l'industrie, l'analyse des parts de marché et les profils complets des principales entreprises. Le rapport évalue les tendances du marché par type de produit, application, technologie et utilisateur final dans les régions clés. Il comprend une analyse du marché mondial couvrant l'épilation, le resurfaçage de la peau et le traitement des cicatrices, la pigmentation et le détatouage, le traitement des lésions vasculaires, les lasers à diode, les lasers Nd : YAG, les lasers CO₂, les lasers alexandrite, les lancements de produits, les approbations réglementaires, les tendances de prix et les stratégies concurrentielles adoptées par les principaux fabricants de dispositifs médico-esthétiques. L'étude évalue en outre l'installation des équipements, les volumes de procédures, les mises à niveau du système, la formation clinique, les services après-vente, les partenariats de distribution et l'adoption de technologies avancées de refroidissement et de traitement personnalisé. Il met également en évidence les modèles de croissance régionaux en Amérique du Nord, en Europe, en Asie-Pacifique, en Amérique latine, au Moyen-Orient et en Afrique, ainsi que les principaux facteurs soutenant l'adoption de systèmes laser dermatologiques dans chaque région.
Demande de personnalisation pour acquérir une connaissance approfondie du marché.
Portée et segmentation du rapport
| ATTRIBUT | DÉTAILS |
| Période d'études | 2021-2034 |
| Année de référence | 2025 |
| Année estimée | 2026 |
| Période de prévision | 2026-2034 |
| Période historique | 2021-2024 |
| Taux de croissance | TCAC de 8,20% de 2026 à 2034 |
| Unité | Valeur (en milliards USD) |
| Segmentation | Par type de produit, application, technologie, utilisateur final et région |
| Par type de produit |
|
| Par candidature |
|
| Par technologie |
|
| Par Utilisateur final |
|
| Par région |
|
Méthodologie de recherche :
1.Approches ascendantes
Approche 1 : Revenus et part de marché des principaux acteurs du laser dermatologique
- Collecte des revenus attribuables au laser dermatologique à partir de rapports annuels, de dépôts auprès de la SEC et des bourses, de présentations aux investisseurs, de publications de résultats, de sites Web d'entreprises et de divulgations au niveau des produits d'entreprises clés telles que Cynosure Lutronic, Candela, Lumenis, El.En., Fotona, Sciton, Solta Medical, Cutera, Wontech et Jeisys Medical.
- Séparation des revenus des lasers dermatologiques des revenus IPL, radiofréquence, ultrasons, remodelage corporel, ophtalmologie, dentaires, chirurgicaux et autres appareils non pertinents.
- Estimation des revenus par type de produit, y compris les systèmes à longueur d'onde unique, les systèmes à double longueur d'onde, les plates-formes modulaires à plusieurs longueurs d'onde et les plates-formes laser hybrides.
- Évaluation des ventes de l'entreprise par technologie, application, empreinte géographique, base installée, réseau de distributeurs, lancements de produits et pénétration des utilisateurs finaux.
- Estimation des revenus non divulgués d'entreprises privées à l'aide des expéditions de systèmes, des prix de vente moyens des fabricants, de l'activité des distributeurs, de l'étendue des produits, de l'effectif des employés et de la présence régionale.
- Somme des revenus des lasers dermatologiques au niveau de l’entreprise, suivie de l’ajout des revenus générés par les petits fabricants régionaux et locaux, pour obtenir le marché mondial.
- Triangulation de l'estimation résultante avec la demande de procédure au niveau national, les indicateurs de base installée, l'activité d'approvisionnement et les tendances d'import-export.
Approche 2 : Analyse de la base installée et du cycle de remplacement
- Estimation de la base installée de systèmes laser dermatologiques dans les cliniques de dermatologie, les cliniques médico-esthétiques et les spas médicaux, les hôpitaux, les cliniques de chirurgie plastique et autres établissements professionnels.
- Évaluation du nombre d'installations équipées de laser par pays.
- Classification des systèmes installés par type de produit, application, technologie, utilisateur final et zone géographique.
- Analyse des nouvelles installations annuelles, de la demande de remplacement, des mises à niveau, des achats de pièces à main supplémentaires, de l'agrandissement des installations, du retrait du système et de l'obsolescence technologique.
- Application de la durée de vie moyenne des équipements et des cycles de remplacement sur des plates-formes à longueur d'onde unique, à double longueur d'onde, modulaires et hybrides.
- Multiplication de la demande annuelle d'unités neuves et de remplacement par les prix de vente moyens au niveau du fabricant pour estimer la valeur marchande.
- Validation des estimations de la base installée via les annonces d'installation de l'entreprise, les divulgations des distributeurs, les listes d'équipements cliniques, les appels d'offres des hôpitaux, les enregistrements de produits et les indicateurs d'expédition.
- Somme des estimations au niveau des pays pour dériver la taille du marché régional et mondial.
Approche 3 : Modèle de volume et d'utilisation des procédures laser dermatologiques
- Collection de volumes de procédures pour l'épilation, le resurfaçage de la peau et le traitement des cicatrices, la pigmentation et le détatouage, le traitement des lésions vasculaires et d'autres applications médicales et cosmétiques en dermatologie.
- Estimation du nombre de patients, des procédures par patient, des séances de traitement par procédure et de la demande annuelle de procédures par pays.
- Évaluation du nombre d'installations équipées de laser, des jours de fonctionnement moyens, des procédures effectuées par système par jour, des taux d'utilisation et des variations saisonnières de la demande.
- Conversion de la demande totale de procédures en nombre de systèmes laser requis pour prendre en charge les volumes de traitement existants et supplémentaires.
- Segmentation de la demande par actes cosmétiques d'auto-paiement et actes médicalement nécessaires ou remboursés.
- Application des prix de vente des fabricants par technologie laser et configuration de plate-forme pour dériver les revenus du marché des équipements.
2.Approches descendantes
Approche 1 : Analyse du marché parent des appareils dermatologiques
- Estimation du marché mondial plus large des dispositifs médicaux esthétiques et dermatologiques professionnels à l’aide des revenus de l’entreprise, des enregistrements réglementaires, des données de production de dispositifs médicaux, des flux commerciaux, des dépenses en capital dans le secteur des soins de santé et des activités d’approvisionnement institutionnel.
- Exclusion des catégories non pertinentes telles que les produits injectables, les implants, les produits de soins de la peau, les produits pharmaceutiques, les appareils à usage domestique, les appareils de diagnostic et les revenus des services cliniques.
- Estimation de la part attribuable aux systèmes professionnels d’esthétique et de dermatologie basés sur l’énergie.
- Séparation plus poussée des systèmes laser des technologies IPL uniquement, radiofréquence uniquement, ultrasons, cryothérapie, plasma, LED et autres technologies non laser.
- Répartition du marché du laser dermatologique par type de produit, application, technologie, utilisateur final, région et pays à l’aide des portefeuilles d’entreprises, de la combinaison de procédures, de la base installée et des indicateurs d’approvisionnement.
- Validation de la valeur marchande résultante par rapport aux revenus combinés des lasers dermatologiques des principaux fabricants et aux revenus estimés des petits participants régionaux.
- Rapprochement de l'estimation descendante avec les trois modèles ascendants pour déterminer la taille historique finale du marché et la base de prévision.
3.Liste des sources clés
- Rapports annuels, dépôts auprès de la SEC, dépôts en bourse, présentations aux investisseurs, publications de résultats et communiqués de presse de l'entreprise
- Catalogues de produits, spécifications techniques, autorisations réglementaires, annonces d'installation et sites Web de distributeurs
- S. FDA, Commission européenne, sources liées à EUDAMED, PMDA, NMPA, CDSCO et TGA
- Société américaine de médecine et de chirurgie au laser
- Société américaine de chirurgie dermatologique
- Académie américaine de dermatologie
- Société internationale de chirurgie plastique et esthétique
- MedTech Europe et les associations nationales de dispositifs médicaux
- OMS, OCDE, Banque mondiale, Eurostat et agences nationales de statistiques
- Appels d'offres hospitaliers, portails de marchés publics, répertoires de cliniques, sites Web de fournisseurs, bases de données douanières et UN Comtrade
- Volumes d'interventions dermatologiques, nombre d'établissements équipés de laser, densité de médecins, dépenses de santé et indicateurs d'adoption de dispositifs médicaux
4.Entretiens primaires
Entretiens côté offre : 60 %
- Principaux répondants :Discussions avec les fabricants de lasers dermatologiques, les fournisseurs de composants, les distributeurs agréés, les importateurs d'équipements, les prestataires de services et les consultants de l'industrie pour valider la taille du marché, les prix de vente des fabricants, les expéditions unitaires, la base installée, la gamme de produits, les cycles de remplacement, les marges de distribution, l'adoption de la technologie et les parts concurrentielles. Les personnes interrogées peuvent inclure des cadres supérieurs, des directeurs commerciaux régionaux, des chefs de produit, des responsables marketing, des distributeurs, des partenaires de distribution et des ingénieurs biomédicaux.
Entretiens côté demande : 40 %
- Répondants clés :Discussions avec des dermatologues, des médecins esthétiques, des chirurgiens plasticiens, des responsables des achats d'hôpitaux, des opérateurs de spas médicaux, des propriétaires de cliniques, des techniciens laser et des administrateurs de soins de santé pour évaluer la propriété de l'équipement, la fréquence d'achat, l'utilisation, la combinaison de procédures, les technologies préférées, les exigences de remplacement, les budgets d'achat, les pratiques de financement et les intentions d'approvisionnement futures.
Questions fréquentes
Selon Fortune Business Insights, la valeur du marché mondial s'élevait à 3,22 milliards de dollars en 2025 et devrait atteindre 6,59 milliards de dollars d'ici 2034.
En 2025, la valeur du marché en Amérique du Nord s'élevait à 1,19 milliard de dollars.
Le marché devrait croître à un TCAC de 8,20 % sur la période de prévision 2026-2034.
Le segment des systèmes laser à longueur d’onde unique domine le marché.
L’expansion des procédures esthétiques mini-invasives et non invasives stimule la croissance du marché.
Cynosure Lutronic, Inc., Candela Corporation, El.En. S.p.A. et Fotona d.o.o. font partie des acteurs majeurs du marché mondial.
L'Amérique du Nord a dominé le marché en 2025.
Contactez nos experts Parlez à un expert


- 2021-2034
- 2025
- 2021-2024
- 190
Obtenez 30 à 60 heures de personnalisation gratuite
Ampliar a cobertura regional e por país, Análise de segmentos, Perfis de empresas, Benchmarking competitivo, e insights sobre o usuário final.













.webp)






Rapports associés