 Télécharger un échantillon gratuit




Demander un devis
Recevez une tarification adaptée à vos besoins.
- Choisissez le type de licence
- Options multi-utilisateurs
- Périmètre et couverture personnalisés
- Délai de réponse rapide
"Stratégies intelligentes, donnant une vitesse à votre trajectoire de croissance"
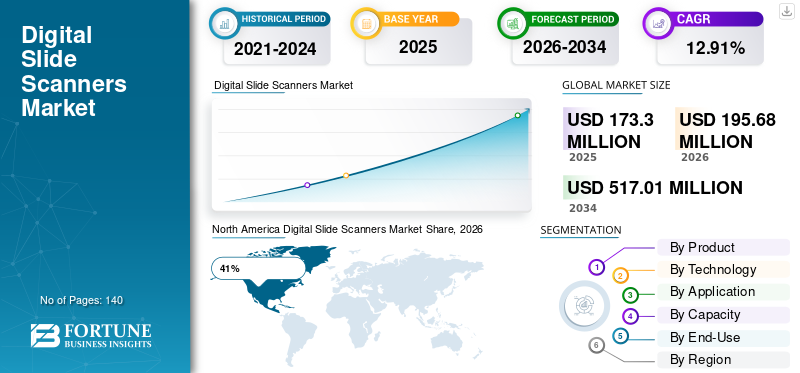
La taille du marché mondial des scanners de diapositives numériques était évaluée à 173,3 millions de dollars en 2025. Le marché devrait passer de 195,68 millions de dollars en 2026 à 517,01 millions de dollars d’ici 2034, avec un TCAC de 12,91 % au cours de la période de prévision.
Le marché des scanners de lames numériques connaît une expansion significative en raison de l’adoption croissante de solutions de pathologie numérique dans les hôpitaux, les laboratoires de diagnostic, les instituts de recherche et les centres universitaires. Les scanners de lames numériques permettent la conversion haute résolution de lames de pathologie en verre en images numériques, améliorant ainsi l'efficacité du flux de travail, le partage d'images, la précision du diagnostic et la collaboration à distance. La demande croissante de systèmes de pathologie automatisés, l’intégration de l’intelligence artificielle dans les diagnostics et l’accent croissant mis sur la médecine de précision soutiennent la croissance du marché. Le rapport sur le marché des scanners de lames numériques met en évidence les investissements croissants dans la numérisation des pathologies, les initiatives croissantes d’automatisation des laboratoires et l’utilisation croissante des technologies d’imagerie de lames entières comme facteurs majeurs contribuant au développement de l’industrie dans les secteurs de la santé et des sciences de la vie.
Le marché des scanners de lames numériques aux États-Unis reste l’un des plus avancés au monde en raison de l’adoption généralisée de plates-formes de pathologie numérique et d’investissements importants dans l’innovation technologique des soins de santé. Les hôpitaux, les centres de cancérologie et les organismes de recherche utilisent de plus en plus des scanners de lames numériques pour améliorer les flux de travail en pathologie et prendre en charge les applications de télépathologie. La demande croissante de diagnostics à distance, l’augmentation des activités de dépistage du cancer et la mise en œuvre croissante d’outils de pathologie assistée par intelligence artificielle accélèrent l’adoption par le marché. Les établissements universitaires et les sociétés de biotechnologie investissent également massivement dans les infrastructures d’imagerie numérique pour soutenir les programmes de recherche et de découverte de médicaments. L'innovation technologique continue et un solide soutien réglementaire à l'adoption de la pathologie numérique renforcent encore les perspectives du marché aux États-Unis.
Télécharger un échantillon gratuit pour en savoir plus sur ce rapport.
Les tendances du marché des scanners de diapositives numériques indiquent une évolution croissante vers des systèmes de numérisation entièrement automatisés, capables de traiter de gros volumes de diapositives avec une intervention humaine minimale. Les établissements de santé adoptent de plus en plus des flux de travail de pathologie numérique pour améliorer l'efficacité, réduire les délais d'exécution des diagnostics et faciliter les consultations à distance. Les scanners haute capacité dotés d'une qualité d'image avancée et de capacités de numérisation rapides deviennent de plus en plus importants dans les laboratoires de pathologie gérant des volumes d'échantillons croissants. L'intégration de systèmes de stockage basés sur le cloud et de plateformes de pathologie numérique prend également en charge les diagnostics collaboratifs et la gestion des données sur les réseaux de soins de santé.
Télécharger un échantillon gratuit pour en savoir plus sur ce rapport.
Une autre tendance majeure qui influence les perspectives du marché des scanners de lames numériques est l’intégration croissante des technologies d’intelligence artificielle et d’apprentissage automatique dans les flux de travail de pathologie. Les scanners de lames numériques sont de plus en plus associés à des logiciels d'analyse d'images capables de prendre en charge la détection des maladies, la classification des tissus et l'analyse des biomarqueurs. Les fabricants se concentrent également sur l’amélioration de la précision de numérisation, de la résolution des images et de l’interopérabilité avec les systèmes de gestion des informations de laboratoire. L’adoption croissante des services de télépathologie, la demande croissante de médecine de précision et les investissements croissants dans les soins de santé personnalisés contribuent encore davantage à l’expansion du marché. Ces développements continuent de transformer les pratiques en pathologie et de renforcer le rôle des technologies de numérisation de lames numériques dans les environnements de soins de santé modernes.
Adoption croissante de la pathologie numérique et des diagnostics de précision
Le principal moteur de la croissance du marché des scanners de lames numériques est l’adoption croissante de solutions de pathologie numérique dans les systèmes de santé du monde entier. Les laboratoires de pathologie passent des flux de travail traditionnels basés sur le microscope à des plateformes d'imagerie numérique qui améliorent l'efficacité du diagnostic et facilitent les consultations à distance. Les scanners numériques de lames permettent une conversion rapide d'échantillons pathologiques en images numériques haute résolution, favorisant ainsi la collaboration entre pathologistes et améliorant l'accès à une expertise spécialisée. La demande croissante de médecine de précision et d’approches thérapeutiques personnalisées accroît encore le besoin de technologies pathologiques avancées capables de fournir des résultats précis et reproductibles. Les prestataires de soins de santé investissent dans des solutions d'automatisation de laboratoire pour gérer les charges de travail croissantes en matière de diagnostic et améliorer l'efficacité opérationnelle. En outre, l’augmentation des taux d’incidence du cancer et l’expansion des activités de recherche en oncologie et en sciences de la vie créent une demande substantielle en infrastructures de pathologie numérique. L'intégration d'outils d'intelligence artificielle et d'analyse d'images avec les scanners de lames numériques améliore également les capacités de diagnostic, favorisant ainsi une adoption généralisée dans les hôpitaux, les établissements universitaires et les laboratoires de recherche.
Coûts élevés de mise en œuvre et d’infrastructure
L’une des principales contraintes affectant le marché des scanners de diapositives numériques est l’investissement substantiel requis pour la mise en œuvre et le développement de l’infrastructure. Les systèmes de pathologie numérique impliquent des dépenses importantes liées à l'acquisition de scanners, à l'infrastructure de stockage d'images, à l'intégration de logiciels et à la transformation des flux de travail du laboratoire. Les petits établissements de santé et laboratoires de diagnostic peuvent avoir du mal à allouer des budgets suffisants pour des projets de numérisation à grande échelle. De plus, la gestion d’images pathologiques à haute résolution nécessite un stockage de données étendu et une infrastructure informatique avancée, ce qui augmente la complexité opérationnelle. Les exigences réglementaires, les procédures de validation et les besoins en formation du personnel peuvent retarder davantage les délais de mise en œuvre. Les défis d’intégration avec les systèmes d’information de laboratoire existants peuvent également créer des obstacles pour les prestataires de soins de santé en quête de transformation numérique. Bien que les avantages à long terme de la pathologie numérique soient largement reconnus, les contraintes financières restent un facteur important influençant les taux d’adoption, en particulier dans les environnements de soins de santé aux ressources limitées et dans les économies en développement.
Expansion des solutions de pathologie basées sur l'intelligence artificielle
Une opportunité majeure dans le paysage des opportunités de marché des scanners de lames numériques est l’intégration croissante de l’intelligence artificielle dans les flux de travail de pathologie. Les plateformes d’analyse d’images basées sur l’IA transforment la détection des maladies, l’identification des biomarqueurs et l’aide à la décision diagnostique, créant ainsi une forte demande d’images pathologiques numériques de haute qualité générées par des scanners de lames avancés. Les établissements de santé investissent de plus en plus dans des écosystèmes de diagnostic basés sur l’IA qui s’appuient sur une infrastructure de pathologie numérique pour l’acquisition et l’analyse d’images. Les instituts de recherche et les sociétés pharmaceutiques utilisent également des scanners de lames numériques pour le développement de médicaments, les essais cliniques et les activités de recherche sur les biomarqueurs. L’adoption croissante de la télépathologie et la demande croissante de consultations de pathologie à distance renforcent encore les opportunités de marché. Les marchés émergents investissent dans des programmes de modernisation des soins de santé et des initiatives de numérisation des pathologies, créant ainsi de nouvelles voies de croissance pour les fabricants. Les partenariats stratégiques entre les fabricants de scanners, les développeurs de logiciels et les établissements de santé devraient accélérer l’innovation et soutenir l’expansion du marché à long terme.
Complexités en matière de gestion des données et d’interopérabilité
Le rapport sur l’industrie des scanners de diapositives numériques identifie la gestion des données et l’interopérabilité comme des défis majeurs auxquels sont confrontés les acteurs du marché. Les systèmes de pathologie numérique génèrent des fichiers d’images extrêmement volumineux qui nécessitent une capacité de stockage importante, une infrastructure réseau robuste et des solutions de gestion de données sécurisées. Les prestataires de soins de santé doivent garantir un accès, une récupération et un partage efficaces des images tout en respectant les réglementations en matière de confidentialité et de sécurité. Les défis d'interopérabilité entre les scanners, les logiciels de gestion d'images et les systèmes d'information de laboratoire peuvent compliquer l'intégration des flux de travail et réduire l'efficacité opérationnelle. Les problèmes de normalisation sur les différentes plateformes de pathologie numérique peuvent également entraver une collaboration transparente entre les établissements de santé. De plus, les laboratoires doivent investir dans des mesures de cybersécurité pour protéger les données sensibles des patients et empêcher tout accès non autorisé. Relever ces défis techniques et opérationnels nécessite un investissement continu dans l’infrastructure, le développement de logiciels et des efforts de normalisation à l’échelle de l’industrie pour garantir une mise en œuvre réussie des solutions de pathologie numérique.
Les scanners de lames numériques automatisés représentaient environ 72 % de la part de marché mondiale des scanners de lames numériques en raison de la demande croissante de flux de travail de pathologie à haut débit et de systèmes d’automatisation de laboratoire. Ces scanners sont largement utilisés dans les hôpitaux, les laboratoires de diagnostic, les sociétés pharmaceutiques et les instituts de recherche, car ils réduisent considérablement les interventions manuelles tout en améliorant la précision de la numérisation et l'efficacité du flux de travail. Les systèmes automatisés sont capables de traiter de grands volumes de lames pathologiques avec une qualité d'image constante, ce qui les rend parfaitement adaptés au diagnostic du cancer, à la recherche sur les biomarqueurs et aux applications de télépathologie. Les établissements de santé préfèrent de plus en plus les scanners automatisés car ils prennent en charge un fonctionnement continu, une acquisition rapide d'images et une intégration transparente avec les systèmes d'information de laboratoire et les plateformes de pathologie basées sur l'intelligence artificielle.
Les scanners de lames numériques manuels représentaient près de 28 % du marché des scanners de lames numériques et restent importants dans les petits laboratoires, les établissements universitaires et les contextes de pathologie à faible volume. Ces systèmes sont préférés par les installations qui recherchent des solutions d'imagerie numérique rentables sans nécessiter une infrastructure d'automatisation à grande échelle. Les scanners manuels offrent une flexibilité pour les procédures de numérisation personnalisées et sont couramment utilisés dans les établissements d'enseignement et les applications de recherche spécialisée en pathologie où les exigences en matière de débit de lames sont relativement faibles. Les prestataires de soins de santé choisissent souvent des systèmes manuels en raison de leurs coûts d'acquisition inférieurs et de leurs exigences opérationnelles simplifiées par rapport aux plates-formes entièrement automatisées. Les fabricants améliorent les capacités des scanners manuels en introduisant des interfaces conviviales, des conceptions compactes et des technologies d’imagerie améliorées prenant en charge la visualisation pathologique haute résolution.
Pour savoir comment notre rapport peut optimiser votre entreprise, Parler à un analyste
Le segment technologique représentait environ 34 % du marché des scanners de diapositives numériques en raison de l’adoption croissante de technologies d’imagerie avancées telles que la numérisation en fond clair, l’imagerie par fluorescence et les systèmes d’imagerie multispectrale. Les prestataires de soins de santé et les instituts de recherche investissent de plus en plus dans des technologies de numérisation avancées capables de fournir des images pathologiques numériques de haute précision et de haute résolution pour les applications de diagnostic de maladies et de recherche biomédicale. L’imagerie en fond clair reste largement utilisée dans les flux de travail de routine en pathologie, tandis que les technologies de fluorescence et multispectrales gagnent en popularité dans la recherche en oncologie et l’analyse des biomarqueurs. Les progrès technologiques continus en matière de traitement d’images, de vitesse de numérisation et d’intégration de l’intelligence artificielle améliorent considérablement les capacités de diagnostic et la productivité des laboratoires. Les fabricants se concentrent sur le développement de systèmes de numérisation hautes performances compatibles avec les logiciels de pathologie numérique, les plates-formes de gestion de données basées sur le cloud et les systèmes d'automatisation de laboratoire. L’accent croissant mis sur la médecine de précision et les soins de santé personnalisés contribue également à la demande croissante de technologies avancées d’imagerie pathologique.
Le segment des applications représentait près de 29 % du marché des scanners de lames numériques et comprend les applications de pathologie diagnostique, de télépathologie, de découverte de médicaments, de recherche universitaire et de dépistage de maladies. La pathologie diagnostique reste le domaine d'application le plus important en raison de l'utilisation croissante des systèmes d'imagerie numérique pour la détection du cancer, l'analyse des tissus et les consultations en pathologie. L'adoption de la télépathologie se développe également rapidement à mesure que les prestataires de soins de santé recherchent des solutions de diagnostic à distance capables de connecter les pathologistes de différents emplacements géographiques. Les sociétés pharmaceutiques et biotechnologiques utilisent de plus en plus des scanners de lames numériques dans les programmes de développement de médicaments et de recherche clinique afin d'améliorer l'efficacité des flux de travail et l'analyse basée sur les images.
Les établissements universitaires et de recherche continuent d’investir dans les technologies numériques de pathologie pour soutenir l’enseignement en pathologie, le partage d’images et les initiatives de recherche biomédicale collaborative. L’incidence croissante des maladies chroniques et le besoin croissant de solutions de diagnostic précises renforcent encore la demande du marché. Les fabricants développent des scanners spécifiques à des applications dotés de capacités d'intégration logicielle avancées pour améliorer la flexibilité opérationnelle et répondre aux exigences de pathologies spécialisées. Les initiatives croissantes de numérisation des soins de santé et les tendances croissantes en matière d’automatisation des laboratoires continuent de contribuer de manière significative à l’expansion du segment d’application au sein de l’industrie des scanners de lames numériques.
Le segment de capacité représentait environ 21 % du marché des scanners de lames numériques en raison de la demande croissante de systèmes de numérisation de faible et de haute capacité adaptés aux différents environnements de laboratoire. Les scanners de lames numériques haute capacité sont de plus en plus préférés par les grands hôpitaux, les laboratoires de référence et les centres de cancérologie, car ils peuvent traiter des centaines de lames en continu avec une intervention manuelle minimale. Ces systèmes améliorent l’efficacité opérationnelle et réduisent les délais d’exécution des diagnostics dans les établissements gérant d’importantes charges de travail en pathologie. Les scanners de faible capacité restent importants pour les petits laboratoires de pathologie, les établissements d'enseignement et les centres de recherche nécessitant des solutions d'imagerie numérique rentables.
Les fabricants introduisent des plates-formes de scanner évolutives, capables de prendre en charge diverses exigences de débit dans les environnements de soins de santé. L’augmentation des volumes d’échantillons pathologiques, l’expansion des programmes de dépistage du cancer et l’adoption croissante de la télépathologie soutiennent la demande mondiale de systèmes de grande capacité. En outre, les prestataires de soins de santé recherchent des solutions flexibles, capables de s'adapter à l'expansion future des flux de travail et à l'intégration de l'intelligence artificielle. Le segment de capacité continue d'évoluer à mesure que les laboratoires accordent de plus en plus la priorité à la productivité, à l'automatisation et à la transformation numérique au sein des opérations de pathologie.
Le segment de l’utilisation finale représentait près de 16 % du marché des scanners de lames numériques et comprend les hôpitaux, les laboratoires de diagnostic, les établissements universitaires, les sociétés pharmaceutiques et les organismes de recherche sous contrat. Les hôpitaux et les laboratoires de diagnostic restent les plus grands utilisateurs finaux en raison de l'adoption croissante de systèmes de pathologie numériques pour les diagnostics cliniques de routine et les services de consultation à distance. Les établissements universitaires utilisent largement les scanners de diapositives numériques pour l'enseignement de la pathologie, la collaboration en matière de recherche et les programmes de formation. Les entreprises pharmaceutiques et biotechnologiques s’appuient de plus en plus sur l’infrastructure de pathologie numérique pour le développement de médicaments, l’analyse de biomarqueurs et les activités de soutien aux essais cliniques. Les organismes de recherche sous contrat adoptent également des scanners de lames numériques pour améliorer l'efficacité de la recherche et soutenir les études pathologiques basées sur l'image pour les clients pharmaceutiques.
North America Digital Slide Scanners Market Share, 2026 (%)
Pour obtenir plus d'informations sur l'analyse régionale de ce marché, Télécharger un échantillon gratuit
L’Amérique du Nord représentait environ 41 % de la part de marché mondiale des scanners de lames numériques en raison de la forte adoption de solutions de pathologie numérique, d’infrastructures de soins de santé avancées et d’investissements croissants dans les technologies d’automatisation de laboratoire. La région bénéficie de la mise en œuvre généralisée de programmes de médecine de précision et d’une forte demande de services de télépathologie dans les hôpitaux, les laboratoires de diagnostic et les instituts de recherche. Les prestataires de soins de santé aux États-Unis et au Canada adoptent de plus en plus des scanners de lames numériques automatisés pour améliorer l'efficacité du diagnostic, réduire les délais d'exécution et prendre en charge les consultations de pathologie à distance. L’incidence croissante du cancer et la charge de travail croissante en pathologie stimulent également la demande de systèmes d’imagerie numérique de grande capacité. Les sociétés pharmaceutiques et les établissements universitaires investissent massivement dans les plateformes numériques de pathologie pour soutenir la découverte de médicaments, l’analyse de biomarqueurs et les applications de recherche clinique. Les fabricants introduisent continuellement des scanners avancés dotés d'une résolution d'image améliorée, d'une intégration de l'intelligence artificielle et de capacités de gestion des données basées sur le cloud pour renforcer la compétitivité dans la région.
L’Europe détenait près de 29 % de la part de marché des scanners numériques de lames et reste l’un des principaux marchés régionaux en raison de l’augmentation des initiatives de numérisation des pathologies et de la forte adoption des technologies d’automatisation des soins de santé. Des pays comme l'Allemagne, le Royaume-Uni, la France et l'Italie investissent activement dans l'infrastructure de pathologie numérique pour améliorer les flux de travail de diagnostic et soutenir les programmes de médecine de précision. Les établissements de santé mettent de plus en plus en œuvre des systèmes automatisés de numérisation de lames pour améliorer le partage d’images, la collaboration en pathologie et la productivité des laboratoires. La prévalence croissante du cancer et la demande croissante de services de pathologie efficaces contribuent également de manière significative à la croissance du marché régional. Les établissements universitaires et les organismes de recherche de toute l’Europe utilisent largement les scanners de lames numériques pour l’enseignement de la pathologie, la recherche biomédicale et les activités de développement pharmaceutique. Les fabricants lancent des produits technologiquement avancés intégrant l’intelligence artificielle, des capacités de numérisation à haut débit et des plates-formes de pathologie basées sur le cloud pour renforcer leur pénétration du marché. En outre, des politiques de santé favorables et des investissements croissants dans les infrastructures de télémédecine soutiennent l’adoption généralisée de solutions de pathologie numérique dans toute la région.
L'Allemagne représentait environ 26 % du marché européen des scanners de lames numériques en raison de sa solide infrastructure de soins de santé, de l'augmentation des initiatives d'automatisation des laboratoires et de l'adoption croissante des technologies de pathologie numérique. Les hôpitaux, les centres de cancérologie et les instituts de recherche de tout le pays investissent de plus en plus dans des scanners de lames numériques automatisés pour améliorer l'efficacité du flux de travail et la précision du diagnostic. La demande croissante de médecine de précision et d’approches personnalisées de traitement du cancer soutient de manière significative l’adoption de systèmes avancés d’imagerie pathologique. Les prestataires de soins de santé allemands préfèrent de plus en plus les solutions de pathologie numérique car elles facilitent le partage rapide d'images, les consultations à distance et les diagnostics assistés par l'intelligence artificielle. Les établissements universitaires et les entreprises de biotechnologie investissent également massivement dans des projets de numérisation des pathologies pour soutenir les activités de recherche biomédicale et de développement de médicaments. Les fabricants opérant en Allemagne se concentrent sur l'introduction de scanners haute résolution dotés de capacités avancées de gestion d'images et de fonctionnalités d'intégration de systèmes d'information de laboratoire.
Le Royaume-Uni représentait près de 4 % du marché européen des scanners numériques de lames en raison de l’adoption croissante de solutions de télépathologie et de l’investissement croissant dans les programmes de numérisation des soins de santé. Les hôpitaux et les laboratoires de pathologie de tout le pays mettent en œuvre des systèmes de numérisation de lames numériques pour améliorer la collaboration diagnostique, l'efficacité des rapports de pathologie et la productivité des laboratoires. Les taux d’incidence croissants du cancer et la pression croissante sur les services de pathologie encouragent les établissements de santé à adopter une infrastructure de pathologie numérique avancée. Les organismes universitaires et de recherche utilisent également largement les scanners de lames numériques pour l'enseignement de la pathologie, la recherche sur les maladies et les activités de développement pharmaceutique. Les fabricants présentent des scanners haute capacité dotés d’une connectivité cloud et de capacités d’intégration de l’intelligence artificielle pour répondre aux exigences changeantes des laboratoires. Le marché bénéficie également d’un fort soutien gouvernemental en faveur de la transformation numérique des soins de santé et de l’expansion des services de diagnostic à distance. Les prestataires de soins de santé reconnaissent de plus en plus les avantages de la pathologie numérique pour réduire les délais d’exécution et améliorer l’accès à l’expertise spécialisée.
L’Asie-Pacifique a capturé environ 22 % de la part de marché mondiale des scanners de diapositives numériques et est en train de devenir l’une des régions à la croissance la plus rapide en raison du développement rapide des infrastructures de soins de santé et de l’adoption croissante de solutions de pathologie numérique. Des pays comme la Chine, le Japon, l’Inde, la Corée du Sud et l’Australie connaissent une augmentation des investissements dans l’automatisation des laboratoires, le diagnostic du cancer et les technologies de télémédecine. Les prestataires de soins de santé de la région mettent de plus en plus en œuvre des scanners de lames numériques pour améliorer l’efficacité des pathologies et faire face à la charge de travail croissante en matière de diagnostic. La prévalence croissante des maladies chroniques et la demande croissante de médecine de précision contribuent également de manière significative à l’expansion du marché. Les gouvernements et les organismes de santé privés investissent massivement dans des projets de numérisation des pathologies et des initiatives de modernisation des soins de santé. Les fabricants étendent leurs opérations régionales et introduisent des systèmes de numérisation rentables adaptés aux exigences du marché local. Les établissements universitaires et les sociétés pharmaceutiques utilisent de plus en plus les plateformes numériques de pathologie pour la recherche biomédicale, les essais cliniques et les applications de formation en pathologie. L’adoption croissante de flux de travail de pathologie assistés par l’intelligence artificielle et de systèmes de gestion d’images basés sur le cloud continue de renforcer les opportunités de marché à long terme sur l’ensemble du marché des scanners de lames numériques en Asie-Pacifique.
Le Japon représentait environ 8 % du marché des scanners de diapositives numériques en Asie-Pacifique en raison de forts progrès technologiques et de l’adoption croissante des systèmes de santé numériques. Les prestataires de soins de santé de tout le pays investissent massivement dans des solutions automatisées de pathologie pour améliorer l’efficacité du diagnostic et soutenir les programmes de médecine de précision. Les hôpitaux et les instituts de recherche utilisent de plus en plus des scanners de lames numériques pour le diagnostic du cancer, les consultations en pathologie et les activités de recherche biomédicale. Les consommateurs japonais et les organismes de santé accordent une grande importance à la qualité technologique et à la précision opérationnelle, encourageant les fabricants à introduire des systèmes de numérisation haute résolution avancés dotés de fonctionnalités d'intégration d'intelligence artificielle. Les établissements universitaires élargissent également leurs programmes de formation en pathologie numérique et leurs initiatives de recherche collaborative utilisant des technologies d'imagerie sur lame entière. Les fabricants se concentrent sur l'innovation de produits, l'intégration dans le cloud et la conception de scanners compacts pour répondre aux exigences changeantes des laboratoires. La demande croissante de consultations de pathologie à distance et l’augmentation des investissements dans les infrastructures de télémédecine continuent de soutenir la croissance du marché.
La Chine représentait environ 36 % du marché des scanners de lames numériques en Asie-Pacifique et restait le principal contributeur régional en raison de la modernisation rapide des soins de santé et de la demande croissante de technologies d’automatisation des pathologies. Les hôpitaux et les laboratoires de diagnostic de tout le pays adoptent des systèmes de pathologie numérique pour améliorer l'efficacité, réduire les charges de travail de diagnostic et soutenir l'expansion des programmes de dépistage du cancer. Les investissements gouvernementaux dans les initiatives de numérisation des soins de santé et de médecine de précision soutiennent de manière significative la croissance du marché. Les prestataires de soins de santé utilisent de plus en plus des scanners de lames numériques pour faciliter le partage d'images, les services de télépathologie et les diagnostics assistés par intelligence artificielle. Les sociétés pharmaceutiques et biotechnologiques investissent également massivement dans l’infrastructure de pathologie numérique pour soutenir les activités de développement de médicaments et de recherche biomédicale. Les fabricants renforcent leurs capacités de production locales et étendent leurs réseaux de distribution pour améliorer leur pénétration du marché dans toute la Chine. La prise de conscience croissante des avantages de la pathologie numérique et l’adoption croissante des technologies de soins de santé basées sur le cloud continuent de créer des conditions de marché favorables.
La région Reste du monde représentait environ 8 % de la part de marché mondiale des scanners de diapositives numériques et comprend l’Amérique latine, le Moyen-Orient et l’Afrique. Bien que les taux d’adoption restent inférieurs à ceux de l’Amérique du Nord et de l’Europe, l’augmentation des investissements dans les technologies de modernisation des soins de santé et d’automatisation des pathologies crée des opportunités de croissance favorables. Les hôpitaux et laboratoires de diagnostic des économies émergentes mettent progressivement en œuvre des systèmes de pathologie numérique pour améliorer les flux de travail de diagnostic et prendre en charge les services de consultation à distance. L’incidence croissante du cancer et la demande croissante de diagnostics pathologiques précis encouragent les prestataires de soins de santé à investir dans les technologies d’imagerie avancées. Les gouvernements et les organismes de santé se concentrent de plus en plus sur le développement des infrastructures de télémédecine et les initiatives de numérisation des laboratoires. Les fabricants introduisent des systèmes de numérisation de lames numériques rentables, conçus pour les établissements de soins de santé aux ressources limitées. Les établissements universitaires et les laboratoires de recherche étendent également l’utilisation des technologies de pathologie numérique à des fins de formation et de recherche collaborative. La sensibilisation croissante à la médecine de précision et l’adoption croissante des technologies de l’information sur les soins de santé devraient soutenir la croissance future du secteur des scanners de lames numériques dans le reste du monde.
Le paysage des opportunités de marché des scanners de lames numériques attire des investissements substantiels de la part d’entreprises de technologie de santé, de fournisseurs de solutions de pathologie, de sociétés de capital-risque et d’organisations des sciences de la vie cherchant à capitaliser sur l’adoption croissante de la pathologie numérique. Les investissements se concentrent de plus en plus sur le développement de systèmes avancés d’imagerie de lames entières, de plateformes de pathologie basées sur le cloud et de solutions de diagnostic basées sur l’intelligence artificielle. Les prestataires de soins de santé allouent des ressources importantes aux projets de numérisation des pathologies afin d'améliorer la précision du diagnostic, d'améliorer l'efficacité opérationnelle et de prendre en charge les services de consultation à distance. Les sociétés pharmaceutiques et biotechnologiques investissent également massivement dans l’infrastructure de pathologie numérique pour accélérer la découverte de médicaments, l’analyse des biomarqueurs et les programmes de recherche clinique. Ces développements créent une forte demande pour des systèmes de numérisation de lames numériques automatisés et de grande capacité, capables de gérer d’importantes charges de travail en pathologie.
Une opportunité majeure sur le marché des scanners de lames numériques consiste à étendre l’adoption de solutions de pathologie assistée par l’intelligence artificielle. Les scanners de lames numériques constituent des composants essentiels des écosystèmes de diagnostic basés sur l'IA en fournissant des capacités d'acquisition d'images de haute qualité. Les marchés émergents investissent de plus en plus dans des initiatives de modernisation des soins de santé, créant ainsi de nouvelles opportunités permettant aux fabricants d’étendre leur présence sur le marché. Les partenariats stratégiques entre fabricants de scanners, développeurs de logiciels, établissements de santé et organismes de recherche accélèrent l’innovation technologique.
L’innovation reste un moteur de croissance majeur sur le marché des scanners de diapositives numériques, car les fabricants développent continuellement des systèmes de numérisation avancés conçus pour améliorer la qualité des images, la vitesse, l’automatisation et l’efficacité du flux de travail de diagnostic. Les entreprises introduisent de plus en plus de scanners de lames numériques à haut débit, capables de traiter de grands volumes d'échantillons pathologiques avec une intervention manuelle minimale. Une résolution d'image améliorée, des technologies de mise au point automatique améliorées et des capacités avancées de précision des couleurs deviennent des fonctionnalités standard dans les produits de nouvelle génération. Les fabricants intègrent également la connectivité cloud et des plateformes logicielles de pathologie numérique pour prendre en charge les diagnostics collaboratifs et les consultations de pathologie à distance.
L'intégration de l'intelligence artificielle est devenue l'un des domaines les plus importants de développement de nouveaux produits au sein de l'industrie des scanners de diapositives numériques. Les fabricants conçoivent des scanners optimisés pour les applications d’apprentissage automatique et les flux de travail automatisés d’analyse d’images. Des conceptions de scanners compacts, des mécanismes améliorés de manipulation des lames et des solutions de stockage évolutives sont également introduits pour répondre aux exigences changeantes des hôpitaux, des laboratoires de diagnostic et des instituts de recherche. De plus, les développeurs de produits se concentrent sur l'interopérabilité avec les systèmes de gestion des informations de laboratoire et les logiciels de flux de travail en pathologie afin d'améliorer l'efficacité opérationnelle.
Le rapport sur le marché des scanners de diapositives numériques fournit une analyse complète de la dynamique de l’industrie, des tendances technologiques, du paysage concurrentiel, de la segmentation du marché et des opportunités de croissance régionale au sein du secteur mondial de la pathologie numérique. Le rapport évalue les principales catégories de produits, notamment les scanners de lames numériques automatisés et les scanners de lames numériques manuels, tout en examinant leurs applications dans les domaines du diagnostic pathologique, de la télépathologie, de la recherche pharmaceutique et des institutions universitaires. Il évalue les principaux moteurs du marché, les contraintes, les opportunités et les défis qui influencent les modèles d’adoption parmi les hôpitaux, les laboratoires et les organisations des sciences de la vie. Un accent particulier est mis sur les progrès en matière d'imagerie de lames entières, d'automatisation des laboratoires, d'intégration de l'intelligence artificielle et de plateformes de pathologie basées sur le cloud.
Demande de personnalisation pour acquérir une connaissance approfondie du marché.
Le rapport d’étude de marché sur les scanners de diapositives numériques fournit également des informations détaillées sur les tendances d’adoption de la technologie, les modèles de demande des utilisateurs finaux, les activités d’investissement et les stratégies de positionnement concurrentiel utilisées par les principaux acteurs du secteur. L'analyse régionale couvre les marchés de l'Amérique du Nord, de l'Europe, de l'Asie-Pacifique et du reste du monde, ainsi que des évaluations au niveau national pour l'Allemagne, le Royaume-Uni, le Japon et la Chine. Le rapport examine l’impact de la numérisation des soins de santé, de l’expansion de la télépathologie, des initiatives de médecine de précision et de la modernisation des flux de travail en pathologie sur le développement de l’industrie. L’évaluation stratégique de l’innovation produit, des collaborations de recherche et des opportunités de croissance émergentes offre des informations précieuses aux prestataires de soins de santé, aux investisseurs, aux fabricants et aux décideurs commerciaux opérant au sein de l’industrie des scanners de diapositives numériques.


(Offre valable jusqu’au 31st Oct 2026)
Obtenez 30 à 60 heures de personnalisation gratuite
Ampliar a cobertura regional e por país, Análise de segmentos, Perfis de empresas, Benchmarking competitivo, e insights sobre o usuário final.




















Recevez une tarification adaptée à vos besoins.
Échangez sur vos questions avec nos experts du secteur.
Des questions ? Obtenez des réponses rapides avant votre achat.

