Taille du marché des substituts de la dure-mère, part et analyse de l’industrie, par type (substituts biologiques de la dure-mère, substituts synthétiques de la dure-mère) et prévisions régionales, 2026-2034
 Télécharger un échantillon gratuit

Aperçu du marché des substituts Dura
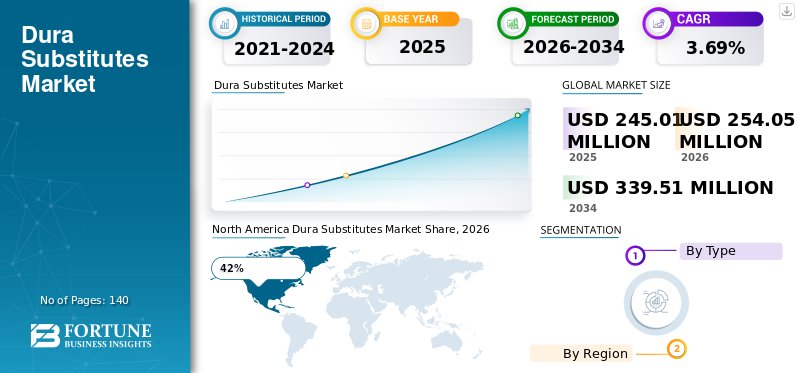
La taille du marché mondial des substituts de dure-mère était évaluée à 245,01 milliards USD en 2025. Le marché devrait passer de 254,05 milliards USD en 2026 à 339,51 milliards USD d’ici 2034, avec un TCAC de 3,69 % au cours de la période de prévision.

Le marché des substituts de la dure-mère constitue un segment important du secteur neurochirurgical.biomatériauxindustrie, tirée par le volume croissant de chirurgies crâniennes et rachidiennes dans le monde. Les substituts de la dure-mère sont utilisés pour réparer ou remplacer la dure-mère endommagée lors d'interventions neurochirurgicales, aidant ainsi à prévenir les fuites de liquide céphalo-rachidien et à favoriser la régénération des tissus. Le marché assiste à l’adoption croissante de matériaux biologiques et synthétiques avancés qui offrent une biocompatibilité, des caractéristiques de manipulation et une durabilité améliorées. Les hôpitaux et les centres neurochirurgicaux spécialisés restent des utilisateurs finaux majeurs en raison de la prévalence croissante des traumatismes crâniens, des tumeurs cérébrales, de l'hydrocéphalie et des troubles de la colonne vertébrale. L’innovation continue des produits et l’expansion des capacités chirurgicales renforcent la croissance du marché des substituts de la dure-mère et les opportunités du marché des substituts de la dure-mère.
Les États-Unis représentent le plus grand contributeur au marché nord-américain des substituts de la dure-mère en raison de son infrastructure de soins de santé avancée et de son volume élevé d’interventions neurochirurgicales. Plus de 1 000 centres de neurochirurgie spécialisés opèrent à travers le pays, répondant à une forte demande de produits biologiques et synthétiques de réparation de la dure-mère. Les chirurgies des tumeurs cérébrales, les procédures de décompression de la colonne vertébrale et les interventions liées aux traumatismes continuent de créer une utilisation cohérente des produits. Le pays bénéficie d’activités de recherche clinique approfondies et d’une adoption rapide de biomatériaux innovants. Les prestataires de soins de santé préfèrent de plus en plus des produits durables, résistants aux infections et faciles à manipuler qui améliorent les résultats chirurgicaux. Les États-Unis restent une plaque tournante clé pour le développement de rapports d’études de marché sur les substituts de la dure-mère, la commercialisation de produits et l’innovation clinique.
Télécharger un échantillon gratuit pour en savoir plus sur ce rapport.
Points clés à retenir
Taille et croissance du marché
- Taille du marché mondial 2025 : 245,01 milliards USD
- Taille du marché mondial 2034 : 339,51 milliards USD
- TCAC (2026-2034) : 3,69 %
Part de marché – Régional
- Amérique du Nord : 42 %
- Europe : 28 %
- Asie-Pacifique : 22 %
- Reste du monde : 8%
Partages au niveau national
- Allemagne : 26% du marché européen
- Royaume-Uni : 18 % du marché européen
- Japon : 24 % du marché Asie-Pacifique
- Chine : 32 % du marché Asie-Pacifique
Dernières tendances du marché des substituts Dura
Le marché des substituts de la dure-mère connaît des avancées technologiques significatives alors que les fabricants se concentrent sur l’amélioration de la biocompatibilité, de l’intégration tissulaire et de l’efficacité chirurgicale. Une tendance majeure implique le développement de substituts biologiques à base de collagène et dérivés de matrices extracellulaires qui imitent fidèlement les propriétés des tissus natifs. Ces produits sont de plus en plus acceptés par les neurochirurgiens en raison de leur capacité à favoriser la guérison et à réduire les complications. Une autre tendance importante est l’utilisation croissante de polymères synthétiques conçus pour une résistance accrue et une dégradation contrôlée. Les fabricants lancent des produits offrant une fermeture étanche améliorée, ce qui est essentiel lors d’interventions crâniennes complexes. L’intégration de technologies avancées de stérilisation devient également courante, contribuant ainsi à améliorer la sécurité des produits et la stabilité du stockage.
Télécharger un échantillon gratuit pour en savoir plus sur ce rapport.
Les techniques neurochirurgicales mini-invasives influencent la conception des produits, encourageant le développement de substituts de dure-mère plus fins et plus flexibles. Les implants personnalisables et les greffons prêts à l'emploi sont de plus en plus privilégiés car ils réduisent le temps de préparation en salle d'opération. Les collaborations stratégiques entre les développeurs de biomatériaux et les établissements de santé accélèrent l’innovation. Les tendances du marché des substituts de dura indiquent également un intérêt croissant pour les approches de médecine régénérative qui combinent la technologie d’échafaudage avec des composants biologiquement actifs. Ces développements continuent de renforcer les perspectives du marché des substituts de la dure-mère et soutiennent l’adoption clinique à long terme dans les systèmes de santé du monde entier.
Dynamique du marché des substituts Dura
CONDUCTEUR
Volume croissant d’interventions neurochirurgicales dans le monde
Le nombre croissant de procédures neurochirurgicales est un facteur majeur soutenant la croissance du marché des substituts de la dure-mère. L'incidence croissante des traumatismes crâniens, des troubles de la moelle épinière, des tumeurs cérébrales, de l'hydrocéphalie et des maladies neurovasculaires augmente le besoin de solutions efficaces de réparation de la dure-mère. Les neurochirurgiens s'appuient de plus en plus sur des substituts avancés pour obtenir une fermeture sécurisée et réduire les complications postopératoires. L’expansion des centres de traitement neurologique spécialisés et les améliorations des technologies d’imagerie diagnostique contribuent également à la croissance des procédures. Le vieillissement des populations dans les pays développés augmente également la demande d’interventions chirurgicales impliquant le système nerveux central. Alors que les systèmes de santé continuent d’améliorer l’accès aux soins neurochirurgicaux spécialisés, la demande de produits de substitution de la dure-mère haute performance devrait rester forte dans les hôpitaux et les établissements chirurgicaux.
RETENUE
Coût élevé des matériaux biologiques avancés
Le coût relativement élevé associé aux substituts biologiques de première qualité de la dure-mère reste une contrainte importante sur le marché. Produits dérivés decollagèneles matrices et autres matériels biologiques nécessitent souvent des méthodes de traitement et de stérilisation sophistiquées, ce qui augmente les coûts de fabrication. Les limitations budgétaires dans les établissements de santé peuvent restreindre une adoption généralisée, en particulier dans les régions en développement. Certains prestataires de soins de santé continuent de s’appuyer sur des techniques de greffe traditionnelles lorsque les politiques de remboursement ne soutiennent pas de manière adéquate les biomatériaux avancés. De plus, les services d’approvisionnement évaluent fréquemment la rentabilité avant d’approuver de nouveaux produits. La sensibilité aux prix au sein des systèmes de santé publics peut limiter la pénétration du marché pour les offres premium. Ces facteurs peuvent affecter les décisions d’achat et ralentir les taux d’adoption malgré les avantages cliniques associés aux technologies avancées de substitution de la dure-mère.
OPPORTUNITÉ
Expansion des technologies de biomatériaux régénératifs
Les biomatériaux régénératifs présentent des opportunités substantielles sur le marché des substituts de la dure-mère. Les fabricants investissent dans des technologies avancées d’échafaudage qui encouragent la régénération des tissus et améliorent les résultats de guérison. Les efforts de recherche se concentrent sur des matériaux biologiquement actifs capables de favoriser l'intégration cellulaire tout en maintenant un support structurel. La collaboration croissante entre les scientifiques des biomatériaux et les neurochirurgiens accélère le développement de produits de nouvelle génération. Les marchés émergents des soins de santé créent également des opportunités pour une commercialisation plus large. À mesure que les voies réglementaires deviennent plus claires et que les preuves cliniques se multiplient, les produits régénératifs innovants pourraient être plus largement acceptés. L’accent croissant mis sur les résultats pour les patients et la réduction des taux de complications positionnent les substituts régénératifs de la dure-mère comme un domaine attrayant pour les investissements futurs et la différenciation des produits.
DÉFI
Exigences réglementaires et de validation clinique
L’un des principaux défis auxquels sont confrontés les fabricants est le vaste processus de validation réglementaire et clinique requis pour l’approbation du marché. Les substituts Dura sont utilisés dans des procédures neurologiques très sensibles, nécessitant des preuves complètes concernant la sécurité, l'efficacité, la stérilité et les performances à long terme. Les études cliniques nécessitent souvent des ressources financières importantes et des délais prolongés. Les agences de réglementation maintiennent des normes strictes pour les biomatériaux destinés à l'implantation, créant ainsi des obstacles pour les petites entreprises. Les variations des exigences d’approbation selon les pays augmentent encore la complexité pour les fabricants mondiaux. Les obligations de surveillance après commercialisation et les exigences d’assurance qualité ajoutent également des charges opérationnelles. Ces défis peuvent retarder les lancements de produits et augmenter les coûts de développement, affectant ainsi les stratégies globales d’expansion du marché.
Segmentation du marché des substituts Dura
Par type
Les substituts biologiques de la dure-mère détiennent environ 62 % de la part de marché mondiale des substituts de la dure-mère en raison de leur excellente biocompatibilité et de leur capacité à favoriser la cicatrisation des tissus. Ces produits sont généralement dérivés de collagène, de matrices extracellulaires et de tissus biologiques traités conçus pour reproduire les caractéristiques naturelles de la dure-mère. Les neurochirurgiens préfèrent souvent les options biologiques car elles s'intègrent efficacement aux tissus environnants et réduisent le risque de réponses inflammatoires. Les améliorations continues des technologies de purification et de stérilisation ont amélioré la sécurité et les performances des produits. Les hôpitaux pratiquant des chirurgies crâniennes complexes utilisent de plus en plus de substituts biologiques pour les patients nécessitant une régénération tissulaire à long terme.
Les substituts synthétiques de la dure-mère représentent environ 38 % de la part de marché des substituts de la dure-mère. Ces produits sont fabriqués à l'aide de technologies polymères avancées conçues pour offrir des performances et une stabilité structurelle constantes. Les matériaux synthétiques offrent des avantages, notamment des spécifications de fabrication contrôlées, une durabilité prévisible et une dépendance réduite à l'égard de l'approvisionnement biologique. Ils sont largement utilisés dans les procédures où les chirurgiens exigent une résistance mécanique fiable et une fermeture étanche. Les fabricants continuent d'introduire des formulations de polymères innovantes offrant une flexibilité et des caractéristiques de manipulation améliorées. Les substituts synthétiques attirent de plus en plus l’attention dans les systèmes de santé à la recherche de produits standardisés offrant une longue durée de conservation et des exigences de stockage efficaces.
Pour savoir comment notre rapport peut optimiser votre entreprise, Parler à un analyste
Perspectives régionales du marché des substituts Dura
North America Dura Substitutes Market Share, 2026 (%)
Pour obtenir plus d'informations sur l'analyse régionale de ce marché, Télécharger un échantillon gratuit
Amérique du Nord
L’Amérique du Nord détient 42 % de la part de marché mondiale des substituts de la dure-mère et reste le principal marché régional en raison de son infrastructure de soins de santé très avancée et de ses vastes capacités neurochirurgicales. La région réalise chaque année un grand nombre d’interventions chirurgicales crâniennes et vertébrales, créant une demande constante de matériaux de réparation de la dure-mère. Les hôpitaux et les centres spécialisés en neurosciences utilisent de plus en plus de substituts biologiques et synthétiques pour améliorer les résultats chirurgicaux et réduire les fuites de liquide céphalo-rachidien. Les États-Unis contribuent à la majorité de la demande régionale, soutenue par une forte adoption de biomatériaux innovants et des programmes de recherche clinique actifs. Le Canada affiche également une croissance constante du marché grâce à ses investissements dans les soins neurologiques. Des systèmes de remboursement favorables, la sensibilisation des chirurgiens et l’accès aux technologies avancées continuent de renforcer l’expansion du marché régional. L'innovation continue dans le domaine des biomatériaux soutient davantage la position de leader de l'Amérique du Nord.
Europe
L’Europe représente 28 % de la part de marché mondiale des substituts de la dure-mère et représente un marché mature caractérisé par des systèmes de santé avancés et des volumes croissants d’interventions neurochirurgicales. Les pays de la région investissent dans des centres de traitement neurologique spécialisés et dans des technologies chirurgicales modernes. La demande est soutenue par la prévalence croissante de troubles neurologiques, de tumeurs cérébrales et d’affections de la colonne vertébrale nécessitant une intervention chirurgicale. Les substituts biologiques de la dure-mère restent largement utilisés en raison de leur compatibilité tissulaire et de leurs propriétés cicatrisantes. Les collaborations de recherche entre les hôpitaux, les universités et les fabricants de dispositifs médicaux continuent de stimuler l'innovation. Les cadres réglementaires soutiennent la qualité des produits et la sécurité des patients, encourageant l'adoption de solutions avancées. L’attention croissante portée à l’amélioration des résultats cliniques et à la réduction des complications postopératoires contribue à une demande soutenue sur l’ensemble du marché européen.
Marché allemand des substituts Dura
L'Allemagne représente environ 26 % du marché européen des substituts de la dure-mère et constitue l'un des marchés de soins de santé les plus importants de la région. Le pays bénéficie d'un vaste réseau d'hôpitaux, de centres neurochirurgicaux spécialisés et d'institutions de recherche médicale avancée. La demande de substituts de la dure-mère est soutenue par l’augmentation des interventions chirurgicales impliquant des tumeurs cérébrales, des cas de traumatismes et des troubles de la colonne vertébrale. Les prestataires de soins de santé donnent la priorité aux biomatériaux de haute qualité qui offrent durabilité et intégration efficace des tissus. Le solide secteur allemand de fabrication de dispositifs médicaux contribue à l’innovation continue des produits et au développement technologique. Le soutien du gouvernement à la modernisation des soins de santé et aux activités de recherche renforce encore la croissance du marché. L'accent mis par le pays sur la sécurité des patients et l'excellence clinique continue de soutenir l'adoption généralisée de produits avancés de réparation de la dure-mère.
Marché des substituts Dura au Royaume-Uni
Le Royaume-Uni représente environ 18 % du marché européen des substituts de la dure-mère et continue de démontrer une croissance constante de l'adoption de biomatériaux neurochirurgicaux. La demande est stimulée par la sensibilisation croissante aux solutions avancées de réparation de la dure-mère et par l’augmentation des volumes de traitement pour les troubles neurologiques. Les établissements de santé se concentrent sur l’amélioration des résultats chirurgicaux grâce à l’utilisation de substituts biologiques et synthétiques innovants. Les grands hôpitaux et centres médicaux universitaires participent activement aux évaluations cliniques et aux évaluations de produits. Les investissements continus dans les infrastructures de soins de santé et les installations chirurgicales spécialisées soutiennent l’expansion du marché. L'accent mis par le pays sur la médecine fondée sur des preuves encourage l'adoption de produits cliniquement validés. Une étroite collaboration entre les prestataires de soins de santé et les entreprises de technologie médicale continue de créer des opportunités de développement de marché et d'innovation de produits.
Asie-Pacifique
L’Asie-Pacifique détient 22 % de la part de marché mondiale des substituts de dure-mère et apparaît comme une région de croissance majeure pour les biomatériaux neurochirurgicaux. Le développement rapide des infrastructures de santé et l’augmentation des dépenses de santé soutiennent l’adoption de produits chirurgicaux avancés. De grandes populations de patients et une incidence croissante de troubles neurologiques contribuent à une demande croissante de substituts de la dure-mère. Les pays de la région élargissent l’accès aux services neurochirurgicaux spécialisés et investissent dans les technologies médicales modernes. Les substituts biologiques gagnent en popularité parmi les principaux hôpitaux, tandis que les produits synthétiques restent importants pour des raisons de prix. Les fabricants locaux augmentent leur capacité de production et améliorent l’accessibilité des produits. Les initiatives gouvernementales visant à renforcer les systèmes de santé encouragent davantage l’adoption de solutions avancées de réparation de la dure-mère, soutenant ainsi l’expansion du marché régional à long terme.
Marché japonais des substituts Dura
Le Japon représente environ 24 % du marché des substituts de la dure-mère en Asie-Pacifique et reste un marché clé pour les produits neurochirurgicaux avancés. Le vieillissement de la population du pays contribue à l'augmentation des taux de troubles neurologiques nécessitant un traitement chirurgical. Les prestataires de soins de santé mettent l'accent sur la qualité, la sécurité et les performances cliniques des produits lors de la sélection des matériaux de réparation de la dure-mère. Une infrastructure hospitalière avancée et de solides capacités de technologie médicale soutiennent l’utilisation généralisée de substituts biologiques et synthétiques innovants. Les instituts de recherche et les fabricants collaborent largement au développement de biomatériaux et à l’évaluation clinique. Les chirurgiens japonais adoptent souvent des produits technologiquement avancés conçus pour améliorer la cicatrisation des tissus et l’efficacité chirurgicale. L'innovation continue et les normes élevées de soins aux patients contribuent à une demande soutenue de solutions de remplacement de la dure-mère haut de gamme à travers le pays.
Marché chinois des substituts Dura
La Chine représente environ 32 % du marché des substituts de la dure-mère en Asie-Pacifique et constitue le plus grand marché national de la région. La modernisation rapide des soins de santé et l’augmentation des projets de construction d’hôpitaux ont élargi l’accès aux soins neurochirurgicaux spécialisés. Le nombre croissant d’opérations chirurgicales au cerveau et à la colonne vertébrale continue de stimuler la demande de produits avancés de réparation de la dure-mère. Les fabricants nationaux améliorent leurs capacités de production et introduisent des solutions rentables pour répondre à la demande croissante. Les initiatives gouvernementales en matière de santé soutiennent l’adoption de technologies médicales innovantes et encouragent les investissements dans les infrastructures de santé. Les populations importantes de patients et la sensibilisation croissante aux options de traitement avancées renforcent encore la croissance du marché. La Chine continue d’attirer l’attention de l’industrie en raison de son secteur de la santé en expansion et de son potentiel de croissance à long terme.
Reste du monde
La région Reste du monde représente 8 % de la part de marché mondiale des substituts de la dure-mère et comprend l’Amérique latine, le Moyen-Orient et l’Afrique. La croissance du marché est soutenue par l’amélioration progressive des infrastructures de soins de santé et par la disponibilité croissante de services chirurgicaux spécialisés. La demande reste concentrée dans les grands hôpitaux urbains où des procédures neurochirurgicales avancées sont régulièrement pratiquées. Les prestataires de soins de santé sont de plus en plus conscients des avantages cliniques associés aux matériaux modernes de réparation de la dure-mère. Les fabricants internationaux élargissent leurs réseaux de distribution pour améliorer l’accessibilité des produits sur les marchés en développement. Les investissements gouvernementaux dans la modernisation des soins de santé et les programmes de formation des chirurgiens continuent de renforcer l’adoption. À mesure que les capacités de traitement neurologique se développent et que l’accès aux soins de santé s’améliore, la région devrait générer des opportunités supplémentaires pour les fabricants de substituts de la dure-mère.
Liste des principales entreprises de substituts Dura
- Medtronic
- B. Braun SE
- Stryker
- DePuy Synthes (Johnson & Johnson)
- WL Gore & Associates, Inc.
- Acera Chirurgical Inc.
- Severn Healthcare Technologies Limitée.
- INTEGRA SCIENCES DE LA VIE
- GUNZE LIMITED
Les deux premières entreprises avec la part de marché la plus élevée
- INTEGRA SCIENCES DE LA VIE — 18 %
- Stryker – 15%
Analyse et opportunités d’investissement
L'activité d'investissement sur le marché des substituts de la dure-mère est de plus en plus concentrée sur les matrices de collagène avancées, les synthétiques résorbables et les technologies adjacentes aux scellants qui améliorent la fiabilité de la fermeture en chirurgie crânienne et rachidienne. Les capitaux affluent vers des produits qui réduisent les fuites de liquide céphalo-rachidien, raccourcissent le temps passé en salle d'opération et améliorent la manipulation dans des anatomies complexes. Les divulgations publiques d'Integra continuent de souligner l'accès et la réparation de la durale comme un domaine de croissance significatif, tandis que Stryker et B. Braun maintiennent des portefeuilles visibles de substituts dural suturables et onlay. Cette combinaison prend en charge un environnement stable d’acquisition, de licence et de partenariat autour des biomatériaux, de la distribution et de l’amélioration du flux de travail chirurgical.
Les opportunités les plus attractives se situent sur les marchés où le volume des interventions neurochirurgicales est en augmentation et où les biomatériaux haut de gamme peuvent bénéficier d'un soutien au remboursement. Le Japon et la Chine sont particulièrement importants car les récentes approbations et mises à jour en matière de commercialisation montrent que l'expansion régionale reste réalisable pour les fabricants appliquant une réglementation stricte. Les investisseurs surveillent également les matériaux régénératifs de nouvelle génération, les échafaudages électrofilés et les systèmes de fermeture sans suture qui peuvent se différencier en termes d'intégration tissulaire et de commodité pour le chirurgien. Les entreprises qui combinent la performance durable de leurs produits avec la stabilité de la stérilisation, des indications plus larges et un emballage adapté aux hôpitaux sont mieux placées pour remporter des contrats d'approvisionnement et améliorer leur part de marché des substituts dura.
Développement de nouveaux produits
Le développement de nouveaux produits sur le marché des substituts de dure-mère est centré sur une meilleure conformabilité, une meilleure rétention des sutures, une résorption contrôlée et une implantation plus facile dans une anatomie complexe. La gamme DuraMatrix de Stryker démontre cette orientation à travers des variantes telles que DuraMatrix Suturable, DuraMatrix-Onlay et DuraMatrix-Onlay Conform, chacune conçue pour différentes préférences de fermeture et exigences structurelles. La famille DuraMatrix met l'accent sur les restaurations à base de collagène, avec des caractéristiques documentées telles que la résistance à l'arrachement des sutures, la conformabilité et les options de placement sans suture.
Les familles Neuro-Patch et Lyoplant de B. Braun affichent une demande continue pour les formats de substitution synthétiques et biologiques, tandis que les produits SEAMDURA et DURAWAVE de GUNZE mettent l'accent sur une conception résorbable et une charge réduite en corps étrangers. Le portefeuille de réparations durale d'Integra reste commercialement important après l'acquisition de Durepair, et sa plateforme d'hydrogel DuraSeal ajoute de la valeur en abordant le contrôle des fuites postopératoires dans un segment de fermeture connexe. L'innovation produit est de plus en plus façonnée par la nécessité de combiner durabilité, biocompatibilité et flux de travail chirurgical plus rapide dans un seul appareil.
Cinq développements récents (2023-2025)
- En octobre 2024, Integra LifeSciences a acquis la matrice de régénération de la dure-mère Durepair auprès de Medtronic, élargissant ainsi son portefeuille de réparation de la dure-mère.
- En novembre 2024, Integra a rapporté qu'une évaluation économique de DuraSeal avait révélé des économies de coûts moyennes dans cinq pays européens par rapport à la colle de fibrine dans la chirurgie de la fosse postérieure.
- Au premier trimestre 2024, Integra a enregistré une croissance moyenne à un chiffre dans le domaine de l'accès et de la réparation durale, tirée par DuraGen.
- Le matériau DuraMatrix-Onlay Conform de Stryker a été positionné en 2024 comme un greffon à base de collagène avec placement direct et capacité de fermeture sans suture.
- GUNZE a continué à mettre en avant la technologie de substitut dural résorbable à travers SEAMDURA et DURAWAVE, tous deux conçus pour soutenir la réparation des défauts dural avec un comportement résorbable ou de remplacement des tissus.
Couverture du rapport
Ce rapport sur le marché des substituts de dure-mère couvre le type de produit, l’application, la demande régionale, le paysage concurrentiel, l’activité d’investissement, les tendances de l’innovation et les développements récents des fabricants. Le champ d'application comprend les substituts dural biologiques et synthétiques, en accordant une attention particulière aux performances de chaque classe de produits en chirurgie crânienne et rachidienne. Le rapport évalue également les performances des marchés régionaux en Amérique du Nord, en Europe, en Asie-Pacifique et dans le reste du monde, en mettant l'accent au niveau national sur les États-Unis, l'Allemagne, le Royaume-Uni, le Japon et la Chine. La couverture compétitive comprend de grands fabricants tels que Integra LifeSciences, Stryker, B. Braun, Medtronic, GUNZE et d'autres acteurs importants de l'écosystème de réparation durale.
Demande de personnalisation pour acquérir une connaissance approfondie du marché.
La couverture reflète en outre la dynamique actuelle du marché liée à la croissance des procédures neurochirurgicales, à l’innovation en matière de biomatériaux, au comportement d’approvisionnement des hôpitaux et à l’exécution de la réglementation. Il est conçu pour les lecteurs B2B qui recherchent une analyse du marché des substituts de dure-mère, un rapport sur l’industrie des substituts de dure-mère, des perspectives du marché des substituts de dure-mère, des informations sur le marché des substituts de dure-mère et des opportunités de marché des substituts de dure-mère.


- 2021-2034
- 2025
- 2021-2024
- 140
-

(Offre valable jusqu’au 15th Oct 2026)
Obtenez 30 à 60 heures de personnalisation gratuite
Ampliar a cobertura regional e por país, Análise de segmentos, Perfis de empresas, Benchmarking competitivo, e insights sobre o usuário final.













.webp)





