Taille du marché des équipements de construction lourde, part et analyse de l’industrie, par machines, par application, par propulsion, par puissance de sortie, par capacité du moteur, par utilisation finale et prévisions régionales, 2026-2034
 Télécharger un échantillon gratuit

Aperçu du marché des équipements de construction lourde
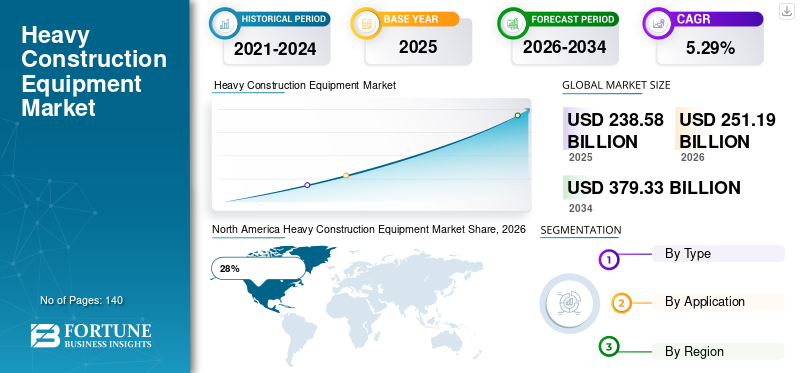
La taille du marché des équipements de construction lourde était évaluée à 229,84 milliards USD en 2025. Le marché devrait passer de 242,00 milliards USD en 2026 à 365,45 milliards USD d’ici 2034, avec un TCAC de 5,29 % au cours de la période de prévision. Le marché de la région Asie-Pacifique a dominé avec une part des revenus de 37 % en 2025.

Le marché des équipements de construction lourde comprend les excavatrices, chargeuses, bulldozers, niveleuses, grues, transporteurs, compacteurs et autres machines de grande capacité utilisées pour l’excavation, le terrassement, la manutention, le levage, la construction de routes, l’exploitation minière et les grands projets d’infrastructure. La demande est influencée par le développement des infrastructures, l’expansion urbaine, la construction industrielle, l’activité minière, le remplacement des flottes vieillissantes et les exigences croissantes en matière de productivité des équipements. Les fabricants intègrent la télématique, l’automatisation, les systèmes de contrôle des machines, les groupes motopropulseurs économes en carburant, les entraînements électriques et la surveillance à distance dans les machines lourdes. L’analyse du marché des équipements de construction lourde se concentre de plus en plus sur l’utilisation des équipements, le coût total de possession, la productivité des opérateurs, la sécurité, les performances en matière d’émissions, les services connectés et le support après-vente plutôt que sur la seule acquisition d’équipements.
Le marché américain des équipements de construction lourde est soutenu par des projets d’infrastructures de transport, de construction commerciale, de développement de services publics, de construction résidentielle, d’exploitation minière, de projets énergétiques et de remplacement de flotte. La demande est particulièrement forte pour les pelles, les chargeuses sur pneus, les bulldozers, les niveleuses, les camions articulés et les équipements de levage capables de gérer des projets à grande échelle.
Les investissements dans les infrastructures encouragent les entrepreneurs à moderniser leurs flottes, tandis que la pénurie de main-d'œuvre suscite un intérêt croissant pour l'automatisation, le contrôle des machines, les diagnostics à distance et les équipements capables d'offrir une productivité plus élevée avec moins d'opérateurs. Le marché américain devient également un terrain d'essai important pour les engins de construction électriques et hybrides, en particulier là où les entrepreneurs opèrent dans des zones urbaines où les exigences en matière d'émissions et de bruit sont plus strictes.
Télécharger un échantillon gratuit pour en savoir plus sur ce rapport.
Points clés du marché des unités de commande de toit ouvrant automobile
 Taille et prévisions du marché mondial
- Taille du marché en 2025 : 229,84 milliards de dollars
- Taille du marché en 2026 : 241,99 milliards de dollars
- Taille du marché prévue pour 2034 : 365,45 milliards de dollars
- TCAC : 5,29 % de 2026 à 2034
 Part de marché
- Le marché de la région Asie-Pacifique a dominé avec une part des revenus de 37 % en 2025.
- Les excavatrices dominent le marché avec une part d'environ 29 %.
- La construction d'infrastructures représentait environ 32 % du marché.
 Faits saillants régionaux
Asie-Pacifique
L'Asie-Pacifique détenait la plus grande part de marché avec 37 %, soutenue par les activités continues d'infrastructure et de construction.
Amérique du Nord
L'Amérique du Nord représentait 24 % du marché, tirée par le développement de la construction et des infrastructures.
Europe
L’Europe détenait une part de 22 %, l’Allemagne représentant 24 % du marché de la région.
Royaume-Uni
Le Royaume-Uni représentait 16 % du marché européen, soutenu par des projets de construction et d’infrastructures.
Japon
Le Japon représentait 18 % du marché de la région Asie-Pacifique, reflétant la demande continue d’équipements de construction lourds.
En savoir plus

Dernières tendances du marché des équipements de construction lourde
L’électrification est l’une des tendances les plus importantes du marché des équipements de construction lourde. Les fabricants développent les pelles électriques à batterie, les chargeuses sur pneus, les engins de construction compacts, les grues hybrides et les équipements électriques de manutention. Les machines plus grandes restent plus difficiles à électrifier en raison du poids de la batterie, de l’infrastructure de charge, des heures de fonctionnement et des besoins énergétiques élevés, mais les progrès s’orientent progressivement vers des catégories d’équipements plus lourds.
L'automatisation et les machines connectées transforment également l'industrie. Les plates-formes télématiques peuvent surveiller l'emplacement des équipements, les heures de fonctionnement, la consommation de carburant, les exigences de maintenance, les temps d'inactivité et l'état des machines. Les systèmes avancés de contrôle des machines peuvent améliorer le nivellement, la précision de l’excavation et le mouvement des matériaux tout en réduisant les retouches inutiles.
Télécharger un échantillon gratuit pour en savoir plus sur ce rapport.
L’intelligence artificielle est de plus en plus intégrée à la gestion de flotte et à la maintenance prédictive. Les entreprises de construction peuvent utiliser les données générées par les machines pour identifier les modèles d'exploitation anormaux et planifier l'entretien avant que des pannes n'interrompent les projets.
Une autre tendance majeure est le développement de moteurs diesel à faibles émissions, de carburants alternatifs, de systèmes hybrides et de plates-formes électriques à batterie. Volvo CE, par exemple, a élargi sa gamme électrique en 2024 avec des machines et des solutions de recharge supplémentaires, notamment une pelle électrique sur pneus.
Les fabricants s’orientent également vers des solutions plutôt que vers des machines individuelles. Les modèles d'équipement en tant que service, les plateformes de gestion de flotte, les packages de financement, les contrats de maintenance, le fonctionnement autonome et les solutions de projet intégrées deviennent de plus en plus pertinents pour les acheteurs B2B.
Dynamique du marché des équipements de construction lourde
CONDUCTEUR
Développement croissant des infrastructures et activité de construction à grande échelle.
La modernisation des infrastructures est l’un des principaux moteurs du marché des équipements de construction lourde. Les gouvernements et les promoteurs privés investissent dans les autoroutes, les ponts, les voies ferrées, les aéroports, les ports, les tunnels, les systèmes d'approvisionnement en eau, les services publics, les installations d'énergie renouvelable, les parcs industriels et le développement urbain. Ces projets nécessitent des excavatrices, des bulldozers, des niveleuses, des chargeuses, des grues, des tombereaux articulés et des équipements spécialisés de grande capacité.
L'urbanisation est un autre facteur important de la demande. Les villes en croissance nécessitent de nouveaux logements, des bâtiments commerciaux, des routes, des systèmes de drainage, des infrastructures de transport en commun et des réseaux de services publics. La machinerie lourde permet aux entrepreneurs d'effectuer des activités d'excavation et de manutention de matériaux à des niveaux de productivité nettement plus élevés que les méthodes manuelles.
La demande de remplacement soutient également la croissance du marché. Les machines plus anciennes nécessitent généralement plus de maintenance, consomment plus de carburant et peuvent offrir moins de capacités numériques que les équipements plus récents. Les propriétaires de flotte évaluent de plus en plus leurs achats en fonction de l'efficacité énergétique, de la disponibilité, de la productivité des opérateurs, de la sécurité et des coûts d'exploitation sur toute la durée de vie.
L’expansion des industries extractives contribue également à la demande. Les grosses excavatrices, chargeuses sur pneus, camions de transport, niveleuses, équipements de forage et bulldozers sont essentiels pour l'extraction et le transport des minéraux et des matériaux de construction.
Les programmes d'infrastructure en Amérique du Nord soutiennent également la demande d'équipement. Caterpillar a souligné la demande continue de construction associée aux investissements gouvernementaux dans les infrastructures en Amérique du Nord.
RETENUE
Coûts d’acquisition élevés et possession d’équipement coûteuse.
Le prix d’achat élevé des équipements de construction lourds reste une contrainte majeure, en particulier pour les petits et moyens entrepreneurs. Les excavatrices, les grues, les tombereaux articulés, les grosses chargeuses sur pneus et les bulldozers nécessitent des investissements importants, tandis que les coûts de financement peuvent influencer les décisions d'achat.
Les coûts de possession s’étendent au-delà de l’achat initial de l’équipement. Les entrepreneurs doivent tenir compte du carburant, des lubrifiants, des pneus, des composants de remplacement, de l'entretien programmé, des réparations imprévues, du transport, de l'assurance, du stockage et de la formation des opérateurs. Les machines utilisées par intermittence peuvent ne pas générer une utilisation suffisante pour justifier l’acquisition d’un nouvel équipement.
Les perturbations de la chaîne d’approvisionnement peuvent également affecter la disponibilité des équipements. Les machines lourdes dépendent de moteurs, de composants hydrauliques, de commandes électroniques, de transmissions, de structures en acier, de pneus, de batteries, de capteurs et de composants spécialisés. Les retards dans l’un de ces domaines peuvent affecter les calendriers de production.
L'électrification introduit des considérations de coûts supplémentaires. Les machines électriques à batterie peuvent nécessiter un équipement de charge, des mises à niveau électriques, des systèmes de gestion de batterie et une formation de la main-d'œuvre. Les entrepreneurs opérant dans des endroits éloignés peuvent être confrontés à des défis supplémentaires, car les infrastructures de recharge peuvent ne pas être facilement disponibles.
Le matériel d’occasion peut donc rester attractif. Les entrepreneurs cherchant à contrôler leurs dépenses en capital peuvent acheter des machines remises à neuf ou d'occasion, en particulier lorsque l'équipement est requis pour des projets plus courts. Cela crée une concurrence entre les machines neuves et les équipements du marché secondaire.
OPPORTUNITÉ
Croissance des équipements de construction intelligents, électriques, automatisés et connectés.
La transition vers la construction intelligente crée des opportunités significatives pour les fabricants d’équipements et les fournisseurs de technologies. Les machines connectées peuvent fournir aux entrepreneurs des informations en temps réel sur l'utilisation, l'emplacement, la consommation de carburant, l'état de maintenance, les conditions de fonctionnement et la productivité.
L’automatisation représente une autre opportunité majeure. Les pelles, bulldozers, camions de transport et compacteurs semi-autonomes et autonomes peuvent potentiellement réduire la dépendance à l'égard de la disponibilité des opérateurs tout en améliorant la cohérence et la sécurité. Les équipements autonomes sont particulièrement intéressants pour les mines, les carrières, les grandes opérations de terrassement et les tâches de construction répétitives.
L'électrification offre des opportunités dans plusieurs catégories de machines. Les pelles, chargeuses et machines compactes électriques à batterie peuvent aider les entrepreneurs à atteindre leurs objectifs d’émissions dans les environnements urbains, les constructions intérieures, les tunnels et les projets à faible bruit. Les systèmes hybrides peuvent constituer une voie intermédiaire pour les applications où le fonctionnement complet sur batterie n’est pas encore pratique.
Les carburants alternatifs créent également des opportunités. Des systèmes d’alimentation renouvelables à base de diesel et d’hydrogène sont à l’étude pour les équipements lourds où le fonctionnement électrique sur batterie peut être difficile.
Les services numériques offrent des opportunités commerciales récurrentes aux industriels. Les logiciels de gestion de flotte, les diagnostics à distance, la maintenance prédictive, les analyses des opérateurs, les abonnements au contrôle des machines et les solutions de financement numérique peuvent élargir les relations avec les clients au-delà de la vente d'équipements.
Les marchés émergents représentent une autre opportunité. Le développement des infrastructures en Inde, en Asie du Sud-Est, en Afrique, en Amérique latine et au Moyen-Orient accroît la demande d’engins de terrassement et de construction de routes.
DÉFI
Équilibrer la productivité, la réduction des émissions, la plage de fonctionnement et le coût de l’équipement.
Les fabricants d’équipements de construction lourde sont confrontés à une transition technologique complexe. Les clients souhaitent une productivité plus élevée et des heures de fonctionnement plus longues, mais ils exigent également de plus en plus de réductions d'émissions, de consommation de carburant réduite, d'une sécurité améliorée et de coûts d'exploitation réduits.
L'électrification est particulièrement difficile pour les machines lourdes. Les gros équipements nécessitent une énergie importante et les batteries peuvent ajouter du poids tout en réduisant la charge utile disponible. Les temps de recharge et l’infrastructure électrique au niveau du site peuvent également affecter l’utilisation des machines.
Un autre défi est la pénurie d’opérateurs et de techniciens qualifiés. Les équipements modernes comprennent de plus en plus de commandes électroniques sophistiquées, de systèmes télématiques, de systèmes de commande de machines et de composants électriques haute tension. Les entrepreneurs ont donc besoin d'employés possédant des compétences techniques différentes de celles requises pour les équipements diesel conventionnels.
Les chantiers de construction sont également très variables. Une machine conçue pour les travaux publics urbains peut ne pas convenir aux mines, aux carrières ou aux grands projets d'infrastructure. Les industriels doivent proposer des gammes de produits larges tout en maîtrisant la complexité du développement et de la production.
Les différences réglementaires mondiales créent un autre défi. Les exigences en matière d'émissions, les normes de sécurité, les spécifications en matière de carburant, les réglementations routières et les politiques environnementales varient selon le marché. Les fabricants d’équipements doivent personnaliser leurs produits sans perdre en efficacité de fabrication.
Segmentation du marché des équipements de construction lourde
Par Machines
Les excavatrices occupent la première place parmi les engins de construction lourds, avec une part de marché d'environ 29 %. Les excavatrices sont largement utilisées pour l’excavation, le creusement de tranchées, la démolition, la préparation des fondations, la manutention des matériaux, l’exploitation minière, les carrières et la construction de services publics. Les pelles sur chenilles sont préférées pour les travaux de terrassement à grande échelle en raison de leur stabilité et de leur grande capacité de creusement, tandis que les pelles sur pneus conviennent aux projets urbains nécessitant des déplacements fréquents entre les sites. Les fabricants intègrent de plus en plus la télématique, le contrôle automatisé des machines, les systèmes hydrauliques économes en carburant, les diagnostics à distance et les groupes motopropulseurs alternatifs. Le développement croissant des infrastructures et le remplacement des machines vieillissantes soutiennent la demande de pelles modernes. L’analyse du marché des équipements de construction lourde indique que la polyvalence, la productivité, l’efficacité opérationnelle, la compatibilité des accessoires et les exigences de maintenance restent des facteurs importants qui influencent la sélection des équipements parmi les entrepreneurs et les exploitants de flotte.
Les chargeuses représentent environ 18 % du marché des équipements de construction lourde. Les chargeuses sur pneus sont largement utilisées pour déplacer de la terre, des agrégats, des matériaux de construction, des déchets et des minéraux. Leur capacité à charger des camions, à stocker des matériaux, à dégager des chantiers de construction et à transporter des matériaux sur de courtes distances les rend essentiels pour les infrastructures, les carrières, les mines et la construction commerciale. Les fabricants améliorent l'efficacité des chargeuses grâce à des systèmes hydrauliques optimisés, des cabines de conduite améliorées, des commandes automatisées, une surveillance de la charge utile et la télématique. Les chargeuses sur pneus électriques attirent également l'attention pour la construction urbaine et les applications intérieures où une réduction du bruit et des émissions sont souhaitables. Les tendances du marché des équipements de construction lourde indiquent que les entrepreneurs évaluent de plus en plus les chargeuses en fonction de la consommation de carburant, de la capacité du godet, du temps de cycle, du confort de l'opérateur, de l'accessibilité de la maintenance et du coût total d'exploitation.
Les bulldozers et niveleuses représentent environ 16 % de la demande du marché et sont essentiels pour les opérations de terrassement, de préparation des terrains, de construction de routes, de nivellement, d'aménagement des pentes et de finition. Les bulldozers fournissent une force de poussée élevée et sont fréquemment utilisés pour déplacer de grandes quantités de terre et de matériaux de construction. Les niveleuses offrent une plus grande précision pour les revêtements routiers, les pentes de drainage et les activités de nivellement final. Les machines modernes intègrent de plus en plus le positionnement GPS, le contrôle automatisé des lames, les systèmes de contrôle des machines et la télématique pour améliorer la précision et réduire les reprises. La demande est soutenue par la construction d’autoroutes, l’exploitation minière, l’aménagement du territoire et la modernisation des infrastructures. Le rapport d’étude de marché sur les équipements de construction lourde souligne que la productivité, la durabilité, la visibilité de l’opérateur, le contrôle de précision, l’efficacité énergétique et la disponibilité des machines sont des considérations d’achat majeures pour les entrepreneurs et les exploitants d’infrastructures gouvernementales.
Les transporteurs et camions à benne représentent environ 14 % du marché et sont principalement utilisés pour transporter de la terre, des roches, des agrégats, des minéraux, des déchets de construction et d'autres matériaux en vrac. Les camions à benne articulée offrent une flexibilité sur les terrains irréguliers, tandis que les camions de transport rigides sont préférés pour les opérations minières et de carrière à grand volume. Les technologies connectées permettent aux opérateurs et aux gestionnaires de flotte de surveiller la charge utile, la consommation de carburant, les temps de cycle, l'emplacement et les exigences de maintenance. Les fabricants développent également des solutions de transport électriques sur batterie et à énergie alternative pour des applications sélectionnées. Les perspectives du marché des équipements de construction lourde indiquent que la demande restera étroitement liée à l’exploitation minière, aux grands projets d’infrastructure, aux carrières et aux grandes opérations de terrassement. L’optimisation de la charge utile et la disponibilité des équipements restent des facteurs importants affectant la productivité de la flotte.
Les grues et équipements de levage représentent environ 13 % du marché et sont largement utilisés dans la construction commerciale, les installations industrielles, les projets d'infrastructure, les ports, les projets énergétiques et l'industrie lourde. Les grues mobiles, les grues sur chenilles, les grues à tour et les grues tout-terrain répondent à différentes exigences de levage. Les fabricants introduisent des systèmes de sécurité améliorés, une surveillance à distance, une technologie de gestion de charge, des systèmes d'assistance à l'opérateur et des solutions hybrides ou électriques. La construction croissante d’immeubles de grande hauteur, de ponts, d’installations d’énergie renouvelable et d’installations industrielles soutient la demande d’équipements. L'analyse du secteur des équipements de construction lourde montre que la capacité de levage, la mobilité, le temps de configuration, la sécurité de fonctionnement, l'efficacité énergétique et la surveillance numérique sont des facteurs importants pour les entrepreneurs lors de la sélection des grues et des machines de levage lourdes associées.
Par candidature
La construction d'infrastructures représente environ 32 % du marché et constitue un domaine d'application majeur pour les équipements de construction lourds. Le développement d'autoroutes, de ponts, de voies ferrées, d'aéroports, de tunnels, de ports, de systèmes d'eau, de réseaux de services publics et de projets d'infrastructures urbaines nécessitent une utilisation intensive d'excavatrices, de chargeuses, de bulldozers, de niveleuses, de grues, de compacteurs et d'équipements de transport. Les grands projets d’infrastructure impliquent souvent d’importants travaux d’excavation et de déplacement de matériaux, créant ainsi une forte demande de machines de grande capacité. Les entrepreneurs adoptent de plus en plus de systèmes de contrôle des machines, de télématique, de classement automatisé et de gestion de flotte basés sur GPS pour améliorer la productivité et la précision des projets. Le rapport sur le marché des équipements de construction lourde indique que la modernisation des infrastructures, les programmes de construction publique, l’expansion urbaine et la modernisation des transports continueront d’influencer les décisions d’achat d’équipements.
La construction immobilière et commerciale représente environ 26 % du marché et comprend les développements résidentiels, les bâtiments commerciaux, les installations industrielles, les entrepôts, les hôpitaux, les établissements d'enseignement et les projets à usage mixte. Les excavatrices, chargeuses, grues, compacteurs, chariots télescopiques et autres machines sont couramment déployés lors des activités de préparation du site et de construction de structures. Les projets urbains nécessitent de plus en plus d’équipements compacts et maniables car les chantiers de construction peuvent disposer d’un espace d’exploitation limité. Les machines électriques et à faibles émissions suscitent de plus en plus d’intérêt dans les endroits où les restrictions en matière de bruit et d’émissions sont importantes. La croissance du marché des équipements de construction lourde est également soutenue par des projets de rénovation et de réaménagement qui nécessitent des équipements spécialisés pour la démolition, l’excavation, la manutention des matériaux et la préparation du site.
Les mines et carrières représentent environ 23 % du marché et nécessitent des machines robustes capables de fonctionner en continu dans des environnements exigeants. De grandes excavatrices, chargeuses sur pneus, camions de transport, bulldozers, niveleuses, équipements de forage et autres machines spécialisées sont utilisés pour l'extraction, le chargement, le transport et la préparation du site. La productivité et la disponibilité des équipements sont particulièrement importantes, car les temps d'arrêt imprévus peuvent affecter considérablement les opérations minières. Les sociétés minières adoptent de plus en plus l'automatisation, l'exploitation à distance, la surveillance de la charge utile, la maintenance prédictive et les systèmes de transport autonomes. Les informations sur le marché des équipements de construction lourde montrent que les fabricants d’équipements se concentrent sur une durée de vie opérationnelle plus longue, un rendement énergétique amélioré, des composants plus solides, une surveillance avancée et des technologies d’alimentation alternatives pour les applications minières.
Le pétrole, le gaz, l'énergie et autres applications industrielles représentent environ 19 % de la demande du marché. Les équipements de construction lourds sont utilisés pour les pipelines, les centrales électriques, les projets d’énergie renouvelable, les raffineries, les installations industrielles, les ports et les infrastructures énergétiques à grande échelle. Les excavatrices sont importantes pour le creusement de tranchées et la préparation du site, tandis que les grues soutiennent les activités de levage et d'installation. Les projets d'énergie renouvelable créent des exigences supplémentaires en matière de grues, de chargeuses, de niveleuses et d'équipements de transport. Les opportunités de marché des équipements de construction lourde dans ce segment sont liées à la modernisation des infrastructures énergétiques, à l’expansion des services publics, au développement industriel et aux investissements dans les énergies renouvelables. Les fournisseurs d’équipements se concentrent sur des machines durables capables de fonctionner efficacement sur des terrains difficiles et dans des conditions de projet exigeantes.
Pour savoir comment notre rapport peut optimiser votre entreprise, Parler à un analyste
Par propulsion
La propulsion diesel représente environ 78 % du marché des équipements de construction lourds et continue de dominer les applications lourdes car les moteurs diesel offrent une densité de puissance élevée, de longues autonomies de fonctionnement, un ravitaillement rapide et une infrastructure de service établie. Les excavatrices, bulldozers, chargeuses, camions de transport, niveleuses et grues continuent de s'appuyer fortement sur des moteurs diesel avancés. Les fabricants améliorent l'efficacité de la combustion, l'intégration hydraulique, le contrôle des émissions et la gestion électronique du moteur. Dans le même temps, les machines électriques et hybrides se développent, notamment dans les applications urbaines et de poids moyen. Les prévisions du marché des équipements de construction lourde indiquent que la diversification de la propulsion restera une tendance importante du secteur à mesure que les fabricants répondront aux exigences en matière d'émissions et à la demande des clients pour des coûts d'exploitation inférieurs.
Par puissance de sortie
Les équipements de moyenne puissance, entre 100 et 300 chevaux, représentent environ 39 % de la demande du marché. Cette catégorie dessert un large éventail d'applications de construction, d'infrastructures, de construction de routes, de construction agricole, d'exploitation en carrière et de services publics. Les machines de cette gamme offrent un équilibre entre capacité opérationnelle, mobilité, consommation de carburant et taille de l'équipement. Les entrepreneurs choisissent souvent des machines de puissance moyenne car elles peuvent effectuer plusieurs tâches sans les exigences de fonctionnement associées à des équipements extrêmement volumineux. Les fabricants améliorent leur productivité grâce à des moteurs à commande électronique, des systèmes hydrauliques efficaces, des fonctions automatisées et une surveillance connectée. L’analyse du marché des équipements de construction lourde indique que la demande pour cette catégorie reste soutenue par les projets généraux de construction et d’infrastructure.
Par capacité du moteur
Les moteurs entre 5 et 10 litres représentent environ 43 % du marché. Cette gamme de capacité est largement utilisée sur les excavatrices, chargeuses, bulldozers, niveleuses et autres machines lourdes nécessitant une puissance importante sans la consommation de carburant très élevée associée aux plus gros moteurs. Les fabricants utilisent la turbocompression, l’injection de carburant avancée, les commandes électroniques, les systèmes de refroidissement améliorés et l’optimisation hydraulique pour atteindre une productivité plus élevée. Les motoristes développent également des solutions compatibles avec les carburants alternatifs et les systèmes hybrides. Le rapport sur l'industrie des équipements de construction lourde indique que l'efficacité, la fiabilité, la facilité d'entretien, la conformité aux émissions et les coûts d'exploitation des moteurs sont des considérations majeures pour les fabricants d'équipements et les exploitants de flottes.
Par utilisation finale
Les entrepreneurs en construction représentent environ 48 % de la demande du marché et restent le plus grand groupe d'utilisateurs finaux. Les entrepreneurs achètent ou louent des excavatrices, des chargeuses, des niveleuses, des bulldozers, des grues, des compacteurs et du matériel de transport selon les exigences du projet. La sélection des équipements repose de plus en plus sur la productivité, la consommation de carburant, les exigences d'entretien, la disponibilité, le financement, le confort de l'opérateur et la valeur de revente. Les sociétés de location deviennent également des partenaires importants pour les entrepreneurs qui ont besoin d'un accès temporaire à des machines spécialisées. Les tendances du marché des équipements de construction lourde montrent un intérêt croissant pour la télématique, car les entrepreneurs peuvent surveiller l’utilisation et la maintenance de plusieurs machines. La gestion numérique de la flotte peut également contribuer à réduire les temps d’inactivité et à améliorer la planification des équipements.
Par région
L’Asie-Pacifique représente environ 37 % du marché des équipements de construction lourde et reste le principal marché régional. Une forte activité de construction, le développement des infrastructures, l’urbanisation, l’exploitation minière, l’expansion industrielle et les projets de transport à grande échelle soutiennent la demande. La Chine, l’Inde, le Japon, la Corée du Sud, l’Australie et l’Asie du Sud-Est contribuent de manière significative à la consommation d’équipements régionale. La région abrite également plusieurs grands équipementiers qui élargissent leurs portefeuilles de machines électriques, hybrides, autonomes et connectées. Les perspectives du marché des équipements de construction lourde indiquent que les investissements dans les infrastructures, le développement urbain, les projets miniers et le remplacement des équipements resteront des moteurs importants de la demande régionale.
Perspectives régionales du marché des équipements de construction lourde
Amérique du Nord
L'Amérique du Nord est un marché majeur (24 %) pour les engins de construction lourds, soutenu par la modernisation des infrastructures, la construction commerciale, le développement résidentiel, l'exploitation minière, les projets énergétiques et le remplacement des équipements. Les États-Unis dominent la demande régionale en raison de leur importante activité en matière de routes, de ponts, de services publics, industriels et de construction.
Les entrepreneurs évaluent de plus en plus les machines en fonction du coût total de possession. L'efficacité énergétique, la disponibilité des équipements, la couverture des services, la valeur de revente, la télématique et la productivité des opérateurs sont des critères d'achat importants. La gestion de flotte devient de plus en plus sophistiquée à mesure que les entrepreneurs utilisent les données des machines pour réduire les temps d'inactivité et planifier la maintenance préventive.
Les équipements électriques et hybrides gagnent du terrain dans la construction urbaine et dans les applications où le bruit et les émissions sont importants. Volvo CE teste et développe des équipements électriques en Amérique du Nord, notamment la pelle électrique EC230.
Europe
L'Europe dispose d'un marché des équipements de construction mature (22 %), caractérisé par des exigences strictes en matière d'émissions, des infrastructures avancées, l'adoption de technologies et une forte demande de machines efficaces. L'Allemagne, le Royaume-Uni, la France, l'Italie et les pays nordiques sont des marchés d'équipement importants.
L’électrification est un enjeu majeur. Les entreprises de construction européennes opérant dans les villes s’intéressent de plus en plus aux machines peu bruyantes et sans émissions d’échappement. Les fabricants développent des pelles électriques, des chargeuses sur pneus, des compacteurs et d'autres équipements adaptés aux projets urbains.
L’Europe a également une forte demande de solutions de construction numériques. La technologie de contrôle des machines, la télématique, le classement automatisé, les diagnostics à distance et l'optimisation de la flotte sont de plus en plus intégrés dans les décisions d'achat d'équipements.
Marché allemand des équipements de construction lourde
environ 24 % du marché européen L'Allemagne est l'un des plus grands marchés européens d'équipements de construction en raison de sa base industrielle, de ses besoins en infrastructures, de son activité de construction et de son écosystème de fabrication de machines avancées. La demande couvre les excavatrices, les chargeuses sur pneus, les grues, les engins de construction routière, les équipements de manutention et les machines industrielles spécialisées.
Les entrepreneurs allemands mettent de plus en plus l'accent sur l'efficacité, la fiabilité, la sécurité des opérateurs et la performance environnementale des machines. La construction urbaine soutient la demande de machines électriques, en particulier là où les restrictions en matière de bruit et d'émissions influencent le choix des équipements.
L'Allemagne constitue également un important centre de développement et de démonstration de technologies de construction avancées. Les fabricants utilisent le pays pour introduire des systèmes autonomes, des équipements électriques, des machines connectées et des technologies de contrôle des machines de nouvelle génération.
Marché des équipements de construction lourde au Royaume-Uni
environ 16 % du marché européen. Le marché britannique est soutenu par la modernisation des routes, les projets ferroviaires, la construction commerciale, le développement de logements, les services publics, les infrastructures énergétiques et les projets environnementaux. Les excavatrices, chargeuses, compacteurs, grues et équipements de construction routière représentent les principales catégories de demande.
La location de flotte est particulièrement pertinente car les entrepreneurs peuvent accéder à l'équipement sans engager de gros capitaux. Cela fait de la disponibilité des machines, de l’assistance à la maintenance, de la fiabilité et de la télématique des facteurs importants pour les sociétés de location.
Les équipements à faibles émissions deviennent également de plus en plus pertinents dans la construction urbaine. Les pelles et chargeuses électriques peuvent prendre en charge des projets où les restrictions en matière de bruit et d'émissions limitent les équipements diesel conventionnels.
Asie-Pacifique
Asia Pacific Heavy Construction Equipment Market Share, 2025 (%)
Pour obtenir plus d'informations sur l'analyse régionale de ce marché, Télécharger un échantillon gratuit
L'Asie-Pacifique est le plus grand marché régional (37 %) en raison de sa vaste activité de construction, de son urbanisation, du développement des infrastructures, de l'exploitation minière et de sa grande base de fabrication d'équipements. La Chine représente une part substantielle de la demande régionale, tandis que l'Inde, le Japon, la Corée du Sud, l'Australie et l'Asie du Sud-Est offrent des opportunités supplémentaires.
La Chine dispose d’un écosystème d’équipement domestique particulièrement vaste. XCMG, SANY et d'autres fabricants développent des équipements électriques, hybrides, autonomes et connectés numériquement. Lors du salon bauma CHINA 2024, XCMG a présenté plus de 100 machines dans plusieurs catégories et a mis en avant des chargeuses électriques, des niveleuses électriques, des grues hybrides et des solutions minières intelligentes.
L'Inde est en train de devenir un marché majeur pour les équipements de construction grâce à ses autoroutes, ses chemins de fer, ses aéroports, ses corridors industriels, ses infrastructures urbaines, ses mines et son développement immobilier. La demande est la plus forte pour les excavatrices, les chargeuses-pelleteuses, les chargeuses sur pneus, les grues et les équipements de construction routière.
Marché japonais des équipements de construction lourde
environ 18 % du marché de l'Asie-Pacifique Le Japon possède une industrie d'équipement lourd technologiquement avancée et une forte demande de machines hautement efficaces, fiables et intégrées numériquement. Le marché comprend des excavatrices, des chargeuses, des grues, des équipements de construction routière et des machines spécialisées.
La main-d'œuvre vieillissante du Japon suscite un intérêt accru pour l'automatisation et le fonctionnement à distance. Les fabricants investissent dans les technologies de contrôle des machines, les systèmes de construction autonomes et la gestion numérique de leur flotte.
La maintenance des infrastructures est une autre source importante de demande. Le Japon a besoin de réparations et d’améliorations continues des routes, ponts, tunnels, services publics et autres infrastructures, pour soutenir la demande de remplacement même lorsque les nouveaux cycles de construction fluctuent.
Marché chinois des équipements de construction lourde
environ 49 % du marché de la région Asie-Pacifique. La Chine est le plus grand marché national de la région Asie-Pacifique. Le développement étendu des infrastructures, la construction urbaine, l’exploitation minière, les investissements industriels et la fabrication de machines de construction à grande échelle soutiennent la demande d’équipements.
Les fabricants chinois étendent rapidement leur présence mondiale tout en investissant massivement dans des machines intelligentes et à énergie nouvelle. XCMG a présenté des chargeuses électriques, des pelles hybrides, des niveleuses électriques et des équipements intelligents au salon bauma CHINA 2024. SANY a également dévoilé 51 nouveaux produits lors du même événement, notamment des pelles électriques et des machines minières.
La Chine est également un marché important pour les systèmes autonomes d’exploitation minière et de construction. Les fabricants intègrent des technologies de capteurs, de connectivité, de contrôle basé sur l’IA, de fonctionnement à distance et de gestion de flotte dans les équipements lourds.
Reste du monde
Le reste du monde comprend l’Amérique latine, le Moyen-Orient et l’Afrique. 17 %Ces régions offrent de fortes opportunités en raison de l'exploitation minière, pétrolière et gazière, de la construction d'infrastructures, de l'urbanisation, du développement des énergies renouvelables et de l'expansion industrielle.
L'Amérique latine est particulièrement importante pour l'exploitation minière et la construction. Le Brésil, le Chili, le Pérou, le Mexique, la Colombie et l'Argentine ont besoin de pelles lourdes, de chargeuses, de camions de transport, de bulldozers, de niveleuses et d'équipements de forage pour l'exploitation minière et les infrastructures.
Le Moyen-Orient connaît une demande importante d'équipements de construction lourds en raison des mégaprojets urbains, des infrastructures de transport, du développement touristique, des aéroports, des ports, des projets énergétiques et des installations industrielles. Les grues, excavatrices, chargeuses, niveleuses et transporteurs de grande capacité sont largement utilisés.
L'Afrique présente des opportunités dans les domaines de l'exploitation minière, des routes, des ports, des infrastructures énergétiques, du logement et du développement commercial. Les fournisseurs d’équipements doivent tenir compte des environnements d’exploitation difficiles, des infrastructures de service limitées, des contraintes de financement et des exigences de transport. Des machines durables bénéficiant d’un solide support après-vente peuvent donc offrir un avantage concurrentiel.
Liste des principales entreprises d'équipement de construction lourde
- Chenille
- Komatsu Ltd.
- AB Volvo
- Machines de construction Hitachi Co., Ltd.
- Deere & Compagnie
- CNH Industrial N.V.
- LIEBHERR
- Machines de construction Kobelco Co., Ltd.
- SANY
- GROUPE XCMG
Les deux principales entreprises par part de marché indicative
- Chenille : environ 12,8%
- Komatsu Ltd. : environ 9,4 %
Analyse et opportunités d’investissement
Les investissements sur le marché des équipements de construction lourde s'orientent de plus en plus vers l'électrification, le fonctionnement autonome, la connectivité des machines, la maintenance prédictive et les groupes motopropulseurs économes en énergie. Les entreprises développant des machines électriques de grande capacité peuvent en bénéficier, car les entrepreneurs et les sociétés minières recherchent des équipements à faibles émissions.
Les partenariats technologiques représentent une autre opportunité d’investissement. Les capteurs, l'intelligence artificielle, les plates-formes de contrôle des machines, les logiciels de gestion de flotte, les batteries, les systèmes de charge et les technologies de fonctionnement à distance deviennent des composants de plus en plus importants dans les écosystèmes d'équipements.
Les services après-vente offrent des opportunités intéressantes car les engins de construction nécessitent un entretien continu tout au long de leur durée de vie. La distribution de pièces détachées, la remise à neuf des équipements, la maintenance prédictive, les diagnostics à distance, le financement, la location et les contrats de service peuvent créer une valeur supplémentaire au-delà de la transaction d'équipement d'origine.
Les marchés émergents offrent un potentiel d’investissement supplémentaire. L’Inde, l’Asie du Sud-Est, l’Amérique latine, l’Afrique et le Moyen-Orient augmentent leurs dépenses en infrastructures et accroissent leurs capacités de construction. Les fabricants disposant d'une production localisée, de réseaux de concessionnaires solides, d'options de financement et d'une disponibilité de pièces détachées peuvent établir des positions plus solides sur ces marchés.
L’automatisation minière est une autre opportunité majeure. Le transport autonome, le fonctionnement des équipements à distance et la gestion intelligente de la flotte peuvent améliorer la sécurité et la productivité sur les grands sites miniers.
Développement de nouveaux produits
Le développement de produits d'équipement de construction lourde est de plus en plus axé sur l'électrification, l'automatisation, les systèmes connectés, l'efficacité énergétique et l'assistance aux opérateurs. Le programme de produits Volvo CE 2024 comprenait des pelles modernisées dotées d'une technologie électro-hydraulique, des machines électriques supplémentaires et des solutions de recharge.
XCMG a introduit plusieurs produits électriques et hybrides, notamment des chargeuses électriques, des niveleuses minières électriques, des grues hybrides et des excavatrices minières hybrides. Ses démonstrations de produits de 2024 mettaient également l’accent sur les solutions d’exploitation minière et de construction de routes sans pilote.
SANY développe des équipements de construction électriques, des machines intelligentes, des solutions minières et des équipements automatisés. Lors du salon bauma CHINA 2024, l'entreprise a présenté 51 nouveaux produits couvrant plusieurs catégories d'équipements.
L’intelligence artificielle devient un thème central du développement de produits. Les nouveaux équipements combinent de plus en plus de caméras, de capteurs, de positionnement GNSS, de télématique, de diagnostics embarqués, d'affichages numériques, de commandes automatisées et de connectivité cloud.
Les constructeurs développent également des plates-formes modulaires pouvant prendre en charge plusieurs groupes motopropulseurs. Cette approche permet aux variantes diesel, hybrides et électriques conventionnelles de partager des composants communs tout en réduisant la complexité technique.
Cinq développements récents (2023-2025)
- Volvo CE a élargi sa gamme d'équipements électriques en 2024, en introduisant la pelle sur pneus électrique EWR150 et des chargeuses sur pneus électriques supplémentaires ainsi que des solutions de recharge étendues.
- XCMG a introduit plusieurs produits de construction écologiques et intelligents en 2024, notamment une grande chargeuse purement électrique, une niveleuse minière purement électrique, une grue hybride, une excavatrice minière hybride et un équipement de forage électrique.
- SANY a lancé 51 nouveaux produits au salon bauma CHINA 2024, notamment des pelles électriques, des chariots élévateurs électriques, des nacelles élévatrices et des machines minières, renforçant ainsi son orientation vers les équipements intelligents et durables.
- XCMG a étendu ses équipements électriques pour les marchés européens en 2024, en livrant des pelles électriques XE19E personnalisées en Allemagne pour les applications affectées par des exigences de plus en plus strictes en matière d'émissions urbaines.
- XCMG a annoncé l'expansion d'équipements liés aux nouvelles énergies en 2024, faisant état du développement de pelles électriques, de camions miniers alimentés à l'hydrogène, de grues hybrides et d'autres gammes de produits à énergie alternative dans le cadre de sa stratégie de machines vertes.
Couverture du rapport sur le marché des équipements de construction lourde
Le rapport sur le marché des équipements de construction lourde couvre les principales catégories d’équipements, les applications, les systèmes de propulsion, les classes de puissance de sortie, les capacités des moteurs, les industries d’utilisation finale, les marchés régionaux, les participants compétitifs, les priorités d’investissement et les développements technologiques. Le rapport d’étude de marché sur les équipements de construction lourde se concentre sur les excavatrices, les chargeuses, les bulldozers, les niveleuses, les transporteurs, les grues, les compacteurs et les machines spécialisées.
Le rapport sur l’industrie des équipements de construction lourde examine la construction, les infrastructures, les mines, les carrières, l’énergie, l’industrie et d’autres applications finales majeures. Il évalue également comment les décisions d'achat d'équipement sont influencées par la productivité, les coûts d'exploitation, la disponibilité de l'équipement, la sécurité, le financement, le service après-vente, le rendement énergétique, les émissions et la valeur de revente.
L’analyse du marché des équipements de construction lourde comprend les principales tendances du marché des équipements de construction lourde telles que l’électrification, l’automatisation, la télématique, l’intelligence artificielle, le contrôle des machines, la maintenance prédictive, le fonctionnement autonome, les carburants alternatifs et la gestion numérique de la flotte.
D’un point de vue B2B, les informations sur le marché des équipements de construction lourde s’adressent aux fabricants d’équipements, aux entrepreneurs en construction, aux sociétés de location, aux sociétés minières, aux développeurs d’infrastructures, aux agences gouvernementales, aux distributeurs, aux revendeurs, aux fournisseurs de composants, aux fournisseurs de technologie, aux investisseurs et aux gestionnaires de flotte.
Demande de personnalisation pour acquérir une connaissance approfondie du marché.
Les perspectives du marché des équipements de construction lourde prennent également en compte les différences régionales en matière de développement des infrastructures, de cycles de construction, d’investissement minier, d’exigences réglementaires, de conditions de financement, de remplacement d’équipement et d’adoption technologique. Les opportunités du marché des équipements de construction lourde sont particulièrement importantes dans les domaines des machines intelligentes, des équipements électriques, des services connectés, de l’exploitation minière autonome, du support après-vente, des flottes de location et des marchés d’infrastructures émergents.
Questions fréquentes
Fortune Business Insights indique que la valeur du marché mondial s'élevait à 238,58 milliards de dollars en 2025 et devrait atteindre 379,33 milliards de dollars d'ici 2034.
Le marché devrait afficher un TCAC de 5,29 % au cours de la période de prévision 2026-2034.
La construction d'infrastructures était le principal segment de type, représentant environ 32 % des parts. Le développement d'autoroutes, les ponts, les voies ferrées, les aéroports, les tunnels, les ports, les systèmes d'eau, les réseaux de services publics et les projets d'infrastructures urbaines nécessitent une utilisation intensive d'excavatrices, de chargeuses, de bulldozers, de niveleuses, de grues, de compacteurs et d'équipements de transport.
Les principaux acteurs incluent Caterpillar, Komatsu Ltd., AB Volvo, Hitachi Construction Machinery Co., Ltd., Deere & Company et CNH Industrial N.V.
Les principales tendances incluent l’adoption croissante de machines électriques et hybrides, d’équipements autonomes et de gestion de flotte intégrée par télématique, ainsi que la surveillance et la maintenance prédictive basées sur l’IA. L’Asie-Pacifique était en tête du marché avec une part de 37 % en 2025, soutenue par les activités d’infrastructure et de construction.
Contactez nos experts Parlez à un expert


- 2021-2034
- 2025
- 2021-2024
- 140
-

(Offre valable jusqu’au 15th Oct 2026)
Obtenez 30 à 60 heures de personnalisation gratuite
Ampliar a cobertura regional e por país, Análise de segmentos, Perfis de empresas, Benchmarking competitivo, e insights sobre o usuário final.














