Taille du marché des systèmes de réchauffement intravasculaire, part et analyse de l’industrie, par application (soins aigus, soins périopératoires), par utilisation finale (salles d’opération, unités de soins intensifs, salles d’urgence), par région et prévisions régionales, 2026-2034
 Télécharger un échantillon gratuit

Aperçu du marché des systèmes de réchauffement intravasculaire
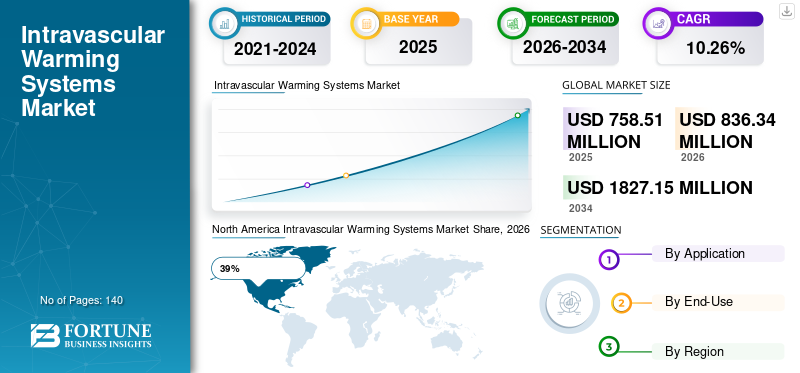
La taille du marché des systèmes de réchauffement intravasculaire était évaluée à 758,51 millions de dollars en 2025. Le marché devrait passer de 836,34 millions de dollars en 2026 à 1 827,15 millions de dollars d’ici 2034, avec un TCAC de 10,26 % au cours de la période de prévision.

Le marché des systèmes de réchauffement intravasculaire est en croissance constante à mesure que les prestataires de soins de santé se concentrent de plus en plus sur le maintien de la normothermie pendant les interventions chirurgicales, la gestion des traumatismes et les interventions de soins intensifs. Les systèmes de réchauffement intravasculaires sont largement utilisés dans les hôpitaux pour réguler la température corporelle des patients grâce à des technologies avancées de réchauffement de fluides et de cathéters. La sensibilisation croissante à la prévention de l’hypothermie périopératoire, l’augmentation du nombre d’interventions chirurgicales complexes et l’adoption croissante de protocoles de gestion de la température soutiennent l’expansion du marché. Le rapport sur le marché des systèmes de réchauffement intravasculaire met en évidence la demande croissante des salles d’opération, des unités de soins intensifs et des services d’urgence, où la stabilisation de la température des patients joue un rôle crucial dans l’amélioration des résultats cliniques et la réduction des complications.
Les États-Unis représentent le plus grand contributeur au marché des systèmes de réchauffement intravasculaire en raison de leurs infrastructures de santé avancées, de leurs volumes élevés d’interventions chirurgicales et de l’adoption généralisée des technologies de gestion de la température. Les hôpitaux à travers le pays mettent de plus en plus en œuvre des protocoles de réchauffement des patients pour réduire les risques d’infection, raccourcir les périodes de récupération et améliorer les résultats des procédures. Les centres médicaux universitaires et les installations chirurgicales spécialisées continuent d’investir dans des systèmes de réchauffement avancés intégrés aux plates-formes de surveillance. L’analyse de l’industrie des systèmes de réchauffement intravasculaire indique que les services de chirurgie cardiovasculaire, de traumatologie et de soins intensifs restent les principaux utilisateurs finaux. Une surveillance réglementaire stricte et une innovation continue de la part des principaux fabricants renforcent encore la pénétration du marché dans l'ensemble de l'écosystème de la santé américain.
Télécharger un échantillon gratuit pour en savoir plus sur ce rapport.
Points clés à retenir
Taille et croissance du marché
- Taille du marché mondial 2025 : 758,51 millions USD
- Taille du marché mondial 2034 : 1 827,15 millions de dollars
- TCAC (2025-2034) : 10,26 %
part de marché – Régionales
- Amérique du Nord : 39 %
- Europe : 28 %
- Asie-Pacifique : 24 %
- Reste du monde : 9 %
Partages au niveau national
- Allemagne : 26% du marché européen
- Royaume-Uni : 19 % du marché européen
- Japon : 22 % du marché Asie-Pacifique
- Chine : 34 % du marché Asie-Pacifique
Dernières tendances du marché des systèmes de réchauffement intravasculaire
L’une des tendances les plus marquantes sur le marché des systèmes de réchauffement intravasculaire est l’intégration d’un logiciel intelligent de gestion de la température avec les dispositifs de réchauffement. Les prestataires de soins de santé adoptent de plus en plus de systèmes capables d'assurer une surveillance en temps réel, des ajustements automatisés et des fonctionnalités améliorées de sécurité des patients. Ces technologies améliorent l'efficacité du flux de travail et permettent aux cliniciens de maintenir un contrôle thermique précis tout au long des procédures chirurgicales et de soins intensifs. Le rapport d’étude de marché sur les systèmes de réchauffement intravasculaire identifie également une demande croissante de composants jetables qui aident à réduire les risques de contamination croisée et soutiennent les programmes de contrôle des infections.
Télécharger un échantillon gratuit pour en savoir plus sur ce rapport.
Une autre tendance importante concerne l’utilisation croissante de systèmes de réchauffement intravasculaire en médecine d’urgence et dans la gestion des traumatismes. Les établissements de santé mettent l'accent sur la stabilisation rapide des patients en cas de perte de sang grave, d'urgence cardiaque et de choc. Les fabricants réagissent avec des systèmes compacts et portables adaptés à divers environnements cliniques. En outre, les progrès réalisés dans les matériaux des cathéters, les technologies d'échange thermique améliorées et une plus grande compatibilité avec les systèmes d'information des hôpitaux influencent les décisions d'achat. Ces développements continuent de façonner les perspectives du marché des systèmes de réchauffement intravasculaire parmi les hôpitaux cherchant à améliorer les résultats pour les patients et l’efficacité opérationnelle.
Dynamique du marché des systèmes de réchauffement intravasculaire
CONDUCTEUR
Demande croissante de gestion de la température des patients pendant les interventions chirurgicales
L’accent croissant mis sur le maintien de la normothermie pendant les procédures médicales reste un moteur majeur de la croissance du marché des systèmes de réchauffement intravasculaire. Les prestataires de soins de santé reconnaissent de plus en plus les conséquences cliniques associées à une hypothermie involontaire, notamment des périodes de récupération prolongées, des risques d'infection plus élevés et des complications postopératoires accrues. Alors que les volumes chirurgicaux continuent d’augmenter à l’échelle mondiale, les hôpitaux renforcent les protocoles de gestion périopératoire de la température.
Les technologies avancées de réchauffement intravasculaire assurent une régulation thermique précise par rapport aux méthodes de réchauffement conventionnelles. Cette capacité est particulièrement précieuse en chirurgie cardiovasculaire, en procédures de transplantation, en neurochirurgie et en traumatologie. Les établissements de santé adoptent des pratiques de réchauffement fondées sur des données probantes pour améliorer la sécurité des patients et optimiser les résultats des traitements. Le nombre croissant de patients âgés nécessitant des interventions chirurgicales complexes renforce encore la demande. En conséquence, les établissements de santé continuent d’allouer des ressources aux systèmes de réchauffement avancés, soutenant ainsi l’expansion à long terme de la taille du marché des systèmes de réchauffement intravasculaires.
RETENUE
Coûts élevés d’acquisition et de maintenance des équipements
Une contrainte importante affectant le marché des systèmes de réchauffement intravasculaire implique les investissements substantiels requis pour l’acquisition, la maintenance et la formation du personnel des équipements. De nombreux établissements de santé, en particulier dans les économies émergentes et les petits hôpitaux, sont confrontés à des limites budgétaires qui restreignent l'accès aux technologies avancées de réchauffement. Les processus d’achat à forte intensité de capital retardent souvent les cycles de remplacement et les mises à niveau technologiques.
Outre les coûts d'approvisionnement, les établissements de santé doivent prendre en compte les dépenses associées aux accessoires jetables, aux systèmes de cathéters, aux exigences d'entretien et à la conformité réglementaire. Les établissements sensibles aux coûts peuvent continuer à s’appuyer sur des méthodes de réchauffement conventionnelles plutôt que de passer à des systèmes intravasculaires sophistiqués. Les cadres de remboursement limités sur certains marchés de la santé affectent également les taux d’adoption. Par conséquent, malgré les bénéfices cliniques croissants, les contraintes financières restent un facteur important influençant les décisions d’achat et ralentissant une pénétration plus large du marché.
OPPORTUNITÉ
Expansion de l’infrastructure de soins intensifs et de médecine d’urgence
L’expansion rapide des établissements de soins d’urgence, des centres de traumatologie et des infrastructures de soins intensifs présente une opportunité majeure pour le marché des systèmes de réchauffement intravasculaire. Les gouvernements et les organismes de santé privés augmentent leurs investissements dans les capacités de soins intensifs pour faire face à l’augmentation du nombre de patients et à la complexité du fardeau des maladies. La gestion de la température est devenue un élément essentiel des protocoles de traitement d’urgence.
Les systèmes de réchauffement intravasculaire offrent une régulation thermique précise et rapide qui favorise la stabilisation du patient en cas de traumatisme grave, d'hémorragie, d'arrêt cardiaque et de maladie grave. La sensibilisation croissante des cliniciens aux avantages des solutions de réchauffement actif encourage une adoption plus large dans les services d’urgence. Les fabricants développent également des appareils portables et conviviaux conçus pour un déploiement rapide. Ces développements créent des opportunités substantielles pour les fournisseurs cherchant à étendre leur présence dans les environnements de soins de santé de haute acuité et à renforcer leur position dans les prévisions du marché des systèmes de réchauffement intravasculaire.
DÉFI
Exigences réglementaires et obstacles à l’adoption clinique
Le marché des systèmes de réchauffement intravasculaire est confronté à des défis associés à des normes réglementaires strictes régissant la sécurité, l’efficacité et les performances cliniques des dispositifs médicaux. Les fabricants doivent investir des ressources considérables dans les processus de test, de documentation et d’approbation des produits avant d’introduire de nouvelles technologies. La complexité réglementaire allonge souvent les délais de développement et augmente les coûts opérationnels.
Les prestataires de soins de santé exigent également des preuves cliniques complètes avant d’adopter de nouveaux systèmes de réchauffement. Les comités d'approvisionnement évaluent fréquemment les résultats pour les patients, les capacités de prévention des infections, l'interopérabilité et la rentabilité à long terme avant d'approuver les achats. Les exigences de formation du personnel clinique peuvent retarder encore davantage la mise en œuvre. La pression concurrentielle exercée par les technologies alternatives de réchauffement des patients ajoute un autre niveau de complexité. Ces facteurs créent collectivement des défis pour les fabricants qui tentent d’accélérer l’adoption de leurs produits et l’expansion du marché.
Segmentation du marché des systèmes de réchauffement intravasculaire
Par candidature
Les applications de soins aigus représentent environ 42 % de la part de marché des systèmes de réchauffement intravasculaire en raison de leur utilisation croissante dans les services d’urgence, les centres de traumatologie et les unités de soins intensifs. Les patients présentant une perte de sang grave, un choc, une hypothermie et des événements cardiovasculaires d'urgence ont souvent besoin d'une stabilisation rapide de la température pour favoriser la récupération et améliorer les résultats de survie. Les technologies de réchauffement intravasculaire offrent une gestion thermique précise qui aide les professionnels de santé lors d’interventions de haute acuité.
Le segment continue de bénéficier de l’expansion des infrastructures de soins de santé d’urgence et d’une sensibilisation croissante aux complications liées à la température. Les hôpitaux intègrent des systèmes de réchauffement avancés dans des protocoles de traitement d’urgence standardisés. L’analyse du marché des systèmes de réchauffement intravasculaire indique une activité d’approvisionnement croissante parmi les hôpitaux de soins tertiaires à la recherche de capacités avancées de soins intensifs. La demande reste particulièrement forte dans les établissements traitant des cas de traumatologie complexes et des interventions chirurgicales d'urgence.
Les soins périopératoires représentent près de 58 % de la part de marché des systèmes de réchauffement intravasculaire et restent le segment d’application dominant. La gestion de la température pendant les étapes préopératoires, peropératoires et postopératoires est devenue un élément essentiel de la pratique chirurgicale moderne. Le maintien de la normothermie réduit les complications, favorise le rétablissement du patient et améliore l'efficacité des procédures dans plusieurs spécialités chirurgicales.
Les prestataires de soins de santé mettent de plus en plus en œuvre des protocoles de réchauffement pour la chirurgie cardiovasculaire, les procédures orthopédiques, la neurochirurgie et les opérations de transplantation. Les systèmes intravasculaires avancés offrent une régulation précise de la température tout au long des procédures chirurgicales prolongées où les fluctuations thermiques peuvent affecter les résultats pour les patients. Le rapport de l'industrie des systèmes de réchauffement intravasculaire identifie les soins périopératoires comme un principal domaine d'investissement parmi les hôpitaux axés sur l'amélioration des indicateurs de qualité chirurgicale et des mesures de satisfaction des patients.
Pour savoir comment notre rapport peut optimiser votre entreprise, Parler à un analyste
Par utilisation finale
Les salles d’opération représentent environ 51 % de la part de marché des systèmes de réchauffement intravasculaire, ce qui en fait le principal segment d’utilisation finale. Les environnements chirurgicaux nécessitent des solutions fiables de gestion de la température pour minimiser les risques d’hypothermie et favoriser des résultats positifs pour les patients. Les systèmes de réchauffement intravasculaire sont de plus en plus intégrés aux parcours complets de soins périopératoires des principaux établissements de santé.
Le segment bénéficie de volumes chirurgicaux croissants et d’une complexité croissante des procédures nécessitant des durées opératoires prolongées. Les hôpitaux continuent de moderniser l’infrastructure des salles d’opération grâce à des technologies avancées de surveillance et de gestion de la température. Les informations sur le marché des systèmes de réchauffement intravasculaire révèlent une demande soutenue de la part des établissements à la recherche de systèmes intégrés capables de prendre en charge plusieurs spécialités chirurgicales tout en maintenant des normes strictes de sécurité des patients.
Les unités de soins intensifs représentent environ 29 % de la part de marché des systèmes de réchauffement intravasculaire. Les patients gravement malades nécessitent souvent une gestion active de leur température en raison d'une septicémie, d'un traumatisme, de complications cardiaques et des besoins de récupération postopératoire. Les systèmes de réchauffement intravasculaire offrent aux cliniciens des capacités de contrôle thermique précises, essentielles à la gestion des populations de patients vulnérables.
Les admissions croissantes en soins intensifs et l’adoption croissante de protocoles de soins intensifs fondés sur des données probantes continuent de soutenir la demande. Les établissements de santé donnent la priorité aux investissements dans les technologies avancées de surveillance des patients et de gestion thermique pour améliorer les résultats et réduire les taux de complications. Le segment reste un contributeur important aux opportunités globales du marché des systèmes de réchauffement intravasculaire, en particulier sur les marchés développés de la santé.
Les salles d’urgence représentent près de 20 % de la part de marché des systèmes de réchauffement intravasculaire. Ces contextes nécessitent des solutions de gestion de la température à réponse rapide, capables de prendre en charge les patients traumatisés, les urgences cardiaques et les cas d'hypothermie grave. Les technologies de réchauffement intravasculaire assurent une stabilisation thermique efficace pendant les fenêtres de traitement critiques.
La prévalence croissante des conditions médicales d’urgence et l’expansion des réseaux de soins de traumatologie soutiennent la croissance du segment. Les hôpitaux continuent d’améliorer leur préparation aux situations d’urgence en intégrant des systèmes de réchauffement avancés dans les protocoles de soins d’urgence. Le rapport d’étude de marché sur les systèmes de réchauffement intravasculaire met en évidence la demande croissante de solutions portables et faciles à déployer, adaptées aux environnements d’urgence dynamiques.
Perspectives régionales du marché des systèmes de réchauffement intravasculaire
Amérique du Nord
North America Intravascular Warming Systems Market Share, 2025 (%)
Pour obtenir plus d'informations sur l'analyse régionale de ce marché, Télécharger un échantillon gratuit
L'Amérique du Nord reste le plus grand marché régional, représentant environ 39 % de la demande mondiale. La région bénéficie d'infrastructures de soins de santé avancées, d'une adoption généralisée de technologies chirurgicales et d'une forte sensibilisation à la gestion périopératoire de la température. Les établissements de santé aux États-Unis et au Canada donnent la priorité aux protocoles de réchauffement des patients afin d'améliorer les résultats cliniques et de réduire les complications postopératoires.
Les principaux fabricants de dispositifs médicaux maintiennent des opérations importantes dans toute la région, contribuant ainsi à l’innovation des produits et à l’accessibilité du marché. Les hôpitaux continuent d’investir dans la modernisation des salles d’opération et dans l’amélioration des soins intensifs. La présence de cadres de remboursement établis et de recherches cliniques approfondies renforcent encore la position de leader de la région sur le marché des systèmes de réchauffement intravasculaire.
Europe
L’Europe représente environ 28 % de la part de marché mondiale des systèmes de réchauffement intravasculaire. Les prestataires de soins de santé de la région se concentrent de plus en plus sur les initiatives en matière de sécurité des patients et sur les pratiques de soins chirurgicaux fondées sur des données probantes. Les volumes croissants de procédures cardiovasculaires, orthopédiques et de transplantation contribuent à la demande de technologies avancées de réchauffement.
Les systèmes de santé publics et les hôpitaux universitaires restent d’importants acheteurs d’équipements de réchauffement intravasculaire. Les investissements dans la modernisation des soins de santé, les programmes de prévention des infections et les infrastructures de soins intensifs continuent de soutenir l’expansion du marché. L'accent réglementaire mis sur la qualité des résultats et la sécurité des patients encourage l'adoption de systèmes avancés de gestion thermique dans les établissements de santé européens.
Marché allemand des systèmes de réchauffement intravasculaire
L'Allemagne représente environ 26 % du marché européen des systèmes de réchauffement intravasculaire. Le pays possède l'un des systèmes de santé les plus avancés d'Europe, soutenu par de vastes réseaux hospitaliers et une forte adoption de la technologie médicale. Les prestataires de soins de santé allemands mettent l'accent sur la médecine de précision et la qualité des procédures, créant ainsi des conditions favorables aux solutions de gestion de la température.
Les volumes chirurgicaux importants et la demande croissante de procédures mini-invasives continuent de soutenir la croissance du marché. Les hôpitaux universitaires et les centres chirurgicaux spécialisés investissent régulièrement dans des technologies de réchauffement avancées pour améliorer les résultats pour les patients. Le solide écosystème de fabrication de dispositifs médicaux du pays contribue également à l’innovation des produits et à l’accessibilité du marché. La demande reste particulièrement forte dans les services de chirurgie cardiovasculaire, de médecine de soins intensifs et de transplantation.
Marché des systèmes de réchauffement intravasculaire au Royaume-Uni
Le Royaume-Uni représente environ 19 % du marché européen des systèmes de réchauffement intravasculaire. Les initiatives nationales de soins de santé visant à améliorer les résultats chirurgicaux et à réduire les complications nosocomiales soutiennent la demande de technologies avancées de réchauffement des patients. Les hôpitaux intègrent de plus en plus des protocoles de gestion de la température dans les parcours de soins périopératoires standards.
La pression croissante pour améliorer l’efficacité opérationnelle et les paramètres de récupération des patients a encouragé une adoption plus large des systèmes de réchauffement intravasculaire. Les grands établissements de santé continuent de moderniser leurs infrastructures de salles d’opération et leurs capacités de soins intensifs. La demande est particulièrement évidente dans les hôpitaux tertiaires pratiquant des interventions chirurgicales complexes nécessitant une régulation thermique précise. L'accent continu mis sur la sécurité des patients renforce encore le développement du marché dans tout le pays.
Asie-Pacifique
L’Asie-Pacifique représente environ 24 % de la part de marché mondiale des systèmes de réchauffement intravasculaire et représente le marché régional qui se développe le plus rapidement. Expansion des infrastructures de soins de santé, augmentation des volumes d’interventions chirurgicales et sensibilisation croissante àgestion de la température du patientcontribuer à la croissance régionale.
Les investissements dans le secteur de la santé en Chine, au Japon, en Inde, en Corée du Sud et en Asie du Sud-Est continuent de créer des conditions de marché favorables. L’augmentation des dépenses de santé et la modernisation des installations hospitalières favorisent une plus grande adoption des technologies médicales avancées. Les fabricants ciblent de plus en plus la région par le biais de partenariats de distribution et de stratégies de produits localisés, renforçant ainsi les opportunités de marché à long terme.
Marché japonais des systèmes de réchauffement intravasculaire
Le Japon représente environ 22 % du marché des systèmes de réchauffement intravasculaire en Asie-Pacifique. Le vieillissement de la population du pays et la forte prévalence de maladies chroniques stimulent la demande d’interventions chirurgicales et de technologies avancées de soins aux patients. Les prestataires de soins de santé accordent une grande importance à la précision des procédures et aux résultats de récupération postopératoire.
Les hôpitaux japonais continuent d'intégrer des systèmes avancés de gestion thermique dans les environnements chirurgicaux et de soins intensifs. Sophistication technologique, normes de qualité strictes et adoption généralisée de technologies innovantesdispositifs médicauxsoutenir la croissance du marché. La demande reste particulièrement forte dans les soins cardiovasculaires, les procédures en oncologie et les soins intensifs, où la régulation de la température influence de manière significative les résultats cliniques.
Marché chinois des systèmes de réchauffement intravasculaire
La Chine représente environ 34 % du marché des systèmes de réchauffement intravasculaire de la région Asie-Pacifique, ce qui en fait le plus grand contributeur régional. Le développement rapide des infrastructures de soins de santé, l’augmentation de la capacité hospitalière et l’augmentation des volumes chirurgicaux continuent de soutenir la demande. Les initiatives gouvernementales axées sur la modernisation des soins de santé renforcent encore l’expansion du marché.
Les grands hôpitaux urbains adoptent de plus en plus de systèmes de chauffage avancés pour améliorer la sécurité des patients et s'aligner sur les normes cliniques internationales. Les fabricants nationaux et internationaux étendent leur présence grâce à des partenariats stratégiques et des réseaux de distribution. La sensibilisation croissante des professionnels de la santé à la gestion de la normothermie a accéléré son adoption dans les salles d’opération, les services d’urgence et les unités de soins intensifs.
Reste du monde
La région Reste du monde représente environ 9 % de la part de marché mondiale des systèmes de réchauffement intravasculaire. Les pays d’Amérique latine, du Moyen-Orient et d’Afrique augmentent progressivement leurs investissements dans les infrastructures de santé et les capacités de soins intensifs. Bien que l’adoption reste inférieure à celle des régions développées, la sensibilisation aux technologies avancées de gestion de la température continue de s’améliorer.
L’expansion des réseaux de santé privés et les initiatives de modernisation soutiennent la pénétration du marché. Les fabricants internationaux renforcent leurs canaux de distribution régionaux et leurs programmes éducatifs pour accroître la notoriété de leurs produits auprès des prestataires de soins de santé. La demande est particulièrement évidente dans les grands hôpitaux urbains qui recherchent des solutions avancées pour les applications chirurgicales et de soins d'urgence.
Liste des principales entreprises de systèmes de réchauffement intravasculaire
- Société médicale ZOLL
- BD (Becton, Dickinson et compagnie)
- Geratherm Medical AG
- Medtronic
- Stryker
- Estill Technologies Médicales, Inc.
- Groupe Smiths plc
- Inspiration Healthcare Group plc
- 3M
Les deux principales entreprises par part de marché
- Société médicale ZOLL – 22 %
- BD (Becton, Dickinson et compagnie) – 18 %
Analyse et opportunités d’investissement
L’activité d’investissement sur le marché des systèmes de réchauffement intravasculaire continue d’augmenter à mesure que les prestataires de soins de santé donnent la priorité aux capacités avancées de gestion de la température des patients. Les fabricants de dispositifs médicaux allouent des ressources à l’innovation de produits, à l’intégration de logiciels et à l’expansion de la capacité de fabrication. Les sociétés de capital-risque et les investisseurs stratégiques dans le secteur de la santé manifestent également de l'intérêt pour les entreprises développant des technologies de gestion thermique de nouvelle génération.
Des opportunités significatives existent sur les marchés émergents de la santé, où les infrastructures chirurgicales et les capacités de soins intensifs continuent de se développer. Les hôpitaux recherchent de plus en plus de systèmes intégrés capables de prendre en charge plusieurs applications cliniques tout en réduisant la complexité des flux de travail. Les opportunités du marché des systèmes de réchauffement intravasculaires sont encore renforcées par la demande croissante d’accessoires jetables, de solutions de réchauffement portables et d’appareils connectés numériquement. Les entreprises qui se concentrent sur la formation des cliniciens, le support technique et les stratégies de distribution localisées sont bien placées pour renforcer leur présence sur le marché et réaliser une croissance à long terme.
Développement de nouveaux produits
Les fabricants du marché des systèmes de réchauffement intravasculaire introduisent activement des technologies avancées conçues pour améliorer la précision, la convivialité et la sécurité des patients. Les récents efforts de développement de produits se concentrent sur la régulation automatisée de la température, l'amélioration des performances du cathéter et l'intégration avec les systèmes de surveillance hospitaliers. Ces innovations permettent aux cliniciens de maintenir un contrôle thermique constant tout en réduisant les besoins d'intervention manuelle.
Les entreprises mettent également l’accent sur des conceptions de systèmes compactes et une portabilité améliorée pour prendre en charge les applications d’urgence et de soins intensifs. Les composants jetables présentant des caractéristiques améliorées de contrôle des infections ont suscité une attention considérable parmi les prestataires de soins de santé. Les fonctions de surveillance basées sur l’intelligence artificielle et les capacités de gestion prédictive de la température sont des domaines d’innovation émergents. Les tendances du marché des systèmes de réchauffement intravasculaire indiquent que le développement futur de produits se concentrera de plus en plus sur l’interopérabilité, l’efficacité du flux de travail et les stratégies personnalisées de gestion de la température des patients.
Cinq développements récents (2023-2025)
- ZOLL Medical Corporation a élargi son portefeuille de gestion de la température avec des capacités de réchauffement intravasculaire améliorées et une meilleure intégration de la surveillance.
- BD a renforcé son portefeuille de solutions de soins intensifs grâce à des progrès continus dans les technologies de gestion de la température basées sur des cathéters.
- Medtronic a augmenté ses investissements dans les technologies de gestion périopératoire des patients soutenant les initiatives chirurgicales de contrôle de la température.
- Stryker a élargi sa stratégie de solutions de réchauffement des patients grâce à une intégration plus large des systèmes de gestion thermique dans les parcours de soins hospitaliers.
- Plusieurs fabricants ont introduit des accessoires chauffants jetables conçus pour améliorer la prévention des infections et simplifier les flux de travail cliniques.
Couverture du rapport
Le rapport sur le marché des systèmes de réchauffement intravasculaire fournit une analyse complète de la structure de l’industrie, du positionnement concurrentiel, de l’innovation des produits, des tendances des applications et des modèles de demande régionale. Le rapport évalue les facteurs qui influencent l'adoption dans les soins aigus, les soins périopératoires, les salles d'opération, les unités de soins intensifs et les services d'urgence. Une évaluation détaillée des moteurs du marché, des contraintes, des opportunités et des défis offre des informations stratégiques précieuses aux parties prenantes.
Demande de personnalisation pour acquérir une connaissance approfondie du marché.
Le rapport examine également les stratégies des fabricants, les développements technologiques, les réseaux de distribution et les tendances en matière d'investissement dans les soins de santé qui façonnent le paysage concurrentiel. L'analyse régionale couvre les marchés de l'Amérique du Nord, de l'Europe, de l'Asie-Pacifique et du reste du monde, avec des informations au niveau national sur les principales économies de soins de santé. L’analyse de l’industrie des systèmes de réchauffement intravasculaire évalue en outre le comportement d’approvisionnement, les modèles d’adoption clinique et les opportunités émergentes soutenant l’expansion future du marché.


- 2021-2034
- 2025
- 2021-2024
- 140
-

(Offre valable jusqu’au 15th Oct 2026)
Obtenez 30 à 60 heures de personnalisation gratuite
Ampliar a cobertura regional e por país, Análise de segmentos, Perfis de empresas, Benchmarking competitivo, e insights sobre o usuário final.













.webp)





