Taille du marché de la fabrication sous contrat de dispositifs médicaux, part et analyse de l’industrie, par classe d’appareil (classe I, classe II et classe III), par type de service (fabrication de composants et d’accessoires, fabrication d’appareils, emballage et étiquetage, et autres), par type d’appareil (appareils cardiovasculaires, appareils orthopédiques, dispositifs d’administration de médicaments, appareils d’imagerie diagnostique, appareils respiratoires et autres), par utilisateur final (fabricants d’équipement d’origine (OEM), sociétés pharmaceutiques et biopharmaceutiques et autr
 Télécharger un échantillon gratuit

Marché de la fabrication sous contrat de dispositifs médicaux [2026-2034]
 Écouter la version audio
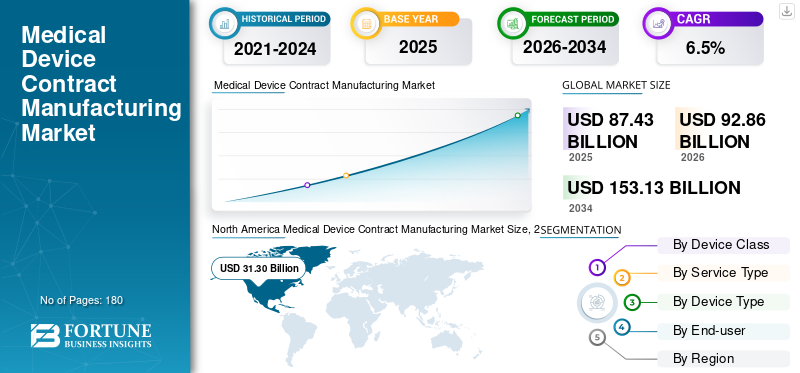
La taille du marché mondial de la fabrication sous contrat de dispositifs médicaux était évaluée à 87,43 milliards USD en 2025 et devrait passer de 92,86 milliards USD en 2026 à 153,13 milliards USD d’ici 2034, avec un TCAC de 6,5 % au cours de la période de prévision.L’Amérique du Nord a dominé le marché de la fabrication sous contrat de dispositifs médicaux avec une part de marché de 35,80 % en 2025.
Le marché mondial de la fabrication sous contrat de dispositifs médicaux est en train de devenir une extension stratégique des modèles de développement et de commercialisation de produits des entreprises de technologie médicale. Les fabricants d'équipement d'origine (OEM) sous-traitent de plus en plus leurs activités de fabrication à des partenaires spécialisés afin de réduire les coûts fixes, d'accélérer la mise à l'échelle et d'accéder à des capacités qui seraient difficiles à développer en interne. L'externalisation s'étend au-delà de l'assemblage vers le transfert de conception, la fabrication de composants, la coordination de la stérilisation, l'emballage, la validation et le support réglementaire.
La taille du marché de la fabrication sous contrat de dispositifs médicaux est soutenue par la demande dans l’ensemble de l’écosystème. Le vieillissement de la population, la prévalence des maladies chroniques, les procédures mini-invasives et l'augmentation des dépenses entraînent une augmentation des volumes d'appareils dans les applications cardiovasculaires, orthopédiques, d'administration de médicaments, respiratoires et de diagnostic. Dans le même temps, la complexité des appareils augmente. Les appareils connectés, les produits combinés, les composants miniaturisés et les matériaux nécessitent des processus spécialisés et des contrôles de qualité plus stricts.
Le marché est également remodelé par la stratégie de la chaîne d’approvisionnement. Les fabricants de dispositifs médicaux évaluent de plus en plus les organisations de fabrication sous contrat en termes de systèmes qualité, de redondance géographique, de traçabilité, de profondeur d'ingénierie et de flexibilité des capacités. Le coût reste important, mais les décisions d’approvisionnement reflètent de plus en plus l’économie du cycle de vie, l’exécution des réglementations et la capacité du fournisseur à prendre en charge les lancements sans compromettre la qualité.
L’Amérique du Nord reste un centre de revenus en raison de son vaste écosystème de dispositifs médicaux, de son infrastructure réglementaire établie et de la concentration d’équipementiers sophistiqués. L’Europe conserve une forte demande grâce à sa base de technologies médicales et à ses capacités de fabrication spécialisées. L’Asie-Pacifique gagne en importance stratégique à mesure que les fabricants recherchent une production évolutive, un accès au marché et une diversification de la chaîne d’approvisionnement.
L'avantage concurrentiel se déplace vers des partenaires intégrés qui combinent l'ingénierie, la fabrication de composants, l'assemblage, le conditionnement, les tests et la gestion de la qualité. Les grands fournisseurs bénéficient de l'échelle, tandis que les entreprises spécialisées rivalisent grâce à leur expertise technique et à leur réactivité.
Les tendances du marché de la fabrication sous contrat de dispositifs médicaux indiquent une évolution continue vers l’externalisation intégrée, l’automatisation, la fabrication et une implication plus précoce des fournisseurs dans le développement de produits. Ces facteurs devraient soutenir une croissance soutenue du marché de la fabrication sous contrat de dispositifs médicaux, même si la complexité réglementaire, les coûts de qualification et la concentration de la clientèle restent des contraintes pour les investisseurs.
Les services de fabrication sous contrat de dispositifs médicaux comprennent une assistance à la conception externalisée, la fabrication de composants, l'assemblage de dispositifs, l'emballage, les tests, l'assistance à la stérilisation et des services de fabrication à grande échelle pour les constructeurs OEM de dispositifs médicaux. De plus, le marché connaît une croissance significative, car les constructeurs OEM privilégient de plus en plus les partenaires spécialisés pour réduire les investissements en capital dans l'outillage, l'automatisation, les salles blanches, les systèmes de réglementation et les équipes de fabrication qualifiées.
En outre, Jabil Inc., Integer Holdings Corporation et TE Connectivity détenaient la part de marché la plus élevée en 2025, grâce à une forte présence mondiale dans les services de fabrication spécialisés et à l'accent mis sur l'expansion des services.
Télécharger un échantillon gratuit pour en savoir plus sur ce rapport.
Points clés du marché de la fabrication sous contrat de dispositifs médicaux
 Taille et prévisions du marché mondial
- Taille du marché en 2025 : 87,43 milliards USD
- Taille du marché en 2026 : 92,86 milliards USD
- Taille du marché prévue pour 2034 : 153,13 milliards USD
- TCAC : 6,5 % de 2026 à 2034
 Part de marché
- L’Amérique du Nord a dominé le marché de la fabrication sous contrat de dispositifs médicaux avec une part de 35,8 % en 2025.
- La fabrication d’appareils détenait une part de marché de 45,2 % en 2026 en raison de l’externalisation croissante des constructeurs OEM.
- Les appareils cardiovasculaires représentaient une part de marché de 26,7 % en 2026, soutenus par la demande croissante d’appareils de soins cardiaques.
 Faits saillants régionaux
Asie-Pacifique
L’Asie-Pacifique a atteint 24,16 milliards de dollars en 2026, alimentée par une fabrication rentable et une demande croissante de soins de santé.
Amérique du Nord
L'Amérique du Nord détenait une part de marché de 35,8 %, tirée par les principaux équipementiers de dispositifs médicaux et les infrastructures de soins de santé avancées.
Europe
L’Europe a atteint 23,97 milliards de dollars en 2026, soutenue par de solides capacités de fabrication et d’externalisation des technologies médicales.
ROYAUME-UNI.
Le Royaume-Uni a atteint 3,03 milliards de dollars en 2026, soutenu par un solide écosystème de fabrication de dispositifs médicaux.
Japon
Le Japon a atteint 5,57 milliards de dollars en 2026, grâce à ses capacités de fabrication avancées et à l’augmentation de sa production de dispositifs médicaux.
En savoir plus

Dynamique clé du marché
Tendances du marché
La consolidation et l’expansion des capacités au sein du réseau de fabrication mondial devraient devenir une tendance clé
Actuellement, de nombreux CDMO et investisseurs stratégiques acquièrent des fabricants spécialisés pour étendre les capacités, les zones géographiques et la profondeur technologique de leurs services. Cette expansion est la plus courante dans les domaines du micromoulage, du traitement des métaux, de l'assemblage de cathéters, de la fabrication additive, des revêtements etappareil cardiovasculairefabrication.
- Par exemple, en juin 2024, DuPont a annoncé l'acquisition de Donatelle Plastics pour approfondir son offre de soins de santé en matière de solutions de dispositifs médicaux.
De plus, les sous-traitants passent de fournisseurs à capacité unique à des plates-formes verticalement intégrées capables de répondre aux exigences complexes des OEM en matière de composants, de sous-ensembles et de dispositifs finis.
Le marché de la fabrication sous contrat de dispositifs médicaux passe d’une production transactionnelle à des partenariats d’externalisation intégrés. Les équipementiers font de plus en plus appel aux sous-traitants plus tôt dans le développement des produits pour évaluer la fabricabilité, la sélection des matériaux, la capacité des processus et les exigences de mise à l'échelle. Cette approche peut réduire les cycles de refonte et améliorer la transition de la production de prototypes à la fabrication commerciale.
L’automatisation devient un différenciateur concurrentiel plus fort. Les fabricants sous contrat investissent dans l'assemblage automatisé, la vision industrielle, la robotique, les systèmes qualité numériques et la surveillance des processus en temps réel. Ces technologies améliorent la cohérence de la production tout en réduisant la dépendance à l'égard de l'inspection manuelle et des activités d'assemblage répétitives. L'automatisation est particulièrement pertinente pour les appareils à volume élevé avec des exigences strictes en matière de tolérance et de traçabilité.
La délocalisation et la fabrication régionale influencent également les tendances du marché de la fabrication sous contrat de dispositifs médicaux. Les équipementiers recherchent de plus en plus des sites de production plus proches des principaux marchés de soins de santé afin de réduire l'exposition logistique et d'améliorer la continuité de l'approvisionnement. Cela n’élimine pas l’approvisionnement mondial, mais encourage les fabricants à développer des capacités multirégionales et des réseaux de fournisseurs qualifiés.
Une autre tendance est l’expansion des services verticalement intégrés. Les principaux fournisseurs combinent de plus en plus l’assistance à la conception, le prototypage, la fabrication de composants, l’assemblage, les tests, l’emballage et la coordination de la stérilisation. Les clients peuvent ainsi consolider leurs fournisseurs et réduire les transferts tout au long du cycle de vie des produits.
Facteurs du marché
Télécharger un échantillon gratuit pour en savoir plus sur ce rapport.
Les équipementiers se concentrent sur la réduction des coûts et l’accélération de la mise sur le marché pour alimenter l’expansion du marché
Ces dernières années, les équipementiers ont de plus en plus recours à la sous-traitance pour réduire les coûts de fabrication et accélérer la commercialisation. Les fabricants sous contrat possèdent des capacités telles que le renforcement des capacités internes, la validation, les salles blanches, la documentation réglementaire, les systèmes de chaîne d'approvisionnement et les opérateurs formés. En conséquence, l’externalisation auprès de fabricants sous contrat permet aux équipementiers de se concentrer sur la R&D, l’image de marque, la stratégie clinique et la commercialisation. Un tel scénario devrait stimuler la croissance du marché mondial de la fabrication sous contrat de dispositifs médicaux.
Le marché de la fabrication sous contrat de dispositifs médicaux est principalement tiré par l’externalisation croissante des entreprises de technologie médicale à la recherche d’une capacité de production flexible et d’une expertise de fabrication spécialisée. Les équipementiers donnent de plus en plus la priorité aux modèles opérationnels allégés en ressources, en particulier lorsque la demande de produits est incertaine ou que les volumes de production fluctuent selon les étapes de lancement et de maturité. Les fabricants sous contrat peuvent absorber certaines exigences en capital tout en fournissant des processus validés et des systèmes qualité établis.
La complexité des produits est un autre facteur structurel. Les dispositifs médicaux modernes combinent de plus en plus l’électronique, les composants de précision, les logiciels, les capteurs, les matériaux avancés et les fonctionnalités d’administration de médicaments. Les équipementiers ont souvent besoin de capacités spécialisées en matière de moulage, d'usinage, de microfabrication, d'assemblage électronique, de stérilisation et d'intégration de dispositifs finaux. Les partenaires de fabrication externes peuvent fournir ces capacités sans nécessiter d'investissements internes parallèles.
Le développement des procédures mini-invasives soutient également la demande. Les appareils cardiovasculaires, orthopédiques, chirurgicaux, respiratoires et de diagnostic nécessitent de plus en plus une fabrication de précision et un contrôle dimensionnel strict. À mesure que les volumes de procédures augmentent, les fabricants ont besoin de plates-formes de production évolutives, capables de maintenir la cohérence sur des niveaux de production plus importants.
Les attentes réglementaires encouragent davantage l’externalisation vers des spécialistes établis. Les fabricants sous contrat dotés de systèmes de gestion de la qualité matures, d'une expertise en validation, d'une infrastructure de traçabilité et d'une expérience en matière de réglementation peuvent réduire les risques d'exécution pendant la commercialisation.
Restrictions du marché
Exigences strictes de conformité réglementaire et de qualité pour restreindre la croissance du marché
Bien que la demande de services de fabrication sous contrat de dispositifs médicaux ait augmenté, la croissance du marché est limitée par des exigences réglementaires et de qualité strictes. Cela est particulièrement vrai pour les dispositifs de classe II et de classe III, pour lesquels la documentation, la biocompatibilité, la traçabilité, la validation des processus, la gestion des risques et les contrôles de qualité après commercialisation sont essentiels. Par exemple, les appareils de classe II sont soumis à des contrôles spéciaux et beaucoup nécessitent une notification préalable à la commercialisation 510(k) aux États-Unis, ce qui alourdit le fardeau de conformité pour les équipementiers et les fabricants sous contrat.
De plus, tout écart dans la qualité des composants, l’emballage, la stérilisation ou la validation des processus retarde les approbations, déclenche des rappels ou endommage les relations OEM-CMO, ce qui devrait entraver la croissance du marché au cours de la période de prévision.
Le marché de la fabrication sous contrat de dispositifs médicaux est confronté à des obstacles importants liés à la complexité réglementaire, aux exigences de qualification et à la concentration de la clientèle. Les dispositifs médicaux nécessitent des contrôles de qualité rigoureux, une validation des processus, une documentation, une traçabilité et une gestion des changements. Les fabricants sous contrat doivent maintenir des systèmes capables de satisfaire aux exigences des clients et aux normes réglementaires applicables dans plusieurs juridictions.
Les cycles de qualification peuvent également freiner l’expansion du marché. Les équipementiers exigent généralement des audits approfondis des fournisseurs, une validation technique, une qualification des processus et une vérification de la production avant de transférer des volumes significatifs. Changer de fournisseur après la commercialisation peut être coûteux, car les changements de fabrication peuvent nécessiter une validation ou une évaluation réglementaire supplémentaire. Cela crée des barrières à l’entrée élevées mais peut allonger les cycles de vente pour les nouveaux fabricants sous contrat.
L’intensité capitalistique reste importante pour les fournisseurs desservant des appareils complexes. L'usinage avancé, le moulage par injection, l'assemblage en salle blanche, l'inspection automatisée, l'intégration électronique, la coordination de la stérilisation et les tests spécialisés peuvent nécessiter un investissement initial substantiel. Les petits fournisseurs peuvent donc avoir du mal à rivaliser pour de grands programmes s'ils ne disposent pas d'un financement et d'une utilisation suffisants.
Opportunités de marché
Partenariats CDMO de bout en bout et plateformes technologiques spécialisées pour créer des opportunités de croissance significatives
Ces dernières années, il y a eu une augmentation des partenariats et des acquisitions de bout en bout pour soutenir les équipementiers depuis le concept jusqu'au prototypage, conception, validation, fabrication, support réglementaire, assemblage etconditionnement, et dans la mise à l'échelle. C'est devenu le plus attrayant pour les start-ups et les grands équipementiers qui recherchent un transfert de conception plus rapide, moins de fournisseurs et un meilleur contrôle de la chaîne d'approvisionnement, ce qui devrait créer des opportunités significatives pour les acteurs clés.
- Par exemple, en juin 2022, Resonetics a acquis Agile MV, un leader montréalais du développement de produits et de l'assemblage de dispositifs clé en main axé sur les cathéters d'électrophysiologie et de cardiologie interventionnelle. Cette décision est centrée sur l’expansion des capacités de développement et d’assemblage de dispositifs finis de Resonetics.
Le marché de la fabrication sous contrat de dispositifs médicaux offre des opportunités importantes à mesure que les équipementiers augmentent l’externalisation dans des catégories de produits complexes et réglementées. L’un des domaines les plus attractifs est la fabrication intégrée de dispositifs avancés combinant des composants mécaniques, électroniques et logiciels. Ces produits nécessitent des capacités d’ingénierie et de production coordonnées auxquelles de nombreux équipementiers préfèrent accéder par l’intermédiaire de partenaires externes spécialisés.
Les produits combinés représentent une autre opportunité. Les systèmes d'administration de médicaments, les dispositifs thérapeutiques connectés et les technologies implantables nécessitent une expertise couvrant l'ingénierie des dispositifs, la fabrication de précision, l'assemblage, l'emballage et les contrôles réglementaires. Les fabricants sous contrat dotés de capacités interdisciplinaires peuvent générer une plus grande valeur en prenant en charge plusieurs étapes de commercialisation.
Les entreprises émergentes de technologie médicale constituent également une clientèle intéressante. Les startups manquent souvent de l’infrastructure de fabrication et des systèmes qualité nécessaires à la production commerciale. Un fabricant sous contrat compétent peut fournir du prototypage, une assistance à la conception pour la fabrication, la validation des processus, une production pilote et une fabrication évolutive, permettant ainsi aux startups de conserver leur capital tout en progressant vers les étapes réglementaires et commerciales.
La diversification géographique crée des opportunités supplémentaires. Les équipementiers recherchent de plus en plus d’alternatives de production qualifiées en Amérique du Nord, en Europe et en Asie-Pacifique pour améliorer la résilience de l’approvisionnement. Les prestataires qui établissent des capacités régionales complémentaires peuvent devenir des fournisseurs stratégiques plutôt que des vendeurs transactionnels.
Défis du marché
Complexité de la chaîne d’approvisionnement et équilibrage des capacités pour défier l’expansion du marché
Gérer la complexité de la chaîne d'approvisionnement mondiale tout en protégeant la propriété intellectuelle des équipementiers et en maintenant une qualité constante sur plusieurs sites de fabrication constitue un défi majeur pour les fournisseurs de services. De plus, la planification des capacités pose un défi de taille étant donné que la demande de dispositifs médicaux peut fluctuer en raison des approbations de produits, des cycles d'achat des hôpitaux, des retards réglementaires et des pénuries de composants.
Dans un tel scénario, les sous-traitants doivent équilibrer les investissements en automatisation, l’approvisionnement en matériaux, la disponibilité de la main-d’œuvre et les stratégies de régionalisation. Cela devrait limiter l’expansion du marché au cours de la période de prévision. En outre, les défis récents ont incité les fabricants de dispositifs médicaux à réévaluer leurs stratégies d'externalisation et à renforcer les collaborations avec des partenaires stratégiques.
Analyse de segmentation
Par classe d'appareil
Plus de réglementations pour les appareils de classe II par rapport aux autres classes afin de stimuler la croissance du segment
En fonction de la classe d’appareil, le marché est segmenté en classe I, classe II et classe III.
Pour savoir comment notre rapport peut optimiser votre entreprise, Parler à un analyste
Classe I
Les appareils de classe I impliquent généralement une complexité réglementaire moindre et des exigences de fabrication relativement simples. La demande de fabrication sous contrat est influencée par des volumes de production élevés, la sensibilité aux coûts et la nécessité d’un approvisionnement fiable en composants. Les équipementiers externalisent souvent la fabrication, l’assemblage, l’emballage et l’étiquetage standardisés afin de réduire les frais généraux de fabrication internes.
Le segment est attrayant pour les fabricants sous contrat grâce à des processus évolutifs et des systèmes d’approvisionnement efficaces. Toutefois, la diminution des barrières techniques peut accroître la concurrence entre les fournisseurs et la pression sur les prix. En conséquence, la part de marché tend à favoriser les fournisseurs capables d’atteindre une qualité constante dans des conditions économiques unitaires compétitives.
Pour les startups, les programmes de classe I peuvent fournir un point d’entrée accessible pour les relations d’externalisation. Les grands équipementiers peuvent utiliser ces programmes pour évaluer les performances des fournisseurs avant d'étendre leurs relations à des produits plus complexes.
Classe II
Le segment de classe II représentait la plus grande part de marché mondiale en 2025. La classe II couvre une large gamme de dispositifs médicaux à risque modéré largement utilisés dans les diagnostics, les soins cardiovasculaires, les interventions chirurgicales, la surveillance et l'administration de médicaments, et nécessitent généralement davantage de contrôles. En conséquence, cela stimule la demande d’externalisation, contribuant ainsi à la croissance du segment.
Les appareils de classe II représentent une opportunité d'externalisation plus large car ils combinent des exigences réglementaires significatives avec une plus grande complexité de fabrication. Les exemples incluent les équipements de surveillance, les produits liés à la perfusion, les instruments chirurgicaux et de nombreux appareils de diagnostic.
Les équipementiers recherchent de plus en plus des fabricants sous contrat capables de valider les processus, de documenter la qualité, d'inspecter, d'assembler et de fournir une assistance réglementaire. Les partenaires de fabrication dotés de systèmes de qualité établis peuvent réduire les risques de commercialisation tout en soutenant l’augmentation de la production.
Les programmes de classe II offrent souvent un équilibre intéressant entre potentiel de volume et différenciation technique. Les fabricants sous contrat peuvent renforcer leurs relations avec leurs clients en prenant en charge le transfert de conception, les modifications techniques, l'optimisation des processus et la validation de la production.
- Par exemple, depuis mai 2026, les appareils de classe II sont soumis à des contrôles spéciaux et suivent souvent la voie 510(k) aux États-Unis. Cela crée une demande de fabricants sous contrat dotés de systèmes qualité validés, d'une expertise en matière de documentation et de capacités de production reproductibles.
Classe III
De plus, le segment de classe III devrait croître à un TCAC de 7,3 % au cours de la période de prévision. Les dispositifs de classe III représentent l'opportunité la plus rentable dans de nombreux portefeuilles d'externalisation, car ils impliquent un risque plus élevé pour les patients, une surveillance réglementaire stricte et des contrôles de fabrication exigeants. Les implants cardiovasculaires, les systèmes sophistiqués d'administration de médicaments et certains dispositifs thérapeutiques implantables nécessitent une validation et une traçabilité rigoureuses des processus.
Les fabricants sous contrat desservant ce segment doivent faire preuve d'une solide gestion de la qualité, d'une documentation technique, de capacités de fabrication spécialisées et d'un contrôle cohérent des processus. Les périodes de qualification peuvent être longues, mais les fournisseurs retenus peuvent bénéficier de coûts de changement élevés et de cycles de vie de programmes plus longs.
L’attractivité stratégique de la fabrication de classe III est donc moins liée au seul volume de production qu’aux barrières techniques, à l’expertise réglementaire et à l’intégration des clients.
Par type de service
Besoin accru de fabrication d’appareils dotés d’une expertise pour stimuler la croissance du segment
Par type de service, le marché est segmenté en fabrication de composants et d’accessoires, fabrication d’appareils, emballage et étiquetage, etc.
Fabrication de composants et d'accessoires
La fabrication de composants représente un service fondamental sur le marché de la fabrication sous contrat de dispositifs médicaux. Les fournisseurs produisent des composants de précision, des boîtiers, des pièces usinées, des composants moulés, des connecteurs et d'autres assemblages utilisés dans les dispositifs médicaux finis.
La demande augmente à mesure que les équipementiers recherchent des capacités spécialisées sans investir dans chaque processus de fabrication en interne. L'usinage de précision, le moulage par injection, le micromoulage, le formage des métaux et le traitement de surface avancé sont particulièrement importants pour les dispositifs complexes.
L'avantage concurrentiel réside dans la capacité et la répétabilité du processus. Les fournisseurs disposant d’équipements validés, d’inspections automatisées, de traçabilité des matériaux et d’un solide support technique peuvent garantir des programmes à plus long terme.
Fabrication d'appareils
Le segment de la fabrication d’appareils représentait la plus grande part de marché en 2025. La fabrication d’appareils constitue le principal besoin d’externalisation des OEM, englobant la production de composants, de sous-ensembles et d’appareils finis. Cette externalisation est principalement due à la nécessité de réduire les coûts fixes, d'améliorer la flexibilité et d'accéder à des équipements spécialisés. De plus, le segment devrait détenir une part de 45,2 % en 2026.
La fabrication d'appareils représente un modèle d'externalisation à plus forte valeur ajoutée, car le fabricant sous contrat gère plusieurs étapes de production. Les activités peuvent inclure le sous-assemblage, l'assemblage final, les tests, la validation des processus et la mise en production.
Les équipementiers préfèrent de plus en plus les partenaires de fabrication intégrés pour réduire la complexité des fournisseurs et améliorer la responsabilité. Ce modèle est particulièrement attractif pour les startups et les entreprises de technologie médicale en expansion qui manquent d’infrastructures à l’échelle commerciale.
De plus, le segment de la fabrication de composants et d'accessoires devrait croître à un TCAC de 5,9 % au cours de la période de prévision.
Emballage et étiquetage
Les services d'emballage et d'étiquetage sont de plus en plus intégrés aux contrats d'externalisation, car la conformité réglementaire dépend de l'identification précise des produits, de la traçabilité et des processus d'emballage contrôlés. Les dispositifs stériles et sensibles nécessitent des systèmes d'emballage qui préservent l'intégrité du produit tout au long du transport et du stockage.
Par type d'appareil
Fardeau élevé des maladies cardiaques pour stimuler la croissance du segment des appareils cardiovasculaires
Par type d’appareil, le marché est classé en appareils cardiovasculaires, appareils orthopédiques, dispositifs d’administration de médicaments, appareils d’imagerie diagnostique,appareils respiratoires, et d'autres.
Appareils cardiovasculaires
Le segment des dispositifs cardiovasculaires représentait la plus grande part de marché de la fabrication sous contrat de dispositifs médicaux en 2025. La croissance du segment est attribuée au fardeau croissant des maladies cardiaques, qui entraîne une demande soutenue de stents, de cathéters, de fils guides, de valvules cardiaques, de dispositifs électrophysiologiques et de dispositifs cardiaques structurels, ainsi qu'à l'externalisation de dispositifs médicaux en raison d'un besoin accru. De plus, le segment devrait détenir une part de 26,7 % en 2026.
- Par exemple, selon les données de la British Heart Foundation de janvier 2024, environ 2,3 millions de personnes au Royaume-Uni vivent avec une maladie coronarienne.
Les appareils cardiovasculaires représentent un segment d’externalisation important car la fabrication nécessite précision, biocompatibilité et contrôles de qualité rigoureux. Les fabricants sous contrat prennent en charge les composants et les produits finis, notamment les systèmes basés sur des cathéters, les dispositifs cardiaques structurels, les produits vasculaires et les systèmes de distribution associés.
Les volumes de procédures croissants et la complexité croissante des appareils soutiennent la demande de fabrication spécialisée. Les fournisseurs possédant une expertise dans l’usinage de précision, le traitement des polymères, l’assemblage de cathéters, le revêtement et la production en salle blanche sont bien placés pour capturer des programmes à plus forte valeur ajoutée.
Appareils orthopédiques
Le segment des appareils orthopédiques devrait croître à un TCAC de 6,0 % au cours de la période de prévision. La fabrication orthopédique bénéficie de la demande croissante de reconstruction articulaire, de produits de traumatologie, de systèmes rachidiens et d’instruments chirurgicaux. Les fabricants sous contrat proposent de plus en plus de services d’usinage de précision, de fabrication additive, de finition de surface, de nettoyage et d’assemblage.
L'expertise en matériaux est particulièrement importante car le titane, les alliages cobalt-chrome, les polymères et les traitements de surface avancés doivent répondre à des exigences de performance exigeantes. Les fournisseurs capables de prendre en charge à la fois le prototypage et la production à grande échelle peuvent renforcer les relations avec les OEM.
Dispositifs d'administration de médicaments
L’administration de médicaments est l’une des catégories d’appareils qui évoluent le plus rapidement sur le marché de l’externalisation. Les auto-injecteurs, les systèmes de perfusion, les plates-formes d'administration portables et les dispositifs d'injection connectés combinent des exigences mécaniques, électroniques et pharmaceutiques.
Les équipementiers externalisent de plus en plus la fabrication spécialisée pour réduire les délais de développement et accéder à une infrastructure de production validée. Les fabricants sous contrat possédant une expertise dans le moulage de précision, l’assemblage miniature, l’intégration électronique et les tests de dispositifs peuvent générer une valeur significative.
Appareils d'imagerie diagnostique
Les équipements d’imagerie diagnostique nécessitent des composants électroniques, mécaniques, capteurs, blindages et composants de précision sophistiqués. Les sous-traitants soutiennent de plus en plus la production de sous-systèmes et la fabrication de composants spécialisés plutôt que l'externalisation de l'ensemble du système.
Appareils respiratoires
Les appareils respiratoires comprennent les ventilateurs, les équipements de distribution d'oxygène, les systèmes d'inhalation et les composants associés. Les exigences de fabrication mettent l’accent sur la fiabilité, le contrôle du flux d’air, la compatibilité des matériaux et l’assurance qualité.
Par utilisateur final
Capacités clés des fabricants sous contrat pour accroître l’externalisation des équipementiers, propulsant la croissance du segment
Par utilisateur final, le marché est segmenté en fabricants d’équipement d’origine (OEM), sociétés pharmaceutiques et biopharmaceutiques et autres.
Fabricants d'équipement d'origine (OEM)
En 2025, le segment des fabricants d’équipement d’origine (OEM) dominait le marché par l’utilisateur final. Les OEM sont propriétaires de la conception des produits, des soumissions réglementaires, de la stratégie de marque et des canaux commerciaux. En outre, ils sous-traitent leurs produits à des CDMO pour des raisons de rentabilité, de flexibilité de capacité et de capacités techniques spécialisées, ce qui les aide à répondre à la demande mondiale et à éviter les retards dans l’entrée du produit sur le marché. Cela devrait alimenter la croissance du segment. En outre, le segment devrait détenir une part de 75,3 % en 2026.
Les équipementiers représentent le groupe de clients dominant sur le marché de la fabrication sous contrat de dispositifs médicaux. Les fabricants établis externalisent de plus en plus certaines activités de production pour améliorer l’efficacité du capital, acquérir une expertise technique et accroître la flexibilité de la fabrication.
Les grands équipementiers exigent généralement une capacité mondiale, des systèmes de qualité rigoureux, une continuité d’approvisionnement et un support technique. Les petits constructeurs OEM et les startups accordent davantage d'importance à l'aide au développement, à la préparation réglementaire, à la production pilote et à la commercialisation évolutive.
Entreprises pharmaceutiques et biopharmaceutiques
Le segment des sociétés pharmaceutiques et biopharmaceutiques devrait croître à un TCAC de 8,3 % au cours de la période de prévision. Les sociétés pharmaceutiques et biopharmaceutiques ont de plus en plus besoin d’un soutien en matière de fabrication sous contrat à mesure que les produits combinant médicament et dispositif deviennent plus répandus. Les auto-injecteurs, les systèmes d'administration portables, les dispositifs de perfusion et les plates-formes d'administration connectées nécessitent des capacités de fabrication de dispositifs intégrées.
Ces clients exigent généralement des systèmes qualité solides, un contrôle de la chaîne d'approvisionnement, une expertise en validation et une coordination entre les exigences pharmaceutiques et celles des dispositifs. Les sous-traitants capables de gérer ces interfaces peuvent accéder à des opportunités d’externalisation à plus forte valeur ajoutée.
Aperçus régionaux
Sur la base de la géographie, le marché est classé en Amérique du Nord, en Europe, en Asie-Pacifique, en Amérique latine, au Moyen-Orient et en Afrique.
Analyse du marché de la fabrication sous contrat de dispositifs médicaux en Amérique du Nord
North America Medical Device Contract Manufacturing Market Size, 2025 (USD Billion)
Pour obtenir plus d'informations sur l'analyse régionale de ce marché, Télécharger un échantillon gratuit
L’Amérique du Nord représentait la plus grande part des revenus en 2024, évalués à 29,57 milliards de dollars, et a atteint 31,30 milliards de dollars en 2025. La forte présence de grands équipementiers de dispositifs médicaux, les infrastructures de soins de santé avancées, les dépenses élevées en R&D et l’adoption précoce de technologies médicales complexes devraient soutenir la croissance du marché régional.
L’Amérique du Nord détient la plus grande part de marché de la fabrication sous contrat de dispositifs médicaux en raison de sa concentration d’entreprises de technologie médicale, de ses infrastructures de soins de santé avancées et de son environnement réglementaire mature. La demande d'externalisation est motivée par la complexité croissante des appareils, les exigences de commercialisation et les initiatives de résilience de la chaîne d'approvisionnement. Les fabricants sous contrat bénéficient de la proximité des décideurs OEM, d’écosystèmes d’ingénierie solides et d’investissements soutenus dans les technologies cardiovasculaires, orthopédiques et de diagnostic de grande valeur.
Marché de la fabrication sous contrat de dispositifs médicaux aux États-Unis
En 2026, les États-Unis devraient atteindre 31,43 milliards de dollars, soit environ 33,8 % du marché mondial. Les États-Unis représentent le marché national dominant, soutenu par une vaste innovation en matière de dispositifs médicaux, une forte activité de capital-risque et une large base OEM. Les fabricants externalisent de plus en plus leur production pour améliorer leur flexibilité, réduire leurs besoins en capitaux et accélérer les lancements de produits. La demande reste particulièrement forte pour les dispositifs complexes nécessitant un assemblage avancé, une fabrication en salle blanche, une intégration électronique, une assistance à la validation et des capacités strictes de gestion de la qualité dans les applications de soins de santé réglementées.
Analyse du marché de la fabrication sous contrat de dispositifs médicaux en Europe
Le marché européen devrait enregistrer un taux de croissance de 5,8 % au cours de la période de prévision, le troisième plus élevé au monde, atteignant 23,97 milliards de dollars d'ici 2026. La région bénéficie d'une plus forte concentration de sites de fabrication sous contrat de technologies médicales en Allemagne, en Irlande, en Suisse, en France et au Royaume-Uni.
L’Europe reste un marché d’importance stratégique soutenu par des clusters de technologies médicales établis, une expertise de fabrication avancée et de solides capacités de conformité réglementaire. La demande est renforcée par l'externalisation croissante des fabricants d'appareils à la recherche d'une ingénierie spécialisée, d'une évolutivité de la production et d'un accès aux marchés régionaux. Les fabricants sous contrat bénéficient d'une expertise en matière d'usinage de précision, de fabrication orthopédique, de technologies de cathéters et de traitement avancé des matériaux dans diverses catégories de dispositifs médicaux.
Marché allemand de la fabrication sous contrat de dispositifs médicaux
Le marché allemand devrait atteindre environ 5,70 milliards de dollars d'ici 2026, ce qui représente environ 6,1 % du chiffre d'affaires mondial. L'Allemagne est l'un des principaux pôles manufacturiers européens en raison de son excellence en ingénierie, de son infrastructure industrielle et de son solide secteur de technologie médicale.
Les exigences sophistiquées des équipementiers, les normes de production de haute qualité et les investissements croissants dans les technologies médicales avancées soutiennent la demande de fabrication sous contrat. Les fournisseurs possédant une expertise en matière de fabrication de précision, d’automatisation, d’intégration électronique et de réglementation continuent de renforcer leur position au sein de l’écosystème allemand des dispositifs médicaux.
Marché de fabrication sous contrat de dispositifs médicaux au Royaume-Uni
Le marché britannique devrait atteindre 3,03 milliards de dollars d'ici 2026, ce qui représente environ 3,3 % des revenus mondiaux. Le Royaume-Uni continue d'étendre ses capacités de fabrication sous contrat en investissant dans l'innovation en technologie médicale, les sciences de la vie et la fabrication de pointe.
La demande d’externalisation est soutenue par l’activité croissante des startups, des équipementiers spécialisés et des développeurs de technologies de santé. Les fabricants recherchent de plus en plus de partenaires capables d'assurer le transfert de conception, la production pilote, la gestion de la qualité et la fabrication à l'échelle commerciale tout en respectant les objectifs de conformité réglementaire et d'expansion du marché.
Analyse du marché de la fabrication sous contrat de dispositifs médicaux en Asie-Pacifique
L’Asie-Pacifique représente l’opportunité régionale qui connaît la croissance la plus rapide sur le marché de la fabrication sous contrat de dispositifs médicaux. La croissance est soutenue par l’augmentation des dépenses de santé, les investissements manufacturiers, des conditions économiques de production favorables et l’augmentation de la consommation de dispositifs médicaux. Les équipementiers mondiaux continuent de diversifier leurs chaînes d’approvisionnement dans la région tout en tirant parti des talents en ingénierie et de la capacité de production évolutive. Cette dynamique renforce le rôle de l’Asie-Pacifique au sein des réseaux mondiaux de fabrication de dispositifs médicaux.
D’ici 2026, le marché de l’Asie-Pacifique devrait atteindre environ 24,16 milliards de dollars, ce qui en ferait le deuxième marché mondial. La croissance est tirée par une fabrication rentable, l'expansion des infrastructures de santé, l'augmentation desdispositif médicaldemande et l'externalisation croissante des équipementiers mondiaux auprès de fabricants sous contrat en Chine, en Inde, au Japon, en Corée du Sud, en Malaisie et à Singapour.
Marché japonais de fabrication sous contrat de dispositifs médicaux
Le marché japonais devrait générer environ 5,57 milliards de dollars de revenus d’ici 2026, soit près de 6,0 % du marché mondial. Le Japon maintient une position forte dans le paysage de la fabrication sous contrat grâce à des capacités d'ingénierie avancées, une expertise en fabrication de précision et des normes de production de haute qualité. La demande est soutenue par l’innovation croissante en matière de technologie médicale, le vieillissement démographique et les initiatives de modernisation des soins de santé. Les fabricants spécialisés dans les dispositifs miniaturisés, les technologies de diagnostic et les composants de précision bénéficient d'une forte demande intérieure tout en répondant aux exigences internationales des équipementiers dans les applications spécialisées.
Marché chinois de fabrication sous contrat de dispositifs médicaux
Le marché chinois devrait atteindre environ 8,42 milliards de dollars d'ici 2026, soit près de 9,1 % des revenus mondiaux. La Chine continue de renforcer son rôle dans la production mondiale de dispositifs médicaux en développant ses infrastructures de fabrication, en augmentant ses investissements dans les soins de santé et en augmentant ses capacités d’innovation nationales. Les équipementiers font de plus en plus appel à des partenaires de fabrication chinois pour atteindre une grande échelle, améliorer leur compétitivité en termes de coûts et soutenir l'accès au marché régional. L’amélioration de la qualité, la modernisation de la réglementation et les investissements dans les technologies de production avancées renforcent la compétitivité du pays dans les catégories d’appareils à plus forte valeur ajoutée.
Marché indien de la fabrication sous contrat de dispositifs médicaux
Le marché indien devrait atteindre environ 2,91 milliards de dollars d’ici 2026, soit environ 3,1 % des revenus du marché mondial.
Analyse du marché de la fabrication sous contrat de dispositifs médicaux en Amérique latine, au Moyen-Orient et en Afrique
L’Amérique latine augmente progressivement sa participation à la fabrication sous contrat de dispositifs médicaux à mesure que les systèmes de santé se développent et que les capacités de production régionales s’améliorent. La demande est soutenue par l’augmentation des dépenses de santé, les importations de dispositifs médicaux et les initiatives de fabrication localisées. Bien que la région reste plus petite que les marchés établis, les investissements dans les infrastructures de soins de santé et le développement de la réglementation devraient créer des opportunités d'externalisation sélectives à long terme.
Le marché du Moyen-Orient et de l’Afrique en est encore à un stade précoce de développement, mais présente de nouvelles opportunités à mesure que les infrastructures de soins de santé se développent et que les gouvernements donnent la priorité aux capacités de fabrication locales. La demande est soutenue par l’augmentation des investissements dans les soins de santé, la consommation croissante de dispositifs médicaux et les initiatives de modernisation. La croissance à long terme dépendra des progrès réglementaires, du développement industriel et des investissements continus dans le secteur de la santé.
Les marchés d’Amérique latine, du Moyen-Orient et d’Afrique devraient connaître une croissance modérée. Le marché de l'Amérique latine devrait atteindre environ 6,22 milliards de dollars d'ici 2026. Cette croissance est attribuée à l'expansion des fabricants sous contrat au Mexique, au Brésil, dans les pays du CCG et dans d'autres pays/sous-régions, stimulée par la demande croissante de dispositifs cardiovasculaires, diagnostiques, orthopédiques et mini-invasifs.
Marché de fabrication sous contrat de dispositifs médicaux du CCG
D’ici 2026, le marché du CCG devrait atteindre environ 2,88 milliards de dollars, soit environ 3,1 % des revenus mondiaux.
Paysage concurrentiel de l’industrie de la fabrication sous contrat de dispositifs médicaux
Forte empreinte manufacturière et initiatives stratégiques clés pour renforcer la position sur le marché des acteurs clés
En 2025, Jabil Inc., Integer Holdings Corporation et TE Connectivity détenaient la majorité de la part de marché mondiale de la fabrication sous contrat de dispositifs médicaux. Cette part est due à l'empreinte mondiale de la fabrication, à l'expertise réglementaire, à l'infrastructure des salles blanches et à la capacité d'accompagner les équipementiers du transfert de conception à la production commerciale.
Par ailleurs, d'autres acteurs majeurs se concentrent sur des domaines spécialisés tels que l'assemblage de cathéters, le traitement du nitinol, le micromoulage,revêtements, implants orthopédiques et autres. De plus, leur implication dans des acquisitions et des collaborations devrait les aider à gagner des parts de marché significatives.
Le marché de la fabrication sous contrat de dispositifs médicaux reste fragmenté entre fabricants intégrés mondiaux, fournisseurs de composants spécialisés, entreprises d’ingénierie de précision et spécialistes de la production régionale. Le positionnement concurrentiel dépend de plus en plus de l'exécution des réglementations, de la profondeur de la fabrication, des capacités d'ingénierie, de la couverture géographique et de la capacité à gérer des programmes complexes, depuis le transfert de conception jusqu'à la production commerciale.
Les principaux participants mondiaux comprennent Jabil, Flex, Sanmina, Integer Holdings, TE Connectivity, Phillips Medisize, Viant Medical, Nortech Systems et Cirtec Medical, aux côtés de nombreux fabricants régionaux spécialisés. Leur positionnement varie considérablement. Les grands fournisseurs diversifiés mettent l’accent sur la capacité mondiale et les chaînes d’approvisionnement intégrées, tandis que les entreprises spécialisées rivalisent grâce à leur expertise technique et à leur fabrication spécifique à des applications.
Les partenariats deviennent de plus en plus importants à mesure que la complexité des appareils augmente. Les équipementiers font de plus en plus appel à des fabricants sous contrat pendant le développement des produits plutôt qu'après l'achèvement de la conception. Cela permet aux fournisseurs d'influencer la fabricabilité, l'outillage, les matériaux, l'automatisation et la validation des processus avant le lancement commercial.
Les fournisseurs établis peuvent étendre leurs capacités en acquérant des technologies de fabrication spécialisées, une capacité géographique ou des relations clients. Dans le même temps, les petits spécialistes peuvent défendre leurs marges en se concentrant sur des produits très complexes pour lesquels les exigences de qualification engendrent des coûts de changement importants. Les perspectives concurrentielles favorisent donc les fabricants combinant expertise en ingénierie, systèmes de production validés, automatisation, capacité réglementaire et flexibilité géographique. L'échelle reste précieuse, mais les capacités techniques différenciées déterminent de plus en plus l'accès à des programmes de dispositifs médicaux à plus forte valeur ajoutée.
Entreprises clés étudiées
- Jabil Inc.(NOUS.)
- Société Sanmina(NOUS.)
- Celestica LLC (Canada)
- Société de participations entières(NOUS.)
- TE Connectivity (Irlande)
- Phillips Medisize(NOUS.)
- Gerresheimer AG(Allemagne)
- Freudenberg Medical (États-Unis)
- Viant (États-Unis)
- SMC Ltd (États-Unis)
Derniers développements de l’industrie de la fabrication sous contrat de dispositifs médicaux
- Février 2025 :Jabil Inc. a acquis Pharmaceutics International, Inc. (Pii) pour étendre ses capacités de développement et de fabrication de contrats de soins de santé. L’objectif stratégique était de renforcer le soutien de Jabil aux clients pharmaceutiques et de produits combinés à travers le développement et la fabrication commerciale. Les capacités impliquées comprenaient le remplissage aseptique, la lyophilisation, la fabrication de doses solides orales, le développement de formulations et le support de production clinique à commerciale.
- Février 2025 :Integer Holdings Corporation a acquis Precision Coating Inc. pour environ 152 millions de dollars, élargissant ainsi ses capacités avancées de traitement de surface pour les composants de dispositifs médicaux. L’objectif stratégique était de renforcer la position d’Integer dans la fabrication d’appareils complexes et hautes performances. Les capacités impliquées comprenaient les revêtements de polymères fluorés, les revêtements anodiques, l'ingénierie de surface et le traitement de composants spécialisés pour les applications de dispositifs cardiovasculaires et autres à forte croissance.
- Mars 2025 :Flex Ltd. a ouvert un nouveau centre d'introduction de produits axé sur les soins de santé près de Boston, dans le Massachusetts, élargissant ainsi son offre de développement et de fabrication de technologies médicales de bout en bout. L'objectif stratégique était d'aider les clients du secteur de la santé à raccourcir les délais de commercialisation et à faire passer plus efficacement les produits vers une production à grande échelle. Les capacités impliquées comprenaient le prototypage, les constructions précliniques, la vérification de la conception, l'introduction du produit, l'ingénierie et le transfert de production.
- Novembre 2025 :Sanmina Corporation a agrandi son usine de fabrication médicale de Fermoy, en Irlande, en ajoutant des lignes d'automatisation avancées, une salle blanche ISO 8 et des capacités de production en grand volume de dispositifs médicaux portables. L'objectif stratégique était d'augmenter la capacité de fabrication européenne et de soutenir les clients exigeant une production évolutive plus proche des marchés finaux. Les capacités impliquées comprenaient l'assemblage automatisé, la fabrication en salle blanche, la production d'appareils portables et la fabrication en grand volume.
- Mai 2026 :ViCentra a commencé la production à l'échelle commerciale de consommables pour pompes à insuline Kaleido chez Phillips Medisize, triplant ainsi la capacité de fabrication et établissant une capacité initiale pour prendre en charge plus de 17 000 utilisateurs. L'objectif stratégique était de faire évoluer la plateforme Kaleido vers une production commerciale à plus grande échelle tout en améliorant l'économie de fabrication. Les capacités impliquées comprenaient la fabrication sous contrat de sets de perfusion et de cartouches d'insuline, l'augmentation de la production et la fabrication de dispositifs médicaux en grand volume.
Couverture du rapport
Le rapport propose une analyse complète de tous les segments du marché, décrivant les principaux moteurs, les tendances émergentes, les opportunités de croissance, les principales contraintes et les défis potentiels influençant le paysage du marché. Il examine également les développements technologiques avancés, les exigences réglementaires pour la fabrication de dispositifs médicaux, les mises à jour notables de l’industrie, l’analyse des parts de marché des entreprises et les profils des principaux acteurs du marché.
Demande de personnalisation pour acquérir une connaissance approfondie du marché.
Portée et segmentation du rapport
| ATTRIBUT | DÉTAILS |
| Période d'études | 2021-2034 |
| Année de référence | 2025 |
| Année estimée | 2026 |
| Période de prévision | 2026-2034 |
| Période historique | 2021-2024 |
| Taux de croissance | TCAC de 6,5 % de 2026 à 2034 |
| Unité | Valeur (en milliards USD) |
| Segmentation | Par classe d'appareil, type de service, type d'appareil, utilisateur final et région |
| Par classe d'appareil |
|
| Par type de service |
|
| Par type d'appareil |
|
| Par utilisateur final |
|
| Par région |
|
Questions fréquentes
Fortune Business Insights indique que la valeur du marché mondial s'élevait à 87,43 milliards de dollars en 2025 et devrait atteindre 153,13 milliards de dollars d'ici 2034.
En 2025, la valeur du marché nord-américain s'élevait à 31,30 milliards de dollars.
Le marché devrait afficher un TCAC de 6,5 % au cours de la période de prévision 2026-2034.
Le segment de classe II était en tête du marché par classe d’appareils en 2025.
Un facteur clé qui stimule le marché est l’accent croissant mis par les constructeurs OEM sur la réduction des coûts et une mise sur le marché plus rapide.
Jabil Inc., Integer Holdings Corporation et TE Connectivity sont les principaux acteurs du marché.
L’Amérique du Nord est la région dominante du marché.
Contactez nos experts Parlez à un expert


- 2021-2034
- 2025
- 2021-2024
- 180
Obtenez 30 à 60 heures de personnalisation gratuite
Ampliar a cobertura regional e por país, Análise de segmentos, Perfis de empresas, Benchmarking competitivo, e insights sobre o usuário final.













.webp)






Rapports associés