Taille du marché des robots chirurgicaux orthopédiques, part et analyse de l’industrie, par application (hanche, genou, colonne vertébrale), par utilisation finale (hospitalisation, ambulatoire) et prévisions régionales, 2026-2034
 Télécharger un échantillon gratuit

Aperçu du marché et de l’industrie des robots chirurgicaux orthopédiques
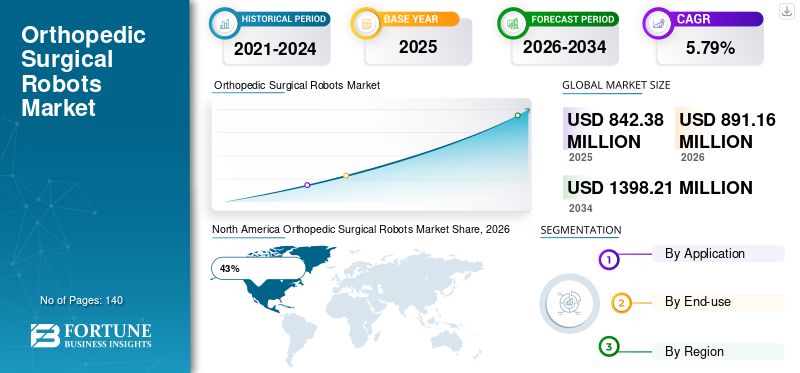
La taille du marché des robots chirurgicaux orthopédiques était évaluée à 842,38 millions de dollars en 2025. Le marché devrait passer de 891,16 millions de dollars en 2026 à 1 398,21 millions de dollars d’ici 2034, avec un TCAC de 5,79 % au cours de la période de prévision.

Le marché des robots chirurgicaux orthopédiques connaît une transformation significative en raison de l’adoption croissante de systèmes chirurgicaux guidés avec précision dans les procédures orthopédiques. Les prestataires de soins de santé intègrent des technologies assistées par robot pour améliorer le positionnement des implants, la cohérence chirurgicale, l'efficacité du flux de travail et les résultats pour les patients. Les robots chirurgicaux orthopédiques sont de plus en plus utilisés dans les arthroplasties et les chirurgies de la colonne vertébrale, où la précision est essentielle au succès clinique à long terme. Le marché est soutenu par les progrès deintelligence artificielle, logiciel de navigation, intégration d’imagerie en temps réel et technologies de bras robotique. La demande croissante de procédures mini-invasives et de capacités améliorées de planification chirurgicale continue d’élargir le rôle de la robotique orthopédique dans les salles d’opération modernes. L’analyse du marché des robots chirurgicaux orthopédiques indique une acceptation croissante parmi les hôpitaux et les centres orthopédiques spécialisés.
Les États-Unis restent le pays leader sur le marché des robots chirurgicaux orthopédiques en raison de leur solide infrastructure de soins de santé, de leurs installations chirurgicales avancées et de leur forte adoption de procédures orthopédiques assistées par robot. Les hôpitaux de tout le pays utilisent de plus en plus de systèmes robotisés pour les arthroplasties du genou, de la hanche et de la colonne vertébrale. La présence de développeurs majeurs de technologies orthopédiques, de programmes de formation de chirurgiens généralisés et de l’adoption favorable de technologies médicales avancées soutiennent l’expansion du marché. Le rapport sur le marché des robots chirurgicaux orthopédiques aux États-Unis met en évidence la demande croissante de planification chirurgicale personnalisée, d’intégration de flux de travail numérique et de précision robotique. Les grands réseaux de soins de santé continuent d'investir dans des plates-formes robotiques pour améliorer les résultats des procédures et renforcer leur positionnement concurrentiel dans la prestation de soins orthopédiques.
Télécharger un échantillon gratuit pour en savoir plus sur ce rapport.
Points clés à retenir
Taille et croissance du marché
- Taille du marché mondial 2025 : 842,38 millions USD
- Taille du marché mondial 2034 : 1 398,21 millions USD
- TCAC (2026-2034) : 5,79 %
Part de marché – Régional
- Amérique du Nord : 43 %
- Europe : 28 %
- Asie-Pacifique : 21 %
- Reste du monde : 8%
Partages au niveau national
- Allemagne : 31% du marché européen
- Royaume-Uni : 22 % du marché européen
- Japon : 26 % du marché Asie-Pacifique
- Chine : 38 % du marché Asie-Pacifique
Dernières tendances du marché des robots chirurgicaux orthopédiques
L’une des tendances les plus notables du marché des robots chirurgicaux orthopédiques est l’intégration de l’intelligence artificielle etapprentissage automatiquealgorithmes dans des plates-formes robotiques. Ces technologies permettent aux chirurgiens d'analyser l'anatomie du patient avec une plus grande précision, d'optimiser la pose des implants et de réduire la variabilité chirurgicale. Des solutions logicielles avancées sont de plus en plus intégrées aux systèmes robotiques pour soutenir la planification préopératoire et la prise de décision peropératoire.
Télécharger un échantillon gratuit pour en savoir plus sur ce rapport.
Une autre tendance importante est l’expansion des procédures orthopédiques assistées par robot au-delà des arthroplasties du genou et de la hanche. Les fabricants développent des systèmes robotiques spécialisés pour la chirurgie de la colonne vertébrale, les applications en traumatologie et les procédures de reconstruction complexes. Les plates-formes chirurgicales connectées au cloud, les analyses basées sur les données et les écosystèmes orthopédiques numériques deviennent également des caractéristiques importantes dans l’analyse de l’industrie des robots chirurgicaux orthopédiques. Les établissements de santé se concentrent sur les technologies qui améliorent l’efficacité, raccourcissent les périodes de récupération et améliorent la standardisation des procédures. En outre, la robotique collaborative et les conceptions robotiques compactes contribuent à étendre l’adoption parmi les établissements de santé de taille moyenne, créant ainsi de nouvelles opportunités de marché pour les robots chirurgicaux orthopédiques.
Dynamique du marché des robots chirurgicaux orthopédiques
CONDUCTEUR
Demande croissante de procédures orthopédiques basées sur la précision
Le principal moteur de la croissance du marché des robots chirurgicaux orthopédiques est la demande croissante de chirurgies orthopédiques de haute précision. Les systèmes assistés par robot aident les chirurgiens à obtenir une plus grande précision lors du positionnement des implants et de la préparation osseuse, réduisant ainsi le risque d'erreurs chirurgicales. Alors que les procédures orthopédiques deviennent de plus en plus complexes, les prestataires de soins de santé recherchent des technologies qui améliorent la cohérence des procédures et améliorent les résultats à long terme pour les patients.
La prévalence croissante des troubles musculo-squelettiques, des blessures sportives, des maladies dégénératives des articulations et des affections orthopédiques liées à l'âge continue d'augmenter les volumes d'interventions dans le monde entier. Les systèmes robotiques prennent en charge la planification de traitement individualisée et facilitent les approches chirurgicales mini-invasives. Les informations sur le marché des robots chirurgicaux orthopédiques indiquent que les hôpitaux adoptent de plus en plus de plates-formes robotiques pour renforcer les capacités chirurgicales et améliorer la satisfaction des patients. La visualisation améliorée, la navigation en temps réel et l’exécution chirurgicale guidée par les données contribuent également à la demande croissante de solutions orthopédiques robotisées.
RETENUE
Coûts d’acquisition et de mise en œuvre élevés
L’une des principales contraintes affectant le marché des robots chirurgicaux orthopédiques est le coût important associé à l’achat, à la mise en œuvre et à la maintenance des systèmes robotiques. Les robots orthopédiques avancés nécessitent des investissements importants, ce qui rend leur adoption difficile pour les petits hôpitaux et établissements de santé fonctionnant sous contraintes budgétaires.
Au-delà des dépenses initiales en équipement, les établissements doivent investir dans la formation des chirurgiens, les mises à jour des logiciels, les services de maintenance et les modifications de la salle d'opération. Le fardeau économique peut retarder les décisions d’achat et limiter la pénétration du marché dans les environnements de soins de santé sensibles aux coûts. De plus, les prestataires de soins de santé évaluent souvent les mesures de retour sur investissement avant d’adopter des technologies robotiques. Les résultats du rapport d’étude de marché sur les robots chirurgicaux orthopédiques suggèrent que les préoccupations en matière de coûts restent un facteur critique influençant les décisions d’achat, en particulier sur les marchés émergents de la santé où les budgets de santé sont relativement limités.
OPPORTUNITÉ
Expansion des applications robotiques dans les spécialités orthopédiques
L’expansion des technologies assistées par robot dans d’autres spécialités orthopédiques présente une opportunité majeure pour les acteurs du marché. Alors que les procédures du genou et de la hanche dominent actuellement l'utilisation, les fabricants développent de plus en plus de solutions pour la chirurgie de la colonne vertébrale, la reconstruction après un traumatisme, les procédures de l'épaule et les interventions orthopédiques complexes.
L'acceptation croissante des plates-formes robotiques parmi les chirurgiens crée des opportunités pour l'innovation logicielle, les systèmes de navigation avancés et les outils de planification chirurgicale spécifiques au patient. Les marchés émergents de la santé investissent également dans des infrastructures chirurgicales avancées, créant ainsi une demande supplémentaire de robotique orthopédique. Les évaluations des prévisions du marché des robots chirurgicaux orthopédiques indiquent que les opportunités futures seront motivées par les systèmes robotiques portables, le guidage chirurgical basé sur l’IA et les salles d’opération numériques intégrées. Les entreprises qui se concentrent sur des applications cliniques plus larges et sur l’optimisation des flux de travail devraient bénéficier d’avantages concurrentiels sur les marchés mondiaux.
DÉFI
Exigences de formation et adaptation du flux de travail
Un défi important sur le marché des robots chirurgicaux orthopédiques est la nécessité d’une formation approfondie et d’une adaptation du flux de travail. Les chirurgiens doivent maîtriser les procédures assistées par robot, les interfaces logicielles et les systèmes numériques de planification chirurgicale avant d’obtenir des résultats optimaux.
La courbe d'apprentissage associée à la chirurgie robotique peut initialement affecter l'efficacité des procédures et la planification de la salle d'opération. Les établissements de santé doivent allouer des ressources à la formation du personnel, aux programmes de certification et à l’intégration technologique. La résistance au changement des techniques chirurgicales établies peut également ralentir les taux d’adoption chez certains professionnels de la santé. Les évaluations du rapport sur l’industrie des robots chirurgicaux orthopédiques indiquent qu’une mise en œuvre réussie nécessite des efforts coordonnés impliquant les chirurgiens, les administrateurs et les fournisseurs de technologie. Maintenir des niveaux d’utilisation constants et démontrer des avantages cliniques mesurables restent des défis importants pour les établissements de santé qui investissent dans des plateformes robotiques.
Segmentation du marché des robots chirurgicaux orthopédiques
Par type de procédure
Les applications liées à la hanche représentent environ 29 % de la part de marché des robots chirurgicaux orthopédiques. Les procédures d'arthroplastie de la hanche assistées par robot continuent de gagner en popularité en raison de la nécessité d'un positionnement précis des implants et d'un meilleur alignement des articulations. Les chirurgiens utilisent de plus en plus de systèmes robotiques pour développer des plans chirurgicaux personnalisés basés sur l'anatomie de chaque patient. Les technologies robotiques avancées fournissent des conseils en temps réel pendant la préparation osseuse et la pose des implants, contribuant ainsi à réduire la variabilité des procédures. L’analyse du marché des robots chirurgicaux orthopédiques indique que la demande croissante d’arthroplastie de la hanche parmi les populations vieillissantes et les patients souffrant de maladies dégénératives des articulations continue de soutenir l’expansion du segment. Les prestataires de soins de santé privilégient l’assistance robotique car elle améliore la reproductibilité et soutient les performances des implants à long terme.
Les procédures du genou représentent environ 47 % de la taille du marché des robots chirurgicaux orthopédiques, ce qui en fait le segment le plus important. Les arthroplasties du genou assistées par robot bénéficient de résections osseuses très précises, d'une optimisation de l'alignement et d'une planification de traitement spécifique au patient. La prévalence généralisée de l’arthrose et de la dégénérescence du genou continue d’augmenter les volumes d’interventions à l’échelle mondiale. Les établissements de santé donnent souvent la priorité aux systèmes robotisés pour les procédures du genou, car ces chirurgies démontrent des améliorations mesurables en termes de précision et d'efficacité du flux de travail. Les tendances du marché des robots chirurgicaux orthopédiques indiquent une utilisation croissante de l’arthroplastie partielle et totale du genou assistée par robot. Les progrès continus des logiciels et des technologies de navigation renforcent encore davantage le leadership du segment au sein de l’industrie de la robotique orthopédique.
Les applications liées à la colonne vertébrale représentent environ 24 % de la part de marché des robots chirurgicaux orthopédiques. La chirurgie de la colonne vertébrale assistée par robot est de plus en plus utilisée pour la pose de vis pédiculaires, les procédures de stabilisation de la colonne vertébrale et les reconstructions vertébrales complexes. Le besoin d’une précision accrue dans les régions anatomiquement sensibles a accéléré son adoption par les centres chirurgicaux spécialisés. Les systèmes de navigation robotisés avancés permettent aux chirurgiens d'effectuer des interventions vertébrales très précises tout en minimisant la variabilité des procédures. Les opportunités de marché des robots chirurgicaux orthopédiques dans le domaine de la chirurgie de la colonne vertébrale continuent de se développer en raison de l’incidence croissante des troubles de la colonne vertébrale et des progrès technologiques dans la robotique guidée par imagerie. Les prestataires de soins de santé reconnaissent de plus en plus la valeur de l’assistance robotique pour améliorer la précision des procédures et soutenir les approches chirurgicales mini-invasives de la colonne vertébrale.
Pour savoir comment notre rapport peut optimiser votre entreprise, Parler à un analyste
Par utilisation finale
Les établissements pour patients hospitalisés représentent environ 72 % de la part de marché des robots chirurgicaux orthopédiques. Les grands hôpitaux et les centres orthopédiques spécialisés effectuent la majorité des procédures assistées par robot en raison de l'accès à des salles d'opération avancées, d'un personnel qualifié et de volumes de procédures élevés. Ces institutions investissent fréquemment dans les technologies robotiques pour renforcer les capacités chirurgicales et attirer les patients recherchant des soins orthopédiques avancés. Le segment des patients hospitalisés bénéficie d’une infrastructure de soins de santé intégrée et d’équipes cliniques multidisciplinaires. Les informations sur le marché des robots chirurgicaux orthopédiques suggèrent que les hôpitaux continuent de mener l’adoption car ils possèdent les ressources nécessaires pour soutenir la mise en œuvre de la robotique, la formation des chirurgiens et les stratégies d’utilisation à long terme. La demande croissante de procédures orthopédiques complexes soutient encore davantage la domination du segment.
Les établissements de soins ambulatoires représentent environ 28 % de la part de marché des robots chirurgicaux orthopédiques. Les centres de chirurgie ambulatoire intègrent de plus en plus de technologies robotiques à mesure que les procédures orthopédiques mini-invasives deviennent plus courantes. Ces installations se concentrent sur une gestion efficace du flux de travail, des séjours plus courts pour les patients et une prestation de traitement rentable. Les progrès dans la conception des systèmes robotiques et l’efficacité des procédures rendent l’adoption plus réalisable dans les environnements ambulatoires. La croissance du marché des robots chirurgicaux orthopédiques dans ce segment est soutenue par la préférence croissante des patients pour les interventions chirurgicales le jour même et par les efforts du système de santé pour optimiser l’utilisation des ressources. À mesure que les technologies robotiques deviennent plus compactes et accessibles, leur adoption en ambulatoire devrait encore se développer.
Perspectives régionales du marché des robots chirurgicaux orthopédiques
Amérique du Nord
North America Orthopedic Surgical Robots Market Share, 2026 (%)
Pour obtenir plus d'informations sur l'analyse régionale de ce marché, Télécharger un échantillon gratuit
L’Amérique du Nord détient environ 43 % de la part de marché mondiale des robots chirurgicaux orthopédiques. La région bénéficie d’infrastructures de soins de santé avancées, d’une forte adoption technologique et d’une forte concentration de spécialistes orthopédiques. Les hôpitaux des États-Unis et du Canada continuent d’investir dans des systèmes chirurgicaux assistés par robot pour améliorer la précision et les résultats pour les patients.
La région affiche une forte demande de procédures d’arthroplastie du genou, d’arthroplastie de la hanche et de la colonne vertébrale soutenues par un guidage robotique. Les évaluations du rapport d’étude de marché sur les robots chirurgicaux orthopédiques indiquent que l’innovation technologique continue, les environnements de remboursement favorables et l’acceptation généralisée des chirurgiens contribuent au leadership régional. Les centres médicaux universitaires et les réseaux de soins de santé intégrés promeuvent activement la chirurgie orthopédique assistée par robot dans le cadre d'initiatives de santé numériques plus larges.
Europe
L’Europe représente environ 28 % de la part de marché des robots chirurgicaux orthopédiques. La région bénéficie d’une modernisation croissante des soins de santé, d’un volume croissant d’interventions orthopédiques et d’un intérêt croissant pour les technologies de chirurgie de précision. Plusieurs pays européens étendent leurs programmes de chirurgie robotique au sein des systèmes de santé publics et privés.
Les perspectives du marché des robots chirurgicaux orthopédiques pour l’Europe restent positives en raison de l’augmentation des investissements dans les technologies avancées des salles d’opération et des initiatives de recherche clinique. Les hôpitaux continuent d'évaluer les plates-formes robotiques pour améliorer la cohérence chirurgicale et soutenir les soins orthopédiques centrés sur le patient. La région reste un contributeur important à l’innovation technologique et à l’adoption clinique.
Marché allemand des robots chirurgicaux orthopédiques
L'Allemagne représente environ 31 % du marché européen des robots chirurgicaux orthopédiques. Le pays possède l’une des infrastructures de santé les plus avancées d’Europe et reste fortement axé sur l’innovation en matière de technologie médicale. Les hôpitaux allemands investissent activement dans des solutions orthopédiques assistées par robot pour améliorer l'efficacité des procédures et les résultats cliniques.
L’analyse de l’industrie allemande des robots chirurgicaux orthopédiques met en évidence l’adoption croissante de systèmes robotiques dans les arthroplasties et la chirurgie de la colonne vertébrale. La solide expertise des chirurgiens, la préparation technologique et les programmes de modernisation des hôpitaux continuent de soutenir l’expansion du marché. Les hôpitaux universitaires et les centres orthopédiques spécialisés jouent un rôle important dans l’avancement des techniques chirurgicales assistées par robot à travers le pays.
Marché des robots chirurgicaux orthopédiques au Royaume-Uni
Le Royaume-Uni représente environ 22 % du marché européen des robots chirurgicaux orthopédiques. L’accent croissant mis sur l’innovation en matière de soins de santé et l’efficacité chirurgicale a encouragé l’adoption de technologies orthopédiques robotisées au sein des principaux établissements de santé.
Les perspectives du marché des robots chirurgicaux orthopédiques au Royaume-Uni indiquent un déploiement croissant de systèmes robotiques dans les programmes d’arthroplastie du genou et de la hanche. Les prestataires de soins de santé se concentrent sur les technologies qui améliorent les résultats pour les patients et optimisent l’utilisation des ressources. Les investissements continus dans la transformation numérique des soins de santé et les programmes de formation des chirurgiens soutiennent le développement du marché à long terme dans tout le pays.
Asie-Pacifique
L’Asie-Pacifique détient environ 21 % de la part de marché des robots chirurgicaux orthopédiques. La modernisation rapide des soins de santé, l’expansion des infrastructures hospitalières et la sensibilisation croissante aux technologies chirurgicales avancées contribuent à la croissance régionale. Les pays de la région investissent dans des programmes de chirurgie assistée par robot pour améliorer la qualité des soins de santé et les résultats des traitements.
Les prévisions du marché des robots chirurgicaux orthopédiques pour l’Asie-Pacifique mettent en évidence la demande croissante de procédures mini-invasives et de soins orthopédiques avancés. La croissance démographique, l’augmentation des dépenses de santé et l’élargissement de l’accès aux services chirurgicaux spécialisés continuent de soutenir l’adoption. Les fabricants régionaux contribuent également au développement du marché grâce à l’innovation technologique et aux efforts de localisation.
Marché japonais des robots chirurgicaux orthopédiques
Le Japon représente environ 26 % du marché des robots chirurgicaux orthopédiques de la région Asie-Pacifique. Le vieillissement de la population du pays et la forte prévalence des troubles orthopédiques créent une demande importante d'interventions chirurgicales avancées. Les prestataires de soins de santé adoptent de plus en plus de technologies robotiques pour améliorer la précision des procédures et soutenir des stratégies de traitement personnalisées.
L’analyse du marché des robots chirurgicaux orthopédiques au Japon démontre un fort intérêt pour les technologies médicales innovantes et les solutions de santé numériques. Les hôpitaux se concentrent sur l’amélioration de la qualité chirurgicale, la réduction des complications et l’amélioration de l’expérience de rétablissement des patients. Les progrès technologiques continus renforcent encore la position du Japon sur le marché régional.
Marché chinois des robots chirurgicaux orthopédiques
La Chine représente environ 38 % du marché des robots chirurgicaux orthopédiques en Asie-Pacifique. Le développement rapide des infrastructures de santé et l’augmentation des investissements dans les technologies médicales avancées ont accéléré l’adoption des systèmes orthopédiques assistés par robot.
Le marché chinois des robots chirurgicaux orthopédiques est soutenu par l’expansion des réseaux hospitaliers, l’augmentation des volumes d’interventions orthopédiques et les initiatives gouvernementales encourageant la modernisation des soins de santé. L’innovation nationale et la disponibilité croissante de solutions robotiques continuent de contribuer à l’expansion du marché. Les grands hôpitaux urbains restent les principaux utilisateurs des technologies robotiques orthopédiques.
Reste du monde
La région Reste du monde représente environ 8 % de la part de marché des robots chirurgicaux orthopédiques. L’adoption augmente progressivement en Amérique latine, au Moyen-Orient et en Afrique à mesure que les systèmes de santé se modernisent et investissent dans des technologies chirurgicales avancées.
Les opportunités de marché des robots chirurgicaux orthopédiques dans ces régions sont soutenues par la demande croissante de services orthopédiques spécialisés et par la sensibilisation croissante aux avantages de la chirurgie assistée par robot. Même si les taux d’adoption restent inférieurs à ceux des marchés développés, les investissements dans les infrastructures de santé et l’approvisionnement en technologies médicales continuent de créer un potentiel de croissance. Les partenariats stratégiques, les programmes de formation et les initiatives de modernisation des hôpitaux devraient soutenir le développement futur du marché.
Liste des principales entreprises de robots chirurgicaux orthopédiques
- Société Medrobotics
- Medtronic
- Renishaw SA
- Smith et neveu
- Société Stryker
- PENSEZ Surgical, Inc.
- Transenterix (Asensus Surgical, Inc.)
- Zimmer Biomet
- Accuray Incorporée
- Globus Médical
- Auris Santé Inc.
- Services Johnson & Johnson Inc.
- Société Nordson
- OMNILife science Inc.
- Chirurgical intuitif
- Groupe médical Wright
Les deux principales entreprises par part de marché
- Société Stryker – 24 %
- Zimmer Biomet-19%
Analyse et opportunités d’investissement
L’activité d’investissement sur le marché des robots chirurgicaux orthopédiques continue de se concentrer sur l’innovation technologique, le développement de logiciels et l’expansion des portefeuilles de procédures assistées par robot. Les entreprises de technologie médicale allouent des ressources substantielles à l’intégration de l’intelligence artificielle, aux technologies de navigation et aux capacités d’imagerie avancées. Les sociétés de capital-risque et les investisseurs stratégiques s'intéressent de plus en plus aux plateformes de chirurgie robotique en raison de leur potentiel de croissance à long terme et de l'expansion de leurs applications cliniques.
Les opportunités de marché des robots chirurgicaux orthopédiques sont particulièrement fortes sur les marchés émergents de la santé où des initiatives de modernisation des hôpitaux sont en cours. Les investissements dans les programmes de formation des chirurgiens, les écosystèmes chirurgicaux numériques et les plateformes robotiques connectées au cloud devraient générer une valeur substantielle. Les collaborations stratégiques entre les hôpitaux, les instituts de recherche et les développeurs de technologies accélèrent l’innovation. Les entreprises qui se concentrent sur des solutions robotiques rentables, sur l’optimisation des flux de travail et sur des indications cliniques élargies sont bien placées pour attirer les investissements et renforcer leur position concurrentielle sur le marché mondial.
Développement de nouveaux produits
Le développement de nouveaux produits sur le marché des robots chirurgicaux orthopédiques est centré sur l’amélioration de la précision chirurgicale, de l’efficacité du flux de travail et de l’expérience utilisateur. Les fabricants présentent des plates-formes robotiques dotées de systèmes de navigation avancés, de capacités d'intelligence artificielle et d'une intégration améliorée de l'imagerie. Ces innovations prennent en charge la planification chirurgicale personnalisée et le guidage peropératoire en temps réel.
Plusieurs entreprises développent des systèmes robotiques de nouvelle génération capables de répondre à plusieurs spécialités orthopédiques grâce à des architectures de plates-formes modulaires. Les tendances du marché des robots chirurgicaux orthopédiques indiquent une importance croissante accordée aux conceptions de systèmes compacts, à la connectivité basée sur le cloud et à l’analyse prédictive. Les capacités logicielles améliorées permettent aux chirurgiens de simuler des procédures avant d'entrer dans la salle d'opération, améliorant ainsi la préparation et la prise de décision. Les efforts de développement de produits visent également à améliorer l'interopérabilité avec les systèmes d'information des hôpitaux et à étendre les applications aux procédures d'arthroplastie, de chirurgie de la colonne vertébrale et de traumatologie.
Cinq développements récents (2023-2025)
- Stryker a étendu les capacités des procédures orthopédiques assistées par robot grâce à des améliorations logicielles et des flux de travail.
- Zimmer Biomet a introduit des fonctionnalités améliorées de planification et de navigation numériques pour les systèmes orthopédiques robotisés.
- Johnson & Johnson a renforcé ses initiatives de développement de chirurgie robotique ciblant les applications orthopédiques.
- Globus Medical a élargi son offre de chirurgie robotique de la colonne vertébrale avec une intégration améliorée de la navigation.
- Technologies avancées de chirurgie de la colonne vertébrale assistée par robot de Medtronic axées sur des interventions guidées avec précision.
Couverture du rapport sur le marché des robots chirurgicaux orthopédiques
Le rapport sur le marché des robots chirurgicaux orthopédiques fournit une couverture complète de la structure de l’industrie, du paysage concurrentiel, des développements technologiques, des tendances du marché et des opportunités de croissance stratégique. Le rapport évalue les facteurs clés influençant l'adoption dans les hôpitaux, les cliniques spécialisées et les centres de chirurgie ambulatoire. Une analyse de segmentation détaillée couvre les catégories de procédures, les environnements d'utilisation finale et les marchés régionaux.
Demande de personnalisation pour acquérir une connaissance approfondie du marché.
Le rapport d’étude de marché sur les robots chirurgicaux orthopédiques examine également les innovations technologiques, les modèles d’investissement, les stratégies de développement de produits et les opportunités commerciales émergentes. Les acteurs du marché, les investisseurs, les prestataires de soins de santé et les parties prenantes de l’industrie utilisent le rapport pour comprendre l’évolution de la dynamique concurrentielle et le potentiel futur du marché. La couverture comprend le profilage des entreprises, l'évaluation régionale, l'analyse de la demande et l'évaluation des facteurs influençant l'adoption de la technologie dans les systèmes de santé mondiaux.


- 2021-2034
- 2025
- 2021-2024
- 140
-

(Offre valable jusqu’au 15th Oct 2026)
Obtenez 30 à 60 heures de personnalisation gratuite
Ampliar a cobertura regional e por país, Análise de segmentos, Perfis de empresas, Benchmarking competitivo, e insights sobre o usuário final.













.webp)





