Taille du marché du paracétamol IV, part et analyse de l’industrie, par indication (douleur, pyrexie), par application (chirurgicale, non chirurgicale), par utilisation finale (hôpitaux, cliniques) et prévisions régionales, 2026-2034
 Télécharger un échantillon gratuit

Aperçu du marché du paracétamol IV
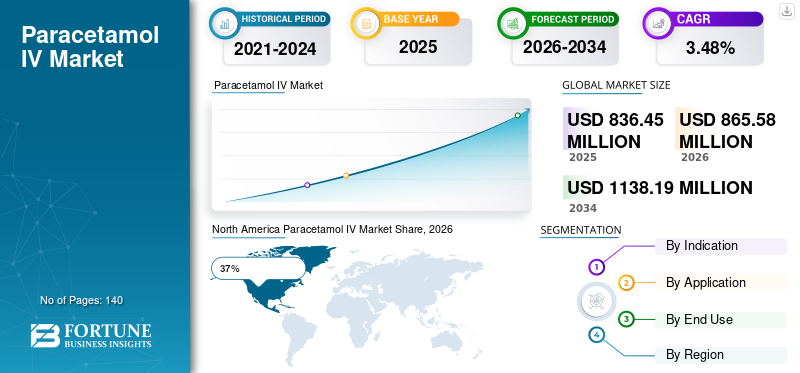
La taille du marché du paracétamol IV était évaluée à 836,45 millions de dollars en 2025. Le marché devrait passer de 865,58 millions de dollars en 2026 à 1 138,19 millions de dollars d’ici 2034, affichant un TCAC de 3,48 % au cours de la période de prévision.

Le marché du paracétamol IV connaît une expansion soutenue en raison de l’adoption croissante d’analgésiques intraveineux en milieu hospitalier, dans les unités de soins d’urgence, dans les services de soins intensifs et dans les établissements de traitement postopératoire. Le paracétamol intraveineux est largement utilisé pour soulager rapidement la douleur et gérer la fièvre lorsque l’administration orale n’est pas réalisable. L’accent croissant mis sur les stratégies de gestion de la douleur épargnant les opioïdes, l’augmentation des volumes chirurgicaux et l’expansion des infrastructures de soins de santé soutiennent la croissance du marché du paracétamol IV. Les fabricants de produits pharmaceutiques se concentrent sur les technologies de fabrication stériles, les formats d’emballage améliorés et les réseaux de distribution géographique plus larges. Le rapport sur le marché du Paracétamol IV met en évidence la demande croissante des hôpitaux à la recherche de solutions analgésiques non opioïdes efficaces pour les soins hospitaliers et les protocoles de traitement aigus.
Les États-Unis représentent l’un des marchés les plus établis pour le paracétamol intraveineux en raison de leur infrastructure hospitalière avancée, de leurs volumes élevés d’interventions chirurgicales et de la forte adoption de protocoles multimodaux de gestion de la douleur. Les prestataires de soins de santé utilisent de plus en plus le paracétamol intraveineux dans les programmes de récupération postopératoire afin de réduire la dépendance aux opioïdes et d'améliorer les résultats pour les patients. La prévalence croissante des cas de traumatismes, des procédures orthopédiques et des admissions d’urgence continue de soutenir la demande. Les contrats d'approvisionnement entre les hôpitaux et les fournisseurs pharmaceutiques ont renforcé la disponibilité des produits dans les établissements de santé. En outre, les directives cliniques promouvant le contrôle de la douleur non opioïde ont encouragé une utilisation plus large des formulations intraveineuses dans les services de chirurgie, les unités de soins intensifs et les centres de soins ambulatoires.
Télécharger un échantillon gratuit pour en savoir plus sur ce rapport.
Points clés à retenir
Taille et croissance du marché
- Taille du marché mondial 2025 : 836,45 millions USD
- Taille du marché mondial 2034 : 1 138,19 millions USD
- TCAC (2026-2034) : 3,48 %
Part de marché – Régionales
- Amérique du Nord : 37 %
- Europe : 29 %
- Asie-Pacifique : 25 %
- Reste du monde : 9 %
Partages au niveau national
- Allemagne : 24% du marché européen
- Royaume-Uni : 21 % du marché européen
- Japon : 18 % du marché Asie-Pacifique
- Chine : 34 % du marché Asie-Pacifique
Dernières tendances du marché du paracétamol IV
L’analyse du marché du paracétamol IV indique une évolution croissante vers des approches multimodales de gestion de la douleur dans les établissements de santé. Les hôpitaux combinent de plus en plus le paracétamol intraveineux avec d'autres thérapies non opioïdes pour améliorer le contrôle de la douleur tout en minimisant l'exposition aux opioïdes. Cette tendance est particulièrement visible dans la chirurgie orthopédique, les interventions cardiaques et les programmes de chirurgie ambulatoire. Les administrateurs de soins de santé mettent également l’accent sur des périodes de récupération plus courtes, créant ainsi une demande d’analgésiques intraveineux à action rapide.
Télécharger un échantillon gratuit pour en savoir plus sur ce rapport.
Une autre tendance notable du marché du paracétamol IV concerne l’expansion des formulations intraveineuses génériques dans les économies émergentes. Les sociétés pharmaceutiques investissent dans des capacités de fabrication de produits injectables stériles pour répondre aux exigences d’approvisionnement des hôpitaux. La demande de poches de perfusion prêtes à l'emploi et de formats d'emballage à dose unique augmente car ces solutions réduisent le temps de préparation des médicaments et améliorent l'efficacité du flux de travail clinique. Les systèmes numériques d’inventaire des hôpitaux et les plateformes d’approvisionnement centralisées soutiennent également la pénétration du marché. Le rapport de l'industrie du paracétamol IV met également en évidence son adoption croissante dans les segments des soins pédiatriques et gériatriques, où un contrôle rapide de la fièvre et un dosage précis sont des priorités cliniques essentielles.
Dynamique du marché du paracétamol IV
CONDUCTEUR
Demande croissante de solutions de gestion de la douleur non opioïdes
Le principal moteur de croissance du marché du paracétamol IV est la demande croissante de thérapies analgésiques non opioïdes efficaces. Les systèmes de santé du monde entier mettent en œuvre des stratégies visant à réduire les prescriptions d’opioïdes tout en maintenant des normes élevées de gestion de la douleur. Le paracétamol intraveineux est devenu une option privilégiée car il procure des effets analgésiques et antipyrétiques rapides sans les risques de dépendance associés aux médicaments opioïdes. Les hôpitaux intègrent le paracétamol intraveineux dans des programmes de récupération améliorée après une intervention chirurgicale, contribuant ainsi à améliorer la mobilité des patients et les résultats postopératoires.
Le nombre croissant d’interventions chirurgicales dans le monde contribue également de manière significative à l’expansion du marché. Les chirurgies orthopédiques, les procédures gastro-intestinales, les interventions cardiaques et les soins de traumatologie nécessitent souvent un contrôle immédiat de la douleur, créant ainsi une forte demande de formulations intraveineuses. En outre, la sensibilisation croissante des cliniciens aux protocoles de traitement d’épargne en opioïdes a accéléré leur adoption. Le rapport d’étude de marché sur le paracétamol IV identifie une utilisation accrue dans les unités de soins intensifs et les services d’urgence comme un facteur clé renforçant la demande du marché à long terme.
RETENUE
Disponibilité de thérapies analgésiques alternatives
L’une des principales contraintes affectant le marché du paracétamol IV est la disponibilité de nombreuses thérapies alternatives de gestion de la douleur. Les anti-inflammatoires non stéroïdiens, les techniques d'anesthésie régionale, les médicaments opioïdes et les schémas thérapeutiques analgésiques combinés continuent de concurrencer le paracétamol intraveineux dans les établissements de santé. Dans plusieurs régions, les cliniciens peuvent préférer les protocoles thérapeutiques établis qui limitent l’adoption de nouvelles options de gestion de la douleur par voie intraveineuse.
Les pressions sur les prix au sein des systèmes d’approvisionnement des hôpitaux influencent également les décisions d’achat. Les établissements de santé publics privilégient souvent les alternatives thérapeutiques peu coûteuses lorsque les budgets sont limités. De plus, les exigences réglementaires strictes associées à la fabrication de produits stériles injectables peuvent augmenter les dépenses opérationnelles des sociétés pharmaceutiques. Perturbations de la chaîne d’approvisionnement impliquant des ingrédients pharmaceutiques actifs etmatériaux d'emballagepeut créer des pénuries temporaires qui affectent la disponibilité des produits. Ces facteurs peuvent ralentir les taux de pénétration sur certains marchés de soins de santé en développement, malgré la demande clinique croissante de produits analgésiques intraveineux efficaces.
OPPORTUNITÉ
Expansion des infrastructures de santé dans les économies émergentes
Des opportunités importantes émergent de la modernisation rapide des infrastructures de soins de santé en Asie-Pacifique, en Amérique latine et dans certaines parties du Moyen-Orient. Les gouvernements investissent massivement dans la construction d’hôpitaux, d’établissements de soins intensifs, de centres chirurgicaux et de services de médecine d’urgence. Ces évolutions créent des conditions favorables à une adoption plus large des produits à base de paracétamol intraveineux.
Les perspectives du marché du paracétamol IV restent positives alors que les sociétés pharmaceutiques renforcent leurs partenariats de distribution et établissent des capacités de fabrication régionales. Les dépenses de santé croissantes et l’accès accru des patients aux traitements avancés encouragent les prestataires de soins de santé à adopter des formulations intraveineuses pour la gestion de la douleur aiguë et de la fièvre. Des opportunités se développent également dans les soins pédiatriques, les services de soutien en oncologie et les programmes de réadaptation postopératoire. Les fabricants introduisant des produits génériques rentables peuvent étendre davantage leur portée sur le marché parmi les hôpitaux publics et les réseaux de soins de santé à la recherche de solutions thérapeutiques cliniquement efficaces mais abordables.
DÉFI
Conformité réglementaire et complexité de fabrication
Un défi majeur sur le marché du paracétamol IV consiste à maintenir le respect de normes strictes de fabrication pharmaceutique. Les formulations intraveineuses nécessitent des environnements de production stériles hautement contrôlés, des tests de qualité rigoureux et des procédures de validation complètes. Les agences de réglementation imposent des exigences strictes liées au contrôle de la contamination, à l'intégrité de l'emballage et à la stabilité des produits, augmentant ainsi la complexité opérationnelle.
Les fabricants doivent continuellement investir dans des technologies de production avancées et des systèmes d’assurance qualité pour conserver l’approbation réglementaire. Toute interruption de la production peut entraîner des pénuries d’approvisionnement affectant les prestataires de soins de santé et les agences d’approvisionnement. En outre, la concurrence croissante des fabricants de génériques crée une pression sur les prix sur plusieurs marchés. Les entreprises doivent concilier abordabilité, qualité et conformité réglementaire tout en maintenant leur rentabilité. L’analyse de l’industrie du paracétamol IV identifie également les exigences en matière de transport et de gestion de la chaîne du froid comme des défis opérationnels pour les fournisseurs desservant des réseaux de soins de santé géographiquement diversifiés.
Segmentation du marché du paracétamol IV
Par indication
Le segment de la douleur domine le marché du paracétamol IV et représente environ 61 % des parts de marché. Le paracétamol intraveineux est largement utilisé dans la gestion de la douleur postopératoire, le traitement des traumatismes, les procédures orthopédiques et les services de médecine d'urgence. Les hôpitaux privilégient cette formulation car elle permet un déclenchement rapide de l’action analgésique et soutient les stratégies de traitement d’épargne en opioïdes. L’accent croissant mis sur les protocoles de récupération améliorés a encore renforcé la demande dans les services chirurgicaux.
Le marché du paracétamol IV La taille des applications de gestion de la douleur continue de croître en raison de l'augmentation des volumes chirurgicaux dans le monde. Les prestataires de soins de santé administrent de plus en plus de paracétamol par voie intraveineuse avant, pendant et après les procédures pour améliorer le confort des patients et réduire leur dépendance à des médicaments narcotiques plus puissants. La demande est particulièrement forte en chirurgie cardiaque, en chirurgie abdominale et en arthroplastie. Les fabricants de produits pharmaceutiques réagissent en élargissant leur capacité de production et en améliorant les capacités de leur chaîne d’approvisionnement, conçues spécifiquement pour les circuits d’approvisionnement des hôpitaux.
Le segment de la pyrexie représente environ 39 % de part de marché et reste un élément essentiel des prévisions du marché du paracétamol IV. L'administration intraveineuse est particulièrement bénéfique pour les patients présentant une fièvre sévère qui ne peuvent tolérer les médicaments oraux en raison de complications gastro-intestinales, d'une perte de conscience ou d'une maladie grave. Les unités de soins intensifs utilisent fréquemment du paracétamol par voie intraveineuse pour une gestion rapide de la température des patients hospitalisés.
La prévalence croissante des maladies infectieuses et l’augmentation des hospitalisations associées à des épisodes de fièvre aiguë soutiennent la demande du segment. Les populations pédiatriques et gériatriques y contribuent de manière significative, car les prestataires de soins de santé exigent souvent un dosage précis et une réponse thérapeutique immédiate. Les perspectives du marché du paracétamol IV indiquent une utilisation croissante des thérapies antipyrétiques intraveineuses dans les services d'urgence et les établissements de soins spécialisés. Alors que les systèmes de santé se concentrent sur l’amélioration des résultats des traitements des patients hospitalisés, la demande de solutions de gestion de la fièvre par voie intraveineuse devrait rester stable sur les marchés développés et émergents.
Pour savoir comment notre rapport peut optimiser votre entreprise, Parler à un analyste
Par candidature
Le segment chirurgical représente près de 58 % de la part de marché du paracétamol IV. Les patients chirurgicaux nécessitent souvent un contrôle immédiat de la douleur pendant la période périopératoire, ce qui fait du paracétamol intraveineux un élément précieux des programmes d'analgésie multimodale. Les hôpitaux utilisent ces formulations pour améliorer les expériences de récupération et réduire les complications liées aux opioïdes.
Un nombre croissant d’interventions orthopédiques, cardiovasculaires, neurologiques et gastro-intestinales stimulent l’expansion du segment. L'administration intraveineuse garantit une administration thérapeutique rapide, favorisant une gestion efficace de la douleur pendant les phases critiques de récupération. Les établissements de santé incluent de plus en plus le paracétamol intraveineux dans les parcours de soins chirurgicaux standardisés afin d'améliorer la satisfaction des patients et l'efficacité opérationnelle. Le rapport d’étude de marché sur le paracétamol IV met en évidence une adoption particulièrement forte parmi les grands hôpitaux de soins tertiaires et les centres chirurgicaux spécialisés à la recherche de solutions de gestion de la douleur fondées sur des données probantes.
Le segment non chirurgical détient environ 42 % de part de marché et comprend les soins d'urgence, les soins intensifs, la gestion des maladies infectieuses et les services de traumatologie. Le paracétamol intraveineux est couramment administré lorsqu'une réduction rapide de la fièvre ou un contrôle de la douleur est nécessaire chez les patients hospitalisés qui ne peuvent pas recevoir de médicaments par voie orale.
Le segment bénéficie de l’augmentation des admissions aux urgences, de l’augmentation du fardeau des maladies chroniques et de l’expansion des infrastructures de soins intensifs. Les professionnels de la santé apprécient le paracétamol intraveineux en raison de son profil de sécurité favorable et de sa large applicabilité parmi les populations de patients. La demande augmente également dans les services de soutien en oncologie et les programmes de soins respiratoires, où une gestion efficace des symptômes reste essentielle. Les opportunités de marché du paracétamol IV dans les applications non chirurgicales continuent de se développer à mesure que les systèmes de santé se modernisent.soins aigusinstallations et renforcer les capacités de médecine d’urgence.
Par utilisation finale
Les hôpitaux représentent environ 72 % du marché du paracétamol IV et restent la plus grande catégorie d'utilisation finale. Les grands établissements de santé réalisent la majorité des interventions chirurgicales et gèrent les cas hospitaliers complexes nécessitant des thérapies intraveineuses. Les services achats donnent de plus en plus la priorité à des fournisseurs fiables, capables de répondre à une demande importante et à des normes de qualité strictes.
L'adoption par les hôpitaux est soutenue par l'utilisation croissante de programmes de récupération améliorés, de protocoles de traitement d'urgence et de services de soins intensifs. Le paracétamol intraveineux est largement intégré dans les listes de médicaments en raison de son efficacité dans la gestion de la douleur et de la fièvre. La croissance du marché du paracétamol IV dans les hôpitaux est encore renforcée par l’expansion des investissements dans les infrastructures de soins de santé et l’augmentation des admissions de patients à l’échelle mondiale.
Les cliniques représentent environ 28 % des parts de marché et deviennent d’importants utilisateurs de produits à base de paracétamol intraveineux. Les cliniques spécialisées, les centres de chirurgie ambulatoire et les établissements de traitement ambulatoire administrent de plus en plus de médicaments par voie intraveineuse pour améliorer les résultats pour les patients et l'efficacité du traitement.
L’évolution croissante vers les procédures ambulatoires a accru la demande dans ce segment. Les cliniques bénéficient de formulations intraveineuses prêtes à l'emploi qui simplifient l'administration des médicaments et réduisent les exigences de préparation. L'expansion des programmes chirurgicaux d'un jour et des centres de traitement spécialisés continue de soutenir la croissance du segment. Les fournisseurs pharmaceutiques ciblent de plus en plus les réseaux de cliniques grâce à des stratégies de distribution sur mesure et à des emballages de produits conçus pour les environnements de soins de santé à faible volume.
Perspectives régionales du marché du paracétamol IV
Amérique du Nord
North America Paracetamol IV Market Share, 2025 (%)
Pour obtenir plus d'informations sur l'analyse régionale de ce marché, Télécharger un échantillon gratuit
L’Amérique du Nord détient environ 37 % de la part de marché mondiale du paracétamol IV. La région bénéficie d’infrastructures de soins de santé avancées, d’un fort pouvoir d’achat des hôpitaux et d’une mise en œuvre généralisée de protocoles multimodaux de gestion de la douleur. Les prestataires de soins privilégient de plus en plus le paracétamol intraveineux dans le cadre des stratégies de réduction des opioïdes, en particulier dans les contextes de soins postopératoires. L’adoption à grande échelle dans les services d’urgence et les unités de soins intensifs soutient une demande soutenue.
Les États-Unis restent le principal contributeur en raison de volumes élevés d’interventions chirurgicales et de solides structures de remboursement. Le Canada démontre également une utilisation croissante grâce aux initiatives de modernisation des soins de santé et à l’accent clinique mis sur les analgésiques non opioïdes. Les fabricants de produits pharmaceutiques entretiennent de vastes réseaux de distribution dans toute la région, garantissant une disponibilité constante des produits. Les perspectives du marché nord-américain du paracétamol IV restent favorables en raison des investissements continus dans les services hospitaliers, les programmes de sécurité des patients et les pratiques de gestion de la douleur fondées sur des données probantes.
Europe
L’Europe représente environ 29 % de la part de marché mondiale du paracétamol IV. La région démontre une forte adoption des analgésiques intraveineux en raison des systèmes de santé établis, de la population âgée croissante et du nombre croissant d’interventions chirurgicales. Les hôpitaux d’Europe occidentale continuent de mettre en œuvre des programmes de rétablissement améliorés qui mettent l’accent sur la réduction de la consommation d’opioïdes et sur l’amélioration des résultats pour les patients.
Les cadres de soins de santé soutenus par le gouvernement facilitent un large accès aux médicaments intraveineux dans les institutions publiques et privées. La demande reste particulièrement forte en Allemagne, au Royaume-Uni, en France et en Italie. Les fabricants opérant en Europe bénéficient de canaux de distribution pharmaceutiques sophistiqués et d'une grande sensibilisation clinique en matière de gestion de la douleur intraveineuse. L’analyse de l’industrie du Paracétamol IV suggère une expansion continue motivée par le vieillissement démographique, les exigences de gestion des maladies chroniques et l’amélioration continue des infrastructures de soins de santé.
Marché allemand du paracétamol IV
L'Allemagne représente environ 24 % du marché européen du paracétamol IV. Le réseau hospitalier avancé du pays, le secteur pharmaceutique solide et le volume élevé d’interventions chirurgicales soutiennent une forte demande de produits analgésiques intraveineux. Les prestataires de soins de santé intègrent fréquemment du paracétamol intraveineux dans les protocoles de traitement périopératoires visant à réduire la consommation d'opioïdes et à améliorer les résultats de récupération.
Le système de santé allemand met l’accent sur les approches thérapeutiques fondées sur des données probantes et sur les normes de sécurité des patients, encourageant ainsi l’adoption de médicaments intraveineux fiables. La demande croissante de solutions de gestion de la douleur dans les établissements de soins orthopédiques, cardiovasculaires et oncologiques continue de renforcer les performances du marché. Les fabricants de produits pharmaceutiques bénéficient de systèmes d’approvisionnement établis et d’une forte acceptation clinique des thérapies non opioïdes. Les investissements croissants dans la modernisation des hôpitaux et les services de soins intensifs devraient soutenir la demande dans les principaux établissements de santé.
Marché du paracétamol IV au Royaume-Uni
Le Royaume-Uni représente environ 21 % du marché européen du paracétamol IV. Les établissements de santé nationaux accordent de plus en plus la priorité à des stratégies efficaces de gestion de la douleur qui réduisent l’exposition aux opioïdes et favorisent un meilleur rétablissement des patients. Le paracétamol intraveineux est largement utilisé dans les services de chirurgie, les unités de médecine d'urgence et les environnements de soins intensifs.
La demande croissante d’interventions le jour même et de services chirurgicaux ambulatoires a encouragé une utilisation plus large des thérapies intraveineuses à action rapide. Les prestataires de soins apprécient le profil d’innocuité du médicament et sa compatibilité avec les programmes d’analgésie multimodale. Les investissements continus dans les infrastructures de soins de santé et l’expansion des services cliniques soutiennent le développement du marché à long terme. Les initiatives d'approvisionnement mettant l'accent sur la qualité et la rentabilité ont également renforcé les opportunités pour les fabricants fournissant des produits à base de paracétamol intraveineux à travers le Royaume-Uni.
Asie-Pacifique
L’Asie-Pacifique détient environ 25 % de la part de marché mondiale du paracétamol IV et représente l’un des marchés régionaux à la croissance la plus rapide. L’urbanisation rapide, l’expansion des infrastructures de santé et l’augmentation des dépenses de santé créent des opportunités substantielles pour les fabricants de produits pharmaceutiques. La sensibilisation croissante aux techniques modernes de gestion de la douleur accélère leur adoption dans les hôpitaux et les centres de traitement spécialisés.
Les pays de la région investissent dans des installations chirurgicales avancées, des services de soins d’urgence et des services de soins intensifs. L’expansion des populations de patients et la prévalence croissante des maladies chroniques soutiennent davantage la demande du marché. Les fabricants de produits pharmaceutiques génériques jouent un rôle important en améliorant l’abordabilité et l’accessibilité. Les prévisions du marché du paracétamol IV en Asie-Pacifique restent positives en raison de la modernisation continue des soins de santé et de la demande croissante de solutions thérapeutiques intraveineuses de haute qualité.
Marché japonais du paracétamol IV
Le Japon représente environ 18 % du marché du paracétamol IV en Asie-Pacifique. La population vieillissante du pays et son système de santé sophistiqué créent une forte demande de solutions efficaces de gestion de la douleur et de la fièvre. Les hôpitaux utilisent de plus en plus le paracétamol intraveineux pour les programmes de récupération chirurgicale, de soins gériatriques et de soins intensifs.
Les prestataires de soins de santé donnent la priorité aux thérapies offrant de solides profils de sécurité et des résultats cliniques prévisibles. Le paracétamol intraveineux s'aligne sur ces objectifs et est couramment intégré aux parcours de soins périopératoires. Les progrès technologiques dans la prestation des soins de santé et l’accent croissant mis sur le traitement centré sur le patient continuent de soutenir la croissance du marché. Les fournisseurs de produits pharmaceutiques bénéficient de cadres réglementaires stables et d’une forte demande institutionnelle au sein des principaux réseaux de soins de santé.
Marché chinois du paracétamol IV
La Chine représente environ 34 % du marché du paracétamol IV en Asie-Pacifique. L’expansion rapide des infrastructures de santé, l’augmentation des admissions à l’hôpital et les investissements importants du gouvernement dans les services médicaux ont renforcé la demande du marché. Les populations importantes de patients et la sensibilisation croissante aux techniques avancées de gestion de la douleur continuent de favoriser leur adoption.
Les hôpitaux chinois mettent de plus en plus en œuvre des protocoles de soins périopératoires modernes intégrant des analgésiques non opioïdes. Les fabricants pharmaceutiques nationaux élargissent leurs capacités de production pour répondre à la demande croissante de médicaments intraveineux. Un nombre croissant d’interventions chirurgicales, de traitements d’urgence et d’admissions en soins intensifs soutiennent le développement continu du marché. Les améliorations de l’accessibilité aux soins de santé et des réseaux de distribution améliorent encore la disponibilité des produits à base de paracétamol intraveineux dans les établissements de santé urbains et régionaux.
Reste du monde
La région Reste du monde représente environ 9 % de la part de marché mondiale du paracétamol IV. L’Amérique latine, le Moyen-Orient et l’Afrique connaissent une adoption progressive des thérapies analgésiques intraveineuses à mesure que les infrastructures de santé s’améliorent. Les gouvernements et les prestataires de soins de santé privés investissent dans l’expansion des hôpitaux, les services chirurgicaux et les capacités de soins d’urgence.
La demande est particulièrement évidente dans les centres de santé urbains où les options de traitement avancées deviennent de plus en plus accessibles. Les sociétés pharmaceutiques internationales continuent d’étendre leurs réseaux de distribution régionaux et leurs partenariats stratégiques. La sensibilisation croissante à la gestion de la douleur par épargne aux opioïdes et l’augmentation du nombre d’interventions chirurgicales soutiennent la pénétration du marché. Même si les infrastructures restent limitées dans certaines régions, les initiatives de modernisation des soins de santé en cours devraient renforcer les opportunités à long terme pour les fabricants de paracétamol intraveineux.
Liste des principales entreprises de paracétamol IV
- Mallinckrodt (Mallinckrodt Pharmaceutique)
- Cipla Inc.
- Lupin
- Laboratoires du Dr Reddy Ltée.
- Aurobindo Pharma
- Sun Pharmaceutical Industries Limitée
- Novartis SA
- Pfizer Inc.
- Abbott
- Sanofi
- Société Bristol-Myers Squibb
Les deux principales entreprises par part de marché
- Mallinckrodt (Mallinckrodt Pharmaceuticals) – 18 %
- Pfizer Inc. – 14 %
Analyse et opportunités d’investissement
Le marché du paracétamol IV attire des investissements importants de la part des fabricants pharmaceutiques axés sur la production de produits injectables stériles. Les entreprises agrandissent leurs installations de fabrication, améliorent leurs systèmes de contrôle qualité et renforcent la résilience de leur chaîne d’approvisionnement pour répondre à la demande croissante des hôpitaux. L’activité d’investissement est particulièrement forte en Asie-Pacifique, où l’expansion des infrastructures de santé crée de nouvelles opportunités d’approvisionnement en médicaments injectables.
Les investissements privés et publics dans les soins de santé soutiennent également la croissance de la demande grâce à des projets de construction d’hôpitaux, à l’agrandissement des unités de soins intensifs et à la modernisation des installations chirurgicales. Les partenariats stratégiques entre les sociétés pharmaceutiques et les distributeurs de soins de santé améliorent l'accessibilité des produits sur les marchés émergents. Les opportunités de marché du paracétamol IV sont encore renforcées par l’adoption croissante de formulations génériques et la demande croissante de thérapies analgésiques rentables. Les investisseurs se concentrent sur les fabricants capables d’assurer la conformité réglementaire, une production évolutive et des capacités de distribution fiables. Des opportunités émergentes existent également dans les technologies d'emballage avancées, les systèmes de perfusion prêts à l'emploi et les formulations spécialisées conçues pour les populations de patients pédiatriques et gériatriques.
Développement de nouveaux produits
L’innovation sur le marché du paracétamol IV est centrée sur l’amélioration de la commodité, de la sécurité et de l’efficacité opérationnelle pour les prestataires de soins de santé. Les fabricants introduisent des poches de perfusion prêtes à l'administration, des systèmes d'emballage avancés et des technologies de flacons améliorées qui réduisent le temps de préparation et minimisent les erreurs de médication. Ces développements soutiennent l’optimisation du flux de travail hospitalier tout en maintenant des normes élevées de soins aux patients.
Les efforts de recherche se concentrent également sur l’extension de la stabilité des produits, l’amélioration de l’assurance de la stérilité et le développement de solutions d’emballage permettant une durée de conservation plus longue. Les sociétés pharmaceutiques continuent d’investir dans l’automatisation de la fabrication et les systèmes numériques de surveillance de la qualité pour améliorer la cohérence de la production. Les stratégies de développement de nouveaux produits ciblent de plus en plus les établissements de soins de santé spécialisés tels que les unités de soins pédiatriques, les centres de chirurgie ambulatoire et les établissements de soins intensifs. Les tendances du marché du paracétamol IV indiquent une importance croissante accordée aux formats de livraison conviviaux qui simplifient l’administration et soutiennent une gestion efficace des stocks dans les établissements de santé.
Cinq développements récents (2023-2025)
- Mallinckrodt a étendu ses capacités de production de produits pharmaceutiques injectables pour renforcer la disponibilité des fournitures hospitalières.
- Plusieurs fabricants de produits pharmaceutiques génériques ont augmenté la distribution de paracétamol par voie intraveineuse dans les réseaux de soins de santé de la région Asie-Pacifique.
- Les principaux fournisseurs ont introduit des technologies améliorées d’emballage stérile pour les analgésiques intraveineux à usage hospitalier.
- Plusieurs systèmes de santé ont intégré le paracétamol intraveineux dans des protocoles mis à jour de réduction des opioïdes et de gestion multimodale de la douleur.
- Les sociétés pharmaceutiques ont investi dans des technologies d’automatisation de la fabrication et d’assurance qualité pour améliorer la fiabilité des produits injectables.
Couverture du rapport
Le rapport sur le marché du paracétamol IV fournit une analyse complète de la structure de l’industrie, du positionnement concurrentiel, des modèles de demande et des opportunités de croissance émergentes. Le rapport évalue les performances du marché selon les indications, les applications, les secteurs d’utilisation finale et les régions géographiques. Il examine les facteurs influençant les décisions d’approvisionnement des hôpitaux, le développement des infrastructures de soins de santé et les stratégies de fabrication pharmaceutique.
Demande de personnalisation pour acquérir une connaissance approfondie du marché.
Le rapport d’étude de marché sur le paracétamol IV couvre également les principaux acteurs de l’industrie, les réseaux de distribution, les avancées technologiques, les cadres réglementaires et les tendances d’investissement. Une analyse de segmentation détaillée met en évidence les variations de la demande en matière de gestion de la douleur, de traitement de la fièvre, d'applications chirurgicales, de soins non chirurgicaux, d'hôpitaux et de cliniques. Les évaluations régionales évaluent les conditions du marché en Amérique du Nord, en Europe, en Asie-Pacifique et dans le reste du monde. Le rapport explore en outre la dynamique concurrentielle, les initiatives d'innovation de produits, les programmes de modernisation des soins de santé et les opportunités stratégiques qui façonnent le développement futur de l'industrie.


- 2021-2034
- 2025
- 2021-2024
- 140
-

(Offre valable jusqu’au 15th Oct 2026)
Obtenez 30 à 60 heures de personnalisation gratuite
Ampliar a cobertura regional e por país, Análise de segmentos, Perfis de empresas, Benchmarking competitivo, e insights sobre o usuário final.













.webp)





