Taille du marché des balances pour patients, part et analyse de l’industrie, par type (mécanique, électronique), par produit (balances au sol, balances de graisse corporelle, balances pour médecins), par utilisation finale et prévisions régionales, 2026-2034
 Télécharger un échantillon gratuit

Aperçu du marché des balances pour patients
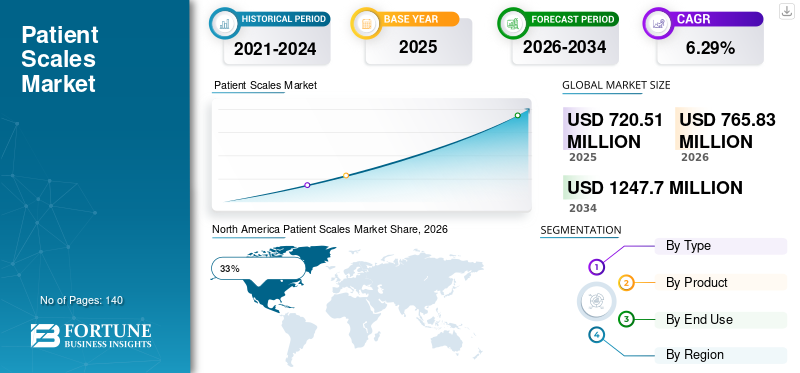
La taille du marché mondial des balances pour patients était évaluée à 720,51 milliards USD en 2025. Le marché devrait passer de 765,83 milliards USD en 2026 à 1 247,7 milliards USD d’ici 2034, avec un TCAC de 6,29 % au cours de la période de prévision.

Le marché des balances pour patients est un segment essentiel de l’industrie des équipements de soins de santé, prenant en charge une mesure précise du poids corporel dans les hôpitaux, les cliniques, les centres de réadaptation, les maisons de retraite et les établissements de soins à domicile. L’accent croissant mis sur la surveillance des patients, la gestion de l’obésité, le traitement des maladies chroniques et les soins de santé préventifs stimule la demande de solutions de pesage avancées. Les pèse-personnes modernes sont équipés d'affichages numériques, d'une connectivité sans fil, d'une analyse de la composition corporelle et de capacités d'intégration de dossiers médicaux électroniques. Le rapport sur le marché des balances pour patients met en évidence l’adoption croissante de technologies de mesure de précision qui améliorent la prise de décision clinique et les soins aux patients. La demande augmente dans les établissements de santé à la recherche d’outils d’évaluation des patients fiables et efficaces.
Les États-Unis représentent une part importante du marché des balances pour patients en raison de leur vaste infrastructure de soins de santé et de leur forte adoption des dispositifs médicaux numériques. Les hôpitaux, les établissements de soins ambulatoires et les cabinets de médecins s'appuient de plus en plus sur des systèmes avancés de pesée des patients pour les évaluations de santé de routine et la gestion des maladies chroniques. La prévalence croissante de l’obésité, du diabète, des troubles cardiovasculaires et des problèmes de santé liés à l’âge a accru l’importance d’un suivi précis des patients. Les prestataires de soins de santé continuent de mettre à niveau leurs équipements conventionnels avec des balances connectées et électroniques qui améliorent l'efficacité du flux de travail et la gestion des données. L’analyse du marché des balances pour patients indique une forte demande pour des solutions technologiquement avancées à travers le monde.soins aigus, de soins de longue durée et de soins à domicile aux États-Unis.
Télécharger un échantillon gratuit pour en savoir plus sur ce rapport.
Points clés à retenir
Taille et croissance du marché
- Taille du marché mondial 2025 : 720,51 milliards USD
- Taille du marché mondial 2034 : 1 247,7 milliards USD
- TCAC (2026-2034) : 6,29 %
Part de marché – Régional
- Amérique du Nord : 33 %
- Europe : 286 %
- Asie-Pacifique : 24 %
- Reste du monde : 15 %
Partages au niveau national
- Allemagne : 45% du marché européen
- Royaume-Uni : 26 % du marché européen
- Japon : 20 % du marché Asie-Pacifique
- Chine : 9 % du marché Asie-Pacifique
Dernières tendances du marché des balances pour patients
Les tendances du marché des balances pour patients indiquent une évolution significative vers des systèmes de pesée électroniques et connectés capables de s’intégrer aux plateformes d’informations sur les soins de santé. Les prestataires de soins de santé préfèrent de plus en plus les balances intelligentes qui transfèrent automatiquement les données des patients dans des dossiers électroniques, réduisant ainsi les erreurs de documentation manuelle. Les technologies de communication sans fil et les solutions de surveillance basées sur le cloud deviennent des fonctionnalités standard des équipements modernes de pesée des patients. Les capacités d’analyse de la composition corporelle gagnent également en popularité à mesure que les organismes de santé se concentrent sur une évaluation complète des patients au-delà de la simple mesure du poids.
Télécharger un échantillon gratuit pour en savoir plus sur ce rapport.
Les fabricants introduisent des balances dotées de capteurs avancés qui mesurent l’indice de masse corporelle, les niveaux d’hydratation, la masse musculaire et d’autres indicateurs de santé. Les conceptions portables et peu encombrantes connaissent une demande croissante en raison de leur utilisation croissante dans les environnements de soins ambulatoires et à domicile. Le rapport d’étude de marché sur les balances pour patients souligne en outre l’intérêt croissant pour les balances bariatriques conçues pour répondre aux taux d’obésité croissants à l’échelle mondiale. Les établissements de santé adoptent également des technologies sans contact et à l’échelle antimicrobienne pour soutenir les initiatives de contrôle des infections. L’innovation continue des produits, la numérisation croissante des soins de santé et l’accent croissant mis sur les soins centrés sur le patient continuent de façonner les perspectives du marché des balances pour patients et de soutenir l’expansion à long terme de l’industrie.
Dynamique du marché des balances pour patients
CONDUCTEUR
Prévalence croissante de l’obésité et des maladies chroniques
La prévalence croissante de l’obésité, du diabète, des maladies cardiovasculaires et des troubles métaboliques reste un moteur de croissance majeur pour le marché des balances pour patients. Une mesure précise du poids joue un rôle essentiel dans le diagnostic, la planification du traitement, le dosage des médicaments et la surveillance à long terme des patients. Les prestataires de soins de santé s'appuient sur des pèse-personnes pour suivre les progrès de la santé et identifier les facteurs de risque associés aux maladies chroniques. La sensibilisation croissante du public à la gestion du poids et aux soins de santé préventifs a entraîné une utilisation accrue des appareils de pesée dans les établissements de santé. Les hôpitaux et les cliniques investissent dans des technologies de mesure avancées qui améliorent la précision et l'efficacité. La croissance du marché des balances pour patients est en outre soutenue par le vieillissement des populations et l’utilisation croissante des soins de santé dans le monde.
RETENUE
Sensibilité aux prix parmi les petits établissements de santé
Le coût relativement élevé des pèse-personnes technologiquement avancés peut limiter leur adoption par les petites cliniques, les prestataires de soins de santé ruraux et les établissements aux budgets limités. Les balances électroniques équipées de fonctionnalités de connectivité et de capacités d'analyse de la composition corporelle nécessitent souvent des investissements initiaux plus élevés que les modèles mécaniques conventionnels. Les exigences de maintenance, d’étalonnage et de mise à jour logicielle s’ajoutent aux coûts de possession. Dans les régions en développement, les établissements de santé donnent souvent la priorité aux équipements de diagnostic essentiels plutôt qu’aux systèmes de pesée avancés. L’analyse de l’industrie des balances pour patients indique que les considérations de coûts restent un facteur important influençant les décisions d’achat, en particulier sur les marchés de soins de santé sensibles aux prix.
OPPORTUNITÉ
Expansion des soins de santé à domicile et de la surveillance à distance des patients
La croissance rapide des services de soins de santé à domicile présente des opportunités importantes pour le marché des balances pour patients. Un nombre croissant de patients atteints de maladies chroniques sont suivis en dehors des environnements hospitaliers traditionnels. Les balances connectées permettent aux prestataires de soins de santé de suivre le poids des patients à distance et de soutenir les interventions préventives. L’adoption croissante des services de télésanté encourage la demande de pèse-personnes numériques capables de transmettre des données en temps réel. Les fabricants développent des produits conviviaux conçus spécifiquement pour les applications de soins de santé à domicile. Les opportunités de marché des balances pour patients continuent de se développer à mesure que les systèmes de santé se concentrent sur la réduction des taux d’hospitalisation et l’amélioration de la gestion à long terme des patients grâce à des solutions de surveillance à distance.
DÉFI
Garantir la précision des mesures et la conformité réglementaire
Maintenir une précision de mesure constante reste un défi majeur sur le marché des balances pour patients. Les prestataires de soins de santé ont besoin d'équipements extrêmement fiables, conformes à des normes cliniques et réglementaires strictes. Des procédures fréquentes d’étalonnage et d’assurance qualité sont nécessaires pour garantir la précision. Les variations dans la répartition du poids du patient, les conditions environnementales et l'utilisation de l'équipement peuvent avoir un impact sur la cohérence des mesures. Les fabricants doivent continuellement investir dans les tests de produits et les processus de certification de conformité. Les informations sur le marché des balances pour patients suggèrent que l’équilibre entre l’innovation et les exigences réglementaires reste un défi crucial pour les acteurs de l’industrie cherchant à introduire de nouvelles technologies tout en maintenant la fiabilité clinique.
Segmentation du marché des balances pour patients
Par type
Les pèse-personnes mécaniques représentent environ 34 % de la part de marché des balances pour patients. Ces balances restent largement utilisées dans les établissements de santé qui privilégient la durabilité, la simplicité et les faibles exigences de maintenance. Les modèles mécaniques ne nécessitent pas d'alimentation électrique, ce qui les rend adaptés aux paramètres à ressources limitées et aux applications de secours d'urgence. De nombreux établissements de santé continuent de s'appuyer sur ces balances pour les évaluations de poids de routine en raison de leur longue durée de vie opérationnelle. Malgré la concurrence croissante des alternatives électroniques, les balances mécaniques restent pertinentes sur les marchés en développement où l'abordabilité est un facteur d'achat majeur.
Les pèse-personnes électroniques représentent environ 66 % de la part de marché des balances pour patients et dominent la demande de l’industrie. Ces systèmes offrent une précision améliorée, un enregistrement des données numériques, des fonctionnalités de connectivité et une compatibilité avec les systèmes d'information sur les soins de santé. Les balances électroniques sont de plus en plus intégrées aux flux de travail cliniques, améliorant ainsi l'efficacité et réduisant les erreurs de documentation manuelle. De nombreux modèles offrent des fonctionnalités avancées telles que le calcul de l'IMC, l'analyse de la composition corporelle et la transmission de données sans fil. Les prestataires de soins de santé mettent activement à niveau leurs équipements de pesée existants pour soutenir les initiatives de soins de santé numériques. Les progrès technologiques continus et la demande croissante de surveillance de précision continuent de renforcer la position des pèse-personnes électroniques sur le marché.
Pour savoir comment notre rapport peut optimiser votre entreprise, Parler à un analyste
Par produit
Les balances au sol représentent environ 45 % de la part de marché des balances pour patients et restent la catégorie de produits la plus utilisée. Ces balances sont couramment installées dans les hôpitaux, les cabinets de médecins, les cliniques externes et les centres de bien-être. Leur polyvalence, leur facilité d’utilisation et leur capacité à s’adapter à une large population de patients contribuent à une forte demande. Les balances au sol modernes intègrent de plus en plus d'affichages numériques et de fonctionnalités de connectivité pour améliorer l'efficacité du flux de travail. Les prestataires de soins de santé s'appuient sur ces systèmes pour les évaluations de routine des patients et la gestion des maladies chroniques. Le segment continue de bénéficier des améliorations technologiques continues et de l’expansion des infrastructures de soins de santé.
Les balances de graisse corporelle représentent environ 21 % de la part de marché des balances pour patients. Ces appareils fournissent des mesures de santé supplémentaires au-delà de la mesure du poids, notamment le pourcentage de graisse corporelle, la masse musculaire et les niveaux d'hydratation. L’importance croissante accordée aux soins de santé préventifs et à la gestion de l’obésité a accru la demande d’outils complets d’évaluation de la composition corporelle. Les prestataires de soins de santé utilisent ces balances pour soutenir les conseils nutritionnels, les programmes de remise en forme et les initiatives de gestion des maladies chroniques. Les progrès de la technologie des capteurs continuent d’améliorer la précision et la convivialité des mesures. Le segment connaît une adoption croissante dans les centres de bien-être et les établissements de santé spécialisés.
Les balances pour médecins représentent environ 34 % de la part de marché des balances pour patients. Ces balances sont spécialement conçues pour les environnements cliniques et incluent fréquemment des capacités intégrées de mesure de la hauteur. Les cabinets de médecins et les cliniques de soins primaires s'appuient sur ces systèmes pour les évaluations de routine des patients et les examens médicaux. Le nombre croissant de patients et l’accent croissant mis sur les soins de santé préventifs continuent de soutenir la demande. Les fabricants introduisent des balances médicales avancées dotées d'interfaces numériques et de fonctionnalités d'intégration de dossiers électroniques. Le segment reste un élément essentiel de l’infrastructure de mesure des soins de santé dans le monde entier.
Par utilisation finale
Les hôpitaux représentent environ 49 % de la part de marché des balances pour patients en raison du volume élevé de patients et des exigences de surveillance étendues. Une mesure précise du poids est essentielle pour le dosage des médicaments, la planification du traitement et l’évaluation nutritionnelle. Les cliniques représentent environ 27 % de la part de marché des balances pour patients. La demande croissante d’évaluations de santé de routine, de gestion des maladies chroniques et de services de soins préventifs soutient leur utilisation. Les autres utilisateurs finaux, notamment les maisons de retraite, les centres de réadaptation et les prestataires de soins à domicile, représentent environ 24 % de la part de marché des balances pour patients. La demande est motivée par le vieillissement de la population, les besoins en soins de longue durée et l’adoption croissante de solutions de surveillance à distance des patients.
Perspectives régionales du marché des balances pour patients
North America Patient Scales Market Share, 2026 (%)
Pour obtenir plus d'informations sur l'analyse régionale de ce marché, Télécharger un échantillon gratuit
Amérique du Nord
L’Amérique du Nord représente 33 % du marché du diagnostic des tumeurs cardiaques pédiatriques. La région conserve une position de leader grâce à la large disponibilité de technologies avancées d'imagerie pédiatrique, d'hôpitaux spécialisés pour enfants et de réseaux de cardiologie pédiatrique bien établis.Échocardiographiereste le principal outil de diagnostic, tandis que l'IRM et la tomodensitométrie cardiaques sont de plus en plus utilisées pour la caractérisation détaillée des tumeurs et la planification du traitement. Une étroite collaboration entre les cardiologues pédiatriques, les radiologues, les chirurgiens cardiaques et les oncologues favorise un diagnostic précis et une prise en charge complète des patients. La présence d’infrastructures de soins de santé sophistiquées et de pratiques de dépistage précoce contribuent à l’identification rapide des tumeurs cardiaques rares chez les enfants. L’investissement continu dans les soins cardiaques pédiatriques, l’adoption croissante de techniques d’imagerie non invasives et la sensibilisation croissante des professionnels de la santé renforcent encore le développement du marché régional. Les établissements de recherche et les centres médicaux universitaires jouent également un rôle important en faisant progresser les protocoles de diagnostic et en soutenant l'innovation dans le domaine de l'imagerie cardiovasculaire pédiatrique, aidant ainsi l'Amérique du Nord à maintenir sa position dominante sur le marché.
Europe
L’Europe représente 28 % du marché du diagnostic des tumeurs cardiaques pédiatriques. La région bénéficie d’un système de santé mature, d’une vaste expertise en cardiologie pédiatrique et d’un large accès aux technologies avancées d’imagerie diagnostique. Les centres cardiaques spécialisés des principaux pays européens utilisent régulièrement l'échocardiographie, l'IRM cardiaque et l'imagerie tomodensitométrique pour évaluer les masses cardiaques pédiatriques et soutenir la prise de décision clinique. De solides réseaux de référence garantissent que les enfants chez lesquels on soupçonne une tumeur cardiaque reçoivent en temps opportun une évaluation spécialisée et des soins de suivi. Le marché est soutenu par les améliorations technologiques continues des systèmes d'imagerie, l'utilisation accrue du dépistage cardiaque fœtal et l'importance croissante accordée au diagnostic précoce des maladies cardiovasculaires congénitales et pédiatriques. Les modèles de soins de santé collaboratifs impliquant des cardiologues pédiatriques, des radiologues et des chirurgiens contribuent à une gestion efficace des patients. En outre, l’environnement universitaire et de recherche établi en Europe favorise le développement continu de normes de diagnostic et de techniques d’imagerie, renforçant ainsi la position de la région en tant que contributeur clé au marché mondial du diagnostic des tumeurs cardiaques pédiatriques.
Marché allemand du diagnostic des tumeurs cardiaques pédiatriques
L’Allemagne représente 45 % du marché mondial du diagnostic des tumeurs cardiaques pédiatriques. Le pays est reconnu pour son infrastructure de soins cardiaques pédiatriques très développée et ses capacités de diagnostic avancées. Les grands hôpitaux universitaires et centres cardiaques spécialisés proposent des services d’imagerie complets, notamment l’échocardiographie à haute résolution et l’IRM cardiaque pour l’évaluation des tumeurs cardiaques pédiatriques. Une solide expertise clinique en matière de cardiopathie congénitale soutient un diagnostic et une planification de traitement précis. Le système de santé met l’accent sur l’intervention précoce et les soins multidisciplinaires, permettant une prise en charge efficace des maladies cardiaques pédiatriques rares. Les investissements continus dans la technologie médicale et les programmes de formation spécialisés améliorent encore la précision du diagnostic. La concentration en Allemagne d’installations cardiaques pédiatriques avancées continue de soutenir sa contribution significative au marché européen.
Marché du diagnostic des tumeurs cardiaques pédiatriques au Royaume-Uni
Le Royaume-Uni détient 26 % du marché mondial du diagnostic des tumeurs cardiaques pédiatriques. Le marché est soutenu par des services centralisés de cardiologie pédiatrique et des hôpitaux spécialisés pour enfants qui fournissent des évaluations avancées d'imagerie et de diagnostic. L'échocardiographie reste le fondement de la détection des tumeurs, tandis que l'IRM et la tomodensitométrie cardiaques sont de plus en plus utilisées pour évaluer la taille, l'emplacement et l'impact clinique de la tumeur. Des voies de référence solides permettent aux patients souffrant de maladies cardiaques rares d’accéder efficacement à l’expertise d’un spécialiste. L’accent mis par le pays sur les soins pédiatriques fondés sur des données probantes et sur l’amélioration continue des services de diagnostic contribue à des résultats cliniques de haute qualité. Les investissements dans la technologie des soins de santé et les programmes de formation spécialisée continuent de renforcer le paysage du diagnostic, soutenant une croissance soutenue dans l'évaluation et la gestion des tumeurs cardiaques pédiatriques.
Asie-Pacifique
L’Asie-Pacifique représente 24 % du marché du diagnostic des tumeurs cardiaques pédiatriques. La région connaît une expansion significative en raison de l’augmentation des investissements dans les soins de santé, de l’accès croissant aux technologies d’imagerie avancées et de la sensibilisation croissante aux troubles cardiovasculaires pédiatriques. Une population importante et des services de soins pédiatriques en expansion contribuent à l’augmentation des volumes de diagnostics. Les principaux établissements de santé adoptent des systèmes d'échocardiographie sophistiqués, des plateformes d'IRM cardiaque et des flux de travail de diagnostic intégrés pour améliorer les résultats cliniques. Les centres médicaux urbains proposent de plus en plus de services spécialisés de cardiologie pédiatrique, tandis que les efforts de modernisation des soins de santé continuent d'améliorer l'accès aux diagnostics avancés. La présence croissante d'hôpitaux spécialisés pour enfants et l'amélioration continue des infrastructures de santé soutiennent le développement du marché. Alors que les capacités de diagnostic continuent de se développer dans les économies développées et émergentes, l’Asie-Pacifique reste l’une des régions qui évoluent le plus rapidement sur le marché du diagnostic des tumeurs cardiaques pédiatriques.
Marché japonais du diagnostic des tumeurs cardiaques pédiatriques
Le Japon représente 20 % du marché mondial du diagnostic des tumeurs cardiaques pédiatriques. L’infrastructure de soins de santé avancée du pays et sa solide expertise en cardiologie pédiatrique soutiennent des services de diagnostic de haute qualité. Les hôpitaux et les centres cardiaques spécialisés utilisent régulièrement l'échocardiographie et l'IRM cardiaque pour évaluer les tumeurs cardiaques pédiatriques et les anomalies associées. L'accent mis par le Japon sur les diagnostics de précision et l'intervention clinique précoce améliore la détection des maladies et le suivi des patients. Les progrès technologiques continus dans les systèmes d’imagerie et la présence de spécialistes expérimentés en cardiologie pédiatrique contribuent à l’exactitude du diagnostic. L'engagement du pays à améliorer les normes de soins de santé pédiatriques soutient une demande stable de procédures avancées de diagnostic cardiaque.
Marché chinois du diagnostic des tumeurs cardiaques pédiatriques
La Chine représente 9 % du marché mondial du diagnostic des tumeurs cardiaques pédiatriques. Le développement rapide des soins de santé, l’expansion des services spécialisés en pédiatrie et l’adoption croissante de technologies d’imagerie avancées stimulent la croissance du marché. Les grands hôpitaux métropolitains et les centres médicaux pédiatriques améliorent l'accès aux diagnostics cardiaques spécialisés, notamment l'échocardiographie et les évaluations basées sur l'IRM. La prise de conscience croissante des maladies cardiaques congénitales et pédiatriques encourage une évaluation et un diagnostic plus précoces. Les initiatives de modernisation des soins de santé et les investissements continus dans les infrastructures médicales continuent de renforcer les capacités de diagnostic. À mesure que les services spécialisés en cardiologie pédiatrique se développent dans les grandes villes, la Chine devient un contributeur de plus en plus important au marché régional.
Reste du monde
Le reste du monde représente 15 % du marché du diagnostic des tumeurs cardiaques pédiatriques. Ce segment comprend l'Amérique latine, le Moyen-Orient et l'Afrique, où les services de diagnostic cardiaque pédiatrique se développent à des rythmes variables. La croissance est soutenue par l’augmentation des dépenses de santé, l’expansion des infrastructures hospitalières et l’amélioration de l’accès aux soins pédiatriques spécialisés. Alors que les ressources avancées en imagerie restent concentrées dans les grands centres urbains, de nombreux systèmes de santé investissent dans des équipements d'échocardiographie et des programmes de formation spécialisés pour améliorer la capacité de diagnostic. Les collaborations internationales et les initiatives de modernisation des soins de santé contribuent à une meilleure détection et prise en charge des tumeurs cardiaques pédiatriques rares. À mesure que l’accès aux services cardiaques spécialisés continue de s’améliorer, la région devrait jouer un rôle de plus en plus important sur le marché mondial du diagnostic des tumeurs cardiaques pédiatriques.
Liste des principales entreprises de balances pour patients
- Santé O Meter / Pelstar, LLC
- Algen Scale Corp.
- Société de balance Detecto
- Hillrom (Welch Allyn Inc)
- Natus Médical Inc.
- Tanita
- Seca GmbH et Co.Kg
- Balances de Wedderburn
- SR Instruments, Inc.
- Balances Doran Inc
Les deux principales entreprises avec la part de marché la plus élevée
- Santé O Meter/Pelstar, LLC – 19 %
- Seca GmbH et Co.Kg – 16%
Analyse et opportunités d’investissement
Le marché des balances pour patients continue d’attirer des investissements en raison de la demande croissante de surveillance précise des patients et de numérisation des soins de santé. Les prestataires de soins de santé allouent des capitaux à des solutions de pesée connectées capables de s'intégrer aux dossiers de santé électroniques et aux plateformes de surveillance à distance. La prévalence croissante de l’obésité et des maladies chroniques crée une demande soutenue pour les technologies avancées d’évaluation des patients. Les fabricants investissent dans la recherche et le développement pour améliorer la précision des mesures, la connectivité et la convivialité. L’expansion des soins de santé à domicile présente des opportunités significatives pour les pèse-personnes numériques. Les marchés émergents de la santé offrent un potentiel de croissance supplémentaire à mesure que les infrastructures de santé s’améliorent et que l’adoption de dispositifs médicaux avancés augmente. Les partenariats stratégiques entre les fournisseurs de technologies et les organismes de soins de santé continuent de stimuler l'innovation et l'expansion du marché.
Développement de nouveaux produits
L’innovation sur le marché des balances pour patients se concentre sur la connectivité, la mesure de précision et les capacités améliorées de surveillance des patients. Les fabricants introduisent des balances dotées de fonctionnalités de communication sans fil qui transfèrent automatiquement les données des patients vers les systèmes de gestion des soins de santé. Les capacités avancées d’analyse de la composition corporelle fournissent des informations supplémentaires sur la santé au-delà de la mesure de base du poids. Les conceptions portables et légères améliorent la convivialité dans divers contextes de soins de santé. Les nouveaux produits intègrent de plus en plus un fonctionnement sans contact et des matériaux antimicrobiens pour soutenir les initiatives de prévention des infections. Des analyses basées sur l'intelligence artificielle font également leur apparition, aidant les prestataires de soins de santé à identifier les tendances et à améliorer la gestion des patients. L'innovation continue reste essentielle pour renforcer le positionnement concurrentiel sur le marché.
Cinq développements récents (2023-2025)
- Introduction de pèse-personnes sans fil avec intégration améliorée des dossiers de santé électroniques.
- Lancement de balances avancées de composition corporelle pour les applications cliniques de soins de santé.
- Extension des solutions de pesée bariatrique conçues pour les programmes de gestion de l'obésité.
- Développement de systèmes de pesée sans contact prenant en charge les mesures de contrôle des infections.
- Des partenariats stratégiques axés sur l’intégration des technologies de surveillance à distance des patients avec des balances numériques.
Couverture du rapport
Le rapport sur le marché des balances pour patients fournit une analyse complète de la structure du marché, des tendances de l’industrie, des moteurs de croissance, des contraintes, des opportunités et de l’évolution de la concurrence. Le rapport évalue les catégories de produits, notamment les balances au sol, les balances de graisse corporelle, les balances pour médecins, les balances mécaniques et les balances électroniques. Une analyse de segmentation détaillée examine les modèles d'adoption dans les hôpitaux, les cliniques, les établissements de soins infirmiers, les centres de réadaptation et les environnements de soins à domicile. Les évaluations régionales couvrent les marchés de l'Amérique du Nord, de l'Europe, de l'Asie-Pacifique et du reste du monde.
Demande de personnalisation pour acquérir une connaissance approfondie du marché.
Le rapport sur l’industrie des balances pour patients analyse également les innovations technologiques, les tendances en matière de numérisation des soins de santé, les activités d’investissement et les stratégies concurrentielles adoptées par les principaux acteurs du marché. L’étude offre de précieuses informations sur le marché des balances pour patients aux fabricants, distributeurs, prestataires de soins de santé et investisseurs cherchant à comprendre la dynamique actuelle du marché et les opportunités futures.


- 2021-2034
- 2025
- 2021-2024
- 140
-

(Offre valable jusqu’au 15th Oct 2026)
Obtenez 30 à 60 heures de personnalisation gratuite
Ampliar a cobertura regional e por país, Análise de segmentos, Perfis de empresas, Benchmarking competitivo, e insights sobre o usuário final.













.webp)





