Taille du marché des logiciels d’analyse d’images échographiques, part et analyse de l’industrie, par type (intégré, autonome), par produit (2D, 3D et 4D, imagerie Doppler), par application (orthopédie, dentaire, cardiologie), par région et prévisions régionales, 2026-2034
 Télécharger un échantillon gratuit

Aperçu du marché des logiciels d’analyse d’images échographiques
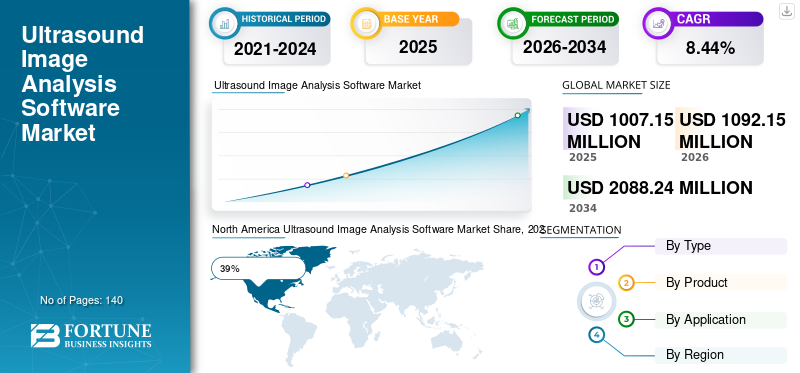
La taille du marché des logiciels d’analyse d’images échographiques était évaluée à 1 007,15 millions de dollars en 2025. Le marché devrait passer de 1 092,15 millions de dollars en 2026 à 2 088,24 millions de dollars d’ici 2034, avec un TCAC de 8,44 % au cours de la période de prévision.

Le marché des logiciels d’analyse d’images échographiques connaît une forte adoption dans les systèmes de santé en raison du besoin croissant d’imagerie diagnostique précise, d’interprétation automatisée, d’optimisation des flux de travail et de prise de décision clinique assistée par l’IA. Les hôpitaux, les centres d'imagerie diagnostique, les cliniques spécialisées et les instituts de recherche intègrent des plateformes avancées d'analyse d'images échographiques pour améliorer la qualité des images, réduire la variabilité de l'interprétation et prendre en charge les évaluations cliniques en temps réel. Le marché bénéficie également de l’utilisation croissante des écosystèmes d’imagerie connectés au cloud, des algorithmes d’apprentissage automatique et des technologies de visualisation avancées. La demande croissante d’imagerie cardiovasculaire, obstétricale, musculo-squelettique et abdominale continue de soutenir une mise en œuvre plus large de solutions logicielles d’analyse d’images échographiques dans les environnements de soins de santé.
Le marché américain des logiciels d’analyse d’images échographiques reste l’un des principaux contributeurs à la demande mondiale en raison de la numérisation généralisée des soins de santé, de la forte adoption des technologies d’intelligence artificielle et de l’utilisation croissante de logiciels d’imagerie avancés dans les hôpitaux et les établissements de diagnostic ambulatoire. Les prestataires de soins de santé investissent dans des plates-formes logicielles capables de détecter automatiquement les lésions, d’améliorer les images, de normaliser les mesures et d’intégrer les rapports cliniques. La présence de fournisseurs établis de technologies d’imagerie et le déploiement croissant de systèmes d’échographie au point d’intervention soutiennent encore davantage l’expansion du marché. La demande reste particulièrement forte dans les services de cardiologie, de radiologie, d'obstétrique, de médecine d'urgence et d'oncologie qui recherchent une efficacité diagnostique améliorée et une automatisation des flux de travail.
Télécharger un échantillon gratuit pour en savoir plus sur ce rapport.
Points clés à retenir
Taille et croissance du marché
- Taille du marché mondial 2025 : 1 007,15 millions USD
- Taille du marché mondial 2034 : 2 088,24 millions de dollars
- TCAC (2025-2034) : 8,44 %
Part de marché – Régionales
- Amérique du Nord : 39 %
- Europe : 28 %
- Asie-Pacifique : 25 %
- Reste du monde : 8%
Partages au niveau national
- Allemagne : 29 % du marché européen
- Royaume-Uni : 22 % du marché européen
- Japon : 24 % du marché Asie-Pacifique
- Chine : 37 % du marché Asie-Pacifique
Dernières tendances du marché des logiciels d’analyse d’images échographiques
L’intégration de l’intelligence artificielle représente l’une des tendances les plus influentes du marché des logiciels d’analyse d’images échographiques. Les prestataires de soins de santé s'appuient de plus en plus sur des logiciels basés sur l'IA pour la segmentation d'images, la reconnaissance anatomique, les mesures automatisées et l'aide au diagnostic. Des algorithmes avancés aident les cliniciens à identifier les anomalies plus rapidement tout en réduisant les incohérences d'interprétation. L'acceptation croissante des technologies d'apprentissage profond encourage les fournisseurs à introduire des plates-formes logicielles capables d'optimiser les images en temps réel et d'analyser prédictive.
Télécharger un échantillon gratuit pour en savoir plus sur ce rapport.
Une autre tendance importante dans l’analyse de l’industrie des logiciels d’analyse d’images échographiques est la migration vers des environnements d’imagerie basés sur le cloud. Les établissements médicaux adoptent des systèmes de gestion d'images centralisés qui permettent un accès à distance, un diagnostic collaboratif et une intégration transparente avec les dossiers de santé électroniques. La demande d'appareils à ultrasons portables accélère également l'innovation logicielle, encourageant les développeurs à créer des applications légères compatibles avec les systèmes d'imagerie mobiles et portables. En outre, les éditeurs de logiciels se concentrent sur les outils de reporting automatisés, les capacités avancées de visualisation 3D et les plates-formes centrées sur le flux de travail, conçues pour améliorer la productivité tout en maintenant la précision du diagnostic.
Dynamique du marché des logiciels d’analyse d’images échographiques
CONDUCTEUR
Adoption croissante de l’imagerie diagnostique assistée par l’IA
Le principal facteur influençant la croissance du marché des logiciels d’analyse d’images échographiques est l’intégration rapide deintelligence artificielledans les flux de travail d’imagerie diagnostique. Les prestataires de soins de santé sont confrontés à une pression croissante pour améliorer la précision des diagnostics tout en gérant un nombre croissant de patients. Un logiciel d'échographie compatible avec l'IA aide à automatiser les mesures, à identifier les structures anatomiques, à réduire les exigences de traitement manuel et à soutenir la prise de décision clinique. Ces capacités améliorent considérablement l’efficacité et contribuent à réduire la variabilité entre les opérateurs.
Les hôpitaux et les centres d'imagerie mettent de plus en plus en œuvre des solutions logicielles qui fournissent une analyse en temps réel, une amélioration avancée des images, des rapports automatisés et des informations cliniques prédictives. La prévalence croissante des troubles cardiovasculaires, du cancer, des maladies du foie et des exigences de surveillance liées à la grossesse renforce encore la demande de logiciels. L'agrandissement detélémédecineet le diagnostic à distance a également encouragé les organismes de santé à investir dans des plateformes évolutives d’analyse d’images échographiques. Ces facteurs continuent de créer une forte demande de solutions logicielles sophistiquées sur les marchés de soins de santé développés et émergents.
RETENUE
Complexité de mise en œuvre et coûts d'intégration élevés
Une contrainte majeure affectant les perspectives du marché des logiciels d’analyse d’images échographiques est la complexité associée au déploiement et à l’intégration des logiciels. Les établissements de santé exploitent souvent diverses infrastructures d’imagerie, ce qui fait de l’interopérabilité une préoccupation majeure. L'intégration d'un logiciel avancé d'analyse échographique aux systèmes d'information hospitaliers, aux systèmes d'archivage d'images et aux dossiers médicaux électroniques nécessite souvent une expertise technique et des ressources organisationnelles substantielles.
De nombreux établissements de santé de petite et moyenne taille sont confrontés à des limitations budgétaires qui ralentissent l’adoption de plateformes logicielles haut de gamme. Les exigences en matière de formation du personnel augmentent encore les défis de déploiement, car les cliniciens doivent s'adapter aux nouveaux flux de travail et fonctionnalités logicielles. Les obligations de conformité réglementaire et les exigences en matière de cybersécurité créent également des charges de mise en œuvre supplémentaires. Alors que les établissements de santé recherchent des écosystèmes d’imagerie sécurisés et interopérables, les fournisseurs de logiciels doivent continuellement investir dans les capacités de compatibilité, de formation des utilisateurs et de protection des données pour surmonter ces obstacles.
OPPORTUNITÉ
Expansion des plates-formes de diagnostic basées sur le cloud et à distance
L’une des opportunités les plus attrayantes sur le marché des logiciels d’analyse d’images échographiques réside dans les solutions d’imagerie basées sur le cloud. Les systèmes de santé donnent de plus en plus la priorité à l’accessibilité à distance, au stockage centralisé des images et aux flux de travail cliniques collaboratifs. Les plates-formes logicielles basées sur le cloud permettent aux médecins d'accéder aux études échographiques à partir de plusieurs emplacements, accélérant ainsi l'examen des diagnostics et les consultations spécialisées.
La demande croissante de services de télééchographie crée des opportunités supplémentaires pour les développeurs de logiciels. Les marchés émergents investissent dans les infrastructures de santé numériques, permettant une mise en œuvre plus large des technologies de diagnostic connectées au cloud. De plus, l’utilisation croissante d’appareils à ultrasons portables nécessite un logiciel capable de prendre en charge les diagnostics mobiles et l’interprétation d’images à distance. Les fournisseurs proposant des solutions évolutives, basées sur l’IA et compatibles avec le cloud devraient bénéficier d’une adoption croissante dans les hôpitaux, les cliniques et les établissements de soins de santé communautaires.
DÉFI
Standardisation des données et exigences de conformité réglementaire
Un défi important sur le marché des logiciels d’analyse d’images échographiques consiste à maintenir la cohérence entre les divers systèmes d’imagerie et environnements de soins de santé. Les images échographiques varient considérablement en fonction des spécifications de l'équipement, des techniques de l'opérateur et des caractéristiques du patient. Développer un logiciel capable de fournir des performances cohérentes sur ces variables reste techniquement exigeant.
Les processus d'approbation réglementaire représentent un autre défi pour les fournisseurs de logiciels. Les algorithmes d’imagerie avancés, en particulier les solutions basées sur l’IA, nécessitent une validation approfondie avant leur déploiement clinique. Les fournisseurs doivent démontrer leur fiabilité, leur précision et la sécurité des patients tout en se conformant à l'évolution des réglementations en matière de soins de santé. De plus, les préoccupations concernant la confidentialité des données des patients et la cybersécurité continuent d’influencer les décisions d’achat. Relever ces défis nécessite des investissements continus dans la validation des logiciels, l'infrastructure de sécurité et les normes d'interopérabilité, ce qui augmente la complexité du développement pour les acteurs du marché.
Segmentation du marché des logiciels d’analyse d’images échographiques
Par type
Les logiciels intégrés représentent environ 62 % de la part de marché des logiciels d’analyse d’images échographiques. Ces solutions sont intégrées directement dans les systèmes d'imagerie par ultrasons ou dans les plateformes d'imagerie d'entreprise connectées. Les prestataires de soins de santé préfèrent les solutions intégrées car elles prennent en charge une gestion transparente des flux de travail, le traitement des images en temps réel et une interopérabilité directe avec les systèmes d'information des hôpitaux.
Les plates-formes intégrées sont largement utilisées dans les grands hôpitaux et centres de diagnostic où l'efficacité et la gestion centralisée de l'imagerie sont essentielles. Des fonctionnalités avancées telles que des mesures automatisées, des diagnostics assistés par l'IA, l'archivage d'images et des rapports structurés renforcent encore la demande. Les établissements de santé accordent de plus en plus la priorité aux logiciels intégrés, car ils réduisent les interruptions du flux de travail et améliorent la productivité des cliniciens. À mesure que les écosystèmes d’imagerie numérique deviennent plus sophistiqués, les solutions intégrées continuent de maintenir une position dominante dans le paysage du rapport de recherche sur le marché des logiciels d’analyse d’images échographiques.
Les logiciels autonomes représentent près de 38 % du marché et servent les prestataires de soins de santé à la recherche de flexibilité et d'options de déploiement rentables. Ces solutions peuvent fonctionner indépendamment du matériel d'imagerie, permettant aux organisations d'analyser les images échographiques acquises auprès de plusieurs fabricants d'équipements.
Les plateformes autonomes sont particulièrement utiles dans les centres de recherche, les cliniques spécialisées et les petits centres de diagnostic. Ils offrent souvent des fonctionnalités avancées d’analyse d’images, des outils de reporting personnalisables et une compatibilité avec des bases de données d’images externes. La demande augmente à mesure que les prestataires de soins de santé recherchent des solutions indépendantes du fournisseur, capables de prendre en charge divers flux de travail cliniques. La possibilité de mettre à niveau les logiciels indépendamment du matériel d'imagerie rend également les plates-formes autonomes attrayantes pour les organisations souhaitant moderniser leurs capacités de diagnostic tout en contrôlant les coûts d'infrastructure.
Pour savoir comment notre rapport peut optimiser votre entreprise, Parler à un analyste
Par produit
Le segment de l’échographie 2D détient environ 45 % de la taille du marché des logiciels d’analyse d’images échographiques en raison de son utilisation clinique généralisée et de sa valeur diagnostique établie. Le logiciel d'analyse d'images conçu pour les systèmes à ultrasons 2D prend en charge les examens de routine en cardiologie, en obstétrique, en imagerie abdominale et en évaluations musculo-squelettiques.
Les établissements de santé continuent de s'appuyer fortement sur l'imagerie 2D en raison de son accessibilité, de son prix abordable et de sa fiabilité diagnostique. Les développeurs de logiciels améliorent ces systèmes grâce à des outils de mesure automatisés, des algorithmes d’amélioration d’image et des capacités d’interprétation assistées par l’IA. L'accent croissant mis sur l'optimisation des flux de travail a encouragé l'adoption de logiciels d'analyse 2D avancés qui améliorent l'efficacité sans nécessiter de mises à niveau matérielles substantielles.
Le segment des ultrasons 3D et 4D représente environ 33 % de la demande du marché. Ces technologies d'imagerie avancées fournissent une visualisation anatomique détaillée et prennent en charge des évaluations cliniques plus complètes. Le logiciel d'analyse d'images pour les systèmes 3D et 4D permet des mesures volumétriques, une modélisation anatomique et une visualisation améliorée de structures complexes.
Les applications d’obstétrique, de gynécologie, de cardiologie et de planification chirurgicale sont des domaines de croissance majeurs pour ce segment. Les prestataires de soins de santé utilisent de plus en plus des capacités de visualisation avancées pour améliorer la fiabilité du diagnostic et la communication avec les patients. Les innovations logicielles axées sur la reconstruction automatisée, la segmentation assistée par l'IA et le rendu en temps réel continuent de renforcer la demande du marché.
L'imagerie Doppler représente près de 22 % du marché et reste essentielle pour évaluer le flux sanguin, les affections vasculaires et la santé cardiovasculaire. Le logiciel d'analyse d'images échographiques développé pour les applications Doppler fournit des outils avancés de mesure de débit, des capacités de suivi des vaisseaux et des fonctionnalités d'évaluation quantitative.
La prévalence croissante des maladies cardiovasculaires continue de soutenir la demande de solutions logicielles spécifiques au Doppler. Les hôpitaux et les centres cardiaques spécialisés s'appuient sur ces plateformes pour améliorer la précision du diagnostic et surveiller les résultats du traitement. Les fournisseurs introduisent des outils d’analyse Doppler améliorés par l’IA, capables de réduire le temps d’interprétation tout en améliorant la cohérence des mesures.
Par candidature
Les applications orthopédiques représentent environ 24 % du marché des logiciels d’analyse d’images échographiques. Les prestataires de soins de santé utilisent l'imagerie par ultrasons pour évaluer les blessures des tissus mous, les troubles tendineux, les lésions ligamentaires et les anomalies musculo-squelettiques. Les plates-formes logicielles avancées aident les cliniciens en fournissant des capacités d'amélioration de l'image, de suivi anatomique et d'automatisation des mesures.
La préférence croissante pour les méthodes de diagnostic non invasives soutient l’expansion continue de l’imagerie orthopédique. Les cliniques de médecine du sport et les centres de réadaptation adoptent de plus en plus des logiciels d’analyse d’images échographiques pour améliorer la planification du traitement et le suivi des patients. La visualisation améliorée et l'efficacité du flux de travail restent des considérations d'achat majeures dans ce segment d'application.
Les applications dentaires représentent environ 19 % de la demande du marché. Les professionnels dentaires adoptent de plus en plus les technologies d’imagerie par ultrasons pour les évaluations parodontales, la planification d’implants et les évaluations des tissus mous buccaux. Le logiciel d'analyse d'images permet une visualisation détaillée tout en minimisant l'exposition du patient aux rayonnements ionisants.
Les progrès technologiques élargissent l’utilité clinique de l’échographie en dentisterie. Les solutions logicielles offrant une amélioration de l'image en temps réel, des outils de mesure et des capacités d'aide au diagnostic attirent de plus en plus l'attention des cabinets dentaires spécialisés. La prise de conscience croissante des méthodes d’imagerie non radiatives contribue en outre à la croissance du segment.
La cardiologie reste le principal segment d'application avec environ 31 % de part de marché. Le logiciel d'analyse d'images échographiques joue un rôle essentiel dans l'échocardiographie, l'évaluation de la fonction cardiaque, l'analyse des valvules et l'évaluation du flux sanguin. Les solutions logicielles avancées prennent en charge les mesures automatisées des chambres, l'analyse des contraintes et l'interprétation diagnostique en temps réel.
La prévalence croissante des troubles cardiovasculaires continue de susciter une demande importante de plateformes d’imagerie cardiologique sophistiquées. Les prestataires de soins de santé utilisent de plus en plus des logiciels assistés par l’IA pour améliorer la précision du diagnostic et réduire les délais d’examen. L’innovation continue dans l’analyse de l’imagerie cardiaque renforce la position de la cardiologie en tant qu’application clé génératrice de revenus dans le rapport sur l’industrie des logiciels d’analyse d’images échographiques.
Perspectives régionales du marché des logiciels d’analyse d’images échographiques
Amérique du Nord
North America Ultrasound Image Analysis Software Market Share, 2026 (%)
Pour obtenir plus d'informations sur l'analyse régionale de ce marché, Télécharger un échantillon gratuit
L’Amérique du Nord représente environ 39 % de la part de marché mondiale des logiciels d’analyse d’images échographiques. La région bénéficie d’infrastructures de santé avancées, d’une forte adoption des technologies d’imagerie numérique et de solides investissements dans les applications d’intelligence artificielle. Les établissements de santé continuent de donner la priorité aux plates-formes logicielles qui améliorent la précision du diagnostic, rationalisent les flux de travail et prennent en charge les stratégies d'imagerie des entreprises.
La région bénéficie également de la présence de grands fournisseurs de technologies et d’une vaste activité de recherche clinique. Les hôpitaux et les centres de diagnostic investissent de plus en plus dans des logiciels d’échographie avancés pour répondre au nombre croissant de patients et améliorer l’efficacité opérationnelle. La demande reste particulièrement forte dans les services de cardiologie, de radiologie, de médecine d’urgence et d’oncologie.
Europe
L’Europe représente environ 28 % du marché des logiciels d’analyse d’images échographiques. Les initiatives croissantes de modernisation des soins de santé, l’utilisation croissante des diagnostics basés sur l’IA et l’adoption généralisée des systèmes d’imagerie numérique soutiennent l’expansion du marché dans toute la région. Les prestataires de soins de santé investissent activement dans des solutions logicielles qui améliorent l'efficacité clinique et la cohérence des diagnostics.
Le soutien du gouvernement à la numérisation des soins de santé et à l’innovation en matière de technologies médicales continue de créer des conditions favorables à l’adoption de logiciels. Les collaborations de recherche entre les établissements de santé et les développeurs de technologies accélèrent le développement de capacités avancées d’analyse d’images. Des cadres réglementaires et des normes de qualité solides soutiennent davantage la croissance du marché dans l’ensemble des systèmes de santé européens.
Marché allemand des logiciels d’analyse d’images échographiques
L’Allemagne représente environ 29 % du marché européen des logiciels d’analyse d’images échographiques. Le pays bénéficie d’une infrastructure de soins de santé très développée, d’un écosystème de technologies médicales avancées et d’un fort engagement en faveur de l’innovation clinique. Les hôpitaux et les cliniques spécialisées mettent de plus en plus en œuvre des solutions logicielles qui améliorent la précision de l'interprétation des images et les performances du flux de travail.
Les prestataires de soins de santé allemands investissent activement dans des plates-formes de diagnostic basées sur l'IA, capables de prendre en charge les applications de cardiologie, de radiologie et d'oncologie. La présence des principaux fabricants de technologies médicales renforce encore l’adoption de logiciels au niveau national. L’attention croissante accordée à la transformation et à l’interopérabilité des soins de santé numériques continue d’encourager le déploiement de solutions avancées d’analyse d’images échographiques dans tout le pays.
Marché des logiciels d’analyse d’images échographiques au Royaume-Uni
Le Royaume-Uni représente environ 22 % du marché européen. Les organismes de santé de tout le pays investissent dans des plateformes logicielles d’imagerie qui améliorent l’efficacité du diagnostic et soutiennent des initiatives plus larges de numérisation des soins de santé. Les hôpitaux utilisent de plus en plus des technologies avancées d’analyse par ultrasons pour répondre à la demande croissante de services de diagnostic rapides et précis.
L’adoption de l’intelligence artificielle prend de l’ampleur dans les établissements de santé publics et privés. Les logiciels capables d'automatiser les mesures, de générer des rapports structurés et de soutenir la prise de décision clinique suscitent un intérêt considérable. L’investissement continu dans les programmes de modernisation des soins de santé et la mise à niveau des infrastructures d’imagerie soutient la demande à long terme de solutions d’analyse d’images échographiques.
Asie-Pacifique
L’Asie-Pacifique détient environ 25 % du marché des logiciels d’analyse d’images échographiques et reste l’un des marchés régionaux les plus dynamiques. L’expansion des infrastructures de soins de santé, l’augmentation du nombre de patients et la demande croissante de technologies de diagnostic avancées stimulent l’adoption de logiciels dans la région.
Les prestataires de soins de santé adoptent les plateformes d'imagerie numérique pour améliorer l'accessibilité, l'efficacité et la qualité des diagnostics. Les initiatives gouvernementales soutenant la modernisation des soins de santé et le développement des technologies médicales créent des conditions de marché favorables. Les investissements croissants dans les solutions d’intelligence artificielle et de télésanté renforcent encore la demande de logiciels avancés d’analyse d’images échographiques dans toute la région Asie-Pacifique.
Marché japonais des logiciels d’analyse d’images échographiques
Le Japon représente environ 24 % du marché Asie-Pacifique. La population vieillissante du pays et l'importance accordée aux technologies de santé avancées contribuent de manière significative à l'adoption de logiciels. Les établissements de santé utilisent de plus en plus de plateformes d’analyse d’images échographiques pour prendre en charge les applications de soins de santé cardiovasculaires, oncologiques et préventifs.
Les entreprises japonaises de technologie médicale continuent d’investir massivement dans l’innovation en imagerie et dans la recherche sur l’intelligence artificielle. Des solutions logicielles avancées capables d'améliorer la précision du diagnostic et l'efficacité du flux de travail sont largement adoptées dans les hôpitaux et les cliniques spécialisées. De solides capacités de recherche et une infrastructure de soins de santé bien établie continuent de soutenir le développement du marché.
Marché chinois des logiciels d’analyse d’images échographiques
La Chine représente environ 37 % du marché des logiciels d’analyse d’images échographiques en Asie-Pacifique. L’expansion rapide des infrastructures de soins de santé, la demande croissante d’imagerie diagnostique et le fort soutien du gouvernement aux initiatives de soins de santé numériques accélèrent l’adoption des logiciels. Les hôpitaux investissent dans des technologies d’imagerie avancées pour répondre à l’augmentation du nombre de patients et améliorer les résultats cliniques.
Les entreprises technologiques nationales développent activement des plateformes de diagnostic basées sur l’IA et adaptées aux besoins locaux en matière de soins de santé. Le déploiement croissant de systèmes d’imagerie et de services de télémédecine basés sur le cloud renforce encore la demande. Les investissements continus dans la modernisation des soins de santé et l’innovation médicale positionnent la Chine comme un marché de croissance clé pour les solutions logicielles d’analyse d’images échographiques.
Reste du monde
La région Reste du Monde représente environ 8 % de la demande du marché mondial. Les pays d’Amérique latine, du Moyen-Orient et d’Afrique développent progressivement leurs infrastructures de santé et investissent dans des technologies de diagnostic avancées. La demande de logiciels d'analyse d'images échographiques augmente à mesure que les prestataires de soins de santé recherchent des solutions rentables qui améliorent la précision du diagnostic.
La sensibilisation croissante à la détection précoce des maladies, l’élargissement de l’accès aux soins de santé et l’adoption croissante des technologies de santé numérique contribuent à la croissance du marché. Les fournisseurs de technologie internationaux recherchent activement des partenariats et des accords de distribution pour renforcer leur présence régionale. Les programmes gouvernementaux de modernisation des soins de santé continuent de soutenir une mise en œuvre plus large de plates-formes logicielles d'imagerie avancées.
Liste des principales sociétés de logiciels d’analyse d’images échographiques
- Koninklijke Philips N.V.
- Société Neusoft
- CORPORATION DES SYSTÈMES MÉDICAUX CANON
- Deep Rui Medical (Deepwise)
- Groupe Agfa-Gevaert
- Bruker
- Siemens Healthineers SA
- Logiciel MIM, Inc.
- SPA ESAÔTE
- Infervision
Les deux principales entreprises par part de marché
- Siemens Healthineers AG – 18 %
- Koninklijke Philips N.V. – 16 %
Analyse et opportunités d’investissement
L’activité d’investissement sur le marché des logiciels d’analyse d’images échographiques continue de s’accélérer à mesure que les prestataires de soins de santé recherchent des technologies de diagnostic avancées capables d’améliorer l’efficacité et les résultats cliniques. Les sociétés de capital-risque, les investisseurs en technologies de santé et les investisseurs stratégiques se concentrent de plus en plus sur les plates-formes d'imagerie basées sur l'IA, les systèmes de diagnostic basés sur le cloud et les solutions d'automatisation des flux de travail.
Des opportunités importantes existent sur les marchés émergents où la modernisation des infrastructures de santé reste une priorité. Les investisseurs sont particulièrement intéressés par les entreprises développant des solutions logicielles évolutives compatibles avec les systèmes d'échographie portables et les environnements de télémédecine. Les partenariats entre les développeurs de logiciels, les fabricants d’équipements d’imagerie et les organismes de santé continuent de créer de nouvelles opportunités de commercialisation. La demande croissante d’analyses prédictives, d’interprétation automatisée des images et d’écosystèmes de diagnostic intégrés renforce encore le potentiel d’investissement sur l’ensemble du marché.
Développement de nouveaux produits
L’innovation reste une caractéristique déterminante du marché des logiciels d’analyse d’images échographiques. Les fournisseurs introduisent des plates-formes de nouvelle génération combinant intelligence artificielle, apprentissage automatique et technologies de visualisation avancées. Les nouveaux produits logiciels proposent de plus en plus de fonctionnalités automatisées de détection des lésions, de segmentation d'images, d'optimisation du flux de travail et de création de rapports structurés.
Les architectures cloud natives sont de plus en plus courantes à mesure que les prestataires de soins de santé exigent des solutions d'imagerie flexibles et accessibles à distance. Les développeurs améliorent également la compatibilité avec les appareils à ultrasons portables et sur le lieu de soins. Le traitement d’images en temps réel, l’analyse prédictive et les fonctions d’aide au diagnostic personnalisé apparaissent comme des différenciateurs clés. Les efforts de développement de produits se concentrent de plus en plus sur l’amélioration de l’expérience utilisateur tout en offrant des niveaux plus élevés de précision diagnostique et d’efficacité clinique.
Cinq développements récents (2023-2025)
- Samsung Medison a acquis la société de logiciels d'IA pour l'échographie fœtale Sonio SAS afin de renforcer les capacités d'échographie alimentées par l'IA en 2024.
- Les principaux fournisseurs de logiciels d'échographie ont élargi leurs offres de plateformes d'imagerie et de diagnostic à distance basées sur le cloud sur les réseaux de soins de santé.
- Les solutions d’analyse par échographie cardiaque assistées par l’IA ont été plus largement adoptées par les systèmes hospitaliers du monde entier.
- Plusieurs fournisseurs de logiciels d'imagerie ont introduit des modules automatisés de mesure et de reporting pour l'optimisation du flux de travail.
- Une collaboration accrue entre les fabricants d’équipements d’imagerie et les développeurs de logiciels d’IA a accéléré le développement de plateformes intégrées.
Couverture du rapport
Le rapport sur le marché des logiciels d’analyse d’images échographiques fournit une évaluation détaillée de la dynamique du marché, du positionnement concurrentiel, des développements technologiques, des modèles de demande régionale et des opportunités spécifiques aux applications. L'étude examine les modèles de déploiement de logiciels, les catégories de produits, les applications cliniques et les tendances technologiques émergentes qui influencent l'évolution future du marché.
Demande de personnalisation pour acquérir une connaissance approfondie du marché.
Le rapport analyse en outre les stratégies concurrentielles adoptées par les principales entreprises, notamment l'innovation de produits, les partenariats stratégiques, les acquisitions et les initiatives d'expansion géographique. Les évaluations régionales mettent en évidence les opportunités de marché dans les régions d’Amérique du Nord, d’Europe, d’Asie-Pacifique et du reste du monde. La portée comprend également l'évaluation des activités d'investissement, des tendances en matière de numérisation des soins de santé, de l'adoption de l'intelligence artificielle et de l'évolution des exigences des clients dans les hôpitaux, les centres de diagnostic et les cliniques spécialisées. Les prévisions du marché des logiciels d’analyse d’images échographiques fournissent des informations exploitables aux investisseurs, aux fabricants, aux distributeurs, aux prestataires de soins de santé et aux développeurs de technologies à la recherche d’opportunités de croissance au sein de l’industrie.


- 2021-2034
- 2025
- 2021-2024
- 140
-

(Offre valable jusqu’au 15th Oct 2026)
Obtenez 30 à 60 heures de personnalisation gratuite
Ampliar a cobertura regional e por país, Análise de segmentos, Perfis de empresas, Benchmarking competitivo, e insights sobre o usuário final.













.webp)





