Taille du marché des distributeurs d’eau, part et analyse de l’industrie, par produit (en bouteille, sans bouteille), par application (résidentielle, commerciale, industrielle), par canal de distribution (en ligne, magasins de détail), par région et prévisions régionales, 2026-2034
 Télécharger un échantillon gratuit

Aperçu du marché des distributeurs d’eau
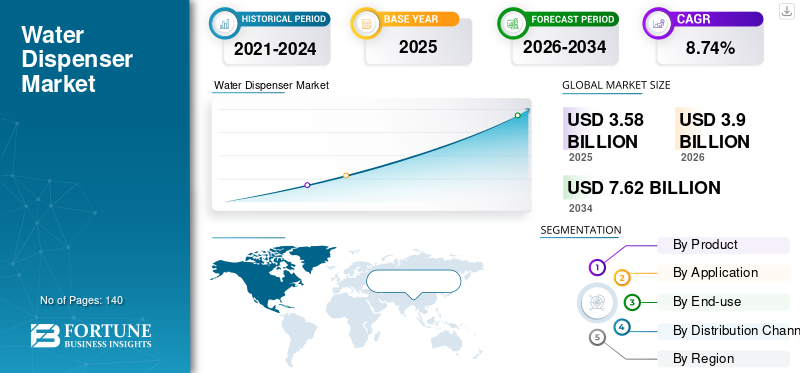
La taille du marché des distributeurs d’eau était évaluée à 3,66 milliards USD en 2025. Le marché devrait passer de 3,94 milliards USD en 2026 à 7,20 milliards USD d’ici 2034, avec un TCAC de 7,81 % au cours de la période de prévision.

Le marché des distributeurs d’eau évolue d’une catégorie d’équipements d’hydratation de base vers une industrie plus large d’appareils d’accès à l’eau et de point d’utilisation desservant les maisons, les bureaux, les établissements de santé, les écoles, les lieux d’accueil, les usines et les espaces publics. La demande est façonnée par la commodité, la sensibilisation à la qualité de l’eau, les programmes d’hydratation sur le lieu de travail et le remplacement des systèmes de distribution en bouteille conventionnels par des distributeurs connectés ou filtrés. La différenciation des produits se concentre de plus en plus sur les performances de refroidissement et de chauffage, la filtration, l'assainissement, la vitesse de distribution, l'empreinte au sol, l'efficacité énergétique et le support technique. Le rapport sur le marché des distributeurs d’eau couvre donc les formats en bouteille et sans bouteille, les applications, les canaux de distribution, la demande régionale, le positionnement concurrentiel, l’innovation produit, les priorités d’investissement et les opportunités émergentes du marché des distributeurs d’eau.
Le marché américain des distributeurs d’eau est fortement lié à l’hydratation des bureaux, au confort résidentiel, aux soins de santé, à l’éducation, à l’hôtellerie et aux lieux de travail industriels. Les systèmes sans bouteille attirent de plus en plus l'attention là où les entreprises souhaitent avoir de l'eau filtrée en continu sans manipuler de lourds conteneurs de recharge, tandis que les glacières en bouteille restent pertinentes dans les endroits où les changements de plomberie sont difficiles ou où une hydratation temporaire est requise. Les acheteurs commerciaux évaluent de plus en plus les caractéristiques sanitaires, la capacité, les contrats de service, les exigences d’installation et l’efficacité opérationnelle plutôt que le seul prix d’achat.
Le marché américain bénéficie également d’un cycle de remplacement mature des équipements d’eau potable et d’une large disponibilité de services de traitement de l’eau. La demande en matière de distribution sans contact, de filtration avancée, de fonctions chaud et froid, de conceptions de comptoirs et de maintenance par abonnement influence les décisions d'achat. Pour les acheteurs B2B, l’analyse du marché des distributeurs d’eau se concentre de plus en plus sur la commodité d’exploitation, l’expérience des employés, les objectifs de durabilité, la réponse en matière de maintenance et la compatibilité avec l’infrastructure des installations existantes.
Télécharger un échantillon gratuit pour en savoir plus sur ce rapport.
Points clés à retenir
Taille et croissance du marché
- Taille du marché mondial 2025 : 3,66 milliards USD
- Taille du marché mondial 2034 : 7,20 milliards de dollars
- TCAC (2025-2034) : 7,81 %
Part de marché – Régionales
- Amérique du Nord : 34 %
- Europe : 27 %
- Asie-Pacifique : 25 %
- Reste du monde : 14 %
Partages au niveau national
- Allemagne : 27 % du marché européen
- Royaume-Uni : 19 % du marché européen
- Japon : 24 % du marché Asie-Pacifique
- Chine : 38 % du marché Asie-Pacifique
Dernières tendances du marché des distributeurs d’eau
La distribution sans contact devient une orientation majeure en matière de conception alors que les lieux de travail, les écoles, les environnements de soins de santé et les établissements publics recherchent des points d'hydratation partagés plus hygiéniques. L'activation des capteurs, les zones de distribution plus grandes, les surfaces antimicrobiennes et l'assainissement par UV sont combinés à la filtration pour créer des systèmes de plus grande valeur. Une autre tendance importante du marché des distributeurs d’eau est le mouvement vers des équipements de point d’utilisation sans bouteille, car les organisations peuvent réduire leur dépendance à l’égard des conteneurs livrés et simplifier l’accès à l’eau. La surveillance intelligente fait également son entrée dans les systèmes haut de gamme, permettant aux opérateurs de suivre l'état des filtres, les modèles d'utilisation, les réglages de température et les exigences de service. Les plateformes de produits Culligan et Waterlogic illustrent l'accent croissant mis par l'industrie sur la distribution sans contact, l'assainissement UV, la filtration et les fonctionnalités d'utilisation commerciale.
Les fabricants développent également des produits de comptoir compacts pour les appartements, les petits bureaux, les chambres d'hôtel et les lieux de travail flexibles. La distribution à plusieurs températures est de plus en plus courante, avec des systèmes conçus pour fournir de l'eau réfrigérée, ambiante et chaude à partir d'un seul appareil. La durabilité influence les décisions relatives aux matériaux, aux composants de réfrigération, aux emballages et au cycle de vie des produits. Dans les environnements commerciaux, les acheteurs préfèrent de plus en plus les systèmes modulaires qui peuvent être entretenus rapidement et évolutifs sur plusieurs sites. Ces tendances élargissent l’opportunité de taille du marché des distributeurs d’eau au-delà des refroidisseurs d’eau traditionnels vers une infrastructure d’hydratation intégrée.
Dynamique du marché des distributeurs d’eau
CHAUFFEURS
Demande croissante d’un accès pratique à l’eau potable filtrée.
La demande d’accès pratique à l’eau potable est un moteur central de la croissance du marché des distributeurs d’eau. Les consommateurs et les organisations souhaitent de plus en plus avoir de l'eau immédiatement disponible à une température contrôlée sans avoir à acheter à plusieurs reprises des contenants individuels. Dans les bureaux, le distributeur fait désormais partie des équipements des employés et de l'infrastructure du lieu de travail, tandis que les écoles, les hôpitaux, les usines, les hôtels, les restaurants et les centres de remise en forme nécessitent des points d'hydratation fiables capables de supporter une utilisation quotidienne fréquente. La combinaison du refroidissement, du chauffage, de la filtration et de la facilité de distribution confère aux équipements modernes un rôle plus large que le refroidisseur d'eau traditionnel.
Télécharger un échantillon gratuit pour en savoir plus sur ce rapport.
La sensibilisation croissante à la qualité de l’eau renforce cette demande. Les acheteurs prennent de plus en plus en compte les performances de filtration, les calendriers d’entretien, l’assainissement et les conditions de la source d’eau lors de la sélection de l’équipement. Les systèmes sans bouteille sont particulièrement attrayants pour les utilisateurs commerciaux car ils se connectent à la conduite d’eau du bâtiment et peuvent prendre en charge un accès continu. Les systèmes en bouteille restent précieux lorsque la portabilité et la simplicité d’installation sont des priorités. Cette large base d'applications offre aux fabricants d'équipements, aux fournisseurs de filtration, aux prestataires de services et aux distributeurs des opportunités récurrentes concernant les nouvelles installations et la demande de remplacement. À mesure que les organisations modernisent leurs installations, les perspectives du marché des distributeurs d’eau sont de plus en plus liées à l’hydratation pratique, à la commodité des employés, aux attentes en matière d’hygiène et à un service fiable.
CONTENTIONS
Les coûts d’installation, de maintenance et de remplacement peuvent limiter l’adoption.
Le marché des distributeurs d’eau est confronté à des contraintes liées au coût combiné de possession de l’équipement, d’installation, de composants de filtration, d’assainissement, d’entretien de la réfrigération et de pièces de rechange. Un distributeur haut de gamme peut nécessiter des filtres sophistiqués, des commandes électroniques, des modules UV, des capteurs ou des composants de réfrigération. Pour les petites entreprises, les écoles, les immeubles locatifs et les ménages sensibles au prix, ces caractéristiques peuvent rendre les décisions d’achat plus difficiles. Les unités sans bouteille peuvent également nécessiter un accès approprié à la plomberie, un espace d'installation adéquat, des connexions électriques et un entretien périodique du filtre, ce qui peut ne pas être pratique dans les bâtiments plus anciens.
La complexité opérationnelle peut devenir un autre obstacle. Si les filtres ne sont pas remplacés dans les délais ou si les composants internes ne sont pas nettoyés correctement, les performances et la confiance des utilisateurs peuvent diminuer. Les clients commerciaux peuvent donc préférer les contrats de service, mais les engagements de service récurrents peuvent influencer les décisions d'achat. Les distributeurs en bouteille évitent certaines exigences en matière de plomberie mais introduisent des problèmes de manipulation, de stockage, de coordination de livraison et de levage des conteneurs. La pression concurrentielle exercée par les réfrigérateurs équipés de filtration d'eau, de systèmes sous évier, d'unités de filtration de comptoir et d'eau potable conditionnée peut également limiter l'adoption des distributeurs. Les fournisseurs doivent démontrer une valeur pratique grâce à la fiabilité, une maintenance réduite, la réactivité du service et une efficacité opérationnelle à long terme.
OPPORTUNITÉS DE MARCHÉ
Expansion des systèmes d’hydratation intelligents, sans bouteille et multifonctionnels.
Les équipements intelligents et sans bouteille représentent une opportunité majeure sur le marché des distributeurs d’eau car ils combinent l’hydratation avec des capacités de filtration, d’assainissement, de surveillance et de gestion des installations. Les clients commerciaux peuvent bénéficier de systèmes qui indiquent l’état du filtre, surveillent la consommation, automatisent la gestion de la température ou fournissent des alertes de service. Les fonctionnalités connectées peuvent être particulièrement utiles pour les organisations qui exploitent plusieurs bureaux ou installations, car les équipes de maintenance peuvent prioriser les équipements qui nécessitent une attention plutôt que de se fier entièrement à une inspection manuelle.
Une autre opportunité est la distribution multifonctionnelle. Les fabricants peuvent combiner des fonctions d'eau réfrigérée, ambiante, chaude, gazeuse ou améliorée sur une seule plateforme, créant ainsi des solutions différenciées pour l'hôtellerie, les campus d'entreprise, les environnements résidentiels haut de gamme et les établissements de restauration. Les objectifs de durabilité peuvent soutenir davantage les installations sans bouteille en réduisant la dépendance aux conteneurs transportés. Les conceptions compactes créent des opportunités dans les appartements et les petits bureaux, tandis que les systèmes haute capacité peuvent cibler les usines, les entrepôts, les campus universitaires et les établissements de santé. Les informations les plus solides sur le marché des distributeurs d’eau pointent vers des équipements qui offrent des avantages opérationnels mesurables plutôt que de simplement ajouter davantage de fonctionnalités à l’appareil.
DÉFIS
Maintenir l’hygiène, la fiabilité et les performances dans divers environnements d’exploitation.
L'hygiène et la régularité des performances constituent des défis majeurs car les distributeurs sont des appareils à contact partagé exposés à une utilisation fréquente. Les zones des buses, les bacs collecteurs, les boutons, les écrans tactiles et les surfaces environnantes nécessitent un nettoyage régulier, tandis que les composants de filtration et d'assainissement doivent fonctionner conformément aux spécifications du fabricant. Un système qui offre une technologie attrayante mais qui est difficile à nettoyer ou à entretenir peut créer des problèmes opérationnels pour les gestionnaires des installations. Les installations commerciales sont également confrontées à des différences en termes de qualité de l'eau, de volume d'utilisateurs, de température ambiante, de conditions d'installation et de ressources de maintenance disponibles.
Les fabricants doivent trouver un équilibre entre performances, prix abordable et simplicité. Les commandes sans contact, l'assainissement UV, les matériaux antimicrobiens, la filtration avancée et les capteurs intelligents peuvent améliorer la différenciation des produits, mais chaque composant supplémentaire peut augmenter les exigences en matière de conception, de test, de maintenance et de chaîne d'approvisionnement. La consommation d’énergie est une autre considération pour les unités qui chauffent ou refroidissent l’eau en continu. Les clients B2B attendent de plus en plus des calendriers de maintenance clairs, une réponse rapide du service, la disponibilité des pièces de rechange et des performances fiables sur des périodes d'exploitation prolongées. Le défi pour les fournisseurs est de développer des distributeurs qui restent hygiéniques, efficaces, intuitifs et durables sans compliquer inutilement la possession.
Segmentation du marché des distributeurs d’eau
Par produit
Les distributeurs d’eau en bouteille restent une partie importante du marché des distributeurs d’eau car ils offrent un déploiement simple là où la plomberie directe n’est pas disponible, peu pratique ou indésirable. Ces systèmes utilisent généralement des réservoirs d'eau remplaçables et peuvent fournir de l'eau froide, ambiante et chaude selon le modèle. Ils conviennent aux maisons, aux petits bureaux, aux chantiers temporaires, aux points de vente, aux ateliers, aux événements et aux installations où les utilisateurs ont besoin d'une solution d'hydratation mobile. Le segment bénéficie d'une installation simple, d'un fonctionnement familier et d'une compatibilité avec les réseaux de distribution d'eau établis. Les distributeurs en bouteille restent également utiles lors des projets de construction, des situations d’urgence et des emplacements dont la configuration change. Une récente étude de marché place les produits en bouteille dans environ 56 % de la demande mondiale de produits, ce qui reflète leur large base installée et leur commodité.
Le développement de produits dans ce segment est de plus en plus axé sur les conceptions à chargement par le bas, la réduction des fuites, les caractéristiques de sécurité des enfants, l'amélioration de l'isolation, les compresseurs plus silencieux et la manipulation plus facile des bouteilles. Les unités à chargement par le bas sont particulièrement pertinentes pour les utilisateurs qui trouvent difficiles à soulever les conteneurs à chargement par le haut. Les acheteurs B2B évaluent la capacité des bouteilles, la fréquence de livraison, les procédures d'assainissement, les performances de chauffage et de refroidissement, l'encombrement et la disponibilité du service. Le segment est confronté à une pression en matière de durabilité, car la manipulation répétée des conteneurs crée des considérations logistiques et environnementales, mais les bouteilles rechargeables grand format peuvent toujours offrir une alternative pratique aux bouteilles emballées individuellement. Les fabricants s'efforcent donc de rendre les systèmes en bouteille plus efficaces et plus conviviaux tout en conservant une flexibilité d'installation. Les distributeurs en bouteille devraient rester importants sur les marchés où l’infrastructure de livraison est mature et l’accès à la plomberie est limité.
Pour savoir comment notre rapport peut optimiser votre entreprise, Parler à un analyste
Les distributeurs d'eau sans bouteille, communément décrits comme des systèmes au point d'utilisation, se connectent directement à l'approvisionnement en eau d'un bâtiment et utilisent des technologies de filtration ou de purification avant la distribution. Leur plus grand attrait est l’accès continu à l’eau traitée sans stocker ni remplacer les grandes bouteilles. Cela rend le format particulièrement adapté aux bureaux, aux établissements de santé, aux écoles, aux sites de fabrication, aux établissements hôteliers, aux centres d'appels et à d'autres environnements à forte utilisation. Les acheteurs commerciaux peuvent concevoir des installations en fonction du volume d'utilisateurs attendu, de la plomberie disponible, de la qualité de l'eau et des exigences de filtration. Les équipements sans bouteille sont également de plus en plus positionnés comme une solution de durabilité sur le lieu de travail, car ils peuvent réduire la dépendance aux conteneurs d'eau transportés. Une analyse récente du secteur identifie l'adoption du sans bouteille comme un changement structurel important dans la catégorie.
Les systèmes sans bouteille modernes peuvent intégrer une filtration des sédiments et du charbon, une osmose inverse, un traitement UV, des zones de distribution d'antimicrobiens, l'activation de capteurs, un contrôle électronique de la température et une surveillance de l'utilisation. Certains produits fournissent de l'eau froide, ambiante et chaude, tandis que les plateformes commerciales haut de gamme peuvent ajouter des options d'eau gazeuse ou améliorée. La principale considération d'achat est de savoir si le système complet peut fournir une qualité d'eau fiable, une hygiène, une capacité, un service et une maintenance prévisible. Les exigences d’installation peuvent restreindre l’adoption dans les bâtiments plus anciens, mais une installation professionnelle et des modèles de services gérés peuvent réduire cet obstacle. Pour les clients B2B à la recherche d’une infrastructure d’hydratation à long terme, les systèmes sans bouteille jouent un rôle de plus en plus central dans les opportunités du marché des distributeurs d’eau.
Par candidature
La demande résidentielle est soutenue par les ménages qui recherchent un accès pratique à l'eau potable réfrigérée ou chaude sans avoir à acheter à plusieurs reprises des bouteilles individuelles. Les distributeurs de comptoir et autoportants sont des choix courants car ils peuvent être installés sans rénovation majeure, tandis que les systèmes sans bouteille séduisent les propriétaires qui souhaitent une filtration intégrée et un approvisionnement continu. Les familles peuvent donner la priorité aux fonctions de sécurité des enfants, au fonctionnement silencieux, à la conception compacte, au contrôle de la température, aux indicateurs de remplacement des filtres et à un nettoyage facile. Dans les appartements et les petites maisons, les modèles avec comptoir sont particulièrement pertinents car l’espace au sol est limité. On estime que l’application résidentielle représente environ 35 % de la demande mondiale d’applications.
Les préférences des consommateurs évoluent également à mesure que les concepts de maison intelligente se développent. Les utilisateurs s'attendent de plus en plus à ce que les appareils disposent d'affichages intuitifs, de rappels d'entretien, de modes d'économie d'énergie et de zones de distribution plus propres. Cependant, les clients résidentiels restent plus sensibles aux prix que les grands acheteurs commerciaux, ce qui rend la simplicité des produits importante. Les fabricants peuvent étendre l’adoption en proposant plusieurs niveaux de capacité et configurations de filtration plutôt que d’obliger les ménages à acheter des systèmes haut de gamme complexes. La vente au détail en ligne est importante pour les produits résidentiels, car les acheteurs peuvent comparer les dimensions, les caractéristiques, les coûts de filtrage, les conditions de garantie et les avis des utilisateurs avant d'acheter. Le rapport d’étude de marché sur les distributeurs d’eau traite donc la demande résidentielle comme un segment important de remplacement et de première adoption.
Les applications commerciales représentent le centre de demande le plus important pour les distributeurs modernes, car les entreprises ont besoin d'une hydratation fiable pour leurs employés, visiteurs, clients et sous-traitants. Les bureaux, les hôtels, les restaurants, les écoles, les universités, les établissements de santé, les magasins de détail, les gymnases et les lieux de travail recevant du public peuvent nécessiter plusieurs unités avec des capacités et des fonctions différentes. Les acheteurs commerciaux évaluent généralement le volume d'utilisateurs, le débit d'eau, la complexité de l'installation, l'assainissement, la réponse du service, les coûts d'exploitation et la durabilité de l'équipement. Les systèmes sans bouteille sont particulièrement attrayants dans les environnements à fort trafic car ils peuvent fournir de l’eau filtrée en continu sans stocker de lourds conteneurs. Les évaluations actuelles du marché indiquent que l'utilisation commerciale représente environ 48 % de la demande d'applications.
Les achats commerciaux sont de plus en plus influencés par l’expérience sur le lieu de travail et les programmes de développement durable. Un distributeur bien conçu peut améliorer les commodités des employés tout en réduisant la dépendance à l’eau conditionnée. L'activation sans contact gagne en importance dans les espaces partagés, tandis que des zones de distribution plus grandes aident les utilisateurs à remplir rapidement les bouteilles et les contenants réutilisables. Les achats basés sur les services se développent également car les entreprises peuvent préférer une maintenance et une assistance au remplacement prévisibles plutôt que de gérer les filtres et les réparations en interne. Les fournisseurs capables de fournir des services d'installation, d'entretien programmé, de conseils en matière d'assainissement et d'assistance multi-sites ont un avantage dans les comptes d'entreprise. Le rapport sur l’industrie des distributeurs d’eau met donc fortement l’accent sur les infrastructures commerciales, la gestion des installations et les relations équipement-service récurrentes.
Industriel:La demande industrielle couvre les usines, les entrepôts, les centres logistiques, les opérations de construction, les usines de transformation, les ateliers et autres environnements dans lesquels les employés travaillent pendant de longues périodes et où l'accès à l'hydratation est une exigence opérationnelle. Ces emplacements ont souvent besoin de distributeurs durables capables de gérer un trafic d'utilisateurs élevé, des conditions ambiantes variables et un fonctionnement continu. L'équipement peut être installé dans des salles de pause, des zones de support à la production, des bâtiments administratifs ou des environnements contrôlés. Les acheteurs privilégient généralement une construction robuste, un entretien facile, une distribution rapide, des performances de température et un service fiable. Les applications industrielles représentent environ 17 % de la demande mondiale.
Les installations industrielles ont également des exigences d’installation particulières. Les conduites d'eau peuvent être situées loin des zones réservées aux employés, les conditions électriques peuvent varier et les équipements peuvent être exposés à la poussière, à la chaleur, aux vibrations ou à une utilisation quotidienne intensive. Les systèmes sans bouteille de grande capacité peuvent être intéressants là où la plomberie est disponible, tandis que les unités en bouteille peuvent desservir des zones de travail éloignées ou des sites temporaires. Certains exploitants industriels intègrent des équipements d’hydratation dans les programmes de bien-être des employés et de sécurité sur le lieu de travail. Pour les fournisseurs, l’opportunité réside dans la conception d’équipements durables avec des points de service accessibles, des fonctionnalités sanitaires robustes et un fonctionnement efficace. Les perspectives du marché des distributeurs d’eau pour les utilisateurs industriels sont étroitement liées à l’expansion de la fabrication, aux infrastructures logistiques, aux commodités de la main-d’œuvre et à la modernisation des installations.
Par canal de distribution
La distribution en ligne est devenue une voie importante pour le marché des distributeurs d'eau, en particulier pour les acheteurs résidentiels, les petites entreprises et les bureaux à la recherche de produits standardisés pouvant être achetés sans assistance commerciale approfondie. Les plateformes de commerce électronique permettent aux clients de comparer la capacité du distributeur, la technologie de filtration, les réglages de température, la configuration de chargement, les dimensions, la couverture de garantie et les exigences de remplacement du filtre avant de prendre une décision d'achat. Ce canal est particulièrement adapté aux distributeurs de comptoir et autoportants compacts, car ces produits nécessitent généralement moins de personnalisation que les grands systèmes commerciaux. On estime que le canal en ligne représente environ 38 % de la demande mondiale de distribution de distributeurs d’eau.
Pour les fabricants, les ventes en ligne donnent accès à des clients géographiquement dispersés tout en réduisant la dépendance vis-à-vis des points de vente physiques. Les démonstrations de produits numériques, les vidéos d'installation, les avis clients, les spécifications techniques et les outils de comparaison peuvent influencer les décisions d'achat. Les filtres de remplacement, les cartouches, les accessoires sanitaires et autres composants consommables peuvent également être vendus via des achats en ligne récurrents, créant ainsi des opportunités au-delà de la transaction initiale d'équipement.
Les achats B2B via les canaux numériques se développent également, même si les grandes organisations nécessitent souvent une évaluation technique supplémentaire. Les chefs de bureau, les opérateurs du secteur hôtelier, les petites cliniques, les établissements d'enseignement et les commerces de détail peuvent utiliser les canaux en ligne pour identifier les produits appropriés avant de contacter les fournisseurs pour l'installation ou l'entretien. Par conséquent, la distribution en ligne fait de plus en plus partie d’un processus d’achat hybride dans le rapport d’étude de marché sur les distributeurs d’eau. Les fabricants qui fournissent des spécifications claires, des exigences de maintenance transparentes, un support client réactif et une livraison fiable peuvent renforcer la conversion en ligne.
Les magasins de détail restent un canal de distribution important, car les points de vente physiques permettent aux acheteurs d'examiner la taille du distributeur, la configuration de chargement, les mécanismes de distribution, la qualité de fabrication, les niveaux de bruit et les fonctionnalités de l'interface utilisateur avant d'acheter. Ceci est particulièrement utile pour les clients résidentiels qui peuvent choisir entre des modèles de comptoir, à chargement par le haut, à chargement par le bas et sans bouteille. La distribution au détail est également pertinente pour les clients qui souhaitent une disponibilité immédiate plutôt que d'attendre une livraison en ligne. Le canal des magasins de détail représente environ 34 % de l'activité de distribution mondiale.
Les détaillants de gros appareils électroménagers et les revendeurs spécialisés dans le traitement de l'eau peuvent fournir une assistance supplémentaire en expliquant les technologies de filtration, les exigences d'installation, les calendriers d'entretien et les conditions de garantie. Pour les systèmes sans bouteille de plus grande valeur, les détaillants physiques et les revendeurs spécialisés peuvent également organiser l'installation et le service après-vente. Ces capacités rendent la distribution au détail particulièrement utile lorsque les clients ont besoin d'aide pour adapter l'équipement aux conditions locales de l'eau ou à la plomberie disponible.
Les magasins de détail soutiennent également la visibilité de la marque et les démonstrations de produits. Les fabricants peuvent différencier leurs produits grâce à des écrans interactifs affichant les fonctions d'eau chaude, froide, ambiante ou filtrée. La distribution au détail devrait rester pertinente malgré l'expansion en ligne, car les distributeurs d'eau peuvent impliquer des considérations techniques difficiles à évaluer à partir des seules listes de produits. L’analyse du marché des distributeurs d’eau identifie donc une relation complémentaire entre le commerce numérique et la vente au détail physique, les canaux en ligne mettant l’accent sur la commodité et la comparaison des produits tandis que les canaux de vente au détail fournissent une inspection, une consultation et une assistance immédiate.
Par région
L'Amérique du Nord représente l'un des marchés régionaux les plus établis pour les distributeurs d'eau, soutenu par une utilisation intensive dans les bureaux, les propriétés résidentielles, les établissements de santé, les écoles, les entreprises hôtelières, les sites de fabrication et autres environnements commerciaux. La région représente environ 34 % du marché mondial des distributeurs d’eau. Les États-Unis représentent la plus grande opportunité nationale, tandis que le Canada y contribue par la demande de traitement de l'eau résidentielle et les applications sur les lieux de travail commerciaux.
Les systèmes de point d'utilisation sans bouteille font l'objet d'une grande attention de la part des organisations qui recherchent un accès continu à de l'eau potable filtrée sans gérer de grands conteneurs de livraison. Les acheteurs commerciaux évaluent de plus en plus la distribution sans contact, les performances de filtration, l'assainissement, les exigences de maintenance, l'efficacité énergétique et la disponibilité du service. Les distributeurs en bouteille restent néanmoins pertinents pour les petites entreprises, les emplacements temporaires et les installations où les modifications de plomberie ne sont pas pratiques.
Perspectives régionales du marché des distributeurs d’eau
Amérique du Nord
North America Water Dispenser Market Share, 2025 (%)
Pour obtenir plus d'informations sur l'analyse régionale de ce marché, Télécharger un échantillon gratuit
L'Amérique du Nord est le principal marché régional, soutenu par une forte adoption d'équipements d'eau potable dans les maisons, les bureaux, les établissements de soins de santé, les lieux d'accueil, les écoles et les installations industrielles. Les estimations actuelles du marché placent la région à environ 34 % de la demande mondiale. Les États-Unis représentent la plus grande opportunité nationale dans la région, tandis que le Canada répond à une demande supplémentaire grâce au traitement des eaux résidentielles, aux lieux de travail commerciaux, aux propriétés d'accueil et aux installations institutionnelles. Les acheteurs des marchés nord-américains matures accordent généralement une grande importance à la commodité, à la fiabilité des produits, à la filtration, au support de maintenance et aux exigences opérationnelles totales.
La région est également un centre important pour l’innovation sans bouteille et les services d’hydratation gérés. Les entreprises s'intéressent de plus en plus à la distribution sans contact, aux équipements de grande capacité, à l'assainissement UV, aux zones de distribution d'antimicrobiens et aux modes de fonctionnement économes en énergie. Les grands employeurs et les organisations multisites peuvent bénéficier de plates-formes de distributeurs et de contrats de service standardisés. Les systèmes en bouteille restent pertinents dans les environnements résidentiels et les petites entreprises où la plomberie directe n'est pas disponible ou où la simplicité d'installation est plus importante. Les prévisions du marché nord-américain des distributeurs d’eau reflètent donc un équilibre entre les modèles établis de distribution d’eau en bouteille et les nouveaux systèmes au point d’utilisation.
Europe
L’Europe dispose d’un marché des distributeurs d’eau mature mais diversifié, influencé par les priorités en matière de développement durable, les normes du lieu de travail, la demande en matière d’hôtellerie et l’intérêt des consommateurs pour les appareils efficaces de traitement de l’eau. On estime que la région représente environ 27 % de la demande mondiale. Les pays d’Europe occidentale ont de fortes applications commerciales, notamment dans les bureaux, les hôtels, les restaurants, les établissements publics et les environnements de soins de santé. Les acheteurs évaluent de plus en plus les performances énergétiques des distributeurs, la filtration, les exigences de maintenance, la recyclabilité et la capacité à réduire la dépendance à l’eau transportée ou conditionnée.
La demande européenne privilégie également les produits compacts et orientés design qui peuvent s'adapter aux bureaux modernes, aux cuisines, aux intérieurs d'hôtellerie et aux espaces résidentiels haut de gamme. Les systèmes sans bouteille attirent de plus en plus l'attention des organisations qui souhaitent un accès continu à l'eau filtrée tout en réduisant la logistique des conteneurs. Les fabricants réagissent avec des commandes sans contact, des technologies d'assainissement, une réfrigération efficace et des options d'installation modulaires. Les réglementations régionales et les différentes conditions de construction obligent les fournisseurs à adapter leurs produits et modèles de services aux exigences locales. Les perspectives du marché européen des distributeurs d’eau sont par conséquent façonnées par les objectifs environnementaux, la modernisation des infrastructures commerciales, la commodité du consommateur et la demande d’appareils bien conçus.
Marché des distributeurs d’eau en Allemagne
L'Allemagne est un marché européen important en raison de sa vaste base industrielle, de ses infrastructures de bureaux, de son secteur hôtelier et de son fort intérêt pour les équipements efficaces. On estime que l’Allemagne représente environ 27 % du marché européen des distributeurs d’eau. La demande commerciale est particulièrement pertinente, les employeurs et les gestionnaires d'installations recherchant des systèmes d'hydratation fiables pour les bureaux, les usines, les établissements d'enseignement, les environnements de soins de santé et les zones réservées aux visiteurs. La sélection des produits prend généralement en compte les exigences en matière de filtration, d'hygiène, d'efficacité opérationnelle, de facilité d'entretien, d'encombrement et d'installation.
Les acheteurs allemands sont également attentifs à la durabilité et à l’efficacité des ressources, ce qui peut soutenir l’intérêt pour les systèmes de point d’utilisation sans bouteille. Cependant, les distributeurs en bouteille continuent de jouer un rôle lorsqu'une installation flexible ou des modalités de livraison établies sont préférées. Les fabricants desservant l'Allemagne peuvent bénéficier de programmes de maintenance précis, de composants durables, d'une documentation technique claire et d'une couverture de service. Les systèmes haut de gamme dotés de fonctions de distribution sans contact, de filtration avancée et de surveillance peuvent s'adresser aux grandes installations d'entreprise. L'analyse de l'industrie allemande des distributeurs d'eau indique que la demande est de plus en plus liée aux normes professionnelles sur le lieu de travail et à la gestion durable des installations.
Marché des distributeurs d’eau au Royaume-Uni
Le marché des distributeurs d’eau au Royaume-Uni est soutenu par les bureaux, les propriétés hôtelières, les sites de soins de santé, l’éducation, les environnements de vente au détail et les consommateurs résidentiels. On estime que le pays représente environ 19 % du marché européen. Les utilisateurs commerciaux recherchent souvent des solutions d'hydratation gérées combinant équipement, filtration, installation, entretien et maintenance de routine. Les distributeurs sans bouteille peuvent être intéressants pour les organisations qui cherchent à simplifier l’accès à l’eau et à réduire leur dépendance aux conteneurs livrés, tandis que les équipements en bouteille restent pertinents pour les sites et emplacements plus petits ne disposant pas d’une plomberie pratique.
La demande de produits au Royaume-Uni est également influencée par les attentes en matière d'hygiène et la préférence pour des équipements faciles à entretenir. L'activation sans contact, les zones de distribution d'antimicrobiens, l'assainissement UV et les zones de remplissage plus grandes sont de plus en plus utiles dans les environnements partagés. Les produits de comptoir compacts peuvent convenir aux petits bureaux et aux cuisines résidentielles, tandis que les systèmes de plus grande capacité ciblent les campus d'entreprise et les propriétés hôtelières. Les fournisseurs qui combinent un équipement fiable avec un service réactif peuvent renforcer les relations B2B. Les informations sur le marché des distributeurs d’eau au Royaume-Uni mettent donc l’accent sur l’hydratation sur le lieu de travail, la durabilité, les achats basés sur les services et la conception de produits adaptés à divers locaux commerciaux.
Asie-Pacifique
L’Asie-Pacifique est un marché des distributeurs d’eau à fort potentiel en raison de l’urbanisation, de l’expansion des infrastructures commerciales, de la forte population, de l’adoption croissante des appareils électroménagers et de l’attention croissante portée à la qualité de l’eau potable. On estime que la région contribue à environ 25 % de la demande mondiale. Les marchés de la Chine, du Japon, de l’Inde, de la Corée du Sud et de l’Asie du Sud-Est présentent des besoins clients variés, allant des distributeurs en bouteille abordables aux plateformes de filtration haut de gamme et de distribution intelligentes. L'adoption résidentielle est importante dans les zones urbaines denses, tandis que la demande commerciale est soutenue par les bureaux, les centres commerciaux, les écoles, les établissements de santé, les hôtels et les usines de fabrication.
Les fabricants de la région Asie-Pacifique rivalisent grâce à des conceptions compactes, une filtration intégrée, de multiples réglages de température, une efficacité énergétique, des commandes numériques et des appareils de plus en plus connectés. Les capacités de fabrication locales soutiennent également la variété des produits et des prix compétitifs. Les systèmes sans bouteille peuvent être étendus là où les infrastructures d'eau du bâtiment peuvent prendre en charge l'installation au point d'utilisation, bien que les modèles en bouteille restent utiles dans les zones où les conditions de plomberie ou les pratiques de distribution d'eau établies sont différentes. Les prévisions du marché des distributeurs d’eau en Asie-Pacifique sont donc façonnées à la fois par la premiumisation et l’élargissement de l’accès aux équipements d’hydratation.
Marché japonais des distributeurs d’eau
Le Japon représente un marché des distributeurs d’eau technologiquement sophistiqué, caractérisé par une demande d’appareils compacts, de fiabilité, d’hygiène, d’efficacité énergétique et de fonctionnalités domestiques avancées. On estime que le Japon représente environ 24 % de la demande de la région Asie-Pacifique. Les consommateurs résidentiels peuvent préférer les unités peu encombrantes qui fournissent de l'eau chaude et froide avec filtration, tandis que les acheteurs commerciaux recherchent des équipements fiables pour les bureaux, les propriétés hôtelières, les établissements de santé et les environnements publics.
Le développement de produits au Japon met souvent l'accent sur un fonctionnement silencieux, des commandes intuitives, un encombrement réduit et une utilisation efficace des ressources. Les fonctions intelligentes peuvent ajouter des alertes de maintenance et des informations de fonctionnement sans rendre l'appareil difficile à utiliser. L'environnement mature du pays en matière d'appareils grand public crée également une forte opportunité de remplacement à mesure que les anciens systèmes sont mis à niveau avec des conceptions plus efficaces et plus hygiéniques. Pour les fournisseurs B2B, la fiabilité et le support après-vente restent essentiels car les équipements sont censés fonctionner de manière cohérente dans des contextes institutionnels exigeants.
Marché chinois des distributeurs d’eau
La Chine constitue l'une des plus grandes opportunités au niveau national en Asie-Pacifique en raison de sa population urbaine importante, de sa vaste base manufacturière, de la consommation croissante de la classe moyenne et de l'utilisation généralisée d'appareils de traitement de l'eau. On estime que la Chine représente environ 38 % du marché des distributeurs d’eau en Asie-Pacifique. La demande couvre les cuisines résidentielles, les bureaux, les écoles, les usines, les hôtels, les commerces de détail et les institutions publiques, créant des opportunités pour les équipements d'entrée de gamme et haut de gamme.
Les fabricants chinois sont de plus en plus en concurrence sur la filtration intégrée, les réglages de température multiples, les commandes intelligentes, la construction compacte et les designs attrayants. Le marché commercial se développe également à mesure que les entreprises modernisent les installations de leurs employés et recherchent des systèmes d'eau potable plus pratiques. L'achat en ligne joue un rôle important dans la découverte d'appareils grand public, tandis que les projets commerciaux s'appuient davantage sur les distributeurs, les installateurs et les prestataires de services. Le rapport d’étude de marché sur les distributeurs d’eau en Chine met donc en évidence la diversification des produits, l’intégration électronique, la technologie de filtration et les prix compétitifs.
Reste du monde
Le reste du monde comprend l'Amérique latine, le Moyen-Orient et l'Afrique, où la demande en distributeurs d'eau est influencée par le climat, le développement urbain, l'activité hôtelière, les infrastructures du lieu de travail et les conditions locales de qualité de l'eau. On estime que ces marchés représentent ensemble environ 14 % de la demande mondiale. Les modèles d’adoption varient considérablement. Dans certaines villes, les distributeurs en bouteille sont privilégiés car ils peuvent être déployés sans plomberie complexe, tandis que les systèmes sans bouteille sont intéressants lorsque l'eau traitée municipale ou de construction est facilement disponible et que les clients souhaitent un accès continu.
Les opportunités commerciales sont particulièrement visibles dans les hôtels, restaurants, bureaux, établissements de santé, établissements d’enseignement, sites industriels et bâtiments publics. Les températures élevées dans certaines parties du Moyen-Orient et d’Afrique peuvent renforcer la demande d’eau potable réfrigérée, tandis que les centres urbains d’Amérique latine offrent des opportunités pour les appareils de traitement de l’eau résidentiels et commerciaux. Les fournisseurs ont besoin de tarifs flexibles, d’équipements durables, de pièces de rechange accessibles et d’une capacité de service locale. Les opportunités de marché des distributeurs d’eau dans le reste du monde sont particulièrement pertinentes pour les distributeurs et les fabricants capables d’adapter les équipements aux conditions et infrastructures locales en matière d’eau.
Liste des principales entreprises de distributeurs d’eau
- Société Whirlpool
- Brio Water Technology, Inc.
- Société d'eau Primo
- Honeywell International Inc.
- Société internationale Culligan
- Clover Co. Ltd.
- Waterlogic Holdings Limited
- Groupe Midea Co. Ltd.
- Société O. Smith
- L'eau d'Edgar
Les deux premières entreprises avec la part de marché la plus élevée
- 16 % — Société Primo Water
- 13 % – Société internationale Culligan
Analyse et opportunités d’investissement
L’activité d’investissement sur le marché des distributeurs d’eau s’oriente de plus en plus vers des technologies qui créent une valeur client récurrente plutôt que vers une différenciation matérielle de base. Les plates-formes sans bouteille, les systèmes de filtration, les commandes sans contact, les modules d'assainissement, la surveillance intelligente et les modèles de services gérés offrent des opportunités aux fabricants, aux fournisseurs de composants, aux installateurs et aux entreprises de traitement de l'eau. Les clients commerciaux peuvent être particulièrement attractifs car les grandes installations peuvent nécessiter plusieurs machines, une maintenance programmée, des filtres de remplacement et une assistance technique continue.
Les investisseurs peuvent également envisager des opportunités sur les marchés urbains émergents, les programmes d’hydratation sur le lieu de travail, les infrastructures hôtelières et les appareils résidentiels haut de gamme. Les investissements de fabrication axés sur les conceptions modulaires et les composants communs peuvent aider les fournisseurs à desservir plusieurs catégories de produits tout en simplifiant la gestion des pièces de rechange. Les produits axés sur la durabilité peuvent gagner en popularité à mesure que les entreprises évaluent les exigences en matière d’emballage et de transport. Des partenariats stratégiques avec des sociétés de gestion d'installations et des distributeurs peuvent également étendre la portée du marché sans obliger les fabricants à créer eux-mêmes toutes les capacités de service locales.
Développement de nouveaux produits
Le développement de nouveaux produits vise à rendre les distributeurs plus propres, plus intelligents, plus petits, plus silencieux et plus efficaces. Les capteurs sans contact réduisent le besoin pour les utilisateurs d'appuyer physiquement sur des boutons, tandis que la purification par UV et le traitement antimicrobien sont intégrés dans certains systèmes commerciaux. Les fabricants améliorent également les zones de distribution afin que les utilisateurs puissent remplir de grandes bouteilles et récipients réutilisables sans positionnement gênant. Ces changements sont particulièrement pertinents dans les bureaux, les écoles, les établissements de santé, les gymnases et autres environnements partagés.
Une autre direction d'innovation est l'équipement multifonctionnel qui combine l'eau réfrigérée, ambiante et chaude avec une filtration avancée et des capacités optionnelles d'eau gazeuse ou améliorée. Les systèmes connectés peuvent fournir des alertes de filtre, des informations d'utilisation, des contrôles de température et des notifications de service. Les unités de comptoir sont repensées pour les cuisines urbaines compactes et les petits lieux de travail, tandis que les systèmes commerciaux plus grands mettent l'accent sur un débit élevé et un entretien facile. En 2025, Midea a introduit la technologie OneTouch AutoFill pour un distributeur de réfrigérateur qui détecte automatiquement la taille du récipient et distribue de l'eau ou de la glace en mains libres, illustrant le mouvement plus large vers la distribution automatisée.
Cinq développements récents (2023-2025)
- Primo Water Corporation : Poursuite de l'expansion de son portefeuille de distributeurs, y compris les formats à chargement par le bas et intelligents, renforçant ainsi sa position dans les applications d'hydratation résidentielles et commerciales.
- Culligan International Company : Solutions commerciales sans bouteille étendues comprenant une distribution sans contact, des options d'assainissement UV, des configurations haute capacité et des services d'hydratation gérés.
- Waterlogic Holdings Limited : Poursuite des progrès en matière de distribution hygiénique grâce à la filtration, à la purification par UV, à la distribution sans contact et aux technologies de surface antimicrobiennes.
- Midea Group Co. Ltd. : a introduit la technologie OneTouch AutoFill en 2025, ajoutant la détection automatique des contenants et la distribution mains libres de glace et d'eau à son portefeuille d'appareils.
- Primo Water Corporation et BlueTriton : ont finalisé leur rapprochement en 2024 pour créer Primo Brands, renforçant ainsi la plateforme d'hydratation nord-américaine plus large et son écosystème de distribution d'eau.
Couverture du rapport sur le marché des distributeurs d’eau
Le rapport sur le marché des distributeurs d’eau couvre la structure, l’environnement concurrentiel, les catégories de produits, les applications, les canaux de distribution, la demande régionale, les opportunités au niveau national, la dynamique du marché et les développements technologiques qui façonnent l’industrie. L'analyse se concentre sur les produits en bouteille et sans bouteille et examine les différences dans les exigences d'achat des clients résidentiels, commerciaux et industriels. Il prend également en compte la vente au détail en ligne, la vente au détail physique, les ventes directes, les distributeurs, les partenaires d'installation et les modèles basés sur les services.
Demande de personnalisation pour acquérir une connaissance approfondie du marché.
Le rapport évalue en outre les conditions régionales en Amérique du Nord, en Europe, en Asie-Pacifique et dans le reste du monde, avec une analyse ciblée sur les États-Unis, l'Allemagne, le Royaume-Uni, le Japon et la Chine. Les principales informations sur le marché des distributeurs d’eau incluent la transition vers des systèmes sans bouteille, une distribution sans contact, une filtration avancée, des technologies d’assainissement, l’efficacité énergétique, une surveillance intelligente et des appareils multifonctionnels. L'examen concurrentiel inclut les principaux fabricants et fournisseurs de services d'eau, tandis que la section d'investissement évalue les opportunités associées à l'innovation de produits, à l'infrastructure commerciale, à la durabilité et aux modèles de services récurrents. Le rapport sur l’industrie des distributeurs d’eau est conçu pour les fabricants, les investisseurs, les distributeurs, les fournisseurs de technologie, les gestionnaires d’installations, les équipes d’approvisionnement et d’autres parties prenantes B2B à la recherche d’informations pratiques sur le marché.
Questions fréquentes
Fortune Business Insights indique que la valeur du marché mondial s'élevait à 3,66 milliards de dollars en 2025 et devrait atteindre 7,20 milliards de dollars d'ici 2034.
Le marché devrait afficher un TCAC de 7,81 % au cours de la période de prévision 2026-2034.
Les distributeurs d'eau en bouteille constituaient le segment de produits leader, représentant près de 56 % du marché, soutenus par leur commodité, leur mobilité et leurs exigences d'installation minimales.
Les principaux acteurs comprennent Whirlpool Corporation, Brio Water Technology, Inc., Primo Water Corporation, Honeywell International Inc., Culligan International Company et Clover Co. Ltd.
Les principales tendances incluent l'adoption rapide de distributeurs sans contact et basés sur des capteurs et une préférence croissante pour des systèmes respectueux de l'environnement, sans bouteille, dotés de technologies de purification intégrées. L'Amérique du Nord est en tête au niveau régional avec une part de marché de 34 %.
Contactez nos experts Parlez à un expert


- 2021-2034
- 2025
- 2021-2024
- 140
-

(Offre valable jusqu’au 30th Sep 2026)
Obtenez 30 à 60 heures de personnalisation gratuite
Ampliar a cobertura regional e por país, Análise de segmentos, Perfis de empresas, Benchmarking competitivo, e insights sobre o usuário final.