Data Processing Unit Market Size, Share & Application Analysis, By Component (Hardware, Software, and Services), By Deployment (On‑premise, Cloud, and Hybrid), By Type (Programmable DPUs, Fixed Function DPUs, and Custom DPUs), By Application (Data Centers, Telecommunications, Cloud Service Providers, Enterprise IT, Government & Defense, Healthcare, and Others), and Regional Forecast, 2026 – 2034年
 無料サンプルをダウンロード

データ処理装置の市場規模と将来展望
 音声版を聴く
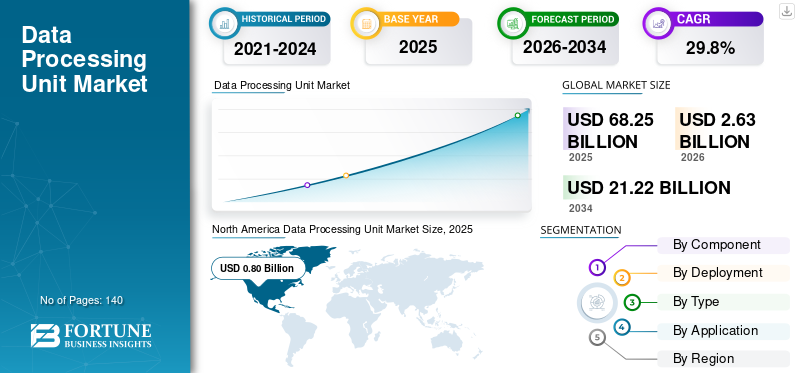
世界のデータ処理ユニット市場規模は、2025年に20.3億米ドルと評価されました。市場規模は2026年の26.3億米ドルから2034年までに212.2億米ドルへ成長すると予測されており、予測期間中のCAGRは29.8%となる見込みです。北米は2025年に39.40%の市場シェアを占め、データ処理ユニット市場を支配しました。
世界のデータ処理ユニット(DPU)市場は、ホストCPUからネットワーク、ストレージ処理、セキュリティ、データ移動などのデータ中心型インフラタスクを高速化・オフロードするハードウェア、ソフトウェア、サービスで構成されています。DPUは、最新のコンピューティング環境において、サーバー効率の向上、ワークロード性能の強化、インフラセキュリティの向上を目的として設計されています。これらのソリューションは、データセンター、通信ネットワーク、クラウドサービスプロバイダー、企業IT、政府機関、医療機関、その他の業界で広く導入されており、大量のデータトラフィック、仮想化、分散コンピューティングアーキテクチャを支えています。市場の成長は、クラウドコンピューティングの急速な普及、AIおよび高性能ワークロードの導入拡大、データセンターの仮想化の進展、CPUのワークロードを削減しながらインフラ効率を最適化する必要性によって促進されています。
NVIDIA Corporation、Intel Corporation、Advanced Micro Devices, Inc.、Marvell Technology, Inc.、Broadcom Inc.、Amazon Web Services, Inc.、Microsoft Corporation、Fungible, Inc.、Netronome Systems, Inc.、Napatech A/Sが市場の主要企業です。
無料サンプルをダウンロード このレポートについて詳しく知るために。
データ処理ユニット市場の主なポイント
 世界市場規模と予測
- 2025年の市場規模:20.3億米ドル
- 2026年の市場規模:26.3億米ドル
- 2034年の予測市場規模:212.2億米ドル
- CAGR:2026年~2034年で29.8%
 市場シェア
- 北米は2025年に39.40%のシェアを占め、市場を支配しました。
- ハードウェアセグメントは2025年に71.5%のシェアを占め、市場をリードしました。
- プログラマブルDPUセグメントは2025年に55.5%の最大市場シェアを占めました。
 主要地域のハイライト
アジア太平洋
クラウドの急速な普及、データセンターの拡大、5Gの導入が市場の大幅な成長を促進しています。
北米
北米市場は2025年に8.0億米ドルに達しました。
欧州
企業ITの近代化の進展とデータセンター容量への投資拡大が市場成長を支えています。
米国
米国市場は2025年に4.8億米ドルに達しました。
日本
日本市場は2025年に1.0億米ドルに達しました。
続きを読む

データ処理ユニット市場の動向
次世代データセンターアーキテクチャへのDPU統合の拡大が主要な市場動向に
次世代データセンターアーキテクチャへのデータ処理ユニットの統合拡大は、市場における主要な動向として注目されています。企業は、ソフトウェア定義型データセンター、クラウドネイティブ環境、大規模仮想化プラットフォームなどの最新インフラモデルをサポートするため、DPUの導入をますます進めています。DPUは、ネットワーク、ストレージ管理、セキュリティ処理などのインフラタスクをメインCPUから分離することで、運用効率とシステムの拡張性を向上させます。このアーキテクチャの変化により、データセンターは増加するデータトラフィックや複雑なワークロードをより効率的に処理できるようになります。企業やハイパースケールクラウドプロバイダーがAI、高性能コンピューティング、エッジワークロードをサポートするためにインフラを近代化する中、今後のデータセンター導入におけるDPUの役割は大幅に拡大すると予想されています。
Dell’Oro Group(2024年)によると、世界のSmartNICおよびDPU市場は2027年までに40億米ドルを超えると予想されており、クラウドおよびAIワークロードをサポートするため、次世代データセンターアーキテクチャへのDPU統合が進んでいることを反映しています。
データ処理ユニット市場の市場ダイナミクス
市場推進要因
無料サンプルをダウンロード このレポートについて詳しく知るために。
クラウドコンピューティングとAIワークロードの急速な成長が市場成長を促進
クラウドコンピューティングと人工知能ワークロードの急速な成長は、データ処理ユニット(DPU)の導入を促進する主要な要因です。最新のデータセンターでは、クラウドサービス、AIトレーニング、高性能コンピューティングアプリケーションへの需要によって生成される膨大なデータトラフィックを処理しています。これらのワークロードには、サーバーインフラ内のネットワーク、ストレージ、セキュリティ、データ移動を効率的に管理することが求められます。DPUはこれらのデータ処理タスクをCPUからオフロードすることで、サーバーが主要なアプリケーションワークロードにより多くのコンピューティング能力を割り当てられるようにします。これにより、サーバー全体の性能が向上し、レイテンシが低減するとともに、インフラ効率が高まります。企業やクラウドプロバイダーが大規模データセンターを拡張し続ける中、スケーラブルで効率的なコンピューティング環境を支えるDPUへの需要は増加すると予想されています。
- The Network Installersによると、2025年には世界のデータセンター容量の約33%がAIワークロード向けになると予想されており、ネットワーク、ストレージ、データ処理を効率的に管理するためのDPUなどの高度なインフラ技術への需要の高まりを示しています。
市場抑制要因
高い統合複雑性とソフトウェアエコシステムへの依存が導入を制約
データ処理ユニットの統合に伴う複雑性は、市場成長を抑制する主要な要因です。DPUの導入には、ネットワーク、セキュリティ、仮想化、ストレージの各レイヤーにわたる変更が必要となる場合が多く、実装期間や運用リスクが増加する可能性があります。また、多くの企業は、DPUを既存のサーバープラットフォーム、ハイパーバイザー、管理ツールと連携させる際に課題に直面しています。さらに、DPUの全体的な価値は、ドライバー、オーケストレーション、監視、アップデート管理などのソフトウェア成熟度に大きく依存します。ソフトウェアサポートが環境間で限定的または一貫していない場合、企業は導入を延期する可能性があります。この複雑性は、インフラエンジニアリングのリソースが限られている中堅企業でより顕著です。
市場機会
エッジコンピューティングインフラの拡大がDPU導入の機会を創出
エッジコンピューティングインフラの拡大は、データ処理ユニット(DPU)市場に大きな機会をもたらしています。エッジ環境では、レイテンシを低減し、リアルタイムアプリケーションをサポートするため、データ発生源の近くで大量のデータを効率的に処理する必要があります。DPUはエッジ環境でネットワーク、セキュリティ、データ移動タスクを管理しながら、CPUをアプリケーションワークロードに集中させることができます。これによりシステム効率が向上し、自律システム、スマートシティ、産業オートメーション、5Gネットワークなどの新興アプリケーションに必要な性能を支えます。そのため、企業は分散型コンピューティングインフラやエッジデータセンターの導入を拡大しており、データ処理ユニット市場の成長を促進しています。
- Gartner(2024年)によると、2025年には企業が生成するデータの75%が、従来型の集中型データセンターやクラウド環境の外部で生成・処理されると予想されており、エッジコンピューティングインフラの急速な拡大と、分散型データ処理を効率的に管理するDPUなどの技術の必要性の高まりを示しています。
データ処理ユニット市場のセグメンテーション分析
コンポーネント別
インフラ高速化への需要拡大により、ハードウェアセグメントが市場をリード
コンポーネント別に、市場はハードウェア、ソフトウェア、サービスに分類されます。
ハードウェアセグメントは71.5%のシェアを占め、市場を支配しています。DPUは主に物理的なアクセラレータカードとして導入されるか、サーバーに統合され、ネットワーク、ストレージ、セキュリティのワークロードを処理するためです。クラウドインフラやAI主導型データセンターの導入拡大により、サーバー効率を向上させ、CPUのワークロードを削減するハードウェアソリューションへの需要が高まっています。
ソフトウェアセグメントは2番目に大きな市場シェアを占めています。予測期間中のCAGRは28.8%と予測されています。これは、クラウド、仮想化、ネットワーク環境におけるDPUの設定、監視、オーケストレーション、既存環境との統合を可能にするためです。プログラマブルインフラプラットフォームの導入拡大により、ワークロード管理、自動化、性能最適化をサポートするソフトウェアツールへの需要が高まっています。
導入形態別
ハイパースケールインフラの急速な拡大により、クラウドセグメントが市場を支配
導入形態別に、市場はオンプレミス、クラウド、ハイブリッドに分類されます。
クラウドセグメントは39.2%のシェアを占め、市場を支配しています。これは、ハイパースケールクラウドプロバイダーが大規模なデータセンター環境全体でワークロードの分離、インフラ効率、拡張性を向上させるため、DPUの導入を拡大していることによるものです。クラウドコンピューティング、AIワークロード、分散型アプリケーションの急速な成長も、DPU対応クラウドインフラの導入をさらに加速させています。
オンプレミスセグメントは2番目に大きなシェアを占め、予測期間中に28.0%のCAGRで成長すると予測されています。大企業や規制対象業界では、セキュリティ、コンプライアンス、システム性能をより厳格に管理するため、プライベートデータセンターを引き続き維持しているためです。これらの組織は、既存のITインフラ内でネットワーク、ストレージ、処理ワークロードを最適化するためにDPUを導入しています。
タイプ別
柔軟性と拡張性により、プログラマブルDPUが市場をリード
タイプ別に、市場はプログラマブルDPU、固定機能DPU、カスタムDPUに分類されます。
プログラマブルDPUセグメントは55.5%のシェアを占め、市場をリードしています。インフラ要件の変化に応じて、ネットワーク、ストレージ、セキュリティなどのデータ処理タスクを組織がカスタマイズできるためです。複数のワークロードをサポートし、変化するデータセンターアーキテクチャに適応できる能力が、クラウドおよび企業環境での強力な導入を促進しています。
カスタムDPUセグメントは2番目に大きなシェアを占めています。予測期間中のCAGRは29.3%と、2番目に速い成長率が見込まれています。大手テクノロジー企業やハイパースケール事業者が、それぞれのインフラアーキテクチャやワークロード要件に合わせて専用プロセッサを開発しているためです。これらのソリューションは、大規模なデータ処理環境において、最適化された性能、効率向上、セキュリティ強化を提供します。
用途別
このレポートがどのようにビジネスの効率化に役立つかを知るには、 アナリストに相談
大規模インフラ導入により、クラウドサービスプロバイダーが市場をリード
用途別に、市場はデータセンター、通信、クラウドサービスプロバイダー、企業IT、政府・防衛、医療、その他に分類されます。
クラウドサービスプロバイダーセグメントは、35.6%の最大市場シェアを占めています。これは、ネットワーク、ストレージ、セキュリティのワークロードを効率的に管理する必要がある大規模データセンターでの事業拡大が進んでいるためです。スケーラブルなクラウドサービスやAIコンピューティングへの需要拡大により、プロバイダーはインフラ効率と性能を向上させるためDPUの導入を進めています。
データセンターセグメントは2番目に大きなシェアを占めています。デジタルプラットフォームや企業アプリケーション全体で大量のデータの生成・処理が続いていることから、予測期間中に30.3%のCAGRを記録すると予測されています。DPUは、データセンターが大量のデータトラフィックを管理し、仮想化性能を向上させ、システム全体の効率を高めることを支援します。
データ処理ユニット市場の地域別見通し
地域別に、市場は北米、南米、欧州、中東・アフリカ、アジア太平洋に分類されます。
北米
North America Data Processing Unit Market Size, 2025 (USD Billion)
この市場の地域分析についての詳細情報を取得するには、 無料サンプルをダウンロード
北米市場は2025年に8.0億米ドルの市場規模となり、市場を支配しました。この成長は、インフラ効率を向上させるためDPUを早期に導入しているハイパースケールクラウドサービスプロバイダーや先進的なデータセンターエコシステムが地域に多数存在することによって促進されています。AIインフラ、サイバーセキュリティ、高性能コンピューティングへの高水準の支出により、オフロードおよび高速化ソリューションの必要性が高まっています。強力なベンダーの存在、成熟したパートナーエコシステム、新しいサーバーアーキテクチャの迅速な導入も市場の優位性を支えています。
- CBREによると、2024年には北米の主要市場におけるデータセンター容量が前年比34%増加し、6,922.6 MWに達しました。これは、同地域におけるハイパースケールクラウドインフラの力強い拡大を反映しています。データセンター容量の急速な増加は、DPUなどの先進技術の早期導入を支えています。
米国のデータ処理ユニット市場
米国市場は2025年に4.8億米ドルと評価され、世界売上高の約23.7%を占めました。
このレポートがどのようにビジネスの効率化に役立つかを知るには、 アナリストに相談
欧州
欧州は、主要国全体で企業ITの近代化が進み、データセンター容量への投資が増加していることから、大きな市場シェアを占めています。データ保護とセキュリティへのより厳格な注力により、分離性能やインラインセキュリティ処理を向上させるインフラソリューションへの需要が高まっています。規制対象業界におけるハイブリッドおよびプライベートクラウドモデルの幅広い導入も、安定した導入を支えています。
- Cloudsceneによると、2024年、欧州には1,200以上のデータセンターが存在し、英国、ドイツ、フランス、オランダに主要なデータセンターハブが位置しています。この強固なデータセンターインフラは、企業ITの近代化と先進的なコンピューティング技術の導入拡大を支えています。
英国のデータ処理ユニット市場
英国市場は2025年に0.9億米ドルと評価され、世界収益の約4.4%を占めました。
ドイツのデータ処理ユニット市場
ドイツ市場は2025年に約0.6億米ドルに達し、世界売上高の約2.8%に相当しました。
アジア太平洋
アジア太平洋地域は、クラウドの急速な普及、大規模なデータセンター拡張、主要経済国におけるデジタルサービスの拡大により、大きな市場シェアを占めています。通信インフラの近代化、5Gの展開、企業の仮想化拡大が、より高いスループットと安全なデータ移動への需要を促進しています。地域のクラウド事業者の成長や、製造業およびオンラインプラットフォームの拡大も、DPUの安定した導入を支えています。
- GSMA(2024年)によると、アジア太平洋地域の5G接続数は2030年までに約14億件に達し、地域のモバイル接続総数の約41%を占めると予想されています。通信ネットワークとデジタルサービスの急速な拡大により、高性能データインフラへの需要が高まっています。
日本のデータ処理ユニット市場
日本市場は2025年に1.0億米ドルと評価され、世界収益の約5.1%を占めました。
中国のデータ処理ユニット市場
中国市場は2025年に1.4億米ドルと評価され、世界売上高の約6.8%を占めました。
インドのデータ処理ユニット市場
インド市場は2025年に0.8億米ドルと評価され、世界収益の約4.2%を占めました。
中東・アフリカ
中東・アフリカ地域は、予測期間中に最も高いCAGRで成長すると予想されています。これは、新設データセンター、クラウドリージョン、国家主導のデジタルトランスフォーメーションプログラムへの投資が加速しているためです。多くの導入はグリーンフィールド型または近代化主導型であり、DPUを最初から組み込んだ新しいインフラアーキテクチャを採用する機会を生み出しています。通信ネットワーク、エッジコンピューティング、政府主導のクラウドイニシアチブの拡大も、高い成長を支えています。
GCCのデータ処理ユニット市場
GCC市場は2025年に0.4億米ドルと評価され、世界収益の約1.9%を占めました。
南米
南米市場は、クラウドの導入拡大と、レイテンシおよびサービス可用性を改善するための地域データセンター容量の増加により、力強く成長すると予測されています。企業はレガシーインフラの近代化を徐々に進めており、ネットワーク、セキュリティ、仮想化の効率を向上させるソリューションへの需要が生まれています。デジタルバンキング、電子商取引、通信インフラのアップグレードの成長も、DPU導入の拡大を支えています。
ブラジルのデータ処理ユニット市場
ブラジル市場は2025年に1.0億米ドルと評価され、世界収益の約4.7%を占めました。
データ処理ユニット市場の競争環境
主要市場企業
主要企業が新たなソリューションを投入し、市場でのポジショニングを強化
市場企業は、技術の進歩を活用し、多様な消費者ニーズに対応するとともに、競合他社に先行することで、市場でのポジショニングを強化するための新たなソリューションを投入しています。各社は、製品ポートフォリオの強化、戦略的な協業、買収・提携を優先し、提供価値の向上を図っています。こうした戦略的な製品投入により、テクノロジー企業は急速に変化する市場環境の中で市場シェアを維持・拡大することができます。
レポートで紹介する主要データ処理ユニット企業一覧
- NVIDIA Corporation(米国)
- Intel Corporation(米国)
- Advanced Micro Devices, Inc.(米国)
- Marvell Technology, Inc.(米国)
- Broadcom Inc.(米国)
- Amazon Web Services, Inc.(米国)
- Microsoft Corporation(米国)
- Fungible, Inc.(米国)
- Netronome Systems, Inc.(米国)
- Napatech A/S(デンマーク)
データ処理ユニット市場の主要業界動向
- 2025年10月:NVIDIAはBlueField-4 Data Processing Unit(DPU)を発表し、最大800 Gb/sのネットワークスループットによってAIデータセンターを高速化します。このプラットフォームはネットワーク、ストレージ、セキュリティのワークロードをCPUからオフロードし、大規模AIインフラの効率を向上させます。
- 2025年2月:Ciscoは、プログラマブルAMD Pensando DPUを統合したデータセンター向けSmart Switchの製品ファミリーを発表しました。このアーキテクチャは、ネットワークおよびセキュリティサービスをネットワーク内に直接組み込み、データセンター運用を簡素化します。
- 2024年11月:MicrosoftはIgniteカンファレンスで、クラウドインフラ向け自社シリコンポートフォリオの一部としてAzure Boost DPUを発表しました。このチップは、Azureデータセンターにおける低消費電力のデータ中心型ワークロードをサポートしながら、クラウド性能とセキュリティを向上させます。
- 2024年10月:AMDは、次世代AIインフラおよびハイパースケールネットワーク環境をサポートするよう設計されたPensando Salina 400 DPUを発表しました。このプロセッサは最大400Gのネットワーク機能と、データセンターネットワークサービス向けの性能向上を実現します。
- 2024年10月:AMDは、ハイパースケールクラウドおよびAIワークロードを対象とした新しいPensandoソリューションによってDPUポートフォリオを拡大しました。この発売は、最新のサーバーでネットワーク、暗号化、インフラワークロードを管理するためのプログラマブルDPUへの需要の高まりを示しました。
- 2024年6月:VMwareはvSphere 8 Update 3を発表し、vSphere Distributed Services Engineを通じてDPUのデュアルサポートを追加しました。これにより、DPU対応仮想化環境のレジリエンスとセキュリティが向上します。このアップデートは、オフロードアーキテクチャに対するプラットフォームレベルのサポートを拡大し、エンタープライズデータセンターにおけるDPUの導入を促進します。
- 2024年5月:Intelは、大規模クラウドおよびエンタープライズデータセンター向けに設計されたデータ処理ユニット、IPU Adapter E2100を発売しました。このプラットフォームは、ネットワーク、ストレージ、セキュリティ処理をCPUからオフロードし、インフラ効率を向上させます。
データ処理ユニット市場レポートの対象範囲
世界市場分析では、レポートに含まれるすべての市場セグメントについて、市場規模と予測を詳細に調査しています。予測期間中の市場成長を促進すると予想される市場ダイナミクスと動向についても詳しく説明しています。また、技術進歩、主要な業界動向、提携、合併・買収に関する情報を提供しています。市場調査レポートには詳細な競争環境も含まれており、市場シェアと主要企業のプロフィールを掲載しています。
カスタマイズのご要望 広範な市場洞察を得るため。
データ処理ユニット市場レポートの対象範囲とセグメンテーション
| 項目 | 詳細 |
| 調査期間 | 2021-2034 |
| 基準年 | 2025 |
| 推定年 | 2026 |
| 予測期間 | 2026-2034 |
| 過去期間 | 2021-2024 |
| 成長率 | 2026-2034年のCAGR 29.8% |
| 単位 | 金額(10億米ドル) |
| セグメンテーション | コンポーネント別、導入形態別、タイプ別、用途別、地域別 |
| コンポーネント別 |
|
| 導入形態別 |
|
| タイプ別 |
|
| 用途別 |
|
| 地域別 |
|
よくある質問
Fortune Business Insights によると、2025 年の世界市場価値は 20 億 3000 万米ドルで、2034 年までに 212 億 2000 万米ドルに達すると予測されています。
2025 年の北米市場価値は 8 億米ドルでした。
市場は、予測期間中に 29.8% の CAGR で成長すると予想されます。
アプリケーション別では、クラウド サービス プロバイダー部門が市場をリードしました。
この市場は、クラウド コンピューティングの急速な拡大、AI ワークロードの増加、およびネットワーキング、ストレージ、セキュリティ タスクを CPU からオフロードすることでデータ センターの効率を向上させる必要性によって推進されています。
NVIDIA Corporation、Intel Corporation、Advanced Micro Devices, Inc.、Marvell Technology, Inc. は、市場の著名なプレーヤーの一部です。
2025 年には北米が最大のシェアを獲得して市場を支配しました。
クラウドの急速な拡大、AI ワークロードの増加、データセンターの仮想化の増加、インフラストラクチャ効率の向上の必要性が、DPU の採用を促進すると予想される主な要因です。
専門家にお問い合わせください 専門家に相談する


- 2021-2034
- 2025
- 2021-2024
- 140
30~60時間の無料カスタマイズ
地域と国のカバレッジを拡大、 セグメント分析、 企業プロフィール、 競合ベンチマーキング、 およびエンドユーザーインサイト。




















関連レポート