ヒートポンプ給湯器の市場規模、シェア、新型コロナウイルス感染症の影響分析、タイプ別(空気源と地熱)、容量別(10kW未満、10kW~30kW、30kW超)、エンドユーザー別(住宅、商業、産業)、地域予測、2026~2034年
 無料サンプルをダウンロード

ヒートポンプ給湯器市場規模
 音声版を聴く
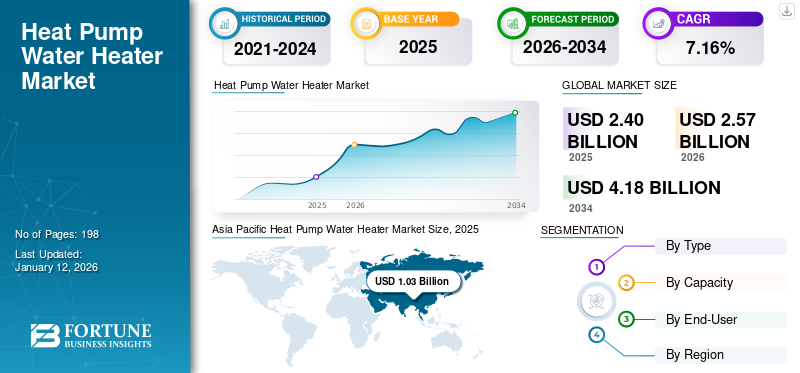
世界のヒートポンプ給湯器市場規模は2025年に24億米ドルと評価され、2026年の25億7000万米ドルから2034年までに41億8000万米ドルに成長すると予測されており、予測期間中に7.16%のCAGRを示します。アジア太平洋地域は 2025 年に 43% のシェアを獲得し、世界市場を支配します。
ヒートポンプ給湯機 (HPWH) は、電気やガスを使用して直接熱を発生させるのではなく、電気を利用して周囲の空気から熱を抽出し、その熱を水の加熱に利用して動作します。このアプローチによりエネルギー効率が向上し、そのような給湯器は標準的な給湯器よりも効率が 2 ~ 3 倍になる可能性があります。それを考えると給湯器通常、住宅のエネルギー消費量の約 19% を占めているため、HPWH が広範に採用されれば、エネルギー使用量の大幅な削減と温室効果ガス排出量の削減につながる可能性があります。一般住宅、ホテル、病院、商業ビルなどさまざまな場所に設置できます。周囲の気温や地面の温度が比較的高い、中程度から温暖な気候で最も効果的です。これにより、ヒートポンプがより多くの熱を抽出し、より効率的に動作できるようになります。
無料サンプルをダウンロード このレポートについて詳しく知るために。
ヒートポンプ給湯器市場の重要なポイント
 市場規模と予測
- 2025年の市場規模:24億ドル
- 2026年の市場規模:25.7億ドル
- 2034 年の予測市場規模: 41 億 8,000 万ドル
- CAGR: 2026 ~ 2034 年で 8.10%
 市場占有率
- アジア太平洋地域は、2025年に43.00%のシェアを獲得し、ヒートポンプ給湯器市場を独占しました。
- 空気源セグメントは、2026 年に市場の 92.42% を占めると予測されています。
- 住宅セグメントは、2026 年に 56.84% の市場シェアを保持すると予想されます。
 主要な地域のハイライト
アジア太平洋地域
アジア太平洋地域は2025年に10億3,000万米ドルを生み出し、2026年には11億1,000万米ドルに達すると予測されています。
ヨーロッパ
欧州は 2025 年に 6 億 8,000 万米ドルに達し、世界収益の 28.48% を占めました。
北米
北米は2025年に5億9,000万米ドルを生み出し、2026年には6億3,000万米ドルに達すると予測されています。
私たち。
2026 年の市場規模は 5 億 7,000 万米ドルと見込まれています。
日本
2026 年の市場規模は 2 億 1,000 万米ドルと見込まれています。
続きを読む

新型コロナウイルス感染症の影響
新型コロナウイルス感染症のパンデミックによる産業活動の減少が市場の成長を阻害
新型コロナウイルス感染症(COVID-19)のパンデミックは、世界のヒートポンプ給湯器市場の成長に大きな影響を与えました。パンデミックは世界のサプライチェーンに混乱を引き起こし、産業活動を縮小させ、経済的な不確実性を生み出しました。パンデミックにより、(HPWH) プロジェクトを含むプロジェクトの設置や投資に遅れや延期が生じました。多くの国で建設や不要不急のサービスが制限されており、新しい (HPWH) の設置と販売に影響を与えました。移動制限、ロックダウン措置、国際貿易の混乱により、部品や材料のサプライチェーンに影響が及んだ。重要なコンポーネントの配送の遅延と原材料の入手可能性の制約により、ヒーターの製造と生産に影響が生じました。
しかし、各国がパンデミックから回復し始めるにつれ、技術機器の需要が増加すると予想されており、世界市場規模が安定する可能性がある。
ヒートポンプ給湯機の市場動向
ヒートポンプ給湯機の需要喚起に向けた環境配慮への取り組みが加速
お湯は現代の生活に欠かせないものです。伝統的に、水は化石燃料の燃焼または電気ヒーターの使用によって加熱されます。これらの給湯方法は、エネルギー効率が 1 未満で動作します。これは、供給される暖房が使用される電気エネルギーまたは燃料よりも少ないことを意味します。ガスまたは石油暖房システムのエネルギー価格の上昇と、CO2排出目標を達成するため、ヒートポンプ専用の成長への関心が高まっています。化石燃料を燃焼して熱を生成し、CO2 を継続的に排出するのではなく、専用ヒートポンプは空気、地面、水などの環境からの再生可能エネルギーを利用します。一次エネルギーの消費量が最大 70% 削減されるため、化石燃料の使用に起因する汚染が大幅に削減されます。
市場で入手可能なヒートポンプは、天然ガスボイラーと比較して 3 ~ 5 倍高いエネルギー効率を示します。この技術は、化石燃料価格の変動に対する家庭の影響を最小限に抑えるだけでなく、進行中の世界的なエネルギー危機の中でますます重要になっています。建物内の暖房は世界の暖房の約 6 分の 1 を占めています。天然ガス需要は欧州連合では 3 分の 1 に増加しています。ヒートポンプの多くは多機能で、加熱と冷却の両方の機能を備えています。これにより、両方を必要とする地域に住む人口の大部分にとって、2050 年までに個別のエアコンの必要性が減少します。化石燃料ベースのボイラーではなくヒートポンプを選択すると、現在の発電構成を考慮しても、主要な暖房市場全体で温室効果ガス排出量が大幅に削減されます。この利点は、電力システムが脱炭素化に移行するにつれてさらに大きくなるでしょう。
無料サンプルをダウンロード このレポートについて詳しく知るために。
ヒートポンプ給湯器市場の成長要因
運用コストの削減とヒートポンプ給湯器の効率的な運用で市場の成長を促進
導入の加速ヒートポンプさまざまなメリットをもたらします。消費者のお金を節約し、価格ショックから守るためのヒートポンプへの需要の増加が市場の成長を推進しています。ヒートポンプを使用する平均的な家庭や企業は、ガスボイラーを使用する場合よりもエネルギー消費量が少なくなります。これらのエネルギー節約により、今日の多くの市場、一部の市場では補助金がない場合でも、ヒートポンプの初期費用の高騰が相殺されます。今日のエネルギー価格の高騰を背景に、ヒートポンプの経済的提案は向上しており、世帯の年間節約額は米国の年間 300 米ドルから欧州の 900 米ドルに及びます。貧困世帯が初期費用を管理するための適切な支援があれば、ヒートポンプはエネルギー貧困に有意義に対処でき、天然ガスボイラーからの移行後の低所得世帯の光熱費は家計収入の 2% から 6% の範囲で節約されます。
給湯器は、家庭内で冷暖房システムに次いで 2 番目に重要なエネルギー消費量となっています。給湯器にエネルギー効率の高い新しいヒートポンプ技術を採用することで、水を加熱するための非常に効果的な方法であることが証明され、従来の電気抵抗給湯器と比較してエネルギー消費量が削減され、光熱費のコストが削減されます。標準的な電気モデルとは対照的に、(HPWH は) 3 倍の効率を示します。また、排気プロセス中にエネルギー損失が発生するガス給湯器よりも優れた性能を発揮し、従来のガス給湯器よりも 3 ~ 4 倍の効率を誇ります。住宅部門と商業部門の両方で HVAC 機器からの排出量を削減することを目的とした厳しい政府規制が、このテクノロジーに対する認識の向上に貢献しています。さらに、テクノロジーの進歩により、ユーザーは毎日、毎週、または毎月のニーズに基づいて設定をカスタマイズしたり、モバイル アプリを介して温度設定を制御したりすることもできます。
市場拡大を促進するためにエネルギー効率と脱炭素化への注目が高まる
空気から水へのヒートポンプと地中熱ヒートポンプの両方を新築住宅の熱源として使用すると、電気を使用しない暖房ソリューションと比較して、電気の使用量と電力が増加します。高性能断熱材の適用により、最低断熱材と比較してさまざまな建物の時間当たりのピーク電力が削減されるため、住宅用建物における (HPWH) の需要が急増しています。集合住宅では、ヒートポンプを備えた建物を地域暖房と比較した場合、高性能断熱材が追加電力の約半分を補うことができました。このシナリオでは、高性能断熱材を適用することで、すべての集合住宅にヒートポンプを設置しても十分に補うことができます。空気から水へのヒートポンプよりも地中熱ヒートポンプを優先すると、必要な電力がさらに削減されます。
商業用温水システムの要件は住宅用システムよりも大きく、より厳しい場合があり、一部のメーカーはこれらの高出力ヒートポンプ システムを市場に投入しています。北米とアジア太平洋地域では、排出目標を達成するために、建物全体に冷暖房設備を改修しています。ビジネスの種類に応じて、エネルギー省や環境保護庁からの商業リソースなど、オプションを評価するための特定のリソースがあります。一部の住宅用統合型 HPWH には、EcoPort 通信規格をサポートするデバイスを介して電力プロバイダーとリンクする機能が装備されていますが、大規模な商用統合型 HPWH にはまだ広く採用されておらず、対応する代替手段も確立されていません。これらはビルディングオートメーションシステムを通じて制御でき、公共事業からの需要応答信号に応答するようにプログラムすることもできます。政府も電力網を脱炭素化するという長期的なビジョンを持っており、そのためには住宅部門と商業部門の両方で市場変革が必要となる。
抑制要因
ヒートポンプ給湯器の導入にかかる高額な初期費用が普及を妨げる
長期的には節約できたとしても、初期費用が高いと消費者が購買意欲をそぐ可能性があります。空対空ヒートポンプの購入と設置の費用は、通常 3,000 米ドルから 6,000 米ドルの間です。しかし、既存のラジエーターシステムへの改造を含め、最も安価な空対水モデルであっても、依然として主要な暖房市場の天然ガスボイラーよりも 2 ~ 4 倍高価です。金銭的インセンティブは現在、世界 30 か国以上で利用可能であり、今日の暖房需要の 70% 以上をカバーしています。これらの国の補助金は、消費者に新しいガスボイラーの価格に匹敵する最も安価なヒートポンプの選択肢を提供します。追加のインセンティブは、低所得世帯 (ポーランドなど) または高効率モデル (カナダなど) を対象にすることができます。一部の国では、電気料金とエネルギー課税の設計により、化石燃料ボイラーと比較してヒートポンプが不利な立場に置かれています。むしろ、関税と税金は、よりクリーンで効率的な消費者の選択を優先する方向に傾けられるべきです。
不動産の種類に関係なく、今日ヒートポンプを設置するための初期資本コストは、水素対応ボイラーよりも特に高く、エネルギー効率対策や新しい熱分配システムなどの住宅のアップグレードが必要になると、この差はさらに大きくなります。家庭用暖房システムを既存のガスボイラーから低炭素代替品にアップグレードしようとしている消費者は、いくつかのコストに直面しています。これらには、地中熱源ヒートポンプ (GSHP)、空気熱源ヒートポンプ (ASHP)、または水素ハイブリッドヒートポンプ (HHHP) の選択に応じて、新しい暖房システムの資本コストに関連するコストが含まれます。第二に、固体壁断熱、空洞壁断熱、ロフト断熱などの潜在的なエネルギー効率対策も新しい熱分布対策です。したがって、これらの追加対策の必要性を考慮すると、ヒートポンプの初期資本コストが増加します。これらのコストは、既存のエネルギー効率のレベルに応じて、物件タイプによって当然異なります。
ヒートポンプ給湯器市場セグメンテーション分析
タイプ別分析
空気源セグメントはその効果的な利点により市場を支配
世界市場はタイプに基づいて空気熱源と地熱に分類され、空気熱源ヒートポンプが市場を支配しています。
空気源ヒートポンプは、家庭やその他の場所に効率的な冷暖房を提供します。空気熱源ヒートポンプは、他のヒートポンプに比べて設置が比較的簡単です。インストールプロセスは以前のものより簡単です地熱ヒートポンプ;大規模な掘削や地熱などのグラウンドループの設置は必要ありません。空気源は、設置の多様性を提供します。空気源セグメントは市場をリードし、2026 年には全世界で 92.42% を占めると予想されています。
地中熱ヒートポンプは、地中のほぼ一定の温度(季節に関係なく)に影響を与え、建物の冷暖房を行う技術です。地下わずか数フィートの地球の温度は華氏 50 度から 60 度の間で一定です。
容量分析による
10 kW ~ 30 kW の容量セグメントが商業用途での使用増加により市場を支配
容量に基づいて、世界市場は 10 kW 未満、10 kW ~ 30 kW、および 30 kW 以上に分類されます。
10 kW ~ 30 kW セグメントは、主にカフェ、レストラン、小規模小売店などの中小企業を含む商業用途に使用されており、2026 年には 48.2% のシェアを獲得して市場を独占します。以前のものよりも処理能力が大きいため、より高い熱水需要に対応でき、大規模な家庭、企業、ホテル、レストラン、小規模産業施設などの商業用途に適しています。
10kW未満の容量は一般的に住宅用に使用されます。これらのシステムは、小規模世帯のアパート、または個々のユニットや建物の温水ニーズを満たすように設計されています。キッチンや浴室などの少量のお湯の使用に適しています。
エンドユーザー分析による
このレポートがどのようにビジネスの効率化に役立つかを知るには、 アナリストに相談
コスト重視の製品に対する需要の高まりにより、住宅部門が主導権を握る
世界市場はエンドユーザーに基づいて住宅、商業、産業に分かれており、住宅セグメントが市場を支配しています。
ヒートポンプ給湯器は効率が高く、電気をより高い速度で熱に変換するため、住宅用途での需要が高くなります。効率性により、エネルギー消費量が削減され、運用コストが削減されます。一般に住宅では大量の温水需要があり、(HPWH は) 必要な需要を満たします。住宅部門は光熱費に特に敏感です。 (HPWH)を使用することで給湯時のエネルギー消費量が削減され、電気代の削減につながります。住宅セグメントは市場をリードし、2026 年には世界で 56.84% を占めると予想されています。
この商用では空気の熱を利用して水を加熱し、石油焚きボイラーや電気温水器に関連したエネルギーを 60 ~ 80% も節約します。ホテル、病院、スパ、ホステルなど、大量のお湯が必要な業務用に最適です。
地域の見識
ヒートポンプ給湯器の市場シェアは、北米、ヨーロッパ、アジア太平洋、ラテンアメリカ、中東およびアフリカに分割されています。
Asia Pacific Heat Pump Water Heater Market Size, 2025
この市場の地域分析についての詳細情報を取得するには、 無料サンプルをダウンロード
アジア太平洋地域
アジア太平洋地域は、2025年に世界市場の43.00%を獲得し、10億3,000万米ドルの収益を生み出し、2026年には11億1,000万米ドルに達すると予測されています。アジア太平洋地域は、2025年の評価額が10億3,000万米ドル、2026年には11億1,000万米ドルとなり、市場を独占しました。アジア太平洋地域はテクノロジーとインフラに多額の投資を行っており、高水準のサービスの確立につながっています。地域全体に設置。中国は第13次5カ年計画に向けて取り組んでおり、アジア太平洋地域を支配している。本プロジェクトでは、産業廃熱用圧縮高効率ヒートポンプ、高効率吸収ヒートポンプ、低温熱エネルギーの高品位化を図るケミカルヒートポンプの開発を目的としています。日本市場は2026年までに2.1億米ドル、中国市場は2026年までに6.3億米ドル、インド市場は2026年までに0.8億米ドルと推定されています。
北米
北米は2025年に世界市場に約5億9,000万ドルをもたらし、シェア24.71%を占め、2026年には6億3,000万ドルに達すると予想されています。エネルギー効率の利点と、より幅広い導入を促進するためのメーカー、公益事業、政府による集中的な取り組みにより、米国でのヒートポンプ給湯器の販売需要の増加が後押しされており、ヒートポンプ給湯器の市場は北米で成長しています。一般的な給湯器市場と同様に、これらの製品の米国市場も比較的限られた数の企業が独占しているようです。過去 5 年間の市場の成長を促進したいくつかの要因には、新築住宅建設の増加、新しいエネルギー効率基準の導入、メーカーや電力会社からのインセンティブの増加、より効率的な製品や運用コストの削減された製品を求める顧客の好みなどが含まれます。米国のヒートポンプ給湯器市場は大幅に成長し、2032年までに推定7億6,589万米ドルに達すると予測されています。米国市場は2026年までに5億7,000万米ドルに達すると予想されています。
ヨーロッパ
2025 年の欧州市場は 6 億 8,000 万米ドルで、世界需要の 28.48% を占め、2026 年には 7 億 4,000 万米ドルに成長すると予測されています。大手メーカーは最近、主に欧州でのヒートポンプ生産能力の拡大と関連取り組みに 40 億米ドル以上の投資を発表しました。欧州は、温室効果ガスの排出削減と気候変動との闘いを目的とした、エネルギー効率規制に関するさまざまな政策や計画の実施の最前線に立ってきました。エネルギー効率指令では、給湯器の最低エネルギー性能基準を設定し、ヒートポンプなどのエネルギー効率の高い技術の導入を奨励しています。英国市場は2026年までに0.7億ドルと評価され、ドイツ市場は2026年までに2億ドルと評価されます。
中東、アフリカ、ラテンアメリカ
2025年、中東およびアフリカは0.7億ドルを生み出し、世界市場収益の0.87%に貢献し、2026年には0.8億ドルに成長すると予測されています。ラテンアメリカは2025年に0.2億ドルの市場規模を記録し、世界市場シェアの2.94%を獲得し、2026年には0.2億ドルに達すると予測されています。
主要な業界プレーヤー
大手サプライヤーの優位性でヒートポンプ給湯機市場での地位を強化
ヒートポンプ給湯器市場の競争環境は継続的に強化されており、現在の少数の大手企業による市場支配が生じています。ただし、これらの大手サプライヤーはそれぞれ複数のブランド/子会社を所有しており、その大部分は独立したビジネスとして運営されています。市場は成長段階にあり、その拡大の主な要因は、信頼性が高く効率的な給湯器に対する需要の高まりと、マクロ経済状況によるエネルギー安全保障への懸念の高まりです。一方で、メーカー間の熾烈な価格競争や明確な製品特長の欠如により、市場は制限されています。
トップヒートポンプ給湯器会社のリスト:
- STIEBEL ELTRON GmbH & Co. (Germany)
- Daikin Industries Ltd. (Japan)
- Glen Dimplex Group (Ireland)
- Panasonic Corporation (Japan)
- Samsung Electronics Co. Ltd. (South Korea)
- LG Electronics (South Korea)
- Rheem Manufacturing Company (U.S.)
- Ariston Holding N.V (Italy)
- Bradford White Corporation (U.S.)
- Rinnai Corporation (Japan)
主要な業界の発展:
- 2023年3月~Rheem は、根本から完全に再設計された革新的なヒートポンプ Endeavo シリーズを発売しました。この新しいラインナップは、Rheem のこれまでで最もエネルギー効率が高く、信頼性が高く、持続可能な製品を表しています。 2023 年に施行されるエネルギー省の新しい規制に完全に準拠しています。
- 2023年4月~リームは、22.9°Fという低い周囲条件下でも継続的な暖房機能を提供する空気源ヒートポンプを発表しました。このヒートポンプは、米国エネルギー省の寒冷気候ヒートポンプチャレンジの要件を見事に満たしました。
- 2023年1月~給湯器、ボイラー、貯蔵タンクの著名なメーカーである Bradford White Water Heaters は、同社の Aerotherm ヒートポンプ給湯器シリーズ向けに、アプリ駆動の監視テクノロジーを備えた外部アダプターである Bradford White Connect を導入しました。この革新的なアダプターは、住宅所有者にあらゆる場所から Aerotherm ユニットをリモート管理するためのさまざまな便利なオプションを提供します。
- 2022年12月~Ariston Group は、熱を利用して熱圧縮を開始する独創的な吸収ヒートポンプを開発しました。熱駆動ヒートポンプとして知られるこのシステムは、独自の熱力学サイクルを採用しており、ラジエーターの高い流量温度、安定した加熱力、優れたエネルギー効率を実現し、一貫して 100% を超える一次エネルギーレベルを達成します。
- 2022年8月~Stiebel Eltron は、今後数年間のヒートポンプ生産拡大に向けて 6 億ユーロ以上を投資する戦略的投資計画を発表しました。この決定は、同社が環境に優しい暖房ソリューションに対する需要の急増により、2022年に記録的な売上高を達成すると予想している中で行われた。この資金は生産能力の拡大と研究開発に活用され、Stiebel Eltron が急速に高まるヒートポンプの需要に効果的に対応できるようになります。
レポートの範囲
このレポートは市場の詳細な分析を提供し、地域全体の大手企業のヒートポンプ給湯器の種類などの重要な側面に焦点を当てています。さらに、このレポートは市場動向に関する洞察を提供し、主要な業界の発展に焦点を当てています。上記の要因に加えて、レポートには、近年の市場の成長に貢献したいくつかの要因が含まれています。
カスタマイズのご要望 広範な市場洞察を得るため。
レポートの範囲とセグメント化
属性 | 詳細 |
学習期間 | 2021~2034年 |
基準年 | 2025年 |
予測期間 | 2026~2034年 |
歴史的時代 | 2021-2024 |
成長率 | 2026 年から 2034 年までの CAGR は 7.16% |
ユニット | 価値 (10億米ドル) |
セグメンテーション | タイプ別、容量別、エンドユーザー別、および地域別 |
セグメンテーション | タイプ別
|
容量別
| |
エンドユーザー別
| |
地域別
|
よくある質問
Fortune Business Insights の調査によると、2025 年の市場規模は 24 億米ドルでした。
市場は、予測期間(2026年から2034年)にわたって7.16%のCAGRで成長すると予想されます。
空気源セグメントが市場をリードしています。
アジア太平洋地域の市場規模は、2025 年に 24 億米ドルに達します。
運用コストの削減、ポンプの効率的な運用、エネルギー効率と脱炭素化への重点が、市場の成長を促進する重要な要素です。
市場のトッププレーヤーには、STIEBEL ELTRON GmbH & Co.、ダイキン工業株式会社、パナソニック株式会社、LG Electronics などがあります。
世界市場規模は2034年までに41億8000万ドルに達すると予想されています。
専門家にお問い合わせください 専門家に相談する


- 2021-2034
- 2025
- 2021-2024
- 198
30~60時間の無料カスタマイズ
地域と国のカバレッジを拡大、 セグメント分析、 企業プロフィール、 競合ベンチマーキング、 およびエンドユーザーインサイト。





関連レポート