ヨーロッパのヘリコプターブレードMROサービス市場規模、シェアおよび業界分析、サービスタイプ別(基地保守およびライン保守)、ヘリコプタータイプ別(軽量、中量、重量)、用途別(検査、監視、修理およびオーバーホール、その他)、および国別予測、2024年から2032年
 無料サンプルをダウンロード

主要市場インサイト
 音声版を聴く
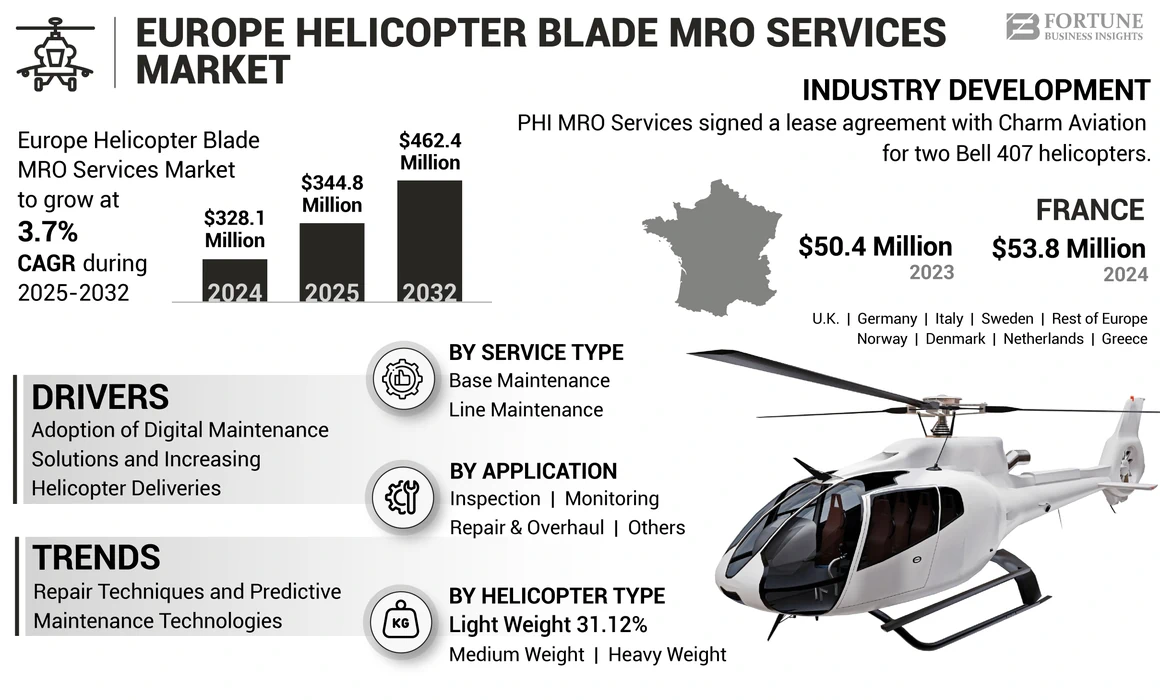
ヨーロッパのヘリコプターブレードMROサービス市場規模は、2023年に3億2,810万米ドルと評価されました。市場は2024年の3億4,480万米ドルから2032年までに4億6,240万米ドルに成長すると予測されており、予測期間中に3.7%のCAGRを示します。
ヘリコプター ブレード MRO サービスは、ヘリコプター ローター ブレードの信頼性、運用効率、耐空性を確保することを目的とした一連のプロセスで構成されます。これらのサービスには、徹底的な検査、監視とテスト、修理、および劣化、腐食、最先端の交換、業界標準への非準拠などの問題に対処するためのその他の活動が含まれます。高度な技術とツールを利用することで、ヘリコプターブレード MRO サービスプロバイダーはブレードの機能と安全性を強化し、最終的にローターシステムの寿命を延ばし、航空機の最適な性能を保証します。
ヘリコプターブレード MRO サービスの欧州市場は、技術の進歩、MRO プロセスとソリューションのデジタル化、軍事近代化プログラム、規制の発展により、今後数年間で大幅に成長すると予想されています。たとえば、2023 年には、ポーランドによるボーイング AH-64E アパッチ ヘリコプター 96 機の取得などの軍事近代化プログラムや、電気およびハイブリッドに関する EASA 規格などの規制整備が予定されています。ヘリコプター2023年、市場を牽引しています。さらに、EU が資金提供した MORPHO プロジェクトなどの技術進歩は、リアルタイムの監視とメンテナンスのためのセンサーが組み込まれたスマートな航空部品の開発を目指しています。これらの開発と進行中の取り組みは、予測期間中に市場の成長を促進すると予想されます。
Airbus SE、Leonardo S.p.A.、CHC Group LLC、Bristow Group Inc.、および Babcock International Group plc は、より優れたヘリコプタ ブレード MRO サービス エクスペリエンス、迅速な所要時間、およびヘリコプタのダウンタイムの削減を提供するため、最高位にランクされました。
市場ダイナミクス
市場の推進力
デジタルメンテナンスソリューションの高い採用とヘリコプターによる配達の増加により市場の成長を促進
ヨーロッパのヘリコプターブレードMROサービス市場は、デジタルメンテナンスソリューションの高い採用とヘリコプターの納入増加により、堅調な成長が見込まれています。ロボット工学、センサーシステム、機械学習メンテナンス業務を強化し、ダウンタイムを削減し、効率を向上させています。これらのテクノロジーにより予知保全が可能になり、障害が発生する前にタイムリーな介入が可能になり、運用の準備と安全性が確保されます。さらに、これらのテクノロジーによりリアルタイムの監視とデータ分析が可能になり、ダウンタイムがさらに削減され、運用効率が向上します。
たとえば、Standard Aero などの企業は、これらのテクノロジーを活用してメンテナンス スケジュールを最適化し、運用コストを削減しています。このデジタル変革の最前線に立つエアバス SAS は、航空宇宙技術における豊富な経験を活用して、規制基準に適合し、サービス提供を強化する最新のメンテナンス慣行を実装しています。たとえば、2024 年 10 月には、データ駆動型の防御や AI 駆動型の航空機の予知保全などのレポートが、多くの MRO プロバイダーが導入していることを強調しました。 AI を活用した予知保全ツールは、ヘリコプターのセンサーからのリアルタイム データを分析し、予防的なメンテナンスのスケジュール設定を可能にし、運用のダウンタイムを削減します。
デジタル メンテナンス ソリューションの導入により、ヘリコプターの MRO の状況は変わりつつあります。エアバスなどの企業は、高度な分析と予知保全テクノロジーを統合して、業務効率を高め、ダウンタイムを削減しています。たとえば、2023 年 8 月にエアバスは、Skywise プラットフォームの導入を発表しました。データ分析メンテナンスプロセスを合理化し、フリート管理を改善します。
各国が運用需要を満たすためにヘリコプター部隊を増強しているため、ヨーロッパは特にこの傾向から恩恵を受けています。たとえば、エアバスは欧州だけでも EMS 用途に 600 機を超えるヘリコプターを納入しましたが、これは MRO サービスのニーズの増加と直接関係しています。たとえば、エアバスは 2023 年 8 月に、航空機の規模の拡大とメンテナンス要件の複雑さに対応するために、ヨーロッパでの MRO 能力を拡大する計画を発表しました。この拡張には、ブレードの検査と修理を強化するための最先端技術を備えた新しいサービスセンターの設立が含まれます。
これらの傾向は、運用準備に対する業界の重点と一致して、より効率的でコスト効率の高いメンテナンス ソリューションへの移行を示しています。
市場の制約
投資と市場の成長を妨げる高額な設備コストと予算の制約
成長の可能性にもかかわらず、いくつかの投資上の課題が市場の拡大を妨げています。高度なメンテナンス機器とテクノロジーの高コストは、MRO プロバイダーにとって大きな障壁となっています。最先端のツール、ロボット工学、デジタルメンテナンスシステムには多額の初期投資が必要であり、特に小規模な事業者にとっては予算が圧迫される可能性があります。高度なメンテナンス機器の取得に関連するコストは、多くのオペレーターにとって法外に高額になる可能性があります。たとえば、2024 年 7 月には、多くの MRO プロバイダーが、新しい高度な技術標準を満たすために施設をアップグレードするための経済的負担に苦しんでいると報告されました。
特に防衛部門の通信事業者は、予算の変動に直面することが多く、必要な MRO サービスへの投資能力が制限されます。世界的な出来事によって悪化した継続的な経済的圧力により、多くの組織は MRO 機能への長期的な投資よりも当面の運用ニーズを優先するようになりました。その結果、予算の制約により、事業者は重要なアップグレードやメンテナンスを遅らせることを余儀なくされています。
多くの通信事業者は、包括的な MRO プログラムへの投資能力が制限される予算の制限に直面しています。こうした予算の制約により、メンテナンスが延期されたり、サービス レベルが不十分になり、最終的には安全性や運用効率が損なわれる可能性があります。欧州ヘリコプター協会によると、運航コストの上昇と経済的不確実性により運航者への財政的圧力が強まり、MROサービスに十分な資金を割り当てることが困難になっている。これらの要因が総合的に、ヘリコプター MRO 市場への投資に重大な課題をもたらします。
市場機会
高度な MRO ソリューションとフリートの近代化が大きな成長の機会をもたらす
欧州のヘリコプターブレードのメンテナンス、修理、オーバーホール (MRO) サービス市場は、先進的な MRO ソリューションと航空機の近代化によって大幅な成長が見込まれています。 IoT、機械学習、予知保全テクノロジーの統合により、ヘリコプターの MRO サービスに革命が起きています。これらの革新により、リアルタイムのデータ収集と分析が可能になり、ダウンタイムを最小限に抑えて運用効率を向上させるプロアクティブなメンテナンスのスケジュール設定が可能になります。
エアバス SAS などの企業は、従来のプロセスをより効率的なテクノロジー主導のアプローチに置き換える高度な MRO ソリューションを導入することで先頭に立って取り組んでいます。たとえば、エアバスは 2024 年 9 月に、MRO 業務の合理化、納期の大幅な改善、コスト削減を目的とした新しいデジタル プラットフォームを発表しました。ヘリコプタ機の老朽化に伴い、安全性と厳しい規制への準拠を確保するための最新のメンテナンス手法に対する需要が高まっています。
航空機の近代化には、既存のヘリコプターを最先端のシステムでアップグレードすることが含まれており、それには専門的な MRO サービスが必要です。この傾向は、MRO プロバイダーにとって、通信事業者の進化するニーズを満たすカスタマイズされたソリューションを提供する有利な機会をもたらします。さらに、欧州ヘリコプター協会は 2024 年 8 月に、緊急医療サービス (EMS) に使用されるヘリコプターの数の増加により、近代化された航空機に合わせた特殊な MRO サービスの需要が高まっていると報告しました。
ヨーロッパのヘリコプターブレードMROサービス市場動向
市場動向を牽引する修理技術と予知保全技術
最新の修復技術には、非破壊検査 (NDT) や複合材料修復などの高度な検査方法が含まれています。これらの方法により、ローターブレードの徹底的な評価が可能になり、故障につながる前に疲労亀裂や浸食などの問題を特定できます。たとえば、エアバス SAS は 2024 年 8 月に、自社の MRO 施設に高度な NDT 技術を導入し、ヘリコプター部隊の検査と修理の信頼性を向上させると発表しました。この投資は、運用の安全性を確保するために最新の修理技術を採用することの重要性を強調しています。
ブレードのバランス調整などの特殊な作業は、ヘリコプターのパフォーマンスを最適化するために重要です。これらの技術は振動の低減に役立ち、ブレードの寿命を延ばし、燃料効率を向上させることができます。たとえば、スタンダード エアロは 2024 年 9 月に、包括的なブレード バランシング サービスを提供するコレンドン航空との契約を締結しました。これは、運用効率を向上させる特殊な修理技術に対する需要の高まりを示しています。
ヘリコプターに IoT デバイスとセンサーを統合すると、ブレードの状態を継続的に監視できます。予知保全テクノロジーは、リアルタイムのデータを分析して潜在的な障害を予測し、事前の保守スケジュールを可能にします。ヘリコプターブレードMROサービスプロバイダーは、サービス提供を改善するために予知保全テクノロジーを採用することが増えています。この傾向により、ダウンタイムが大幅に短縮され、オペレーターがより高いレベルの運用準備を維持できるようになると予想されます。
無料サンプルをダウンロード このレポートについて詳しく知るために。
ロシア・ウクライナ戦争の影響
サプライチェーンの混乱、MROサービスの需要、業務の重点の変化が市場に影響を与える
現在進行中のロシア・ウクライナ戦争は、地政学的な緊張や小競り合い、経済制裁、サプライチェーンの混乱などから総合的な影響を受け、ヘリコプターブレードMROサービスの欧州市場に影響を与えている。
EUとNATOの対ロシア制裁のさなか、同国は航空機やヘリコプターの部品や原材料に関連したサプライチェーンの混乱に直面している。たとえば、2022 年 3 月に EU 制裁により航空貿易と部品の販売が禁止され、多くの欧州の MRO サービスプロバイダーのサプライチェーンが混乱しました。これにより、メンテナンスコストが増加し、これまでロシアから調達していたチタン、ニッケル、アルミニウムなどの主要材料の代替サプライヤーに対する要件が増大しました。
この戦争は、運用の重点領域の変化にも影響を与えました。その影響で、多くのサービス プロバイダーは、サービス提供を強化し、ダウンタイムを削減するために、データ分析、デジタル ツイン、高度な予知メンテナンス ツールなどの高度なテクノロジーに投資しています。たとえば、2024 年 10 月に、多くの MRO プロバイダーは、ヘリコプターのセンサーからのリアルタイム データを分析する AI 駆動の予知保全ツールの実装を開始し、予防的な保守スケジュールの作成を可能にしました。運用需要が高まる中、通信事業者が自社のフリートを最適化しようとしているため、この技術的変化は非常に重要です。
この紛争により、欧州内の規制当局の監視も強化された。欧州連合航空安全局 (EASA) は、特に安全性とコンプライアンス基準に関して、MRO プロバイダー向けに厳格なガイドラインを確立しました。 2024 年 9 月、エアバスは MRO 機能の強化を発表し、特に EASA 規制への準拠を確保しながら老朽化したヘリコプター群をターゲットにしました。市場での地位を維持しようとする MRO プロバイダーにとって、こうした進化する規制に適応することは非常に重要です。
セグメンテーション分析
サービスの種類別
高い業務効率への関心の高まりにより、ラインメンテナンス部門が優位に立つ
市場はサービスの種類に基づいて、ベース保守とライン保守に分類されます。
ラインメンテナンスセグメントは、2023年に最大の市場シェアを獲得してヨーロッパのヘリコプターブレードMROサービス市場を支配し、予測期間中に最高のCAGRで成長すると予想されています。この成長は、ヘリコプターが確実に運用可能な状態を維持し、ダウンタイムを最小限に抑え、可用性を最大化するための高い運用効率の重視によって促進されており、これは迅速なターンアラウンドタイムが重要な緊急サービスや商業運用において特に重要です。さらに、運航するヘリコプターの数が増加するにつれて、安全性と航空規制への準拠を確保するための定期的なラインメンテナンスの必要性も高まります。
たとえば、エアバスは 2024 年 1 月に、同社のヘリコプター群をサポートし、運用効率とサービスの可用性を向上させるために、ヨーロッパの大手航空会社との新しいライン保守契約を発表しました。同様に、Heli-One は 2024 年 3 月にライン保守サービスをヨーロッパ全土に拡大し、複数の通信事業者と提携して保守プロセスを合理化し、航空機のダウンタイムを削減しました。
基本メンテナンスセグメントは、予測期間中に 2 番目に高い CAGR で成長すると推定されています。ヘリコプターの数が増加すると、法規制を確実に遵守するために包括的な基地メンテナンスが必要になります。基地保守業務における最新の技術とデジタル ソリューションの導入により、効率と有効性が向上し、この部門の成長を推進します。
たとえば、2024 年 7 月、Safran Helicopter Engines は、MRO 能力を強化するためにハンブルク近郊に新しい施設を建設する計画を発表しました。この拡張は、ドイツおよびその周辺地域の軍事オペレーターからの需要の増加をサポートし、基地保守サービスの重要性を強化することを目的としています。
たとえば、2024 年 2 月に Sabena Technics は Héli-Union の買収を完了し、ヨーロッパ全土の軍用ヘリコプターの基地保守能力を強化しました。この買収により、サベナはフランス軍用ヘリコプター部隊の大部分に包括的な MRO サービスを提供できるようになります。 2024 年 4 月、スタンダード エアロは、民間および軍用ヘリコプター操縦者の需要の高まりに応えるため、英国の基地メンテナンス施設を拡張すると発表しました。
ヘリコプターの種類別
中型ヘリコプターがさまざまな用途での需要の増加によりリード
ヘリコプターの種類に基づいて、市場は軽量、中重量、重量に分類されます。
中重量セグメントは、2023年のヨーロッパのヘリコプターブレードMROサービス市場シェアを独占しており、予測期間中に緩やかな成長が見込まれています。捜索救助、海洋石油・ガス探査、輸送などのさまざまな用途の中型ヘリコプターの需要の増加が、この部門の成長を推進しています。さらに、ヘリコプタの設計、アビオニクス、および材料における継続的な革新により、中型ヘリコプタのメンテナンスサイクルが短縮され、運用効率が向上し、オペレータにとってより魅力的なヘリコプタとなっています。
たとえば、2024 年 3 月、デンマークの航空宇宙企業 Skyways が主導するコンソーシアムは、都市環境での軽量ヘリコプター用途への傾向の高まりを反映して、都市エアタクシー サービス向けの軽量 eVTOL を開発する計画を発表しました。
軽量セグメントは、2023年のヘリコプターブレードMROサービス市場で2番目に大きい市場でした。機敏性と遠隔地へのアクセス能力によるヘリコプター救急医療サービス(HEMS)における軽量ヘリコプターの需要と、都市部のエアモビリティソリューションへの関心の高まりが、市場の成長を促進する要因の一部です。たとえば、2024 年 4 月、フランスの新興企業 Volocopter は地方自治体と提携して軽量エア タクシー サービスをパリに導入しました。これは、技術の進歩と消費者の嗜好の変化によってこの部門が急速に成長していることをさらに浮き彫りにしました。
フランス、ドイツ、ギリシャ、イタリア、英国が2020年11月に開始したNATO次世代回転翼航空機能力(NGRC)プログラムは、2030年半ばまでに次世代の中型ヘリコプターを統合することを目指している。この取り組みにより、約 1,000 機のヘリコプターが電気またはハイブリッド動力を組み込んだ先進的な設計に置き換えられることが見込まれています。
このレポートがどのようにビジネスの効率化に役立つかを知るには、 アナリストに相談
用途別
定期メンテナンス要件の需要増加により、修理およびオーバーホール部門が最高のCAGRへ
市場は用途別に、検査、監視、修理・オーバーホールなどに分類されます。
2023年のヨーロッパのヘリコプターブレードMROサービス市場では、修理およびオーバーホール部門が大半を占めています。既存のヘリコプターの多くは老朽化しており、安全性と規制基準への準拠を確保するためにより頻繁な修理が必要です。この傾向は、作戦準備が最重要視される軍事および商業分野で特に顕著です。ヘリコプタ機群の老朽化、厳しい安全規制、メンテナンス業務における先進技術とデジタル技術の導入、さまざまな用途向けのヘリコプタ納入数の増加が、2023年および予測期間中のセグメントの成長に影響を与える要因となっています。
- たとえば、エアバス SAS は、2023 年 12 月に、包括的なブレード メンテナンス ソリューションを提供するために、さまざまな軍事および商業事業者との契約を締結することで、ヨーロッパでの MRO サービスを拡大しました。この動きにより、サービス内容が大幅に強化されることが期待されます。
- たとえば、サフランは 2023 年 11 月に、アジャルビル (マドリード) とスペインのアルバセテにある同社の施設にエンジン状態監視システムを導入する契約を ITP Aero と締結しました。この契約は、ヘリコプターの運航効率を向上させるビッグデータ分析を活用した予知保全に焦点を当てています。
検査セグメントは、2023年のヨーロッパのヘリコプターブレードMROサービス市場で2番目に大きいセグメントになると推定されており、予測期間中に最高の速度で成長すると予想されています。定期的な検査は、障害につながる前に潜在的な問題を特定し、操作の安全を確保するために不可欠です。運用中のヘリコプタ機群の老朽化により、これはますます重要になっています。航空規制を遵守するには頻繁な検査が義務付けられており、このサービスの需要が高まっています。
- たとえば、2024 年 1 月、レオナルドは、精度を向上させ、検査時間を短縮するために、AI や機械学習などの先進技術を使用して検査プロトコルを強化することに焦点を当てた取り組みを発表しました。 2024 年 3 月、エアバス ヘリコプターズは、ヨーロッパ全土の運航者の業務効率の最適化を目的とした新しい検査サービス パッケージを開始しました。これは、業界がプロアクティブなメンテナンス戦略にますます注目を集めていることを浮き彫りにしました。
監視セグメントは、予測期間中に 2 番目に高い成長率で成長すると推定されています。予知保全テクノロジーにより、オペレーターはヘリコプターのパフォーマンスをリアルタイムで監視できるため、問題に先制して対処することができます。古いヘリコプターが最新の監視システムに更新されるにつれて、監視サービスの需要が大幅に増加すると予想されます。
- たとえば、Heli-One は 2024 年 2 月に、IoT テクノロジーを統合してヘリコプターのパフォーマンスに関するリアルタイムのデータ分析を提供し、運用上の意思決定を強化する新しい監視システムを導入しました。 2024 年 4 月、ベル ヘリコプターは、ビッグデータ分析を活用してメンテナンスのスケジュールを改善し、コストを削減する高度な監視ソリューションを開発するために、Google Cloud との提携を発表しました。
サプライチェーン分析
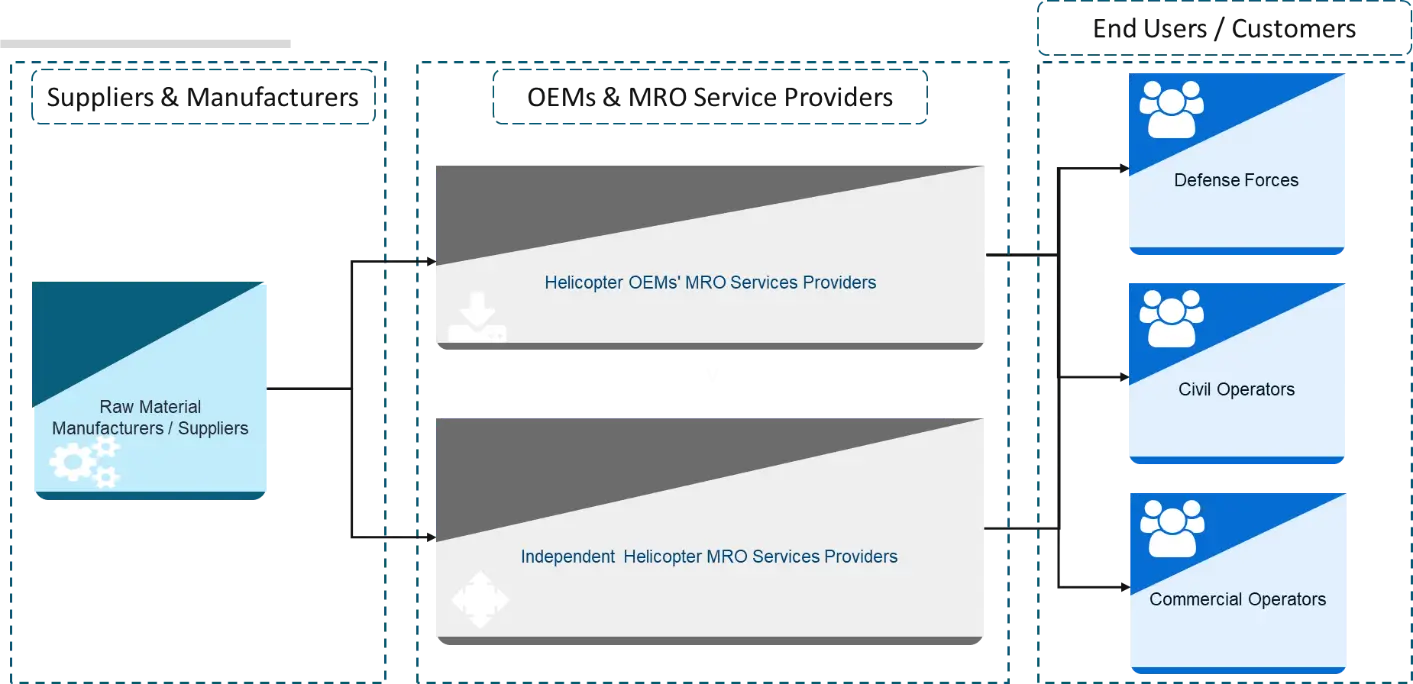
原材料のメーカーとサプライヤーは、ヘリコプターブレードの MRO サプライチェーンで重要な役割を果たしています。ヘリコプターのブレードに使用される主な素材には、耐久性と性能を向上させる高度な複合材料、金属、コーティングが含まれます。
- 複合材料
- 金属サプライヤー
- コーティングプロバイダー
ヘリコプター OEM の MRO サービス プロバイダー:エアバスやレオナルドなどの相手先ブランド供給メーカー (OEM) は、MRO サービスを顧客に直接提供し、メンテナンスがメーカーの仕様に準拠していることを保証します。
- 統合サービス
- デジタルソリューション
独立系 MRO プロバイダーは、OEM サービスと比較して柔軟性があり、多くの場合競争力のある価格設定を提供します。民間事業者や政府機関など、多様な顧客に対応しています。
- 多くの独立系プロバイダーは、ニッチ市場や特定の種類のヘリコプターに焦点を当てており、クライアントのコスト削減につながる専門知識を開発できます。
- OEM との連携: 一部の独立系企業は、部品調達や技術サポートに関して OEM と連携し、サービスの範囲を拡大しています。
エンドユーザーはサプライ チェーンの最終リンクを表し、さまざまな部門で構成されます。
- 国防軍: 軍事事業者は、その作戦の重要な性質により、堅牢な MRO サービスを必要としています。多くの場合、OEM と独立系プロバイダーの両方と長期契約を結んでいます。
- 民間ヘリコプターオペレーター: これらのオペレーターは、緊急医療サービス (EMS)、捜索救助任務、観光などにヘリコプターを使用します。信頼性の高い MRO サービスに対する企業の需要は、安全性に関する規制要件によって推進されています。
- 民間ヘリコプターの運航者: 輸送や物流にヘリコプターを使用する企業は、高い安全基準を遵守しながら、コスト効率の高い MRO ソリューションを求めています。
欧州ヘリコプターブレードMROサービス市場の国別見通し
市場は国ごとに、イギリス、ドイツ、フランス、イタリア、スウェーデン、ノルウェー、デンマーク、オランダ、ギリシャ、その他のヨーロッパに分かれています。
2023 年にはヨーロッパの残りの地域が最大のシェアを占め、予測期間を通じて引き続き支配的になる可能性があります。ロシア・ウクライナ戦争による地政学的緊張による中・東欧諸国による軍事投資の増加が市場の成長に貢献している。さらに、民間航空部門の成長、観光と救急医療サービスの拡大、厳格なEASA規制順守と安全基準が、予測期間中に市場をさらに推進します。
たとえば、ストックホルム国際平和研究所の報告書 2022 によると、2022 年に中欧および西ヨーロッパ全体の軍事支出は約 3,450 億米ドルに達しました。各国がヘリコプター部隊の維持とアップグレードに取り組む中、この防衛支出の急増により MRO サービスの需要が高まっています。
フランス市場は基準年に大きな市場シェアを保持しており、予測期間で最も急成長している国であると推定されています。強力な産業基盤を持つ最大手のヘリコプターMROサービスプロバイダーの存在が、フランス市場の成長を促進する重要な要因となっています。さらに、フランス政府が軍用ヘリコプターの近代化プログラムと MRO 技術の革新に注力していることにより、成長がさらに促進されています。
たとえば、2023年11月にエアバスは、特に軍用ヘリコプターに焦点を当てたMRO能力を強化するため、エルビット・システムズ社との戦略的提携を発表し、この分野におけるフランスの地位をさらに強固なものとした。
競争環境
主要な業界プレーヤー
有力企業は強固な足場を築くために買収とサービス強化に注力
ヨーロッパのヘリコプターブレード MRO サービス市場は比較的細分化されており、この業界ではいくつかの主要な主要企業が事業を行っています。主要企業は、民間部門と軍事部門に対応するさまざまなアプリケーションにわたるサービスを提供しています。業界の上位 10 社は、Airbus SE、Leonardo S.p.A.、CHC Group LLC、Bristow Group Inc.、Babcock International Group plc、Petroleum Helicopters International Inc. (PHI Inc.)、Heli Air Ltd.、Gulf Helicopter Company、NHV Group、および HeliService International GmbH です。これらの企業は、サービス ポートフォリオ、地域での存在感、業界での経験に基づいて際立っています。
さらに、エアバスは2023年1月にZF Luftfahrtechnikの買収を完了し、現在はAirbus Helicopters Technik GmbHとして運営されている。この買収により、エアバスの MRO 能力、特に軽中型ヘリコプターで使用される動的コンポーネントの能力が強化されました。 ZF Luftfahrtechnik の統合により、エアバスはドイツ連邦軍を含む軍事顧客向けのサービス提供を改善し、MRO のニーズにより効果的に対応できるようになります。
主要なヘリコプターブレード MRO サービス市場プレーヤーのリスト:
- Airbus SE (France)
- Leonardo S.p.A. (Italy)
- CHC Group LLC (U.S.)
- Bristow Group Inc. (U.S.)
- Babcock International Group plc (U.K.)
- Petroleum Helicopters International Inc. (PHI Inc.) (U.S.)
- Heli Air Ltd. (Austria)
- Gulf Helicopter Company (Qatar)
- NHV Group (Belgium)
- HeliService International GmbH (Germany)
- Heli-Union Industry (France)
- Swedish Maritime Administration (SMA) (Sweden)
- Patria Helicopters AB (Sweden)
- Heli-One Norway AS (Norway)
- Kongsberg Aviation Maintenance Service (Norway)
- Saab AB (Sweden)
- Heli Holland Technics B.V. (Netherlands)
- Hellenic Aerospace Industry (HAI) S.A. (Greece)
- Mecaer Aviation Group (MAG) (Italy)
- Hélicoptères de France (HDF) (France)
主要な業界の発展:
- 2024年2月–MBDAは、ギリシャ企業MILTECHおよびALTUSと2つの覚書を締結し、AKERON MPミサイルに基づくシステムを開発し、軍用航空における現地の能力を強化した。この取り組みは、ギリシャの重量級ヘリコプターの MRO 市場を間接的に強化する可能性があります。
- 2024年1月–Sabena Technics は Héli-Union を買収し、ヨーロッパ全土の軍用ヘリコプターのメンテナンスにおける地位を強化しました。この買収により、特にギリシャの中型ヘリコプタ向けに同社のサービス提供が拡大する可能性がある。
- 2023年7月 –メンテナンス、修理、オーバーホールサービスのリーダーである PHI MRO Services は、Charm Aviation と Bell 407 ヘリコプター 2 機のリース契約を締結したと発表しました。この契約に基づき、PHI MRO サービスはチャーム アビエーションに提供されたベル 407 ヘリコプターにフロートと空調設備を設置しました。
- 2022年3月–Rheinmetall Aviation Services GmbH はドイツ連邦軍から、ドイツのシコルスキー CH-53G 輸送ヘリコプターに MRO およびサポート サービスを提供する追加契約を締結しました。契約に従い、Rheinmetall Aviation Services GmbH は飛行前検査を実施し、3 つのサービスベイを運営することでドイツ連邦軍 (ドイツ空軍) を支援していました。
- 2021年8月—米国国防総省は、UH-60 ブラックホークのメインローターブレードのメンテナンスとオーバーホールに 1 億 1,650 万ドル相当の契約を締結しました。契約に基づき、期間中に艦隊全体が近代化される予定だ。
レポートの範囲
このレポートは、市場の詳細な分析を提供し、主要プレーヤー、サービスの種類、ヘリコプターの種類、さまざまな国に応じたアプリケーションなどの重要な側面に焦点を当てています。さらに、市場の傾向、競争環境、市場競争、サービスの価格設定、市場の状況についての深い洞察を提供し、主要な業界の発展に焦点を当てています。さらに、近年の市場の拡大に貢献したいくつかの直接的および間接的な要因が含まれています。
カスタマイズのご要望 広範な市場洞察を得るため。
レポートの範囲とセグメント化
属性 | 詳細 |
学習期間 | 2019-2032 |
基準年 | 2023年 |
推定年 | 2024年 |
予測期間 | 2024 ~ 2032 年 |
歴史的時代 | 2019-2022 |
成長率 | 2024 年から 2032 年までの CAGR は 3.7% |
ユニット | 価値 (100万米ドル) |
セグメンテーション
| サービスの種類別
|
ヘリコプターの種類別
| |
用途別
| |
国別
|
よくある質問
Fortune Business Insights の調査によれば、ヨーロッパの市場規模は 2023 年に 3 億 2,810 万米ドルと評価され、2032 年までに 4 億 6,240 万米ドルに達すると予想されています。
市場は、予測期間中に 3.7% の CAGR で成長すると予想されます。
業界の上位 10 社は、Airbus SE、Leonardo S.p.A.、CHC Group LLC、Bristow Group Inc.、Babcock International Group plc、Petroleum Helicopters International Inc. (PHI Inc.)、Heli Air Ltd.、Gulf Helicopter Company、NHV Group、および HeliService International GmbH です。
2023年には欧州の残りの地域が市場を独占した。
フランスは、予測期間中に最も急速に成長する国になると予想されます。
専門家にお問い合わせください 専門家に相談する


- 2019-2032
- 2023
- 2019-2022
- 159
30~60時間の無料カスタマイズ
地域と国のカバレッジを拡大、 セグメント分析、 企業プロフィール、 競合ベンチマーキング、 およびエンドユーザーインサイト。



















