ラピッドプロトタイピング材料市場規模、シェアおよび業界分析、材料別(熱可塑性プラスチック、金属および合金、セラミックスなど)、用途別(建設および製造、エレクトロニクスおよび消費財、自動車、医療およびヘルスケア、航空宇宙および防衛など)、および地域予測、2026~2034年
 無料サンプルをダウンロード

主要市場インサイト
 音声版を聴く
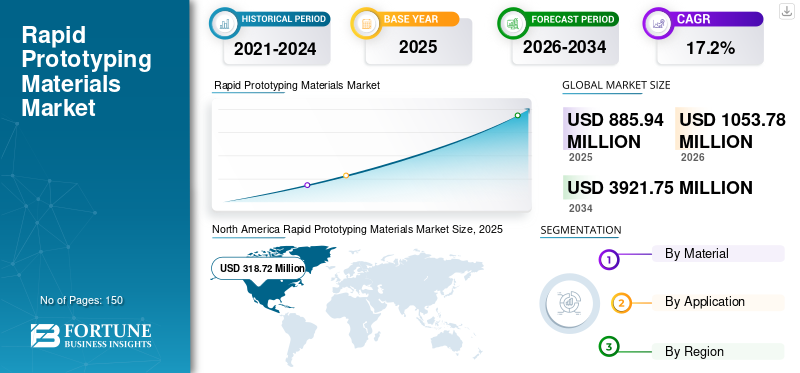
世界のラピッドプロトタイピング材料市場規模は2025年に8億8,594万米ドルで、予測期間(2026年から2034年)中に17.2%のCAGRで2026年の10億5,378万米ドルから2034年までに3億9億2,175万米ドルに成長すると予測されています。北米はラピッドプロトタイピング材料市場を支配し、2025 年には市場シェア 36% を獲得しました。
大量生産の前に、ラピッドプロトタイピング技術を使用して、物理的特性の観点から材料の機能をテストすることがよくあります。ラピッドプロトタイピングの材料特性に基づいて、設計エンジニアは時間、エネルギー、材料を節約して高品質の製品を生産できます。さまざまなタイプのラピッドプロトタイピング技術には、ステレオリソグラフィー (SLA)、選択的レーザー焼結 (SLS)、溶融堆積モデリング (FDM)、選択的レーザー溶解 (SLM)、積層造形物製造 (LOM) などがあります。それぞれの技術で適切な材料が使用されます。たとえば、さまざまな SLS ラピッド プロトタイピング マテリアルの間で、ポリアミド12が一番人気です。
ラピッドプロトタイピングは、3D プリント技術を使用して物理的な部品やモデルを製造するための優れたプロセスです。このテクノロジーはアイデアのプロトタイプの作成を支援し、研究開発段階の早い段階で設計上の決定を検証するのに役立ちます。製品開発を加速し、製品の最終段階での量産ロスを防ぐ効果により、ラピッドプロトタイピング技術の需要が高まるでしょう。
工業生産における積層造形の採用が拡大しており、用途要件に合わせてカスタマイズされた材料の需要が生じています。これに対応して、さまざまな企業が製品ポートフォリオの帯域幅を広げるために研究開発に投資しています。さまざまな産業用途からの需要の増加と研究開発投資の増加は、予測期間中の世界のラピッドプロトタイピング材料市場の成長の触媒として機能します。
新型コロナウイルス感染症(COVID-19)のパンデミックの進行により、ほぼすべての主要国でエンドユーザーによるラピッドプロトタイピングの業務が完全または部分的に停止しました。熱可塑性プラスチック、合金、その他の試作材料の不足に加え、ほとんどの産業で生産が停止したことにより、世界市場の成長が鈍化しました。
無料サンプルをダウンロード このレポートについて詳しく知るために。
世界のラピッドプロトタイピング材料市場の要点
 世界市場規模と予測
- 2025年の市場規模:8億8,594万米ドル
- 2026年の市場規模:10億5,378万米ドル
- 2034 年の予測市場規模: 39 億 2,175 万ドル
- CAGR: 2026 ~ 2034 年で 17.2%
 市場占有率
- 北米は、2025 年に 36.0% のシェアを獲得し、ラピッドプロトタイピング材料市場を独占しました。
- 熱可塑性プラスチックセグメントは、2026 年に市場の 60.28% を占めると予測されています。
- エレクトロニクスおよび消費財部門は 2026 年に市場の 23.3% を占めると予想されており、市場全体は 17.2% CAGR で成長します。
 主要な地域のハイライト
北米
北米は 2025 年に 3 億 1,872 万米ドルを生み出し、2026 年には 3 億 7,333 万米ドルに達すると予測されており、首位の地位を維持しています。
ヨーロッパ
ヨーロッパは2025年に2億5,037万米ドルに達し、2026年には2億9,606万米ドルまで拡大すると予測されています。
アジア太平洋地域
アジア太平洋地域は2025年に2億6,253万米ドルを占め、2026年には3億1,919万米ドルに増加すると予想されています。
私たち。
米国のラピッドプロトタイピング材料市場は、2026 年までに 3 億 5,309 万米ドルに達すると予測されています。
日本
日本市場は2026年までに8,364万ドルに達すると予測されています。
続きを読む

ラピッドプロトタイピング材料市場動向
市場のトレンドを加速するラピッドプロトタイピング用のリサイクル材料の開発
熱可塑性プラスチックは、ラピッド プロトタイピングに使用される最大の材料です。したがって、熱可塑性プラスチックの消費量が増加するにつれて、プラスチック廃棄物の管理クリティカルになるだろう。プラスチック汚染に対する懸念の高まりにより、主要リーダーはラピッドプロトタイピングに再生プラスチックを採用するようになりました。たとえば、2021年3月、コベストロはPolymakerと共同で、中国に本拠を置く農福春から受け取った廃棄ボトルを利用して、3Dプリンティング技術に適したポリカーボネートフィラメントを開発した。結果として得られた製品は二酸化炭素排出量が少なく、業界標準と互換性がありました。この製品は、高度な 3D プリンティングおよびラピッド プロトタイピング技術に従って持続可能なサプライ チェーンの確立に注力しているメーカー向けに戦略的に発売されました。同様に、PE、PET、PP、PS などの他のプラスチック材料も、ラピッド プロトタイピング製品開発のためにリサイクルできます。北米では、試作材料市場が 2025 年の 3 億 1,872 万米ドルから 2026 年の 3 億 7,333 万米ドルへと急速に成長しました。
無料サンプルをダウンロード このレポートについて詳しく知るために。
ラピッドプロトタイピング材料市場の成長要因
市場を牽引するラピッドプロトタイピングの設計などの複数の利点
ラピッド プロトタイピング テクノロジは、設計者、開発者、エンジニアに明確な利点をもたらします。ラピッドプロトタイピングのコストと時間効率の特性により、従来のプロトタイピング技術よりも優位性が得られる可能性があります。ラピッド プロトタイピングにおける技術の進歩により、プロトタイプは数時間以内に開発およびテストできます。同じプロトタイプの場合、重要な一連の操作とテストのため、一般的な CNC 機械加工または板金製造には数週間かかる場合があります。目的の最終製品特性を達成するために、幅広い材料、形状、設計をテストできます。評価とテストが簡単なため、設計者は製品を改良するための明確なロードマップを構築できます。これにより、大量生産時の欠陥やリスクが大幅に軽減されます。ラピッドプロトタイピングの助けを借りて、費用対効果、機能性、美しさのユニークな組み合わせを実現できます。したがって、ラピッドプロトタイピングと材料は、特に製造部門で人気が高まっています。
自動車業界からの需要の拡大により売上収益が増加
3D プリンティング テクノロジーは、プロトタイピングを迅速に作成するために自動車業界に不可欠な部分を占めています。しかし、高速プロトタイピングからより多くの自動車部品の生産、そしてほぼ自動車全体の生産に至る移行により、自動車業界ではラピッド プロトタイピング材料に対する大きな需要が生じています。 3D プリンティングによって製造されるレディキャスト製品は、パイプ、エルボ、フランジの溶接の使用を排除し、より正確で効率的なソリューションを提供します。
フォルクスワーゲン、BMW、フォードなどの大手自動車メーカーは、すでにこの技術を使用してさまざまな自動車部品を製造しています。 BMW は、3D プリント技術を使用して、DTM レースカー、ロールスロイス ファントム、BMW i8 ロードスターなどの部品を製造しています。積層造形技術の採用の増加により、乗用車、トラック、乗用車のより複雑で大型の部品の製造が急増しており、これにより、予測期間中にラピッドプロトタイピング材料の売上が増加すると予想されます。
抑制要因
市場の成長に挑戦する高い材料コストとプロセスコスト
ラピッド プロトタイピング ツールの初期セットアップ コストは高額です。プロトタイプのタイプ、材料、最終特性、プロトタイプ設計の原因と性質などのさまざまな要因によって、ラピッド プロトタイピングの速度やコストが決まります。一部の高度なテクノロジーには 100,000 米ドルの費用がかかる場合もあります。ラピッドプロトタイピングセラミック材料およびラピッドプロトタイピングスマート材料は、熱可塑性プラスチックと比較してコストがかかります。熟練した人材と技術が必要なため、全体の運用コストが増加します。さらに、精度と表面仕上げの遅れ、複雑な設計の不適切さ、目的に関するユーザーと設計者の混乱などの特定の欠点も、世界のラピッドプロトタイピング材料市場の成長を抑制しています。
ラピッドプロトタイピング材料市場セグメンテーション分析
材料分析による
このレポートがどのようにビジネスの効率化に役立つかを知るには、 アナリストに相談
多様な特性により世界市場を支配する熱可塑性樹脂セグメント
材料に基づいて、市場は熱可塑性プラスチック、金属および合金、セラミックス、その他。熱可塑性プラスチックは、高い強度、機能性、耐久性などの多様な特性を備えているため、最も多く採用されている試作材料です。 熱可塑性樹脂セグメントは市場をリードし、2026 年には 60.28% の市場シェアを占めました。 熱可塑性プラスチックは安価であり、適切な範囲で幅広く入手可能です。 PA、PE、PEEK、ABS、PC、PET は、プロトタイプの開発に使用される熱可塑性プラスチックの例です。プラスチック生産における大量の入手可能性と継続的な技術開発により、将来のセグメントの成長が促進されると予想されます。金属と合金は、工業用および医療用のプロトタイプの設計にも広く使用されています。高強度、耐熱性、耐薬品性、その他の望ましい特性を備えた試作品を得るには、アルミニウム、ステンレス鋼、チタンが一般的に使用されます。少量の OEM セラミック プロトタイプは、リソグラフィー ベースのセラミック製造 (LCM) を使用して製造できます。その他のセグメントには、複合材料、紙、石膏などの材料が含まれます。これらの材料は消費される量が非常に少なく、市場全体に占める割合も低くなります。金属および合金セグメントは、2023 年に 24.2% のシェアを保持すると予想されます。
アプリケーション分析による
ハイテク機器の使用増加により、エレクトロニクスおよび消費財部門が 2023 年の市場を独占
市場はアプリケーションに基づいて、建設および製造、エレクトロニクスおよび消費財、自動車、医療およびヘルスケア、航空宇宙および防衛などに分類されます。 2026 年には、エレクトロニクスおよび消費財部門が 23.3% のシェアを獲得して市場をリードすると予測されています。急速なデジタル化に伴い、ハイテク機器の導入や家庭用電化製品商品が増えました。ラピッドプロトタイピングは、PCB からスポーツ用品などの家庭用消費財に至るまで、幅広い電子製品および消費財製品の開発とテストに使用されます。建設・製造部門は、世界中の建設・製造部門が鈍化ではあるものの着実に成長しているため、最も遅い成長率となると予測されています。自動車および航空宇宙・防衛部門が市場でかなり大きなシェアを占めています。ラピッドプロトタイピングは、量産前に自動車および航空宇宙部品の機能をテストするために広く使用されています。次世代の車両や航空機を生産するための研究開発活動の増加が、これらの分野の成長を促進することになります。手術器具や医療機器部品の開発におけるラピッドプロトタイピングの急速な導入により、医療・ヘルスケア分野は世界市場で最も急速な成長を示すと予想されています。さらに、高度な医療施設の開発への投資の増加により、医療業界における高度なラピッドプロトタイピング技術の需要が高まっています。その他のセグメントには、学術および芸術向けのプロトタイプ開発などのアプリケーションが含まれます。その他のセグメントは市場で最も低いシェアを占めており、この傾向は予測期間中も変わらないと予測されます。
地域の見識
北米
North America Rapid Prototyping Materials Market Size, 2025 (USD Million)
この市場の地域分析についての詳細情報を取得するには、 無料サンプルをダウンロード
北米地域は、2025 年に世界市場の 36.00% を獲得し、3 億 1,872 万米ドルの収益を生み出し、2026 年には 3 億 7,333 万米ドルに達すると予想されています。北米は、確立された 3D プリンティング技術とこの地域の多数のサービスプロバイダーにより、世界市場を支配すると予想されています。米国は、主要な最終用途産業全体にわたってラピッド プロトタイピング テクノロジーの最大の消費国です。高度な産業部門は、大規模な都市化とともに、市場の成長の主な原動力となっています。また、米国では航空宇宙・医療分野が盛んであり、近い将来、試作材料の需要がさらに高まることが予想されます。米国市場は2026年までに3億5,309万米ドルに達すると予測されています。
- 米国では、金属および合金セグメントは 2023 年に 25.2% の市場シェアを保持すると推定されています。
アジア太平洋地域
2025年、アジア太平洋地域は2億6,253万米ドルを生み出し、世界市場の収益の29.60%に貢献し、2026年には3億1,919万米ドルに達すると予想されています。アジアの発展途上国の急速な工業化を背景に、この地域は世界市場で2番目に大きなシェアを占めています。中国、日本、韓国が市場の大部分を占めています。原材料がかなり安価で大量に入手できるため、メーカーはさまざまな材料をシミュレーションおよび反復して、さまざまな用途向けの機能的なプロトタイプを構築することができます。また、消費者が 1 つ屋根の下でワンストップ ソリューションを利用できるように、企業は回復力のあるサービス センターの開発に多額の投資を行っています。日本市場は2026年までに8,364万ドル、中国市場は2026年までに1億3,027万ドル、インド市場は2026年までに2,934万ドルに達すると予測されています。
ヨーロッパ
欧州は世界市場で強い存在感を維持し、2025年には2億5,037万米ドルに達し、シェア28.30%を占め、2026年には2億9,606万米ドルに達すると予想されています。欧州ではドイツが、自動車、エレクトロニクス、消費財、航空宇宙・軍事用途にわたるラピッドプロトタイピングの需要の増加を背景に、市場の成長に大きく貢献しています。高度なプロトタイピング サービス プロバイダーの強力なネットワークが、ドイツ市場の成長の重要な原動力です。この国はまた、予見可能な期間中に最も急速な成長を記録すると予測されています。英国、フランス、イタリアなどの他の国々も市場で大きなシェアを占めています。消費者の嗜好が従来のプロトタイピング方法から最新のラピッドプロトタイピングサービスへと移行しているため、ヨーロッパでは熱可塑性プラスチック、金属、複合材料の消費が増加すると推定されています。英国市場は2026年までに5,235万米ドルに達すると予測されており、ドイツ市場は2026年までに9,129万米ドルに達すると予測されています。
ラテンアメリカ、中東、アフリカ
ラテンアメリカ、中東、アフリカの市場は準備段階にあり、合わせて世界市場で最も小さなシェアを占めています。しかし、政府の政策の変化と官民投資の増加により、産業および製造部門全体がより速いペースで成長しています。これにより、これらの地域でラピッドプロトタイピング材料にとって有利な成長機会が生まれると予測されています。ブラジル、サウジアラビア、南アフリカは今後数年間で大幅な成長を示すと予想されています。
世界のその他の地域
その他の地域は2025年に5,431万米ドルの市場規模を記録し、世界市場シェアの6.10%を獲得し、2026年には6,520万米ドルに達すると予測されています。
このレポートがどのようにビジネスの効率化に役立つかを知るには、 アナリストに相談
ラピッドプロトタイピング材料市場の主要企業のリスト
業界の大手企業が新素材を開発し、中小企業を買収している
主要な経営リーダーは主に、ラピッドプロトタイピングにより効率的に使用できる先端材料の開発に投資しています。 3D Systems Corporation、Arkema、Covestro、Tethon 3D などの大手企業は、積層造形に適した次世代熱可塑性プラスチックの導入に注力しています。3Dプリントそしてラピッドプロトタイピング。
3D Systems Corporation、Arkema、Covestro などの大手企業は、さまざまな革新的な素材を発売することで有機的にビジネスを拡大しています。これらの企業は、自社の製品ポートフォリオを 3D プリンティング技術用の高度なポリマー樹脂の需要拡大に合わせて調整するために、PA6-66、ポリウレタン、その他の配合物を含むさまざまな熱可塑性プラスチックを展開しています。このような戦略的活動は、ラピッドプロトタイピング技術における同社の専門知識を拡張し、市場の成長に継続的に影響を与えています。
プロファイルされた主要企業のリスト
- Arkema S.A. (France)
- Stratasys, Ltd. (Israel)
- 3D Systems Corporation (U.S.)
- Covestro A.G. (Germany)
- EOS GmbH (Germany)
- CRP Technology S.r.l. (Italy)
- Oxford Performance Materials (U.S.)
- Materialise NV (Belgium)
- Tethon 3D (U.S.)
- 3DCeram (France)
- Nexa3D (U.S.)
主要な産業の発展
- 2022年5月 –ポリマー 3D プリンティング ソリューション プロバイダーである Stratasys Ltd. は、3 つの異なる 3D プリンティング技術用に 16 の新しい素材を発売しました。 この製品ポートフォリオは、3D プリンティング技術のユースケースからの需要の高まりに応えるために作成されました。
- 2021年11月 –コベストロ 打ち上げられた さまざまな 3D プリンティング技術用の 4 つの新しい高度な材料: 溶融堆積モデリングおよび溶融フィラメント製造 (FDM/FFF) および選択レーザー焼結 (SLS) 用の 2 つの材料と、SLS および高速焼結 (HSS) 用の他の 2 つの材料です。
- 2021年11月– アルケマは、ドイツで開催された Formnext 2021 展示会で、3D プリンティング技術用のカスタム UV 硬化型配合物を展示しました。製品ポートフォリオには、N3D-TOUGH 784、HT-511、DMT-303、IC-163、LF-053 などの製剤が含まれます。これらの配合物は、3D プリンティング技術用の高度なポリマー樹脂に対する高まる要求を満たすために戦略的に開発されています。
- 2021年9月– 3D Systems Corporation は、認定された Scalmalloy (A) および M789 (A) の発売により、材料ポートフォリオを拡大しました。これらの材料は、エネルギー、金型製造、自動車、エレクトロニクス、航空宇宙、防衛用途向けの高強度部品の開発に使用されます。また、消費者は同社のダイレクト メタル プリンティング プラットフォームを使用して、Scalmalloy (A) および M789 (A) を利用した部品を開発できます。
- 2021年2月-3D Systems Corporation は、サウスカロライナ州の本社に先端材料開発研究所、トレーニング センター、カスタマー センター、さらに先端金属およびポリマー製造施設を整備する計画を発表しました。
レポートの範囲
グローバル市場調査レポートは、世界中の市場の定性的および定量的洞察の両方を提供します。定量的な洞察には、調査範囲でプロファイルされた各セグメント、サブセグメント、および地域にわたる金額(百万米ドル)の観点からの市場規模が含まれます。また、各地域のセグメント、サブセグメント、主要な国の市場分析と成長率も提供します。定性的洞察には、主要な市場推進要因、制約、成長機会、市場に関連する世界的な業界動向の詳細な分析が含まれます。競争状況のセクションでは、業界で活動する主要企業の詳細な企業プロフィールを取り上げます。
カスタマイズのご要望 広範な市場洞察を得るため。
レポートの範囲とセグメント化
属性 | 詳細 |
学習期間 | 2021~2034年 |
基準年 | 2025年 |
推定年 | 2026年 |
予測期間 | 2026~2034年 |
歴史的時代 | 2021-2024 |
成長率 | 2026 年から 2034 年までの CAGR は 17.2% |
ユニット | 価値 (100万米ドル) |
セグメンテーション | 素材別
|
用途別
| |
地理別
|
よくある質問
Fortune Business Insights によると、2026 年の世界市場規模は 1 億 5,378 万米ドルで、2034 年までに 3 億 2,175 万米ドルに達すると予測されています。
市場は 17.2% の CAGR で成長しており、予測期間にわたって着実な成長を示すでしょう。
熱可塑性プラスチックセグメントは市場をリードする材料です。
医療および航空宇宙産業における製品の急速な採用により、ラピッドプロトタイピング材料の需要が高まっています。
2026 年には北米が最高の市場シェアを獲得しました。
専門家にお問い合わせください 専門家に相談する


- 2021-2034
- 2025
- 2021-2024
- 150
30~60時間の無料カスタマイズ
地域と国のカバレッジを拡大、 セグメント分析、 企業プロフィール、 競合ベンチマーキング、 およびエンドユーザーインサイト。

















