光I/O半導体市場規模、シェアおよび業界分析、製品タイプ別(光I/Oチップレット、統合光エンジン、光送信IC、および光受信IC)、統合アーキテクチャ別(オンダイ、インパッケージ、同時パッケージ、ニアパッケージ、基板実装光I/O)、データ伝送容量別(最大400 Gbps、400-800 Gbps、800 Gbps ~ 1.6 Tbps、および 1.6 Tbps 以上)、エンドユース業界別(データセンターとクラウド コンピューティング、ハイパフォーマンス コンピューティングと AI インフラストラクチャ、電気通信、自動車、産業用およびロボット システム)、および地域予測、2026 ~ 2034 年
 無料サンプルをダウンロード

光I/O半導体市場規模と今後の見通し
 音声版を聴く
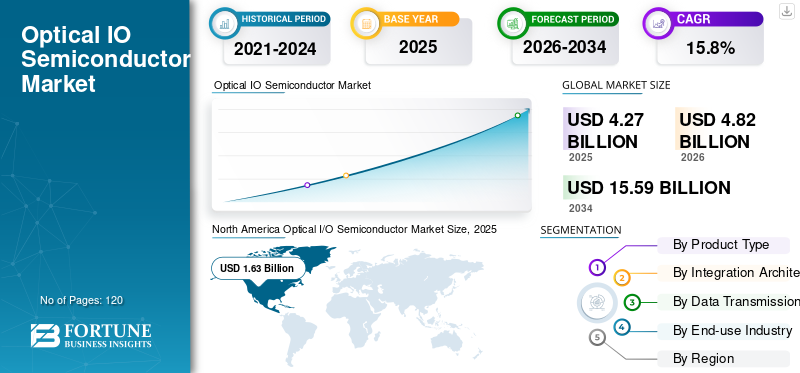
光I/O半導体市場規模は2025年に42億7,000万米ドルと評価されています。市場は2026年の48億2,000万米ドルから2034年までに155億9,000万米ドルに成長すると予測されており、予測期間中に15.8%のCAGRを示します。2025年、北米は光I/O半導体市場で38.17%の市場シェアを占め、同市場をリードした.
この市場は、半導体ガジェット、光チップレット、光集積回路、送信機 IC、受信機 IC、および電気信号を光信号に、またはその逆に変換する光エンジンで構成されています。この装置により、プロセッサ、メモリ、ネットワーク スイッチ、回路基板、コンピューティング システム間の高速かつ低遅延のデータ転送が可能になります。
市場の主な原動力は、AI および高性能コンピューティング システムの加速的な成長であり、従来の電気インターフェイスの帯域幅、電力、距離の制限を克服するために、エネルギー効率の高い光インターコネクトが必要です。
さらに、市場で活動している Broadcom Inc.、Marvell Technology, Inc.、Intel Corporation、NVIDIA Corporation、Ayar Labs, Inc. などの多くの主要な市場プレーヤーは、シリコンを共同開発するための戦略的パートナーシップと継続的な製品革新に焦点を当てています。フォトニクス、光チップレット、および統合コストと技術的リスクを削減しながら商品化を加速する、同時パッケージ化された光ソリューション。
無料サンプルをダウンロード このレポートについて詳しく知るために。
生成型 AI の影響
半導体における生成 AI 導入の増加により、光インターコネクトへの移行が加速
大規模なモデルのトレーニングと実行には高速データ転送が可能な多数の GPU とアクセラレータが必要となるため、生成 AI の台頭は市場に大きな影響を与えます。 AI クラスターの数が増加し続けるにつれて、帯域幅、伝送距離、遅延、エネルギー消費の点で従来の銅線相互接続の限界が明らかになってきています。したがって、光 I/O チップレット、シリコン フォトニクスを使用して作成された回路、光エンジン、光 DSP、および統合光学系の需要が急速に増加しています。生成 AI の開発は、データセンター内のアクセラレータ、スイッチ、メモリ システム、ラック間の 800G、1.6Tbps、およびマルチテラビットの接続を実現する原動力でもあります。その結果、AI および高性能コンピューティング設備は、光 I/O 半導体のアプリケーション分野で最も急速に成長すると予想されています。例えば、
- 2025 年 3 月、NVIDIA は、AI ファクトリー全体で数百万の GPU を接続するための Spectrum-X フォトニクスおよび Quantum-X フォトニクス シリコン フォトニクス ネットワーキング スイッチを発売し、ポートあたり 1.6 Tbps と最大 3.5 倍のエネルギー効率を実現しました。
光I/O半導体市場動向
共同パッケージ化された光学部品の採用が拡大している新興市場のトレンド
同時パッケージ化された光学素子には、スイッチと同じパッケージにフォトニックエンジンが組み込まれています特定用途向け集積回路 (ASIC)、プロセッサおよび/またはアクセラレータは、光信号に変換されるまでに電気信号が移動する距離が短いことを示しています。結果として、このプラットフォームは、システムに接続する従来の光モジュールと比較して、より優れた密度、帯域幅、エネルギー効率、信号品質、および拡張性を提供します。 AI とビッグ データにより、その実装は著しく加速しており、多数のプロセッサからの 800 Gbps、1.6 Tbps、およびマルチ テラビット接続が必要です。例えば、
- 2025 年 5 月、Broadcom は、次世代 AI スケールアップおよびスケールアウト ネットワーク向けに、レーンあたり 200 Gbps の機能を備えた第 3 世代のパッケージ化された光製品ラインを発売しました。
市場ダイナミクス
市場の推進力
無料サンプルをダウンロード このレポートについて詳しく知るために。
AIとハイパフォーマンスコンピューティングインフラストラクチャの急速な拡大が市場の成長を促進
生成 AI、最大の言語モデル、および新しいハイパフォーマンス コンピューティング ソリューションの急速な発展により、データセンター クラスター内で相互接続される GPU とアクセラレータの数が増加します。このようなプロセッサは、多くの場合、メモリ、ストレージ、ネットワーク スイッチとの高速データ交換を必要とするため、従来の電気相互接続に高い負荷がかかります。光 I/O 半導体は、より高い帯域幅、より長い伝送距離、より優れたエネルギー消費を提供できるため、増大する大規模な AI コンピューティング ハードウェアの拡張において大きな重要性を獲得します。したがって、光 I/O チップレット、シリコン フォトニクス チップ、光 DSP、レーザー ドライバー、レシーバー チップ、および統合された光エンジンの必要性が高まるでしょう。その結果、AI ファクトリーと高速化されたコンピューティング インフラストラクチャへの投資が、引き続き光 I/O の最も強力な推進力となるでしょう。半導体市場成長。例えば、
- 2024 年 12 月、Ayar Labs は、パッケージ内光 I/O テクノロジーの大量生産を加速するために、AMD Ventures、Intel Capital、NVIDIA などの投資家からシリーズ D で 1 億 5,500 万米ドルの資金を確保しました。
Market Drivers - Impact & CAGR Contribution (2026–2034)
| Rank | Market Drivers | Overall Impact Rank | Estimated Gross Market Growth Contribution (USD Billion) | Impact: 2026-2028 | Impact: 2029-2031 | Impact: 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | Rapid expansion of AI and high-performance computing infrastructure | High | 3.10% | High | High | High |
| 2 | Bandwidth and reach limitations of copper-based interconnects | High | 2.55% | High | High | High |
| 3 | Expansion of scale-up, scale-out, and scale-across computing fabrics | High | 2.15% | Medium-High | High | High |
| 4 | Increasing data-center power and thermal constraints | Medium-High | 1.85% | Medium-High | High | High |
| 5 | Emergence of optical I/O chiplets and advanced packaging | Medium-High | 1.60% | Medium | Medium-High | High |
| 6 | Others (Development of a stronger silicon-photonics ecosystem, Expansion of Hyperscale Cloud and Data-Center, etc.) | Medium | 1.39% | Medium | Medium | Medium-High |
| Total Positive Growth Contribution | 12.64% | |||||
Source: Fortune Business Insights
市場の制約
異種光電子統合の高コストと複雑さが市場の成長を妨げる可能性がある
光 I/O ソリューションを実現するには、フォトニック集積回路、電子制御 IC、レーザー、光エンジン、基板、ファイバー インターフェイスなど、多数の重要なコンポーネントを組み合わせる必要があります。さまざまなコンポーネントの製造に使用される材料、製造プロセス、熱挙動、さまざまなコンポーネントの寸法の違いにより、パッケージングが従来の半導体よりも難しくなります梱包。ファイバーの正確な位置合わせ、基板の反り制御、共平面性、熱管理、およびマルチドメインテストは、製造ユニットのコストを増加させる可能性があります。したがって、このようなパッケージの製造に参加できるのは、豊富な資金と経験を持つ企業だけです。
Market Restraints - Impact & Negative CAGR Contribution (2026–2034)
| Rank | Market Restraints | Overall Impact Rank | Estimated Reduction in Market Size (USD Billion) | Impact: 2026-2028 | Impact: 2029-2031 | Impact: 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | High cost and complexity of heterogeneous photonic-electronic integration | High | 0.68% | High | Medium-High | Medium |
| 2 | Thermal management, fiber attachment, and packaging-yield challenges | Medium-High | 0.50% | High | High | Medium-High |
| 3 | Complex and expensive optical testing, qualification, and reliability validation | Medium-High | 0.40% | Medium-High | Medium-High | Medium |
| 4 | Others (Limited interoperability, reparability, and evolving industry standards, Competition from Copper-Based alternatives, etc.) | Medium | 0.29% | Medium | Medium | Low |
| Total Negative Growth Impact | 1.87% | |||||
Source: Fortune Business Insights
市場機会
1.6 Tbps およびマルチテラビット接続への移行が市場成長の新たな機会を生み出す
400G および 800G から 1.6 Tbps およびマルチテラビット ネットワークへの移行は、光 I/O 半導体のメーカーに大きなチャンスをもたらします。 AI データセンターは、GPU、アクセラレータ、スイッチ、ストレージ デバイス、コンピューティング ノードの増加に対応するために、より高帯域幅の接続を必要としています。この変化により、レーンあたり 200G の光 DSP、SerDe、フォトニック集積回路、レーザー ドライバー、トランスインピーダンス アンプ、およびシリコン フォトニクス エンジンの需要が増加しています。また、半導体メーカーは、プラガブル光学素子、同時パッケージ光学素子、線形光学素子、およびチップレットベースの光インターフェースの分野向けの特別な製品を製造することもできます。消費電力と転送ビットあたりのコストを削減する方法を見つけることができるメーカーは、次世代 AI およびハイパースケール データセンター インフラストラクチャにおいてより強力な地位を占めることになります。例えば、
- 2026 年 3 月、マーベルは、さまざまな大容量 AI データセンター接続アプリケーション向けに設計された Ara T、Ara X、Petra、および Aquila M 半導体ソリューションを使用して 1.6T 光 DSP プラットフォームを拡張しました。
セグメンテーション分析
製品タイプ別
400G および 800G トランシーバーの使用増加が光トランスミッター IC セグメントの成長を促進
製品タイプに基づいて、市場は光 I/O チップレット、統合光エンジン、光送信機 IC、光受信機 IC に分類されます。
光トランスミッタICは、2025年に最大の市場シェアを獲得しました。これは、800Gおよび400G光トランシーバで広く使用されているためです。データセンター接続、電気通信ネットワーク、および高速コンピューティング システム。その効率的な生産インフラストラクチャは、変調器やレーザーにおいて重要であり、それらのアプリケーションの需要を創出しており、その需要は、新興の統合型光エンジンや光 I/O チップレットの需要を上回っています。
光 I/O チップレットセグメントは、予測期間中に 17.5% という最高の CAGR で成長すると予想されます。 AI およびハイパフォーマンス コンピューティング システムでは、フォトニック接続をプロセッサ、アクセラレータ、メモリと直接統合することが増えており、帯域幅密度の向上、遅延の短縮、電力効率の向上が実現されています。
統合アーキテクチャ別
プラガブル光ソリューションの広範な使用により、基板実装型光 I/O セグメントの優位性が強化
統合アーキテクチャに基づいて、市場はオンダイ光 I/O、パッケージ内光 I/O、同時パッケージ化された光 I/O、ニアパッケージ光 I/O、およびボードマウント光 I/O に分類されます。
ボード実装型光 I/O は、2025 年に最大の市場シェアを占めます。これは、データセンターによる成熟したプラグイン トランシーバーと光エンジンの採用の増加によるものです。電気通信ネットワーク、ビジネス コンピューティング システムなど。確立された生産用エコシステム、標準インターフェースの存在、交換の容易さ、および実装の複雑さの低さにより、新興のパッケージ内光 I/O および同時パッケージ化された光 I/O アーキテクチャと比較して、ボード実装型光 I/O の人気が高まりました。
同時パッケージ化された光 I/O は、予測期間中に 24.1% という最高の CAGR で成長すると予想されます。 AI データセンターでは、より高い帯域幅密度、より低い消費電力、および向上したスケーラビリティを実現するために、光エンジンをスイッチ ASIC およびプロセッサと直接統合するケースが増えています。
データ通信容量別
広範な設置ベースにより最大 400 Gbps ソリューションの優位性を実現
データ伝送容量に基づいて、市場は 400 Gbps まで、400 Gbps を超えて 800 Gbps まで、800 Gbps を超えて 1.6 Tbps まで、および 1.6 Tbps を超えて分割されます。
2025 年には最大 400 Gbps が最大の市場シェアを占めます。これは、エンタープライズ ネットワーク、通信インフラストラクチャ、クラウド データ センター、および普及している光トランシーバ設置における大規模な設置ベースによるものです。その低コスト、確立されたサプライヤーのサプライチェーン、互換性、および通常のワークロードに対する適切なパフォーマンスにより、最近発売された 800 Gbps および 1.6 Tbps テクノロジーよりも利用しやすくなりました。
1.6 Tbps を超えると、予測期間中に 27.9% という最高の CAGR で成長すると予想されます。これは、AI の拡大によるものであり、ハイパフォーマンス コンピューティング クラスターでは、ますます高密度化するアクセラレータ、メモリ、スイッチ アーキテクチャを低消費電力かつ高帯域幅で接続するために、マルチテラビットの光リンクが必要になります。
このレポートがどのようにビジネスの効率化に役立つかを知るには、 アナリストに相談
最終用途産業別
セグメントの優位性を支えるクラウドおよびハイパースケール データセンターの拡大
最終用途産業に基づいて、市場はデータセンターとデータセンターに分類されます。クラウドコンピューティング、ハイパフォーマンス コンピューティングおよび AI インフラストラクチャ、電気通信、自動車、産業およびロボット工学、その他 (航空宇宙および防衛、ヘルスケアなど)。
2025 年の市場は、高速光ファイバー リンクを利用してすべてのサーバー、ストレージ デバイス、スイッチ、サイトを接続するデータ センターとクラウド コンピューティングが主流となりました。クラウド コンピューティング、大規模システム、AI アプリケーションが可能なデータ センターの利用の増加により、光 IC、DSP、シリコン フォトニック回路、統合光エンジンの需要が増加しました。
ハイパフォーマンス コンピューティングと AI インフラストラクチャは、予測期間中に 18.3% という緩やかな CAGR で成長すると予想されます。急速に拡大するアクセラレータ クラスタには、GPU、プロセッサ、メモリ、ネットワーク スイッチ間の超高帯域幅、低遅延、エネルギー効率の高い光接続が必要です。
光I/O半導体市場の地域展望
地理的に、市場は北米、南米、ヨーロッパ、中東およびアフリカ、アジア太平洋に分類されます。
北米
North America Optical I/O Semiconductor Market Size, 2025 (USD Billion)
この市場の地域分析についての詳細情報を取得するには、 無料サンプルをダウンロード
北米は2024年に14億8,000万ドル相当の光I/O半導体市場で最大のシェアを維持し、2025年も16億3,000万ドルでトップシェアを維持した。この市場は、複数のハイパースケール クラウド サービス プロバイダーや、AI アクセラレーター、ネットワーク半導体、高性能コンピューターの構築に注力する企業の存在により、成長が見込まれています。さらに、Broadcom、NVIDIA、Intel、Marvell、Ayar Labs などの企業による、光 I/O チップレット、シリコン フォトニクス テクノロジ、高速デジタル信号プロセッサ、および共同パッケージ化された光学部品の早期商用化による恩恵も受けています。例えば、
- 2025 年 3 月、Lightmatter は Passage M1000 3D フォトニック スーパーチップを発売し、次世代 AI インフラストラクチャに最大 114 Tbps の合計光帯域幅を提供しました。この製品は、単一ドメイン内で数千の GPU を接続するように設計されています。
米国の光I/O半導体市場
北米の強い貢献とこの地域における米国の優位性を踏まえると、分析的に米国市場は2026年に約14億6,000万米ドルとなり、世界売上高の約30.3%を占めると概算できます。
[Iogqkmt9Pa]
ヨーロッパ
ヨーロッパでは、市場は予測期間中に13.9%の成長率を記録し、これは全地域の中で4番目に高く、2026年までに評価額9億5,000万米ドルに達すると予測されています。ヨーロッパ市場は、既存のシリコンフォトニクス研究環境、半導体製造能力、フォトニック集積回路と高度なパッケージングの生産増加に向けたEUの支援による取り組みによって支えられています。 AIデータセンターへの投資の増加、ハイパフォーマンスコンピューティング、電気通信インフラストラクチャ、およびエネルギー効率の高い光相互接続は、光 I/O チップレット、送信機集積回路、受信機集積回路、および統合光エンジンに対する地域の需要の増大に貢献しています。
英国の光I/O半導体市場
2026 年の英国市場は約 1 億 7,000 万米ドルと推定され、世界収益の約 3.5% に相当します。
ドイツの光I/O半導体市場
ドイツの市場は、2026 年に約 2 億 1,000 万米ドルに達すると予測されており、これは世界売上高の約 4.4% に相当します。
アジア太平洋地域
アジア太平洋地域は2026年に16億8,000万米ドルに達すると推定されており、予測期間中に19.7%という最高のCAGRで成長すると予想されています。この市場の成長は、この地域、特に台湾、中国、日本、韓国における半導体製造施設、シリコンフォトニクス生産、さまざまなパッケージング企業、光学部品メーカーの大きな存在感に依存しています。人工知能データセンターとクラウド システムの数が急速に増加しているため、光集積回路、光エンジン、高速送受信 IC などの光 I/O コンポーネントの需要が大幅に増加しています。例えば、
- 2025 年 4 月、台湾を拠点とする ASE は、複数の光エンジンと ASIC を単一パッケージに統合し、5 pJ/ビット未満の消費電力を達成する同時パッケージ化された光デバイスを実証しました。このプラットフォームは 1.6 Tbps および 3.2 Tbps のネットワーキング アプリケーションをサポートし、CPU、GPU、および XPU を光接続で統合できます。
中国光I/O半導体市場
中国市場は世界最大の市場の一つになると予測されており、2026年の収益は約4億1000万米ドルと推定され、世界売上の約8.5%を占める。これは、中国における AI コンピューティング インフラストラクチャ、クラウド データ センター、通信ネットワークの拡大により、光 DSP、送受信 IC、シリコン フォトニクス デバイス、統合光エンジンなどのテクノロジーに対する需要が生じたためです。
日本の光I/O半導体市場
2026 年の日本市場は約 3 億 2,000 万米ドルと推定され、世界収益の約 6.6% を占めます。
インドの光I/O半導体市場
2026 年のインド市場は約 2 億 1,000 万米ドルと推定され、世界収益の約 4.4% を占めます。
南アメリカ
南米は、予測期間中にこの市場空間で緩やかな成長を遂げると予想されます。南米市場は、2026 年に 1 億 5,000 万米ドルの評価額に達すると予想されています。これは、クラウド領域、コロケーション施設、通信ネットワーク、海底ケーブルの数の増加によるものです。特にブラジル、チリ、コロンビア、アルゼンチンで。 AI 対応のデータセンターやデジタル インフラストラクチャへの投資の増加により、高速光送信機および受信機 IC、統合型光エンジンや光 DSP の需要が徐々に高まっています。南米では、ブラジルは 2026 年に 0.7 億米ドルに達すると予想されています。
中東とアフリカ
中東およびアフリカは2026年に2億3,000万米ドルに達し、予測期間中に17.3%という顕著な成長率で成長すると推定されています。市場の成長は、主権 AI プログラム、ハイパースケール クラウドの拡張、サウジアラビア、UAE、カタール、その他の湾岸諸国における大規模なデータセンター投資によって支えられており、高帯域幅の光接続に対する需要が増加しています。光ファイバー技術に加えて通信インフラの拡大が、アフリカにおける光送受信IC、DSP技術の促進に重要な役割を果たしています。中東とアフリカでは、GCC は 2026 年に 0.8 億米ドルの価値に達すると予想されています。
競争環境
主要な業界プレーヤー
市場競争を促進するため、主要企業による光 I/O チップレットとシリコン フォトニクスのパートナーシップの推進に注力
光 I/O 半導体市場は、Broadcom Inc.、Marvell Technology, Inc.、Intel Corporation、NVIDIA Corporation、Ayar Labs, Inc. などの著名なプレーヤーが重要な地位を占めており、半統合的な市場構造を保っています。これらの企業は光 I/O チップレット、シリコン フォトニクスに投資しています。集積回路、光 DSP、トランスミッタおよびレシーバ IC、および共同パッケージ化された光エンジンにより、AI データ センターおよびハイ パフォーマンス コンピューティング システム全体で増大する帯域幅と電力効率の要件に対応します。
市場における他の注目すべきプレーヤーには、Lightmatter, Inc.、RANOVUS Inc.、Coherent Corp.、MACOM Technology Solutions Holdings, Inc.、Semtech Corporation などがあります。これらの企業は、製品イノベーション、高度なパッケージング、ファウンドリパートナーシップ、エコシステムコラボレーションを通じて光半導体ポートフォリオを強化しています。これらの取り組みにより、AI、クラウド、テレコム、高度なコンピューティング アプリケーション全体での帯域幅の拡大、遅延の短縮、エネルギー効率の向上、スケーラブルな光接続がサポートされます。
プロファイルされた主要な光 I/O 半導体企業のリスト
- ブロードコム社(米国)
- マーベルテクノロジー株式会社(私たち。)
- インテル コーポレーション(私たち。)
- エヌビディア株式会社(私たち。)
- アヤール・ラボ社(米国)
- ライトマター社(米国)
- ラノバス社(カナダ)
- コヒレント社(米国)
- MACOM Technology Solutions Holdings, Inc.(米国)
- セムテック株式会社(私たち。)
主要な産業の発展
- 2026 年 3 月:NVIDIA は、Lumentum と複数年にわたる戦略的パートナーシップを締結し、高度な光学研究、レーザー コンポーネントの能力、および米国拠点の製造を拡大するために 20 億米ドルの投資を発表しました。
- 2026 年 3 月:Ayar Labs は Wiwynn と提携して、TeraPHY 光学エンジンと SuperNova リモート光源を統合した光学的に接続されたラックスケール AI システムを開発しました。この共同アーキテクチャは、1,024 AI アクセラレータ以上に拡張できるように設計されており、各アクセラレータは 100 Tbps を超える光接続をサポートします。
- 2026 年 2 月:マーベルは Celestial AI の買収を完了し、同社の Photonic Fabric 光相互接続プラットフォームをデータセンター半導体ポートフォリオに追加しました。この買収により、高帯域幅および低遅延の AI スケールアップ接続のためのパッケージ レベル、システム レベル、およびラック レベルの光 I/O におけるマーベルの機能が強化されます。
- 2025 年 5 月:HUMAIN と NVIDIA は、5 年間で最大 500 MW の予測容量と数十万個の高度な GPU を備えた AI 工場をサウジアラビアに建設するパートナーシップを発表しました。
- 2025 年 4 月:インテルは、シリコンフォトニクス単一のヘテロジニアスに統合された 4 波長レーザーと 4 つの高速マイクロリング変調器を使用する送信機により、レーザーの設置面積が約 4 分の 1 に削減されます。
- 2025 年 3 月:Broadcom は、Sian3 3 nm 200G-per-lane DSP、統合 VCSEL ドライバーを備えた Sian2M DSP、6.4 Tbps XPU-CPO 光インターフェイス、および PCIe Gen6-over-optics テクノロジーにより、光インターコネクト ポートフォリオを拡張しました。
- 2025 年 3 月:Soitec は、共同パッケージ化された光アプリケーションを含む、AI データセンター向けの統合光接続ソリューションを加速するための Photonics-SOI テクノロジーの拡張を発表しました。
レポートの範囲
光I/O半導体市場分析には、レポートに含まれるすべての市場セグメントによる市場規模と予測の包括的な調査が含まれています。これには、予測期間中に市場を推進すると予想される市場のダイナミクスと市場動向の詳細が含まれています。技術の進歩の概要、パイプライン候補、規制環境、製品の発売など、重要な側面に関する情報を提供します。さらに、パートナーシップ、合併と買収、主要な業界の発展と主要地域ごとの普及状況についても詳しく説明します。世界市場調査レポートは、市場シェアと主要な運営企業のプロフィールに関する情報を含む詳細な競争環境も提供します。
カスタマイズのご要望 広範な市場洞察を得るため。
レポートの範囲とセグメント化
| 属性 | 詳細 |
| 学習期間 | 2021~2034年 |
| 基準年 | 2025年 |
| 推定年 | 2026年 |
| 予測期間 | 2026~2034年 |
| 歴史的時代 | 2021-2024 |
| 成長率 | 2026 年から 2034 年までの CAGR は 15.8% |
| ユニット | 価値 (10億米ドル) |
| セグメンテーション | 製品タイプ、統合アーキテクチャ、データ伝送容量、最終用途産業、地域別 |
| 製品タイプ別 |
|
| 統合アーキテクチャ別 |
|
| データ通信容量別 |
|
| 最終用途産業別 |
|
| 地域別 |
|
よくある質問
Fortune Business Insights によると、2025 年の世界市場価値は 42 億 7000 万米ドルで、2034 年までに 155 億 9000 万米ドルに達すると予測されています。
市場は、2026年から2034年の予測期間中に15.8%のCAGRで成長すると予想されています。
2025 年の北米市場価値は 16 億 3,000 万米ドルでした。
データ伝送容量では、最大 400 Gbps のセグメントが市場をリードすると予想されます。
AI とハイパフォーマンス コンピューティング インフラストラクチャの急速な拡大が市場の成長を推進します。
Broadcom Inc.、Marvell Technology, Inc.、Intel Corporation、NVIDIA Corporation、Ayar Labs, Inc. が世界市場の主要プレーヤーです。
2025 年には北米が市場を支配します。
専門家にお問い合わせください 専門家に相談する


- 2021-2034
- 2025
- 2021-2024
- 120
30~60時間の無料カスタマイズ
地域と国のカバレッジを拡大、 セグメント分析、 企業プロフィール、 競合ベンチマーキング、 およびエンドユーザーインサイト。



















