北米およびアジア太平洋地域の金属粉末市場規模、シェアおよび業界分析、金属タイプ別(鉄および非鉄(チタン、アルミニウム、銅、ニッケル、タングステンなど))、工法別(MIM、焼結、3D印刷など)、最終用途産業別(自動車、製造、医療、電気および電子、軍事および防衛など)および地域予測、 2024 ~ 2032 年
 無料サンプルをダウンロード

主要市場インサイト
 音声版を聴く
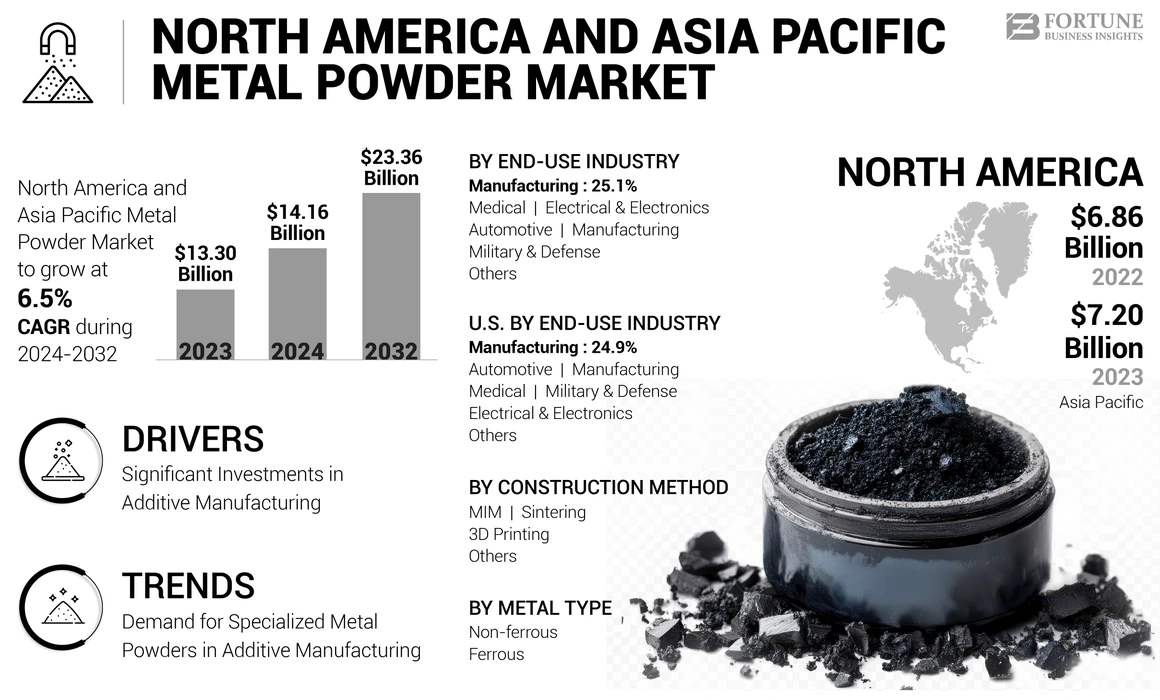
北米とアジア太平洋地域の金属粉末市場規模は133億米ドルと評価された市場は2024年の141億6,000万米ドルから2032年までに233億6,000万米ドルに成長すると予測されており、予測期間中に6.5%のCAGRを示します。 Sandvik AB、ATI、Höganäs AB、CRS Holdings, LLC.、および GKN Powder Metallurgy が業界で活動する主要企業です。
金属粉末は、細かく砕かれた金属であり、粉末冶金、積層造形、溶射などのさまざまな用途に使用されます。世界中の産業が進化を続ける中、金属粉末市場は前例のない成長を遂げています。積層造形、自動車用途、航空宇宙イノベーション、および成長する技術の進歩電気自動車市場主にこの傾向を推進しています。さまざまな種類の金属粉末はそれぞれ独自の特性を持っており、さまざまな分野での用途が増加しています。
北米およびアジア太平洋地域の金属粉末市場動向
積層造形における特殊金属粉末の需要が顕著な市場トレンドとして浮上
北米の金属粉末市場は、積層造形、航空宇宙、自動車分野の需要に牽引されて大幅な成長を遂げています。 3D プリンティングなどの先端技術により、特殊な金属粉末の需要が生み出されており、優れた機械的特性と設計の柔軟性を備えた軽量で高性能な材料への注目が高まっています。
主要企業は、精度の向上、環境への影響の軽減、性能特性の向上を備えた金属粉末、特に重要な産業用途向けのチタン、アルミニウム、ニッケル基合金の開発に注力しています。
アジア太平洋地域の金属粉末市場は、中国、日本、韓国、その他の新興国の堅固な製造エコシステムによって推進され、爆発的な成長を遂げています。先端エレクトロニクス、電気自動車部品、精密工学は大きな需要を促進しており、各国はハイテク製造をサポートする高度な技術の開発に多額の投資を行っています。この地域では、次のようなアプリケーションの急速な変革が起こっています。半導体製造および電気自動車のバッテリーから航空宇宙部品や高度な産業機械まで。
無料サンプルをダウンロード このレポートについて詳しく知るために。
市場動向
市場の推進力
積層造形への多額の投資、医療インフラにおける金属パワーの利用拡大、自動車産業や航空宇宙産業の活況が市場成長を牽引
北米では、積層造形と医療分野での金属粉末の使用増加が市場の成長を推進しています。生体適合性と強度に優れたチタンとコバルトクロムは、股関節や膝関節置換術などの 3D プリント インプラントにとって非常に重要であり、パーソナライズされたソリューションを提供します。粉末冶金では、精密な外科用器具や歯科補綴物も製造されます。さらに、金属ナノ粒子は次の目的で研究されています。ドラッグデリバリー画像診断により、治療の有効性と精度が向上します。この傾向は、金属粉末の多用途性とユニークな特性によって促進される、高度で患者に特化したケアへの移行を意味します。
アジア太平洋地域では、中国、日本、韓国の自動車産業と航空宇宙産業が急速に変革を遂げています。自動車産業は大きな変革を迎えており、金属粉末はこの進化の過程で重要な役割を果たしています。電気自動車 (EV) はこの革命の最前線にあり、次世代自動車技術特有の課題に対応できる特殊な金属粉末を必要としています。メーカーは、特にバッテリーシステム、電気モーターアセンブリ、および高度な構造要素向けに、軽量でありながら構造的に堅牢なコンポーネントを作成できる粉末をますます求めています。
電気自動車の場合、金属粉末は、主要な業界の課題に対処する高性能コンポーネントの開発に役立ちます。粉末は、アルミニウム合金などの軽量合金を作成するために使用され、車両全体の重量を軽減し、エネルギー効率を直接的に向上させ、電気自動車の航続距離を延長します。高度な金属粉末から作られた特殊な焼結部品により、従来の金属加工技術では製造が困難であった複雑な形状の複雑な部品の製造が可能になります。
市場の制約
原材料の変動性、環境規制、技術的限界が市場の成長に課題をもたらす
原材料の変動性は、北米およびアジア太平洋地域の金属粉末市場の成長にとって重大な制約となっています。アルミニウム、銅、ニッケル、鉄鋼などの卑金属の価格変動は生産コストに直接影響し、製造業者に経済的な不確実性をもたらします。特に世界経済の変化に伴う地政学的緊張とサプライチェーンの混乱は、原材料調達と価格戦略をさらに複雑にし、生産者にとって長期計画を困難にしています。
環境規制と持続可能性への懸念は、市場に別の大きな制限をもたらします。厳しい排出基準、廃棄物管理要件、グリーン製造プロセスの採用への圧力の高まりにより、運用コストが大幅に増加しています。金属粉末の製造プロセスはエネルギーを大量に消費します。これにより大量の炭素排出が発生し、企業は技術のアップグレードやよりクリーンな工法に多額の投資を余儀なくされ、利益率や市場競争力が大幅に制限される可能性があります。
技術的な限界と高い初期投資コストが、市場への参入と拡大に対する障壁となっています。高度な金属粉末の製造には、高度な設備と精密な製造技術が必要です。研究、開発、インフラ開発に必要な多額の設備投資により、小規模企業の市場参入が制限されています。
市場機会
北米とアジア太平洋地域で精密工学の利用が拡大し、技術革命を引き起こす必要性
航空宇宙産業および防衛産業は、革新的な製造技術と高度な材料要件を通じて、北米およびアジア太平洋地域の市場に大きな機会をもたらしています。どちらの地域でも、次世代の金属粉末を開発するための研究機関、材料科学者、航空宇宙メーカー間の協力が増えていることに注目しています。これらの材料コラボレーションは、耐食性の向上、熱安定性の向上、耐久性の向上など、特性が強化された材料製品を作成することを目的としています。
北米の航空宇宙分野では、現代の航空機や防衛システムに不可欠な複雑で軽量なコンポーネントに金属粉末を活用するケースが増えています。積層造形 (3D プリンティング) はコンポーネントの生産を変革し、従来の製造方法では実現が困難であった複雑なデザインを可能にしました。チタン、ニッケル基超合金、アルミニウム合金などの特殊粉末は、航空機の軽量化と燃料効率の向上に不可欠な優れた強度重量比を生み出すために使用されています。
アジア太平洋地域では、特に中国、日本、韓国で航空宇宙用途が急速に成長しています。これらの国々は、自国の航空宇宙および防衛能力に多額の投資を行っており、先進的な火薬の需要を高めています。この地域のメーカーは、極端な温度や機械的ストレスに耐えられる材料に焦点を当て、厳しい航空宇宙性能基準を満たす洗練された粉末を開発しています。
市場の課題
高い生産コストが市場成長の大きな課題となる
北米とアジア太平洋地域の金属粉末市場シェアは、明確な課題に直面しています。北米では、成熟した産業と確立されたサプライチェーンにより、新しい粉末冶金技術の導入が遅れる可能性があります。高い人件費と厳しい環境規制も市場の成長の障害となっています。
アジア太平洋地域では、急速な成長を遂げている一方で、サプライチェーンの断片化、品質基準の変化、特に中国との激しい価格競争が発展の障害となっています。さらに、市場の持続的な成長を確保するには、両地域とも、原材料の高コスト、熟練労働者の不足、航空宇宙や自動車などの最終用途部門からの需要の変動といった課題に対処する必要があります。イノベーション、標準化、戦略的パートナーシップを通じてこれらの障害を克服することが重要です。
新型コロナウイルス感染症(COVID-19)の影響
新型コロナウイルス感染症(COVID-19)のパンデミックは北米とアジア太平洋地域の金属粉末市場に大きな混乱をもたらし、当初はサプライチェーンの大幅な中断と製造の停滞を引き起こした。航空宇宙および自動車分野では大幅な生産削減が発生し、需要の減少につながりました。しかし、この危機により技術革新が加速し、メーカーは経済的課題を軽減するために医療機器コンポーネントや積層造形などの新興技術に急速に舵を切りました。
政府の奨励策と国内製造への投資増加が市場の安定に貢献した。パンデミックは、回復力のあるサプライチェーンの重要性を浮き彫りにし、企業はより柔軟な生産戦略を策定し、前例のない混乱時にビジネスの継続性を確保できる高度なテクノロジーへの投資をするようになりました。
アジア太平洋地域では、市場はより複雑なパンデミックへの対応を経験しました。中国の急速な回復と継続的な工業生産は市場の勢いを維持するのに役立ったが、インドはより重大な課題に直面した。危機が加速したデジタル変革、電気自動車のコンポーネントと革新を推進する高度なエレクトロニクスへの注目が高まっています。
セグメンテーション分析
金属の種類別
さまざまな最終用途産業での用途の増加により、鉄セグメントが勢いを増しています
金属の種類によって、市場は鉄と非鉄に分類されます。鉄セグメントは最大の市場シェアを保持しており、予測期間中もこの地位を維持する可能性があります。鉄粉の需要は、業界全体の多様な用途に牽引されて急増しています。一般に 3D プリンティングとして知られる金属積層造形の採用が増加しており、原料として高品質の鉄粉末の必要性が高まっています。粉末冶金技術の進歩と産業分野の拡大により、鉄鋼分野の上昇傾向は今後も続く見込みです。
非鉄セグメントの需要はさまざまな業界で大幅に急増しています。これらの粉末はアルミニウム、銅、チタンなどの金属から作られており、耐食性、軽量、高導電性などのユニークな特性を備えています。自動車分野では電気自動車の部品にこれらの粉末を使用するケースが増えており、航空宇宙産業ではその強度と軽量化から大きな恩恵を受けています。
工法別
金属射出成形 (MIM) 部門はその卓越した能力により市場を支配
建設方法に基づいて、市場は金属射出成形(MIM)、焼結、3Dプリント、その他。
2023 年には MIM (金属射出成形) が最大のシェアを獲得しました。金属射出成形はさまざまな業界で需要が急増しています。プラスチック射出成形の設計の柔軟性と金属の強度を組み合わせたこの高度な製造プロセスは、複雑で高精度の金属部品を大量に生産できるため、注目を集めています。さらに、MIM は複雑な部品の従来の機械加工と比較してコスト効率の高い生産を提供するため、パフォーマンスと手頃な価格の両方を求めるメーカーにとって魅力的な選択肢となっています。製造技術が進歩し続け、設計要件が顕著になるにつれて、MIM の需要はさらに成長する傾向にあります。
3D プリンティングは、市場で最も急速に成長している分野です。 3D プリンティングの需要はさまざまな分野で急速に増加しています。積層造形はもともとプロトタイピングに使用されていましたが、現在では航空宇宙、ヘルスケア、消費財などの業界に革命をもたらしています。複雑な形状、カスタマイズされた製品、オンデマンドの製造機能を作成する能力が、セグメントの成長を促進します。
最終用途産業別
このレポートがどのようにビジネスの効率化に役立つかを知るには、 アナリストに相談
ゼロエミッション輸送への需要の高まりにより自動車部門がリード
最終用途産業に基づいて、市場は自動車、製造、医療、電気・電子、軍事・防衛などに分類されます。
自動車セグメントは、複雑なコンポーネントの製造における多用途性と費用対効果により、2024 年の市場を支配しました。これらの粉末を使用する粉末冶金は、無駄を最小限に抑えて複雑な形状を作成することを可能にし、これは車両の軽量化と燃費の向上に不可欠です。
電気自動車の生産ではこの傾向がさらに加速し、バッテリー部品やモーター用の特殊な材料が求められています。これらの粉末は性能の向上だけでなく、耐久性と設計の柔軟性の向上にも貢献し、よりカスタマイズされた合理化された自動車設計を可能にします。この需要の高まりは、自動車製造技術の根本的な変化を意味しており、金属粉末は将来の輸送において極めて重要な役割を果たそうとしています。
製造部門は、2023 年に 2 番目に大きなシェアを占めました。市場では、さまざまな工業製造部門にわたって需要が急増しています。この成長は、複雑な部品の作成や迅速なプロトタイピングを可能にする積層造形 (3D プリンティング) などの粉末冶金技術の利用拡大によって促進されています。航空宇宙、医療機器製造、エレクトロニクスは、これらの粉末がもたらす精度、材料効率、費用対効果を活用して、この傾向を推進しています。
北米およびアジア太平洋地域の金属粉末市場の地域展望
2023 年、金額の面では北米が市場を独占しました。近年、北米市場は、一般に 3D プリンティングと呼ばれる積層造形の進歩によって大きく成長しました。この革新的な製造プロセスは、従来の製造方法では不可能または経済的に実現不可能と考えられていた複雑な形状やカスタマイズされたコンポーネントを製造するための新たな道を切り開きました。
この需要が高まり続けるにつれて、北米市場は急速に進化しています。主要企業は、金属粉末の特性を強化し、その用途範囲を拡大するための研究開発に投資しています。この関心の高まりは、製造パラダイムの変化を意味するだけでなく、3D プリンティング技術による精度、カスタマイズ、効率に依存する業界の有望な未来も意味します。米国が61億1,000万米ドルで市場規模とイノベーションでリードしている一方、カナダとメキシコはビジネスを強化するためのさまざまな戦略的取り組みの実施に注力している。
このレポートがどのようにビジネスの効率化に役立つかを知るには、 アナリストに相談
近年、アジア太平洋 (APAC) 地域では、主に急速な工業化と大幅な技術進歩により、金属粉末の需要が劇的に急増しています。この傾向は地域全体の経済を再構築しており、中国、インド、日本が市場の拡大において重要な役割を果たしています。 APAC 地域の産業情勢は急速に進化しており、効率的に生産できる高品質の金属部品に対するニーズの高まりが特徴であり、粉末冶金や積層造形への投資の増加につながっています。
競争環境
主要な業界プレーヤー
このレポートがどのようにビジネスの効率化に役立つかを知るには、 アナリストに相談
Sandvik AB、ATI、Höganäs AB、CRS Holdings, LLC.、および GKN Powder Metallurgy は、業界で活動する主要企業であり、市場のトッププレーヤーです。市場はかなり細分化されており、上位 5 社がシェアの約 30% を占めています。
主要企業は市場での地位を維持するために事業拡大戦略を採用しています
北米およびアジア太平洋地域の金属粉末市場は、Sandvik AB、H.C. などの主要な市場プレーヤーを特徴とする細分化された競争環境によって特徴付けられます。 Starck Tungsten GmbH、ATI、Höganäs AB、CRS Holdings, LLC、Kymera International、Linde Advanced Materials Technologies、および GKN Powder Metallurgy。これらの企業は、競争力を強化し、新規市場参入者によってもたらされるリスクを軽減するために、事業拡大戦略を積極的に推進しています。
市場での存在感を強化するために、これらの企業は、広範な流通ネットワークと規制に関する専門知識を有する国際的および地域的プレーヤーとの激しい競争に取り組んでいます。さらに、北米とアジア太平洋地域での事業を強化するために、他の業界リーダーと戦略的提携を結び、契約や買収を締結しています。この協力的なアプローチは、市場の進化する需要に対応する能力を強化することを目的としています。
北米およびアジア太平洋のキーメタル粉末会社のリスト
- Rio Tinto Metal Powder (Canada)
- Sandvik AB (Sweden)
- CRS Holdings, LLC. (U.S.)
- Höganäs AB (Sweden)
- GKN Powder - Hoeganaes (U.S.)
- ATI (U.S.)
- Linde Plc (Ireland)
- H.C. Starck Tungsten GmbH (Germany)
- Kymera International (U.S.)
- BASF SE (Germany)
主要な産業の発展
- 2024年7月 –Hoganas AB は、製品固有の二酸化炭素排出量を導入した最初の金属粉末メーカーとなり、生産される金属粉末 1 キログラムごとの環境への影響について透明性を提供しました。この取り組みは持続可能な製造をサポートし、顧客が十分な情報に基づいて環境に配慮した選択をできるよう支援します。
- 2024年6月 –HC Starck Tungsten GmbH は、使用済みリチウムイオン電池から貴重な材料を回収するプロセスである高度なブラックマスリサイクルを発表しました。この持続可能なアプローチは、ニッケル、コバルト、リチウムなどの重要な材料を再利用することで環境への影響を軽減し、電気自動車や再生可能エネルギー貯蔵に対する需要の高まりをサポートします。
- 2024年4月 –Linde Advanced Materials Technologies (Linde PLC) は、高性能金属部品を 3D プリントする独自のプロセスを商業化するために NASA とライセンス契約を締結しました。この技術は材料の強度を高め、欠陥を減らし、産業に利益をもたらします。航空宇宙やエネルギーなど、より効率的な積層造形を可能にする。
- 2024年2月 –カイメラ・インターナショナルは、市場環境の悪化を理由にロイヤルがテネシー工場を閉鎖する決定を下したことを受け、ロイヤル・メタル・パウダーズから資産の大部分を買収した。 Kymera はロイヤルの生産を米国とドイツの自社施設に統合し、銅粉業界への供給の継続を確保します。この買収は、特殊材料の世界的なサプライヤーとしての地位を拡大するという Kymera の戦略と一致しています。
- 2024年1月 –Sandvik AB は、北米での Osprey 金属粉末の入手可能性を拡大するために、KBM Advanced Materials と販売代理店契約を締結しました。この提携により、KBMは航空宇宙、自動車、医療などの業界に向けてサンドビックの高品質金属粉末を販売できるようになります。この契約により、サンドビックの市場での存在感が強化され、この地域でのサンドビック製品へのアクセスが向上します。
レポートの範囲
このレポートは市場の詳細な分析を提供し、主要企業、製品、最終用途産業などの重要な側面に焦点を当てています。また、このレポートは市場動向に関する洞察を提供し、重要な業界の発展に焦点を当てています。上記の要因に加えて、レポートには、近年の市場の成長に貢献したさまざまな要因が網羅されています。このレポートには過去のデータが含まれており、地域および国レベルでの収益の伸びを予測し、業界の最新の動向と機会を分析しています。
カスタマイズのご要望 広範な市場洞察を得るため。
レポートの範囲とセグメント化
属性 | 詳細 |
学習期間 | 2019-2032 |
基準年 | 2023年 |
推定年 | 2024年 |
予測期間 | 2024 ~ 2032 年 |
歴史的時代 | 2019-2022 |
ユニット | 価値 (10 億米ドル) 数量 (KT) |
成長率 | 2024 年から 2032 年までの CAGR は 6.5% |
セグメンテーション | 金属の種類別
|
工法別
| |
最終用途産業別
| |
地域別
|
よくある質問
Fortune Business Insights によると、市場規模は 2023 年に 133 億米ドルと評価され、2032 年までに 233 億 6000 万米ドルに達すると予測されています。
6.5%のCAGRを記録し、市場は2024年から2032年の予測期間中に安定した成長を示すでしょう。
2023 年の北米市場規模は 72 億米ドルと評価されています。
2023 年には自動車セグメントが市場をリードしました。
積層造形インフラへの多額の投資は、市場の成長を促進します。
Sandvik AB、ATI、Höganas AB、CRS Holdings, LLC.、および GKN Powder Metallurgy が市場の主要企業です。
高度なエレクトロニクス、電気自動車部品、精密エンジニアリングに対する需要の高まりにより、製品の採用が促進されます。
専門家にお問い合わせください 専門家に相談する


- 2019-2032
- 2023
- 2019-2022
- 219
30~60時間の無料カスタマイズ
地域と国のカバレッジを拡大、 セグメント分析、 企業プロフィール、 競合ベンチマーキング、 およびエンドユーザーインサイト。


















関連レポート