米国および英国の航空宇宙および防衛 PCB 市場規模、シェアおよび業界分析、タイプ別 (片面、両面、および多層)、設計別 (リジッド、フレキシブル、リジッドフレックス、高密度相互接続 (HDI) など)、材料別 (金属および非金属)、プラットフォーム別 (空輸、地上、海軍、宇宙)、アプリケーション別 (ナビゲーション、通信、照明、兵器システム、電力)供給、指揮統制システム、その他)、および国レベルの予測、2025 ~ 2032 年
 無料サンプルをダウンロード

主要市場インサイト
 音声版を聴く
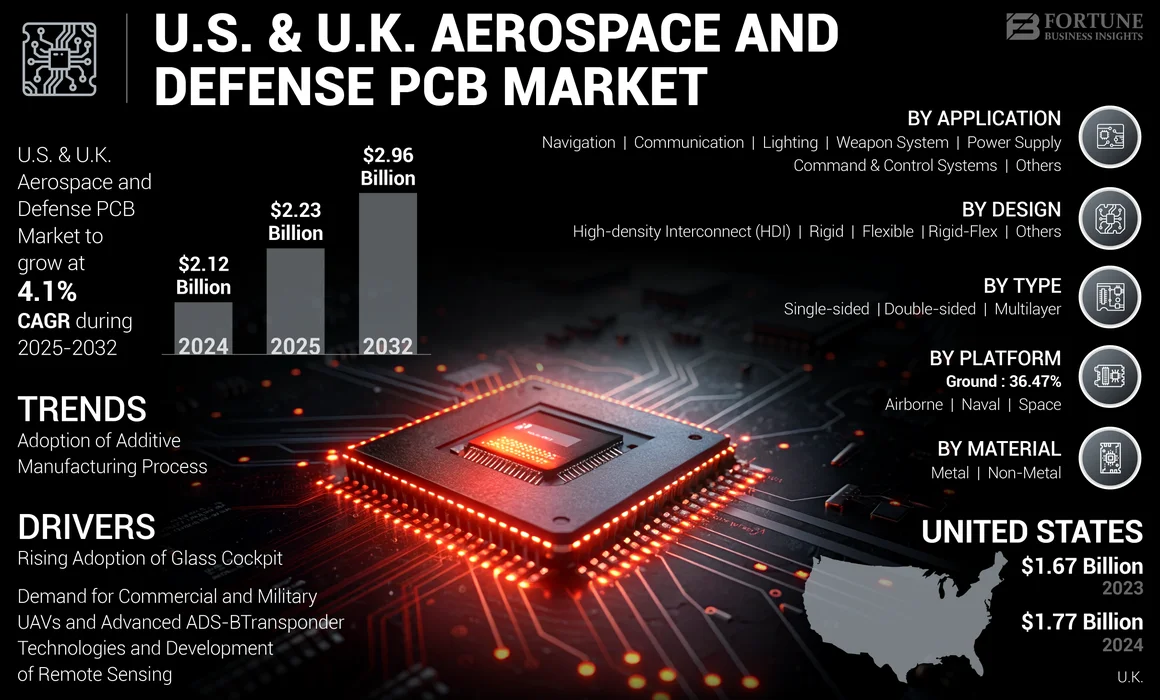
米国と英国の航空宇宙および防衛用 PCB 市場規模は、2024 年に 21 億 2000 万米ドルと評価されています。市場は 2025 年の 22 億 3000 万米ドルから 2032 年までに 29 億 6000 万米ドルに成長すると予測されており、予測期間中に 4.1% の CAGR を示します。当社の分析によると、2024 年の市場は 2023 年と比較して 6.97% の増加を示しました。
新型コロナウイルス感染症(COVID-19)の世界的なパンデミックは前例のない驚異的なものとなっており、米国と英国では航空宇宙および防衛用 PCBパンデミック前のレベルと比較して、すべての地域で予想を上回る需要が発生しています。
PCB は、複雑で信頼性の高い機能を実行しながら、極端な環境条件に耐える高い技術的パフォーマンスを必要とするプリント回路基板です。これらは、航空宇宙機器や防衛機器、兵器システム、重要なシステムやサブシステムに組み込まれています。したがって、MIL-PRF-31032、MIL-PRF-38535、MIL-PRF-19500、MIL-PRF-55342、MIL-PRF-123、MIL-PRF-55681 などの厳しい軍用 PCB 性能規格に厳密に準拠し、認定される必要があります。さらに、これらの PCB は、MIL-STD-202G、MIL-STD-750-2、MIL-STD-883 などの軍用 PCB テスト規格に準拠する必要があります。さらに、これらの PCB は、国際武器取引規則 (ITAR)、航空宇宙承認、共同認証プログラム (JCP)、および保険業者研究所 (UL) に基づいて登録する必要があります。さらに、AS9100D、ISO9001、IPC-6012 クラス 2/3A などの認証に準拠する必要があります。
従来の PCB 製造は、銅、エポキシ樹脂、ガラス繊維、水を使用するエネルギー集約的で排出量の多いプロセスに依存しています。プロセス自動化への需要が高まる中、さまざまなアプリケーションで航空宇宙および防衛 PCB の採用率が高く、将来の航空宇宙および防衛運用要件には、エンジン制御システムやその他の航空宇宙および防衛アプリケーションなどのアプリケーション向けに、非常に複雑で信頼性が高く、高性能で高度な多層 PCB ソリューションが必要です。世界中の軍隊は、国内および米国および英国の航空宇宙および防衛 PCB メーカーと協力して、軍が設定した厳格な認証に基づいて認定された PCB の設計、開発、製造、促進を行っています。この規格は、高性能、故障リスクの軽減、および高い信頼性を実現することを目的としています。
しかし、市場は人件費や材料費の増加などの課題に直面しています。 Epec Engineered Technologies LLC、Amitron Corporation、TechnoTronix Inc. などの主要企業は、航空宇宙および防衛 PCB 技術を向上させるための研究開発に注力しており、これらの課題に対処し、システム効率を向上させ、世界的なプレゼンスを拡大するためのソリューションを積極的に革新しています。
市場ダイナミクス
市場の推進力
市場の成長を促進する商業用および軍用 UAV と高度な ADS-B トランスポンダ技術およびリモート センシングの開発に対する需要の増加
航空写真、状況認識、法執行、災害管理、救援救助活動、研究開発などの商用および軍事用途における小型無人航空機の採用の増加が、市場の成長を促進すると予想されます。ドローンは、3D 空間で高度なセンサーを高精度に準静的に位置決めするのに適しています。ドローンは低速飛行能力と機動性により、風の強い状況でも、乱雑な環境でも正確な飛行操作と制御を可能にします。リモートセンシングタスクに基づく軍事および商業用途にドローンを導入することへの関心が高まっています。
ADS-B は Trig トランスポンダを使用し、GPS、高精度の位置情報を他のドローンや地上のコントローラーに送信します。この送信は ADS-B Out として知られており、その精度は従来のレーダー監視を使用するよりも優れています。この要因により、航空管制官は ADS-B ドローン間の必要な分離距離を短縮できる可能性が得られます。ハイ アイ エアボクサーは、燃料噴射を備えた空冷ボクサー エンジンを搭載した長距離無人航空機 (UAV) です。ペイロード容量は 5kg で、センサー、複数のペイロード、その他のハードウェアが UAV に統合されており、戦争に適した柔軟性の高いプラットフォームとなっています。
UAV は、宇宙/衛星やアビオニクスと同様、軽量で設計スペースが最小限に抑えられる小型のデバイスです。また、ドローンには非常に高い品質が求められます。プリント基板宇宙空間での運用が必要なドローンのため、高い耐久性を備えています。
たとえば、2021 年 11 月に ModalAI, Inc. は、VOXL CAM™ 認識エンジンと、屋内および屋外の自律ナビゲーション開発に最適化された世界初のマイクロ開発ドローンである Seeker マイクロ開発ドローンを発表しました。 VOXL フライト デッキの基盤上に構築された VOXL CAM は、ロボット、ドローン、または IoT デバイスに簡単に取り付けて、幅広いアプリケーションの自律性を有効にする単一のプリント基板 (PCB) です。
市場成長を促進するグラスコックピットの採用増加によるPCB需要の増加
グラス コックピットは、従来のスタイルのアナログ ダイヤルや計器ではなく、電子飛行計器ディスプレイ (通常は大型の LCD スクリーン) を備えた航空機のコックピットです。これらの LCD スクリーンには、航空機内の PCB 接続されたさまざまなデータ コンピューターが取り付けられており、より正確で正確なリアルタイム データを提供し、エラーを排除します。航空機の機能を機上と地上の両方から監視することは、航空機が適切に機能し生存するために不可欠です。この監視装置は、エンジン、コックピット、および航空機のその他の重要な部分にあるさまざまなセンサーからの信頼できるデータを乗組員に提供するために、信頼性が高く頑丈なプリント基板に依存しています。
これらのフライト ディスプレイには、高品質のプリント基板とサービス、高精度、耐久性が必要です。コックピット内に取り付けられた PCB は、膨大な量の乱流、振動、温度変化に耐えられるように設計されています。 LED や LCD を備えた旧世代および新世代の航空機にこれらのガラスコックピットが急速に採用されていることが、市場成長の主な理由の 1 つです。これらの PCB には、GPS ジャイロスコープ、気圧、温度、超音波などのさまざまなセンサーを含めることができます。あるデータ ステーションから別のデータ ステーションにデータを送信するには、さまざまな方法があります。さらに、タッチスクリーン フライト ディスプレイの成長傾向は、PCB 市場の推進要因の 1 つです。
タッチスクリーン技術は、運航乗務員に航空機とそのシステムを操作するまったく新しい方法を提供し、パイロットがより直観的に情報にアクセスし、より有意義な方法でコンテンツを操作できる大きな機会を開きます。したがって、予測期間中にはより高い成長率が期待されます。例えば、2019年12月、エアバスはタレス・グループと提携し、最新のタッチスクリーン・コックピット・ディスプレイを搭載した最初のA350 XWBの納入を開始したと発表した。特別に開発されたディスプレイは、操作効率の向上、乗組員の対話の向上、コックピットの対称性、およびよりスムーズな情報管理を実現します。
市場の制約
米国と英国の市場成長を妨げる人件費と材料費の増加
米国と英国では、人件費は総 PCB 生産コストの約 40 ~ 45% を占めています。世界中の主要企業は材料費が上昇していると報告しており、さらに 5 分の 4 が人件費の上昇を報告しています。メーカーは、世界のサプライチェーン全体にわたるさまざまな障害による収益へのダメージを最小限に抑えるために、価格を引き上げています。特に労働力は、増大する需要に対応しようとする企業や企業のサプライチェーンにとって重要な資産となっている。雇用主は、生産性を高めるために自動化にさらに投資する一方で、より高い賃金とサインオンボーナスで潜在的な労働者を誘惑しようとしています。したがって、他の労働者は業界基準に従ってより多くの賃金を要求していますが、これはチームメンバーや労働者数が多い小規模企業や大手企業にとって経済的ではありません。したがって、人件費と材料費の高さは市場の成長にとって大きな脅威となります。
また、世界的に不足しているのは、半導体航空宇宙・防衛産業の世界的なサプライチェーン全体を混乱させた。航空宇宙および防衛分野の電子分野は、主要な用途が半導体に依存しています。世界的な半導体不足は、中国と米国の間の世界的な貿易摩擦、一部の世界地域での悪天候、半導体施設の火災、原材料価格の全般的な上昇によって引き起こされています。航空電子機器市場に関わる企業は現在、これらの半導体デバイスの不足に直面しています。これらのデバイスには、さまざまな監視および通信部品および機器用の PCB が取り付けられています。したがって、この不足は、予測期間中の市場の成長を妨げます。
約200万トンのプリント基板が無駄になり、環境問題や人間の健康への脅威がさらに生じています。市場に関与する主要企業は現在、エレクトロニクス業界の廃棄物問題を解決するために、バイオベース材料で作られた環境に優しいプリント基板の開発に取り組んでいます。
市場機会
高性能エレクトロニクスへの需要の高まりが新たな市場機会を創出
世界的に各国はPCBを含む先端軍事技術に多額の投資を行っており、防衛技術の向上と軍事資源の近代化を目指している。その結果、運用効率、精度、全体的なパフォーマンスを向上させる高度なエレクトロニクスの統合にますます注目が集まっています。この傾向は防衛企業に利益をもたらすだけでなく、革新的なコンポーネント、ソフトウェア、特殊な製造プロセスのサプライヤーの可能性を広げ、その結果、米国と英国の航空宇宙および防衛 PCB 市場の成長を促進します。
さらに、UAV や無人車両の採用の増加、高度な軍事技術における機械学習と人工知能の統合により、航空宇宙および防衛 PCB 市場にさらなる成長の機会がもたらされます。軍事作戦では、監視、教育、作戦効率化のためにこれらの先進技術の導入が増えており、過酷な環境に耐え、信頼性の高い機能を提供する高性能 PCB の需要は今後も高まり続けるでしょう。この革新により、戦場でのスキルが向上するだけでなく、現代の防衛システムの複雑な要件に合わせた特別な回路基板のソリューションの必要性も高まります。
例えば、2023年8月、ワシントン・ポストは、ロシアがイランの協力を得て、2025年までに6,000機以上の攻撃用無人機を製造する準備を進めていると報じた。
米国および英国の航空宇宙および防衛 PCB 市場動向
米国および英国の航空宇宙および防衛 PCB 市場の成長を促進する PCB の積層造形プロセスの採用
3D プリンテッド エレクトロニクス、コンフォーマル エレクトロニクス、エアロゾル、インクジェット、レーザージェット プリンティング、ダイレクト ワイヤー生産を使用した積層型 PCB プリンティング プロセスは、PCB 製造を支配する新しいトレンドです。さらに、積層造形は、単一のビルド プロセスとして、またはデバイス全体の製造とは別に電子回路を構築するポストプロダクション プロセスとして実行できます。メーカーは、揮発性有機化合物 (VOC) を含まず、エッチング レジストも必要としない荷電粒子を充填した 100% 固体の導電性インクとトナーを使用しています。
このビジネスの主要企業は、非生分解性のガラス繊維やエポキシ基板とは対照的に、農業廃棄物や副製品から抽出した天然セルロース繊維から作られたプリント基板も開発しました。3Dプリント電子回路では、ベースの導電性材料を使用して回路に適用します。これらの材料を組み合わせることで、メーカーは、ボード、配線、コンポーネントを単一の連続部品として含む完全な電子回路を備えた 3D プリント製品を開発します。この技術により、製品要件に合わせてさまざまな形状やデザインの PCB を印刷できます。さらに、回路の 3D プリントにより、設計チームは顧客のニーズに応じてプリント回路をカスタマイズできます。したがって、上記の要因とプロセスを考慮すると、近い将来、より高い成長率が予測されます。
無料サンプルをダウンロード このレポートについて詳しく知るために。
セグメンテーション分析
タイプ別
航空宇宙および防衛用途向けの高性能および信頼性の高い PCB の需要の高まりにより、多層セグメントが優勢となる
市場はタイプに基づいて、片面、両面、多層に分類されます。
多層セグメントは、2024 年には最大のセグメントであり、2032 年までに最も急成長するセグメントになると予測されています。極端な条件下での信頼性が高いため、軍事用途向けの多層 PCB に対する需要の増加が市場の成長を促進すると予想されます。複雑な回路、ナノテクノロジー、小型化の採用率の上昇により、高性能で信頼性の高い多層PCBに対する需要が増加し、市場の成長を促進すると予想されます。この成長は、高性能ミッションクリティカルな軍事ハードウェア向けの非常に複雑な回路基板に対する需要の高まりと、戦闘、ISR、および戦闘支援アプリケーション向けの無人車両の採用に起因すると考えられます。
片面セグメントは、2024 年に 2 番目に大きな市場シェアを保持しました。この成長は、監視用途、軍用無線機器、および画像システムにおける片面 PCB の需要と採用率の増加によるものです。次世代航空機の需要の増加による画像システム、監視機器、軍用無線通信システムの使用の増加が、予測期間中のこの部門の成長の主な理由です。
両面セグメントは、予測期間を通じて最高の CAGR で成長すると予想されます。この成長は、航空宇宙および防衛通信システム、軍用電話システム、および重要な軍事コンポーネントの近代化が進んでいることに起因すると考えられます。両面 PCB の調達の増加により、この部門の発展が促進されると予想されます。さらに、軍の安全で暗号化された通信ネットワークの人気の高まりが市場の成長を支援すると予想されます。
設計上
極超音速ミサイルおよび無人システムにおけるPCBの高い採用率により、高密度相互接続セグメントが最速の成長率を記録
市場は、設計に基づいて、リジッド、フレキシブル、リジッドフレックス、高密度相互接続などに分類されます。
高密度相互接続 (HDI) セグメントは、予測期間を通じて最高の CAGR で成長すると予測されています。この部門の成長は、ミサイル、防衛システム、および防衛システムにおける高密度相互接続 PCB の採用の多さに起因しています。軍事通信デバイス。この部門の成長は、極超音速ミサイル、人工知能、無人機向けの高密度相互接続 PCB の需要の増加によるものです。
2024 年にはリジッドセグメントが最大のシェアを占めました。トランスミッションセンサー、電子コンピュータユニット、軍用ロボットシステム、配電ジャンクションなどのリジッド PCB の需要の増加により、予測期間中のセグメント市場の成長が促進されると予想されます。戦場での作戦における耐久性の高いコンピューターの高い実用性により、リジッド PCB の需要が急増しています。
フレキシブル部門は、2024 年に 2 番目に大きな市場シェアを保持しました。この部門の成長は、ヘルメット装着型ディスプレイ (ヘッドアップ ディスプレイ (HUD)) 用のフレキシブル PCB の需要の増加によるものです。軍用機そして回転翼航空機。また、宇宙打上げロケットにおけるフレックス PCB の利点が増大しており、市場の成長をサポートすると予想されます。さらに、訓練用途のための航空宇宙および防衛における拡張現実と仮想現実が、予測期間中に市場の成長を促進すると予想されます。
リジッドフレックスセグメントは、2024 年に 3 番目に大きな市場シェアを保持しており、予測期間中に大幅な CAGR で成長すると予想されます。軍事や宇宙などの高温および極限環境用途におけるリジッドフレックス PCB の高い需要と採用率は、予測期間中に市場の成長を促進すると予想されます。商用および軍事衛星システムにおけるリジッドフレックスPCBの高い需要と小型商用衛星における高い採用率が、予測期間中の市場の成長を促進します
素材別
商業、防衛、宇宙用途向けのポリマーコアPCBの高い需要により、非金属セグメントが優勢
材料に基づいて、市場は金属と非金属に分類されます。
非金属セグメントは、2024 年に最大のシェアを占めました。民間航空、防衛、宇宙などのさまざまな用途で利用されている幅広い PCB は、FR-4、セラミックス、その他。ポリマーコア PCB の高い需要と採用率が、予測期間中のセグメント市場の成長を促進すると予想されます。商業衛星および軍事衛星におけるリジッドフレックスおよび高密度相互接続などのポリマーコア PCB に対する高い需要が、予測期間中の市場の成長を促進すると予想されます。
金属セグメントは、予測期間中に 3.7% の CAGR で顕著な成長を示すと推定されています。さまざまな衛星およびミサイル用途に対する高い需要が、予測期間中の市場の成長を推進しています。耐久性の高いコンピューターと通信機器の有用性の高まりにより、予測期間中に部門別の市場の成長が促進されると予想されます。
用途別
次世代航空機の通信ネットワークに対する需要が高く、通信アプリケーションが主流
市場は、アプリケーションに基づいて、ナビゲーション、通信、照明、兵器システム、電源、指揮制御システムなどに分類されます。
通信セグメントは 2024 年に最大の市場シェアを保持し、予測期間中に最高の CAGR で成長すると予想されます。インド、中国などの新興国からの先進的な次世代航空機に対する需要の高まりが、予測期間中の市場の成長を支えると予想されます。さらに、最新の電子機器を備えた通信システムの革新が市場の成長を促進すると予想されます。戦場での通信強化のニーズの高まりと、さまざまな指揮統制作戦のための軍事通信ネットワークへの高い需要が、予測期間中のセグメント的な成長を促進すると予測されています。
ナビゲーション部門は、2024 年に 2 番目に大きな市場シェアを獲得しました。この部門の成長は、空、海軍、地上、宇宙などのさまざまなプラットフォームでのナビゲーション システムの実用性の向上によるものです。 GPS PCB 設計における技術の進歩と、検出システムなどのさまざまな航空宇宙および防衛用途におけるナビゲーション システムの高い実用性が、予測期間中に市場の成長を促進すると予想されます。
プラットフォーム別
航空機プラットフォームが PCB でリード 航空機システムおよびサブシステムからの高い需要
市場はプラットフォームごとに空、陸、海軍、宇宙に分かれています。
空挺セグメントには民間航空機が含まれます。無人航空機 (UAV)、軍用機。地上セグメントはさらに、通信局、ベトロニクス、無人地上車両 (UGV) などに分類されます。海軍セグメントは、海軍艦艇と無人水中車両に分類されます。宇宙セグメントは衛星システムと打ち上げシステムに分類されます。
2024 年には航空機セグメントが最大となりました。ヘッドアップ ディスプレイ、飛行制御システム、兵器システム、商用および軍用機の電源の高い利用率が、予測期間中に市場を牽引すると予想されます。この成長は、無人航空機システム、回転翼航空機、航空機などのさまざまな航空機システムやサブシステムにおける PCB の高い需要と採用率に起因すると考えられます。
地上セグメントは、2024 年に米国と英国の航空宇宙および防衛 PCB 市場シェアで第 2 位のセグメントを保持しました。UGV、大砲および迫撃砲、耐久性の高いコンピューター、および電子戦争システムは、予測期間中に市場の成長を促進すると予想されます。大砲、レーダー機器、地上車両、軍事グレードのコンピューティングシステムにおけるプリント基板の需要の高まりにより、予測期間中に市場の成長が促進されると予測されています。
海軍セグメントは、予測期間中に最高の CAGR 5.5% で成長すると予測されています。この成長は、進歩的な海洋技術への投資の増加、海上安全性の向上に対する需要の増加、および海洋源の近代化への重点の置かれたものであると考えられます。同国は海軍の資格強化に重点を置いているため、この部門は造船、防衛システムの革新、海軍作戦における国家統合の統合による力強い拡大を決定することを期待している。
このレポートがどのようにビジネスの効率化に役立つかを知るには、 アナリストに相談
米国および英国の航空宇宙および防衛 PCB地域の洞察
国に基づいて、市場は米国と英国に分割されます。
2024 年には米国が市場を独占しました。 2024 年の米国市場規模は 17 億 7,000 万ドルに達し、予測期間中に大幅な CAGR で成長すると予測されています。たとえば、2022 年 3 月、TTM Technologies Inc. は、高度に自動化された最先端の PCB 製造施設をマレーシアのペナンに新設すると発表しました。この決定は、サプライチェーンの回復力と、航空宇宙および防衛分野向けの先進多層PCBの低コスト地域での市場浸透に対する懸念の高まりに対応したものである。
英国市場は、予測期間中に最大の CAGR で成長すると予想されます。たとえば、2019 年 2 月、Corintech Ltd. は、次世代の業界をリードする PCB 製造装置である Kurtz Ersa SMARTFLOW 2020 を買収しました。 SMARTFLOW 2020 は、スルーホール PCB コンポーネントの高速はんだ接合を容易にするコンパクトな選択はんだ付けシステムです。
競争環境
主要な業界プレーヤー
予測期間中に市場の成長を促進するために主要企業によって実行された技術開発
米国および英国の航空宇宙および防衛 PCB 市場の最新トレンドには、技術的に革新的な PCB ソリューション、高度な技術機器の展開、新しい航空宇宙および防衛 PCB 機能強化の開発が含まれます。 TTM Technologies、Amphenol Printed Circuits Inc.、Sanmina Corporation などの大手企業は、成長するために契約、提携、合併・買収などの戦略を採用しています。さらに、主要企業は市場での地位を維持するために、電子部品や新しい PCB ソリューションの研究開発に投資しています。革新的なコンセプトと多様化した製品ポートフォリオが市場を押し上げる主な要因です。
米国および英国の主要な航空宇宙および防衛 PCB 企業のリスト
- Epec Engineered Technologies LLC (U.S.)
- Amitron Corporation (U.S.)
- TechnoTronix Inc. (U.S.)
- Advanced Circuits Inc.(U.S.)
- Corintech Ltd. (U.K.)
- Delta Circuits Inc. (U.S.)
- SMTC Corporation (Canada)
- Sanmina Corporation (U.S.)
- IEC Electronics Corporation (U.S.)
- Firan Technology Group Corporation (Canada)
- Amphenol Printed Circuits Inc. (U.S.)
- TTM Technologies Inc. (U.S.)
- APCT Inc. (U.S.)
主要な産業の発展
- 2022年3月 –Sanmina Corporation とインド最大の非公開企業である Reliance Industries Ltd. の子会社である Reliance Strategic Business Ventures Ltd. (RSBVL) は、Sanmina SCI India Pvt. Ltd. を通じて合弁会社設立の契約に署名したと発表しました。この合弁事業は、通信ネットワーキング、医療およびヘルスケア システム、産業およびクリーンテクノロジー、航空宇宙、防衛などのさまざまな市場向けのハイテク ハードウェアに焦点を当てます。
- 2021年10月~IEC Electronics CorporationとCreation Technologies Inc.は、CTI Acquisition Corporationが公開買い付けを完了したと発表した。
- 2021年9月 –FTG Corporation は、空挺支援のため米国国防総省国防兵站局から 370 万米ドル相当の CAD アフターマーケット契約を獲得しました。レーダーシステム。
- 2024年3月 –国防総省は、国防生産法投資(DPAI)プログラムを通じてエンサイン・ビックフォード航空宇宙・防衛(EBAD)に1,170万ドルを付与したことを明らかにした。これにより、コネチカット州シムズベリーにある同社の施設におけるプリント基板アセンブリ(PCBA)の生産能力が強化されることになる。 EBAD は、現在の生産能力を増強し、製造プロセスを改善してコストを削減し、PCBA 生産をスピードアップする予定です。
- 2023年8月 –ミッション システム、高周波 (RF) コンポーネント、RF マイクロ波/マイクロ電子アセンブリ、プリント基板 (PCB) などのソリューションのトップ メーカーである TTM Technologies, Inc. は、米陸軍から航空ミサイル防衛計画制御システム (ADMPCS) および統合戦闘指揮システムを支援するため、AN/UPR-4(V) 受動的検出および報告システム (PDRS) の複数年契約を獲得しました。 (IBCS)。
レポートの範囲
調査レポートは、市場の詳細な技術分析を提供します。主要な市場プレーヤー、市場に対する新型コロナウイルス感染症の影響、アプリケーション、研究イデオロギーなどの重要な側面に焦点を当てています。これに加えて、レポートは市場動向に関する洞察を提供し、主要な業界の発展と傾向に焦点を当てています。前述の要因に加えて、予測期間中の市場の成長に寄与する複数の要因が提供されます。
カスタマイズのご要望 広範な市場洞察を得るため。
レポートの範囲とセグメント化
属性 | 詳細 |
学習期間 | 2019~2032年 |
基準年 | 2024年 |
推定年 | 2025年 |
予測期間 | 2025~2032年 |
歴史的時代 | 2019~2023年 |
成長率 | 2025 年から 2032 年までの CAGR は 4.1% |
ユニット | 価値 (10億米ドル) |
セグメンテーション | タイプ別
|
設計上
| |
素材別
| |
用途別
| |
プラットフォーム別
| |
国別
|
よくある質問
Fortune Business Insights によると、2024 年の市場規模は 21 億 2000 万ドルで、2032 年までに 29 億 6000 万ドルに達すると予測されています。
市場は 4.1% の CAGR を記録し、予測期間 (2025 ~ 2032 年) に着実な成長を示すと予想されます。
2024 年の米国の市場価値は 17 億 7,000 万ドルでした。
Airborne は、予測期間中にこの市場をリードすると予想されます。
商用および軍用 UAV の需要の増加、リモート センシングの開発、および高度な ADS-B トランスポンダー技術が市場の成長を推進しています。
TTM Technologies Inc.、Amphenol Printed Circuits Inc.、Sanmina Corporation が世界市場の主要企業です。
2024年には米国がシェアで市場を独占した。
専門家にお問い合わせください 専門家に相談する


- 2019-2032
- 2024
- 2019-2023
- 198
30~60時間の無料カスタマイズ
地域と国のカバレッジを拡大、 セグメント分析、 企業プロフィール、 競合ベンチマーキング、 およびエンドユーザーインサイト。




















関連レポート