風力タービンナセル市場規模、シェアおよび業界分析、展開別(陸上および洋上)、容量別(小型(101 kW未満)、中型(101 kW~1 MW)、および大規模(1 MW超))、および地域予測、2026~2034年
 無料サンプルをダウンロード

風力タービンナセル市場規模と将来展望
 音声版を聴く
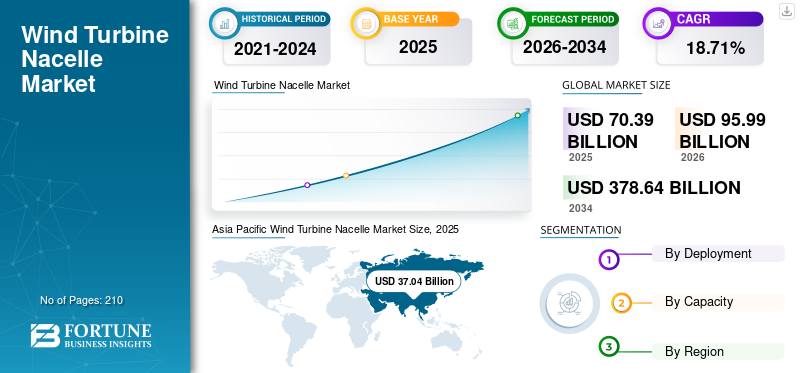
世界の風力タービンナセル市場規模は、2025年に703億9,000万米ドルと評価され、2026年には959億9,000万米ドル、2034年までに3,786億4,000万米ドルに達すると予測されており、予測期間中に18.71%のCAGRを示します。アジア太平洋地域は 2025 年に 52.63% のシェアを獲得し、世界市場を独占しました。
ナセルは、風力タービン タワーの頂上にある箱状のハウジングで、発電機、ギアボックス、ローター シャフト、ブレーキ アセンブリなどのタービンの重要な部品で構成されています。再生可能エネルギー資源への世界的な取り組みは、風力タービン ナセル業界に大きな影響を与えています。タービン技術の進歩により、より強力なタービンをサポートするように設計された大型のナセルが開発されました。より大きなナセルはより大きな発電機を収容し、より多くの電力を生成します。再生可能エネルギーの需要が増大し続ける中、これは非常に重要です。
各国が化石燃料への依存を減らし、よりクリーンなエネルギー源への移行を目指す中、風力エネルギーの需要が急増しており、風力タービンナセルの需要も高まっています。
世界中の多くの政府が補助金、税制優遇措置などの支援政策を実施しています。 再生可能エネルギー風力エネルギーの導入を促進するための目標。これらの政策は、ナセル市場の成長に好ましい環境を作り出すでしょう。より大型でより効率的なナセルの開発など、風力タービン技術の継続的な進歩により、風力エネルギーの競争力と魅力が高まっています。
Siemens Gamesa Renewable Energy は、市場をリードする企業の 1 つです。台湾の拡張ナセル組立工場で正式に製造を開始した。
無料サンプルをダウンロード このレポートについて詳しく知るために。
風力タービンナセル市場の重要なポイント
 世界市場規模と予測
- 2025年の市場規模:703億9,000万ドル
- 2026年の市場規模:959億9,000万ドル
- 2034 年の予測市場規模: 3,786 億 4,000 万ドル
- CAGR: 2026 ~ 2034 年で 18.71%
 市場占有率
- アジア太平洋地域は、2025 年に 52.63% のシェアを獲得して市場を独占しました。
- 陸上セグメントは、2026 年に 87.11% の最大の市場シェアを保持すると予測されています。
- 大規模 (1 MW 以上) セグメントは、2026 年に市場シェアの 41.70% を獲得すると予想されます。
 主要な地域のハイライト
アジア太平洋地域
市場は2025年に370億4,000万米ドルに達し、2026年には506億米ドルに成長すると予測されています。
ヨーロッパ
市場は2025年に175億6,000万米ドルと評価され、2026年には244億5,000万米ドルに達すると予測されています。
北米
市場は2025年に115億7,000万米ドルに達し、2026年には142億8,000万米ドルに成長すると予想されています。
私たち。
陸上風力発電設備への多額の投資と政府の有利な奨励金により、市場は2026年までに17億5,000万米ドルに達すると予測されています。
日本
洋上風力発電開発とクリーンエネルギーへの投資の増加に支えられ、市場は2026年までに9億9000万米ドルに達すると予測されている。
続きを読む

市場ダイナミクス
市場の推進力
市場の成長を加速する再生可能エネルギーの需要の増加
再生可能エネルギーへの需要の増加は、風力タービンナセル市場の成長を促進する重要な触媒です。世界中の国々が二酸化炭素排出量の削減と化石燃料からの移行を目指している中、風力エネルギーは実行可能で魅力的な代替手段として浮上しています。これらのインセンティブにより、風力発電プロジェクトがより経済的に実現可能になり、風力タービン、ひいてはナセルの需要が高まります。
エネルギー効率を含むエネルギー転換技術への世界的な投資は、2022年に過去最高の1兆3000億米ドルに達しました。しかし、IRENAの2023年の世界エネルギー転換見通しにある1.5℃シナリオに沿った軌道に乗るには、年間投資を4倍以上にする必要があります。再生可能エネルギーへの投資は過去最高の0.5兆ドルに達していますが、これは毎年必要とされる平均投資の3分の1未満です。投資も、世界的なエネルギーアクセスに向けた進展を加速するのに必要な速度や規模で流れていません。 2021年のオフグリッド再生可能エネルギーソリューションへの投資は5億ドルで、オフグリッド太陽エネルギー製品に必要な年間資金需要23億ドルを下回りました。
風力タービンナセル市場の進歩を促進するために風力発電プロジェクトへの投資を増加
風力エネルギープロジェクトの規模と範囲が拡大するにつれて、風力タービンとナセルを含むそのコンポーネントの需要もそれに応じて増加します。大規模なプロジェクトではより多くのタービンが必要となり、ナセルの需要が増加します。陸上および洋上における新しい風力発電所の開発により、風力タービンとそのコンポーネントに対する安定した需要が生まれています。より多くのプロジェクトが開始されるにつれて、この市場は拡大すると予測されています。多くの企業は、二酸化炭素排出量を削減するために野心的な再生可能エネルギー目標を設定し、風力発電に多額の投資を行っています。これらの取り組みは、風力タービンとナセルの需要の増加につながります。
国際技術委員会である風力エネルギー協会(WWEA)の推定によると、2050年の世界の陸上風力発電容量5,044GWは、世界の風力資源容量少なくとも95,000GWのほんの一部(5.3%)にすぎない。
市場の制約
市場の成長を妨げる系統統合の問題
風力エネルギーは断続的であるため、気象条件によって出力が変動する可能性があります。大量の可変再生可能エネルギーを送電網に統合するには、送電網の安定性を確保するための高度な送電網管理システムとエネルギー貯蔵ソリューションが必要です。風力発電の導入により送電網に電圧変動が生じる可能性があり、電力品質が低下し、敏感な機器に損傷を与える可能性があります。送電網運営者は、これらの変動を軽減するための措置を講じる必要があります。
電力網の周波数を維持することは、電力網の安定性にとって重要です。電力網の不安定性は風力エネルギープロジェクトの展開の減少につながり、その結果、風力タービンナセル市場の成長を妨げる可能性があります。
市場機会
新たな市場成長機会を生み出す洋上風力技術の進歩
洋上風力技術の急速な進歩により、風力タービンナセル市場に新たな重要な成長機会が生まれています。洋上風力発電所の効率性、コスト効率、信頼性が高まるにつれ、より大型で強力なタービン、ひいてはナセルの需要が高まっています。
IRENA の報告書は、陸上風力発電容量が 2015 年の 13 GW から 2045 年までに 400 GW に増加すると予測しています。また、技術の進歩によりコストが削減され、洋上風力発電との競争が激化していることも示しています。この報告書は、洋上風力発電の設備容量が2030年までに増加し、2050年までにほぼ10倍に増加すると予測しています。
送電網接続技術の発展により、大規模な洋上風力発電所と既存の送電網との統合が容易になりました。洋上風力発電技術の進歩により、市場の成長に好ましい環境が生まれています。業界が進化し続ける中、こうした技術変化に適応できるメーカーやサプライヤーは、この成長市場がもたらす機会を十分に活用できる立場にあるでしょう。
市場の課題
市場の成長に課題をもたらす技術的問題
技術的な後退により風力発電所の開発と導入が遅れ、市場の成長が制限されます。風力タービンのナセルには、敏感な電子システムや重要なコンポーネントなど、数多くの問題が存在するため、風力タービン内部で最も一般的な問題は、電気的および機械的な故障です。電気的故障はコストが高くつき、残念なことに、風力タービン内部の最も基本的な故障です。たとえば、フラウンホーファーは、風力タービン内の湿度に関連した電気的故障に関する研究を実施しました。同研究者は、コンバータキャビネット内の湿度と温度の条件がキャビネット内部の気候に寄与し、季節変動の影響を受けて電気的故障につながることが判明したと結論付けました。それでも、問題はコンバータキャビネットを超えて広がっています。
これらの課題により、風力エネルギープロジェクトの数が減少し、ナセルの需要に問題が生じる可能性があります。
市場動向
タービンサイズの大型化への傾向が高まり、主要な市場トレンドの 1 つとなる
タービンサイズの大型化への傾向の増大は、風力タービンナセル市場の成長の重要な原動力となっています。タービンのサイズが大きくなるにつれて、容量の増加に対応するために、より大型で強力なナセルに対する需要も高まります。タービンが大きくなると、単位面積あたりにより多くの電力を生成できるため、エネルギー生産コストが削減されます。また、より多くの風力エネルギーを利用し、全体的なエネルギー出力の向上につながります。大型のタービンは規模の経済の恩恵を受け、製造コストと設置コストを削減します。
energy.gov のレポートによると、設置されたタービンの割合は 2023 年までに 3.5 MW 以上に増加すると予想されています。風力発電所で同じ量のエネルギーを生産するのに必要な機械の数が減り、コストが削減されます。
より大型のタービンサイズの高い人気は今後も続くと予想され、風力タービンナセル市場のさらなる成長を促進します。こうした傾向に適応し、大型タービンの要件を満たすナセルを開発できるメーカーは、市場機会を活かす有利な立場にあるでしょう。したがって、この要因は風力タービンナセル市場の主要な傾向です。
無料サンプルをダウンロード このレポートについて詳しく知るために。
新型コロナウイルス感染症(COVID-19)が世界の風力タービンナセル市場に与える影響
新型コロナウイルス感染症(COVID-19)のパンデミックが風力タービンナセル市場の成長傾向に与えた影響は、感染拡大による世界的なサプライチェーンの混乱により重大でした。これらの混乱は、発電機、ギアボックス、ベアリングなどの重要なコンポーネントの可用性に影響を及ぼし、ナセルの製造と納品の遅れにつながり、風力エネルギープロジェクトの成長を妨げました。パンデミックによる混乱と輸送コストの増加により、ナセルやその他の部品の価格が高騰し、風力エネルギープロジェクトの経済的実行可能性が低くなりました。
セグメンテーション分析
展開別
陸上風力タービンは洋上風力タービンと比較して費用対効果が高く、設置が容易であるため広く設置されています。
市場は展開に基づいてオンショアとオフショアに分類されます。
陸上は風力タービンナセル市場で支配的なセグメントです。陸上風力発電所は、洋上風力発電所よりも設置と維持費が安価です。これは、環境工事の設置や海底の準備に陸上への投資が不要なため、初期資本コストが大幅に削減されるためです。さらに、陸上タービンの基本コストは、洋上タービンに必要な大規模なインフラストラクチャよりも低くなります。陸上セグメントは、2026 年に 87.11% の圧倒的な市場シェアを保持すると予想されます。
海洋の広大な地域、特に沿岸地域には豊富な風力資源があり、このため、洋上セグメントは予測期間中に60.65%のCAGRで成長すると予想されます。洋上風力発電所では、陸上風力発電所よりも安定した強い風が吹くことが多く、エネルギー生産量が増加します。洋上風力発電所は、陸上プロジェクトと比較して、土地および関連する生態系への影響を最小限に抑えます。多くの政府は、大規模な再生可能エネルギー発電と経済的利益の可能性のため、洋上風力発電開発を優先しています。浮体式基礎技術と送電網接続ソリューションの改善により、洋上風力発電の開発がより実現可能になり、費用対効果が高くなりました。 2024 年 8 月、シーメンス ガメサ リニューアブル エナジーは、台湾の台中にある拡張ナセル組立工場で生産を開始しました。同社は、2025年にハイロン風力発電所に設置される14MWの風力タービンにナセルを供給する予定である。台中のシーメンス・ガメサナセル工場は、同社にとって欧州外初のナセル製造施設である。風力発電メーカーは、完全な組立ラインにアップグレードするために 2022 年に施設の拡張を開始しました。これには、ハブ組立、ナセル組立、最終ナセル組立の生産ラインと、生産に関連する作業が含まれます。
容量別
他のタービンに比べて発電量が多いため、大型タービンの需要が増加
市場は容量によって小規模 (101 KW 未満)、中規模 (101 KW ~ 1 MW)、大規模 (1 MW 以上) に分かれています。
風力タービンナセル市場では、大規模(1 MW 以上)セグメントが支配的なセグメントです。大規模 (1 MW 以上) セグメントは、2026 年に市場シェアの 41.70% を獲得すると予想されています。大型のタービンは大幅に多くの電力を生成するため、大規模なエネルギー プロジェクトにとって経済的に魅力的になります。より大型のタービンの製造と設置は規模の経済の恩恵を受け、コストを削減できます。タービンの設計、材料、製造プロセスの進歩により、より大型でより効率的なタービンを構築することが可能になりました。
洋上風力発電の設備容量は、2000 年の 67 メガワット (MW) から 2017 年には 20 ギガワット (GW) まで増加しました。
中規模 (101 KW ~ 1 MW) セグメントは、市場で 2 番目に支配的なセグメントです。このセグメントは、予測期間中に 24,87% の CAGR を示す可能性があります。中型タービンは、小規模プロジェクトや、送電網接続や土地利用が制限されている遠隔地でよく使用されます。大型のタービンと比較して、これらのタービンは規模の経済性と効率の考慮により、均等化エネルギー原価 (LCOE) が高くなる可能性があります。
このレポートがどのようにビジネスの効率化に役立つかを知るには、 アナリストに相談
風力タービンナセル市場の地域展望
この市場は、北米、ヨーロッパ、アジア太平洋、ラテンアメリカ、中東およびアフリカの 5 つの主要地域にわたって地理的に調査されています。アジア太平洋地域は、世界の風力タービンナセル市場で支配的な地域です。
アジア太平洋地域
Asia Pacific Wind Turbine Nacelle Market Size, 2025 (USD Billion)
この市場の地域分析についての詳細情報を取得するには、 無料サンプルをダウンロード
急速な経済成長とエネルギー需要の増加がアジア太平洋市場の成長を推進
アジア太平洋地域の市場は、2025 年に 370 億 4,000 万米ドルと評価され、世界収益の 52.63% を占め、2026 年には 506 億米ドルに達すると推定されています。この地域の多くの国は急速な経済成長を遂げており、エネルギー需要の増加につながっています。風力発電は、化石燃料に代わるクリーンで持続可能な代替手段とみなされています。この地域のいくつかの国には豊富な風力資源があり、風力発電はエネルギー生成の実行可能な選択肢となっています。風力エネルギーのコストは近年大幅に低下し、従来のエネルギー源との競争力が高まっています。タービンのサイズの大型化や効率の向上など、タービン技術の進歩により、アジア太平洋地域の投資家や政策立案者にとって風力発電はより魅力的なものになっています。気候変動と持続可能なエネルギー源の必要性に対する意識が高まっており、風力発電の需要が高まっています。中国市場は2026年に411億5,000万米ドルに達すると予想されている一方、インドは21億1,000万米ドルに達する可能性が高く、日本は2026年に9億9,000万米ドルに達すると予測されています。
2024 年 6 月、Dongfang Electric China (DEC) は 6 月 5 日に広東省汕頭の洋上試験場に 18MW の洋上風力タービンを設置しました。番目。このモデルのローター直径は 260 メートル、面積は 53,000 平方メートルです。同社によると、風力タービンで年間72ギガワット時の発電量があれば、3万6000軒の住宅に電力を供給できるという。
風力タービンの主なコンポーネントは、DEC が自社開発した 18.X 固定発電機で、新しい機械は低振動、低騒音、滑らかな温度が向上していると主張しています。 2023 年初め、中国国家造船総公司 (CSSC) の子会社である中国の OEM CSSC 海庄風力発電は、18MW モデル H260-18MW 陸上ナセルを建造しました。
北米
北米市場の成長を牽引する重要な風力資源
北米は2025年に評価額115億7000万ドルで世界市場に16.44%貢献し、2026年には142億8000万ドルに達すると予測されている。米国とカナダは野心的な再生可能エネルギー目標を設定しており、風力発電への投資増加につながっている。両国政府は、風力エネルギープロジェクトの開発を促進するために、税額控除や生産税額控除などの政策や奨励金を導入しています。米国の市場規模は、2026 年に 17 億 5,000 万米ドルに達すると予想されています。北米には、特に大平原や海岸沿いに多くの風力資源があり、風力発電開発にとって魅力的な地域となっています。タービンのサイズの大型化や効率の向上など、タービン技術の改良により、風力発電はよりコスト効率が高く、競争力が高くなりました。 GWECの報告書によると、今後5年間で北米に約60GWの陸上風力発電容量が追加され、その92%が米国で、残りがカナダで建設される予定だという。
ヨーロッパ
洋上風力発電の大きな可能性と再生可能エネルギー部門の拡大が地域の成長を牽引
ヨーロッパは2025年に175億6,000万米ドルを占め、世界市場シェアの24.95%を占め、2026年には244億5,000万米ドルに達すると予測されています。欧州では、相当数のナセルを必要とする大規模な洋上風力発電所の開発がいくつか見られています。ヨーロッパのメーカーは、ナセルの設計、製造、材料の技術進歩の最前線に立ってきました。欧州連合は野心的な再生可能エネルギー目標を設定し、持続可能性に重点を置いています。これにより、風力エネルギー、ひいてはナセルの需要が高まりました。ヨーロッパにはナセルメーカーにとって競争環境があり、いくつかの世界的企業や地域のサプライヤーが市場で活動しています。欧州委員会は、地域のガスサプライチェーンの競争力を強化するための15の対策の概要をまとめた風力エネルギーパッケージを発表した。欧州委員会と欧州投資銀行 (EIB) がこのプロジェクトに取り組んでいます。 EU加盟国に関連する税関のほとんどは先進的であり、その結果、ヨーロッパのガスサプライチェーンは拡大しています。しかし、EUがエネルギー目標を達成するには、より多くのエネルギーが必要です。英国の市場価値は、2026 年に 58 億 3,000 万米ドルになると予想されています。
一方、ドイツは2025年に53億2,000万米ドルに達すると予測しており、フランスは7億6,000万米ドルを保有する可能性が高い。
欧州連合は地域全体に風力発電所を建設することを望んでおり、地元で製造されたタービンを望んでいます。ネット・ゼロ産業法は、2030 年までに EU で 36 GW の風力エネルギー容量を必要としています。これを達成するには、地域の風力産業の競争力を強化する必要があります。問題なく、ヨーロッパが必要とする量の風力タービンを生産できるでしょう。
サプライチェーンは、ヨーロッパ全土で発表された新たな投資に参加している。たとえば、風力タービンメーカーのヴェスタスは、ポーランドのシュチェチンに新しいナセルと新しいブレード工場を立ち上げる予定です。 2 つの工場は、2026 年までに 1,700 人以上の直接雇用を創出すると見込まれています。シーメンス エナジーは、設備ネットワークの生産能力を高めるために、ヨーロッパで約 4,000 人の新規従業員を雇用する予定です。
ラテンアメリカ
この地域の市場成長を促進するために、再生可能エネルギープロジェクトへの投資を増加。
2025 年のラテンアメリカ市場は 31 億 8000 万米ドルで、世界需要の 4.52% を占め、2026 年には 52 億 6000 万米ドルに成長すると予測されています。
ブラジル、チリ、ウルグアイを含む多くのラテンアメリカ諸国は、エネルギーミックスを多様化することを目的とした支援策を制定しています。これらの措置は、風力エネルギーの進歩を促進する財政的インセンティブと規制構造で構成されています。たとえば、ブラジルの気候変動に関する国家政策は、長期的なアプローチの一環として再生可能エネルギー利用の拡大を承認しています。これらの取り組みは、風力タービンの必要性が高まる中、ナセル製造の拡大に適した環境を確立します。
2024 年 3 月、エネルギー インフラ開発会社センプラ インフラストラクチャは、メキシコの 319 MW シマロン風力発電所の開発のために、デンマークの風力発電会社ヴェスタスにタービンを発注しました。この注文には、46 台の V163-4.5MW Vestas タービンと追加の 18 台の V162-6.2MW タービンの供給と設置が含まれます。風力発電所の完成後、ヴェスタスは風力発電所の運営と保守のための 10 年間のサービス契約も発行します。
中東とアフリカ
MEAの多くの国は、エネルギーミックスを多様化するために野心的な再生可能エネルギー目標を設定しています
中東およびアフリカの市場は、2025年に10億3,000万米ドルに達し、総市場収益の1.47%を占め、2026年には14億米ドルに達すると予測されています。中東およびアフリカ(MEA)の多くの国は、エネルギーミックスを多様化し、化石燃料への依存を減らすために野心的な再生可能エネルギー目標を設定しています。風力発電はこれらの戦略の重要な要素とみなされています。この地域には、特に沿岸地域や砂漠に多くの風力資源があります。 MEA の多くの国の経済成長により、エネルギー需要が増加しています。風力発電は持続可能で信頼できる電力源とみなされています。送電網インフラと送電線への投資は、この地域の風力エネルギープロジェクトの成長を支援します。 GCC の市場規模は 2025 年に 2 億 7,000 万米ドルと推定されています。
競争環境
主要な業界プレーヤー
GE Electric のクリーン エネルギーへの取り組みにより、市場で支配的な地位を確立
世界市場は、業界で活動する主要企業によってほとんどが細分化されています。世界的には、ゼネラル・エレクトリックが市場を支配しています。ゼネラル・エレクトリックは2023年1月、政府による4.6ギガワットの風力発電需要が続く中、顧客から十分な注文があればニューヨークに2つの新しい工場を建設する計画を提出したと発表した。地元の物語と全米の風力発電所になるというニューヨークのビジョンを支援するために、GEはカーバー・カンパニーズと協力してコイマンズ・ハーバーの敷地に工場を建設する計画だ。ブレード施設とナセル施設を備えたこれらの新しい施設は、ニューヨークをクリーンエネルギー経済の拠点として促進し、持続可能な実践とプラスの経済的利益を通じて地域社会を支援することを目的に設計されています。
レポートで紹介されている主要企業の一部:
- General Electric (U.S.)
- Nordex SE (Germany)
- Vestas Wind System A/S (Denmark)
- Enercon (Germany)
- Bora Energy (Germany)
- Suzlon Energy Limited (India)
- Leitwind (Italy)
- Hexcel (U.S.)
- Siemens Gamesa (Germany)
- Enel Green Power (Italy)
- EWT (U.K.)
- BFG International (Bahrain)
- Sinovel (China)
- Hitachi Ltd. (Japan)
主要な業界の発展:
- 2024 年 9 月に、KNUD E HANSEN は、フローティング「ジャッキアップ オン ジャッキアップ」設計による外部電力保護の新しいコンセプトを導入しました。この次世代プラットフォームは、特に屋外設置の電子デバイスを保護するための、より安全で効率的なソリューションを提供するように設計されています。この車両には、風力タービンのナセルの高さまで上昇できる幅 15 メートルの作業プラットフォームが搭載されており、ブレードを保持するために使用される危険なケーブルアクセス方法が不要になります。
- 2024 年 8 月に、ロストックの Nordex のパートナーは、ドイツにある同社の生産施設で 2,000 台目の Delta4000 ナセルを建設することで、大きなマイルストーンを達成しました。ナセルは、他の 11 基の N163/6.X エンジンとともにトゥルキエの風力発電所に設置されます。 2019 年 3 月以来、Nordex はロストックの自社施設に Delta4000 ナセル、ハブ、ドライブ、およびコントロール カートを設置しています。
- 2024 年 6 月に、再生可能エネルギー ソリューションの世界的リーダーである Vestas は、史上最大の超大型 V236 風力タービンを供給する大規模契約を Maersk と締結しました。 15 MW タービンの心臓部だけでも 260 トンの重さがあり、デンマークのリンドにある Vesta 工場のナセルに設置される予定です。マースクは、ベルギーのロンメルにある組立地点からアントワープを経由してリンド港までの特殊機器の輸送を担当します。エンジンはナセルの最も重要な部品の 1 つです。最終的な V236 ナセルの重量は、エンジンを含めて 630 トンを超えます。
- 2024年6月, ロンドンに拠点を置くSense Windは、スコットランドに6MWの風力タービンを設置する計画を発表した。この設置のユニークな特徴は、専門のクレーンを使用せずに構築および設置できるローターを備えた Naselli 設置システムを使用していることです。風力発電がますます強力になるにつれ、発電機メーカーは一度に複数の家庭に電力を供給できる大型の装置を製造しています。
- 2023 年 12 月には、中国の風力タービン メーカー、MingYang Smart Energy は、初の 18 MW 洋上風力タービンの製造に成功しました。ナセルは、ギアボックス、エンジン、制御システムなどの主要コンポーネントで構成され、洋上風力タービンの重要な部分です。この成果により、MingYang はこれらの強力なナセルを製造できる少数の企業グループに加わりました。この開発は、陸上風力技術を拡大し、一部の国が設定した再生可能エネルギーの野心的な目標を達成するための重要な一歩でした。
投資分析と機会
GE Vernovaは2023年5月、スケネクタディの洋上風力ナセル製造施設に5,000万米ドルを投資し、160人以上の新たなフルタイム雇用を創出する計画を発表した。この発表は、グリーン経済の発展、温室効果ガス排出量の削減、気候変動との戦いにおいて全米をリードするニューヨーク市の取り組みを補完するものでした。 GEは、同社の6.1メガワットの陸上風力タービンのナセルの生産を強化するため、施設のアップグレードや新しい機械や装置に資金を割り当てる予定です。生産組立ラインは、GE Vernovaが蒸気タービンと発電機を製造する施設内に設置される。
レポートの範囲
このレポートは、市場についての詳細な洞察を提供し、大手企業と風力タービンナセルの製造および製造における事業などの重要な側面に焦点を当てています。さらに、市場のトレンドとテクノロジーに関する洞察を提供し、主要な業界の発展に焦点を当てます。上記の要因に加えて、レポートには、近年の市場の成長と衰退に寄与したいくつかの要因と課題が含まれています。
カスタマイズのご要望 広範な市場洞察を得るため。
レポートの範囲と分割
属性 | 詳細 |
学習期間 | 2021~2034年 |
基準年 | 2025年 |
予測期間 | 2026~2034年 |
歴史的時代 | 2021-2024 |
成長率 | 2026 年から 2034 年までの CAGR は 18.71% |
ユニット | 価値 (10億米ドル) |
セグメンテーション | 導入別、容量別、地域別 |
セグメンテーション | 展開別
|
容量別
| |
地域別
|
よくある質問
Fortune Business Insights の調査によると、2025 年の市場規模は 703 億 9,000 万米ドルと推定されています。
市場は予測期間中に 18.71% の CAGR を記録する可能性があります。
容量別に見ると、大規模(1 MW 以上)セグメントが市場をリードしています。
アジア太平洋地域の市場規模は、2025 年に 370 億 4,000 万米ドルと推定されています。
再生可能エネルギーへの需要の増加が市場の成長を牽引しています。
市場のトッププレーヤーには、General Electric、Nordex SE、Enercon、Bora Energy、Hexcel などがあります。
世界市場規模は、2034 年までに評価額 3,786 億 4,000 万米ドルに達すると予想されています。
専門家にお問い合わせください 専門家に相談する


- 2021-2034
- 2025
- 2021-2024
- 210
30~60時間の無料カスタマイズ
地域と国のカバレッジを拡大、 セグメント分析、 企業プロフィール、 競合ベンチマーキング、 およびエンドユーザーインサイト。