風力タービン保護市場規模、シェアおよび業界分析、製品タイプ別(雷保護システム、防火システム、ブレーキシステムなど)、コンポーネント別(ブレード、ナセル、タワーなど)、場所別(陸上および海上)、および地域予測、2026年から2034年
 無料サンプルをダウンロード

風車保護市場規模と将来展望
 音声版を聴く
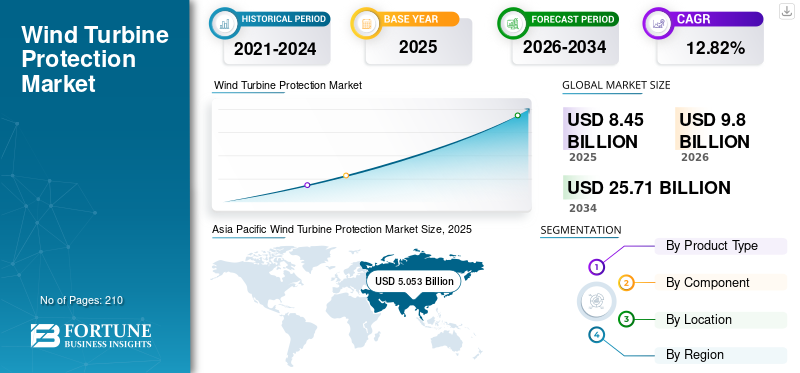
世界の風力タービン保護市場規模は米ドルで評価されました 8.45 2025 年には 10 億ドル相当になると予測されています 9.80 2026 年には 10 億ドルに達し、米ドルに達する 25.71 2034 年までに 10 億ドルに達し、CAGR は 12.82 予測期間中の%。 アジア太平洋地域 の市場シェアでキーワード市場を独占 59.77% 2025年に。
風力タービンの保護は、風力エネルギー プロジェクトの最も重要な部分の 1 つです。これは、照明保護、防火システム、コーティングなどのさまざまなコンポーネントで構成されます。
不確実な気候変動により、市場は今後数年間で堅調な成長を遂げるでしょう。不確実な気候条件により、風力タービンのコンポーネントが損傷する可能性があります。その結果、製品の需要が急増する可能性があります。
GE Vernova は、市場の主要企業の 1 つです。その風力発電機保護システムは、単一のデバイスで完全な風力発電機の保護、計測、制御、監視を提供する高度な風力タービンの安全性および制御システムです。
無料サンプルをダウンロード このレポートについて詳しく知るために。
市場ダイナミクス
市場の推進力
技術の進歩が市場の成長を促進
風力タービン プロジェクトの多くは、強風や塩水などの厳しい気候条件で運転または設置されます。これに加えて、落雷や物理的な損耗などの問題もあります。このため、避雷システム、防火システム、ブレーキシステムなどの保護装置の需要が高まっています。
たとえば、2024 年 2 月に Arctura は Mankiewicz, LLC と技術ライセンス契約を締結しました。 このコラボレーションは、風力タービンへの落雷被害を大幅に軽減するように設計された独自の避雷コーティングである ArcGuide コーティングの導入を示しました。これは、風力エネルギー業界に年間約 5,000 万から 1 億ドルの費用がかかる課題です。
さらに、2019年、研究開発(R&D)組織であるWINDGO, Inc.は、ナノテクノロジーコーティング特許ポートフォリオのいくつかの特許に基づいて、サーマルコーティングをエアフローシステムに拡張しました。同社は、風力発電所における除氷発電機ブレードの適用を通じてエネルギー生成効率を高めるために、活性ナノサーマルコーティングの範囲を拡大しています。
風力エネルギーが成長を続ける中、これらの重要なエネルギーを確実に長寿命化するには、高度な保護技術への投資が不可欠となります。再生可能エネルギー資産。タービン保護に対するこの積極的なアプローチは、最終的には持続可能なエネルギー ソリューションへの広範な移行をサポートし、環境課題を克服するためのイノベーションの重要性を強化します。
市場成長を牽引する安全対策に関する厳しい規制
風力エネルギー市場の成長に伴い、政府機関は風力タービンの安全性を確保するためにより厳格な基準を導入しています。これらの規制は、タービンの性能に大きな影響を与える可能性がある、落雷、塩水腐食、高風速などの環境問題に関連する課題に対処するために設計されています。規制当局には、国立再生可能エネルギー研究所 (NREL) のガイドラインや国際電気標準会議 (IEC) の規格などが含まれます。
たとえば、IEC は、風力タービンが異常気象条件に耐えられることを確認するための風力タービンの設計とテストに関する規則/手順を確立しました。これらの規格への準拠はメーカーやオペレーターにとって非常に重要であり、保護ソリューションの需要を促進します。
厳格な規制枠組みの導入により、風力タービンを保護するための効果的なソリューションが求められています。企業は、これらの規制に準拠し、タービンの保護を向上させるための保護システムやコーティングなどの技術を研究しています。
市場の制約
市場の成長を妨げる極限環境における技術的限界
危険な環境における技術的制限は、風力タービン保護市場の成長を妨げる可能性があります。風力タービンは、悪天候の海上など厳しい環境に設置され、さまざまなリスクにさらされる可能性があります。これにより、これらの構造を保護するための保護技術の信頼性と効率が低下します。
風力タービンは、強風や塩水腐食などの過酷な環境条件に耐える必要があります。既存の保護材料は、これらの環境要因に対して十分な耐性を提供できない可能性があります。たとえば、タービンブレードに使用されるコーティングは、浸食を抑制し空力効率を維持するために、耐久性が高く、軽量であることが求められます。しかし、いくつかの従来のコーティングは極端な状況下でこれらのニーズに応えることができず、摩耗とメンテナンスのコストが増加します。
ナノ加工コーティングなどの革新により、浸食や落雷に対する保護が向上します。ただし、これらの高度なソリューションにはコストがかかることが多く、特殊なアプリケーション技術が必要です。これらの要因は市場の成長を妨げる可能性があります。
市場機会
新興市場での拡大による有利な市場機会の提供
ラテンアメリカ、中東、アフリカなどの発展途上国または地域は、再生可能エネルギーへの移行が進むため、予測期間中に市場の成長に有利な機会を提供すると予想されます。たとえば、2022 年 12 月、日立エナジーはラテンアメリカ最大級の風力発電所の 1 つをチリの送電網に接続する受注を獲得しました。さらに、2024 年にメキシコで、ベスタスはセンプラ インフラストラクチャから 319 MW の風力発電所の建設を受注しました。
新興市場諸国は引き続き再生可能エネルギー開発を優先しており、市場は大きな恩恵を受けることになります。メキシコやチリなどで進行中のプロジェクトにより、風力エネルギーとその稼働耐久性を保証するために必要な保護対策の両方への投資が明らかに増加しています。この傾向は、風力タービン保護分野のメーカーやサービスプロバイダーにとって好ましい状況をもたらしています。
市場の課題
市場の成長に挑戦する風力タービン設置への多額の資本投資
風力タービンの設置に必要な多額の資本投資は、風力タービン保護市場の成長にとって大きな課題です。風力エネルギープロジェクトの立ち上げに関連する初期費用は多額であり、多くの場合、潜在的な投資家を思いとどまらせ、保護技術の拡大を制限します。
国立再生可能エネルギー研究所 (NREL) の 2022 年風力エネルギーのコストのレビューによると、陸上の実用規模の風力タービン プロジェクトの資本支出 (CapEx) は約 1,750 米ドル/KW です。オフショアの設備投資 (固定下限ユーティリティ規模) は約 4,640 米ドル/KW です。初期投資が高額であるため、主に投資家が多額の資本を投じることをためらう経済状況においては、新規プロジェクトの開始が遅れます。
再生可能エネルギー源の推進や安全対策の向上を目的とした厳格な規制にもかかわらず、高額な設備投資によってもたらされる財政上の障害により、必須の保護技術の導入が制限される可能性があります。市場には規制上の要求や環境上の課題によって大きな成長の可能性がある一方で、多額の設備投資が依然として重要な障壁となっています。
風力タービン保護市場の動向
主要な市場トレンドとして浮上する洋上風力発電への注目の高まり
再生可能エネルギー目標を達成し、気候変動に取り組むために各国が洋上風力エネルギーへの投資を増やすにつれ、効果的な保護対策の必要性が高まっています。たとえば、世界風力エネルギー評議会 (GWEC) によると、洋上市場では、2023 年に約 10.8 GW の洋上風力発電が新たに設置され、世界の洋上風力発電容量はほぼ 75.2 GW に達しました。洋上風力発電の追加は2022年と比べて約24%増加し、2023年は洋上風力発電の新設容量が2番目に多い年となった。
洋上風防に対する重要性の高まりは、市場における重要な傾向を示しています。たとえば、バルモラルは 2023 年に、洋上風力タービンの洗掘保護を強化するジャケット基礎用の先進的な HexDefence を発売しました。
技術の進歩と好ましい規制基準によって洋上風力発電プロジェクトが増加し続けるにつれて、効果的な保護ソリューションに対する需要も増加すると考えられます。
無料サンプルをダウンロード このレポートについて詳しく知るために。
新型コロナウイルス感染症(COVID-19)の影響
新型コロナウイルス感染症(COVID-19)の発生により、市場に重大な課題が生じました。渡航制限や物流上の困難があったため、プロジェクトのスケジュールが遅れ、風力発電所の開発と設置が困難になりました。
さらに、投資家はさらに躊躇するようになり、特に新興国の小規模開発業者にとって、風力発電プロジェクトへの資金調達の問題につながった。
これらのハードルにもかかわらず、各国がエネルギー安全保障を強化するための再生可能エネルギー源の緊急の必要性を認識したため、新型コロナウイルス感染症のパンデミック中に風力タービンの設置は大幅に増加しました。しかし、新型コロナウイルス感染症による混乱がなければ、成長率はさらに大幅に高まっていただろう。
セグメンテーション分析
製品タイプ別
風力タービンブレードが落雷にさらされ続ける中、照明システムが主流
製品タイプに基づいて、市場は落雷保護システム、防火システム、ブレーキシステムなどに分類されます。もう 1 つのセグメントは、コーティング、テープ、フィルムで構成されます。
避雷システムは、市場の主要なセグメントとなり、2026 年には 34.69% のシェアを占めると予想されています。 避雷システムは、これらの高層構造物にとって重大なリスクである落雷による被害を軽減するように設計された風力タービン保護の重要なコンポーネントです。風力タービンは落雷の危険性が高い開けた場所に設置されることが多く、毎年さまざまな落雷に見舞われる可能性があり、その結果、運転が大幅に中断され、高額な修理費が発生します。全体として、風力タービンへの避雷システムの導入の増加は、落雷に対する脆弱性の高まり、ダウンタイムと修理に関連する経済的考慮、規制要件、技術の進歩、新しい設備の戦略的配置への対応となっています。たとえば、気象、環境、産業測定の世界的リーダーの 1 つであるヴァイサラは、2024 年 1 月に 2023 年の年次雷レポートを発表しました。ヴァイサラ Xweather の年次雷レポートでは、世界中で合計約 21 億件の雷イベントが明らかにされています。
さらに、防火システムセグメントはダウンタイムや潜在的な損失を節約できることが多いため、市場の主要セグメントの1つでもあります。たとえば、2021年、風力エネルギー分野に消火システムを提供する大手企業の1つであるFiretraceは、米国の4つの州にある500MWの風力資産にその技術を導入しました。この命令は、Firetraceのシステムが軽度のコンポーネント火災の延焼とタービンの破壊を阻止した事故を受けてのものでした。
コンポーネント別
ナセルの採用を促進するために重要なコンポーネントを過酷な環境条件から保護する能力
コンポーネントごとに、市場はブレード、ナセル、タワーなどに分割されます。
ナセルは、風力タービン プロジェクトの最も重要な部分の 1 つです。このセグメントは維持されると予想される 33.84 2026 年の市場シェアの %。風力タービンの最も重要で高価な部品が含まれます。これはタービンの性能に重要な役割を果たし、外乱を最小限に抑え、高価な修理のリスクを軽減します。風力タービンは落雷、機械的ストレス、環境の影響にさらされるため、風力タービンの全体的な信頼性を確保するにはナセルの保護が非常に重要です。したがって、風力タービン保護システム市場におけるナセルの優位性は、その重要な運用上の役割、風力エネルギーに対する需要の増大、技術の進歩、メンテナンスの経済的影響、および規制の圧力に起因しています。
ブレードセグメントは、予測期間中に16.80%のCAGRを示す可能性があります。
このレポートがどのようにビジネスの効率化に役立つかを知るには、 アナリストに相談
場所別
費用対効果とメンテナンスの容易さにより、陸上風力タービンが広く設置される予定
市場は場所によってオンショアとオフショアに分けられます。
陸上セグメントは市場の主要セグメントとなり、2026 年には 89.69% のシェアを占めると予想されています。 これらのタービンは一般に洋上タービンよりもコスト効率が高く、メンテナンスが容易であるためです。陸上タービンは確立されたインフラストラクチャと運用コストの削減の恩恵を受け、このセグメントの急速な成長を促進します。このセグメントは、2024 年に市場シェアの 88.95% を保持しました。たとえば、2023 年には、世界では陸上風力発電が 106 GW、洋上風力発電が 10.8 GW 増加しました。
風力タービン保護市場の地域別見通し
この市場は、北米、ヨーロッパ、アジア太平洋、ラテンアメリカ、中東およびアフリカの 5 つの主要地域にわたって地理的に調査されています。
アジア太平洋地域
Asia Pacific Wind Turbine Protection Market Size, 2025 (USD Billion)
この市場の地域分析についての詳細情報を取得するには、 無料サンプルをダウンロード
市場成長を牽引する主要国の存在
アジア太平洋地域は2025年に50億5,300万米ドルの評価額で市場を独占し、2026年には59億3,900万米ドルに達すると予測されています。 アジア太平洋地域は、風力タービン保護市場シェアで最大の地域であり、経済成長によって最も急速に成長している市場でもあります。これにより、エネルギー需要が増大しました。中国、インド、日本は、こうしたエネルギー需要の高まりと再生可能エネルギーの目標を満たすために、風力発電の発電能力を急速に拡大しています。この地域における急速な発電能力の追加、政府の支援政策、洋上風力発電の拡大が組み合わさることで、市場の成長が促進されるでしょう。日本市場は2026年までに0.1億ドルに達すると予測されています。中国市場は2026年までに52.9億ドルに達すると予測されています。インド市場は2026年までに3.54億ドルに達すると予測されています。
たとえば、GWEC によると、インドは世界の風力発電設備総数で第 4 位にランクされており、2024 年 1 月時点で陸上風力発電量は 45 GW に達しています。アジア太平洋地域では中国に次いで 2 番目に大きい風力発電市場です。
中国
風力エネルギーの急激な成長が中国市場の成長を牽引
中国は風力タービン保護プロバイダーにとって有利な市場です。この国には膨大なエネルギー需要があるため、再生可能エネルギーの導入が急速に進んでいます。 GWECによると、中国は6年連続で洋上風力発電開発で世界をリードし、2023年には6.3GWが追加され、洋上風力発電設備の総量は約38GWとなり、欧州を3.7GW(11%)上回った。中国の市場は2025年に45億米ドルに達すると予想されている一方、インドは3億米ドルに達する可能性が高く、日本は2025年に0.1億米ドルに達すると予測されています。
北米
再生可能エネルギー源への需要の高まりが地域市場の成長を促進
北米市場は、2025年に6億米ドルを生み出し、世界市場の7.09%を占め、2026年には6億8,000万米ドルに達すると予想されています。北米は技術の進歩と、この地域での風力エネルギーの普及を促進するための新たな政策の導入により、成長市場となっています。この地域は、2025年には6億米ドルで第4位の市場になると予想されています。たとえば、2023年11月、米国政府は、カリフォルニア州フンボルト湾の洋上風力発電所の開発に800万米ドル以上を提供すると発表しました。この助成金は、レッドウッド・マリン・ターミナルの重量物運搬施設の用地設計、研究、認可活動に資金を提供する予定です。 860万米ドルの助成金は、プロジェクト管理、洋上風力発電ターミナル開発、助成金管理支出のための湾全体のマスタープランの形成にも資金を提供します。
私たち。
保護システムの必要性を高めるために風力発電の設置を増やす
米国では風力発電施設の設置が大幅に増加している。米国市場は、2026 年までに 5 億 5,000 万米ドルに達すると予測されています。この成長は、政府が風力発電プロジェクトにますます注力していることによるものです。たとえば、エネルギー情報局の最新の短期エネルギー見通しでは、今後 2 年間、米国の主要な発電源は太陽光と風力エネルギーになると予測しています。風力発電は2023年の4,300億kWhから2025年には4,760億kWhへと11%増加すると予想している。
ヨーロッパ
欧州は風力タービンの設置増加により、風力タービン保護の重要な市場となる
欧州は2025年の世界市場に28.49%を占め、その評価額は24億1,000万米ドルで、2026年には27億4,000万米ドルに達すると予測されています。欧州は世界で最も高い風力エネルギー設備を有する国の1つです。この地域は、2025 年に 24 億 1,000 万米ドルの 2 番目に高い市場規模を占めると予想され、予測期間中に 16.39% という 2 番目に速い成長率を示します。この地域の主要国には、英国、ドイツ、スペイン、スウェーデンなどがあります。世界風力エネルギー評議会によると、欧州では2023年に記録的な年を迎え、6つの市場に設置された11の風力発電所から約3.8ギガワットの新たな洋上風力発電設備が導入され、新規発電設備の大部分を占めた。英国市場は 2026 年までに 3 億 100 万米ドルに達すると予測されています。ドイツ市場は 2026 年までに 6 億 800 万米ドルに達すると予測されています。
ラテンアメリカ
ラテンアメリカでは民間電力購入契約の増加により、かなりの再生可能エネルギー需要が見られる
ラテンアメリカは、2025 年に世界市場に約 3 億 7,000 万米ドルを寄与し、シェア 4.33% を占め、2026 年には 4 億 1,000 万米ドルに達すると予想されています。ブラジルは、この地域で最も多くの風力発電施設を設置しています。この国の風力エネルギー部門は、新型コロナウイルス感染症(COVID-19)のパンデミックや政治的問題の増大のさなか、強力な回復力を確立した。 2021 年以降、陸上風力発電設備の新たな記録が毎年報告されています。前年と同様、2023 年の大幅な成長は民間電力購入契約 (PPA) を通じた自由市場によって推進されました。この地域は、2025 年には 3 億 7,000 万米ドルの第 4 位の市場になると予想されています。
中東とアフリカ
風力エネルギーセクターの台頭は予測期間中に大きな市場機会をもたらす
2025年、中東およびアフリカは世界市場の0.33%を占め、その評価額は0.3億米ドルに達し、2026年には0.3億米ドルに成長すると予測されています。アフリカおよび中東は2023年に1GW近くの風力発電容量を設置し、前年の設置容量のほぼ3倍に達しました。 REIPPP Bid Window 4 オークションを通じて落札されたプロジェクトが南アフリカでオンライン公開され、MENA 諸国、特にエジプトとサウジアラビアでは GW レベルの陸上風力発電プロジェクトが委託され始めています。 GWECマーケット・インテリジェンスは、この地域における陸上風力発電の新規増設が2028年までに2023年と比較して5倍に増加すると予測している。2024年から2028年には合計19GWの新規発電容量が追加される予定で、そのうち12GW(63%)がアフリカから、残り(37%)が中東からのものとなる。
競争環境
主要な業界関係者
市場の有力企業は多様な製品ポートフォリオで競争力を獲得しています
世界的には、GE Vernova、Schunk Group、Firetrace、Wind Power Lab、3M、Akzo Nobel などが市場を支配する企業の一部です。照明保護システムからコーティングに至るまで、製品の種類は多岐にわたり、市場のプレーヤーは多様化しています。 Schunk Group は雷保護システムを提供しています。風力発電所向けの雷保護コンポーネントは最新の基準を満たしており、落雷の影響に対する信頼性の高い保護を提供します。
さらに、Polytech は風力タービン保護のためのソリューション/製品を提供する企業の 1 つです。そのライトニングキーデータシステムは、雷イベントをリアルタイムで測定および記録する、新しい風力タービン雷測定システムです。
紹介されている主要な風力タービン保護会社のリスト:
- GE Vernova (U.S.)
- Firetrace International (U.S.)
- Schunk Group (Germany)
- Wind Power LAB (Denmark)
- DEHN International (Germany)
- Blaze Manufacturing Solutions (U.K.)
- Polytech (Denmark)
- Wenzhou Arrester Electric Co., Ltd. (LSP Global) (China)
- iZanda Portable Machines Tools S.L. (Spain)
- DELLNER BUBENZER (Germany)
- Hindon (U.S.)
- Kendrion N.V. (Netherlands)
- Antec Group (Spain)
- Ineos (U.K.)
- Thermion Inc. (U.S.)
- Incorez (U.K.)
- Akzo Nobel (Netherlands)
- 3M (Netherlands)
- BASF (Germany)
主要な業界の発展:
- 2024年2月, Arctura は Mankiewicz, LLC と技術ライセンス契約を締結しました。このコラボレーションは、風力タービンへの落雷被害を大幅に軽減するように設計された独自の避雷コーティングである ArcGuide の導入を特徴としています。これは、風力エネルギー業界に年間約 5,000 万から 1 億ドルの費用がかかる課題です。
- 2024 年 6 月に、アクゾノーベルは、世界初の風力タービンブレードの試験施設でイノベーションを加速しました。音速の半分の速度でシミュレーションを実行できる可能性を秘めた世界初の風力タービンブレード試験施設が英国のアクゾノーベルによって開設された。この施設は、世界中の風力発電所に供給する同社の国際的な保護コーティングブランドの発展を促進することになる。
- 2021年9月には、風力発電の最適化に特化したダンディー拠点のイノベーターである Edge Solutions と、スチレニクスの世界的リーダーである INEOS Styrolution は、INEOS Styrolution の Luran SC 材料のカスタマイズ バージョンに基づく風力タービンブレード用の ArmorEDGE 保護の開発を発表しました。
- 2021年8月には、国立再生可能エネルギー研究所 (NREL) の科学者は、新しい複合材料と独自の熱溶接プロセスを利用した風力タービンブレード用の避雷システムを開発しました。このシステムは、米国エネルギー省の技術商業化基金からの資金提供を受けて、LM Wind Power および General Electric と協力して作成されました。 NREL によると、風力タービンの「雷シールド」は、落雷の電流の約 80% を金属発熱体から遠ざけることができます。
- 2020年2月, ウィチタ州立大学とWSU Venturesは、カリフォルニアに本拠を置くDucommun社のLightning Diversion Systemsと新たな戦略的提携を締結した。この提携は、風力タービン業界におけるローターブレード用の落雷保護システムのライセンス供与を目的としていました。
投資分析と機会
- 米国エネルギー省 (DOE) の推計によると、2021 年初め以降、米国の洋上風力発電のサプライチェーンに 100 億米ドルが発表または投資されています。この数字には、2023 年にすでに投資された 21 億米ドルが含まれています。8 つの州には、2040 年までに合計 45 GW 以上の洋上風力発電容量を調達する義務があります。
- 欧州投資銀行は、ドイツに本拠を置くドイツ銀行に対して約5億ドルの逆保証を延長することで、ヨーロッパの風力エネルギー機器メーカーを支援する50億ドルの取り組みを開始する。この取引により、ドイツ銀行はEU内の風力発電所への新規投資向けに約10億の銀行保証のポートフォリオを構築できるようになる。
レポートの範囲
このレポートは市場に関する詳細な洞察を提供し、主要企業などの重要な側面に焦点を当てています。さらに、市場のトレンドとテクノロジーに関する洞察を提供し、主要な業界の発展に焦点を当てています。上記の要因に加えて、レポートには、近年の市場の成長と衰退にそれぞれ寄与したいくつかの要因と課題が含まれています。
カスタマイズのご要望 広範な市場洞察を得るため。
レポートの範囲と分割
属性 | 詳細 |
学習期間 | 2021~2034年 |
基準年 | 2025年 |
推定年 | 2026年 |
予測期間 | 2026~2034年 |
歴史的時代 | 2021-2024 |
成長率 | のCAGR 12.82 2026 年から 2034 年までの割合 |
ユニット | 価値 (10億米ドル) |
セグメンテーション | 製品タイプ別
|
コンポーネント別
| |
場所別
| |
地域別
|
よくある質問
Fortune Business Insights の調査によると、2025 年の市場規模は 84 億 5,000 万米ドルと推定されています。
市場は予測期間中に 12.82% の CAGR を記録すると予想されます。
陸上セグメントは市場をリードするセグメントです。
アジア太平洋地域の市場規模は、2025 年に 50 億 5,300 万米ドルと評価されています。
R 市場成長を牽引する安全対策に関する厳しい規制
市場のトッププレーヤーには、GE Wind Turbine Protection、Tata Power Solar、Wind Turbine Protection Group などがあります。
世界市場規模は、2034 年までに評価額 257 億 1,000 万米ドルに達すると予想されています。
専門家にお問い合わせください 専門家に相談する


- 2021-2034
- 2025
- 2021-2024
- 210
30~60時間の無料カスタマイズ
地域と国のカバレッジを拡大、 セグメント分析、 企業プロフィール、 競合ベンチマーキング、 およびエンドユーザーインサイト。





関連レポート