5G 無線アクセス ネットワーク市場規模、シェアおよび業界分析、コンポーネント別 (ハードウェア、ソフトウェア、サービス)、アーキテクチャ タイプ別、展開別、エンドユース別および地域予測、2026 ~ 2034 年
 無料サンプルをダウンロード

5G無線アクセスネットワーク市場の概要
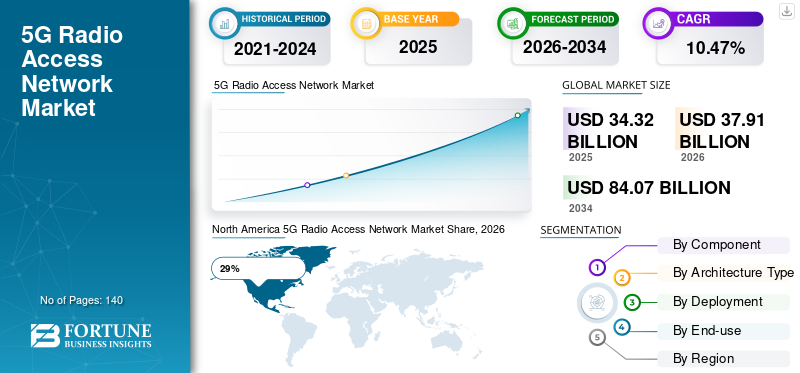
5G 無線アクセス ネットワークの市場規模は、2025 年に 343 億 2000 万米ドルと推定されています。市場は、2026 年の 379 億 1000 万米ドルから 2034 年までに 840 億 7000 万米ドルに成長すると予測されており、予測期間中に 10.47% の CAGR を示します。

5G 無線アクセス ネットワーク市場は、世界の電気通信インフラストラクチャ エコシステムの重要なセグメントであり、超高速ワイヤレス接続、低遅延通信、大規模なマシンタイプ通信をサポートしています。この市場は、スタンドアロン 5G ネットワークの展開の増加、オープン RAN の採用、プライベート 5G の設置、高度な Massive MIMO テクノロジーによって推進されています。通信事業者は、サービス品質を向上させるために、ネットワークの高密度化、スペクトルの最適化、クラウドネイティブ アーキテクチャに多額の投資を行っています。 5G 無線アクセス ネットワーク市場レポートは、産業オートメーション、スマート シティ プロジェクト、コネクテッド ビークル、エンタープライズからの強い需要を浮き彫りにしています。デジタル変革市場を次世代ワイヤレス インフラストラクチャの重要な要素にしています。
無料サンプルをダウンロード このレポートについて詳しく知るために。
重要なポイント
市場規模と成長
- 2025年の世界市場規模:343億2,000万ドル
- 2034年の世界市場規模:840.7億ドル
- CAGR (2026 ~ 2034 年): 10.47%
市場シェア - 地域別
- 北米: 29%
- ヨーロッパ: 24%
- アジア太平洋: 38%
- その他の国: 9%
国レベルのシェア
- ドイツ: ヨーロッパ市場の 27%
- 英国: ヨーロッパ市場の 22%
- 日本: アジア太平洋市場の18%
- 中国: アジア太平洋市場の46%
米国の5G無線アクセスネットワーク市場
米国は依然として 5G 無線アクセス ネットワークの展開が最も進んでいる市場の 1 つです。ミッドバンドおよびミリ波スペクトルの全国展開により、都市部と郊外地域にわたるネットワークの近代化が加速しました。電気通信事業者は、柔軟性を向上させ、独自システムへの依存を減らすために、スタンドアロン 5G アーキテクチャとオープン RAN 実装の拡張を続けています。プライベート 5G ネットワークは、製造施設、物流ハブ、医療機関、防衛用途での導入が増えています。
米国市場は、クラウドネイティブ RAN プラットフォーム、AI 対応ネットワーク管理、エッジ コンピューティング統合への強力な投資の恩恵を受けています。この国は北米の 5G 無線アクセス ネットワーク市場の約 31% を占めており、大規模なインフラストラクチャのアップグレードとモバイル ブロードバンド サービスの強化に対する消費者の高い需要に支えられています。
5G無線アクセスネットワーク市場の最新動向
5G 無線アクセス ネットワーク市場の傾向は、オープン RAN および仮想化 RAN テクノロジーの採用の増加を示しています。通信事業者は、複数のベンダー間の相互運用性を可能にする分散型ネットワーク アーキテクチャにますます移行しています。このアプローチにより、柔軟性が向上し、展開の複雑さが軽減され、より迅速なイノベーション サイクルがサポートされます。政府や通信事業者がサプライチェーンの多様化を求める中、オープン RAN エコシステムは北米、ヨーロッパ、アジア太平洋地域で勢いを増しています。
無料サンプルをダウンロード このレポートについて詳しく知るために。
5G 無線アクセス ネットワーク市場分析におけるもう 1 つの重要なトレンドは、ネットワーク運用への人工知能と機械学習の統合です。 AI を活用した最適化により、スペクトル利用、トラフィック管理、予知保全、エネルギー効率が向上します。通信事業者が自動運転車、産業オートメーション、没入型ゲーム、スマート製造などの低遅延アプリケーションをサポートするにつれて、エッジ コンピューティングの統合も重要なトレンドになりつつあります。プライベート 5G ネットワーク、5G アドバンストの展開、エネルギー効率の高い無線ユニットは、競争環境を再形成し続けると同時に、企業および産業部門全体に新たな成長機会を生み出しています。
5G無線アクセスネットワーク市場動向
ドライバ
5Gインフラ導入の急速な拡大
5G 無線アクセス ネットワーク市場の成長の主な原動力は、世界中で 5G インフラストラクチャの展開が増加していることです。電気通信事業者は、より多くのデータ トラフィック量、強化されたモバイル ブロードバンド要件、低遅延アプリケーションに対応するために、レガシー ネットワークのアップグレードを続けています。政府はスペクトル割り当てとデジタル変革の取り組みを支援し、5G サービスのより迅速な展開を奨励しています。製造、運輸、医療、公益事業などの業界は、業務効率を向上させるためにプライベート 5G ネットワークを採用しています。コネクテッド デバイス、スマート ファクトリー、自律システム、産業用 IoT ソリューションに対する需要の高まりにより、世界市場全体で高度な RAN 機器、ソフトウェア、およびサービスに対する需要がさらに強化されています。
拘束
ネットワークの最新化には多額の資本が必要
5G 無線アクセス ネットワーク市場における主な制約の 1 つは、インフラストラクチャの導入と近代化に必要な多額の投資です。スモールセル、基地局、アンテナ、ファイバーバックホール接続の高密度ネットワークを確立するには、通信事業者から多大な財政的コミットメントが必要です。田舎や僻地では、加入者密度が低く、展開スケジュールが延長されるため、経済的な課題が発生することがよくあります。
さらに、スタンドアロン 5G アーキテクチャ、クラウドネイティブ インフラストラクチャ、ネットワーク仮想化の統合により、技術的な複雑さが生じます。通信事業者は、サービスの継続性を確保しながら、複数のベンダー間の相互運用性を管理する必要があります。サイバーセキュリティコンプライアンス。規制当局の承認、スペクトルのライセンス費用、継続的なメンテナンス費用により、導入の負担はさらに増大します。これらの要因により、インフラストラクチャの拡張が遅れ、特定の市場におけるネットワークのアップグレードのペースに影響を与える可能性があります。
機会
プライベート 5G とエンタープライズ接続の拡大
5G 無線アクセス ネットワーク市場の見通しにおける大きなチャンスは、プライベート 5G ネットワークの導入にあります。企業は、産業オートメーション、ロボット工学、予知保全、ミッションクリティカルな運用のために、安全で低遅延、大容量のワイヤレス接続をますます必要としています。製造施設、港湾、鉱山現場、空港、物流センターは、業務効率を向上させるために専用の 5G ネットワークを導入しています。
インダストリー 4.0 イニシアチブの出現により、カスタマイズされたソリューションを提供する RAN ベンダーにとって大きな機会が生まれています。エッジ コンピューティング、人工知能、クラウドベースのネットワーク管理により、新しいビジネス モデルとサービスの提供が可能になりました。組織がデジタル変革を優先するにつれて、高度な RAN インフラストラクチャに対する需要がエンタープライズ環境全体で増加すると予想されます。接続されたセンサー、自動運転車、リアルタイム分析の利用が拡大することで、5G 無線アクセス ネットワーク プロバイダーが対応できる市場がさらに拡大します。
チャレンジ
サイバーセキュリティとネットワークの複雑さ
最新のワイヤレス ネットワークはますます複雑化しており、市場参加者にとって大きな課題となっています。仮想化されたクラウドネイティブ RAN アーキテクチャでは、継続的な監視と保護を必要とする新たなセキュリティ上の考慮事項が導入されています。オープン RAN エコシステムは柔軟性を提供する一方で、ベンダー間の統合が複雑になる可能性があります。
ネットワーク オペレータは、サイバーセキュリティの脅威、データ プライバシー要件、法規制遵守義務に対処する必要があります。何千もの接続されたデバイスと分散ネットワーク要素を含む大規模な展開を管理するには、高度な運用専門知識が必要です。熟練労働力の不足と進化するセキュリティリスクは、5G 通信範囲の拡大と新しいサービスの導入に伴い、通信事業者やインフラストラクチャベンダーにとって引き続き課題となっています。
5G 無線アクセス ネットワーク市場セグメンテーション
コンポーネント別
ハードウェアは依然として 5G 無線アクセス ネットワーク市場の最大のセグメントであり、約 57% の市場シェアを占めています。このセグメントには、無線ユニット、アンテナ、ベースバンド ユニット、Massive MIMO システム、スモール セル、および関連インフラストラクチャ コンポーネントが含まれます。通信事業者は、増加するモバイル データ トラフィックとネットワーク容量の要件に対応するために、高性能無線機器への投資を続けています。
Massive MIMO テクノロジーと高度なビームフォーミング ソリューションの採用により、ハードウェア製品の需要が高まっています。都市部のネットワーク高密度化プログラムと地方のカバレッジ拡大の取り組みは、世界中のハードウェア展開を引き続きサポートしています。ハードウェアは引き続き 5G ネットワークの最新化とインフラストラクチャ開発戦略の基礎です。
ソフトウェアは、5G 無線アクセス ネットワーク市場内で約 24% の市場シェアを占めています。クラウドネイティブ RAN ソフトウェア、仮想化プラットフォーム、オーケストレーション システム、およびネットワーク自動化ツールは、最新のワイヤレス インフラストラクチャに不可欠なコンポーネントになりつつあります。ソフトウェア デファインド ネットワークにより柔軟性が向上し、動的なリソース割り当てが可能になります。
オープン RAN アーキテクチャの採用の増加により、ソフトウェア主導のイノベーションがサポートされます。 AI を活用したネットワーク最適化、予知保全、および自動パフォーマンス管理ソリューションは、業務効率とサービス品質の向上を求める通信事業者の間で引き続き重要性を増しています。
サービスは世界市場のほぼ 19% を占めています。このセグメントには、コンサルティング、展開、統合、メンテナンス、最適化、およびマネージド サービスが含まれます。ネットワーク アーキテクチャが複雑になるにつれて、通信事業者は導入と運用を確実に成功させるために専門のサービス プロバイダーに依存することが増えています。
オープン RAN の導入、プライベート 5G の導入、クラウドネイティブな変革の取り組みにより、プロフェッショナル サービスの需要が高まり続けています。マネージド サービスは、ネットワーク パフォーマンスを維持しながら運用の複雑さを軽減したいと考えている通信事業者にとって特に魅力的です。
このレポートがどのようにビジネスの効率化に役立つかを知るには、 アナリストに相談
アーキテクチャタイプ別
従来の RAN ソリューションは約 62% の市場シェアを保持しています。確立されたインフラストラクチャへの投資と実証済みの運用信頼性により、多くの通信事業者は従来のアーキテクチャを利用し続けています。これらのソリューションは、既存のネットワーク環境全体で安定したパフォーマンスと幅広い互換性を提供します。
大規模なインフラストラクチャの最新化が徐々に進行している市場では、従来の RAN が引き続き重要です。通信事業者は、パフォーマンス、コスト、導入の柔軟性のバランスをとるために、従来のソリューションと仮想化の取り組みを組み合わせることがよくあります。
オープン RAN は約 38% の市場シェアを占めており、業界で最も急速に進化しているセグメントの 1 つです。オープン アーキテクチャにより、複数のベンダー間の相互運用性が可能になり、独自のエコシステムへの依存が軽減されます。政府や通信事業者は、競争とサプライチェーンの多様化を促進するために、Open RAN イニシアチブをますます支持しています。
このセグメントは、ソフトウェア デファインド ネットワーキング、クラウドネイティブ インフラストラクチャ、仮想化テクノロジの進歩の恩恵を受けています。オープン RAN の採用は、先進通信市場と新興通信市場の両方で拡大すると予想されます。
展開別
パブリック ネットワークの展開は、約 81% の市場シェアを占めています。携帯電話事業者は、消費者向けブロードバンド サービス、エンタープライズ アプリケーション、デジタル変革への取り組みをサポートするために、全国的な 5G カバレッジを拡大し続けています。パブリック ネットワークは、依然として大規模な RAN インフラストラクチャ投資の主な需要源です。
スマートフォンの普及率の増加、ビデオストリーミングの消費、コネクテッドデバイスの導入が、パブリックネットワークの拡大を支え続けています。高度なスペクトル利用とネットワーク高密度化戦略により、この分野はさらに強化されています。
プライベート ネットワークは約 19% の市場シェアを占めています。産業オートメーション、ロボット工学、資産追跡、ミッションクリティカルな通信をサポートするために、企業は専用の 5G ネットワークを導入することが増えています。製造、物流、鉱業、ヘルスケア部門は、プライベート 5G インフラストラクチャの主な採用者です。
安全で遅延の少ない接続に対する需要が、プライベート ネットワークの導入を促進し続けています。カスタマイズされたネットワーク構成とエッジ コンピューティングの統合により、企業での導入がさらに強化されます。
最終用途別
通信事業者は約 73% のシェアを誇り、市場を独占しています。これらの組織は、大規模なインフラストラクチャの展開、スペクトルの利用、全国的なネットワーク拡張の取り組みを担当しています。ネットワークの最新化への継続的な投資がセグメントの成長を支えています。
通信事業者は、サービス品質と運用効率を向上させるために、スタンドアロン 5G 導入、オープン RAN 実装、AI 主導のネットワーク最適化に重点を置いています。
エンタープライズおよび産業ユーザーが約 27% の市場シェアを占めています。業界は自動化、デジタル変革、コネクテッドオペレーションをサポートするためにプライベート 5G ネットワークを導入しています。スマート工場、港湾、空港、物流施設では、高度なワイヤレス接続の必要性がますます高まっています。
インダストリー 4.0 アプリケーションとミッションクリティカルな通信からの需要により、5G 無線アクセス ネットワーク市場調査レポート内のエンタープライズ セグメントが引き続き強化されています。
5G無線アクセスネットワーク市場の地域別展望
北米
North America 5G Radio Access Network Market Share, 2026 (%)
この市場の地域分析についての詳細情報を取得するには、 無料サンプルをダウンロード
北米は世界の 5G 無線アクセス ネットワーク市場シェアの 29% を占めています。この地域は、高度な電気通信インフラストラクチャ、広範なスペクトルの可用性、およびネットワークの最新化に対する事業者の強力な投資の恩恵を受けています。スタンドアロン 5G アーキテクチャ、オープン RAN イニシアチブ、プライベート ワイヤレス ネットワークの導入は、複数の業界にわたって加速し続けています。主要なテクノロジープロバイダーの存在とデジタルサービスの普及が市場の拡大をさらにサポートしています。製造、ヘルスケア、物流、運輸部門の企業は、自動化、エッジ コンピューティング、リアルタイム データ処理アプリケーションを実現するために 5G 接続への依存を高めています。
ヨーロッパ
ヨーロッパは世界市場シェアの 24% を占めています。この地域は、オープン RAN の開発とデジタル変革の取り組みをサポートしながら、先進的な通信インフラへの投資を続けています。政府は、都市部と農村部の接続を強化するために、安全で回復力のあるネットワーク展開戦略を奨励しています。産業オートメーション、スマートシティ プロジェクト、企業デジタル化プログラムは、高度な RAN テクノロジーの需要に大きく貢献しています。
ドイツの5G無線アクセスネットワーク市場
ドイツはヨーロッパで最も重要な通信市場の 1 つであり、ヨーロッパの 5G 無線アクセス ネットワーク市場の約 27% を占めています。同国は、スタンドアロン 5G カバレッジと産業用プライベート ネットワークの展開を拡大し続けています。製造会社は、自動化、ロボティクス、予知保全、スマート ファクトリーへの取り組みをサポートするために、専用のワイヤレス インフラストラクチャを導入しています。ドイツの強力な産業基盤は、高度な無線通信ソリューションに対する大きな需要を生み出しています。
市場は、デジタルインフラの近代化と産業変革プロジェクトへの大規模な投資から恩恵を受けています。自動車メーカー、物流プロバイダー、テクノロジー企業は、生産性と業務効率を向上させるために、高度な 5G ソリューションの導入を増やしています。通信事業者が柔軟なネットワーク アーキテクチャとベンダーの多様化を求める中、オープン RAN の採用は徐々に増加しています。政府支援のデジタル イニシアチブは、全国的な接続改善と企業展開プロジェクトを継続的にサポートしています。
英国の5G無線アクセスネットワーク市場
英国は欧州市場の約 22% を占めています。電気通信事業者は、全国的な 5G インフラストラクチャとスタンドアロン ネットワークの展開への投資を続けています。都市のカバー範囲の拡大と企業の接続性への取り組みは引き続き重要な優先事項です。高度なワイヤレス サービスは、スマート シティ開発、デジタル ヘルスケア、交通機関の近代化、産業オートメーション プロジェクトをサポートします。
プライベート 5G の導入は、製造施設、物流センター、重要なインフラ環境全体で勢いを増しています。オープン RAN イニシアチブは、競争力のある多様な通信エコシステムを求める通信事業者と政策立案者の両方から大きな注目を集めています。英国のテクノロジー部門は、クラウドネイティブ ネットワーキング、エッジ コンピューティング、AI 主導のネットワーク管理におけるイノベーションを積極的にサポートしています。継続的なインフラの近代化により、欧州の 5G 無線アクセス ネットワークにおける国の地位が強化されています。
アジア太平洋地域
アジア太平洋地域は世界市場シェアの 38% を保持しており、依然として最大の地域市場です。主要経済国全体での 5G インフラストラクチャの広範な展開は、RAN 機器、ソフトウェア、サービスに対する強い需要を支えています。政府はデジタル変革戦略、スマート製造イニシアチブ、高度な電気通信開発を引き続き推進しています。大規模なネットワークの展開、産業近代化プロジェクト、モバイル ブロードバンド消費の増加が地域の成長に貢献しています。
この地域は、強力な製造能力、大規模な通信投資、高いスマートフォン普及率の恩恵を受けています。プライベート 5G ネットワークは、産業施設、港、空港、物流ハブ全体にますます導入されています。自動運転交通、スマートシティ、産業用 IoT などの新興アプリケーションにより、市場機会が拡大し続けています。オープン RAN、AI 対応ネットワーク管理、クラウドネイティブ アーキテクチャなどの先進テクノロジーは、地域の電気通信エコシステム全体で広く採用されてきています。
日本の5G無線アクセスネットワーク市場
日本はアジア太平洋市場の約18%を占めています。この国は、高度なネットワークの近代化、産業オートメーション、スマート インフラストラクチャの開発に重点を置いています。電気通信事業者は、エンタープライズ接続ソリューションをサポートしながら、スタンドアロン 5G サービスを拡大し続けています。プライベート ワイヤレス ネットワークは、製造施設や輸送システム全体に導入されることが増えています。
人工知能、エッジ コンピューティング、および高度な自動化テクノロジの統合により、洗練された RAN インフラストラクチャに対する需要が強化されています。日本は依然として電気通信イノベーションと次世代ワイヤレス技術開発の主要な中心地です。
中国の5G無線アクセスネットワーク市場
中国はアジア太平洋市場の約 46% を占めています。この国は、都市部と農村部にわたる大規模な 5G インフラストラクチャの展開と大規模なネットワーク カバレッジを維持しています。産業デジタル化への取り組み、スマートシティ プログラム、製造近代化プロジェクトにより、先進的な RAN ソリューションの需要が高まり続けています。
国内の通信機器サプライヤーはネットワークの拡大において重要な役割を果たしています。この国は、5G アドバンスト技術、産業接続、大規模な無線インフラストラクチャへの投資に重点を置いており、継続的な市場開発と技術進歩をサポートしています。
世界のその他の地域
その他の地域は世界市場シェアの 9% を占めています。ラテンアメリカ、中東、アフリカの国々は、デジタル変革の目標をサポートするために 5G インフラストラクチャの導入を拡大し続けています。政府と電気通信事業者は、接続性と経済競争力を向上させるために、最新のワイヤレス ネットワークに投資しています。エンタープライズ アプリケーション、スマート シティ イニシアチブ、産業近代化プロジェクトは、高度な RAN テクノロジーに対する需要の増大に貢献しています。スペクトルの可用性の向上とデジタル サービスの導入の増加により、インフラストラクチャ ベンダーやサービス プロバイダーに機会が生まれ続けています。
5G 無線アクセス ネットワークのトップ企業のリスト
- テレフォナクティボラーゲット LM エリクソン
- クアルコム テクノロジーズ株式会社
- ノキア
- 楽天シンフォニー・シンガポールPte.株式会社
- インテル コーポレーション
- サムスン
- ベライゾン
- シスコシステムズ株式会社
- 華為技術株式会社
- ヴイエムウェア株式会社
市場シェア上位 2 社
- 華為技術株式会社 – 31%
- Telefonaktiebolaget LM エリクソン – 29%
投資分析と機会
5G 無線アクセス ネットワーク市場における投資活動は、引き続きスタンドアロン 5G 導入、オープン RAN エコシステム、エッジ コンピューティング統合、およびプライベート ネットワーク インフラストラクチャに焦点を当てています。電気通信事業者は、ネットワークの高密度化、スペクトル利用の改善、クラウドネイティブ アーキテクチャの実装に資本を割り当てています。製造、物流、エネルギー、輸送などの産業部門は、専用ワイヤレス接続ソリューションへの投資を増やし続けています。
AI 主導のネットワーク最適化、エンタープライズ接続サービス、高度な産業用アプリケーションには大きなチャンスが存在します。エネルギー効率の高いインフラストラクチャ、ソフトウェア デファインド ネットワーキング ソリューション、オープン RAN 機能を提供するベンダーは、長期的なデジタル変革の取り組みから恩恵を受ける有利な立場にあります。
新製品開発
イノベーションは依然として 5G 無線アクセス ネットワーク市場の特徴です。ベンダーは、高度な Massive MIMO 無線、AI を活用したネットワーク自動化プラットフォーム、クラウドネイティブ RAN ソフトウェア、エネルギー効率の高いインフラストラクチャ ソリューションを導入しています。オープン RAN 準拠の製品は、マルチベンダー環境全体での相互運用性を拡大し続けています。
最近の製品開発では、ネットワーク インテリジェンス、自動化、持続可能性が重視されています。高度なビームフォーミング テクノロジー、インテリジェント無線ユニット、エッジ コンピューティングの統合、および仮想化されたネットワーク機能により、運用効率とサービス品質が向上します。これらのイノベーションは、進化する企業と消費者の接続要件をサポートしながら、次世代のデジタル アプリケーションを可能にします。
最近の 5 つの動向 (2023 ~ 2025 年)
- エリクソンは、AI を活用した RAN 自動化機能を拡張し、エネルギー効率の高い新しい Massive MIMO 無線ソリューションを導入しました。
- Nokia は複数の国際的な 5G RAN 近代化契約を締結し、オープン RAN 相互運用性プログラムを強化しました。
- Samsung は、仮想化 RAN の導入を進め、エンタープライズ向けのプライベート 5G ソリューションを拡張しました。
- ファーウェイは、5G-Advancedインフラストラクチャの展開を加速し、強化されたAI統合ワイヤレスネットワークテクノロジーを導入しました。
- Rakuten Symphony は、オープン RAN 商用化の取り組みを拡大し、追加のクラウドネイティブ RAN 管理プラットフォームを立ち上げました。
レポートの対象範囲
5G無線アクセスネットワーク市場レポートは、市場の傾向、ダイナミクス、セグメンテーション、地域の見通し、競争環境、投資機会、技術開発の包括的な分析を提供します。このレポートは、導入モデル、アーキテクチャの種類、最終用途の業界を調査しながら、ハードウェア、ソフトウェア、およびサービスのセグメントを評価します。これには、主要な地域市場、新たな機会、業界の課題、主要参加者による戦略的取り組みの詳細な評価が含まれます。
カスタマイズのご要望 広範な市場洞察を得るため。
この報道では、オープン RAN の導入、プライベート 5G の導入、AI 主導のネットワーク管理、エッジ コンピューティングの統合、および世界の 5G 無線アクセス ネットワーク業界の将来を形作る進行中のインフラ最新化活動にも焦点を当てています。


- 2021-2034
- 2025
- 2021-2024
- 140
-

(有効期限 30th Sep 2026)
30~60時間の無料カスタマイズ
地域と国のカバレッジを拡大、 セグメント分析、 企業プロフィール、 競合ベンチマーキング、 およびエンドユーザーインサイト。



















