ホームケア臨床栄養市場規模、シェアおよび業界分析、タイプ別(サービス[栄養評価、食事の準備と配送、摂食支援など)および製品[経口、非経口、および経管栄養])、年齢層別(小児および成人)、形態別(粉末および液体)、治療領域別(腫瘍学、神経疾患、胃腸疾患、糖尿病、腎臓障害、心血管障害、その他)、および地域予測、2026 ~ 2034 年
 無料サンプルをダウンロード

主要市場インサイト
 音声版を聴く
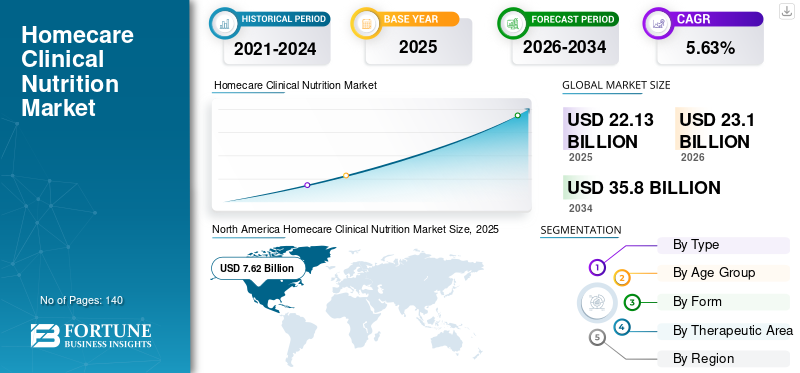
世界の在宅医療臨床栄養市場規模は、2025年に221億3,000万米ドルと評価され、2026年の231億米ドルから2034年までに358億米ドルに成長すると予測されており、予測期間中に5.63%のCAGRを記録します。北米は、2025 年に 34.44% の市場シェアを獲得し、在宅医療臨床栄養市場を独占しました。
在宅医療臨床栄養とは、在宅医療環境において、腫瘍学、心血管障害、代謝障害などの急性疾患および慢性疾患の患者に適切な栄養を維持するための臨床栄養サービスおよび製品の提供を指します。がんや神経疾患などのさまざまな慢性疾患の有病率の増加と、栄養失調の症例数の増加により、これらの臨床栄養サービスおよび製品の需要が高まっています。この傾向は世界市場の成長を促進しています。
- 2022 年のパーキンソン病財団プロジェクトによると、北米では 2030 年までに約 120 万人がパーキンソン病を抱えて暮らすことになるでしょう。さらに、米国では毎年9万人近くがパーキンソン病と診断されています。
さらに、これらの製品やサービスに対する意識の高まりと、新しい臨床栄養製品の開発と導入のための研究開発活動の活発化が、世界市場でのこれらの製品やサービスに対する需要の高まりをサポートすると考えられます。アボット、バクスターなどの主要企業は、市場の成長を支えると期待される在宅医療臨床栄養学向けの新しい製品の開発と導入に焦点を当てています。
無料サンプルをダウンロード このレポートについて詳しく知るために。
在宅医療臨床栄養市場の重要なポイント
 世界市場規模と予測
- 2025年の市場規模:221.3億ドル
- 2026年の市場規模:231億ドル
- 2034 年の予測市場規模: 358 億ドル
- CAGR: 2026 ~ 2034 年で 5.63%
 市場占有率
- 北米は 2025 年に 34.44% の市場シェアを保持しました。
- 2026 年にはサービスが市場の 64.68% を占めると予想されます。
- 2026 年には成人が 73.37% の市場シェアを獲得すると予測されています。
 主要な地域のハイライト
北米
2025 年には 34.44% の市場シェアを獲得。
アジア太平洋地域
2025 年には世界市場の 23.72% を占めます。
ヨーロッパ
2025年には世界市場の29.02%を占める。
私たち。
2026 年までに 72 億 3,000 万米ドルに達すると予想されています。
日本
2026 年までに 11 億 1,000 万米ドルに達すると予想されています。
続きを読む

市場動向
市場の推進力
製品需要を促進するために人口の慢性疾患の有病率が増加
がん、糖尿病、その他の疾患などの慢性疾患の有病率が増加しているため、在宅医療の臨床栄養の需要が高まっています。嚥下機構の機能障害、病気やその治療に伴う食欲不振、吐き気、味覚の変化などの生理症状により、適切な栄養摂取を維持することが困難な患者。
- 疾病管理予防センター(CDC)が発表した2024年の統計によると、米国では約3,840万人が糖尿病を患っていると報告されています。
高齢者人口の増加も、世界中の人口における慢性疾患の有病率の増加を裏付けています。高齢化する人口は、基礎的な健康状態、免疫力の低下、その他の加齢に関連した要因により、さまざまな慢性疾患にかかりやすくなっており、長期的な栄養ケアの必要性が強調されています。
- 地域生活局(ACL)が発表したデータによると、2022 年の米国では総人口の約 17.3% が 65 歳以上の人口となり、この割合は 2040 年までに 22% に増加すると予測されています。
さらに、患者集団の間で臨床栄養製品およびサービスの利点に対する意識の高まりがその導入を後押しし、世界の在宅医療臨床栄養市場の成長を促進すると予想されます。
その他のドライバー:
- 臨床栄養製品とその利点についての認識を高め、導入を促進します。
- 臨床栄養製品の技術進歩により需要が高まっています。
市場の制約
市場の成長を妨げる臨床栄養技術に対する限定的な償還
臨床食品または特別な医療目的の食品(FSMP) は国や医療現場によって大きく異なります。 ScienceDirect が発表した 2019 年のデータによると、ドイツ、フランス、オランダ、スペインなどのヨーロッパ諸国では、外来患者施設、病院、在宅医療施設、地域ケアセンターを含むすべての医療現場で医療食品の償還率が高いことが報告されています。ただし、これらの製品の払い戻しは、他の先進国および新興国では限られています。
- Centers for Medicare & Medicaid Services (CMS) が発行した 2023 年の統計によると、補綴装置の給付金は経腸栄養製品を対象としています。ただし、関連用品、経腸栄養における一時的な障害のための機器、および経口投与される経腸栄養製品は補償の対象外であり、特典が適用されないものとみなされます。
経腸栄養製品や非経口栄養製品を含む臨床栄養製品に対する正式な医療技術評価 (HTA) を行っている国はほとんどありません。しかし、米国では健康技術の評価が不足しているため、製品の価格は実証された健康効果ではなく、FSMP/MF の配合に含まれる主要栄養素と特定の成分の量に基づいて決定されています。これは、食品医薬品局 (FDA) や欧州医薬品庁 (EMA) などの規制機関によって課される厳格な法律や規制と相まって、世界の臨床栄養製品の需要にさらに影響を与えています。
さらに、非経口および経腸栄養技術の臨床研究に投資するメーカー間の金銭的インセンティブが限られているため、イノベーションや臨床栄養の役割を促進する医療エコシステムの能力が妨げられる可能性があります。したがって、上記の要因は臨床栄養製品の採用を妨げ、それによって市場の成長を制限する可能性があります。
その他の制約:
- 市場の成長を妨げる特殊な栄養製品に関連する高コスト。
市場機会
新興市場での研究開発活動の増加
経口栄養補助食品、非経口、経腸栄養製品業界は、有効性、消費時間の短縮、特定の患者のニーズに対応できるなど、これらの製品が提供する利点により大幅に成長しています。したがって、臨床栄養製品の利点が増大することにより、市場でのこれらの製品の需要が高まる可能性があります。
臨床栄養製品の利点が増大していることにより、特にアジア太平洋やラテンアメリカなどの新興市場において、著名な企業が新製品の開発と導入を目的とした研究開発活動にますます注力する結果となっています。これに加えて、個々の患者のニーズに合わせた個別化された臨床栄養製品、高度な送達システム、および疾患固有の製品に対する需要の高まりも、市場におけるこれらの製品およびサービスの需要を増大させる他の要因の一部です。
- たとえば、アボットが発行した2023年の年次報告書によると、同社は市場での研究開発活動に27億4,100万米ドルを投資しました。
高度な栄養製品の潜在的な候補を特定するための臨床研究への注目の高まりが、市場での製品発売数の増加を後押しすると予想されます。
市場の課題
熾烈な競争と成長を制限する製品の絶え間ない革新の必要性
経腸および非経口栄養製品の開発と導入に焦点を当てて市場で活動する著名なプレーヤーの数が増加しています。さらに、高度な臨床栄養製品に対する需要の高まりにより、これらの製品の開発はますます進歩しています。
の統合などの進歩の増加人工知能とりわけ、経腸および非経口栄養製品のための新しい送達メカニズムの開発は、市場の既存の主要プレーヤーに潜在的な脅威をもたらしています。
さらに、業界関係者間の買収や提携などの戦略的取り組みの増加により、市場の主要株主間の競争が激化する可能性があります。
- 2023 年 7 月、Pentec Health, Inc. は、フェニルケトン尿症患者向けに設計された PKU GOLIKE などの先進医療製品の製品ポートフォリオを強化するために、米国の医療プロバイダーである ZOIA Pharma を買収しました。
その他の課題:
- 市場の成長を妨げる原材料や製品の入手可能性が限られている。
ホームケア臨床栄養市場の動向
患者の嗜好が疾患特有の製品に移行
患者の特定のニーズを満たすために適切な栄養を補給することに新たな焦点が当てられています。需要を促進する要因には、経口、非経口、経腸栄養製品の進歩、慢性疾患の有病率の増加などが含まれます。
臨床栄養学では、合併症により十分な栄養素を経口摂取できない個人に重要な微量栄養素と多量栄養素を提供します。臨床栄養学は、神経疾患、糖尿病、心血管疾患など、患者のさまざまな症状に応じて必要とされます。
すべての人は、自分の状態に応じて、栄養配合に対する特定の要件を持っています。たとえば、個人で糖尿病が発症すると脳卒中などの合併症を引き起こすことが多く、毎日の栄養要件を満たすために経腸栄養や非経口栄養が必要となる場合があります。糖尿病患者に対する経腸栄養は、タンパク質、ビタミン、エネルギー、ミネラルなどの必要な栄養素を提供し、これらの患者の栄養失調のリスクを軽減します。
疾患別栄養療法は、患者の状態に合わせてターゲットを絞った多量栄養素と微量栄養素を提供することで、より早い回復や栄養状態の改善などの利点をもたらします。さらに、研究者の間では、患者の栄養要件を改善するために、特に疾患特有の製品に関する多数の臨床研究を実施することにますます注目が集まっています。
市場の主要企業は、疾患別の臨床栄養製品を世界的に開発するための研究開発活動にも注力しています。
- 2023 年 10 月、ニュートリシア (ダノン) は、本物の果物と野菜の成分をバランスよく配合した初の医療用栄養ドリンクを発売しました。この製品は、小児患者の病気に関連した栄養失調や成長の遅れを食事管理するために特別に配合されています。
その他の傾向:
- 植物ベースの機能性食品への需要の増加
- の統合遠隔医療患者を監視するデジタルヘルスと
無料サンプルをダウンロード このレポートについて詳しく知るために。
新型コロナウイルス感染症(COVID-19)の影響
2020年の新型コロナウイルス感染症パンデミックの最中、世界市場はサプライチェーンの混乱、診断と治療の遅れ、大規模な製品不足により成長の鈍化を目の当たりにしました。さらに、在宅医療現場での医療従事者の確保が限られていること、栄養失調患者のスクリーニングが限られていることも、市場の成長鈍化をもたらした追加要因の一部です。
- たとえば、ScienceDirectが発行した2021年の記事によると、在宅非経口栄養病棟の医師の半数以上と看護師の3分の1が、パンデミック中に病棟で同時に働いていたと報告されている。
セグメンテーション分析
タイプ別
臨床栄養サービスの需要の増加によりサービス部門の優位性が高まった
タイプに基づいて、市場はサービスと製品に分類されます。サービスセグメントは、栄養評価、食事の準備と配送、食事介助などにさらに分類されます。製品セグメントは、経口、非経口、経腸経管栄養に分かれています。
このサービス部門は市場に参入し、2026年には世界市場シェアの64.68%を占めると予測されています。臨床栄養サービスは、栄養変化の予防、診断、管理を提供し、患者の健康的なエネルギーバランスの維持にさらに役立ちます。これらのサービスのメリットが増大することで、サービスプロバイダーは栄養教育やカウンセリング、栄養評価などの革新的な臨床栄養サービスを提供できるようになり、患者への世界的な導入が促進されています。
これは、在宅での臨床栄養サービスへの関心の高まりとともに、主要なサービスプロバイダーが新しいサービスを開発するよう促しています。在宅医療世界中でサービスを提供しています。
- たとえば、米国食品医薬品局 (USFDA) は、臨床栄養を含む在宅医療サービスの需要の高まりに対処することを目的として、「Healthcare At Home」イニシアチブを開始しました。
したがって、臨床栄養のための在宅ケアサービスを促進する取り組みの増加は、市場におけるこれらのサービスの採用率の上昇を後押しする可能性があります。
一方、製品セグメントは、予測期間中にかなりの成長率で成長すると予想されます。この成長は、新しい臨床栄養製品に対する需要の高まりにより、主要企業が革新的な製品を市場に投入することにますます注力しているためです。さらに、患者のニーズに合わせてカスタマイズされた経腸製品および非経口製品の利用可能性が、この部門の成長をサポートすると考えられます。
このレポートがどのようにビジネスの効率化に役立つかを知るには、 アナリストに相談
年齢層別
成人における慢性疾患の有病率の増加により、成人の優位が生じた セグメント
年齢層に基づいて、市場は成人と小児に分けられます。
成人セグメントは、2026 年に 73.37% のシェアで市場に到達すると予測されています。このセグメントの優位性は、糖尿病、心血管障害、胃腸障害などの慢性疾患の有病率の増加により、成人の間でこれらのサービスや製品の採用が促進されているためです。これは、臨床栄養サービスの利点の増大と、新しい経腸および非経口栄養製品を提供する主要企業の数の増加とともに、この分野の世界的な成長を支える主要な要因の一部となっています。
- たとえば、疾病管理予防センターが発表した統計によると、米国では約 310 万人の成人が炎症性腸疾患に苦しんでいると報告されています。糖尿病やクローン病などの慢性疾患の有病率の上昇が、この分野の成長をサポートすると考えられます。
一方、小児科セグメントも予測期間中にかなりの成長率で成長すると予想されます。この成長は、小児患者の栄養失調の有病率の上昇により臨床栄養製品の需要が高まっているためです。これに伴い、主要企業は小児患者向けの特定製品の開発と導入に注力しており、これによりこの分野の成長が促進される可能性があります。
フォーム分析による
液体製品の上市増加により液体セグメントが優位に立つ
形状に基づいて、市場は液体と粉末に分けられます。
液体セグメントは、2026 年に世界市場シェアの 65.57% に達すると予測されています。このセグメントの優位性は、消化の容易さ、水分補給と栄養の提供、生物学的利用能の向上など、液体臨床栄養製品の特定の利点によるものと考えられます。これらの利点により、液体臨床栄養製品の需要が高まっています。
さらに、主要企業は、液体栄養製品を製造するための潜在的な液体原料を発売するための研究開発活動に焦点を当てています。これらの進歩は、この部門の成長をサポートする可能性があります。
- たとえば、2023 年 11 月に FrieslandCampina 原材料は、微粒子化技術を使用して、熱安定性のホエイタンパク質原料であるニュートリ ホエイ プロヒートを発売しました。この成分は臨床栄養製品で使用するために設計されており、低粘度、中性 pH、良好な飲みやすさ、すっきりした味を備えた栄養価の高い液体製剤を提供します。
液体臨床栄養製品におけるこのような革新が、この分野の成長を支えています。
粉末セグメントも、予測期間中にかなりの成長率で成長すると予想されます。粉末臨床栄養製品の開発における革新とその安価な価格は、この部門の成長を支える主な要因の一部です。
治療領域別
人口におけるがん有病率の増加により、腫瘍学分野の優位性がもたらされた
治療分野に基づいて、市場は腫瘍学、神経疾患、胃腸疾患、糖尿病、腎臓疾患、心血管疾患などに分類されます。
腫瘍学分野は、2026年には世界市場シェアの38.37%に達すると予測されています。この分野の優位性は、肺がんや乳がんなどのさまざまな種類のがんの有病率の増加によるもので、これにより多くの患者が栄養失調に苦しんでいます。
患者数の増加により、市場における臨床栄養サービスおよび製品の需要が高まっています。さらに、主要企業は、特定の患者のニーズに合わせてカスタマイズされた経腸および非経口ソリューションの開発に注力しており、このセグメントの成長を促進しています。
- たとえば、国立がん研究所 (NCI) によると、2023 年に米国で新たに 200 万人ががんと診断されました。この栄養失調に苦しむ患者数の増加により、市場における臨床栄養製品およびサービスの需要が増大する可能性があります。
消化器疾患セグメントも、予測期間中に大幅な成長率で成長すると予想されます。炎症性腸疾患(IBD)、腸閉塞、潰瘍性大腸炎などの消化器疾患の有病率はますます増加しており、世界的に患者が増加している一因となっています。これは、在宅医療現場における臨床栄養サービスの利点の増大とともに、市場におけるこの分野の成長を支える可能性があります。
さらに、神経学および糖尿病セグメントも、予測期間中にかなりの成長率で成長すると予想されます。この成長の原因は、患者の間で神経疾患、1型糖尿病、2型糖尿病の有病率が増加しており、その結果、臨床栄養製品の需要が高まっていることによるものです。これは、主要企業の間で市場での存在感を強化するために新しい製品を発売するための研究開発活動の増加と相まって、これらの製品の採用増加を後押しする可能性がさらに高くなります。
- たとえば、国民保健サービス (NHS) が発表した 2023 年のデータによると、英国には認知症患者が約 438,213 人いると報告されています。
腎臓障害および心血管障害セグメントも、予測期間中にかなりの成長率で成長すると予想されます。これらの疾患の有病率の増加により、経腸および非経口栄養製品の需要が高まっています。さらに、主要企業間の戦略的買収と合併により、市場での存在感を強化することができ、これらの製品の市場での採用にさらに貢献しています。
これに伴い、がん、神経障害、胃腸障害などの疾患に苦しむ患者数の増加が診断率の向上を支え、在宅医療臨床栄養学の採用をさらに増やし、セグメントの成長を支えています。
ホームケア臨床栄養市場の地域別見通し
地理に基づいて、市場は北米、ヨーロッパ、アジア太平洋、ラテンアメリカ、中東およびアフリカに分類されます。
North America Homecare Clinical Nutrition Market Size, 2025 (USD Billion)
この市場の地域分析についての詳細情報を取得するには、 無料サンプルをダウンロード
北米
2025 年に北米は 76 億 2,000 万米ドルを生み出し、世界市場収益の 34.44% に貢献し、2026 年には 79 億 5,000 万米ドルに成長すると予測されています。この地域の成長は、確立された在宅医療環境やカスタマイズされた経腸および非経口臨床栄養製品の採用などの特定の要因によるものです。これに加えて、この地域の主要な市場プレーヤーの存在や積極的な在宅医療機関などが、北米市場の成長を促進すると予想される追加の要因となります。
- たとえば、Home Health Care News が発表した 2022 年のデータによると、米国には約 11,353 の在宅医療機関が活動しています。在宅医療機関の数の増加と他の要因が、市場での臨床栄養製品およびサービスの採用の増加を支えています。米国市場は2026年までに72億3,000万米ドルに達すると予想されています。
アジア太平洋地域
アジア太平洋地域は2025年に52億5,000万米ドルの市場規模を記録し、世界市場シェアの23.72%を獲得し、2026年には54億9,000万米ドルに達すると予測されています。心血管疾患、胃腸障害、がんの有病率の増加に伴い、インドや中国などの発展途上国における在宅医療環境の急速な進歩と相まって、市場での臨床栄養製品およびサービスの需要と採用が促進されると予想されています。日本市場は2026年までに11億1,000万米ドルに達すると予想されており、中国は14億9,000万米ドル、インドは5億9,000万米ドルに達すると予想されています。さらに、償還政策の改善と一人当たりの医療費の増加が、この地域の市場の成長を促進すると予測されています。
- たとえば、日本政府が発表した2023年のデータによると、高齢者患者の一人当たり医療費は約6,792.1ドルです。したがって、在宅医療環境における臨床栄養サービスの利点に対する認識とともに、一人当たりの医療費の増加が、この地域の市場の成長を支える可能性が高い。
ヨーロッパ
ヨーロッパ市場は2025年に64億2,000万米ドルで世界産業の29.02%を占め、2026年には67億米ドルに達すると予想されています。ドイツ、英国、フランスなどの高所得国がこの地域の市場の成長に貢献すると予想されています。医療費の増加と臨床栄養サービスの採用の増加は、この地域の市場の成長を促進する主な要因の一部です。英国市場は2026年までに9億6,000万米ドルに達すると予想され、ドイツは11億米ドルに達すると予想されています。
- 国家統計局 (ONS) が発表した 2023 年のデータによると、英国の医療支出は約 316.0 米ドルです。
ラテンアメリカ
ラテンアメリカは2025年に17億5,000万米ドルを占め、世界市場シェアの7.90%を占め、2026年には18億3,000万米ドルに達すると予測されています。この成長は、患者集団の間で経腸経管栄養および非経口栄養製品に対する需要が高まっているためです。
中東とアフリカ
中東およびアフリカ市場は、2025年に10.9億米ドルを生み出し、世界市場の4.92%を占め、2026年には11.4億米ドルに達すると予想されています。中東およびアフリカは、予測期間中にかなりの成長率で成長すると予測されています。買収や合併などの戦略的取り組みに注力する主要企業の増加により、これらの製品やサービスの需要が世界的に高まる可能性があります。
競争環境
主要な業界プレーヤー
著名な企業は自社の製品ポートフォリオを強化するためにコラボレーションに注力
世界のホームケア臨床栄養製品市場は、ネスレ、アボット、ニュートリシア(ダノン)を含む 3 つの主要企業が斬新な製品ポートフォリオで世界市場で事業を展開している統合市場です。
ネスレは、2023 年に世界の臨床栄養製品市場を独占しました。同社の優位性は、同社が臨床栄養製品の研究開発活動にますます注力しているためです。これは、臨床栄養に対する意識を高めるための大手企業間の買収や協力の重視の高まりとともに、世界の在宅医療臨床栄養市場シェアを支えています。
- 2024年1月、ネスレは世界経済フォーラムのイニシアチブであるグローバル・シェイパーズおよびアクセンチュアと協力して、若者のイノベーションを支援し、画期的なアイデアを加速させました。このパートナーシップは、市場における同社のブランドの存在感を高めるのに役立ちました。
ニュートリシア(ダノン)、アボット、バクスターが非経口栄養製品および経腸栄養製品の製品ポートフォリオを拡大するために発売する製品の数が増加しており、これらの企業の市場シェアの拡大に貢献しています。
Reckitt Benckiser Group PLCや味の素株式会社などの他の主要企業は、がんや胃腸障害などの疾患に特化した製品を発売するための研究革新に注力しています。これらのイノベーションは、在宅医療臨床栄養製品市場の成長をサポートし、競争環境を強化する可能性があります。
プロファイルされた主要企業のリスト:
- 味の素株式会社(日本)
- ニュートリシア(ダノン)(オランダ)
- アボット(私たち。)
- ネスレ(スイス)
- B. Braun SE (ドイツ)
- メドトリション社(米国)
- Reckitt Benckiser Group PLC (イギリス)
- バクスター(私たち。)
- Fresenius Kabi AG (ドイツ)
主要な業界の発展:
- 2024年9月~ニュートリシアは、ミラノで開催された第 46 回欧州静脈経腸栄養学会 (ESPEN) の臨床栄養と代謝に関する会議で、再調整されたニュートリソン コア シリーズの経管栄養剤を発表しました。
- 2024年8月 -味の素株式会社ヘルス&ニュートリションは、製品ポートフォリオを強化するために、糖尿病、肥満、心血管疾患などの世界的な健康問題に対処するために AI を使用してスイートプロテインを開発するために Shiru, Inc. と提携しました。
- 2024年5月~ネスレは、米国での減量管理のサポートを目的とした Vital Pursuit を導入しました。この発売により、ネスレはブランドの存在感を高めることができました。
- 2024年2月~Fresenius Kabi AG は、欧州集中治療医学協会 (ESICM) との協力を継続し、ESICM-Fresenius Kabi Clinical Nutrition Award や重篤な病気の栄養に関する専門 e コースのフェローシップなどの取り組みを通じて臨床栄養を推進しました。この提携により、救命医療栄養の研究と教育が強化され、在宅医療栄養の進歩が直接サポートされます。
- 2022年2月~Medtrition Inc.は、米国創傷ケア協会の2022年創傷週間において、コラーゲンジペプチドとL-シトルリンを含む経口栄養補助食品の慢性創傷治癒における有効性を実証する初の事例シリーズを発表しました。この取り組みは、同社の世界的なブランド存在感の向上に役立ちました。
戦略的な推奨事項
- 主要企業は他の企業間の買収や協力に注力する可能性があり、これにより臨床栄養製品およびサービスの採用率が世界的に増加すると予想されます。
- 主要企業は、研究開発施設の拡張などの戦略的取り組みに注力する可能性があり、これにより市場での臨床栄養製品の採用率が高まる可能性があります。
レポートの範囲
世界の在宅医療臨床栄養市場レポートは、詳細な市場分析を提供します。市場規模と市場予測、種類、年齢層、形式、治療領域に基づく市場の分割などの重要な側面に焦点を当てています。また、主要なプレーヤーと競争環境の詳細な分析も提供します。また、慢性疾患の有病率、製品の発売、新型コロナウイルス感染症(COVID-19)の影響についても概観します。
カスタマイズのご要望 広範な市場洞察を得るため。
レポートの範囲とセグメント化
|
属性 |
詳細 |
|
学習期間 |
2021~2034年 |
|
基準年 |
2025年 |
|
推定年 |
2026年 |
|
予測期間 |
2026~2034年 |
|
歴史的時代 |
2021-2024 |
|
成長率 |
2026 年から 2034 年までの CAGR は 5.63% |
|
ユニット |
価値 (10億米ドル) |
|
セグメンテーション |
タイプ別
|
|
年齢層別
|
|
|
フォーム別
|
|
|
治療領域別
|
|
|
地域別
|
よくある質問
Fortune Business Insights によると、世界市場規模は 2025 年に 221 億 3000 万米ドルと評価され、2026 年の 231 億米ドルから 2034 年までに 358 億米ドルに成長すると予測されています。
2025 年の北米市場価値は 76 億 2,000 万米ドルでした。
市場は予測期間中に安定した 5.63% の CAGR を示すでしょう。
タイプ別では、サービス部門がこの市場をリードしています。
市場の主な推進要因には、慢性疾患の有病率の増加、臨床栄養製品およびサービスの需要の増加、有利な医療償還政策、新しい臨床栄養製品の発売などが含まれます。
アボット、ネスレ、バクスターは世界市場の主要企業です。
2025 年には北米が市場を支配します。
市場の満たされていない重要なニーズ、慢性疾患の蔓延に対処する新しい製品の発売が、この製品の採用を促進しています。
専門家にお問い合わせください 専門家に相談する


- 2021-2034
- 2025
- 2021-2024
- 140
30~60時間の無料カスタマイズ
地域と国のカバレッジを拡大、 セグメント分析、 企業プロフィール、 競合ベンチマーキング、 およびエンドユーザーインサイト。













.webp)





