CubeSat市場規模、シェアおよび業界分析、サイズ別(0.25U~1U、2U、3U、6U、12U、および12U以上)、コンポーネント別(ペイロード、構造、電力システム、推進システム、熱制御、オンボードコンピュータおよびデータ処理、姿勢決定および制御システム)、ペイロード別(科学機器、通信機器、望遠鏡、カメラ)、アプリケーション別(地球観測とリモートセンシング、科学研究と宇宙探査、海洋と輸送追跡、その他)、エンドユーザー別(政府と軍事、商業、研究機関、その他)、および地域予測、2026 ~ 2034 年
 無料サンプルをダウンロード

CubeSatの市場規模と業界概要
 音声版を聴く
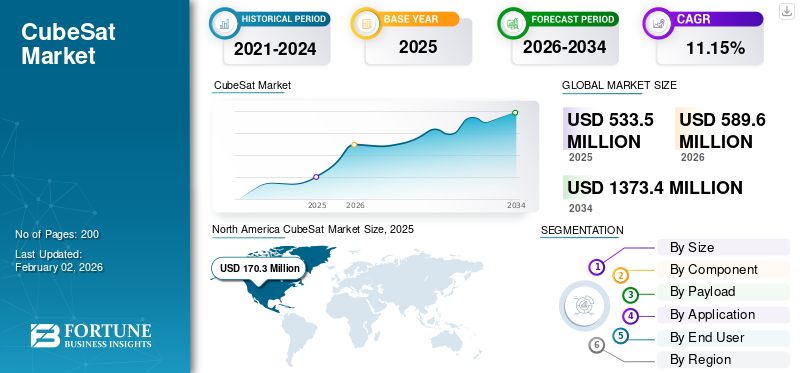
世界の CubeSat 市場規模は米ドルで評価されました 533.50 2025 年には 100 万ドルに達し、米ドルから増加すると予測されています 589.60 2026 年の百万ドルを米ドルに換算 1,373.40 2034 年までに 100 万人に達し、予測期間全体で 11.15% の CAGR を示します。北米は CubeSat 市場を支配し、市場シェアは 31.93% 2025年に。
CubeSat は、標準化されたサイズと設計を持つ超小型衛星の一種です。 10x10x10 cm の「1 ユニット」または「1U」の場合、典型的なナノ衛星サイズは、1.5、2、3、6、さらには 12U などのより大きなサイズまで拡張可能です。 CubeSats の開発は、政府、産業界、学界が協力して継続的に機能を強化し、独自の分野に成長しました。 CubeSat は現在、科学研究、新技術のデモンストレーション、星座、群、および細分化されたシステムを使用する高度なミッション コンセプトのための低コストのプラットフォームです。
この市場で活動している主要企業には、Planet Labs (米国)、Pumpkin Space Systems (米国)、GomSpace (ドイツ)、Clyde Space (英国)、Surrey Satellite Technologies (米国)、Sierra Nevada Corporation (米国)、Capella Space (米国) などが含まれます。これらの企業は、研究開発に投資し、ナノ衛星の性能を向上させるための最先端の小型部品を作成することで、積極的に事業を成長させています。
生産の遅延、サプライチェーンの混乱、ミッションの延期はすべて、新型コロナウイルス感染症のパンデミックが市場に与えた深刻な影響によって引き起こされました。この流行により最初は市場が減速しましたが、環境監視や災害管理などの分野におけるキューブサットの重要な機能にも注目が集まり、最終的には市場の成長につながりました。
図:次世代CubeSatの基本機能構成要素
出典: I.F. Akyildiz、J.M. Jornet、S. Nie / アドホック ネットワーク 86 (2019) 166–178
無料サンプルをダウンロード このレポートについて詳しく知るために。
CubeSat マーケットの重要なポイント
 市場規模と予測
- 2025年の市場規模:5億3,350万米ドル
- 2026年の市場規模:5億8,960万ドル
- 2034年の予測市場規模:13億7,340万米ドル
- CAGR: 2026 ~ 2034 年で 11.15%
 市場占有率
- 北米は 2025 年に 31.93% のシェアを獲得し、CubeSat 市場を独占しました。
- 3U セグメントは 2026 年に 23.34% の市場シェアを獲得すると予測されています。
- ペイロードセグメントは、2026 年に 23.29% の市場シェアを占めると予想されます。
 主要な地域のハイライト
北米
北米は2025年に世界市場の31.93%を占め、2026年には1億8,810万米ドルに達すると予測されています。
ヨーロッパ
欧州は 2025 年に世界収益の 29.10% を占め、2026 年には 1 億 7,130 万米ドルに達すると予想されています。
アジア太平洋地域
アジア太平洋地域は2025年に1億1,390万米ドルを拠出し、2026年には1億2,690万米ドルに増加すると予測されています。
私たち。
CubeSat 市場は 2026 年までに 1 億 2,640 万米ドルに達すると予想されています。
日本
CubeSat 市場は 2026 年までに 2,470 万米ドルに達すると予測されています。
続きを読む

米国関税の影響
米国の関税、特にトランプ政権下で2025年に課された関税は、世界市場に重大な不確実性とコスト圧力をもたらしました。これらの関税は、アルミニウム、リチウム、シリコンなど衛星製造に不可欠な幅広い原材料や部品を対象としている。ソーラーパネル、希土類元素とエレクトロニクス。その結果、CubeSat および関連する宇宙用ハードウェアの全体的な生産コストが上昇しました。 2025年6月、カリフォルニアに本拠を置く打上げロケットとロケットエンジンの部品メーカー、ベリディアムの最高経営責任者(CEO)によると、関税により運営コストが10~20%増加し、キャッシュフローが圧迫され、遅延や中止につながったと報告している米国の宇宙企業はほとんどないという。
関税 | 関税率 (2024-2026) | 対象商品 | 発効日 |
第232条 | 50% | 鉄鋼・アルミ製品 | 2024~2026年 |
第301条 | 50% | 太陽電池 | 2024~2026年 |
50% | 半導体 |
市場動向
市場の推進力
政府、宇宙機関、民間企業間のパートナーシップの高まりが市場の成長を促進すると予想される
政府、宇宙機関、民間企業間のパートナーシップが市場の特徴となっており、イノベーションを推進し、コストを削減し、宇宙へのアクセスを拡大しています。リソース、専門知識、インフラストラクチャを追加することで、これらのコラボレーションはナノ衛星ミッションの開発と展開を加速します。たとえば、NASA のアルテミス II ミッションは最近、アルゼンチンの CONAE、ドイツの DLR、韓国航空宇宙庁などの国際パートナーとの協定を締結しました。これらの国際協力は、強化された能力を実証します。
政府主導の主要な取り組みに加えて、学術部門や民間部門の市場も成長しています。たとえば、INOOSA が実施する国連/日本 KiboCUBE イニシアチブ KiboCUBE により、世界中の教育機関や研究機関が国際宇宙ステーションからナノ衛星を展開できるようになります。
市場の制約
超小型衛星の固有のコンパクトさに起因する技術的な複雑さが市場の成長を制限するはずである
テクノロジーのサイズと複雑さを制限する CubeSat のコンパクトさは、市場の大きな制約となっています。この制限はペイロード容量に影響し、機器の種類とセンサーそれは持ち運び可能であるため、CubeSat が実行できるミッションの範囲が制限されます。サイズが小さいと推進システムにも課題が生じ、操縦の実行や軌道の維持が困難になります。
小型衛星は過酷な宇宙環境による故障の可能性がより高いため、小型コンポーネントの信頼性も別の懸念事項です。さらに、ナノ衛星開発者にとって、複雑な国際宇宙規制や安全基準、環境基準への準拠に対処することは、時間と費用がかかる可能性があります。
市場機会
の台頭超小型衛星小型衛星のネットワークとコンステレーションが大きな成長の機会を提供
宇宙分野には、さまざまな用途に衛星ネットワークを打ち上げるための、より手頃な価格でスケーラブルな手段を提供するナノ衛星コンステレーションの重要な開発機会があります。これらの衛星群は多数の小型衛星で構成されており、再訪問時間がより頻繁になるため、特に遠く離れた場所でのより頻繁なデータ収集と強化された監視機能が可能になります。このアプローチは、地球観測や交通監視、IoT、電気通信そしてその他。
多くの場合、単一のミッションまたは地域でサービスを提供する従来の大型衛星とは異なり、連携して動作する小型ナノ衛星群は、高い再訪問率で継続的かつ世界的なカバー範囲を提供できます。ナノ衛星群は、遠隔地やサービスが十分に行き届いていない地域での接続ギャップを埋めることを目指す産業に特に使用されています。たとえば、これらのネットワークはブロードバンド インターネットを提供し、災害対応通信をサポートし、海運、航空、物流部門の資産追跡を可能にすることができます。
市場の課題
超小型衛星における無線周波数スペクトル管理市場の成長に挑戦できる
超小型衛星が機能する低周波数では、無線周波数スペクトルが混雑しています。周波数の割り当てと管理を行うライセンス手続きを行った後でも、超小型衛星は輻輳による干渉に頻繁に遭遇します。ナノ衛星群またはナノ衛星群の人気が高まるにつれて、無線周波数スペクトルを制御するためのインフラストラクチャと通信プロトコルを開発することがますます重要になっています。現在、星座内の宇宙システムが独自の周波数を使用することを阻止する規則はなく、希少な無線通信リソースを浪費したり、干渉が増加したりする可能性があります。代わりに、コンスタレーション全体が単一の調整された周波数を利用します。
CubeSat市場動向
商用既製 (COTS) コンポーネントの使用の増加は新興市場の傾向です
COTS コンポーネントは、もともと地上用途向けに設計された大量生産の電子部品および機械部品であり、CubeSat などの宇宙ミッションで広く使用されています。 COTS コンポーネントはすぐに入手でき、最小限のカスタマイズしか必要とせず、1 週間から数か月以内にナノ衛星の設計に統合できます。 COTS コンポーネントのコスト削減は大幅であり、最大 60% 安くなる可能性があります。
ナノ衛星における COTS コンポーネントの普及により、さまざまな用途向けの小型衛星群の急速な拡張が可能になりました。 COTS 部品の標準化、製造の合理化、コストの削減により、さまざまな用途にナノ衛星の大規模な衛星群を配備している企業。この標準化により、大規模な衛星ネットワークにとって重要な迅速な展開も容易になります。さらに、COTS コンポーネントの使用により、アップグレードや交換が容易になり、ナノ衛星は進化するミッション要件や技術の進歩により適応できるようになります。
無料サンプルをダウンロード このレポートについて詳しく知るために。
セグメンテーション分析
サイズ別
3U は宇宙ミッション向けのペイロードの柔軟性の向上により市場を支配
市場セグメントは、サイズによって 0.25U ~ 1U、2U、3U、6U、12U、および 12 U 以上に分類されます。
規模の中で、3U セグメントは 2026 年に 23.34% のシェアで世界を支配すると予測されており、2026 年から 2034 年の期間で最も急速に成長するセグメントになると予想されています。 3U CubeSat は、小型サイズと比較して、より高度な機器やサブシステムを収容できるため、商業および科学宇宙ミッションにとって魅力的です。 3U は地球観測、科学研究、技術実証で最もよく使用されます。
0.25U~1Uセグメントは調査期間中に大幅な成長を示すと予想されます。これらのタイプの cubeSat は構築と打ち上げが低コストであるため、大学、新興企業、教育機関に最適です。これらは、新しいセンサーや通信プロトコルなどのテスト衛星として機能します。
このレポートがどのようにビジネスの効率化に役立つかを知るには、 アナリストに相談
コンポーネント別
小型化と高度なセンサー技術が市場のペイロード分野の成長を促進
市場はコンポーネントごとに、ペイロード、構造、電力システム、推進システム、熱制御、車載コンピュータおよびデータ処理、姿勢決定および制御システム、その他(アクセスポート、モーター、ソーラーパネルなど)に分割されています。
コンポーネントの中で、ペイロードセグメントは、2026 年に 23.29% のシェアで最大の CubeSat 市場を保持し、2025 年から 2032 年の期間で最も急速に成長するセグメントになると予想されています。ペイロードは、計器、センサー、通信機器を備えた衛星のミッションクリティカルなモジュールです。小型化と革新的なセンサー技術により、ペイロードの小型化と効率化が可能となり、より幅広いミッションへのアクセス性が向上します。
構造セグメントは調査期間中に大幅な成長が見込まれると予想されます。この構造は、衛星とそのペイロードに物理的なフレームワークと保護を提供します。先進的な素材により耐久性が向上し、発射質量が軽減されます。これにより、調査期間中のセグメントの成長が促進されます。
ペイロード別
科学宇宙探査への投資の増加が 2024 年の科学機器部門を牽引
ペイロードによって、市場は科学機器、通信機器、望遠鏡、カメラなどに分類されます。
ペイロードの中で、科学機器セグメントは 2025 年の世界市場を支配しました。科学機器は宇宙探査、気候研究、基礎科学に使用されます。政府および民間団体による宇宙探査への投資の増加により、高度な科学的ペイロードの需要が加速しています。たとえば、アアルト スペクトラル イメージャー、放射線モニター、静電プラズマ ブレーキを搭載した 3 ユニットのナノ衛星であるアアルト 1 や、電離層プラズマと電場を測定する 2 台のキューブサット DICE は、科学ペイロードの数少ない例です。
通信機器部門は調査期間中に緩やかな成長を示すと予想されます。これらのペイロードには、トランスポンダー、アンテナ、データ送信用の光通信システムが含まれます。グローバル接続に対するニーズの高まり (ブロードバンド、IoT、5G)により、高出力衛星通信ペイロードの需要が高まります。
用途別
映像技術の進歩で地球観測需要が高まり、セグメントの成長に貢献
市場はアプリケーション別に、地球観測とリモートセンシング、科学研究と宇宙探査、通信、海上と輸送の追跡、その他(トレーニング、信号監視など)に分類されます。
アプリケーションのうち、地球観測およびリモートセンシング分野は、2026 年に 32.68% のシェアを獲得して世界市場を独占すると予測されています。ハイパースペクトル、 レーダー、光学センサーは、さまざまな業界のデータ品質と実用性を高めます。これらの技術は宇宙ミッションへの応用を生み出します。
科学研究および宇宙探査分野は、調査期間中に緩やかな成長を示すと予想されます。火星探査ミッション、月探査ミッション、深宇宙ミッションなどの宇宙探査ミッションへの政府および民間部門の投資が、セグメント別の需要を牽引しています。
エンドユーザー別
宇宙探査推進における政府の取り組みの台頭政府および軍事部門の成長
エンドユーザーごとに、市場は政府および軍事、商業、研究機関、その他に分類されます。
エンドユーザーのうち、政府および軍事部門は、2026 年に 40.43% のシェアを獲得して世界市場を支配すると予測されています。政府はナノ衛星イニシアチブに投資しています。これらの取り組みは、ナノ衛星の手頃な価格、モジュール性、迅速な開発を活用して、幅広い宇宙探査に対応します。
商業セグメントは調査期間中に大幅な成長を示すと予想されます。商用ユーザーには、通信事業者、ナビゲーション サービス プロバイダーなどが含まれます。通信、ナビゲーション、地球観測などの衛星ベースのサービスに対する需要の高まりにより、商用ペイロードの採用が促進されています。
CUBESAT 市場の地域別見通し
地理的に、市場は北米、ヨーロッパ、アジア太平洋、および世界のその他の地域に分割されています。
北米
North America CubeSat Market Size, 2025 (USD Million)
この市場の地域分析についての詳細情報を取得するには、 無料サンプルをダウンロード
2025年、北米は世界市場シェアの31.93%を保持し、評価額は1億7,030万米ドルに達し、2026年には1億8,810万米ドルに成長すると予測されています。北米が市場をリードしているのは、主に成熟した宇宙インフラと、Amazon、SpaceXなどの大手航空宇宙・テクノロジー企業、NASAや国防総省などの確立された機関の存在によるものです。 さらに、公共部門と民間部門の両方からの多額の投資がイノベーションと展開を促進します。米国政府は宇宙研究に多額の予算を割り当てているが、民間企業は通信や地球観測などのための衛星群に多額の投資を行っている。米国は、高度に発達した宇宙分野、政府の資金提供、打ち上げミッションにより、北米市場内で支配的な国です。米国の CubeSat 市場は、2026 年までに 1 億 2,640 万米ドルと評価されています。
ヨーロッパ
ヨーロッパの市場は、2025年に1億5,530万米ドルに達し、総市場収益の29.10%を占め、2026年には1億7,130万米ドルに達すると予測されています。欧州宇宙機関(ESA)は、他の国家機関と並んで、主に環境モニタリング、科学研究などを目的としたナノ衛星の取り組みを強力にサポートしています。たとえば、コペルニクス計画は、ヨーロッパ地域における環境データ収集と災害管理のための多数のナノ衛星契約につながりました。英国の CubeSat 市場は 2026 年までに 5,360 万米ドルと見込まれ、ドイツの CubeSat 市場は 2026 年までに 4,510 万米ドルと見込まれています。
アジア太平洋地域
アジア太平洋地域は、2025年に世界市場に約1億1,390万米ドルを寄与し、21.34%のシェアを占め、2026年には1億2,690万米ドルに達すると予想されています。アジア太平洋地域のナノ衛星市場は成長地域として台頭しており、調査期間中に最高のCAGRを占めると予想されています。これは、災害管理、環境監視、電気通信などのアプリケーションの需要の増加によって推進されています。中国、インド、日本を含む国々は宇宙技術に多額の投資を行っており、この地域のCubeSat市場の成長をさらに押し上げています。日本の CubeSat 市場は 2026 年までに 2,470 万米ドル、中国の CubeSat 市場は 2026 年までに 4,170 万米ドル、インドの CubeSat 市場は 2026 年までに 3,520 万米ドルと予測されています。
世界のその他の地域
世界のその他の市場は、2025 年に 9,400 万米ドルを占め、世界産業の 17.63% を占め、2026 年には 1 億 320 万米ドルに達すると予想されています。世界のその他の地域には、ラテンアメリカ、中東、アフリカが含まれます。これらの地域は、国際パートナーや商用衛星サービスプロバイダーとのパートナーシップや協力を得て、ナノ衛星技術への投資を開始している。また、多くの場合、確立された宇宙機関や民間企業とのパートナーシップを通じて、衛星開発のための現地の専門知識とインフラの構築にも重点を置いています。
競争環境
主要な業界プレーヤー
主要企業は技術進歩による急速な拡大に注力
宇宙ミッションに対する商業および政府の関心の高まりにより、市場の主要企業は急速な市場拡大に注力しています。この市場には、確立された航空宇宙企業、革新的な新興企業、衛星メーカーがダイナミックに混在しているのが特徴です。 Planet Labs (米国)、Pumpkin Space Systems (米国)、GomSpace (ドイツ)、Clyde Space (英国)、Surrey Satellite Technologies (米国)、Sierra Nevada Corporation (米国)、Capella Space (米国) などがこの市場のトッププレーヤーです。これらの企業は、ナノ衛星の機能を強化するための研究開発と高度な小型コンポーネントの開発に投資し、サービスを積極的に拡大しています。
プロファイルされた主要な CUBESAT 企業のリスト
- Planet Labs (U.S.)
- Pumpkin Space Systems (U.S.)
- GomSpace (Germany)
- Clyde Space (U.K.)
- Surrey Satellite Technologies (U.S.)
- Sierra Nevada Corporation (U.S.)
- Capella Space (U.S.)
- Space Systems Loral (U.S.)
- EnduroSat (Bulgaria)
- CU Aerospace (U.S.)
- Spire Global (US.).
- Lockheed Martin Corporation (U.S.)
- Northrop Grumman Corporation (U.S.)
主要な産業の発展
- 2025年5月–地球から32,000キロメートル以内を移動する小惑星アポフィスを探査するラムセス計画の2番目のキューブサットがESAと契約した。 ESAの宇宙安全プログラムの一環として実施されているラピッド・アポフィス宇宙安全ミッション(ラムセス)ミッションは、2024年7月に初めて明らかにされた。メイン探査機1機とキューブサット2機がこのミッションを構成する。
- 2025年5月–サウジ宇宙庁とNASAは、NASAのアルテミスII試験飛行にナノ衛星を搭載して飛行させることで合意に達した。オリオンが4人の宇宙飛行士の乗組員とともに単独飛行に成功した後、サウジ宇宙局のナノ衛星は地球高軌道にあるSLS(宇宙発射システム)ロケットの宇宙船アダプターから打ち上げられ、地球からさまざまな距離で宇宙天気のさまざまな側面を測定する予定だ。
- 2025年3月–Exolaunch は、カナダ宇宙庁 (CSA) と打ち上げサービス協定 (LSA) を締結し、カナダの次世代宇宙リーダーのための宇宙科学技術と教育の育成を目的としたプログラムである CUBICS (STEM のためのカナダにおける CubeSat のイニシアチブ) の一環として CubeSat の配備をサポートしました。この合意により、カナダの機関が作成した9機の3U CubeSatの打ち上げが促進され、2028年半ばまでさらに多くのミッションが実施される可能性がある。
- 2024年11月–ヨーロッパの小型衛星開発会社であるオープン コスモスは、地球の電離層と磁場を調査する 3 機の CubeSat について欧州宇宙機関との契約を締結しました。 ESA の地球観測商用化では、NanoMagSat ミッションの開発契約が ESA と Open Cosmos の代表者によって正式に署名されました。衛星の開発、打ち上げ、試運転は、3,650 万米ドル相当の契約によってカバーされています。
- 2024年9月–Unseenlabs と GomSpace は、さらに 4 つの立方体衛星 (CubeSat) を納入する契約に合意しました。衛星は 2025 年の第 2 四半期または第 3 四半期に引き渡される予定で、契約額は 410 万ドル相当です。
レポートの範囲
このレポートは、市場セグメンテーション、製品ラインナップ、ターゲット市場収益、地理的範囲、主要メーカーによる重要な戦略的取り組みを評価することにより、競争力学を概説しています。グローバル CubeSat 市場調査分析は、市場セグメンテーションの詳細な洞察を提供します。これに加えて、レポートは世界市場の傾向、ポーターのファイブフォース分析、サプライチェーンの傾向、CubeSatの需要増加要因、企業概要についての洞察を提供し、主要な業界の発展に焦点を当てています。
カスタマイズのご要望 広範な市場洞察を得るため。
レポートの範囲とセグメント化
属性 | 詳細 |
学習期間 | 2021~2034年 |
基準年 | 2025年 |
推定年 | 2026年 |
予測期間 | 2026~2034年 |
歴史的時代 | 2021-2024 |
成長率 | 2026 年から 2034 年までの CAGR は 11.15% |
ユニット | 価値 (100万米ドル) |
セグメンテーション | サイズ別
|
コンポーネント別
| |
ペイロード別
| |
用途別
| |
エンドユーザー別
| |
地域別
|
よくある質問
Fortune Business Insights の調査によると、市場規模は 2026 年に 5 億 8,960 万米ドルと評価され、2034 年までに 13 億 7,340 万米ドルに達すると予想されています。
市場は、予測期間中に 11.15% の CAGR で成長する可能性があります。
業界の上位 10 社は、Planet Labs (米国)、Pumpkin Space Systems (米国)、GomSpace (ドイツ)、Clyde Space (英国)、Surrey Satellite Technologies (米国)、Sierra Nevada Corporation (米国)、Capella Space (米国) などです。
2025 年には北米が市場を独占します。
政府、宇宙機関、民間企業間のパートナーシップを強化します。
ナノ衛星固有のコンパクトさによる技術的な複雑さ。
専門家にお問い合わせください 専門家に相談する



- 2021-2034
- 2025
- 2021-2024
- 200
30~60時間の無料カスタマイズ
地域と国のカバレッジを拡大、 セグメント分析、 企業プロフィール、 競合ベンチマーキング、 およびエンドユーザーインサイト。



















