 無料サンプルをダウンロード



見積もりを依頼
ニーズに合わせた最適な価格をご提案します。
- ライセンスタイプを選択
- 複数ユーザーオプション
- 範囲とカバレッジのカスタマイズ
- 迅速な対応
"成長戦略の設計は私たちのDNAにあります"
 音声版を聴く
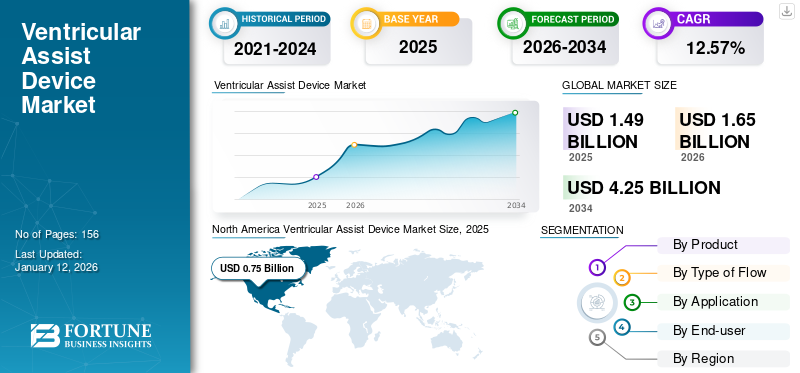
補助人工心臓の市場規模は、2025年に14億9,000万米ドルと評価されています。市場は2026年の16億4,000万米ドルから2034年までに35億4,000万米ドルに成長すると予測されており、予測期間中に10.1%のCAGRを示します。
補助心室装置 (VAD) は、重篤な症状のある心不全患者に埋め込まれ、心臓の部屋から全身に血液を送り出すことで機械的な循環をサポートします。心不全の有病率の増加により、これらの装置の需要が世界的に高まっています。
アボット、アビオメッド、ベルリン ハートは、2025 年に最大の世界市場シェアを獲得しました。市場関係者が効率的なデバイスを開発するための研究開発イニシアチブにますます注力していることが、これらの企業の優位性に貢献しています。
無料サンプルをダウンロード このレポートについて詳しく知るために。
機械的循環サポートシステムの需要を促進する技術開発の増加
医療業界における技術の進歩により、医療専門家は人工知能を通じて最小限のエラーで臨床データを定期的に記録および監視できるようになりました。の高性能機能人工知能 (AI)アルゴリズムは市場の見通しを変えるでしょう。
AI は心血管疾患のリスクの判定に役立ち、患者のリスク予測と治療を強化するために使用できます。また、手術中に患者の解剖学的構造、危険因子、病歴、その他の要因を分析するために利用することもでき、手術の結果を向上させることができます。
心臓胸部手術では、機械学習アルゴリズムは、心臓手術後の院内死亡率の予測において、標準的な手術リスク スコアを上回るパフォーマンスを発揮できます。したがって、心臓処置における技術の発展により、補助人工心臓の採用が促進される可能性があります。
医療機器の技術開発により、これらの機器の効率が向上しました。したがって、デバイスを介した感染率も同時に減少します。 HeartMate III や DuraHeart などの最新のデバイスは、回転速度の低下、サイズの小型化、効率の向上、解剖学的設計の強化などの機能を備えています。 LVAD ポンプは外科的に患者の体内に埋め込まれ、皮膚を通って出る経皮ドライブラインを介して外部コントローラーおよび電源に接続されます。心臓が弱った患者に機械的な循環サポートを提供し、酸素を含んだ血液を左心室から上行大動脈に送り出すのを助けます。したがって、市場におけるこれらの効果的なデバイスの開発は、予測期間中に市場の成長を推進すると予想されます。
無料サンプルをダウンロード このレポートについて詳しく知るために。
心不全有病率の増加によりVADの需要が増加
心不全は世界中で主な死亡原因の 1 つであり、西側諸国では人口の 1 ~ 2% 以上が罹患しています。たとえば、米国心臓協会は 2025 年 5 月に、約 670 万人の成人が心不全を抱えており、その数は 2030 年までに 800 万人を超えると予測されていると報告しました。
薬物治療が病気の治療にあまり効果がなく、心臓移植が不可能な場合は、心臓循環を補助するために機械的循環補助装置も使用されます。これは、機能不全に陥った心臓の機能を部分的または完全に代替するために使用されます。機械的補助システムには、VAD、全人工心臓 (TAH)、体外式膜型人工肺 (ECMO) ポンプなどがあります。大動脈内バルーンポンプ (IABP)。
心不全による有病率の増加と死亡例の増加により、VADは移植への橋渡しと目的地治療の両方に使用できるため、VADの需要が増加しています。
さらに、VAD に対する需要の高まりを促進するために、市場関係者は新製品の発売と生産能力の拡大に注力しています。たとえば、2021 年 6 月、アボットは需要の高まりに応えるために補助人工心臓装置 HeartMate 3 の供給を拡大しました。このようなシナリオは、予測期間中に世界の補助人工心臓市場の成長を促進すると予想されます。
市場の制約 - 影響とマイナス寄与 (2026 ~ 2034 年)
| ランク | 市場の制約 | 市場の成長に対する予想される影響 | 推定総市場成長への貢献 (10 億米ドル) | 影響: 2026-2028 年 | 影響: 2029-2031 年 | 影響: 2032-2034 年 |
|---|---|---|---|---|---|---|
| 1 | Increasing prevalence of heart failure increases the demand for VADs | 高 | 0.78 | 高 | 高 | 高 |
| 2 | Persistent shortage of donor hearts and increasing utilization of VADs for BTT, BTC, and destination therapy | 高 | 0.62 | 高 | 高 | 高 |
| 3 | Technological advancements in VAD systems, including magnetically levitated pumps, improved hemocompatibility, miniaturization, and connected monitoring | 中~高 | 0.50 | 中 | 高 | 高 |
| 4 | Expansion of advanced heart-failure/VAD centers and improving reimbursement and healthcare infrastructure, particularly in emerging markets | 中~高 | 0.36 | 中 | 中 | 高 |
| 5 | Increasing product approvals, geographic commercialization, and replacement/reimplantation demand from the expanding installed VAD base | 中 | 0.31 | 中 | 中 | 中 |
| 6 | Others (pediatric VAD adoption, clinical guideline expansion, remote monitoring, hospital investment, patient awareness and competitive market entry) | 低い | 0.18 | 低い | 低い | 中 |
| 合計のマイナス成長の影響 | 2.75 | |||||
出典: Fortune Business Insights
無料サンプルをダウンロード 詳細な市場制約とリスク分析用
VAD の使用に伴う高コストにより導入が制限される
心臓ドナーの確保が限られていることと、心不全の有病率が増加していることにより、これらの装置の普及が進んでいます。しかし、これらのデバイスの埋め込みに伴うコストが高いため、その導入は制限されています。
これらの装置の埋め込みに関連するこのような高額な費用により、世界中の患者集団によるそれらの導入が制限されてきました。
場合によっては、これらのデバイスは移植後に効率的に機能しなくなる可能性があります。たとえば、VAD が効率的に血液を送り出さない可能性や、電源に障害が発生する可能性があります。これらの問題には直ちに医師の診察が必要であり、ポンプの交換が必要になる場合もあります。このような要因により、製品の普及が制限されます。
したがって、デバイスに関連する高コストやその他の複雑さにより、予測期間内のデバイスの採用が制限される可能性があります。
市場の制約 - 影響とマイナス寄与 (2026 ~ 2034 年)
| ランク | 市場の制約 | 市場の成長に対する予想される影響 | 市場規模の推定縮小(10億米ドル) (2026-2034) |
影響: 2026-2028 年 | 影響: 2029-2031 年 | 影響: 2032-2034 年 |
|---|---|---|---|---|---|---|
| 1 | High Cost Associated with the Use of VAD | 高 | 0.34 | 高 | 高 | 高 |
| 2 | Risk of bleeding, infection, stroke, pump thrombosis, and other device-related complications | 中~高 | 0.28 | 高 | 高 | 中 |
| 3 | Limited availability of specialized VAD centers, trained cardiothoracic surgeons and multidisciplinary heart-failure teams in several countries. | 中~高 | 0.15 | 中 | 中 | 高 |
| 4 | Others (regulatory delays, stringent clinical requirements, product recalls, patient-selection limitations and supply-chain constraints) | 低い | 0.08 | 低い | 低い | 低い |
| 市場総削減 | 0.85 | |||||
出典: Fortune Business Insights
無料サンプルをダウンロード 詳細な市場制約とリスク分析用
新たな市場機会を創出するための移植適応外患者への目的地療法の拡大
近年、左心室補助装置(LVAD)は、高齢、併存疾患、またはその他の臨床的要因により心臓移植の候補に適さない進行性心不全患者に長期の機械的循環サポートを提供するため、目的地療法(DT)としての左心室補助装置(LVAD)の需要が高まっています。
現在の CMS の対象範囲には、目的地療法を含む長期の機械的循環サポートのための FDA 承認の LVAD が含まれており、これにより目的地療法 (DT) として VAD に大きな機会がさらに生まれています。
導入を制限する出血、感染、血栓症、その他のデバイス関連の合併症のリスク
VAD の設計と血液適合性は大幅に改善されましたが、補助人工心臓装置と治療に関連した合併症は、依然として補助人工心臓装置の普及にとって重要な課題となっています。また、耐久性のある LVAD を受けている患者は、長期にわたる抗凝固療法と継続的なデバイス管理を必要とし、全体的な治療コストが増加します。さらに、現代の磁気浮上装置であっても、いくつかの複雑な問題が残ります。
これは、対象となる患者や医師が VAD 療法の選択を思いとどまらせる可能性があり、市場拡大にとって大きな課題となることが予想されます。
LVADセグメントの成長を促進するためのインプラントの増加
製品に基づいて、市場は左心室補助装置 (LVAD)、右心室補助装置、および両心室補助装置に分類されます。
LVADセグメントは、世界中の患者における移植手術の数により、2025年に最高の市場シェアを占めました。市場関係者は、患者の心室をサポートすることで心臓の機能を助けるため、心不全やその他の心血管疾患の患者向けのこれらのデバイスの開発に焦点を当てています。 たとえば、2025 年 9 月に、AdventHealth は INNOVATE の重要な臨床試験に参加し、最初の BrioVAD 移植を実施し、次世代の耐久性のある LVAD の臨床評価を拡大しました。
両心室補助装置 (Bi-VAD) セグメントは、予測期間中に 7.6% の CAGR で成長すると予想されます。
このレポートがどのようにビジネスの効率化に役立つかを知るには、 アナリストに相談
連続フロー装置の使用に伴う高効率でセグメントの成長を加速
流れの種類に基づいて、市場は脈動流と連続流に分類されます。
連続フローセグメントは、連続フローの利点により、2025 年に大きな市場シェアを保持しました。連続フロー装置には、メンテナンスの負担が少なく、騒音が最小限に抑えられ、交換の頻度が低く、可動部品が少ないなどの利点があります。連続フロー装置の利点により、医師や研究者の間でその需要が高まっています。市場の需要に応えるために、Heart Inc. などの大手企業は、連続フロー装置である DuraHeart LVAD を発売しました。
拍動流セグメントは、予測期間中に 9.2% という大幅な CAGR で成長すると予測されています。
長期にわたる機械的循環サポートの利用が拡大し、目的地治療分野を推進
アプリケーションの観点から見ると、市場は移植への橋渡し(BTT)、候補への橋渡し(BTC)、目的地治療(DT)、回復への橋渡し(BTR)に分類されます。
デスティネーションセラピー(DT)セグメントは、最終段階の心不全発生率の増加により、2025年の補助人工心臓市場で最も高いシェアを占めました。 DT は、機能的能力を改善し、患者の寿命を延ばし、心不全の症状を軽減できる移植の代替手段です。 LVAD は、心臓手術を受けることができない患者の治療のための目的療法として応用できます。移植。心臓ドナーの確保が限られていることと、心臓移植手術に伴う合併症がこの部門の成長を促進しました。さらに、このセグメントは2026年までに市場の45.7%のシェアを占めると予想されています。
ただし、移植へのブリッジ(BTT)セグメントは、予測期間中に10.7%という高い成長率で成長しています。
病院と外来手術センター(ASC)が外科手術の需要により最大のシェアを占める
エンドユーザーの観点から見ると、市場は病院と ASC、専門クリニックなどに分類されます。病院およびASCセグメントは、デバイスの配置やインプラント処置などの心臓手術を受ける患者の入院期間の増加により、予測期間中に市場で支配的なシェアを保持すると予想されます。
専門クリニックおよびその他のセグメントは、予測期間中に 13.8% の CAGR で成長すると予想されます。
North America Ventricular Assist Device Market Size, 2025 (USD Billion)
この市場の地域分析についての詳細情報を取得するには、 無料サンプルをダウンロード
北米は世界市場を独占し、2025 年には 7 億 5,000 万米ドルの収益を生み出し、2024 年の地域市場価値は 6 億 9,000 万米ドルとなりました。この地域市場の優位性は、この地域における心血管疾患の蔓延と心臓移植件数の増加に起因しています。さらに、この市場の発展を重視する主要企業の間での協力や協定の数が増加しており、この地域でのこれらのデバイスの導入が促進されています。
2026 年には、米国の売上高が 8 億 1,000 万米ドルに達すると予想されており、世界売上高の約 49.3% を占めると予想されています。
欧州は予測期間中に10.1%のCAGRを記録すると予測されており、これは世界で2番目に高い。市場は2026年に5億1,000万米ドルに達すると予想されています。この地域の成長は、補助人工心臓の開発への投資増加と、この地域における主要企業の存在によるものです。
アジア太平洋地域は、2026 年に 1 億 9 千万米ドルの第 3 位の市場となる可能性が高く、医療施設の進歩と政府の有利な政策により、予測期間中に急速な成長を遂げるでしょう。医療機器企業は市場での採用を増やすためにこれらのデバイスのためにこの地域に投資を行っており、これにより市場の成長が促進されると予測されています。
日本の売上高は 2026 年に約 0.4 億米ドルに達すると予測されており、これは世界売上高の約 2.4% に相当します。
2026 年には、中国の売上高は 0.8 億米ドルに達し、世界売上高の約 4.9% を占めると予想されています。
2026 年には、インドの売上高は 0.1 億米ドルに達すると予想されており、世界売上高の約 0.7% を占めます。
ラテンアメリカ、中東、アフリカが市場に占める割合は比較的低く、2026 年のラテンアメリカの価値は 0.6 億米ドルでした。このシェアは、ラテンアメリカの主要企業による浸透の増加によるものです。さらに、中東およびアフリカ市場の成長は、政府機関が開始した啓発プログラムのおかげであり、この地域での心不全の診断率と治療率の向上につながっています。
VADの販売が好調な企業が市場競争を促進
Abbott、ABIOMED、Berlin Heart は市場の著名なプレーヤーの 1 つであり、2025 年にはかなりの世界市場シェアを獲得します。
これは、両社のデバイスの販売が好調であり、ブランドの評判が確立しているためです。さらに、同社は製品提供を世界的に拡大することを目的とした戦略的取り組みに重点を置いています。
市場に存在する他の著名なプレーヤーは、予測期間中に製品ポートフォリオを拡大し、市場シェアを強化するために規制当局から承認を受けることに焦点を当てています。
さらに、いくつかの企業は研究開発段階にある製品を持っています。これらの製品の発売により、今後数年間で大きな市場シェアを獲得すると予想されます。
調査レポートには、競合状況の詳細が記載されています。これには、VAD 移植の数と、提携、合併、買収などの主要な業界の発展が含まれます。さらに、市場における新製品の発売などの重要なポイントに焦点を当てています。さらに、このレポートは、さまざまなセグメントの地域分析、主要な市場プレーヤーの企業概要、および市場動向をカバーしています。レポートは、市場の成長に貢献する定量的および定性的な洞察で構成されています。
カスタマイズのご要望 広範な市場洞察を得るため。
| 属性 | 詳細 |
| 学習期間 | 2021~2034年 |
| 基準年 | 2025年 |
| 推定年 | 2026年 |
| 予測期間 | 2026~2034年 |
| 歴史的時代 | 2021-2024 |
| 成長率 | 2026 年から 2034 年までの CAGR は 10.1% |
| ユニット | 価値 (10億米ドル) |
| セグメンテーション | 製品、フローのタイプ、アプリケーション、エンドユーザー、および地域別 |
| 製品別 |
|
| フローのタイプ別 |
|
| 用途別 |
|
| エンドユーザー別 |
|
| 地域別 |
|
Fortune Business Insights によると、世界市場は 2025 年の 14 億 9000 万米ドルから 2034 年までに 35 億 4000 万米ドルに成長すると予測されています。
市場は、予測期間(2026年から2034年)中に10.1%のCAGRを示すと予想されます。
左心室補助装置セグメントは、製品別に市場をリードする見込みです。
市場を牽引する主な要因は、世界中で心不全の有病率が増加していることです。
Abbott、ABIOMED、Berlin Heart が市場のトッププレーヤーです。

30~60時間の無料カスタマイズ
地域と国のカバレッジを拡大、 セグメント分析、 企業プロフィール、 競合ベンチマーキング、 およびエンドユーザーインサイト。













.webp)






ニーズに合わせた最適な価格をご提案します。
業界の専門家にご質問をご相談いただけます。
ご不明な点はございますか?ご購入前に迅速にお答えします。

