Identity Threat Detection and Response (ITDR) 市場規模、シェアおよび業界分析、コンポーネント別 (ソフトウェアおよびサービス)、展開別 (クラウドおよびオンプレミス)、企業タイプ別 (大企業および中小企業 (SME))、アイデンティティ環境別 (Active Directory セキュリティ、クラウド ID セキュリティ、およびハイブリッド ID セキュリティ)、業界別 (BFSI、政府、ヘルスケア、IT および電気通信、小売および電子商取引、製造、エネルギーと公共事業、その他)、および地域予測、2026 ~ 2034 年
 無料サンプルをダウンロード

ID 脅威の検出と対応市場の概要
 音声版を聴く
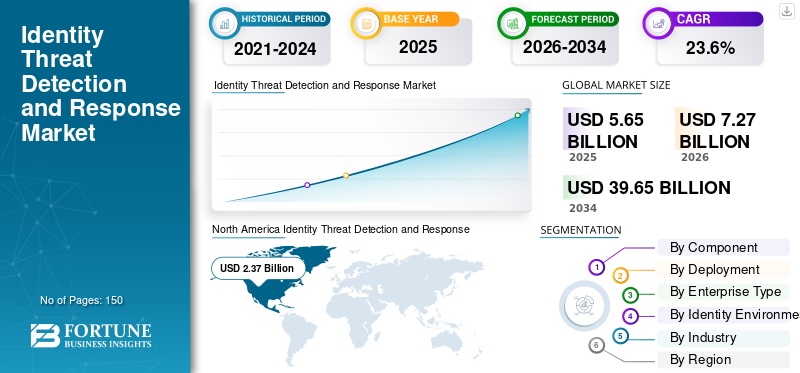
世界のアイデンティティ脅威の検出と対応 (ITDR) 市場規模は、2025 年に 56 億 5,000 万米ドルと評価されています。市場は 2026 年の 72 億 7,000 万米ドルから 2034 年までに 396 億 5,000 万米ドルに成長すると予測されており、予測期間中に 23.6% の CAGR を示します。
ID 脅威の検出と対応 (ITDR) は、ますます高度化する ID ベースの攻撃から企業の ID を保護することに重点を置いた新興のサイバーセキュリティ カテゴリです。 ITDR ソリューションは、継続的に ID 漏洩を特定し、認証と ID アクティビティを監視し、ユーザーとマシンの ID を対象とした悪意のある動作を検出し、エンタープライズ ID 環境全体での迅速な調査、防止、回復をサポートします。
クラウド コンピューティング、ハイブリッド作業環境、ゼロトラスト セキュリティ戦略、アイデンティティ中心のエンタープライズ アーキテクチャの急速な進化により、新しいセキュリティ境界としてデジタル アイデンティティを保護する重要性が大幅に高まっています。 IT および電気通信、BFSI、政府、ヘルスケア、製造、小売、その他の業界の組織は、サイバー回復力の強化、脅威検出の向上、インシデント対応の加速、アイデンティティ関連のセキュリティ リスクの軽減を目的として、ITDR プラットフォームへの投資を増やしています。さらに、AI を活用した脅威検出、ID 分析、セキュリティ自動化、クラウドネイティブ ID 保護の継続的な進歩により、市場の成長が加速しています。
この市場で活動している主要企業には、Microsoft Corporation、CrowdStrike Holdings, Inc.、CyberArk Software Ltd.、Okta, Inc.、Palo Alto Networks, Inc. が含まれます。これらのベンダーは、進化する ID 脅威の状況に対処するために、AI 主導の ID 分析、ID 姿勢管理、適応型リスク スコアリング、自動調査、セキュリティ オーケストレーションへの投資を拡大し続けています。
無料サンプルをダウンロード このレポートについて詳しく知るために。
生成型 AI の影響
生成 AI の導入拡大により、アイデンティティ脅威の検出と対応能力が強化
生成 AI は、高度な ID ベースの攻撃を検出し、調査を自動化し、インシデント対応を加速するセキュリティ チームの能力を強化することにより、市場を大きく変革しています。組織はますます導入を進めています生成AI大量の認証ログ、ID テレメトリ、特権アクセス アクティビティ、および行動データを分析して、資格情報の漏洩、権限昇格、アカウント乗っ取り、または内部関係者の脅威を示す可能性のある異常な ID パターンを特定します。生成 AI は、ID イベントを相関させることで、調査時間を短縮し、検出精度を向上させながら、セキュリティ チームが脅威をより迅速に特定できるようにします。
Generative AI は、自動化された脅威ハンティング、状況に応じたリスク分析、インシデントの要約、攻撃パスの視覚化、修復の推奨事項、および自然言語セキュリティ支援を通じてセキュリティ運用を向上させます。これらの機能により、セキュリティ アナリストは、アラート疲労を軽減し、全体的なサイバー回復力を強化しながら、ID 主導型攻撃をより効率的に調査できるようになります。生成 AI 機能が成熟するにつれて、ITDR プラットフォームとの統合により、予測期間を通じて ID 脅威の検出と対応の速度、規模、コンテキストの精度が向上すると予想されます。
- たとえば、Microsoft は 2026 年 4 月に、セキュリティ チームが ID 関連の脅威を分析し、リスクに優先順位を付け、ハイブリッド ID 環境全体で修復を加速できるようにする、AI を活用した追加の ID 調査およびインシデント対応機能を導入することにより、Microsoft Security Copilot の機能を拡張しました。
ID 脅威の検出と対応 (ITDR) 市場動向
ITDR とアイデンティティ セキュリティ プラットフォームおよびゼロトラスト アーキテクチャの融合が進み、主要な市場トレンドとして台頭
組織がアイデンティティ ガバナンス、特権アクセス管理 (PAM)、ID およびアクセス管理 (IAM)、クラウド インフラストラクチャ エンタイトルメント管理 (CIEM)、およびゼロ トラスト セキュリティ アーキテクチャ。企業は、スタンドアロンの ID 監視ツールを導入するのではなく、ハイブリッド ID 環境全体で継続的な ID リスク評価、リアルタイムの脅威検出、適応型アクセス制御、自動応答を提供する包括的な ID セキュリティ エコシステムに ITDR 機能を統合することが増えています。この統合されたアプローチにより、組織はセキュリティの複雑さを軽減しながら、ますます高度化する ID ベースのサイバー脅威に対する保護を強化できます。
サイバーセキュリティ ベンダーは、クラウド、SaaS、オンプレミス環境全体で運用効率を向上させ、アイデンティティ保護を簡素化するために、高度なアイデンティティ分析、行動インテリジェンス、自動ポリシー適用を統合セキュリティ プラットフォームに組み込んでいます。一元的な ID の可視化、継続的な ID 体制管理、分散型エンタープライズ インフラストラクチャ全体にわたる調整された脅威への対応に対するニーズの高まりは、予測期間を通じて ITDR 市場の進化を形作る主要な傾向であり続けると予想されます。
- たとえば、2025 年 9 月、CrowdStrike は、Falcon プラットフォーム内に強化された ITDR 機能を導入することでアイデンティティ セキュリティ ポートフォリオを拡張し、組織がアイデンティティ ベースの攻撃を検出し、統合されたアイデンティティ保護を通じてゼロ トラスト セキュリティを強化できるようにしました。
市場ダイナミクス
市場の推進力
無料サンプルをダウンロード このレポートについて詳しく知るために。
IDベースのサイバー攻撃が増加する中、ID中心のセキュリティ戦略の採用が増加し、市場の成長を推進
ID ベースのサイバー攻撃の頻度の増加が、ID 脅威の検出と対応 (ITDR) 市場の成長を促進する主な要因の 1 つとして浮上しています。攻撃者が従来のネットワーク境界ではなく、ユーザー ID、特権アカウント、サービス アカウント、マシン ID をターゲットにすることが増えているため、組織は、大規模なセキュリティ インシデントに発展する前に ID 関連の脅威を検出して軽減するために、ID 中心のセキュリティ戦略を強化しています。資格情報の盗難、アカウント乗っ取り、権限昇格、水平移動、および ID の悪用は一般的な攻撃手法となっており、企業は継続的な ID 監視、行動分析、脅威検出、およびハイブリッド ID 環境全体にわたる自動応答機能を提供する ITDR ソリューションの導入を促しています。
この需要は、複数の認証およびアクセス環境にわたる継続的な可視性とリスク監視を必要とする、複雑かつ分散化が進むアイデンティティ エコシステムを運用している組織の間で特に強いです。 IT全般にわたる企業と電気通信, BFSI、政府、医療、製造、小売、その他の業界では、ID の可視性の向上、攻撃滞留時間の短縮、ゼロトラスト セキュリティ フレームワークの強化、インシデント対応の迅速化を目的として、ITDR プラットフォームの導入が増えています。組織が進化するサイバー脅威に対処するためにアイデンティティ セキュリティを最新化する中で、アイデンティティ分析、AI を活用した脅威検出、リスクベースのアイデンティティ保護、セキュリティ自動化への継続的な投資が企業の導入をさらにサポートしています。
市場の推進力 - 影響と貢献 (2026 ~ 2034 年)
| ランク | 市場の推進力 | 総合影響ランク | CAGR への貢献 (2026 ~ 2034 年) | 影響: 2026-2028 年 | 影響: 2029-2031 年 | 影響: 2032-2034 年 |
|---|---|---|---|---|---|---|
| 1 | Growing Identity-based Cyberattacks and Increasing Adoption of Identity-centric Security Strategies | 高 | 7.6% | 高 | 高 | 高 |
| 2 | Rising Enterprise Implementation of Zero Trust Architecture and Identity Security Frameworks | 高 | 5.3% | 高 | 高 | 中 |
| 3 | Increasing Adoption of Cloud Identity, Hybrid Work Environments, and Multi-cloud Infrastructure | 中~高 | 4.2% | 中 | 高 | 高 |
| 4 | Growing Integration of AI-driven Threat Detection, Identity Analytics, and Security Automation | 中 | 3.3% | 中 | 中 | 高 |
| 5 | Increasing Regulatory Compliance Requirements and Investments in IAM Modernization | 中~低 | 2.4% | 低い | 中 | 高 |
| 6 | Others (Expansion of privileged identity protection, identity governance initiatives, managed security services, strategic partnerships) | 低い | 1.4% | 低い | 低い | 中 |
| 合計のプラス成長への貢献 | 24.20% | |||||
出典: Fortune Business Insights
無料サンプルをダウンロード 詳細な市場推進要因と影響予測について
市場の制約
ITDR と従来の ID およびセキュリティ インフラストラクチャの統合の複雑さが市場の成長を制限している
多様なアイデンティティおよびセキュリティ環境にわたる ITDR ソリューションの統合の複雑さは、依然として市場の成長を抑制する重大な課題です。大企業は多くの場合、複数の ID プロバイダー、従来の Active Directory 導入、クラウド ID プラットフォーム、特権アクセス管理ソリューション、エンドポイント セキュリティ ツール、SIEM プラットフォーム、および長年にわたって進化してきたセキュリティ運用ワークフロー。一貫した ID の可視性、ポリシーの適用、脅威の検出を維持しながら、これらの異種環境全体で ITDR プラットフォームを統合するには、かなりの計画、技術的専門知識、および運用リソースが必要になる場合があります。
組織はまた、断片化された ID データ、一貫性のない ID ガバナンス ポリシー、相互運用性の制限、オンプレミス環境とクラウド環境にわたるさまざまなセキュリティ アーキテクチャに関連する課題にも直面しています。これらの複雑さにより、特に大規模なデジタル トランスフォーメーションやハイブリッド クラウドへの移行を進めている企業では、展開のタイムライン、実装コスト、運用オーバーヘッドが増加する可能性があります。
市場の制約 - 影響とマイナス寄与 (2026 ~ 2034 年)
| ランク | 市場の制約 | 総合影響ランク | CAGR への貢献 (2026 ~ 2034 年) | 影響: 2026-2028 年 | 影響: 2029-2031 年 | 影響: 2032-2034 年 |
|---|---|---|---|---|---|---|
| 1 | Complexity of Integrating ITDR with Legacy Identity and Security Infrastructure | 高 | -0.2% | 高 | 中 | 中 |
| 2 | Shortage of Skilled Identity Security and Cybersecurity Professionals | 中 | -0.2% | 中 | 中 | 低い |
| 3 | Budget Constraints Among Small and Medium-sized Enterprises | 中~低 | -0.1% | 中 | 低い | 低い |
| 4 | Others (False positives, interoperability challenges, deployment complexity, evolving threat landscape) | 低い | -0.1% | 低い | 低い | 低い |
| 合計のマイナス成長の影響 | -0.60% | |||||
出典: Fortune Business Insights
無料サンプルをダウンロード 詳細な市場制約とリスク分析用
市場機会
人間以外のアイデンティティ保護とマシンのアイデンティティセキュリティの拡大は、大きな成長の機会を生み出しています
現代のエンタープライズ環境全体でのマシン ID と非人間 ID (NHI) の急速な成長により、大きな市場成長の機会が生まれています。組織はクラウドネイティブ アプリケーション、コンテナ、Kubernetes 環境、API、ロボットプロセスオートメーション(RPA)、DevOps パイプライン、IoT デバイス、AI エージェントは、マシン ID、サービス アカウント、証明書、シークレット、暗号キーに依存して安全に認証および通信します。
企業環境全体で人間以外の ID の数が人間の ID を上回り続ける中、組織は、急速に拡大する攻撃対象領域を対象とした ID ベースの脅威を継続的に監視、検出し、対応できる高度な ITDR ソリューションを求めています。また、組織が AI 主導のアプリケーション、クラウドネイティブ アーキテクチャ、および高度に自動化されたデジタル インフラストラクチャの採用を続けるにつれて、アイデンティティ エコシステム全体にわたる包括的なアイデンティティ脅威検出機能に対する需要が、予測期間中に大幅な成長機会を生み出すことが予想されます。
セグメンテーション分析
アイデンティティ環境別
増加中 の必要性エンタープライズ IT 環境全体の ID 管理プラットフォームが Active Directory セキュリティ部門の成長を促進
アイデンティティ環境に基づいて、市場はアクティブ ディレクトリ セキュリティ、クラウド ID セキュリティ、ハイブリッド ID セキュリティに分類されます。
Active Directory セキュリティ セグメントは、2025 年に 42.5% の最大の市場シェアを占めました。このセグメントのリーダーシップは、エンタープライズ IT 環境全体で主要な ID 管理プラットフォームとして Microsoft Active Directory が広く使用されていることに起因しています。 Active Directory は依然として資格情報の盗難、権限昇格、水平移動攻撃のターゲットとなることが多いため、エンタープライズ ID セキュリティを強化するために、認証アクティビティ、特権アカウント、ID 構成、異常な動作パターンを継続的に監視できる ITDR ソリューションを導入する組織が増えています。
ハイブリッド ID セキュリティセグメントは、予測期間中に 27.9% という最速の CAGR を記録すると予測されています。企業は、オンプレミスのディレクトリ サービスをクラウド ID プロバイダーや SaaS アプリケーションと統合するハイブリッド ID 環境を運用することが増えています。この複雑さの増大により、ゼロトラスト セキュリティ戦略をサポートしながら、分散 ID インフラストラクチャ全体で統一された ID の可視性、継続的な脅威の検出、調整されたインシデント対応を提供できる ITDR ソリューションの需要が高まっています。
このレポートがどのようにビジネスの効率化に役立つかを知るには、 アナリストに相談
コンポーネント別
ユーザー ID と特権アカウントの保護への注目の高まりがソフトウェア部門の成長を促進
コンポーネントに基づいて、市場はソフトウェアとサービスに分類されます。
ソフトウェア部門は、2025 年に ID 脅威の検出と対応 (ITDR) 市場で最大のシェアを占めました。この部門の優位性は、継続的な ID 監視、行動分析、ID リスク評価、脅威インテリジェンス、自動調査、およびインシデント対応機能を提供する専用の ID 脅威検出プラットフォームの企業導入の増加に起因しています。組織は、ユーザー ID、特権アカウント、サービス アカウント、マシン ID を保護できるソフトウェア ソリューションへの投資を増やしています。成長する企業はゼロトラストセキュリティとアイデンティティファーストに重点を置いていますサイバーセキュリティこれらの戦略により、包括的な ITDR ソフトウェア プラットフォームに対する需要が引き続き強化されています。
サービス部門は、予測期間中に 25.2% という最速の CAGR を記録すると予測されています。ハイブリッド ID 環境と企業のサイバーセキュリティ運用の複雑さの増大により、コンサルティング、実装、統合、管理された検出と対応、ID セキュリティ評価、およびインシデント対応サービスの需要が高まっています。組織は、ITDR 導入を加速し、アイデンティティ保護戦略を最適化し、アイデンティティ主導のサイバー脅威に対する運用準備を向上させるために、サイバーセキュリティ サービス プロバイダーに依存し続けています。
展開別
エンタープライズ ID の迅速な移行がクラウド分野のリーダーシップにつながった
導入に基づいて、市場はクラウドとオンプレミスに分類されます。
クラウドセグメントは、2025 年に最大の市場シェアを占めました。このセグメントのリーダーシップは、エンタープライズ ID、アプリケーション、ワークロードのクラウドおよびハイブリッド環境への急速な移行によるものです。クラウドネイティブ ITDR プラットフォームにより、組織は複数のクラウド ID プロバイダー、SaaS アプリケーション、分散エンタープライズ インフラストラクチャにわたる ID を継続的に監視できると同時に、リアルタイムの脅威検出、自動応答、簡素化されたプラットフォーム管理を実現できます。クラウドベースの ID セキュリティ ソリューションの採用の増加は、サブスクリプションベースの導入モデル、迅速な実装、継続的なプラットフォームの更新によってさらにサポートされています。
オンプレミスセグメントは、予測期間中に 21.8% の CAGR で成長すると予想されます。高度に規制された環境を運用している組織は、機密性の高い ID データ、認証インフラストラクチャ、およびセキュリティ運用をより適切に制御するために、オンプレミスの ITDR ソリューションを展開し続けています。政府機関、金融機関、防衛組織、重要インフラ事業者は、厳しいコンプライアンス、データ主権、サイバーセキュリティ要件に対処するために、オンプレミスの ID 保護への投資を続けています。
企業タイプ別
成長する 大企業のリーダーシップを支えたアイデンティティエコシステムの複雑さ
企業の種類に基づいて、市場は大企業と中小企業(SME)に分類されます。
2025 年には大企業セグメントが最大の市場シェアを占めました。この優位性は、数千人の従業員、請負業者、特権ユーザー、クラウド アプリケーション、マシン ID、ハイブリッド ID インフラストラクチャで構成されるエンタープライズ ID エコシステムの複雑さの増大によって推進されています。大規模組織は、アイデンティティの可視性を向上させ、ゼロトラストの実装を強化し、脅威検出を自動化し、ますます高度化するアイデンティティベースの攻撃からミッションクリティカルなデジタル資産を保護するために、高度な ITDR プラットフォームに多額の投資を続けています。
中小企業 (SME) セグメントは、予測期間中に 26.8% という最速の CAGR を記録すると予測されています。 ID 関連のサイバー リスクに対する意識の高まり、クラウドベースの ITDR プラットフォームの可用性の向上、マネージド セキュリティ サービスの採用の増加により、中小企業は多額のインフラストラクチャへの先行投資を行わずに ID 保護を強化できるようになりました。サイバーセキュリティの脅威の状況と法規制へのコンプライアンス要件の拡大により、リソースに制約のある組織での ITDR 導入がさらに加速しています。
業界別
クラウドネイティブ アプリケーションの急速な拡大が IT および通信部門の成長を促進
業界に基づいて、市場はITおよび通信、BFSI、政府、ヘルスケア、小売および電子商取引、製造、エネルギーと公益事業など。
IT & 通信セグメントは、2025 年に 20.9% の最大の市場シェアを占めました。このセグメントの成長は、クラウドネイティブ アプリケーション、ハイブリッド ID 環境、マネージド サービス、および継続的な ID 保護を必要とする大規模なデジタル エコシステムの急速な拡大によって推進されています。テクノロジー企業や通信プロバイダーは、ゼロトラスト セキュリティ イニシアチブをサポートしながら、特権アカウント、開発者の ID、クラウド ワークロード、サービス アカウント、顧客向けアプリケーションを ID ベースのサイバー脅威から保護するために、ITDR プラットフォームの導入を増やしています。
ヘルスケア部門は、予測期間中に 26.5% という 2 番目に速い CAGR を記録すると予想されます。医療機関は、電子医療記録、臨床システム、医療従事者の ID、接続されたデジタル サービスを資格情報の侵害、ランサムウェア、不正アクセスから保護するための ITDR ソリューションへの投資を増やしています。クラウドベースの医療プラットフォームの導入の増加、規制要件の増加、医療機関を標的としたサイバー攻撃の増加により、セクター全体のアイデンティティ セキュリティへの投資が加速し続けています。
Identity Threat Detection and Response (ITDR) 市場の地域別展望
地理的に、市場は北米、南米、ヨーロッパ、中東とアフリカ、アジア太平洋に分類されます。
北米
North America Identity Threat Detection and Response (ITDR) Market Size, 2025 (USD Billion)
この市場の地域分析についての詳細情報を取得するには、 無料サンプルをダウンロード
北米は 2025 年に 42.0% の最大の市場シェアを占め、その価値は 23 億 7,000 万ドルに達しました。市場は2034年までに153億4,000万米ドルに達すると予測されており、予測期間中に22.5%のCAGRを示します。この地域の優位性は、主要なサイバーセキュリティ ベンダーの強力な存在感、成熟したクラウド インフラストラクチャ、および企業全体にわたるアイデンティティ優先のセキュリティ戦略の広範な採用によるものです。ハイブリッド ID 環境、特権アカウント、クラウド ID を保護するために、ITDR プラットフォームを導入する組織が増えています。SaaS資格情報の侵害、ID の悪用、高度なサイバー攻撃に対するアプリケーションを強化します。
米国のアイデンティティ脅威の検出と対応 (ITDR) 市場
2025 年の米国市場は 19 億 6,000 万と評価され、世界売上高の約 34.6% を占めます。この成長は、先進的なサイバーセキュリティ エコシステムと、クラウド サービス プロバイダー、テクノロジー企業、アイデンティティ セキュリティ ベンダーが多数集中していることによるものです。
ヨーロッパ
2025 年にはヨーロッパが 28.7% の 2 番目に大きな市場シェアを占めました。サイバー脅威が企業 ID、特権アカウント、クラウドベースの認証システムをターゲットにすることが増えているため、地域全体の組織が ID セキュリティ フレームワークを強化しています。企業は、ID の可視性を向上させ、ID による攻撃を検出し、ハイブリッド IT 環境全体のサイバー回復力を強化するために、ITDR プラットフォームへの投資を加速しています。
英国のアイデンティティ脅威の検出と対応 (ITDR) 市場
2025 年の英国市場は約 2 億 7,000 万米ドルと評価され、世界収益の約 4.8% に相当します。
ドイツのアイデンティティ脅威の検出と対応 (ITDR) 市場
ドイツ市場は、2025 年に約 3 億 4,000 万米ドルに達すると予測されており、これは世界売上高の約 6.0% に相当します。
アジア太平洋地域
アジア太平洋地域は、予測期間中に 26.4% という最高の CAGR を記録すると予測されています。この地域市場は、2026 年に 14 億 9 千万米ドルと推定され、2034 年までに 97 億 1 千万米ドルに達すると予測されています。急速な成長は、クラウド導入の増加によって推進されており、デジタル変革取り組み、ハイブリッド作業環境の拡大、主要経済国全体での企業サイバーセキュリティへの投資の拡大などです。
中国のアイデンティティ脅威の検出と対応 (ITDR) 市場
2025 年の中国市場は約 2 億 7,000 万米ドルと評価され、世界収益の約 4.7% に相当します。
日本のアイデンティティ脅威の検出と対応 (ITDR) 市場
2025 年の日本市場は約 2 億 6,000 万ドルと評価され、世界収益の約 4.6% を占めます。
インドのアイデンティティ脅威の検出と対応 (ITDR) 市場
2025 年のインド市場は約 2 億 2,000 万米ドルと評価され、世界収益の約 4.0% を占めます。
中東とアフリカ
中東およびアフリカ市場は、予測期間中に17.0%のCAGRで成長すると予測されています。デジタルトランスフォーメーションの取り組みが銀行、政府サービス、ヘルスケア、エネルギー、電気通信の各分野に拡大する中、この地域の政府や企業はサイバーセキュリティの最新化への投資を増やしています。
GCC アイデンティティ脅威の検出と対応 (ITDR) 市場
GCC 市場は 2025 年に約 1 億 4,000 万米ドルと評価され、世界収益の約 2.4% に相当します。
南アメリカ
南米の市場価値は2025年に1億6,000万米ドルに達し、2034年までに9億3,000万米ドルに達すると予測されています。企業がクラウド移行、デジタルバンキング、電子商取引、および企業のモダナイゼーションの取り組みをサポートするためにアイデンティティ保護の優先順位をますます高めているため、この地域ではアイデンティティ脅威の検出および対応ソリューションが徐々に導入されています。
ブラジルのアイデンティティ脅威の検出と対応 (ITDR) 市場
2025 年のブラジル市場は約 1 億 1,000 万米ドルと評価され、世界収益の約 1.9% を占めます。
競争環境
主要な業界プレーヤー
アイデンティティ分析と AI を活用した脅威検出における継続的なイノベーションにより、市場競争が激化
戦略的パートナーシップ、買収、プラットフォームの統合は、ID 脅威の検出と対応 (ITDR) 市場全体の主要な競争戦略となっています。 ITDR プロバイダーは、アイデンティティおよびアクセス管理ベンダー、特権アクセス管理プロバイダー、エンドポイント セキュリティ会社、SIEM ベンダー、クラウドセキュリティプロバイダーとマネージド セキュリティ サービス プロバイダーがプラットフォームの機能を拡張し、エンタープライズ セキュリティ エコシステム全体の相互運用性を向上させます。企業は ITDR 機能をより広範なアイデンティティ セキュリティ プラットフォームに統合することが増えており、組織は一元的な可視性、継続的な監視、自動応答を通じてアイデンティティ リスクを管理できるようになります。
プロファイルされた主要な ID 脅威の検出と対応 (ITDR) 企業のリスト
- マイクロソフト社(米国)
- クラウドストライクホールディングス株式会社。 (私たち。)
- CyberArk Software Ltd. (イスラエル)
- 株式会社オクタ(私たち。)
- パロアルトネットワークス社(米国)
- SentinelOne, Inc.(米国)
- ビヨンドトラスト株式会社(私たち。)
- プルーフポイント社(米国)
- センペリス社(米国)
- シルバーフォート社(米国)
- Varonis Systems, Inc.(米国)
- Tenable Holdings, Inc.(米国)
- デリネア社(アメリカ)
- ゼットスケーラー社(米国)
- アイ・ビー・エム株式会社(私たち。)
主要な産業の発展
- 2026 年 7 月:Okta は、ID 脅威検出テクノロジーの拡張を目的として Permiso Security の買収を発表しました。この戦略に基づき、同社は Permiso のテクノロジーをアイデンティティ セキュリティ プラットフォームに統合し、人間、非人間、エージェントのユースケースを含むあらゆるアイデンティティにわたるリスクを検出して軽減できるようにすることを目指しています。
- 2026 年 5 月:ThreatDown は、セキュリティ チームが ID を監視して、不審なアクティビティ、構成ミス、およびユーザー アカウントと権限を対象としたアクティブな攻撃を検出できるようにする ITDR ソリューションを開始しました。 Microsoft Entra ID、Okta、Active Directory のネイティブ統合により、セキュリティ チームは追加のエージェントを展開することなく、ハイブリッド ID 環境全体で統合された可視性を獲得できます。
- 2026 年 4 月:SharkStriker と Delta Security は、統合された ITDR サービスを提供するための戦略的パートナーシップを発表しました。この提携の下で、両社はそれぞれ二刀流攻撃力とアイデンティティネイティブ機能を統合します。これらは Striego プラットフォームに統合され、クラウドおよびハイブリッド環境全体で ID ベースの攻撃を迅速かつ高精度に検出、調査、修復できます。
- 2026 年 3 月:Blumira は、エンドポイント検出と応答 (EDR) および ITDR 機能の拡張を発表しました。安全これを通じて同社は、エンドポイントと ID への対応を、脅威が検出および調査される統合プラットフォームに導入するチームをサポートし、脅威の検出から軽減までの時間を短縮したいと考えています。
- 2026 年 1 月:Cohesity は、アイデンティティ復元ポートフォリオを拡張するための新しい ITDR 機能の開始を発表しました。これにより、Active Directory (AD) や Microsoft Entra ID などの重要な ID システムをセキュリティで保護、保護、回復するためのより包括的なアプローチが提供されます。
- 2025 年 10 月:ソフォスは、XDR および MDR を含む新しい ITDR ソリューションの発売を発表しました。これは、アイデンティティ リスクや構成ミスがないか顧客環境を継続的に監視し、侵害された認証情報がないかダーク Web をスキャンします。これにより、組織は ID ベースの攻撃を迅速に検出して対応し、ビジネスに脅威を与える可能性のある危険なユーザーの行動を特定できるようになります。
- 2025 年 7 月:Stellar Cyber は、AI 主導の SecOps プラットフォームに組み込まれる ITDR 機能の開発を発表しました。これにより、同社はセキュリティ チームに ID 中心の可視性と制御を提供できるようになります。
- 2025 年 6 月:Grip Security は、セキュリティ オペレーション (SecOps) チームが ID ベースの脅威を防止、検出、対応できるようにする新しい ITDR 2.0 ソリューションを導入しました。また、チームが消火活動を超えて、プロアクティブな予防主導型のセキュリティ活動に移行するのにも役立ちます。強力な機能スイートを提供します。
レポートの範囲
グローバルアイデンティティ脅威検出および対応(ITDR)市場レポートは、主要な市場セグメントにわたる業界の現在の状況、将来の成長見通し、新たなビジネスチャンスの包括的な分析を提供します。この調査では、複数の業界にわたる ITDR 導入に影響を与える市場力学、技術進歩、競争力の発展、規制状況、進化する ID セキュリティ要件を評価しています。
カスタマイズのご要望 広範な市場洞察を得るため。
レポートの範囲と区分
| 属性 | 詳細 |
| 学習期間 | 2021~2034年 |
| 基準年 | 2025年 |
| 推定年 | 2026年 |
| 予測期間 | 2026~2034年 |
| 歴史的時代 | 2021-2024 |
| 成長率 | 2026 年から 2034 年までの CAGR は 23.6% |
| ユニット | 価値 (10億米ドル) |
| セグメンテーション | コンポーネント別、デプロイメント別、エンタープライズタイプ別、アイデンティティ環境別、業界別、および地域別 |
| コンポーネント別 |
|
| 展開別 |
|
| 企業タイプ別 |
|
| アイデンティティ環境別 |
|
| 業界別 |
|
| 地域別 |
|
よくある質問
Fortune Business Insights によると、2025 年の世界市場価値は 56 億 5,000 万米ドルで、2034 年までに 396 億 5,000 万米ドルに達すると予測されています。
2025 年の北米の市場価値は 23 億 7,000 万米ドルでした。
市場は、予測期間(2026年から2034年)中に23.6%のCAGRで成長すると予想されています。
Active Directory セキュリティ部門がアイデンティティ環境別に市場をリードしました。
2025 年には北米が最大の市場シェアを占めます。
専門家にお問い合わせください 専門家に相談する


- 2021-2034
- 2025
- 2021-2024
- 150
30~60時間の無料カスタマイズ
地域と国のカバレッジを拡大、 セグメント分析、 企業プロフィール、 競合ベンチマーキング、 およびエンドユーザーインサイト。



















