コーティング市場規模、シェアおよび業界分析、製品(放射線硬化コーティング、粉体コーティング)、最終用途産業別(建設、自動車および輸送、産業用機器および機械)および地域予測、2026~2034年
 無料サンプルをダウンロード

コーティング市場の概要
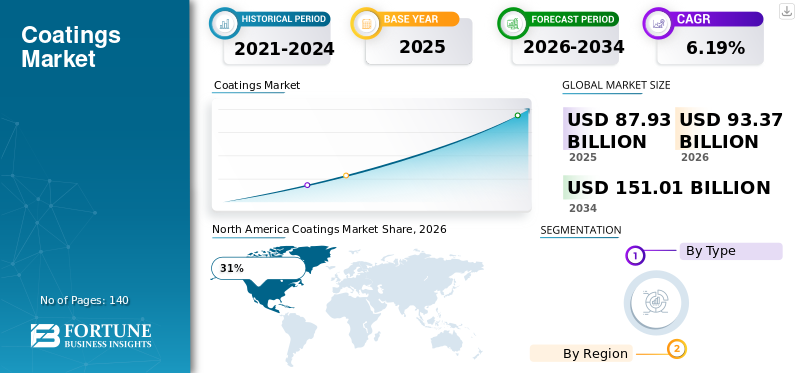
コーティング市場規模は2025年に843億6,000万米ドルと評価されています。市場は2026年の895億8,000万米ドルから2034年までに1,447億9,000万米ドルに成長すると予測されており、予測期間中に6.19%のCAGRを示します。

世界のコーティング市場には、建築、自動車、輸送、産業機械、電化製品、インフラ、製造製品の表面を保護、装飾、シールし、機能的性能を向上させるために設計された配合物が含まれています。この市場には、液体、粉末、および放射線硬化技術が含まれており、大量用途と特殊用途の両方に対応します。需要は、建設活動、車両生産、産業メンテナンス、腐食防止、機器の改修、およびより長い表面寿命の要件によって影響を受けます。コーティング市場分析では、低排出配合、より速い硬化、耐久性の向上、塗布効率がますます重視されています。このコーティング市場調査レポートは、製品の位置付け、最終用途の需要、技術の採用、地域の市場構造、競争戦略、およびB2B参加者向けの新たなコーティング市場の機会を調査します。
米国のコーティング市場は、建設、自動車製造、輸送機器、航空宇宙、産業機械、インフラメンテナンス、商業改修によって支えられています。需要は、耐久性、アプリケーションの生産性、環境要件、基板の互換性、ライフサイクル パフォーマンスの影響をますます受けています。粉体塗装は金属加工製品や工業用部品に広く関連しており、高度な液体塗装は建築、自動車、保護用途に役立ちます。インフラの修復により、橋、公共施設、水道施設、輸送資産で使用される耐食システムに対する繰り返しの要件が生じます。米国のコーティング市場の見通しには、低排出化学物質、自動塗布、デジタルカラー管理、メーカーやプロの塗布者の処理時間を短縮するコーティングへの関心の高まりも反映されています。
無料サンプルをダウンロード このレポートについて詳しく知るために。
コーティング市場の重要なポイント
 世界市場規模と予測
- 2025年の市場規模:843億6,000万ドル
- 2026年の市場規模:895億8000万ドル
- 2034 年の予測市場規模: 1,447 億 9,000 万ドル
- CAGR: 2026 ~ 2034 年で 6.19%
 市場占有率
- アジア太平洋地域は 39% の地域市場シェアを誇り、圧倒的な地位を占めています。
- 建設業は世界市場のほぼ 38% を占めています。
- 自動車および輸送部門が約 29% の市場シェアを占めました。
 主要な地域のハイライト
アジア太平洋地域
アジア太平洋地域は、急速な工業化とインフラ整備に支えられ、39%のシェアで世界市場をリードしました。
北米
北米は世界のコーティング市場の 31% を占めています。
ヨーロッパ
ヨーロッパは世界市場の 27% を占めており、持続可能で高性能なコーティングの需要に牽引されています。
私たち。
米国は主要なコーティング市場であり、建築、自動車、産業用途に支えられています。
日本
日本は、自動車および先進工業用塗料の需要に牽引され、アジア太平洋地域の塗料市場の約16%を占めています。
続きを読む

コーティング市場の最新動向
コーティング市場のトレンドは、持続可能性、生産性、高度な硬化、デジタル化、およびアプリケーション固有のパフォーマンスにますます焦点を当てています。メーカーが耐久性や外観を犠牲にすることなく環境要件を満たすことができる代替品を模索しているため、低 VOC 水性システム、粉体塗装、および放射線硬化配合物が大きな注目を集めています。粉体塗料の開発は、低温硬化、耐食性、転写効率の向上、薄膜化能力、より要求の厳しい基材との適合性に重点を置いています。 放射線硬化コーティングは、急速な硬化により生産サイクルの短縮をサポートできるため、制御された製造環境で関心を集めています。自動車の顧客は、軽量材料、電気自動車部品、プラスチック、複合材料、進化する製造プロセスと互換性のあるコーティング システムも求めています。
無料サンプルをダウンロード このレポートについて詳しく知るために。
デジタルカラー管理と自動塗布は、自動車の再仕上げや工業用仕上げにおいてより重要になってきています。コーティングサプライヤーは、材料と技術サービス、配合支援、塗布指導、およびプロセスの最適化をますます組み合わせています。したがって、コーティング市場予測は、従来の量消費以上のものによって形作られています。製品の差別化、エネルギー効率、持続可能性、自動化、および総合的なアプリケーションのパフォーマンスは、B2B 顧客にとって中心的な購入基準になりつつあります。顧客のプロセスの複雑さの軽減を支援しながら、一貫したパフォーマンスを発揮できるメーカーは、より強力な競争力を獲得しています。
コーティング市場の動向
ドライバ
建設、自動車、インフラ、工業製造用途の拡大。
物理的資産の広範な拡大と継続的なメンテナンスは、コーティング市場の主要な推進力です。建設プロジェクトでは、建物、ファサード、屋根、床、構造用鋼、金属部品、コンクリート表面、装飾用途のコーティングが必要です。自動車メーカーは、接着、腐食防止、外観、耐薬品性、耐候性をサポートするために複数のコーティング層を使用しています。産業機械には、摩耗、湿気、化学薬品、温度変動、機械的磨耗に対応できる保護仕上げも必要です。 インフラストラクチャのメンテナンスは、もう 1 つの重要な需要基盤を提供します。橋、パイプライン、水道施設、輸送構造物、エネルギー施設、工業用建物は定期的な検査と再塗装が必要です。 1 回限りの建設需要とは異なり、保護システムには耐用年数が定義されており、動作条件によって劣化が促進される可能性があるため、メンテナンスでは繰り返しの要件が発生します。
メーカーも生産効率をより重視しています。より速く硬化し、塗布工程を減らし、転写効率を向上させ、または欠陥を最小限に抑えるコーティングは、基本的な表面保護を超えた運用上の利点を提供します。これにより、産業界の顧客は、コーティング技術を商品投入物としてではなく、製造戦略の一部として検討するようになります。 コーティング市場の成長環境は、資産ライフサイクル管理に対する意識の高まりによってさらに支えられています。耐久性のあるコーティングは、機器の耐用年数を延ばし、メンテナンスの中断を軽減するのに役立ちます。その結果、B2Bバイヤーは、性能、塗布効率、技術サポート、長期保護に基づいてコーティングを評価することが増えています。これらの要因が、主要な産業およびインフラストラクチャー用途にわたる差別化された配合に対する需要を支えています。
拘束
原材料の不安定性、規制の複雑さ、高い資格要件。
コーティング市場は、樹脂、顔料、添加剤、溶剤、特殊化学薬品、包装材料、エネルギーの入手可能性の変動による制約に直面しています。メーカーは、供給条件が変化した場合でも配合の一貫性を維持する必要があります。特殊成分に関わる混乱は、特に代替投入が限られている高度にカスタマイズされたコーティングの場合、生産計画に困難を引き起こす可能性があります。 規制要件によっても配合の複雑さが増します。コーティングメーカーは、さまざまな管轄区域にわたって、排出量、化学物質の制限、労働者の暴露、廃棄物の処理、ラベル表示、および製品の安全性要件を評価する必要があります。製品を再配合すると、粘度、接着力、光沢、硬化挙動、色、耐食性、および基材の適合性に影響を与える可能性があります。したがって、代替製剤が受け入れられる前に、広範な臨床検査と顧客の認定が必要になる場合があります。
高度なテクノロジーは、さらなる導入障壁に直面する可能性があります。粉体塗装には適切な塗布と硬化インフラが必要ですが、放射線硬化塗装は特殊な装置と制御された加工条件に依存します。小規模のコーターは、生産量が不確実な場合、新しいシステムへの投資を躊躇する可能性があります。 スイッチングコストもコーティング市場を抑制する可能性があります。産業顧客は、仕様、承認されたサプライヤーリスト、アプリケーション機器、および品質管理手順を確立している場合があります。コーティングを変更するには、ラインの試用と検証が必要になる場合があります。これにより、既存のサプライヤーにとっては利点が生まれますが、小規模な製造業者にとっては市場への参入がより困難になります。その結果、コーティング会社は製品の特性だけではなく、技術サポート、信頼性、カスタマイズ、認定支援を通じて競争するようになっています。
機会
持続可能でエネルギー効率が高く、用途に特化したコーティング技術の開発。
コーティング市場における主要な機会は、環境改善と測定可能な製造上の利点を組み合わせた製品の開発です。低 VOC、水系、粉末、および放射線硬化技術は、持続可能性、生産性、性能要件のさまざまな組み合わせに対応できます。乾燥エネルギーを削減し、生産サイクルを短縮し、材料利用を改善し、廃棄物を削減する製品は、産業界の顧客に大きな価値を提供できます。 用途固有のコーティングは、別の重要な機会を生み出します。電気自動車、バッテリー関連コンポーネント、再生可能エネルギー機器、高度なエレクトロニクス、産業オートメーション、軽量構造物、および特殊なインフラストラクチャーでは、ますますターゲットを絞った表面ソリューションが必要になります。コーティングメーカーは、特定の基材、動作温度、腐食環境、または機械的ストレスに最適化された化学薬品を開発することで差別化を図ることができます。
デジタル化は、市場開発にさらなる手段を提供します。デジタル カラー マッチング、配合データベース、自動ディスペンス、アプリケーション モニタリング、予測品質システムにより、一貫性が向上し、生産エラーが削減されます。サプライヤーは、デジタルツールとコーティングおよび技術サービスを組み合わせて、統合された B2B 製品を作成できます。 都市化、インフラ開発、工業生産、製造の現地化が進むにつれて、新興市場にも魅力的な機会がもたらされます。地域の製造施設、テクニカル センター、流通パートナーシップ、および地域に合わせた配合は、サプライヤーが顧客の要件により効果的に対処するのに役立ちます。 したがって、コーティング市場の機会は、化学、機器の互換性、自動化、技術サービス、地域拡大にまで広がります。製品のイノベーションとアプリケーションの専門知識をうまく組み合わせた企業は、より強力な顧客関係を確立し、競争市場での差別化を高めることができます。
チャレンジ
持続可能性、パフォーマンス、アプリケーションの効率性、顧客の要件のバランスを保ちます。
コーティング業界は、性能を損なうことなく環境に配慮した製品を開発するという継続的な課題に直面しています。産業ユーザーは依然として、強力な接着力、耐食性、耐薬品性、硬度、柔軟性、耐候性、色安定性、表面外観を求めています。環境特性の 1 つを改善するものの、用途に欠陥が生じたり耐用年数が短くなったりする配合は、商業的に受け入れられない可能性があります。 基材を変更すると、別の課題が生じます。現代の製品には、軽量金属、複合材料、エンジニアリングプラスチック、合金、先端材料がますます組み込まれています。これらの基材には、特殊な前処理とコーティング化学処理が必要な場合があります。自動車の生産は、コーティングシステムを高度に自動化された製造プロセスと厳格な品質管理と統合する必要があるため、特に要求が厳しくなります。
世界的な競争はさらなるプレッシャーを生み出します。大手メーカーは広範な研究能力、流通ネットワーク、技術リソースを持っていますが、中小企業は専門化と迅速なカスタマイズによって競争することがよくあります。複数の生産拠点にわたって一貫した品質を維持することも、多国籍の B2B 顧客にとって不可欠です。 アプリケーションの専門知識も引き続き重要です。表面処理、膜厚、硬化条件、湿度、温度、塗布装置はコーティングの性能に大きな影響を与える可能性があります。技術的に高度なコーティングであっても、塗布条件の管理が不十分な場合には失敗する可能性があります。 したがって、コーティング産業分析では、配合と輸送から塗布、硬化、メンテナンス、そして最終的な再コーティングに至るまで、コーティングのライフサイクル全体をますます考慮するようになってきています。サプライヤーは、競争力を維持するために、環境への期待と実際の生産要件の両方に対処する必要があります。
コーティング市場セグメンテーション
製品別
放射線硬化コーティングはコーティング市場の特殊な技術を代表しており、紫外線または電子ビームのエネルギーを使用して急速硬化を開始します。商業上の最大の利点は処理効率です。主に長時間の熱乾燥に依存する代わりに、放射線硬化により、制御された条件下で迅速なフィルム変換を行うことができます。このため、この技術は、木材仕上げ、エレクトロニクス、包装、床材、印刷、および生産速度が重要な特定の産業用途にとって魅力的なものとなっています。 放射線硬化コーティングは、この市場枠組みにおける製品構成の約 12.4% を占めると推定されています。このテクノロジーは、メーカーが仕掛時間を短縮し、生産ラインの稼働率を向上させるのに役立ちます。溶剤削減の可能性により、環境要件がより厳しくなっている用途もサポートされます。 製品開発は、表面品質、耐傷性、硬度、耐薬品性、光沢、密着性、硬化信頼性の向上に重点を置いています。配合者は、さまざまな基材や処理条件との互換性を拡大することにも取り組んでいます。電子ビーム システムは、選択された高速産業用途に特別な利点を提供できますが、UV システムは、光の透過と機器構成が適切な場合には依然として関連性があります。 ただし、放射線硬化には技術的な制限があります。複雑な形状、陰影のある表面、高度に着色された配合物、厚いフィルム、および特定の屋外用途では、問題が発生する可能性があります。また、設備要件により、初期導入の要件が従来のコーティング技術よりも厳しくなる可能性があります。 B2B バイヤー向けに、コーティング市場レポートは完全なプロセスパフォーマンスに従って放射線硬化製品を評価します。サプライヤーは、アプリケーションパラメータ、硬化ガイダンス、基材の推奨事項、品質管理サポート、および機器の互換性情報を提供する必要性がますます高まっています。メーカーが制御され自動化された生産環境を運用し、急速な硬化によって目に見える生産性の向上が得られる場合、そのチャンスは最も大きくなります。
粉体塗料は、乾式塗布形式で耐久性のある表面保護を提供するため、コーティング市場の主要な製品カテゴリです。家電製品、金属家具、自動車部品、建築製品、電気機器、産業機械、金属加工構造物などに幅広く使用されています。粉体塗装は、硬化条件を注意深く管理できる工場で管理された仕上げ環境に特に適しています。 粉体塗料は、この市場の枠組みで使用される製品構成の約 18.7% を占めます。その魅力は、耐久性、外観、耐食性、耐摩耗性、そして材料の効率的な利用にあります。この技術により、塗布中の従来の溶媒蒸発を回避しながら、適切なオーバースプレーを多くの場合回収できます。 イノベーションにより粉体塗装の機能が拡大しています。メーカーは、低温硬化システム、屋外耐久性の向上、転写効率の向上、薄膜性能、より困難な基材向けに設計された製品を開発しています。より低い硬化温度は、従来の耐熱性金属部品を超えて粉体塗装の用途を広げる可能性があるため、特に重要です。 自動化により、粉体塗装の商業的地位も強化されています。ロボットによるスプレー、制御された粉末回収、自動カラー管理、および高度な硬化システムにより、再現性と生産効率を向上させることができます。それにもかかわらず、色の切り替え、粉末の取り扱い、オーブンの要件、および基板の準備は依然として重要な操作上の考慮事項です。 粉体技術に関するコーティング市場洞察は、技術サービスがますます重要であることを示しています。お客様は、アプリケーションの設定、硬化スケジュール、表面処理、欠陥の削減、ラインの最適化について支援を必要とする場合があります。コーティング化学とプロセスの専門知識の両方を提供できるメーカーは、産業ユーザーとより強力な関係を構築できます。
このレポートがどのようにビジネスの効率化に役立つかを知るには、 アナリストに相談
最終用途産業別
建設は、建物やインフラストラクチャーには装飾表面処理と保護表面処理の両方が必要であるため、コーティング市場の中で最大の適用分野の1つです。建築用塗料は、内壁、外壁、ファサード、屋根、床、木材、コンクリート、金属全体に使用されます。保護システムは、橋、構造用鋼、パイプライン、工業用建物、水道インフラ、および厳しい環境にさらされるその他の資産に使用されます。 建設は最終用途市場の枠組みの約 28.2% を占めると推定されています。需要は、新しい住宅および商業プロジェクト、改修、インフラ改修、産業建設、メンテナンスの影響を受けます。露出や動作条件に応じて表面を定期的に更新する必要があるため、再コーティングは繰り返しの需要を生み出します。 環境への配慮が建設仕様に組み込まれることが増えています。開発者、請負業者、建築家、資産所有者は、低排出製品、耐久性のある配合、効率的な適用、およびより長いメンテナンス サイクルを検討しています。粉体塗装は工場で完成した金属部品にとって重要ですが、液体塗装は多くの建築用途や現場での応用用途にとって依然として不可欠です。 B2B の購入プロセスには、建築家、エンジニア、請負業者、販売業者、アプリケーター、資産所有者など、複数の意思決定者が関与する場合があります。技術文書、色の入手可能性、用途ガイダンス、基材の適合性、および耐候性性能は、製品の選択に影響を与える可能性があります。 コーティング市場 建設における機会は大規模なインフラストラクチャープロジェクトを超えて広がります。倉庫、物流施設、商業ビル、住宅改修、地方自治体の資産、公共施設、工業用地など、幅広い需要が生み出されています。サプライヤーは、下塗り、中塗り、上塗り、装飾、メンテナンスのポートフォリオを調整することで、完全なプロジェクト要件に対応できます。
自動車および輸送用途では、外観、密着性、腐食防止、耐久性、製造効率を兼ね備えたコーティングが必要です。自動車メーカーは多層コーティングシステムを使用していますが、再仕上げ作業では、正確な色、迅速な処理、および一貫した表面品質を提供できる製品が必要です。鉄道設備、商用車、トレーラー、輸送機械はさらなる需要をもたらします。 自動車および輸送アプリケーションは、このレポートで使用される最終用途フレームワークの約 24.0% を占めます。メーカーでは軽量金属、複合材料、プラスチック、電気自動車部品の使用が増えているため、車両の設計変更はコーティング開発に影響を与えています。これらの材料には、特殊な前処理とコーティング化学が必要になる場合があります。 生産効率は自動車メーカーにとって特に重要です。コーティングの欠陥や硬化の問題により、高度に調整された組み立てプロセスが中断される可能性があります。その結果、サプライヤーは、より高速な硬化システム、改良された塗布技術、自動化されたカラーソリューション、進化する生産ラインに適合するコーティングを開発しています。 再仕上げ市場は新たなチャンスをもたらします。衝突修理業者は、仕上げの品質を損なうことなく、準備と乾燥の時間を短縮するソリューションを求めています。デジタル カラー マッチングと自動混合により、色の精度が向上し、材料の無駄が削減されます。 したがって、自動車用途のコーティング市場分析には、オリジナル機器の製造とアフターマーケットの再仕上げの両方が含まれます。プライマー、ベースコート、クリアコート、粉体塗装、保護システム、技術サービスにわたる幅広い能力を持つサプライヤーは、複数の顧客グループにわたる機会を捉えることができます。 産業用機器と機械: 産業用機器と機械は、表面を腐食、摩耗、化学物質、湿気、熱、機械的磨耗から保護するためにコーティングに依存しています。アプリケーションには、農業機械、鉱山機械、製造機械、エネルギー機器、マテリアルハンドリングシステム、加工機械、エンジニアリングコンポーネントが含まれます。 産業用機器および機械は、最終用途フレームワークの約 18.5% を占めます。需要は、OEM メーカーとメンテナンス業務の両方によって生み出されます。 OEM 顧客は再現性のある塗布と外観を重視しますが、メンテナンス顧客は表面処理、現場での塗布、修理可能性、耐用年数に重点を置きます。 動作条件に応じて、エポキシ、ポリウレタン、粉末、水性、および特殊な保護システムを選択できます。重機には厚い保護フィルムが必要な場合がありますが、精密機械にはより厳密な膜厚制御と特殊な表面特性が必要な場合があります。 産業顧客は、初期の材料仕様だけではなくライフサイクル価値を評価することが増えています。より速い硬化、より少ない塗布手順、改善された耐食性、およびメンテナンスの軽減は、購入の決定に影響を与える可能性があります。したがって、技術的なテストとアプリケーション エンジニアリングが重要な差別化要因となり得ます。 産業機械におけるコーティング市場の機会は、製造オートメーション、インフラ投資、エネルギープロジェクト、機器の近代化によって支えられています。耐摩耗性、耐食性、耐薬品性、低排出システムを開発するサプライヤーは、強力な技術要件を持つ特殊な産業分野をターゲットにすることができます。
コーティング市場の地域別展望
北米
North America Coatings Market Share, 2026 (%)
この市場の地域分析についての詳細情報を取得するには、 無料サンプルをダウンロード
このレポートで使用される枠組みでは、北米は世界のコーティング市場の約 24.5% を占めています。この地域は、確立された自動車、航空宇宙、建設、工業製造、インフラストラクチャー、メンテナンス部門の恩恵を受けています。米国は主要な地域需要の中心地であり、工業生産、輸送機器、インフラ改修、商業建設、専門的な再仕上げによって支えられています。保護コーティングは、橋、公共事業、水道施設、パイプライン、産業プラント、輸送資産に強力に応用されています。粉体塗装は、加工された金属製品、電化製品、機械、およびコンポーネントにとって依然として重要です。持続可能性の要件により、水性、粉末、および高度な硬化技術への注目が高まっています。 B2B 顧客は、自動化されたアプリケーション、デジタル カラー管理、プロセス監視、およびファーストパス品質を向上できる製品にも興味を持っています。カナダは建設、エネルギー、輸送、産業活動を通じて貢献し、メキシコは製造業と自動車の需要を追加します。競争力のある地位は、製品の幅広さ、流通、技術サポート、配合のカスタマイズ、供給の信頼性に依存します。地域のコーティング市場の見通しは、腐食防止、プロセス効率、およびより長いメンテナンス間隔を提供する特殊な製品に特に有利です。
ヨーロッパ
この枠組みでは、ヨーロッパは世界のコーティング市場の約 20.0% を占めています。この地域には、自動車製造、機械、建設、インフラ整備、航空宇宙、海洋活動、加工製品によって支えられた成熟した産業基盤があります。環境への配慮は配合開発に大きな影響を与え、メーカーは技術的に適切な場合には粉末、水性、放射線硬化技術を重視しています。ドイツは主要な産業市場であり、英国、フランス、イタリア、その他の国々も製造および建設用途を通じて貢献しています。ヨーロッパのバイヤーは、排出ガス、耐久性、アプリケーションのパフォーマンス、規制への適合性、ライフサイクル要件に従ってコーティングを頻繁に評価します。粉体塗装は工業用仕上げに強い関連性を持っていますが、保護塗装はインフラや機械にとって重要です。自動車メーカーは、高品質の仕上げと腐食防止のために洗練されたコーティングシステムを求め続けています。欧州コーティング市場分析では、改修、エネルギーインフラ、産業メンテナンス、持続可能な建築プロジェクトにおける機会も特定しています。サプライヤーは、表面性能を維持しながら環境への影響を軽減する配合の改善に投資しています。ヨーロッパの B2B プロジェクトの多くは詳細な仕様と認定要件に基づいて運営されているため、技術文書、認証サポート、およびアプリケーション エンジニアリングは引き続き重要です。
ドイツのコーティング市場
国レベルの枠組みでは、ドイツは欧州コーティング市場の約 25.0% を占めています。この国の強力な自動車、機械、金属加工、エンジニアリング、化学、建設産業は、工業用および保護用コーティングの継続的な需要を生み出しています。自動車の生産には高度な多層システムが必要ですが、機械メーカーは耐食性、耐久性、外観、プロセスの一貫性を優先します。粉体塗装は多くの加工金属用途に関連していますが、液体システムは自動車および特殊産業の要件にとって引き続き重要です。ドイツのバイヤーは、技術仕様、品質管理、生産の安定性、信頼性の高い供給を非常に重視しています。持続可能性は製品開発にも影響を与えており、低排出技術やエネルギー効率の高い硬化への関心が高まっています。ドイツのコーティング市場は、コーティングサプライヤーがテスト、認定、プロセスの最適化、技術的なトラブルシューティングに参加できる洗練された製造エコシステムの恩恵を受けています。インフラストラクチャのメンテナンスにより、保護システムに対する追加の需要が生じます。化学の専門知識、アプリケーションエンジニアリング、一貫した品質、信頼性の高い納品を組み合わせることができるサプライヤーは、ドイツの厳しい B2B 調達環境に対処するのに有利な立場にあります。
英国のコーティング市場
国レベルの枠組みでは、英国は欧州コーティング市場の約 15.0% を占めています。需要は、建設、商業改修、インフラ保守、輸送、工業製造、海洋用途、特殊な保護コーティングの要件によって支えられています。建築用コーティングは住宅および商業施設の改修全般にわたって引き続き重要ですが、鉄骨構造、産業施設、輸送資産、公益事業、海洋環境には保護システムが必要です。英国のバイヤーは、環境特性、塗布効率、耐久性、メンテナンス要件をますます考慮しています。水系技術は建築用途に関連しており、粉体塗装は工場で完成した金属製品やコンポーネントに役立ちます。専門の保護コーティングは、腐食制御が不可欠なエネルギー、公共事業、海洋インフラ、産業施設などで活躍します。英国のコーティング市場の見通しには、デジタルカラー管理とより迅速な塗布プロセスへの関心も反映されています。専門の請負業者や施工業者は製品の選択に大きな影響を与える可能性があり、技術トレーニング、流通の信頼性、即応性のあるサポートが重要な競争要素となります。一貫した仕様と環境的に改善された配合を提供するサプライヤーは、建設および産業の顧客との関係を強化できます。
アジア太平洋地域
この枠組みでは、アジア太平洋地域が世界のコーティング市場の約 46.1% を占めています。この地域は、大規模な建設、自動車生産、工業生産、エレクトロニクス、電化製品、インフラ、機械、そして製造能力の拡大から恩恵を受けています。中国は依然として主要な需要の中心地であり、一方、日本、インド、韓国、東南アジアが建築および産業用途全体に貢献しています。粉体塗装は金属製品や機器に広く使用されていますが、水系および放射線硬化技術が一部の市場で関連性を高めています。自動車生産では、新しい車両構造用の洗練されたプライマー、ベースコート、クリアコート、再仕上げシステム、およびコーティングに対する需要が生じています。エレクトロニクスおよび家電製品の製造では、特殊な表面処理を行う機会が生まれます。アジア太平洋地域のコーティング市場の成長環境は、現地での配合と流通をサポートする製造クラスターからも恩恵を受けています。競争には多国籍サプライヤーや有力な地域生産者も含まれており、価格、技術サポート、カスタマイズ、配送の信頼性が重要になっています。インフラの拡大により、橋、建物、公共施設、輸送システム、産業資産の保護コーティングの需要が高まっています。現地生産、テクニカルセンター、顧客固有の配合に投資しているメーカーは、この地域の多様な産業基盤によって生み出される機会を捉えることができます。
日本のコーティング市場
国レベルの枠組みでは、日本はアジア太平洋地域のコーティング市場の約 14.0% を占めています。その市場は、自動車製造、エレクトロニクス、精密機械、建設、海洋活動、産業機器と密接に関係しています。日本の顧客は通常、表面品質、一貫性、耐久性、プロセス制御、および高度に自動化された生産システムとの互換性を重視します。自動車メーカーは、軽量素材や特殊なコンポーネント向けの高度なコーティング ソリューションを必要としています。エレクトロニクスおよび精密産業では、厳しい用途要件を満たす機能性および保護コーティングの需要が生まれています。環境優先事項として、水性、粉末、その他の低排出技術の開発が奨励されています。 「日本コーティング市場洞察」では、膜の薄膜化、硬化効率の向上、厳しい使用条件下での耐久性の向上の機会にも焦点を当てています。インフラストラクチャのメンテナンスにより、保護製品に対する定期的な需要が生じます。強力な研究能力と技術協力を持つサプライヤーは、エンジニアリングに重点を置いた日本の調達環境から恩恵を受けることができます。製品の認定は詳細に行うことができますが、信頼性の高いパフォーマンスと一貫した技術サポートにより、B2B 顧客との永続的な関係を構築できます。
中国のコーティング市場
国レベルの枠組みでは、中国はアジア太平洋地域のコーティング市場の約 38.0% を占めています。この市場は、建設、自動車製造、電化製品、機械、エレクトロニクス、インフラ、工業生産によって支えられています。大規模な製造クラスターは、建築用、粉体用、工業用、および特殊コーティングに対する広範な需要を生み出します。自動車の製造と部品の製造には複数の塗装段階が必要となるため、自動車の生産は特に重要です。インフラ開発と建築活動は、さらなる建築および保護の需要をサポートします。中国の製造業者は、生産効率、環境コンプライアンス、自動化、および現地での配合にますます重点を置いています。国内サプライヤーはカスタマイズ、価格設定、現地製造、迅速な納品を通じて強力に競争しており、一方、国際企業は高度な技術と技術サポートを通じて競争しています。中国コーティング市場分析では、電気自動車部品、再生可能エネルギー機器、産業オートメーション、高度な製造、特殊な保護システムにおける機会を特定します。配合を顧客の装置に適応させながら、大量生産でも一貫した品質を維持できるサプライヤーは、市場での地位を強化できます。
世界のその他の地域
この枠組みでは、世界のその他の地域は世界のコーティング市場の約 9.4% を占め、ラテンアメリカ、中東、アフリカ、その他の小規模市場が含まれます。需要は、建設、鉱業、石油・ガス、インフラ、海洋活動、輸送、産業メンテナンス、製造によって形成されます。保護コーティングは、湿気、塩分、塵、化学物質、極端な温度にさらされる環境では特に重要です。中東市場は、エネルギーインフラ、商業ビル、パイプライン、貯蔵システム、輸送、産業施設にチャンスをもたらします。ラテンアメリカは、建設、自動車、鉱業、農業関連機器、産業の発展を通じて貢献しています。アフリカ市場は、インフラ、公共事業、鉱業、製造、都市開発に関連した機会を提供します。その他の世界のコーティング市場の機会は、腐食防止、耐久性のあるインフラ仕上げ、メンテナンスシステム、および厳しい環境条件向けに設計されたコーティングにおいて最も強力です。地域の流通パートナーシップ、地域の技術サポート、倉庫保管、アプリケーショントレーニング、および顧客固有の配合により、市場へのアクセスを向上させることができます。プロジェクトの要件やサプライチェーンの条件は国によって大きく異なるため、海外の製造業者も柔軟な調達および物流戦略を必要としています。
トップコーティング会社のリスト
- ヨトゥン
- シャーウィン・ウィリアムズ・カンパニー
- アクサルタ コーティング システム
- PPG インダストリーズ株式会社
- RPMインターナショナル株式会社
- BASF SE
- ヘンケル AG & カンパニー、KGaA
- ヘンペル社
- 3M
- アクゾ ノーベル N.V.
市場シェアが最も高い上位 2 社
- シャーウィン・ウィリアムズ・カンパニー: 8.6%
- PPGインダストリーズ社:8.1%
投資分析と機会
コーティング市場への投資は、持続可能な化学、特殊配合、製造能力、テクニカルセンター、デジタルアプリケーションテクノロジーにますます向けられています。企業は、耐久性と生産効率を維持しながら、低排出要件に対応できる製品を優先しています。粉体塗装、水性システム、放射線硬化性製品、保護コーティング、特殊な自動車技術は依然として重要な投資分野です。 戦略的な買収とパートナーシップにより、特殊化学、地域分布、顧客関係、アプリケーション技術へのアクセスが提供されます。高度なコーティングには基材試験、促進耐候性、腐食試験、配合の最適化、生産ラインでの試験が必要なため、研究所やテクニカル センターへの投資も同様に重要です。
最も強力なコーティング市場機会は、電気自動車、再生可能エネルギー機器、インフラ改修、高度な製造、産業オートメーション、持続可能な建設に現れています。デジタルカラー管理と自動塗布は、コーティング材料をプロセス制御システムに接続することにより、さらなる機会を生み出します。 B2B 投資家にとって、差別化されたテクノロジー、強力な技術サポート、広範な流通、確立された産業関係を備えた企業は、戦略的な利点を提供できます。地域生産により、物流の負担が軽減され、顧客への応答時間が短縮されます。投資の決定は、テクノロジーの差別化、アプリケーションのパフォーマンス、顧客維持、変化する環境要件や製造要件をサポートする能力に基づいて行われることが増えています。
新製品開発
コーティング市場における新製品開発は、低排出化学、迅速な硬化、耐久性の向上、塗布効率の向上、エネルギー要件の削減に重点を置いています。粉体塗装メーカーは、より低温で硬化できるシステムを開発している一方、放射線硬化製品はより迅速な処理と表面性能の向上を目指して改良されています。水性配合物は、従来の溶剤系への依存を軽減しながら、より強力な耐久性と外観を提供するように設計されています。 電気自動車、軽量構造、バッテリーコンポーネント、プラスチック、複合材料には新たな表面要件が導入されているため、自動車用途は重要なイノベーションを生み出しています。保護コーティングの開発者は、耐食性、柔軟性、耐候性、および塗布の容易さを組み合わせたシステムも開発しています。
デジタル化は製品開発の一部になりつつあります。自動化された色識別、デジタル配合データベース、分注システム、およびアプリケーションの監視により、一貫性が向上し、製造エラーが削減されます。より長いメンテナンスサイクル向けに設計されたコーティングも、インフラストラクチャや産業機器全体で注目を集めています。 イノベーションの方向性は、新製品が化学的性能の向上だけでなく、プロセス全体の利点を提供する必要性がますます高まっていることを示しています。したがって、メーカーは、塗布の高速化、廃棄物の削減、転写効率の向上、硬化エネルギーの削減、基材適合性の向上、メンテナンスの簡素化を重視しています。これらの特性は、B2Bコーティング市場の購入決定における重要な要素となっています。
最近の 5 つの動向 (2023 ~ 2025 年)
- 2023 – PPG Industries は、鋼、亜鉛メッキ鋼、金属化鋼、およびアルミニウム基材の防食をターゲットとして、PRIMERON 粉体プライマーを使用して粉体塗装ポートフォリオを拡大しました。
- 2024年 – PPG Industriesは、顧客の生産性をサポートしながら環境への影響を軽減することに焦点を当てた開発活動により、持続可能なコーティング技術とエネルギー効率の高い加工を強調しました。
- 2024 – アクサルタは、表面品質と耐久性を維持しながら低排出仕上げの需要に対応する、水性の工業用木材コーティング ソリューションを導入しました。
- 2025年 – シャーウィン・ウィリアムズ社は、グローバル・コア保護コーティングのポートフォリオを拡大し、インフラ、エネルギー、製造、その他の産業用途を対象とした調整された防食システムを提供しました。
- 2025年 – アクサルタは、高速硬化低エネルギー技術を進化させ、処理効率を向上させ、乾燥時のエネルギー要件を削減するように設計された次世代の再仕上げ製品を導入しました。
コーティング市場のレポートカバレッジ
コーティング市場レポートは、主要な製品カテゴリー、最終用途産業、技術開発、地域の需要パターン、競争上の地位、投資の優先順位、新たな機会をカバーしています。このレポートでは、用途の特性、性能要件、技術の利点、導入の障壁、商業的関連性を考慮しながら、放射線硬化コーティングと粉体コーティングを特に評価しています。 最終用途分析には、建設、自動車および輸送、産業用機器および機械が含まれます。これらのセグメントは、調達の優先順位、技術要件、製品の差別化、用途条件、メンテナンスの考慮事項、サプライヤーの機会など、B2B の観点から評価されます。
カスタマイズのご要望 広範な市場洞察を得るため。
地域範囲には、北米、ヨーロッパ、アジア太平洋、および世界のその他の地域が含まれており、ドイツ、英国、日本、中国も詳細に考慮されています。コーティング市場規模の評価では、収益の開示よりも、市場構造、相対的な地域的位置付け、技術の導入、アプリケーションの需要が重視されます。 このレポートでは、持続可能性、低排出配合、高度な硬化、粉末技術、デジタル化、自動化アプリケーション、インフラストラクチャのメンテナンス、電気自動車の生産、および特殊コーティングの革新についても調査しています。コーティング市場予測フレームワークでは、変化する顧客の要件、製造傾向、投資の優先順位、競争戦略、製品開発が考慮されます。この報道は、実用的なコーティング市場に関する洞察を求めているメーカー、流通業者、投資家、産業バイヤー、請負業者、配合者、技術プロバイダーをサポートすることを目的としています。
よくある質問
Fortune Business Insights によると、2025 年の世界市場価値は 843 億 6000 万米ドルで、2034 年までに 1447 億 9000 万米ドルに達すると予測されています。
市場は、2026年から2034年の予測期間中に6.19%のCAGRを示すと予想されます。
建設は主要な最終用途分野であり、急速な都市開発、インフラの近代化、環境に優しい建築プロジェクトによって世界需要のほぼ 38% を占めました。
主要企業には、Jotun、The Sherwin-Williams Company、Axalta Coating Systems、PPG Industries, Inc.、RPM International, Inc.、および BASF SE が含まれます。
主な傾向としては、水系、粉末、バイオベースのコーティングへの移行、スマート コーティングやナノテクノロジー対応ソリューションへの需要の高まりなどが挙げられます。アジア太平洋地域が約 39% のシェアを獲得して市場を独占しました。
専門家にお問い合わせください 専門家に相談する



- 2021-2034
- 2025
- 2021-2024
- 140
-

(有効期限 31st Oct 2026)
30~60時間の無料カスタマイズ
地域と国のカバレッジを拡大、 セグメント分析、 企業プロフィール、 競合ベンチマーキング、 およびエンドユーザーインサイト。

















