ドライアイ治療装置の市場規模、シェアおよび業界分析、テクノロジー別(MGX、組み合わせ(MGX+IPL))、エンドユース別(病院、眼科クリニック)、地域別、および地域予測、2026年から2034年
 無料サンプルをダウンロード

ドライアイ治療機器市場の概要
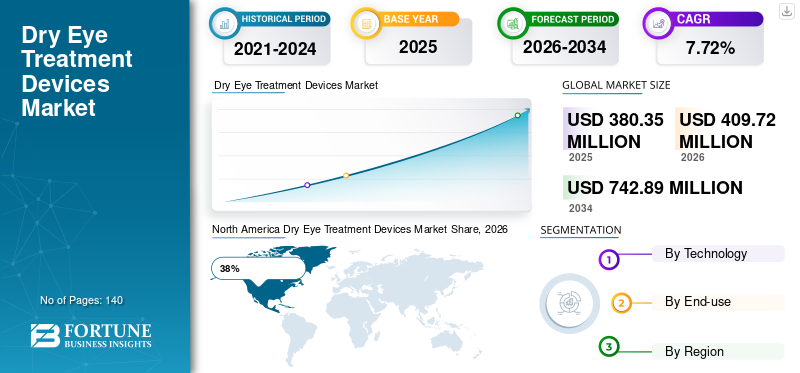
ドライアイ治療装置の市場規模は、2025年に3億8,035万米ドルと推定されています。市場は2026年の4億972万米ドルから2034年までに7億4,289万米ドルに成長すると予測されており、予測期間中に7.72%のCAGRを示します。

ドライアイ治療装置市場は、ドライアイ疾患(DED)、マイボーム腺機能不全(MGD)の有病率の増加、デジタル画面への長時間の接触、高齢化人口の増加により、大幅な拡大を経験しています。デバイスベースの治療法は、一時的な症状緩和ではなく、根本的な原因に的を絞った治療法を提供するため、眼科医やアイケア専門家の間で広く受け入れられています。マイボーム腺圧搾(MGX)、強力パルス光(IPL)、温熱パルスシステム、併用療法などの技術は、現代の眼科医療実践に不可欠な要素になりつつあります。ドライアイ治療装置市場レポートは、専門眼科クリニックでの採用の増加、技術革新、眼表面疾患に関する意識の高まりを強調しています。医療提供者が慢性的なドライアイ症状に苦しむ患者に対して、非侵襲的で効率的かつ長期持続する治療ソリューションを求める中、需要は増加し続けています。
米国は、ドライアイ治療装置市場において最大かつ最も技術的に進んだ分野を代表しています。スクリーン関連の眼精疲労率の上昇、マイボーム腺機能不全の診断の増加、高度な眼科インフラの普及が引き続き市場浸透を支えています。病院や眼科クリニックの眼科医療専門家は、日常的な患者管理にデバイスベースの治療プロトコルをますます統合しています。大手メーカーの存在、強力な臨床研究活動、有利な規制経路、および患者の高い意識が市場の発展をさらに強化します。米国のドライアイ治療機器市場の分析によると、長期の薬物療法への依存を軽減しながら患者の転帰を改善する、熱パルス、IPLベースの治療、および併用治療システムに対する強い需要が示されています。
無料サンプルをダウンロード このレポートについて詳しく知るために。
重要なポイント
市場規模と成長
- 2025年の世界市場規模:3億8,035万ドル
- 2034年の世界市場規模:7億4,289万ドル
- CAGR (2025 ~ 2034 年): 7.72%
市場シェア – 地域別
- 北米: 38%
- ヨーロッパ: 28%
- アジア太平洋: 24%
- その他の国: 10%
国レベルのシェア
- ドイツ: ヨーロッパ市場の 26%
- 英国: ヨーロッパ市場の 22%
- 日本: アジア太平洋市場の29%
- 中国: アジア太平洋市場の 34%
ドライアイ治療機器市場の最新動向
最も顕著なドライアイ治療装置市場のトレンドの 1 つは、マイボーム腺機能不全を治療するための強力パルス光技術の使用が増加していることです。臨床研究と医師の採用により、炎症と腺閉塞に同時に対処できる IPL システムの需要が加速しています。医療提供者は、症状の持続的な改善と治療頻度の軽減をもたらす治療法をますます好んでいます。
無料サンプルをダウンロード このレポートについて詳しく知るために。
ドライアイ治療機器業界分析におけるもう 1 つの重要なトレンドは、MGX 技術と IPL 技術を統合した併用療法の出現です。これらのシステムは、単一の治療セッション内で複数の疾患メカニズムを標的にすることにより、包括的な治療を提供します。メーカーはまた、臨床ワークフローと患者の快適性を向上させる、よりコンパクトで使いやすいデバイスの開発も行っています。
人工知能支援診断は治療計画に影響を与え始めており、臨床医が腺画像と疾患の重症度に基づいて治療をカスタマイズできるようになります。さらに、眼科クリニックは患者数の増加に対応するために専用のドライアイ治療センターを拡張しています。低侵襲処置の人気の高まりと目の健康に関する患者の意識の高まりは、ドライアイ治療装置市場全体の革新を引き続き支援します。
ドライアイ治療機器の市場動向
ドライバ
ドライアイ疾患とマイボーム腺機能不全の有病率の上昇
ドライアイ治療装置市場の主な成長原動力は、世界中でドライアイ疾患の有病率が増加していることです。長時間の画面露出、まばたき回数の減少、環境汚染、コンタクトレンズの使用、人口の高齢化などを特徴とする現代のライフスタイルにより、眼表面障害の発生率が大幅に増加しています。ドライアイの症状が働く専門家や高齢者の間で一般的になるにつれて、効果的な治療ソリューションに対する需要が高まり続けています。
潤滑点眼薬などの従来の治療法では、根本的な原因に対処することなく、一時的な症状の軽減が得られることがよくあります。その結果、医療提供者は、腺の機能不全や炎症を直接標的とするデバイスベースの治療アプローチを採用することが増えています。早期診断と介入に対する眼科医の間の意識の高まりにより、高度な治療を受ける資格のある患者の範囲がさらに拡大しました。ドライアイ治療装置市場調査レポートは、診断率の向上とテクノロジー主導の治療に対する医師の受け入れの拡大が、先進医療市場と新興医療市場全体で今後も重要な成長促進剤となることを示しています。
拘束
高額な治療費と限られた償還範囲
需要の増加にもかかわらず、ドライアイ治療装置市場は、治療の手頃な価格に関連する課題に直面しています。熱脈動システム、IPL プラットフォーム、併用療法装置などの先進技術には、多くの場合、医療施設による多額の設備投資が必要です。これらのコストにより、予算の制約の下で運営されている小規模な診療所や医療提供者の間での導入が制限される可能性があります。
多くのドライアイ治療処置は選択サービスまたはプレミアム サービスとみなされるため、一部の医療制度では償還サポートが限られています。その結果、患者は多額の自己負担金を負担する可能性があり、治療を受ける量が減少する可能性があります。この状況は、医療支出が依然として抑制されている新興国で特に顕著です。さらに、定期的なメンテナンス要件とスタッフのトレーニング費用により、プロバイダーの運用負担が増加します。こうした財務上の考慮事項は引き続き購入決定に影響を及ぼし、臨床需要が増加しているにもかかわらず、特定の地域市場での拡大が遅れる可能性があります。
機会
眼科専門クリニックと先進的なアイケアサービスの拡充
ドライアイ治療装置市場における重要な機会は、専門の眼科クリニックと専用のドライアイ治療センターの急速な拡大にあります。医療提供者は、ドライアイ疾患を、時折の症状治療ではなく、専門的な管理が必要な慢性疾患として認識するようになってきています。この変化により、高度な診断および治療機器の需要が生まれています。
目の健康に対する意識が向上し、医療インフラが拡大するにつれて、新興市場には大きなチャンスが生まれています。メーカーは、機器の利用率を高めるために、医師の研修プログラムや臨床教育の取り組みに投資しています。治療時間の短縮、患者の快適さの向上、転帰の向上をサポートする技術の進歩も、市場の成長に好ましい条件を生み出しています。ドライアイ治療装置市場機会セグメントは、ヘルスケア投資の増加と個別化医療への注目の高まりから引き続き恩恵を受けています。
チャレンジ
臨床結果のばらつきと患者の意識のギャップ
ドライアイ治療装置市場に影響を与える大きな課題の 1 つは、患者集団ごとに治療結果が異なることです。ドライアイ疾患は多因性であり、治療反応は根本的な原因、疾患の重症度、患者のコンプライアンス、および併存する眼の状態に依存します。
先進治療の選択肢に関する患者の認識が限られているという別の懸念も残っている。症状が持続しているにもかかわらず、多くの人は人工涙液と市販薬のみに頼り続けています。さらに、一貫性のない臨床プロトコルや医師の経験の違いが治療の有効性に影響を与える可能性があります。メーカーは、機器ベースの治療に対する信頼を高めるために、証拠に基づいた臨床研究と医師教育プログラムをサポートし続ける必要があります。これらの課題に対処することは、世界市場全体で長期的な採用を維持するために重要です。
ドライアイ治療装置市場セグメンテーション
テクノロジー別
マイボーム腺発現(MGX)は、依然としてドライアイ治療装置市場内で最大の技術セグメントであり、約 41% の市場シェアを占めています。 MGX デバイスは、涙腺の閉塞を除去し、涙液層の安定性を維持するために不可欠な自然な脂質分泌を回復するように特別に設計されています。この技術は、直接的な治療アプローチと、蒸発性ドライアイ疾患の主な原因の 1 つであるマイボーム腺機能不全の治療における有効性が証明されているため、広く受け入れられています。
病院や眼科クリニックでは、MGX システムの利用が増えています。これは、MGX システムが即時腺除去と患者の快適さの目に見える改善をもたらすためです。この分野は、広範な臨床検証と医師の精通から恩恵を受けています。多くの医療従事者は、MGX 手順を広範なドライアイ治療プロトコルに統合し、定期的な需要をサポートしています。デバイスの人間工学、治療精度、患者の快適さの継続的な改善により、導入がさらに強化されています。ドライアイ治療機器市場の洞察は、MGX が先進医療市場と新興医療市場の両方で基礎技術であり続けることを示しています。
MGX とインテンス パルス ライト テクノロジーを統合した併用療法システムは、約 29% の市場シェアを占めています。これらのデバイスは、複数の疾患メカニズムに同時に対処できるため、大きな注目を集めています。 IPL は炎症を軽減し、腺の機能を改善するのに役立ちますが、MGX は物理的な腺のクリアランスを促進します。
医療提供者は、総合的な治療と臨床結果の向上を実現するため、併用アプローチをますます好んでいます。相乗的な治療効果を裏付ける証拠が増えているため、眼科医や専門の眼科医療センターの間での導入が促進されています。患者はまた、治療頻度が減り、症状の改善が長く続くという恩恵を受けます。メーカーは、治療効果を向上させながら臨床ワークフローを合理化する統合プラットフォームへの投資を続けています。高度な眼表面疾患管理の需要が高まるにつれ、併用療法システムはドライアイ治療装置市場の見通し内での地位を強化すると予想されます。
このレポートがどのようにビジネスの効率化に役立つかを知るには、 アナリストに相談
最終用途別
最終用途別では、ドライアイ治療装置市場の約 56% を病院が占めています。大規模な医療機関には、高度な診断および治療技術を備えた大規模な眼科部門が存在します。病院は中等度から重度のドライアイ症状の患者を頻繁に診察するため、高度な治療機器の重要な購入者となっています。
病院部門は、熟練した眼科医、多分野の治療チーム、包括的な患者管理機能を利用できることから恩恵を受けています。専門的な眼科医療サービスを求める患者の数が増加しているため、病院はドライアイ治療の提供を拡大するよう促されています。さらに、学術医療センターは、臨床研究や医師研修プログラムを通じてテクノロジーの導入に貢献しています。ドライアイ治療機器業界レポートは、病院が大量の患者と複雑な治療要件に対応できる能力により、今後も主要なエンドユーザーとして機能し続けることを示唆しています。
眼科クリニックは約 44% の市場シェアを占め、最も急速に成長している最終用途セグメントの 1 つです。患者の意識が高まり、標的治療に対する需要が高まるにつれて、専門の眼科ケアセンターはドライアイの管理にますます重点を置いています。クリニックでは多くの場合、高度な診断とデバイスベースの介入によってサポートされた個別の治療計画が提供されます。
多くの眼科クリニックは、サービスを差別化して患者の転帰を向上させるために、IPL システム、MGX テクノロジー、およびそれらの組み合わせプラットフォームに積極的に投資しています。待ち時間が短く、専門知識があり、アクセスが便利なため、クリニックは魅力的な治療環境となっています。ドライアイ専用センターの数の増加が、セグメントの拡大をさらにサポートしています。ドライアイ治療装置市場の分析によると、外来診療が引き続き注目を集める中、眼科クリニックはテクノロジー導入の重要なチャネルであり続けることが示されています。
ドライアイ治療装置市場の地域別展望
North America Dry Eye Treatment Devices Market Share, 2026 (%)
この市場の地域分析についての詳細情報を取得するには、 無料サンプルをダウンロード
北米
北米は依然として支配的な地域市場であり、約 38% の市場シェアを保持しています。この地域は、高度な医療インフラ、眼疾患に対する高い意識、革新的な技術を積極的に採用する医師、および業界をリードする参加者の存在から恩恵を受けています。米国は、IPL システム、熱脈動技術、および腺絞り装置の広範な利用を通じて、地域の需要を促進し続けています。
労働人口の間でのスクリーンへの露出の増加、マイボーム腺機能不全の有病率の増加、および強力な臨床研究活動が市場の拡大を支えています。眼科医療専門家は、慢性的なドライアイの管理に対してデバイスベースの治療を推奨することが増えています。有利な規制環境と継続的な技術革新により、地域のリーダーシップがさらに強化されます。ドライアイ治療機器市場予測は、北米全土の病院、学術機関、専門の眼科クリニックにわたる持続的な需要を示しています。
ヨーロッパ
ヨーロッパは世界のドライアイ治療装置市場で約 28% の市場シェアを占めています。眼表面疾患に対する意識の高まり、高齢者人口の拡大、眼科サービスへの投資の増加が地域の成長を支えています。西ヨーロッパ諸国は、増大する患者の需要に対応するために、先進的な治療技術を導入し続けています。
この地域は、確立された医療制度と、デバイスベースの治療に対する医師の受け入れの増加から恩恵を受けています。早期診断と予防的な眼科ケアがますます重視されるようになり、高度な診断および治療ソリューションへの需要が高まっています。臨床研究への取り組みと専門教育プログラムは、ヨーロッパ全土での市場拡大をサポートし続けています。
ドイツのドライアイ治療機器市場
ドイツはヨーロッパのドライアイ治療機器市場の約 26% を占めています。この国は、強力な眼科医療能力と高度な医療技術の広範な導入により、高度に発達した医療システムを維持しています。マイボーム腺機能不全と慢性ドライアイ疾患に対する意識の高まりにより、医療提供者はデバイスベースの治療を標準的な治療プロトコルに組み込むことが奨励されています。
ドイツの眼科医は、患者の転帰を改善し、薬物療法への長期依存を減らすために、IPL システムと MGX テクノロジーをますます活用しています。国は強い医療機器製造エコシステムと臨床革新への重点は、テクノロジーの導入をさらにサポートします。学術研究機関と専門の眼科センターは、ドライアイ管理の進歩に貢献し続けています。高齢化社会や、現代の労働環境に伴うデジタル眼精疲労を経験している人々の間で、需要は依然として強いです。
英国のドライアイ治療機器市場
英国は欧州のドライアイ治療機器市場の約 22% を占めています。診断率の向上、眼の健康に対する国民の意識の高まり、低侵襲治療に対する需要の高まりが市場の発展を支えています。全国の眼科クリニックは、高まる患者のニーズに応えるために、ドライアイ治療サービスを拡大しています。
医療提供者は、単に症状を管理するのではなく、根本的な病気のメカニズムに対処できる高度なテクノロジーをますます導入しています。働く専門家の間でスクリーン関連の目の疲労が蔓延しているため、専門的な治療に対するさらなる需要が生まれています。教育的取り組みと臨床研修プログラムは、デバイスベースの治療に対する医師の信頼を強化し続けています。医療従事者が予防的な眼科ケアを重視しているため、英国市場は着実な拡大を維持すると予想されています。
アジア太平洋地域
アジア太平洋地域は約 24% の市場シェアを保持しており、ドライアイ治療装置市場の中で最も急速に進化している地域の 1 つです。医療費の増加、眼科サービスへのアクセスの拡大、ドライアイ疾患に対する意識の高まりが、地域の需要を押し上げています。急速な都市化とデジタル機器の普及により、主要経済国全体での普及率が上昇しています。
アジア太平洋地域の医療提供者は、患者の転帰を改善するために高度な診断および治療技術に投資しています。政府および民間医療機関は、眼科サービスの近代化を支援し続けています。この地域の患者人口の多さは、長期的な成長を求める製造業者にとって大きなチャンスをもたらします。
日本のドライアイ治療機器市場
日本はアジア太平洋地域のドライアイ治療機器市場の約29%を占めています。この国の人口の高齢化とスクリーン関連の眼疾患の罹患率の高さは、需要に大きく貢献しています。日本の医療従事者は先進的な眼科技術をいち早く導入し、精密医療を重視し続けています。
マイボーム腺機能不全と慢性ドライアイ疾患に対する意識の高まりにより、IPL および MGX 治療システムの採用が促進されています。研究機関や眼科センターは、新しい治療法を評価する臨床研究に積極的に参加しています。高い医療水準と患者の強い期待が、革新的な治療ソリューションへの需要を高め続けています。市場は、技術の進歩と眼表面の健康に対する認識の高まりの組み合わせから恩恵を受けています。
中国ドライアイ治療機器市場
中国はアジア太平洋地域のドライアイ治療装置市場の約 34% を占めています。急速な都市化、デジタルデバイスの使用量の増加、医療インフラの拡大は、市場の成長に大きな影響を与えています。可処分所得の増加と目の健康に対する意識の高まりにより、専門的な治療を求める患者が増えています。
中国の主要都市の医療施設では、需要の高まりに応えるため、先進的な眼科機器への投資が増えています。医療の近代化と医療技術の導入を支援する政府の取り組みは、市場の拡大にさらに貢献しています。国内外の製造業者は、販売提携や医師研修プログラムを通じて存在感を強化し続けています。中国は依然として将来の投資と技術革新にとって最も魅力的な市場の一つです。
世界のその他の地域
その他の地域は約 10% の市場シェアを占めています。このセグメントにはラテンアメリカ、中東、アフリカが含まれており、医療インフラは進化を続けており、ドライアイ疾患に対する認識は徐々に改善されています。眼科サービスへの投資の増加と専門的なケアへのアクセスの増加が市場の発展を支えています。
民間の医療提供者は、これらの地域全体に高度な治療技術を導入する上で重要な役割を果たしています。都市部の医療センターでは、患者の意識が高まるにつれて、デバイスベースの治療を採用するケースが増えています。市場浸透率は依然として先進地域に比べて低いものの、十分なサービスを受けられていない人口が多く、医療投資が拡大しているため、大きなチャンスが存在しています。メーカーは地域での存在感を強化するために、戦略的パートナーシップと流通ネットワークを模索し続けています。
ドライアイ治療機器のトップ企業リスト
- MiBo Medical Group
- Sight Sciences
- Lumenis
- ESW Vision
- Johnson & Johnson Vision Care
- Alcon, Inc.
市場シェアが最も高い上位 2 社
- ジョンソン・エンド・ジョンソン ビジョンケア – 22%
- アルコン社 – 18%
投資分析と機会
医療提供者が高度な眼表面疾患管理を優先する中、ドライアイ治療装置市場における投資活動は増加し続けています。ベンチャーキャピタル企業、戦略的投資家、医療機器メーカーは、治療効果と患者エクスペリエンスの向上に重点を置いたイノベーションを積極的に支援しています。投資機会は、マイボーム腺機能不全に対処する技術、個別化された治療ソリューション、統合診断プラットフォームに特に強力です。
新興市場は、医療インフラの拡大と患者の意識の高まりにより、大きな成長の可能性を秘めています。医師教育プログラム、臨床検証研究、および地域限定の販売ネットワークに投資している企業は、重要な市場機会を獲得できる立場にあります。機器メーカーと眼科センター間の戦略的提携により、テクノロジーの導入が加速し続けています。ドライアイ治療装置市場の機会展望には、臨床効率を高めながら治療結果を改善できるポータブルシステム、AI支援診断、次世代併用療法の開発も含まれています。
新製品開発
ドライアイ治療装置市場全体では、引き続きイノベーションが中心的な焦点となっています。メーカーは、診断、画像処理、治療を統合プラットフォームに統合する高度なシステムを開発しています。新製品開発の取り組みは、治療期間の短縮、患者の快適さの向上、治療精度の向上に重点を置いています。
高強度パルス光技術は、最適化されたエネルギー供給システムと特殊な眼科治療プロトコルを通じて進化し続けています。 IPL 機能と MGX 機能を統合した複合デバイスは、複数の疾患メカニズムに同時に対処できるため、注目を集めています。メーカーはまた、治療反応を監視し、個別の治療計画をサポートできるスマートデバイスを検討しています。強化された腺イメージング技術とデジタルワークフローの統合は、製品の差別化にさらに貢献します。これらのイノベーションにより、競争が強化され、市場全体で治療の選択肢が拡大すると予想されます。
最近の 5 つの動向 (2023 ~ 2025 年)
- Sight Sciences は、複数の眼科市場にわたって先進的なドライアイ治療プラットフォームの商品化活動を拡大しました。
- Lumenis は、専門の眼科ケアセンターの間で、IPL ベースのドライアイ管理テクノロジーの採用を増やしています。
- アルコンは、腺治療技術の継続的な強化を通じて、眼表面疾患のポートフォリオを強化しました。
- ジョンソン・エンド・ジョンソンビジョンケアマイボーム腺機能不全の治療に焦点を当てた医師教育の取り組みを拡大しました。
- 複数のメーカーが、ワークフローの効率と患者の転帰を改善するために設計された統合された診断および治療ソリューションを導入しました。
レポートの対象範囲
ドライアイ治療装置市場レポートは、市場のダイナミクス、技術トレンド、競争環境、地域発展、成長機会の包括的な評価を提供します。このレポートでは、マイボーム腺発現システム、強力パルス光技術、併用治療プラットフォームなどの主要なデバイス カテゴリを分析しています。病院や眼科クリニックの詳細な評価により、進化するエンドユーザーの需要パターンが浮き彫りになります。
カスタマイズのご要望 広範な市場洞察を得るため。
この調査では、業界の発展に影響を与える主要な市場推進要因、制約、機会、課題についても調査しています。地域分析は北米、ヨーロッパ、アジア太平洋、その他の世界の市場をカバーし、主要経済国の国レベルの洞察を提供します。大手メーカーの競合プロファイリングは、投資家、医療提供者、流通業者、業界関係者の戦略的意思決定をサポートします。ドライアイ治療装置市場調査レポートは、イノベーションの傾向、投資活動、製品開発の取り組み、業界の将来を形作る新たな機会をさらに評価しています。


- 2021-2034
- 2025
- 2021-2024
- 140
-

(有効期限 15th Oct 2026)
30~60時間の無料カスタマイズ
地域と国のカバレッジを拡大、 セグメント分析、 企業プロフィール、 競合ベンチマーキング、 およびエンドユーザーインサイト。













.webp)





